


Vai trò điều tiết của năng lực kiểm soát quản lý trong mối quan hệ giữa công nghệ chuỗi khối, kế toán quản trị môi trường và hiệu suất phát triển bền vững của các doanh nghiệp nhỏ và vừa
ThS. Nguyễn Huỳnh An
Học viên Công nghệ Bưu chính Viễn thông & Đại học Kinh tế Thành phố Hồ Chí Minh
Email: [email protected]
ThS. Lê Thị Minh Nguyệt
Đại học Kinh tế Thành phố Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu này phân tích vai trò điều tiết của năng lực kiểm soát quản lý trong mối quan hệ giữa công nghệ chuỗi khối, kế toán quản trị môi trường và hiệu suất môi trường của các doanh nghiệp nhỏ và vừa (DNNVV). Dữ liệu được thu thập từ 363 bảng khảo sát hợp lệ tại các DNNVV ở TP. Hồ Chí Minh và được phân tích bằng phương pháp PLS-SEM. Kết quả cho thấy, Năng lực kiểm soát quản lý điều tiết tích cực tác động trực tiếp của Công nghệ chuỗi khối đến Hiệu suất môi trường và đến việc triển khai Kế toán quản trị môi trường. Đồng thời, tác động gián tiếp của Công nghệ chuỗi khối đến Hiệu suất môi trường thông qua Kế toán quản trị môi trường chỉ có ý nghĩa khi Năng lực kiểm soát quản lý ở mức trung bình và cao. Các phát hiện nhấn mạnh rằng hiệu quả môi trường từ công nghệ chuỗi khối phụ thuộc đáng kể vào năng lực kiểm soát quản lý nội bộ của doanh nghiệp.
Từ khóa: Công nghệ chuỗi khối, năng lực kiểm soát quản lý, kế toán quản trị môi trường, hiệu suất môi trường, doanh nghiệp nhỏ và vừa, phát triển bền vững
Summary
This study examines the moderating role of management control capability in the relationship between blockchain technology, environmental management accounting, and environmental performance of small and medium-sized enterprises. Data were collected from 363 valid questionnaires administered to small and medium-sized enterprises in Ho Chi Minh City and analyzed using the PLS-SEM approach. The results indicate that management control capability positively moderates the direct effects of blockchain technology on environmental performance and on the implementation of environmental management accounting. Moreover, the indirect effect of blockchain technology on environmental performance through environmental management accounting is significant only when management control capability is at moderate to high levels. These findings highlight that the environmental benefits derived from blockchain technology depend substantially on firms’ internal management control capability.
Keywords: Blockchain technology, management control capability, environmental management accounting, environmental performance, small and medium-sized enterprises, sustainable development
GIỚI THIỆU
Trong bối cảnh chuyển đổi số và gia tăng áp lực môi trường, công nghệ chuỗi khối (Blockchain) được xem là một giải pháp tiềm năng nhằm nâng cao tính minh bạch dữ liệu và hỗ trợ quản trị bền vững của doanh nghiệp. Công nghệ chuỗi khối có mối liên hệ chặt chẽ với quản trị môi trường và chuỗi cung ứng bền vững thông qua truy xuất nguồn gốc, minh bạch thông tin và giảm bất cân xứng dữ liệu (Saberi và cộng sự, 2019; Kouhizadeh và cộng sự, 2021; Thanasi-Boçe và Hoxha, 2025). Tuy nhiên, các bằng chứng thực nghiệm cũng cho thấy tác động của công nghệ chuỗi khối đến hiệu suất môi trường không đồng nhất giữa các doanh nghiệp và bối cảnh khác nhau (Nguyễn và cộng sự, 2025).
Đối với doanh nghiệp nhỏ và vừa (DNNVV), khoảng cách giữa việc áp dụng công nghệ chuỗi khối và việc đạt được hiệu suất môi trường mong muốn có thể rõ rệt hơn do hạn chế về nguồn lực và năng lực quản trị nội bộ. Nhiều nghiên cứu về quản trị môi trường cho rằng công nghệ chỉ thực sự phát huy hiệu quả khi được tích hợp vào các cơ chế quản trị và hệ thống kiểm soát phù hợp, cho phép doanh nghiệp theo dõi, đánh giá và điều chỉnh các hoạt động liên quan đến môi trường một cách nhất quán (Burritt và Schaltegger, 2010; Bresciani và cộng sự, 2023).
Trong logic đó, năng lực kiểm soát quản lý (Management control capability - MCC) có thể được xem là một điều kiện tổ chức quan trọng ảnh hưởng đến mức độ doanh nghiệp chuyển hóa tiềm năng của công nghệ chuỗi khối thành kết quả quản trị cụ thể (Kabeyi, 2019; Fuertes và cộng sự, 2020). MCC phản ánh khả năng lập kế hoạch, phân bổ nguồn lực, giám sát và đánh giá hiệu suất nhằm bảo đảm các hoạt động phù hợp với mục tiêu tổ chức. Trong bối cảnh quản trị môi trường, MCC có thể hỗ trợ doanh nghiệp duy trì kỷ luật vận hành, sử dụng hiệu quả thông tin và tăng cường khả năng cải thiện hiệu suất môi trường thông qua các hệ thống quản trị nội bộ (Sutopo và cộng sự, 2023).
Bên cạnh đó, kế toán quản trị môi trường (Environmental management accounting - EMA) được xác định là một cơ chế then chốt giúp doanh nghiệp thu thập, phân tích và sử dụng thông tin môi trường để phục vụ ra quyết định (Burritt và Schaltegger, 2010). EMA có vai trò quan trọng trong việc cải thiện hiệu suất môi trường và có thể là kênh thông qua đó các công nghệ số, bao gồm công nghệ chuỗi khối, tác động đến kết quả môi trường của doanh nghiệp (Bresciani và cộng sự, 2023; Nguyễn và cộng sự, 2025).
Mặc dù các nghiên cứu trước đã đề cập đến mối quan hệ giữa công nghệ chuỗi khối, EMA và hiệu suất môi trường, nhưng vẫn còn thiếu các nghiên cứu thực nghiệm làm rõ vai trò của năng lực kiểm soát quản lý như một yếu tố điều kiện ảnh hưởng đến hiệu quả của các mối quan hệ này trong bối cảnh DNNVV. Cụ thể, chưa có nhiều nghiên cứu kiểm định liệu năng lực kiểm soát quản lý có làm thay đổi mức độ tác động của công nghệ chuỗi khối đến hiệu suất môi trường cũng như đến việc triển khai kế toán quản trị môi trường. Xuất phát từ khoảng trống đó, nghiên cứu này tập trung phân tích vai trò điều tiết của năng lực kiểm soát quản lý trong mối quan hệ giữa công nghệ chuỗi khối, kế toán quản trị môi trường và hiệu suất môi trường trong các DNNVV, nhằm giải thích sự khác biệt về kết quả môi trường giữa các doanh nghiệp khi áp dụng cùng một công nghệ.
CƠ SỞ LÝ THUYẾT VÀ PHÁT TRIỂN GIẢ THUYẾT
Năng lực kiểm soát quản lý - điều kiện thực thi công nghệ
Trong các nghiên cứu về quản trị và kế toán quản trị, hiệu quả của công nghệ số phụ thuộc đáng kể vào năng lực kiểm soát quản lý của doanh nghiệp. Năng lực kiểm soát quản lý phản ánh khả năng lập kế hoạch, phân bổ nguồn lực, giám sát và đánh giá hiệu suất nhằm bảo đảm các hoạt động phù hợp với mục tiêu tổ chức. Trong bối cảnh triển khai các công nghệ mới, năng lực kiểm soát quản lý giúp doanh nghiệp duy trì kỷ luật vận hành, kiểm soát rủi ro và bảo đảm thông tin được sử dụng nhất quán trong quản trị.
Đối với quản trị môi trường, các hệ thống thông tin và dữ liệu chỉ tạo ra giá trị khi được kiểm soát và tích hợp hiệu quả vào các quy trình quản lý nội bộ. Các nghiên cứu về kế toán và quản trị môi trường cho thấy năng lực kiểm soát là điều kiện quan trọng để doanh nghiệp chuyển hóa thông tin môi trường thành hành động quản trị cụ thể và kết quả môi trường đo lường được (Burritt và Schaltegger, 2010; Bresciani và cộng sự, 2023). Do đó, năng lực kiểm soát quản lý được xem là yếu tố điều kiện quyết định mức độ công nghệ chuỗi khối có thể phát huy tác dụng trong thực tiễn.
Vai trò điều tiết của năng lực kiểm soát quản lý trong mối quan hệ giữa công nghệ chuỗi khối và hiệu suất phát triển bền vững
Mặc dù công nghệ chuỗi khối có tiềm năng nâng cao minh bạch dữ liệu và hỗ trợ quản trị môi trường, các bằng chứng thực nghiệm cho thấy tác động của công nghệ này đến hiệu suất môi trường không đồng nhất giữa các doanh nghiệp (Saberi và cộng sự, 2019; Nguyễn và cộng sự, 2025). Sự khác biệt này hàm ý rằng cần xem xét các điều kiện tổ chức ảnh hưởng đến việc khai thác công nghệ.
Trong các doanh nghiệp có năng lực kiểm soát quản lý cao, công nghệ chuỗi khối có khả năng được tích hợp tốt hơn vào hệ thống quản trị, giúp dữ liệu môi trường được giám sát, đối soát và sử dụng nhất quán trong quá trình ra quyết định. Ngược lại, khi năng lực kiểm soát quản lý thấp, việc triển khai công nghệ có thể mang tính hình thức, làm suy giảm khả năng tạo ra cải thiện thực chất về hiệu suất môi trường. Do đó, năng lực kiểm soát quản lý được kỳ vọng sẽ khuếch đại tác động của công nghệ chuỗi khối đến hiệu suất môi trường. Do đó, giả thuyết H1 được đề xuất như sau:
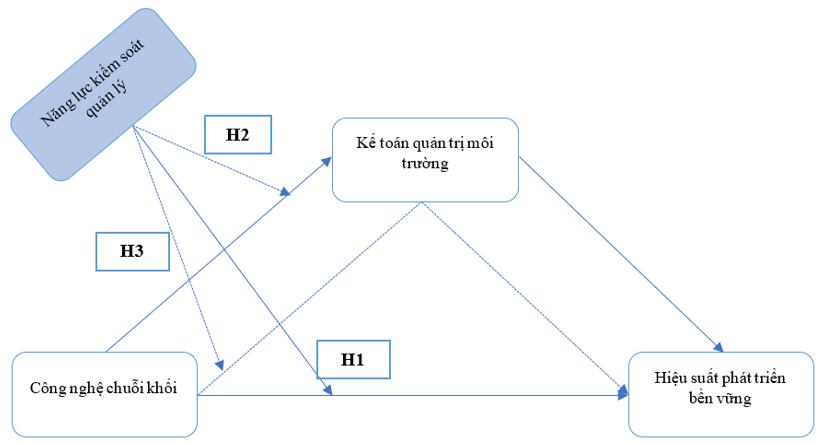
H1: Năng lực kiểm soát quản lý điều tiết mối quan hệ giữa Công nghệ chuỗi khối và Hiệu suất môi trường, theo hướng tác động của Công nghệ chuỗi khối đến Hiệu suất môi trường mạnh hơn khi Năng lực kiểm soát quản lý ở mức cao.
Vai trò điều tiết của năng lực kiểm soát quản lý trong mối quan hệ giữa công nghệ chuỗi khối và kế toán quản trị môi trường
Từ góc độ điều kiện thực thi, mức độ công nghệ chuỗi khối thúc đẩy việc triển khai kế toán quản trị môi trường có thể phụ thuộc vào năng lực kiểm soát quản lý của doanh nghiệp. Công nghệ chuỗi khối tạo ra dữ liệu môi trường minh bạch và đáng tin cậy, nhưng việc dữ liệu này được tích hợp vào hệ thống kế toán quản trị phụ thuộc vào khả năng doanh nghiệp tổ chức, chuẩn hóa và kiểm soát dòng thông tin. Các nghiên cứu về kế toán quản trị môi trường nhấn mạnh rằng hiệu quả của hệ thống kế toán quản trị môi trường gắn chặt với năng lực kiểm soát và điều phối nguồn lực trong tổ chức (Burritt và Schaltegger, 2010; Bresciani và cộng sự, 2023). Do đó, năng lực kiểm soát quản lý có thể làm tăng hoặc làm suy yếu mức độ công nghệ chuỗi khối thúc đẩy kế toán quản trị môi trường. Giả thuyết H2 được đề xuất như sau:
H2: Năng lực kiểm soát quản lý điều tiết mối quan hệ giữa Công nghệ chuỗi khối và Kế toán quản trị môi trường, theo hướng tác động của Công nghệ chuỗi khối đến Kế toán quản trị môi trường mạnh hơn khi Năng lực kiểm soát quản lý ở mức cao.
Vai trò điều tiết của năng lực kiểm soát quản lý trong tác động gián tiếp của công nghệ chuỗi khối đến hiệu suất phát triển bền vững
Kết hợp các lập luận trên cho thấy tác động của công nghệ chuỗi khối đến hiệu suất môi trường không chỉ phụ thuộc vào việc doanh nghiệp có triển khai kế toán quản trị môi trường hay không, mà còn phụ thuộc vào điều kiện kiểm soát quản lý mà doanh nghiệp sở hữu. Khi năng lực kiểm soát quản lý ở mức cao, công nghệ chuỗi khối có khả năng thúc đẩy kế toán quản trị môi trường hiệu quả hơn, từ đó gia tăng tác động gián tiếp đến hiệu suất môi trường. Ngược lại, khi năng lực kiểm soát quản lý ở mức thấp, chuỗi tác động này có thể bị suy yếu.
Lập luận này phù hợp với các nghiên cứu thực nghiệm cho thấy hiệu quả của các công nghệ số và hệ thống kế toán đối với bền vững phụ thuộc vào năng lực quản trị đi kèm (Bresciani và cộng sự, 2023; Nguyễn và cộng sự, 2025). Do đó, năng lực kiểm soát quản lý được kỳ vọng đóng vai trò điều tiết tác động gián tiếp của công nghệ chuỗi khối đến hiệu suất môi trường thông qua kế toán quản trị môi trường. Giả thuyết H2 được đề xuất như sau:
H3: Năng lực kiểm soát quản lý điều tiết tác động gián tiếp của Công nghệ chuỗi khối đến Hiệu suất môi trường thông qua Kế toán quản trị môi trường, theo hướng tác động gián tiếp mạnh hơn khi Năng lực kiểm soát quản lý ở mức cao.
Mô hình nghiên cứu được trình bày tại Hình 1.
Hình 1: Mô hình nghiên cứu
Nguồn: Nhóm tác giả đề xuất, 2025
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng với thiết kế cắt ngang nhằm kiểm định vai trò điều tiết của Năng lực kiểm soát quản lý (MCC) trong mối quan hệ giữa Công nghệ chuỗi khối (BT), Kế toán quản trị môi trường (EMA) và Hiệu suất môi trường (EP).
Nghiên cứu sử dụng thang đo Likert 5 điểm (1- Hoàn toàn không đồng ý; 5- Hoàn toàn đồng ý). Các thang đo được kế thừa từ các nghiên cứu trước và điều chỉnh phù hợp với bối cảnh các DNNVV.
Dữ liệu được thu thập bằng phương pháp lấy mẫu thuận tiện thông qua khảo sát các kế toán viên đang làm việc tại các DNNVV tại TP. Hồ Chí Minh từ tháng 10-12/2025. Tổng cộng 500 bảng khảo sát được phát ra; sau khi loại bỏ các bảng không hợp lệ, 363 quan sát hợp lệ được sử dụng cho phân tích, đạt tỷ lệ phản hồi 72.6%. Mẫu nghiên cứu bao gồm các kế toán viên có trình độ đại học trở lên và thâm niên công tác từ 6 năm trở lên.
Dữ liệu được phân tích bằng SmartPLS. Quy trình phân tích bao gồm: đánh giá mô hình đo lường (độ tin cậy, giá trị hội tụ và giá trị phân biệt); đánh giá mô hình cấu trúc; kiểm định hiệu ứng điều tiết của MCC thông qua các biến tương tác để kiểm định các giả thuyết H1 - H3. Phương pháp bootstrap được sử dụng để ước lượng độ tin cậy thống kê của các hệ số đường dẫn. Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Kết quả phân tích cho thấy tất cả các biến quan sát đều đáp ứng các ngưỡng khuyến nghị. Các biến quan sát đều có hệ số tải ngoài lớn hơn 0.7, cho thấy mức độ đại diện tốt cho khái niệm nghiên cứu. Giá trị Cronbach’s Alpha, Composite Reliability (rho_c) và Composite Reliability (rho_a) của MCC đều vượt ngưỡng 0.7, khẳng định độ tin cậy nội tại của thang đo. Đồng thời, giá trị AVE của MCC lớn hơn 0.5, cho thấy thang đo đạt giá trị hội tụ.
Bảng 1: Kết quả đánh giá độ tin cậy thang đo
|
Cấu trúc |
Độ hội tụ |
Độ tin cậy |
Nguồn |
|||
|
Outer loading |
AVE |
Cronbach’s Alpha |
rho_c |
rho_a |
||
|
Năng lực kiểm soát quản lý |
||||||
|
MCC1: Kế toán viên của đơn vị có kỹ năng thiết lập kế hoạch công việc phù hợp với mục tiêu dài hạn của bạn và của tổ chức. |
0.845 |
0.718 |
0.869 |
0.911 |
0.870 |
Kabeyi (2019)
Fuertes và cộng sự (2020)
Korhonen và cộng sự (2023)
Srinivas (2019) |
|
MCC2: Kế toán viên của đơn vị có khả năng phân bổ nguồn lực cho các hoạt động khác nhau một cách hiệu quả. |
0.861 |
|||||
|
MCC3: Kế toán viên của đơn vị có khả năng đánh giá và giám sát hiệu suất của nhóm và tổ chức một cách hiệu quả |
0.841 |
|||||
|
MCC4: Kế toán viên của đơn vị có kỹ năng lập kế hoạch để ngăn ngừa và giảm thiểu các rủi ro tiềm ẩn trong tương lai |
0.843 |
|||||
Nguồn: Kết quả phân tích
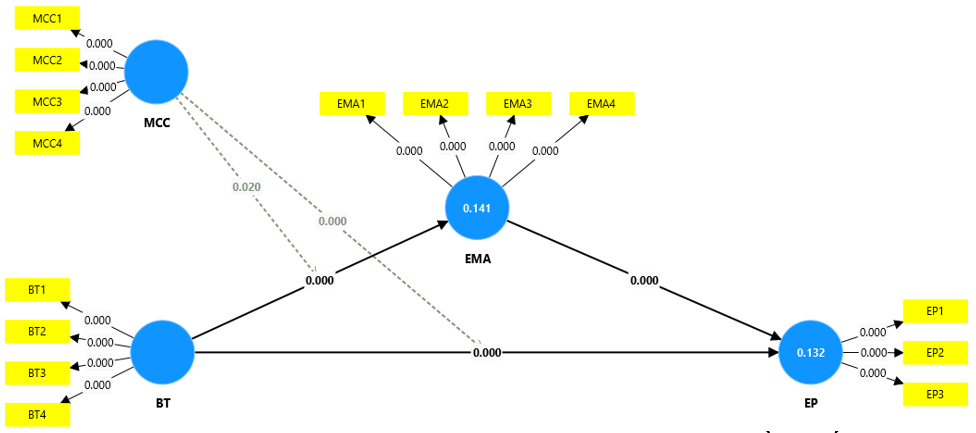
Kết quả đánh giá mô hình cấu trúc cho thấy mô hình nghiên cứu đạt mức phù hợp chấp nhận được với SRMR = 0.069, cho phép tiếp tục kiểm định các mối quan hệ giả thuyết. Hình 2 trình bày mô hình cấu trúc cùng các hệ số đường dẫn và giá trị R² của các biến nội sinh.
Hình 2: Mô hình cấu trúc với vai trò điều tiết của Năng lực kiểm soát quản lý
Nguồn: Kết quả phân tích
Kết quả Bảng 2 cho thấy MCC đóng vai trò điều tiết tích cực trong mối quan hệ giữa Công nghệ chuỗi khối (BT) và Hiệu suất môi trường (EP). Cụ thể, hệ số tương tác MCC × BT → EP mang giá trị dương và có ý nghĩa thống kê (β = 0.194; t-value = 4.107; p-value = 0.000), cho thấy tác động của Công nghệ chuỗi khối đến Hiệu suất môi trường mạnh hơn đáng kể khi Năng lực kiểm soát quản lý ở mức cao. Do đó, chưa đủ điều kiện để bác bỏ H1.
Bảng 2: Kết quả kiểm định vai trò điều tiết của Năng lực kiểm soát quản lý
|
Mối quan hệ |
Hệ số Beta |
STDEV |
95% Confidence interval |
VIF |
t-value |
p-value |
Kết quả |
|
MCC x BT → EP |
0.194 |
0.047 |
[0.102 - 0.288] |
1.047 |
4.107 |
0.000 |
Chưa bác |
|
MCC x BT → EMA |
0.122 |
0.052 |
[0.012 - 0.218] |
1.030 |
2.319 |
0.020 |
Chưa bác |
|
R2 |
R2 EMA = 0.141; R2 EP = 0.132 |
||||||
|
f2 |
f2 BT => EP = 0.041; f2 BT => EMA = 0.111; f2EMA => EP = 0.038 |
||||||
|
Q2 |
Q2 EMA = 0.073; Q2 EP = 0.080 |
||||||
Nguồn: Kết quả phân tích
Bên cạnh đó, kết quả kiểm định cũng cho thấy MCC điều tiết mối quan hệ giữa Công nghệ chuỗi khối (BT) và Kế toán quản trị môi trường (EMA). Hệ số tương tác MCC × BT → EMA có ý nghĩa thống kê (β = 0.122; t-value = 2.319; p-value = 0.020), phản ánh rằng công nghệ chuỗi khối thúc đẩy việc triển khai EMA hiệu quả hơn trong các doanh nghiệp có năng lực kiểm soát quản lý cao. Kết quả chưa đủ điều kiện để bác bỏ H2.
Giá trị R² cho thấy mô hình giải thích được 14,1% phương sai của EMA và 13,2% phương sai của EP, phản ánh mức độ giải thích vừa phải của mô hình trong bối cảnh nghiên cứu DNNVV. Các chỉ số f² cho thấy mức độ tác động nhỏ của các mối quan hệ chính (f²_BT → EP = 0.041; f²_BT → EMA = 0.111; f²_EMA → EP = 0.038). Đồng thời, các giá trị Q² đều dương (Q²_EMA = 0.073; Q²_EP = 0.080), cho thấy mô hình có khả năng dự báo.
Để kiểm định tác động gián tiếp có điều kiện, nghiên cứu tiến hành phân tích moderated mediation; kết quả được trình bày trong Bảng 3.
Bảng 3: Tác động gián tiếp có điều kiện
|
Tác động gián tiếp |
Hệ số Beta |
STDEV |
95% Confidence interval |
t-value |
p-value |
Kết quả |
|
Khi MCC ở mức độ cao (+1 SD) |
0.063 |
0.021 |
[0.029-0.114] |
3.036 |
0.002 |
Chưa bác |
|
Khi MCC ở mức trung bình (mean) |
0.044 |
0.014 |
[0.021-0.079] |
3.068 |
0.002 |
Chưa bác |
|
Khi MCC ở mức độ thấp (-1 SD) |
0.025 |
0.014 |
[0.004-0.059] |
1.847 |
0.065 |
Bác bỏ |
Nguồn: Kết quả phân tích
Kết quả cho thấy tác động gián tiếp của Công nghệ chuỗi khối đến Hiệu suất môi trường thông qua EMA chỉ có ý nghĩa thống kê khi MCC ở mức trung bình và cao. Cụ thể, khi MCC ở mức cao (+1 SD), tác động gián tiếp đạt β = 0.063 (t-value = 3.036; p-value = 0.002); khi MCC ở mức trung bình, tác động này vẫn có ý nghĩa (β = 0.044; t-value = 3.068; p-value = 0.002). Ngược lại, khi MCC ở mức thấp (-1 SD), tác động gián tiếp trở nên không có ý nghĩa thống kê (p-value = 0.065).
Những kết quả này khẳng định rằng Năng lực kiểm soát quản lý không chỉ điều tiết các tác động trực tiếp mà còn điều tiết toàn bộ chuỗi tác động gián tiếp từ Công nghệ chuỗi khối đến Hiệu suất môi trường thông qua Kế toán quản trị môi trường. Do đó, chưa đủ điều kiện để bác bỏ H3.
HÀM Ý CHÍNH SÁCH
Kết quả nghiên cứu mang lại một số hàm ý quan trọng cho chính sách và thực tiễn quản trị tại các DNNVV, đặc biệt liên quan đến năng lực kiểm soát quản lý trong bối cảnh triển khai công nghệ chuỗi khối.
Thứ nhất, nghiên cứu cho thấy việc ứng dụng công nghệ chuỗi khối chỉ tạo ra hiệu quả môi trường rõ rệt khi doanh nghiệp sở hữu năng lực kiểm soát quản lý phù hợp. Do đó, các chính sách thúc đẩy chuyển đổi số và phát triển bền vững tại các DNNVV không nên chỉ tập trung vào hỗ trợ công nghệ, mà cần song song chú trọng nâng cao năng lực kiểm soát quản lý nội bộ, bao gồm lập kế hoạch, giám sát và đánh giá hiệu suất.
Thứ hai, kết quả điều tiết chỉ ra rằng năng lực kiểm soát quản lý đóng vai trò quan trọng trong việc giúp doanh nghiệp khai thác và tích hợp dữ liệu từ công nghệ chuỗi khối vào hệ thống kế toán quản trị môi trường. Vì vậy, các chương trình hỗ trợ DNNVV nên ưu tiên đào tạo kỹ năng kiểm soát, chuẩn hóa quy trình quản trị và tăng cường năng lực sử dụng thông tin kế toán - môi trường trong ra quyết định, thay vì chỉ khuyến khích áp dụng công nghệ một cách đơn lẻ.
Thứ ba, ở cấp độ thực tiễn quản trị, nghiên cứu gợi ý rằng các DNNVV cần xem MCC như một năng lực nền tảng giúp bảo đảm công nghệ chuỗi khối được triển khai có định hướng và mang lại kết quả môi trường bền vững. Điều này hàm ý rằng đầu tư vào công nghệ cần đi kèm với đầu tư vào năng lực quản trị và kiểm soát, nhằm tránh tình trạng áp dụng công nghệ mang tính hình thức nhưng không tạo ra giá trị thực chất.
Tài liệu tham khảo:
1. Bresciani, S., Rehman, S. U., Giovando, G., & Alam, G. M. (2023). The role of environmental management accounting and environmental knowledge management practices influence on environmental performance: Mediated-moderated model. Journal of Knowledge Management, 27(4), 896-918.
2. Burritt, R. L., & Schaltegger, S. (2010). Sustainability accounting and reporting: Fad or trend? Accounting, Auditing & Accountability Journal, 23(7), 829-846.
3. Fuertes, G., Alfaro, M., Vargas, M., Gutierrez, S., Ternero, R., & Sabattin, J. (2020). Conceptual framework for the strategic management: A literature review—Descriptive. Journal of Engineering, 2020, Article 6253013.
4. Kabeyi, M. J. B. (2019). Organizational strategic planning, implementation and evaluation with analysis of challenges and benefits for profit and nonprofit organizations. International Journal of Applied Research and Studies, 8(11), 27-32.
5. Kouhizadeh, M., Saberi, S., & Sarkis, J. (2021). Blockchain technology and the circular economy: Implications for sustainability. Resources, Conservation & Recycling, 164, 105049.
6. Nguyen, N. M., Afifa, M. A., & Bui, D. V. (2025). Blockchain technology and sustainable performance: Moderated-mediating model with management accounting system and digital transformation. Environment, Development and Sustainability. Advance online publication.
7. Saberi, S., Kouhizadeh, M., Sarkis, J., & Shen, L. (2019). Blockchain technology and its relationships to sustainable supply chain management. International Journal of Production Research, 57(7), 2117-2135.
8. Sutopo, W., Hisjam, M., Yuniaristanto, Y., & Supartono, W. (2023). Digital transformation and sustainability: A systematic literature review. Sustainability, 15(4), 3456.
9. Thanasi-Boçe, M., & Hoxha, J. (2025). Blockchain for sustainable development: A systematic review. Sustainability, 17(11), 4848.
| Ngày nhận bài: 11/12/2025; Ngày hoàn thiện biên tập: 20/1/2026; Ngày duyệt đăng: 23/1/2026 |
Tin liên quan


Các tin khác

Chuyển đổi số trong các trường đại học công lập: Thực trạng và giải pháp

Từ tập trung định chế đến khơi thông nguồn vốn qua trung tâm tài chính quốc tế: Hàm ý cho Việt Nam

Đề xuất mô hình mở rộng TPB về ý định chia sẻ tri thức trên nền tảng số của giảng viên đại học

Giải pháp nâng cao hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại Việt Nam hiện nay

Sự thích ứng của người tiêu dùng thương mại điện tử trong bối cảnh toàn cầu hóa: Nghiên cứu tại Thái Nguyên

Các yếu tố tác động đến ý định tẩy chay thương hiệu thời trang nhanh của Gen Z tại TP. Hồ Chí Minh

Tác động ngưỡng quy mô đến mối quan hệ giữa đòn bẩy tài chính và hiệu quả hoạt động: Bằng chứng từ các ngân hàng niêm yết tại Việt Nam

Đề xuất mô hình tác động của dịch vụ logistics đến phát triển du lịch tại TP. Hồ Chí Minh

Đổi mới sáng tạo vùng: Từ lý luận đến thực tiễn phát triển


