


Các nhân tố tác động đến việc áp dụng kế toán quản trị môi trường tại các doanh nghiệp sản xuất ở TP. Hồ Chí Minh
Lê Thị Diệu Linh
Trường Đại học Thủ Dầu Một
Email: [email protected]
Tóm tắt
Nghiên cứu nhằm xác định các nhân tố và mức độ ảnh hưởng của từng nhân tố đến việc áp dụng kế toán quản trị môi trường (EMA) tại các doanh nghiệp sản xuất trên địa bàn TP. Hồ Chí Minh. Phương pháp nghiên cứu hỗn hợp được sử dụng, kết hợp phân tích định tính và định lượng với dữ liệu khảo sát. Kết quả nghiên cứu cho thấy, việc áp dụng EMA chịu tác động của 6 nhân tố, bao gồm: Đặc điểm doanh nghiệp, Năng lực kế toán viên, Nhận thức của nhà quản lý, Áp lực từ các bên liên quan, Nền tảng hỗ trợ và Chi phí tổ chức EMA. Trong đó, Chi phí là yếu tố có tác động ngược chiều và mạnh nhất. Trên cơ sở đó, nghiên cứu đề xuất một số hàm ý nhằm thúc đẩy việc áp dụng EMA, góp phần nâng cao hiệu quả quản trị và hướng đến phát triển bền vững tại doanh nghiệp.
Từ khóa: Kế toán quản trị môi trường, TP. Hồ Chí Minh, doanh nghiệp sản xuất
Abstract
This study aims to identify the factors and assess the extent of their influence on the adoption of EMA among manufacturing firms in Ho Chi Minh City. A mixed-methods approach was employed, combining qualitative and quantitative analyses using survey data. The findings indicate that EMA adoption is influenced by six key factors, including firm characteristics, accountants’ competence, managers’ awareness, stakeholder pressure, supporting infrastructure, and the cost of implementing EMA. Among these, cost is identified as the most significant factor with a negative impact. Based on these results, the study proposes several implications to promote the adoption of EMA, thereby enhancing managerial effectiveness and contributing to sustainable development within enterprises.
Key words: Environmental management accounting, Ho Chi Minh City, manufacturing enterprises
GIỚI THIỆU
Sau khi hợp nhất với Bình Dương và Bà Rịa - Vũng Tàu vào năm 2025, TP. Hồ Chí Minh trở thành trung tâm công nghiệp quy mô lớn với mật độ doanh nghiệp sản xuất cao, kéo theo áp lực đáng kể về quản lý tài nguyên và môi trường. Giai đoạn 2021-2024, khu vực này duy trì vai trò động lực tăng trưởng công nghiệp, với chỉ số sản xuất (IIP) phục hồi mạnh, điển hình năm 2022 TP. Hồ Chí Minh đạt 112,6% và Bình Dương (cũ) đạt 108,5%, cao hơn mức bình quân cả nước (Cục Thống Kê, 2025). Trong bối cảnh đó, yêu cầu tích hợp yếu tố môi trường vào hoạt động quản trị doanh nghiệp trở nên cấp thiết.
Kế toán quản trị môi trường (EMA) được xem là công cụ hữu hiệu giúp doanh nghiệp kiểm soát chi phí và giảm thiểu tác động môi trường. Tuy nhiên, thực tiễn cho thấy mức độ áp dụng EMA tại các doanh nghiệp sản xuất ở Việt Nam vẫn còn hạn chế.
Xuất phát từ thực tiễn trên, nghiên cứu này tập trung phân tích các nhân tố ảnh hưởng đến việc áp dụng EMA tại các doanh nghiệp sản xuất trên địa bàn TP. Hồ Chí Minh, nhằm cung cấp bằng chứng thực nghiệm và đề xuất hàm ý quản trị, góp phần thúc đẩy áp dụng EMA và hướng tới phát triển bền vững.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Đặc điểm doanh nghiệp
Theo Lý thuyết dự phòng (Contingency Theory), không có một hệ thống kế toán tối ưu cho mọi doanh nghiệp; hiệu quả của hệ thống phụ thuộc vào mức độ phù hợp với các điều kiện như quy mô, công nghệ, chiến lược và môi trường hoạt động (Aliu, 2025). Thực nghiệm cho thấy, doanh nghiệp quy mô lớn có nhiều điều kiện triển khai EMA hơn doanh nghiệp nhỏ và vừa; các ngành nhạy cảm với môi trường và doanh nghiệp tại các nền kinh tế đang phát triển chịu áp lực áp dụng EMA cao hơn nhằm kiểm soát chi phí, nâng cao tính hợp pháp và uy tín (Doorasamy, 2016; Alwan & Maelah, 2024). Điều này khẳng định quy mô, ngành nghề và loại hình sở hữu là những nhân tố quan trọng ảnh hưởng đến mức độ áp dụng EMA trong doanh nghiệp sản xuất.
Chi phí cho việc tổ chức EMA
Lý thuyết phân tích lợi ích - chi phí (Cost-Benefit Analysis - CBA) cho rằng, việc áp dụng một hệ thống cần được cân nhắc giữa lợi ích thu được và chi phí thực hiện (Ward, 2019). Trong kế toán, lợi ích của thông tin cần tương xứng với chi phí thu thập, xử lý và phân tích (Nguyen Quynh Trang, 2020). Thực tế, nhiều doanh nghiệp chưa áp dụng EMA do chi phí triển khai được đánh giá cao, trong khi lợi ích ngắn hạn chưa rõ ràng (Doorasamy, 2016). Bên cạnh đó, chi phí môi trường thường bị ẩn trong chi phí chung, làm giảm khả năng nhận diện lợi ích kinh tế của EMA. Vì vậy, chi phí tổ chức EMA là nhân tố quan trọng, được kỳ vọng tác động tiêu cực đến mức độ áp dụng EMA trong doanh nghiệp sản xuất.
Năng lực của kế toán viên
Theo lý thuyết nguồn lực doanh nghiệp (Resource-Based View), lợi thế cạnh tranh bền vững được hình thành từ việc sở hữu và khai thác hiệu quả các nguồn lực nội tại của doanh nghiệp (Wernerfelt, 1984). Trong đó, năng lực đội ngũ kế toán là nguồn lực quan trọng quyết định việc triển khai EMA thông qua khả năng cung cấp thông tin phục vụ quản trị (Alwan & Maelah, 2024). Kế toán viên cần được đào tạo và cập nhật kiến thức về kế toán môi trường để thu thập, phân tích chính xác thông tin môi trường (Yusoh và Mat, 2020), đồng thời có năng lực phối hợp liên ngành nhằm nâng cao hiệu quả triển khai EMA (Gunarathne và Lee, 2021).
Nhận thức của nhà quản lý
Theo Lý thuyết xã hội học (Social Theory), hệ thống kế toán quản trị chịu tác động của bối cảnh xã hội, thể chế và các mối quan hệ trong doanh nghiệp (Harrington, 2005). Trong bối cảnh đó, nhận thức và thái độ của nhà quản trị có vai trò quyết định đối với việc triển khai EMA, bởi chúng định hướng phản ứng của doanh nghiệp trước các áp lực từ các bên liên quan và thúc đẩy tích hợp yếu tố môi trường vào quản trị (Razak và cộng sự, 2020; Mukwarami và cộng sự, 2023).
Áp lực các bên liên quan
Theo Lý thuyết thể chế (Institutional Theory), doanh nghiệp điều chỉnh hệ thống quản lý nhằm đáp ứng các áp lực từ môi trường pháp lý, xã hội và nghề nghiệp để đạt được tính hợp pháp (Powell và DiMaggio, 2023). Trong áp dụng EMA, các áp lực này thúc đẩy doanh nghiệp tuân thủ quy định, tiếp thu thông lệ và chuẩn mực nghề nghiệp. Thực nghiệm cho thấy áp lực từ các bên liên quan như chính phủ, cổ đông, khách hàng và cộng đồng có tác động tích cực đến việc vận dụng EMA trong doanh nghiệp (Nga Doan Thanh và cộng sự, 2023).
Nền tảng hỗ trợ triển khai EMA
Theo Lý thuyết thể chế (Institutional Theory), doanh nghiệp điều chỉnh hệ thống quản lý để đáp ứng các áp lực từ môi trường pháp lý, xã hội và nghề nghiệp nhằm đạt được tính hợp pháp (Powell và DiMaggio, 2023). Trong triển khai EMA, hệ thống thông tin kế toán, nguồn lực tài chính và chuyên gia kỹ thuật là những điều kiện quan trọng giúp doanh nghiệp đo lường và phân bổ chi phí môi trường hiệu quả (Olayiwola và Adebisi, 2024). Đồng thời, các khung hướng dẫn, quy định pháp lý và hoạt động đào tạo góp phần tạo nền tảng thuận lợi cho việc áp dụng EMA (Alnaim và Metwally, 2024).
Mô hình và giả thuyết nghiên cứu
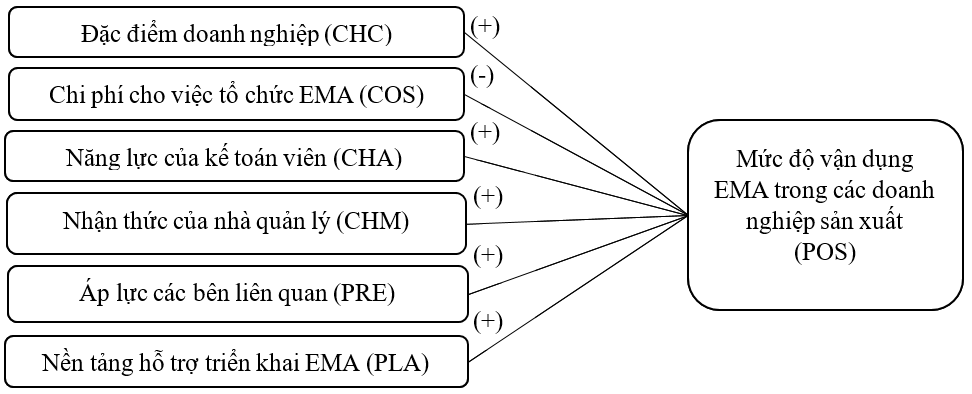
Dựa vào các lý thuyết nền tảng và những nghiên cứu trước đây, tác giả đề xuất mô hình các nhân tố tác động đến việc vận dụng EMA trong doanh nghiệp như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
Các giả thuyết nghiên cứu được đề xuất như sau:
H1: Đặc điểm doanh nghiệp có tác động cùng chiều với Mức độ vận dụng EMA trong doanh nghiệp sản xuất tại TP. Hồ Chí Minh.
H2: Chi phí cho việc tổ chức EMA có tác động ngược chiều với Mức độ vận dụng EMA trong doanh nghiệp sản xuất tại TP. Hồ Chí Minh.
H3: Năng lực của kế toán viên có tác động cùng chiều với Mức độ vận dụng EMA trong doanh nghiệp sản xuất tại TP. Hồ Chí Minh.
H4: Nhận thức của nhà quản lý có tác động cùng chiều với Mức độ vận dụng EMA trong doanh nghiệp sản xuất tại TP. Hồ Chí Minh.
H5: Áp lực các bên liên quan có tác động cùng chiều với Mức độ vận dụng EMA trong doanh nghiệp sản xuất tại TP. Hồ Chí Minh.
H6: Nền tảng hỗ trợ triển khai EMA có tác động cùng chiều với Mức độ vận dụng EMA trong doanh nghiệp sản xuất tại TP. Hồ Chí Minh.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu áp dụng phương pháp nghiên cứu hỗn hợp, quá trình nghiên cứu bao gồm 2 bước chính: (1) nghiên cứu tổng quát bằng phương pháp định tính và (2) nghiên cứu chi tiết bằng phương pháp định lượng.
Với phương pháp nghiên cứu định tính, tác giả dựa vào các nghiên cứu trước và lý thuyết nền để tiến hành xây dựng thang đo. Các thang đo này được điều chỉnh, bổ sung cho phù hợp với đặc điểm thực tế của các doanh nghiệp sản xuất ở TP. Hồ Chí Minh. Tác giả sử dụng phương pháp định lượng trong quá trình tổng hợp các biến quan sát của cùng một nhóm nhân tố cũng như mối quan hệ giữa mỗi nhóm nhân tố ảnh hưởng đến Mức độ vận dụng EMA trong các doanh nghiệp sản xuất ở TP. Hồ Chí Minh.
Thang đo được đánh giá bằng Cronbach’s Alpha (≥ 0,6) và tương quan biến - tổng (≥ 0,3). Phân tích EFA được thực hiện với điều kiện KMO > 0,5, Sig. < 0,05 và factor loading > 0,5. Phân tích tương quan Pearson và hồi quy được sử dụng để kiểm định mối quan hệ giữa các biến.
KẾT QUẢ NGHIÊN CỨU
Kết quả kiểm định độ tin cậy thang đo bằng hệ số Cronbach’s Alpha cho thấy, các thang đo đều đạt yêu cầu với giá trị > 0,6; đồng thời, các biến quan sát đều có hệ số tương quan biến - tổng > 0,3. Do đó, các thang đo được sử dụng trong các bước phân tích tiếp theo.
Phân tích nhân tố khám phá (EFA) cho thấy, dữ liệu phù hợp để phân tích với hệ số KMO đạt 0,946 và kiểm định Bartlett có ý nghĩa thống kê (Sig. = 0,000). Kết quả EFA cũng cho thấy, các biến quan sát đều có hệ số tải nhân tố > 0,5 và được phân nhóm rõ ràng, đảm bảo giá trị hội tụ và phân biệt của thang đo.
Kết quả phân tích tương quan Pearson tại Bảng 1 cho thấy, các biến độc lập đều có mối tương quan có ý nghĩa thống kê với biến phụ thuộc (Sig. < 0,05), cho thấy các biến đủ điều kiện đưa vào mô hình hồi quy.
Bảng 1: Kết quả kiểm định tương quan Pearson
|
| POS | CHC | COS | ACC | MAN | PRE | PLA | |
|---|---|---|---|---|---|---|---|---|
| POS | Hệ số tương quan Pearson | 1 | 0,567 | -0,642 | 0,646 | 00,654 | ,620 | 0,559 |
| Giá trị Sig. |
| 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | |
| Số quan sát | 285 | 285 | 285 | 285 | 285 | 285 | 285 | |
| CHC | Hệ số tương quan Pearson | 0,567 | 1 | -0,399 | 0,455 | 0,535 | 0,424 | 0,429 |
| Giá trị Sig. | 0,000 |
| 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | |
| Số quan sát | 285 | 285 | 285 | 285 | 285 | 285 | 285 | |
| COS | Hệ số tương quan Pearson | -0,642 | -0,399 | 1 | -0,569 | -0,529 | -0,526 | -0,461 |
| Giá trị Sig. | 0,000 | 0,000 |
| 0,000 | 0,000 | 0,000 | 0,000 | |
| Số quan sát | 285 | 285 | 285 | 285 | 285 | 285 | 285 | |
| ACC | Hệ số tương quan Pearson | 0,646 | 0,455 | -0,569 | 1 | 0,587 | 0,610 | 0,552 |
| Giá trị Sig. | 0,000 | 0,000 | 0,000 |
| 0,000 | 0,000 | 0,000 | |
| Số quan sát | 285 | 285 | 285 | 285 | 285 | 285 | 285 | |
| MAN | Hệ số tương quan Pearson | 0,654 | 0,535 | -0,529 | 0,587 | 1 | 0,515 | 0,533 |
| Giá trị Sig. | 0,000 | 0,000 | 0,000 | 0,000 |
| 0,000 | 0,000 | |
| Số quan sát | 285 | 285 | 285 | 285 | 285 | 285 | 285 | |
| PRE | Hệ số tương quan Pearson | 0,620 | 0,424 | -0,526 | 0,610 | 0,515 | 1 | 0,510 |
| Giá trị Sig. | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 |
| 0,000 | |
| Số quan sát | 285 | 285 | 285 | 285 | 285 | 285 | 285 | |
| PLA | Hệ số tương quan Pearson | 0,559 | 0,429 | -0,461 | 0,552 | 0,533 | 0,510 | 1 |
| Giá trị Sig. | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 |
| |
| Số quan sát | 285 | 285 | 285 | 285 | 285 | 285 | 285 | |
Nguồn: Xử lý từ SPSS
Kết quả phân tích hồi quy (Bảng 2) cho thấy, mô hình nghiên cứu có ý nghĩa thống kê và các nhân tố đều có ảnh hưởng đến Mức độ áp dụng EMA tại các doanh nghiệp sản xuất ở TP. Hồ Chí Minh (POS). Cụ thể, Chi phí tổ chức EMA (COS) có tác động ngược chiều và mạnh nhất (Beta = -0,246), trong khi các nhân tố còn lại gồm: Đặc điểm doanh nghiệp (CHC), Năng lực kế toán viên (ACC), Nhận thức nhà quản lý (MAN), Áp lực các bên liên quan (PRE) và Nền tảng hỗ trợ triển khai EMA (PLA) đều có tác động cùng chiều với mức độ khác nhau.
Phương trình hồi quy được xác định như sau:
POS = 0,182*CHC - 0,230*COS + 0,153*ACC + 0,181*MAN + 0,155*PRE + 0,082*PLA
Bảng 2: Kết quả mô hình hồi quy
| Mô hình | Hệ số hồi quy chưa chuẩn hóa | Hệ số hồi quy chuẩn hóa | t | Sig. | Thống kê đa cộng tuyến | ||||
| B | Sai số chuẩn | Beta |
|
| Độ chấp nhận | VIF | |||
| 1 | Hằng số | 1,422 | 0,272 |
| 5,232 | 0,000 |
|
| |
| CHC | 0,182 | 0,044 | 0,181 | 4,115 | 0,000 | 0,661 | 1,513 | ||
| COS | -0,230 | 0,044 | -0,246 | -5,249 | 0,000 | 0,581 | 1,720 | ||
| ACC | 0,153 | 0,053 | 0,150 | 2,863 | 0,005 | 0,464 | 2,154 | ||
| MAN | 0,181 | 0,045 | 0,203 | 4,027 | 0,000 | 0,503 | 1,988 | ||
| PRE | 0,155 | 0,043 | 0,173 | 3,571 | 0,000 | 0,539 | 1,854 | ||
| PLA | 0,082 | 0,043 | 0,089 | 1,914 | 0,049 | 0,590 | 1,696 | ||
Nguồn: Xử lý từ SPSS
THẢO LUẬN
Kết quả nghiên cứu chỉ ra rằng, Đặc điểm của các doanh nghiệp sản xuất ở TP. Hồ Chí Minh tương thích với mức độ vận dụng EMA theo hướng những doanh nghiệp có nhóm ngành nhạy cảm với môi trường, quy mô doanh nghiệp lớn, có vốn tư nhân và đạt giấy chứng nhận về môi trường sẽ thúc đẩy việc áp dụng EMA tại doanh nghiệp.
Chi phí cho việc tổ chức EMA của các doanh nghiệp sản xuất ở TP. Hồ Chí Minh tương thích với Mức độ vận dụng EMA theo hướng chi phí đầu tư công nghệ, tư vấn và phục vụ đào tạo cho nhân viên càng cao thì thì khả năng vận dụng EMA càng thấp.
Năng lực của kế toán viên tương thích với Mức độ vận dụng EMA theo hướng những kế toán viên có trình độ cao, hiểu rõ chế độ kế toán, có kinh nghiệm thực tế và nhận thức cao về vấn đế môi trường càng cao thì mức độ vận dụng EMA càng cao.
Nhận thức của nhà quản lý tương thích với Mức độ vận dụng EMA theo hướng nhà quản lý có trình độ cao, quan tâm đến hoạt động kế toán, có sử dụng thông tin kế toán để đưa ra các quyết định liên quan đến môi trường, chấp nhận bỏ ra chi phí để vận dụng EMA, hiểu biết, có nhu cầu sử dụng và đánh giá cao công cụ kỹ thuật EMA càng cao thì mức độ vận dụng EMA càng cao.
Bên cạnh đó, Áp lực từ các bên như chính phủ, xã hội, nhà cung cấp và khách hàng càng cao thì Mức độ vận dụng EMA tại các doanh nghiệp sản xuất tại TP. Hồ Chí Minh càng cao.
Nền tảng hỗ trợ triển khai EMA tương thích với Mức độ vận dụng EMA theo hướng có hướng dẫn thực hiện EMA, chuyển đổi số và có chiến lược môi trường tích cực càng cao thì mức độ vận dụng EMA càng cao.
Như vậy, các giả thuyết H1 - H6 đều được cấp nhận.
KẾT LUẬN
Nghiên cứu khẳng định, việc áp dụng EMA đóng vai trò quan trọng. Đây được xem là một công cụ quản trị hiệu quả, giúp các nhà quản trị đưa ra các quyết định chuẩn xác hơn. Nghiên cứu cũng xác định các nhân tố tác động đến Mức độ vận dụng EMA trong các doanh nghiệp sản xuất tại TP. Hồ Chí Minh bao gồm: Đặc điểm doanh nghiệp, Năng lực của kế toán viên, Nhận thức của nhà quản lý, Áp lực các bên liên quan, Nền tảng hỗ trợ triển khai EMA và Chi phí cho việc tổ chức EMA.
Từ đó, tác giả đề xuất một số hàm ý chính sách nhằm nâng cao mức độ vận dụng EMA trong các doanh nghiệp sản xuất tại TP. Hồ Chí Minh như sau:
Thứ nhất, hoàn thiện khung chính sách và quy định thúc đẩy áp dụng EMA. Kết quả nghiên cứu cho thấy, áp lực từ các bên liên quan, đặc biệt là nhà nước, có tác động tích cực đến việc áp dụng EMA. Do đó, các cơ quan quản lý cần từng bước tích hợp EMA vào hệ thống chính sách môi trường và kế toán thông qua các hướng dẫn và khuyến nghị phù hợp, thay vì áp dụng ngay các quy định mang tính bắt buộc, nhằm tạo điều kiện cho doanh nghiệp thích nghi.
Thứ hai, xây dựng các chính sách hỗ trợ tài chính nhằm giảm chi phí tổ chức EMA cho doanh nghiệp. Chi phí là yếu tố cản trở lớn nhất đối với việc áp dụng EMA. Vì vậy, cần có các chính sách hỗ trợ như ưu đãi thuế, hỗ trợ chi phí đào tạo, tư vấn và đầu tư công nghệ, đặc biệt đối với doanh nghiệp nhỏ và vừa, nhằm khuyến khích doanh nghiệp chủ động triển khai EMA.
Thứ ba, đẩy mạnh chính sách đào tạo và phát triển nguồn nhân lực kế toán gắn với EMA. Năng lực kế toán viên có ảnh hưởng tích cực đến việc áp dụng EMA. Do đó, cần tăng cường đào tạo và bồi dưỡng chuyên môn về kế toán quản trị môi trường, đồng thời tích hợp nội dung EMA vào chương trình đào tạo kế toán - kiểm toán, nhằm nâng cao khả năng áp dụng trong thực tiễn.
Thứ tư, nâng cao nhận thức của đội ngũ nhà quản lý doanh nghiệp về vai trò của EMA. Nhận thức của nhà quản lý là yếu tố quan trọng thúc đẩy việc triển khai EMA. Vì vậy, cần đẩy mạnh các hoạt động truyền thông, hội thảo và chia sẻ kinh nghiệm nhằm giúp nhà quản lý hiểu rõ lợi ích của EMA và chủ động áp dụng trong doanh nghiệp.
Thứ năm, tăng cường vai trò của các nền tảng hỗ trợ và chuyển đổi số trong triển khai EMA. Nền tảng hỗ trợ có tác động tích cực đến việc áp dụng EMA. Do đó, cần phát triển các công cụ, tài liệu hướng dẫn và nền tảng số phù hợp, đồng thời thúc đẩy chuyển đổi số trong kế toán và quản lý môi trường nhằm nâng cao hiệu quả triển khai.
Tài liệu tham khảo:
1. Aliu, M. B. (2025). Contingency theory in accounting research: Its application and relevance. International Journal of Research and Innovation in Social Science, 9(14). https://dx.doi.org/10.47772/IJRISS.2025.914MG0066.
2. Alnaim, M., & Metwally, A. B. M. (2024). Institutional pressures and environmental management accounting adoption: Do environmental strategy matter? Sustainability, 16(7), 3020. https://doi.org/10.3390/su16073020.
3. Alwan, A. R., & Maelah, R. (2024). Systematic review of environmental uncertainty, environmental management accounting and sustainable performance. Journal of Ecohumanism, 3(7), 3262-3270. https://doi.org/10.62754/joe.v3i7.4453.
4. Austin Harrington (2005). Modern Social Theory: An Introduction. Oxford University Press.
5. Birger Wernerfelt (1984). A Resource-Based View of the Firm. Strategic Management Journal, 5 (2), 171-180. https://doi.org/10.1002/smj.4250050207
6. Cục Thống Kê (2025). Niên giám thống kê 2024. Nxb Thống kê.
7. Doan, T. N., Nguyen, T. A., Vu, H. L., Nguyen, H. A., Dam, H. A., & Nguyen, T. S. (2023). Factors affecting the application of environment management accounting: Evidence from manufacturing enterprises. Corporate & Business Strategy Review, 4(4), 144–155. https://doi.org/10.22495/cbsrv4i4art13.
8. Doorasamy, M. (2016). Theoretical developments in environmental management accounting and the role and importance of MFCA. Foundations of Management, 7(1), 235-252. https://doi.org/10.1515/fman-2015-0024.
9. Gunarathne, N., & Lee, K.-H. (2021). Corporate cleaner production strategy development and environmental management accounting: A contingency theory perspective. Journal of Cleaner Production, 308, 127402. https://doi.org/10.1016/j.jclepro.2021.127402.
10. Harrington, A. (2005). Modern social theory: An introduction. Oxford University Press.
11. Hikmat A. Alrawi1 and Suja Sarah Thomas (2007). Application of Contingency Theory of Accounting Information to The Uae Banking Sector. Asian Academy of Management Journal, 12 (2), 33-55.
12. Mohammed Bashar Aliu (2025). Contingency Theory in Accounting Research: Its Application and Relevance. International Journal of Research and Innovation in Social Science (Ijriss). No. 2454-6186. Volume IX Issue XIV April 2025. DOI: https://dx.doi.org/10.47772/IJRISS.2025.914MG0066
13. Mukwarami, S., Nkwaira, C., & van der Poll, H. M. (2023). Environmental management accounting implementation challenges and supply chain management in emerging economies’ manufacturing sector. Sustainability, 15(2), 1061. https://doi.org/10.3390/su15021061.
14. Nguyen Quynh Trang (2020). The Effect of Accounting Information Quality On the Decision - Making Process of Vietnamese Enterprises. Journal of Trade Science, 8 (3),18-32.
15. Olayiwola, J. A., & Adebisi, A. M. (2024). Environmental management accounting and operating performance of listed oil companies: A longitudinal study in an emerging economy. Management of Sustainable Development, 16(2), 38-58. https://doi.org/10.54989/msd-2024-0014.
16. Powell, W. W., & DiMaggio, P. J. (2023). The iron cage redux: Looking back and forward. Organization Theory, 4, 1–24. https://doi.org/10.1177/26317877231221550.
Razak, F. N. A., Ramli, A., & Rasit, Z. A. (2020). Organisation isomorphism as determinants of environmental management accounting practices in Malaysian 17. public listed companies. Humanities and Social Sciences Letters, 8(1), 110-122. https://doi.org/10.18488/journal.73.2020.81.110.122.
18. Walter W. Powell and Paul J. DiMaggio (2023). The Iron Cage Redux: Looking Back and Forward. Organization Theory, 4, 1-24. DOI: 10.1177/26317877231221550
19. Ward, W. A. (2019). Cost-benefit analysis theory versus practice at the World Bank 1960 to 2015. Society for Benefit-Cost Analysis. https://doi.org/10.1017/bca.2019.3.
20. Wernerfelt, B. (1984). A resource-based view of the firm. Strategic Management Journal, 5(2), 171–180.
21. William A. Ward (2019). Cost-Benefit Analysis Theory versus Practice at the World Bank 1960 to 2015. Society for Benefit-Cost Analysis. doi:10.1017/bca.2019.3
22. Yusoh, N. N. A. M., & Mat, T. Z. T. (2020). Environmental management accounting adoption barriers among Malaysian hotel companies. International Journal of Financial Research, 11(3), 31-42. https://doi.org/10.5430/ijfr.v11n3p31.
| Ngày nhận bài: 12/5/2026; Ngày hoàn thiện biên tập: 28/7/2026; Ngày duyệt đăng: 6/8/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của marketing mạng xã hội đến ý định lựa chọn hãng hàng không của hành khách tại Việt Nam

Kết nối các chỉ tiêu đo lường kinh tế số với tăng trưởng xanh ở Việt Nam: Thực trạng và đề xuất

Ứng dụng học máy trong dự báo giá sản phẩm: Nghiên cứu đối với ngành chăm sóc sắc đẹp và cá nhân trên Titok Shop, Việt Nam

Nhận diện rủi ro thuế từ phương thức chia nhỏ quỹ lương bằng tiền mặt tại các doanh nghiệp Việt Nam

Điểm nghẽn trong đào tạo nguồn nhân lực tại doanh nghiệp lữ hành: Tiếp cận từ chuyển giao kết quả đào tạo

Phát triển du lịch tại làng rau Trà Quế, TP. Đà Nẵng trong bối cảnh hiện nay

Tác động của gợi ý thuật toán đến hành vi mua sắm bốc đồng thông qua cảm xúc người tiêu dùng trên nền tảng thương mại điện tử

Nghiên cứu tác động của thương mại dịch vụ số đến cường độ năng lượng: Phân tích thực nghiệm các nước OECD

Liên kết kinh tế trong phát triển du lịch sinh thái ở tỉnh Ninh Nình hiện nay


