


Thúc đẩy phát triển bền vững doanh nghiệp thông qua kế toán quản trị môi trường
TS. Ngô Tiến Dũng
Email: [email protected]
Khoa Kế toán - Kiểm toán, Học viện Chính sách và Phát triển
Tóm tắt
Nghiên cứu phân tích tác động của kế toán quản trị môi trường đến hiệu quả phát triển bền vững của doanh nghiệp thông qua vai trò trung gian của quản trị môi trường và đổi mới xanh. Qua dữ liệu khảo sát từ 218 nhà quản lý và nhân viên kế toán tại các doanh nghiệp Việt Nam được phân tích bằng phương pháp định lượng, kết quả nghiên cứu cho thấy Kế toán quản trị môi trường có tác động tích cực đến Quản trị môi trường, thúc đẩy Đổi mới xanh và nâng cao Hiệu quả hoạt động bền vững của doanh nghiệp. Nghiên cứu khẳng định Kế toán quản trị môi trường là công cụ quản trị chiến lược giúp doanh nghiệp tối ưu hóa nguồn lực, giảm thiểu tác động môi trường và nâng cao năng lực cạnh tranh bền vững trong bối cảnh phát triển kinh tế xanh.
Từ khóa: Kế toán quản trị môi trường, đổi mới xanh, hiệu quả hoạt động bền vững
Abstract
This study examines the impact of environmental management accounting on firms’ sustainable performance, with environmental management and green innovation as mediating factors. Using survey data collected from 218 managers and accounting staff at Vietnamese enterprises and analyzed through quantitative methods, the results indicate that environmental management accounting positively influences environmental management practices, promotes green innovation, and enhances firms’ sustainable performance. The findings confirm that environmental management accounting serves as a strategic management tool that enables firms to optimize resource utilization, reduce environmental impacts, and strengthen sustainable competitive advantage in the context of a green economy.
Keywords: Environmental management accounting, environmental management, green innovation, sustainable performance
ĐẶT VẤN ĐỀ
Trong bối cảnh chuyển đổi sang nền kinh tế xanh và thực hiện các mục tiêu phát triển bền vững, phát triển bền vững không còn chỉ là trách nhiệm xã hội mà đã trở thành yếu tố quyết định năng lực cạnh tranh và khả năng tồn tại lâu dài của doanh nghiệp trong nền kinh tế toàn cầu (Schaltegger và Burritt, 2018). Theo xu hướng này, các tiêu chuẩn quản trị hiện đại như môi trường, xã hội và quản trị (ESG) yêu cầu doanh nghiệp tích hợp yếu tố môi trường vào hệ thống quản trị và ra quyết định chiến lược.
Tuy nhiên, hệ thống kế toán truyền thống chủ yếu tập trung vào thông tin tài chính và chưa phản ánh đầy đủ chi phí môi trường cũng như tác động sinh thái của hoạt động sản xuất kinh doanh. Kế toán quản trị môi trường (EMA) được xem là công cụ quan trọng giúp doanh nghiệp nhận diện, đo lường và quản lý chi phí môi trường, qua đó hỗ trợ kiểm soát tài nguyên, giảm phát thải và nâng cao hiệu quả hoạt động (Burritt và Christ, 2016; IFAC, 2021). Nhiều nghiên cứu thực nghiệm cho thấy việc áp dụng kế toán quản trị môi trường có tác động tích cực đến hiệu quả môi trường, hiệu quả tài chính và hiệu quả phát triển bền vững của doanh nghiệp (Qian và cộng sự, 2018; Phan và cộng sự, 2023).
Tại các nền kinh tế đang phát triển như Việt Nam, mặc dù Chính phủ đã thúc đẩy chiến lược tăng trưởng xanh và cam kết phát thải ròng bằng 0 vào năm 2050, việc triển khai kế toán quản trị môi trường trong doanh nghiệp vẫn còn hạn chế do thiếu hệ thống thông tin môi trường, nhận thức quản trị chưa đầy đủ và sự tích hợp yếu giữa kế toán và chiến lược bền vững (Nguyen và Tran, 2022).
Xuất phát từ khoảng trống nghiên cứu này, nghiên cứu phân tích tác động của kế toán quản trị môi trường đến hiệu quả phát triển bền vững của doanh nghiệp thông qua vai trò trung gian của quản trị môi trường và đổi mới xanh. Nghiên cứu góp phần bổ sung bằng chứng thực nghiệm và làm rõ vai trò của kế toán quản trị môi trường như một công cụ quản trị chiến lược thúc đẩy phát triển bền vững doanh nghiệp trong bối cảnh chuyển đổi sang nền kinh tế xanh.
CƠ SỞ LÝ THUYẾT
Kế toán quản trị môi trường là công cụ quản trị hiện đại nhằm thu thập, phân tích và sử dụng thông tin liên quan đến chi phí môi trường, dòng vật chất và tác động sinh thái phục vụ quá trình ra quyết định quản trị doanh nghiệp. Theo Liên đoàn Kế toán Quốc tế (IFAC, 2021), kế toán quản trị môi trường hỗ trợ doanh nghiệp tích hợp yếu tố môi trường vào hệ thống quản trị thông qua việc đo lường chi phí môi trường, nâng cao hiệu quả sử dụng tài nguyên và giảm thiểu tác động tiêu cực đến môi trường. Khác với kế toán tài chính truyền thống, kế toán quản trị môi trường hướng tới việc kết hợp mục tiêu kinh tế và mục tiêu môi trường trong quản trị doanh nghiệp (Burritt và Schaltegger, 2014).
Trong bối cảnh phát triển bền vững, doanh nghiệp ngày càng chịu áp lực từ các bên liên quan về trách nhiệm môi trường và xã hội. Lý thuyết các bên liên quan cho rằng doanh nghiệp cần cân bằng lợi ích giữa cổ đông, xã hội và môi trường để duy trì tính hợp pháp và phát triển lâu dài (Freeman và cộng sự, 2020). Kế toán quản trị môi trường giúp doanh nghiệp đáp ứng yêu cầu này thông qua việc cung cấp thông tin minh bạch về hiệu quả môi trường và cải thiện hiệu quả hoạt động bền vững.
Lý thuyết dựa trên nguồn lực (RBV) cho rằng hệ thống thông tin quản trị, bao gồm kế toán quản trị môi trường, là nguồn lực chiến lược giúp doanh nghiệp nâng cao năng lực cạnh tranh bền vững thông qua tối ưu hóa sử dụng tài nguyên và đổi mới quy trình sản xuất (Hart và Dowell, 2011). Việc áp dụng kế toán quản trị môi trường giúp doanh nghiệp nhận diện các chi phí ẩn liên quan đến môi trường, thúc đẩy đổi mới xanh và nâng cao hiệu quả tài chính trong dài hạn (Schaltegger và Burritt, 2018).
Nhiều nghiên cứu thực nghiệm chứng minh kế toán quản trị môi trường có tác động tích cực đến hiệu quả môi trường, hiệu quả kinh tế và hiệu quả phát triển bền vững của doanh nghiệp (Qian và cộng sự, 2018; Phan và cộng sự, 2023). Tuy nhiên, tại các nền kinh tế đang phát triển như Việt Nam, việc triển khai kế toán quản trị môi trường vẫn còn hạn chế do thiếu nhận thức quản trị và hệ thống thông tin môi trường phù hợp (Nguyen và Tran, 2022).
Vì vậy, nghiên cứu vai trò của kế toán quản trị môi trường trong thúc đẩy phát triển bền vững doanh nghiệp góp phần bổ sung bằng chứng thực nghiệm và làm rõ cơ chế tác động của kế toán quản trị môi trường trong bối cảnh chuyển đổi sang nền kinh tế xanh.
MÔ HÌNH VÀ GIẢ THUYẾT NGHIÊN CỨU
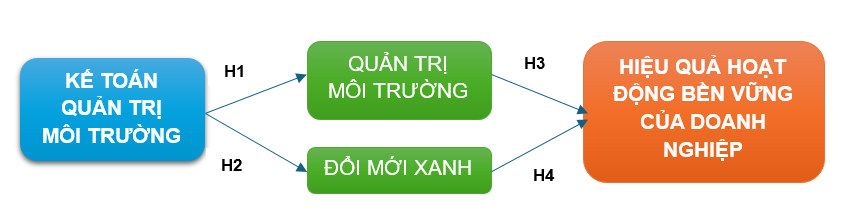
Trên cơ sở các nền tảng lý thuyết và các nghiên cứu thực nghiệm trước, nghiên cứu đề xuất mô hình phân tích tác động của Kế toán quản trị môi trường (EMA) đến Hiệu quả phát triển bền vững doanh nghiệp (SBP) thông qua vai trò trung gian của Quản trị môi trường (EM) và Đổi mới xanh (GI). Kế toán quản trị môi trường được kỳ vọng không chỉ tác động trực tiếp mà còn gián tiếp đến Hiệu quả phát triển bền vững thông qua việc cải thiện Quản trị môi trường và thúc đẩy Đổi mới xanh trong doanh nghiệp.
Mô hình nghiên cứu đề xuất được trình bày tại Hình.
Hình: Mô hình nghiên cứu đề xuất
Nguồn: Tác giả đề xuất
Các giả thuyết nghiên cứu được đặt ra như sau:
H1: Kế toán quản trị môi trường có tác động tích cực đến Hiệu quả quản trị môi trường của doanh nghiệp.
H2: Kế toán quản trị môi trường có tác động tích cực đến Đổi mới xanh của doanh nghiệp.
H3: Hiệu quả quản trị môi trường có tác động tích cực đến Hiệu quả phát triển bền vững của doanh nghiệp.
H4: Đổi mới xanh có tác động tích cực đến Hiệu quả phát triển bền vững của doanh nghiệp.
H5: Kế toán quản trị môi trường có tác động trực tiếp đến Hiệu quả phát triển bền vững của doanh nghiệp.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp hỗn hợp. Nghiên cứu định tính được thực hiện thông qua tổng hợp cơ sở lý thuyết, phân tích các nghiên cứu trước và tham khảo ý kiến chuyên gia để hiệu chỉnh mô hình và thang đo phù hợp với bối cảnh doanh nghiệp Việt Nam.
Nghiên cứu định lượng được triển khai thông qua khảo sát bằng bảng hỏi sử dụng thang đo Likert 5 mức độ với nhà quản lý, kế toán trưởng và nhân viên kế toán tại các doanh nghiệp sản xuất và dịch vụ. Tổng cộng 250 bảng hỏi được phát ra, thu về 218 phiếu hợp lệ.
Dữ liệu được xử lý bằng phần mềm SPSS và AMOS thông qua các bước phân tích gồm kiểm định độ tin cậy thang đo bằng Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), phân tích nhân tố khẳng định (CFA) và mô hình cấu trúc tuyến tính (SEM) nhằm kiểm định các giả thuyết nghiên cứu.
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy thang đo
Krước khi tiến hành phân tích nhân tố khám phá, nghiên cứu thực hiện kiểm định độ tin cậy của các thang đo thông qua hệ số Cronbach’s Alpha nhằm đánh giá 0,901, vượt ngưỡng yêu cầu. Đrước khi tiến hành phân tích nhân tố khám phá, nghiên cứu thực hiện kiểm định độ tin cậy của các thang đo thông qua hệ số Cronbach’s Alpha nhằm đánh giá 0,901, vượt (Bớc khi.
Bảng 1: Kết quả kiểm định độ tin cậy Cronbach’s Alpha
|
Thang đo |
Số biến quan sát |
Cronbach’s Alpha |
Tương quan biến - tổng nhỏ nhất |
|---|---|---|---|
|
EMA |
5 |
0,901 |
0,612 |
|
EM |
4 |
0,874 |
0,587 |
|
GI |
4 |
0,856 |
0,563 |
|
SBP |
5 |
0,889 |
0,635 |
Nguồn: Kết quả xử lý dữ liệu khảo sát của tác giả
Để đánh giá chi tiết hơn mức độ đóng góp của từng biến quan sát, nghiên cứu tiếp tục kiểm định Cronbach’s Alpha đối với thang đo EMA (Bảng 2). Kết quả cho thấy việc loại bỏ bất kỳ biến quan sát nào không làm cải thiện đáng kể hệ số Cronbach’s Alpha, do đó toàn bộ các biến quan sát được giữ lại cho các bước phân tích tiếp theo.
Bảng 2: Kiểm định Cronbach’s Alpha - Thang đo EMA
|
Biến quan sát |
Tương quan biến tổng |
Cronbach’s Alpha nếu loại biến |
|---|---|---|
|
EMA1 |
0,721 |
0,883 |
|
EMA2 |
0,695 |
0,889 |
|
EMA3 |
0,734 |
0,881 |
|
EMA4 |
0,702 |
0,886 |
|
EMA5 |
0,612 |
0,894 |
Nguồn: Kết quả xử lý dữ liệu khảo sát của tác giả
Phân tích EFA
Kết quả phân tích tại Bảng 3 cho thấy chỉ số KMO đạt 0,873 (> 0,5), chứng tỏ dữ liệu khảo sát phù hợp cho phân tích nhân tố. Kiểm định Bartlett’s Test of Sphericity có giá trị Sig. = 0,000 (< 0,05), cho thấy các biến quan sát có tương quan tuyến tính với nhau và đáp ứng điều kiện thực hiện EFA.
Bảng 3: Kiểm định KMO và Bartlett
|
Chỉ tiêu |
Giá trị |
|---|---|
|
Kaiser-Meyer-Olkin (KMO) |
0,873 |
|
Bartlett’s Test – Chi-square |
2.586,317 |
|
df |
231 |
|
Sig. |
0,000 |
Nguồn: Kết quả xử lý dữ liệu khảo sát của tác giả
Kết quả trích nhân tố cho thấy có 4 nhân tố được hình thành phù hợp với mô hình nghiên cứu đề xuất gồm EMA, EM, GI và SBP. Tổng phương sai trích đạt 69,2%, vượt ngưỡng yêu cầu 50%, cho thấy các nhân tố rút trích giải thích tốt sự biến thiên của dữ liệu nghiên cứu (Bảng 4).
Bảng 4: Tổng phương sai trích
|
Nhân tố |
Eigenvalue |
% Phương sai |
% Phương sai tích lũy |
|---|---|---|---|
|
1 |
6,142 |
30,71 |
30,71 |
|
2 |
3,285 |
16,42 |
47,13 |
|
3 |
2,371 |
11,86 |
58,99 |
|
4 |
2,041 |
10,21 |
69,20 |
Nguồn: Kết quả xử lý dữ liệu khảo sát của tác giả
Kết quả ma trận xoay nhân tố (Bảng 5) cho thấy tất cả các biến quan sát đều có hệ số tải nhân tố lớn hơn 0,5 và không xuất hiện hiện tượng tải chéo đáng kể giữa các nhân tố. Điều này khẳng định các thang đo đạt giá trị hội tụ và giá trị phân biệt, đảm bảo độ phù hợp cho các bước phân tích tiếp theo.
Bảng 5: Ma trận xoay nhân tố
|
Biến quan sát |
EMA |
EM |
GI |
SBP |
|---|---|---|---|---|
|
EMA1 |
0,781 |
|
|
|
|
EMA2 |
0,804 |
|
|
|
|
EMA3 |
0,763 |
|
|
|
|
EMA4 |
0,741 |
|
|
|
|
EMA5 |
0,716 |
|
|
|
|
EM1 |
|
0,752 |
|
|
|
EM2 |
|
0,789 |
|
|
|
EM3 |
|
0,736 |
|
|
|
EM4 |
|
0,705 |
|
|
|
GI1 |
|
|
0,801 |
|
|
GI2 |
|
|
0,774 |
|
|
GI3 |
|
|
0,742 |
|
|
GI4 |
|
|
0,711 |
|
|
SBP1 |
|
|
|
0,823 |
|
SBP2 |
|
|
|
0,807 |
|
SBP3 |
|
|
|
0,768 |
|
SBP4 |
|
|
|
0,751 |
|
SBP5 |
|
|
|
0,732 |
Ghi chú: chỉ hiển thị hệ số tải > 0,5
Nguồn: Kết quả xử lý dữ liệu khảo sát của tác giả
Kiểm định mô hình nghiên cứu
Kết quả phân tích SEM cho thấy tất cả các mối quan hệ giả thuyết đều có ý nghĩa thống kê ở mức 5%. Các hệ số tác động chuẩn hóa cho thấy Kế toán quản trị môi trường có ảnh hưởng tích cực đến Quản trị môi trường và Đổi mới xanh, đồng thời các yếu tố này tiếp tục tác động đến Hiệu quả hoạt động bền vững của doanh nghiệp.
Bảng 6: Kết quả kiểm định SEM
|
Giả thuyết |
Mối quan hệ |
Hệ số chuẩn hóa (β) |
p-value |
Kết quả |
|---|---|---|---|---|
|
H1 |
EMA → EM |
0,621*** |
0,000 |
Chấp nhận |
|
H2 |
EMA → GI |
0,487*** |
0,000 |
Chấp nhận |
|
H3 |
EM → SBP |
0,352*** |
0,001 |
Chấp nhận |
|
H4 |
GI → SBP |
0,418*** |
0,000 |
Chấp nhận |
|
H5 |
EMA → SBP |
0,216** |
0,014 |
Chấp nhận |
*p < 0,05; **p < 0,01; ***p < 0,001
Nguồn: Kết quả xử lý dữ liệu khảo sát của tác giả
Từ kết quả SEM, phương trình cấu trúc chuẩn hóa được xác định như sau:
SBP = 0,216 EMA + 0,352 EM + 0,418 GI
Kiểm định giả thuyết nghiên cứu
Kết quả kiểm định giả thuyết cho thấy tất cả các giả thuyết nghiên cứu đều được chấp nhận. Kế toán quản trị môi trường có tác động tích cực đến Quản trị môi trường và Đổi mới xanh; đồng thời các yếu tố này tiếp tục ảnh hưởng tích cực đến Hiệu quả phát triển bền vững của doanh nghiệp. Trong đó, Đổi mới xanh đóng vai trò trung gian quan trọng trong mối quan hệ giữa Kế toán quản trị môi trường và Hiệu quả phát triển bền vững. Điều này cho thấy việc triển khai kế toán quản trị môi trường không chỉ giúp doanh nghiệp cải thiện quản trị tài nguyên mà còn thúc đẩy đổi mới công nghệ thân thiện môi trường và nâng cao hiệu quả hoạt động bền vững trong dài hạn.
KẾT LUẬN VÀ KIẾN NGHỊ
Trên cơ sở kết hợp phương pháp nghiên cứu định tính và định lượng, mô hình nghiên cứu đã kiểm định mối quan hệ giữa Kế toán quản trị môi trường, Quản trị môi trường, Đổi mới xanh và Hiệu quả hoạt động bền vững của doanh nghiệp.
Kết quả cho thấy Kế toán quản trị môi trường có tác động tích cực đến Quản trị môi trường và Đổi mới xanh, đồng thời các yếu tố này tiếp tục ảnh hưởng đáng kể đến Hiệu quả phát triển bền vững của doanh nghiệp. Đặc biệt, Đổi mới xanh đóng vai trò quan trọng trong việc chuyển hóa thông tin Kế toán môi trường thành hiệu quả hoạt động bền vững. Kết quả nghiên cứu khẳng định rằng Kế toán quản trị môi trường không chỉ là công cụ kiểm soát chi phí môi trường mà còn là hệ thống thông tin quản trị chiến lược hỗ trợ doanh nghiệp nâng cao hiệu quả sử dụng tài nguyên, giảm thiểu tác động môi trường và tăng cường năng lực cạnh tranh dài hạn.
Nghiên cứu góp phần bổ sung bằng chứng thực nghiệm về vai trò của kế toán quản trị môi trường trong bối cảnh doanh nghiệp Việt Nam đang chuyển đổi sang mô hình tăng trưởng xanh và thực hiện các mục tiêu phát triển bền vững.
Từ kết quả nghiên cứu, một số kiến nghị được đề xuất nhằm thúc đẩy việc ứng dụng Kế toán quản trị môi trường và nâng cao Hiệu quả phát triển bền vững doanh nghiệp.
Thứ nhất, doanh nghiệp cần xây dựng và hoàn thiện hệ thống kế toán quản trị môi trường theo hướng tích hợp thông tin môi trường vào hệ thống quản trị tổng thể. Việc nhận diện và đo lường đầy đủ chi phí môi trường sẽ giúp doanh nghiệp kiểm soát hiệu quả việc sử dụng tài nguyên và giảm thiểu lãng phí trong hoạt động sản xuất kinh doanh.
Thứ hai, doanh nghiệp cần tăng cường triển khai các hoạt động quản trị môi trường và thúc đẩy đổi mới xanh thông qua đầu tư công nghệ sạch, cải tiến quy trình sản xuất và áp dụng mô hình kinh tế tuần hoàn. Đây là yếu tố quan trọng giúp chuyển đổi mục tiêu môi trường thành hiệu quả kinh tế và phát triển bền vững trong dài hạn.
Thứ ba, cần nâng cao nhận thức và năng lực chuyên môn của đội ngũ kế toán và nhà quản trị về kế toán quản trị môi trường thông qua đào tạo, chuyển giao tri thức và ứng dụng công nghệ số trong quản lý dữ liệu môi trường.
Thứ tư, cơ quan quản lý nhà nước cần hoàn thiện khung pháp lý và hướng dẫn áp dụng kế toán môi trường, đồng thời khuyến khích doanh nghiệp công bố thông tin bền vững và báo cáo ESG nhằm thúc đẩy quản trị minh bạch và phát triển kinh tế xanh.
Nhìn chung, việc ứng dụng hiệu quả kế toán quản trị môi trường sẽ góp phần quan trọng trong quá trình chuyển đổi mô hình quản trị doanh nghiệp theo hướng xanh, bền vững và thích ứng với xu thế phát triển của nền kinh tế toàn cầu.
Tài liệu tham khảo:
1. Burritt, R. L., & Christ, K. L. (2016). Environmental management accounting: A pathway to sustainability. Journal of Cleaner Production, 112, 255-265.
2. Burritt, R. L., & Schaltegger, S. (2014). Sustainability accounting and reporting: Fad or trend? Accounting, Auditing & Accountability Journal, 27(2), 205-229.
3. Freeman, R. E., Harrison, J. S., & Zyglidopoulos, S. (2020). Stakeholder theory: Concepts and strategies. Cambridge University Press.
4. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2019). Multivariate data analysis (8th ed.). Cengage Learning.
5. Hart, S. L., & Dowell, G. (2011). Invited editorial: A natural-resource-based view of the firm. Journal of Management, 37(5), 1464-1479.
6. IFAC (2021). Environmental management accounting: International guidance document. International Federation of Accountants.
7. Nguyen, T. H., & Tran, M. H. (2022). Environmental management accounting adoption and sustainable performance: Evidence from emerging economies. Cogent Business & Management, 9(1), 1-15.
8. Phan, T. T. H., Nguyen, D. T., & Le, H. P. (2023). Environmental management accounting and corporate sustainability performance: Evidence from Vietnam. Journal of Asian Finance, Economics and Business, 10(5), 245-256.
9. Qian, W., Burritt, R., & Monroe, G. (2018). Environmental management accounting in local government: A case study. Accounting, Auditing & Accountability Journal, 31(2), 593-621.
10. Schaltegger, S., & Burritt, R. (2018). Business cases and corporate engagement with sustainability. Sustainability Accounting, Management and Policy Journal, 9(2), 123-128.
|
Ngày nhận bài: 24/2/2026; Ngày hoàn thiện biên tập: 13/4/2026; Ngày duyệt đăng: 16/4/2026 |
Tin liên quan


Các tin khác

Nhận thức và đánh giá về ứng dụng trí tuệ nhân tạo trong công tác kế toán: Kết quả khảo sát tại tỉnh Thái Nguyên

Vai trò của hệ thống thông tin kế toán trong hỗ trợ lập báo cáo tích hợp: Cơ sở lý luận và hàm ý cho doanh nghiệp Việt Nam

Tổng quan nghiên cứu về tác động của nguyên tắc thận trọng trong kế toán đến hành vi quản trị lợi nhuận

Đổi mới kế toán, kiểm toán Việt Nam trong kỷ nguyên số và hội nhập quốc tế: Thực trạng, thách thức và định hướng

Thực trạng phong cách lãnh đạo và kết quả đổi mới sáng tạo của kiểm toán viên tại các công ty kiểm toán độc lập ở Việt Nam

Trí tuệ nhân tạo và thách thức trong kỷ nguyên số: Bối cảnh kế toán và kiểm toán

Từ kế toán số đến hiệu quả hoạt động doanh nghiệp: Đề xuất mô hình về vai trò trung gian của chuyển đổi số và điều tiết của phong cách lãnh đạo chuyển đổi

Áp dụng kế toán đám mây trong các doanh nghiệp ở Việt Nam: Cơ hội và thách thức

Hoàn thiện hệ thống kế toán trách nhiệm tích hợp công nghệ số BIM-ERP và chỉ số bền vững ESG trong các doanh nghiệp xây dựng Việt Nam


