


Nhận thức về cam kết ESG và chất lượng thông tin kế toán: Bằng chứng từ các doanh nghiệp niêm yết tại Việt Nam
Lê Thị Thanh Hương
Email: huongle.[email protected]
SAWACO - TP. Hồ Chí Minh
Tóm tắt
Nghiên cứu này khảo sát tác động của nhận thức về cam kết tiêu chuẩn Môi trường – Xã hội – Quản trị (ESG) đến chất lượng thông tin kế toán tại các doanh nghiệp niêm yết ở Việt Nam, được đo lường qua 3 khía cạnh: Chất lượng dồn tích, Tính kịp thời và Độ tin cậy. Điểm nổi bật về phương pháp của nghiên cứu là tiêu chuẩn ESG được xây dựng như một biến tiềm ẩn bậc 2. Dữ liệu khảo sát từ 300 kế toán viên và kế toán trưởng tại các doanh nghiệp niêm yết trên Sở Giao dịch Chứng khoán TP. Hồ Chí Minh và Sở Giao dịch Chứng khoán TP. Hà Nội được phân tích bằng PLS-SEM. Kết quả cho thấy, tiêu chuẩn ESG tác động tích cực và có ý nghĩa thống kê. Nghiên cứu đóng góp bằng chứng thực nghiệm mới về vai trò của cam kết tiêu chuẩn ESG trong việc cải thiện tính minh bạch báo cáo tài chính, đồng thời cung cấp hàm ý chính sách cho cơ quan quản lý và doanh nghiệp niêm yết Việt Nam.
Từ khóa: ESG, chất lượng thông tin kế toán, PLS-SEM, doanh nghiệp niêm yết
Abstract
This study examines the impact of perceived commitment to Environmental, Social, and Governance (ESG) standards on accounting information quality in listed enterprises in Viet Nam, measured across three dimensions: accrual quality, timeliness, and reliability. A notable methodological feature of the study is that ESG standards are modeled as a second-order latent construct. Survey data collected from 300 accountants and chief accountants at enterprises listed on the Ho Chi Minh Stock Exchange and the Ha Noi Stock Exchange were analyzed using PLS-SEM. The results show that ESG standards have a positive and statistically significant impact on accounting information quality. The study provides new empirical evidence on the role of commitment to ESG standards in improving financial reporting transparency, while also offering policy implications for regulators and listed enterprises in Viet Nam.
Keywords: ESG, accounting information quality, PLS-SEM, listed enterprises
GIỚI THIỆU
Trong bối cảnh hội nhập kinh tế toàn cầu, áp lực từ nhà đầu tư, cơ quan quản lý và cộng đồng thúc đẩy doanh nghiệp tăng cường thực hành Môi trường, Xã hội và Quản trị (ESG). Tại Việt Nam, PwC Vietnam (2025) cho biết 89% trong số 174 doanh nghiệp được khảo sát đã hoặc có kế hoạch thực hiện cam kết ESG trong 2–4 năm tới, tăng từ 80% năm 2022. Cùng với đó, chất lượng thông tin kế toán (AIQ) ngày càng được quan tâm do ảnh hưởng trực tiếp đến độ tin cậy và tính hữu ích của báo cáo tài chính.
Mặc dù mối quan hệ giữa ESG và hiệu quả tài chính đã được nghiên cứu khá rộng rãi, tác động của nhận thức về cam kết ESG đến AIQ từ góc nhìn của người lập báo cáo vẫn còn ít được xem xét tại Việt Nam. Bên cạnh đó, nhiều nghiên cứu tiếp cận ESG như một chỉ số tổng hợp, chưa phản ánh đầy đủ bản chất đa chiều và mức độ đóng góp riêng của 3 trụ cột Môi trường (E), Xã hội (S) và Quản trị (G).
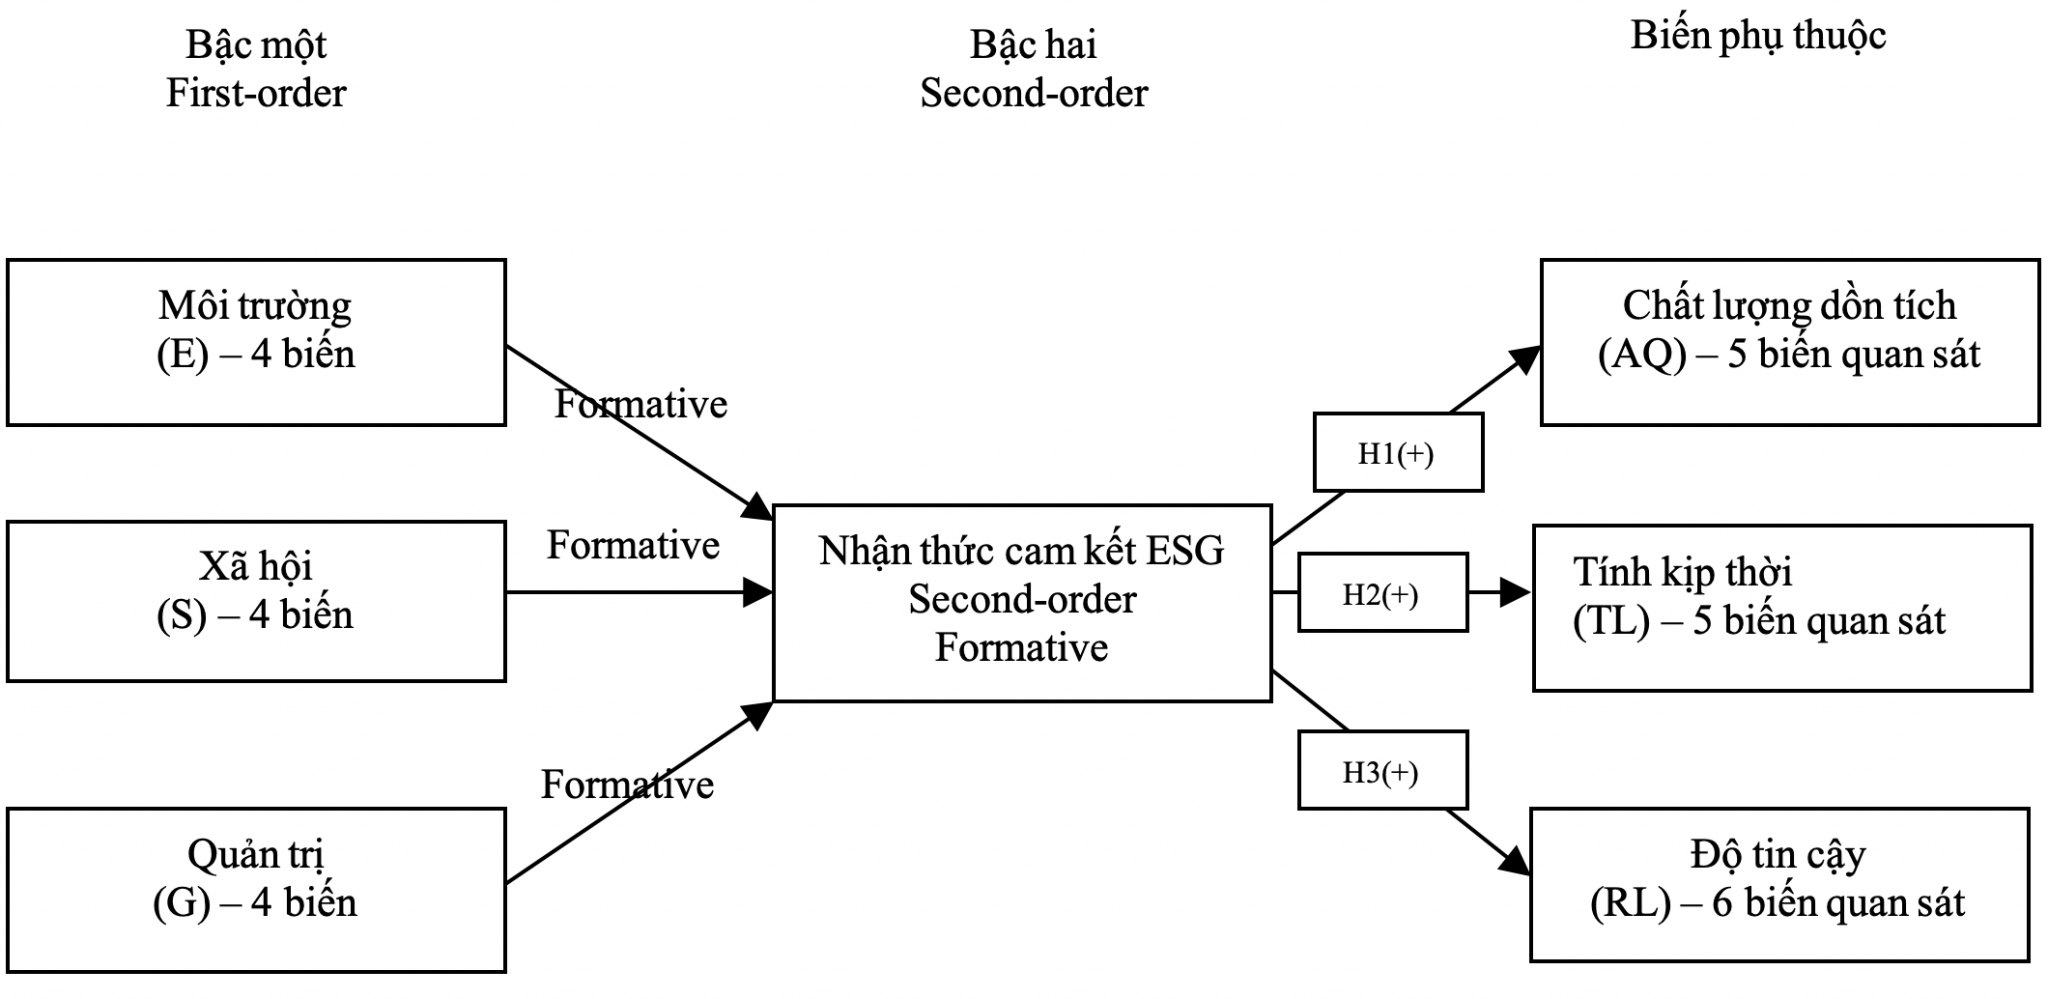
Nghiên cứu này kiểm định tác động của nhận thức về cam kết ESG đến 3 khía cạnh của AIQ gồm Chất lượng dồn tích (AQ), Tính kịp thời (TL) và Độ tin cậy (RL). Đồng thời, ESG được mô hình hóa như một biến tiềm ẩn bậc 2 theo cấu trúc hình thành – phản ánh Type II trong PLS-SEM (Hair và cộng sự, 2021), trong đó E, S và G là các biến tiềm ẩn bậc 1 cùng hình thành ESG bậc 2. Nghiên cứu dựa trên lý thuyết người đại diện, lý thuyết các bên liên quan và lý thuyết tín hiệu.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Chất lượng thông tin kế toán
AIQ phản ánh mức độ hữu ích của thông tin tài chính đối với quá trình ra quyết định. Dechow, Ge và Schrand (2010) phân loại các thước đo AIQ thành 3 nhóm: tính chất thống kê của lợi nhuận, phản ứng của thị trường và các chỉ báo bên ngoài. Trong nghiên cứu khảo sát nhận thức, AIQ thường được xem xét qua 3 khía cạnh: AQ, TL và RL.
AQ phản ánh mức độ các ước tính kế toán thể hiện trung thực dòng tiền kinh tế và hạn chế sự can thiệp tùy ý của nhà quản lý (Dichev và cộng sự, 2013). TL thể hiện khả năng phản ánh thông tin kịp thời vào báo cáo, đặc biệt đối với các tổn thất (Basu, 1997). RL yêu cầu thông tin phải đầy đủ, trung lập và không có sai sót trọng yếu (IASB, 2018). Các đặc tính này cũng được Van Beest và cộng sự (2009) sử dụng trong đo lường chất lượng báo cáo tài chính.
ESG như một cấu trúc đa chiều bậc 2
ESG gồm 3 lĩnh vực tương đối độc lập là Môi trường (E), Xã hội (S) và Quản trị (G). Doanh nghiệp có thể đạt kết quả tốt ở một trụ cột nhưng hạn chế ở trụ cột khác, nên sự thay đổi của một chiều không nhất thiết kéo theo thay đổi các chiều còn lại. Đặc điểm này phù hợp với mô hình hình thành hơn là mô hình phản ánh (Diamantopoulos và Winklhofer, 2001).
Theo đó, ESG được mô hình hóa như một biến tiềm ẩn bậc 2 theo cấu trúc hình thành – phản ánh Type II (Hair và cộng sự, 2021). E, S và G là các biến tiềm ẩn bậc 1 được đo bằng các chỉ báo phản ánh, đồng thời cùng hình thành ESG bậc 2. Cách tiếp cận này cho phép đánh giá mức độ đóng góp riêng của từng trụ cột.
ESG và chất lượng thông tin kế toán
Mối quan hệ giữa ESG và AIQ được giải thích bởi 3 nền tảng lý thuyết. Lý thuyết người đại diện cho rằng cam kết ESG và hệ thống kiểm soát nội bộ có thể hạn chế hành vi cơ hội trong lập báo cáo (Jensen và Meckling, 1976). Lý thuyết các bên liên quan nhấn mạnh trách nhiệm của doanh nghiệp trong duy trì tính minh bạch và trung thực của thông tin (Freeman, 1984), trong khi lý thuyết tín hiệu xem ESG là tín hiệu về chất lượng quản trị, góp phần giảm bất cân xứng thông tin (Spence, 1973).
Các nghiên cứu thực nghiệm nhìn chung ủng hộ mối quan hệ này. Persakis và cộng sự (2026) cho thấy ESG cao hơn gắn với mức quản trị lợi nhuận dựa trên dồn tích thấp hơn; Ferdous và cộng sự (2025) ghi nhận ESG góp phần cải thiện chất lượng công bố thông tin tài chính; Rezaee và Tuo (2019) xác nhận mối liên hệ tích cực giữa công bố thông tin bền vững và chất lượng lợi nhuận. Tại Việt Nam, Nguyen và cộng sự (2024) cho thấy trình độ kế toán viên và quy trình quản lý ảnh hưởng đến mức độ sẵn sàng báo cáo ESG, gợi mở vai trò của nhận thức ESG đối với hoạt động kế toán.
Từ cơ sở lý thuyết và các bằng chứng thực nghiệm, nghiên cứu đề xuất mô hình nghiên cứu như Hình 1. Các giả thuyết nghiên cứu được phát biểu như sau:
H1: Nhận thức về cam kết ESG có tác động tích cực đến Chất lượng dồn tích.
H2: Nhận thức về cam kết ESG có tác động tích cực đến Tính kịp thời của thông tin kế toán.
H3: Nhận thức về cam kết ESG có tác động tích cực đến Độ tin cậy của thông tin kế toán.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp khảo sát định lượng bằng bảng hỏi có cấu trúc đối với kế toán viên và kế toán trưởng tại các doanh nghiệp niêm yết trên HOSE và HNX. Khảo sát được thực hiện từ ngày 10/2-15/3/2026 theo phương pháp chọn mẫu thuận tiện có chủ đích, kết hợp trực tiếp và trực tuyến. Sau khi loại bỏ các phiếu không hợp lệ, 300 phiếu được sử dụng để phân tích.
Các biến được đo bằng thang Likert 5 điểm (1 = Hoàn toàn không đồng ý; 5 = Hoàn toàn đồng ý). ESG được xây dựng là biến bậc 2 gồm 3 cấu phần: Môi trường (E), Xã hội (S) và Quản trị (G), mỗi cấu phần có 4 biến quan sát. Các biến phụ thuộc gồm Chất lượng dồn tích – AQ (5 biến), Tính kịp thời – TL (5 biến) và Độ tin cậy – RL (6 biến).
Dữ liệu được phân tích bằng PLS-SEM theo repeated indicators approach để xử lý cấu trúc ESG bậc 2 (Hair và cộng sự, 2021). Mô hình được đánh giá qua 3 bước: (i) kiểm định độ tin cậy, giá trị hội tụ và giá trị phân biệt của mô hình đo lường bậc 1; (ii) đánh giá đa cộng tuyến và trọng số ngoài của mô hình bậc 2; (iii) kiểm định các giả thuyết H1–H3 thông qua hệ số đường dẫn, t-value, p-value, R² và f² với bootstrapping 5.000 mẫu.
KẾT QUẢ VÀ THẢO LUẬN
Thống kê mô tả
Kết quả tại Bảng 1 cho thấy, điểm trung bình của các biến ESG dao động từ 3,737–3,827, phản ánh mức độ nhận thức tương đối tích cực về cam kết ESG. Trong các biến phụ thuộc, TL có điểm trung bình thấp nhất (3,523–3,553), trong khi AQ và RL lần lượt dao động từ 3,797–3,840 và 3,830–3,863.
Bảng 1: Thống kê mô tả các biến quan sát (n = 300)
| Mã | Nội dung rút gọn | Mean | SD | Nhân tố |
|---|---|---|---|---|
| E1 | Chính sách môi trường được công bố chính thức | 3,780 | 0,829 | E |
| E2 | Biện pháp giảm thiểu tác động môi trường | 3,827 | 0,871 | E |
| E3 | Đầu tư cho sáng kiến bền vững môi trường | 3,823 | 0,861 | E |
| E4 | Công bố kết quả cam kết môi trường định kỳ | 3,800 | 0,866 | E |
| S1 | Đảm bảo quyền lợi và điều kiện làm việc | 3,737 | 0,846 | S |
| S2 | Chương trình đào tạo và phát triển nhân viên | 3,803 | 0,853 | S |
| S3 | Hoạt động hỗ trợ cộng đồng và CSR | 3,800 | 0,873 | S |
| S4 | Cơ chế lắng nghe các bên liên quan | 3,777 | 0,892 | S |
| G1 | Cơ cấu quản trị rõ ràng, minh bạch | 3,787 | 0,835 | G |
| G2 | Công bố thông tin quản trị đầy đủ | 3,783 | 0,832 | G |
| G3 | Kiểm soát nội bộ và phòng ngừa tham nhũng | 3,797 | 0,843 | G |
| G4 | Ban lãnh đạo cam kết nhất quán với ESG | 3,760 | 0,803 | G |
| AQ1 | Ghi nhận doanh thu/chi phí đúng kỳ phát sinh | 3,797 | 0,790 | AQ |
| AQ2 | Ước tính kế toán dựa trên cơ sở kinh tế hợp lý | 3,840 | 0,835 | AQ |
| AQ3 | Lợi nhuận phản ánh trung thực dòng tiền thực tế | 3,813 | 0,753 | AQ |
| AQ4 | Hạn chế quyền tùy ý để điều chỉnh lợi nhuận | 3,833 | 0,731 | AQ |
| AQ5 | Lợi nhuận ổn định và có thể dự báo | 3,837 | 0,769 | AQ |
| TL1 | Báo cáo tài chính phát hành đúng hạn | 3,553 | 0,802 | TL |
| TL2 | Thông tin kịp thời phục vụ ra quyết định | 3,527 | 0,832 | TL |
| TL3 | Sự kiện trọng yếu được công bố ngay lập tức | 3,537 | 0,803 | TL |
| TL4 | Hệ thống kế toán tạo báo cáo nhanh chóng | 3,530 | 0,729 | TL |
| TL5 | Thông tin không trì hoãn đến mức mất tính hữu ích | 3,523 | 0,769 | TL |
| RL1 | Thông tin phản ánh bản chất kinh tế của nghiệp vụ | 3,857 | 0,769 | RL |
| RL2 | Không bỏ sót thông tin trọng yếu | 3,837 | 0,743 | RL |
| RL3 | Chính sách kế toán nhất quán giữa các kỳ | 3,833 | 0,753 | RL |
| RL4 | Thuyết minh đủ chi tiết để người đọc hiểu đúng | 3,863 | 0,739 | RL |
| RL5 | Thông tin có thể được kiểm chứng bởi kiểm toán | 3,830 | 0,781 | RL |
| RL6 | Áp dụng nguyên tắc thận trọng trong kế toán | 3,837 | 0,752 | RL |
Nguồn: Kết quả tính toán từ dữ liệu khảo sát (n = 300)
Đánh giá mô hình đo lường bậc 1
Kết quả Bảng 2 cho thấy các thang đo đều đạt độ tin cậy và giá trị hội tụ: Cronbach's Alpha từ 0,877–0,914; CR từ 0,916–0,936; AVE từ 0,691–0,757 và outer loadings từ 0,808–0,884, đáp ứng các ngưỡng khuyến nghị của Hair và cộng sự (2021).
Bảng 2: Kết quả đánh giá mô hình đo lường bậc 1 (phản ánh)
| Nhân tố | Số biến | Cronbach's α | CR | AVE | Outer Loadings |
|---|---|---|---|---|---|
| E (Môi trường) | 4 | 0,893 | 0,926 | 0,757 | 0,853 – 0,882 |
| S (Xã hội) | 4 | 0,877 | 0,916 | 0,731 | 0,844 – 0,864 |
| G (Quản trị) | 4 | 0,885 | 0,921 | 0,744 | 0,836 – 0,883 |
| AQ (Chất lượng dồn tích) | 5 | 0,914 | 0,936 | 0,746 | 0,808 – 0,884 |
| TL (Tính kịp thời) | 5 | 0,887 | 0,918 | 0,691 | 0,809 – 0,849 |
| RL (Độ tin cậy) | 6 | 0,914 | 0,933 | 0,700 | 0,811 – 0,855 |
Tất cả outer loadings > 0,708; AVE > 0,50; CR > 0,90.
Nguồn: Kết quả phân tích PLS-SEM (n = 300).
Giá trị HTMT giữa AQ, TL và RL đều dưới 0,72 và thấp hơn ngưỡng 0,90, cho thấy các thang đo đạt giá trị phân biệt (Henseler và cộng sự, 2015).
Bảng 3: Ma trận HTMT - Giá trị phân biệt giữa các biến phụ thuộc
| Nhân tố | AQ | TL | RL |
|---|---|---|---|
| AQ | — |
|
|
| TL | 0,669 | — |
|
| RL | 0,691 | 0,716 | — |
Nguồn: Kết quả phân tích PLS-SEM (n = 300)
Đánh giá mô hình đo lường bậc 2
Nghiên cứu xây dựng nhận thức về cam kết ESG như một cấu trúc đa chiều bậc 2 dạng hình thành – phản ánh. Theo đó, 3 cấu phần bậc 1 gồm Môi trường (E), Xã hội (S) và Quản trị (G) được đo lường bằng các chỉ báo phản ánh, đồng thời hình thành nên biến ESG bậc 2. Vì vậy, mô hình bậc 2 được đánh giá chủ yếu thông qua hiện tượng đa cộng tuyến (VIF) và ý nghĩa thống kê của các trọng số ngoài theo Hair và cộng sự (2021).
Kết quả cho thấy VIF của các cấu phần bậc 1 dao động từ 5,19–6,22, cao hơn ngưỡng thông thường là 5. Tuy nhiên, theo Hair và cộng sự (2021), đây là hiện tượng kỹ thuật có thể xuất hiện khi áp dụng phương pháp chỉ báo lặp lại cho cấu trúc bậc 2 dạng hình thành, do các biến quan sát bậc 1 được lặp lại tại biến bậc 2.
Kết quả tại Bảng 4 cho thấy, cả 3 cấu phần đều đóng góp có ý nghĩa thống kê vào ESG (p < 0,001). Trong đó, Môi trường (E) có trọng số ngoài cao nhất, đạt 0,412 (t = 20,315), phản ánh vai trò nổi bật của các cam kết liên quan đến giảm thiểu tác động môi trường. Tiếp đến là Quản trị (G) với trọng số 0,368 (t = 18,118), cho thấy tầm quan trọng của quản trị minh bạch, kiểm soát nội bộ và đạo đức kinh doanh. Xã hội (S) có trọng số thấp hơn, đạt 0,305 (t = 16,542), nhưng vẫn có ý nghĩa thống kê. Nhìn chung, kết quả cho thấy cấu trúc ESG bậc 2 phản ánh tương đối đầy đủ nhận thức của các đối tượng khảo sát.
Bảng 4: Kết quả đánh giá mô hình đo lường bậc 2
| Chiều | Outer Weight | t-value | p-value | VIF | Kết luận |
|---|---|---|---|---|---|
| E (Môi trường) | 0,412 | 20,315 | < 0,001 | 6,221 | Có ý nghĩa |
| S (Xã hội) | 0,305 | 16,542 | < 0,001 | 5,195 | Có ý nghĩa |
| G (Quản trị) | 0,368 | 18,118 | < 0,001 | 5,666 | Có ý nghĩa |
Ghi chú: *** p < 0,001. VIF > 5,0 phản ánh tương quan nội bộ cao giữa 3 chiều ESG (r = 0,87–0,89) — xem thảo luận tại Mục 5. Bootstrapping 5.000 mẫu.
Nguồn: Kết quả phân tích PLS-SEM (n = 300)
Kiểm định mô hình cấu trúc và giả thuyết
Kết quả kiểm định tại Bảng 5 cho thấy, ESG tác động tích cực và có ý nghĩa thống kê đến cả 3 khía cạnh của chất lượng thông tin kế toán (p < 0,001). Tác động mạnh nhất là ESG → AQ (β = 0,759), tiếp đến ESG → RL (β = 0,708) và ESG → TL (β = 0,698). Do đó, cả 3 giả thuyết H1, H2 và H3 đều được chấp nhận. Các giá trị t-value của cả 3 mối quan hệ này đều vượt xa ngưỡng tiêu chuẩn 1,96 (ở mức ý nghĩa 5%), khẳng định các hệ số tác động có ý nghĩa thống kê và độ ổn định cao của các hệ số tác động trong mô hình cấu trúc.
Bảng 5: Kết quả kiểm định giả thuyết - Mô hình cấu trúc
| Giả thuyết | β | t-value | p-value | 95% CI | R² | f² | Kết quả |
|---|---|---|---|---|---|---|---|
| H1: ESG → AQ | 0,759 | 7,241 | <0,001 | [0,698; 0,821] | 0,634 | 1,736 | Chấp nhận |
| H2: ESG → TL | 0,698 | 5,894 | <0,001 | [0,637; 0,764] | 0,563 | 1,291 | Chấp nhận |
| H3: ESG → RL | 0,708 | 6,103 | <0,001 | [0,647; 0,768] | 0,618 | 1,618 | Chấp nhận |
Ghi chú: Bootstrapping với 5.000 mẫu lặp. *** p < 0,001.
Nguồn: Kết quả phân tích PLS-SEM (n = 300)
Thảo luận
Kết quả PLS-SEM cho thấy nhận thức về cam kết ESG có tác động tích cực đến cả 3 khía cạnh của chất lượng thông tin kế toán tại các doanh nghiệp niêm yết Việt Nam.
Tác động mạnh nhất được ghi nhận đối với AQ với β = 0,759, qua đó ủng hộ H1. Kết quả này phù hợp với lý thuyết người đại diện và lý thuyết các bên liên quan, cho thấy cam kết ESG có thể góp phần hạn chế hành vi điều chỉnh lợi nhuận tùy ý, tăng trách nhiệm giải trình và củng cố niềm tin của các bên liên quan.
Đối với RL, ESG có tác động tích cực với β = 0,708, qua đó chấp nhận H3. Kết quả này cho thấy doanh nghiệp có định hướng ESG cao hơn có xu hướng chú trọng tính trung thực, khách quan và tuân thủ trong cung cấp thông tin tài chính, phù hợp với Rezaee và Tuo (2019).
ESG cũng tác động tích cực đến TL với β = 0,698, xác nhận H2. Mặc dù mức tác động thấp hơn AQ và RL, kết quả cho thấy việc tăng cường quản trị và tích hợp dữ liệu phục vụ ESG có thể góp phần chuẩn hóa quy trình, rút ngắn thời gian xử lý và công bố thông tin, qua đó giảm bất cân xứng thông tin.
KẾT LUẬN VÀ HÀM Ý
Nghiên cứu khẳng định nhận thức về cam kết ESG có vai trò tích cực trong nâng cao chất lượng thông tin kế toán tại các doanh nghiệp niêm yết Việt Nam. Đồng thời, việc mô hình hóa ESG theo cấu trúc bậc 2 hình thành – phản ánh cho phép làm rõ mức độ đóng góp của từng trụ cột, trong đó Môi trường (E) có trọng số lớn nhất, tiếp đến là Quản trị (G) và Xã hội (S). Kết quả cho thấy ESG không chỉ tạo giá trị phi tài chính mà còn gắn với chất lượng và tính minh bạch của hệ thống thông tin tài chính.
Đối với cơ quan quản lý, cần tiếp tục hoàn thiện khung pháp lý về công bố thông tin bền vững, thúc đẩy lộ trình áp dụng IFRS gắn với các chuẩn mực công bố thông tin bền vững quốc tế như ISSB, qua đó nâng cao tính minh bạch và khả năng so sánh của thông tin doanh nghiệp.
Đối với doanh nghiệp niêm yết, cần củng cố nền tảng quản trị và kiểm soát nội bộ để hỗ trợ thực thi hiệu quả các cam kết môi trường và xã hội; đẩy mạnh chuyển đổi số, tích hợp dữ liệu ESG vào hệ thống quản trị và ERP nhằm nâng cao tính kịp thời của báo cáo; đồng thời tăng cường đào tạo đội ngũ kế toán về báo cáo bền vững và kế toán quản trị môi trường để cải thiện chất lượng dồn tích và độ tin cậy của thông tin tài chính.
Tài liệu tham khảo:
1. Basu, S. (1997). The conservatism principle and the asymmetric timeliness of earnings. Journal of Accounting and Economics, 24(1), 3–37. https://doi.org/10.1016/S0165-4101(97)00014-1
2. Dechow, P., Ge, W., & Schrand, C. (2010). Understanding earnings quality: A review of the proxies, their determinants and their consequences. Journal of Accounting and Economics, 50(2–3), 344–401. https://doi.org/10.1016/j.jacceco.2010.09.001
3. Diamantopoulos, A., & Winklhofer, H. M. (2001). Index construction with formative indicators: An alternative to scale development. Journal of Marketing Research, 38(2), 269–277. https://doi.org/10.1509/jmkr.38.2.269.18845
4. Dichev, I., Graham, J. R., & Rajgopal, S. (2013). Earnings quality: Evidence from the field. Journal of Accounting and Economics, 56(2–3), 1–33. https://doi.org/10.1016/j.jacceco.2013.05.004
5. Ferdous, L. T., Rana, T., & Yeboah, R. (2025). Decoding the impact of firm-level ESG performance on financial disclosure quality. Business Strategy and the Environment, 34(1), 162–186. https://doi.org/10.1002/bse.3982
6. Freeman, R. E. (1984). Strategic management: A stakeholder approach. Pitman.
7. Hair, J. F., Hult, G. T. M., Ringle, C. M., Sarstedt, M., Danks, N. P., & Ray, S. (2021). Partial least squares structural equation modeling (PLS-SEM) using R: A workbook. Springer. https://doi.org/10.1007/978-3-030-80519-7
8. Henseler, J., Ringle, C. M., & Sarstedt, M. (2015). A new criterion for assessing discriminant validity in variance-based structural equation modeling. Journal of the Academy of Marketing Science, 43(1), 115–135. https://doi.org/10.1007/s11747-014-0403-8
9. International Accounting Standards Board. (2018). Conceptual framework for financial reporting. IFRS Foundation.
10. Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305–360. https://doi.org/10.1016/0304-405X(76)90026-X
11. Nguyen, T. T. H., Pham, T. A. T., Le, T. T., & Nguyen, T. T. (2024). Factors affecting the readiness for ESG reporting in Vietnamese enterprises. Problems and Perspectives in Management, 22(3), 263–275. https://doi.org/10.21511/ppm.22(3).2024.22
12. Oh, H. J., Lee, B., Ma, H. H., Jang, D., & Park, S. (2024). A preliminary study for developing perceived ESG scale to measure public perception toward organizations' ESG performance. Public Relations Review, 50(1), 102398. https://doi.org/10.1016/j.pubrev.2023.102398
13. Persakis, A., Fassas, A. P., & Philippas, D. (2026). Earnings quality and ESG performance in energy and utilities: What really matters? International Journal of Finance & Economics, 31(2), 1627–1659. https://doi.org/10.1002/ijfe.70007
14. PwC Vietnam. (2025). ESG progress tracker survey report 2025. PricewaterhouseCoopers (Vietnam) Ltd. https://www.pwc.com/vn/en/publications/vietnam-publications/esg-progress-tracker-2025.html
15. Rezaee, Z., & Tuo, L. (2019). Are the quantity and quality of sustainability disclosures associated with the innate and discretionary earnings quality? Journal of Business Ethics, 155(3), 763–786. https://doi.org/10.1007/s10551-017-3546-y
16. Spence, M. (1973). Job market signaling. The Quarterly Journal of Economics, 87(3), 355–374. https://doi.org/10.2307/1882010
17. Van Beest, F., Braam, G., & Boelens, S. (2009). Quality of financial reporting: Measuring qualitative characteristics (NiCE Working Paper No. 09-108). Radboud University Nijmegen.
| Ngày nhận bài: 14/6/2026; Ngày hoàn thiện biên tập: 18/8/2026; Ngày duyệt đăng: 24/8/2026 |
Tin liên quan


Các tin khác

Mô hình phát triển giao thông xanh qua sử dụng xe điện công cộng của Gen Z tại TP. Hồ Chí Minh

Phát triển liên kết chuỗi giá trị nông nghiệp trong bối cảnh chuyển đổi số

Chất lượng dịch vụ và sự hài lòng của khách hàng cá nhân trong hệ thống bán lẻ hiện đại: Tổng quan, khoảng trống và hướng phát triển

Tác động của dịch vụ giao thức ăn cho đơn hàng trực tuyến đến doanh số của các cơ sở kinh doanh ăn uống tại TP. Hồ Chí Minh

Chất lượng dịch vụ khám chữa bệnh và sự hài lòng của người bệnh: Tiếp cận từ mô hình HEALTHQUAL tại Trung tâm Nghiên cứu Y sinh và Y học Lâm sàng - Bộ Quốc phòng

Các nhân tố ảnh hưởng đến ý định sử dụng lại ứng dụng di động trực tuyến: Nghiên cứu trường hợp Gen Z tại Hà Nội

Tác động của lãnh đạo chuyển đổi đến hiệu quả công việc của nhân viên ngành du lịch

Ảnh hưởng của niềm tin thương hiệu và rủi ro cảm nhận đến hành vi mua sắm trực tuyến trên sàn thương mại điện tử của sinh viên

Chuyển đổi số, đổi mới xanh và logistics bền vững: Tổng quan hệ thống và đề xuất nghiên cứu tại Đồng bằng sông Cửu Long


