


Ứng dụng mô hình kế toán quản trị tại các doanh nghiệp ở Việt Nam
Chu Văn Đệ
Công ty Cổ phần X20, Bộ Quốc Phòng
Email: [email protected]
Tóm tắt
Trong bối cảnh hội nhập kinh tế và chuyển đổi số, kế toán quản trị không chỉ là công cụ hỗ trợ mà còn là yếu tố cốt lõi giúp doanh nghiệp thích ứng với sự thay đổi của thị trường. Nghiên cứu đánh giá thực trạng áp dụng mô hình kế toán quản trị tại các doanh nghiệp, từ đó đề xuất ứng dụng mô hình kế toán quản trị phù hợp với bối cảnh ở Việt Nam. Trong đó, tập trung vào việc cải thiện hệ thống thu thập và xử lý thông tin, áp dụng công nghệ số, nâng cao năng lực kế toán viên và xây dựng các chính sách hỗ trợ từ phía Nhà nước.
Từ khóa: Kế toán quản trị, doanh nghiệp, Việt Nam
Abstract
In the context of economic integration and digital transformation, management accounting has evolved from a supporting function into a core managerial tool, enabling enterprises to adapt to rapidly changing market conditions. This study evaluates the current adoption of management accounting practices across enterprises and proposes a management accounting model better suited to the Vietnamese business environment. The proposed framework emphasizes improving information collection and processing systems, integrating digital technologies into management accounting practices, enhancing management accountants' competencies, and developing supportive government policies to facilitate effective implementation.
Keywords: Management accounting, enterprises, Viet Nam
GIỚI THIỆU
Kế toán quản trị là một lĩnh vực quan trọng trong hệ thống kế toán doanh nghiệp, cung cấp thông tin tài chính và phi tài chính nhằm hỗ trợ nhà quản lý trong việc ra quyết định, hoạch định chiến lược, kiểm soát chi phí và nâng cao hiệu quả hoạt động. Khác với kế toán tài chính, vốn tập trung vào việc báo cáo cho các đối tượng bên ngoài như nhà đầu tư, cơ quan thuế hay tổ chức tín dụng, kế toán quản trị chủ yếu phục vụ nhu cầu thông tin nội bộ, giúp doanh nghiệp định hướng hoạt động và phát triển bền vững.
Mô hình kế toán quản trị đóng vai trò quan trọng trong việc hỗ trợ các nhà quản lý ra quyết định dựa trên thông tin tài chính và phi tài chính. Không giống như kế toán tài chính, vốn tập trung vào báo cáo tài chính bên ngoài, kế toán quản trị hướng đến việc cung cấp thông tin chi tiết để tối ưu hóa hoạt động nội bộ của doanh nghiệp (Horngren và cộng sự, 2020). Một số mô hình kế toán quản trị phổ biến có thể kể đến như mô hình chi phí theo hoạt động, mô hình kế toán quản trị chiến lược, mô hình kế toán trách nhiệm, mô hình quản lý chi phí mục tiêu, và mô hình kế toán quản trị tinh gọn (Drury, 2021).
Các nghiên cứu gần đây nhấn mạnh rằng, việc ứng dụng mô hình kế toán quản trị giúp cải thiện khả năng dự báo tài chính và đưa ra quyết định linh hoạt hơn trong môi trường kinh doanh đầy biến động (Kaplan và Atkinson, 1998). Tuy nhiên, vẫn cần có một mô hình kế toán quản trị tối ưu và phù hợp với điều kiện ở Việt Nam.
CƠ SỞ LÝ LUẬN VỀ MÔ HÌNH KẾ TOÁN QUẢN TRỊ
Khái quát về kế toán quản trị
Nghiên cứu của Pomberg và cộng sự (2012), chỉ ra rằng, kế toán quản trị có vai trò định hướng việc kiểm soát chi phí trong mỗi tổ chức. Theo VanDerbeck (2016), kế toán quản trị cung cấp chi tiết thông tin kế toán theo nhu cầu của nhà quản trị để kiểm soát hoạt động kinh doanh hiện tại và lập kế hoạch cho tương lai. Nghiên cứu của Hoàng Thị Tâm (2022) cho rằng, đặc điểm của kế toán quản trị cung cấp các thông tin rất đa dạng và phong phú. Sự đa dạng đó phụ thuộc vào đặc điểm của từng loại hình doanh nghiệp, đặc điểm của từng loại sản phẩm cũng như quy trình công nghệ sản xuất.
Mặc dù chưa có khái niệm thống nhất, nhưng nhìn chung các nghiên cứu đều cho rằng: Kế toán quản trị là việc thu thập, xử lý, phân tích và cung cấp thông tin kinh tế, tài chính theo yêu cầu quản trị và quyết định kinh tế, tài chính trong nội bộ đơn vị kế toán và thực hiện các mục tiêu nhất định trong từng giai đoạn của quản trị doanh nghiệp.
Khái quát về mô hình kế toán quản trị
Mô hình kế toán quản trị là hệ thống phương pháp, công cụ và quy trình được sử dụng để thu thập, xử lý, phân tích và cung cấp thông tin phục vụ quá trình ra quyết định trong doanh nghiệp. Không giống như kế toán tài chính tập trung vào báo cáo bên ngoài, kế toán quản trị tập trung vào việc cung cấp thông tin chi tiết để hỗ trợ quản lý nội bộ và nâng cao hiệu quả hoạt động của doanh nghiệp (Horngren và cộng sự, 2020).
Tại Việt Nam, kế toán quản trị bắt đầu được quan tâm nhiều hơn từ những năm 2000 khi nền kinh tế chuyển đổi sang cơ chế thị trường. Nghiên cứu của Nguyễn Ngọc Quang (2024) đã chỉ ra rằng, các doanh nghiệp Việt Nam vẫn chủ yếu áp dụng các mô hình kế toán truyền thống, trong khi các mô hình hiện đại như kế toán chi phí theo hoạt động (Activity-Based Costing - ABC) hay kế toán quản trị chiến lược (SMA) chưa được triển khai rộng rãi do hạn chế về nguồn lực và nhận thức. Nghiên cứu của Nguyễn Thanh Huyền (2021) nhấn mạnh rằng, việc áp dụng kế toán quản trị hiệu quả sẽ giúp doanh nghiệp Việt Nam nâng cao năng suất, kiểm soát chi phí tốt hơn và cải thiện khả năng ra quyết định.
MỘT SỐ MÔ HÌNH KẾ TOÁN QUẢN TRỊ Ở CÁC DOANH NGHIỆP
Kế toán quản trị đã xuất hiện từ lâu trong hệ thống kế toán. Tuy nhiên, chỉ trong những thập kỷ gần đây, lĩnh vực này mới được nghiên cứu, hệ thống hóa và ứng dụng bài bản trong thực tiễn. Đặc biệt, sự phát triển của kế toán quản trị chủ yếu diễn ra tại các doanh nghiệp có quy mô lớn, áp dụng tiến bộ khoa học kỹ thuật, nâng cao trình độ quản lý và cải thiện khả năng xử lý thông tin.
Dựa trên kết quả khảo cứu tài liệu về lĩnh vực kế toán quản trị trong các doanh nghiệp trên thế giới và Việt Nam, có thể nhận diện một số mô hình phổ biến như sau:
Mô hình kế toán quản trị theo chi phí
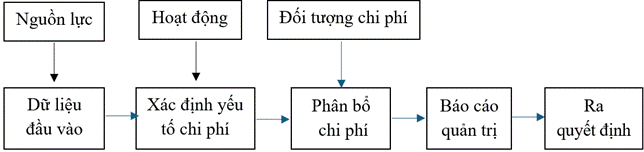
Hình 1: Mô hình kế toán quản trị theo chi phí
Nguồn: Kaplan và Cooper, 1998 và Drury, 2018
Mô hình kế toán quản trị theo chi phí tập trung vào việc xác định, kiểm soát và tối ưu hóa chi phí nhằm nâng cao lợi nhuận và hiệu quả hoạt động. Trong đó, phương pháp kế toán chi phí theo hoạt động (ABC) là một cải tiến quan trọng giúp doanh nghiệp phân bổ chi phí gián tiếp dựa trên mức độ tiêu thụ nguồn lực của từng hoạt động. Theo Kaplan và Cooper (1998), ABC mang lại độ chính xác cao hơn so với các phương pháp truyền thống khi phân bổ chi phí sản xuất và quản lý, nhờ vào việc xác định các yếu tố kích hoạt chi phí cụ thể. Điều này giúp doanh nghiệp hiểu rõ hơn về cơ cấu chi phí của từng sản phẩm hoặc dịch vụ, từ đó tối ưu hóa danh mục sản phẩm và chiến lược giá. Tuy nhiên, ABC cũng có nhược điểm là yêu cầu hệ thống dữ liệu chi tiết và phức tạp, đòi hỏi đầu tư lớn vào công nghệ và nhân lực (Drury, 2018). Một ví dụ điển hình về ứng dụng ABC là việc General Motors đã sử dụng phương pháp này để xác định chính xác chi phí sản xuất của từng dòng xe, từ đó điều chỉnh giá thành và chiến lược tiếp thị hiệu quả hơn (Turney, 2010).
Mô hình kế toán quản trị theo trung tâm trách nhiệm (hay kế toán trách nhiệm)
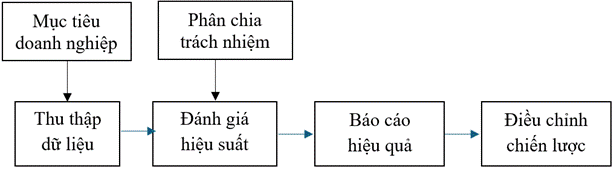
Hình 2: Mô hình kế toán quản trị theo trung tâm trách nhiệm
Nguồn: Anthony và Govindarajan, 2007
Mô hình kế toán quản trị theo trung tâm trách nhiệm dựa trên việc phân chia doanh nghiệp thành các đơn vị nhỏ hơn, mỗi đơn vị chịu trách nhiệm về một khía cạnh cụ thể như chi phí, doanh thu, lợi nhuận hoặc đầu tư (Anthony và Govindarajan, 2007). Điều này giúp doanh nghiệp đo lường hiệu suất của từng bộ phận, từ đó xác định trách nhiệm rõ ràng và thúc đẩy sự chủ động trong quản lý. Trung tâm chi phí (Cost Center) là đơn vị chỉ chịu trách nhiệm về kiểm soát chi phí mà không liên quan đến doanh thu hoặc lợi nhuận, thường áp dụng trong các bộ phận như sản xuất, nghiên cứu và phát triển (R&D).
Mô hình kế toán quản trị theo dự toán
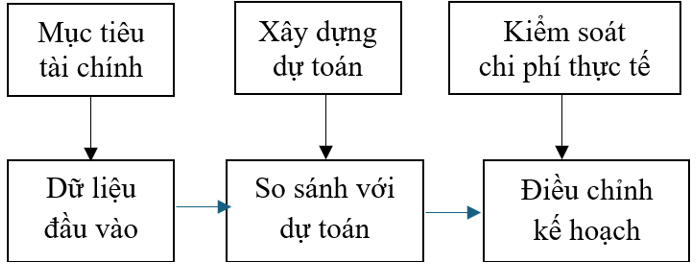
Hình 3: Mô hình kế toán quản trị theo dự toán
 |
Nguồn: Datar và Rajan, 2021
Mô hình kế toán quản trị theo dự toán tập trung vào việc lập kế hoạch, phân bổ nguồn lực, kiểm soát chi phí và đánh giá kết quả thực hiện nhằm bảo đảm doanh nghiệp đạt được các mục tiêu tài chính và hoạt động đã đề ra. Trong đó, dự toán linh hoạt là một công cụ quan trọng, cho phép doanh nghiệp điều chỉnh doanh thu, chi phí và lợi nhuận dự kiến tương ứng với mức độ hoạt động thực tế. Dự toán linh hoạt khắc phục hạn chế của dự toán cố định do có khả năng phản ánh sự thay đổi về sản lượng, doanh thu, giá nguyên vật liệu, chi phí lao động và các điều kiện kinh doanh khác (Datar và Rajan, 2021). Phương pháp này giúp nhà quản trị so sánh hợp lý giữa số liệu dự toán và kết quả thực hiện, xác định nguyên nhân của các khoản chênh lệch, đồng thời đánh giá chính xác hơn trách nhiệm và hiệu quả hoạt động của từng bộ phận.
ĐỀ XUẤT MÔ HÌNH KẾ TOÁN QUẢN TRỊ ÁP DỤNG CHO CÁC DOANH NGHIỆP Ở VIỆT NAM
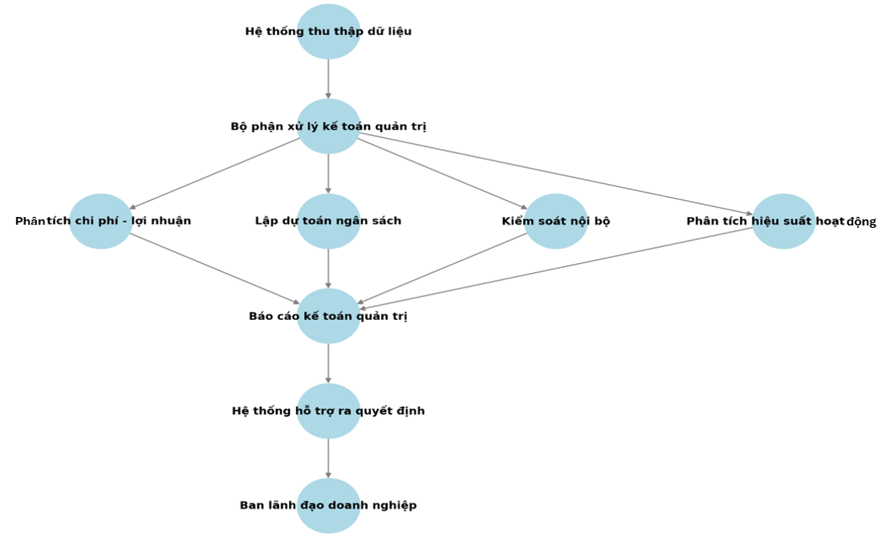
Dựa trên tổng quan các mô hình kế toán quản trị trên, tác giả đề xuất mô hình kế toán quản trị cho các doanh nghiệp Việt Nam hoạt động theo một quy trình chặt chẽ, bao gồm các bước từ thu thập dữ liệu, phân tích thông tin, lập báo cáo đến hỗ trợ ra quyết định và ứng dụng công nghệ (Hình 4).
Hình 4: Mô hình kế toán quản trị đề xuất cho doanh nghiệp Việt Nam
 |
Nguồn: Tác giả đề xuất
Để đảm bảo tính khả thi, mô hình này cần được triển khai phù hợp với điều kiện thực tiễn của doanh nghiệp trong nước. Cụ thể:
Thu thập và xử lý dữ liệu kế toán quản trị. Trong bối cảnh Việt Nam, việc thu thập và xử lý dữ liệu kế toán quản trị vẫn còn nhiều hạn chế do thiếu sự liên kết giữa các phòng ban và hệ thống quản lý chưa đồng bộ. Do đó, để nâng cao chất lượng dữ liệu, doanh nghiệp cần đầu tư vào phần mềm kế toán hiện đại, tích hợp với hệ thống ERP (hoạch định nguồn lực doanh nghiệp). Việc xây dựng hệ thống định mức chi phí và doanh thu theo từng bộ phận, sản phẩm cũng giúp doanh nghiệp kiểm soát tài chính hiệu quả hơn. Đồng thời, quy trình thu thập dữ liệu cần được chuẩn hóa, đảm bảo thông tin kế toán quản trị có độ chính xác cao và không bị chồng chéo với kế toán tài chính.
Phân tích và lập báo cáo kế toán quản trị. Ở Việt Nam, do đặc thù của từng ngành nghề, doanh nghiệp cần lựa chọn phương pháp phân tích phù hợp. Các phương pháp phổ biến như kế toán chi phí dựa trên hoạt động (ABC), phân tích chi phí - sản lượng - lợi nhuận (CVP) cần được áp dụng linh hoạt để đảm bảo tính thực tiễn. Ngoài ra, doanh nghiệp cũng cần xây dựng hệ thống tiêu chí đánh giá hiệu suất hoạt động riêng biệt, phù hợp với điều kiện kinh doanh của mình.
Cung cấp thông tin cho ban lãnh đạo và hỗ trợ ra quyết định. Thực tế tại Việt Nam cho thấy nhiều nhà quản trị vẫn chưa thực sự hiểu và khai thác hiệu quả thông tin từ kế toán quản trị. Do đó, cần có sự phối hợp giữa bộ phận kế toán và các phòng ban khác để đảm bảo tính ứng dụng của dữ liệu. Bên cạnh đó, doanh nghiệp cần tổ chức các chương trình đào tạo nội bộ nhằm nâng cao nhận thức và kỹ năng phân tích báo cáo tài chính cho các cấp quản lý.
Ứng dụng công nghệ thông tin trong kế toán quản trị. Tại Việt Nam, doanh nghiệp nhỏ và vừa có thể sử dụng các phần mềm kế toán đơn giản như MISA để tiết kiệm chi phí, trong khi các tập đoàn lớn có thể triển khai ERP để tích hợp dữ liệu tài chính với hoạt động sản xuất - kinh doanh. Tuy nhiên, một thách thức lớn trong việc ứng dụng công nghệ là vấn đề bảo mật thông tin. Doanh nghiệp cần thiết lập cơ chế phân quyền truy cập, đảm bảo dữ liệu kế toán chỉ được sử dụng bởi những người có thẩm quyền.
MỘT SỐ KIẾN NGHỊ
Để vận dụng thành công mô hình kế toán quản trị tại Việt Nam, tác giả đưa ra một số kiến nghị đối với các bên liên quan. Cụ thể
Đối với cơ quan quản lý nhà nước: Cơ quan quản lý nhà nước đóng vai trò quan trọng trong việc tạo môi trường pháp lý thuận lợi cho việc triển khai kế toán quản trị tại doanh nghiệp. Nhà nước cần ban hành chính sách kế toán rõ ràng, phân định ranh giới giữa kế toán tài chính và kế toán quản trị, đồng thời đưa ra hướng dẫn cụ thể về triển khai mô hình kế toán quản trị trong doanh nghiệp. Việc này không chỉ giúp doanh nghiệp tuân thủ quy định mà còn nâng cao hiệu quả quản lý tài chính và ra quyết định kinh doanh.
Đối với các cơ sở đào tạo nhân lực kế toán quản trị: Một trong những rào cản lớn trong việc ứng dụng kế toán quản trị tại Việt Nam là sự thiếu hụt nhân lực có trình độ chuyên môn cao. Do đó, các cơ sở đào tạo kế toán cần đổi mới chương trình giảng dạy theo hướng thực tiễn, chú trọng vào khả năng ứng dụng thay vì tập trung quá nhiều vào lý thuyết hàn lâm. Các nội dung đào tạo cần bao gồm những kiến thức về hệ thống kế toán quản trị hiện đại, công cụ phân tích chi phí, lập kế hoạch tài chính và dự toán ngân sách.
Đối với doanh nghiệp triển khai kế toán quản trị: Doanh nghiệp cần xây dựng hệ thống quản lý nội bộ chặt chẽ, minh bạch nhằm tạo nền tảng vững chắc cho kế toán quản trị. Việc này bao gồm tổ chức lại quy trình sản xuất - kinh doanh, chuẩn hóa luồng thông tin kế toán và tăng cường phối hợp giữa các bộ phận. Để thực hiện tốt hoạt động này, doanh nghiệp cần thực hiện một số giải pháp sau:
- Xây dựng hệ thống báo cáo kế toán quản trị khoa học: Báo cáo kế toán quản trị cần được thiết kế phù hợp với đặc thù kinh doanh, có khả năng cung cấp thông tin chính xác, kịp thời phục vụ việc hoạch định chiến lược. Các doanh nghiệp có thể tham khảo kinh nghiệm triển khai từ các mô hình kế toán quản trị tiên tiến trên thế giới.
- Thiết lập hệ thống định mức chi phí: Việc áp dụng các tiêu chuẩn kinh tế - kỹ thuật hiện đại như ISO giúp doanh nghiệp xây dựng hệ thống định mức chi phí khoa học, nâng cao khả năng kiểm soát và dự báo chi phí.
- Lựa chọn phần mềm kế toán phù hợp: Phần mềm kế toán quản trị cần có khả năng linh hoạt, tích hợp với các hệ thống quản lý khác của doanh nghiệp, đồng thời cung cấp thông tin kịp thời, chính xác cho các cấp quản lý.
- Xây dựng hệ thống thông tin kế toán đồng bộ: Doanh nghiệp cần đảm bảo sự liên kết giữa các phòng ban trong việc thu thập và xử lý dữ liệu kế toán quản trị. Việc thiết lập hệ thống thông tin nội bộ hiệu quả giúp giảm thiểu sai sót, nâng cao chất lượng báo cáo.
KẾT LUẬN
Việc áp dụng hiệu quả mô hình kế toán quản trị tại các doanh nghiệp theo thời gian phải được thực hiện đồng bộ từ các cấp quản lý cao đến thấp. Ở cấp độ vĩ mô, cần có sự can thiệp và hướng dẫn từ phía Nhà nước cùng các cơ quan quản lý trong việc xây dựng và hướng dẫn mô hình áp dụng kế toán quản trị. Điều này giúp doanh nghiệp nhận thức được vai trò và lợi ích mà kế toán quản trị mang lại. Bên cạnh đó, trong doanh nghiệp, các nhà quản lý cần phải nâng cao nhận thức về việc sử dụng thông tin kế toán, xây dựng một hệ thống thông tin nội bộ mạch lạc và sẵn sàng cải tiến, tái cấu trúc bộ máy kế toán để đáp ứng nhu cầu phát triển của nền kinh tế thị trường. Nếu cả cơ quan nhà nước và doanh nghiệp phối hợp xây dựng những nền tảng cơ bản như vậy, việc áp dụng kế toán quản trị sẽ trở nên khả thi, giúp tạo ra một kênh thông tin hiệu quả cho các nhà quản trị, từ đó nâng cao hiệu quả điều hành doanh nghiệp trong bối cảnh cạnh tranh gay gắt của nền kinh tế hiện nay.
Tài liệu tham khảo:
1. Anthony, R. N., and Govindarajan, V. (2007). Management control systems (12th ed.). McGraw-Hill.
2. Datar, S. M., and Rajan, M. V. (2021). Horngren’s cost accounting: A managerial emphasis (17th ed.). Pearson.
3. Drury, C. (2018). Cost and management accounting: An introduction (9th ed.). Cengage Learning.
4. Hoàng Thị Tâm (2022). Nghiên cứu vận dụng kế toán quản trị trong các doanh nghiệp sản xuất nhỏ và vừa Việt Nam. Luận án tiến sĩ kinh tế, Trường Đại học Thương mại.
5. Horngren C.Y., Foster G., Datar S.M. (2000). Cost accounting, 10th edition. NJ: Prentice Hall, Upper Saddle River.
6. Kaplan, R. S., and Atkinson, A. A. (1998). Advanced management accounting (3rd ed.). Prentice Hall.
7. Kaplan, R. S., and Cooper, R. (1998). Cost and effect: Using integrated cost systems to drive profitability and performance. Harvard Business School Press.
8. Nguyễn Ngọc Quang (2024). Giáo trình Kế toán quản trị. Nxb Đại học Kinh tế Quốc dân.
9. Nguyễn Thanh Huyền (2021). Mô hình kế toán quản trị trên thế giới và khuyến nghị cho các doanh nghiệp nhỏ và vừa tại Việt Nam. Tạp chí Tài chính, kỳ 2 tháng 5.
10. Pomberg, M., Pourjalali, H., Daniel, S. J., and Kimbro, M. B. (2012). Management accounting information systems: A case of a developing country: Vietnam. Asia-Pacific Journal of Accounting and Economics, 19(1), 100-114. https://doi.org/10.1080/16081625.2012.668060
11. Turney P. B. (2010). Activity-Based Costing: An Emerging Foundation for Performance Management. Cost Management, 4, 33-42.
12. VanDerbeck, E. J., and Mitchell, M. R. (2016). Principles of cost accounting (17th ed.). Cengage Learning.
| Ngày nhận bài: 10/6/2026; Ngày hoàn thiện biên tập: 20/7/2026; Ngày duyệt đăng: 25/7/2026 |
Tin liên quan


Các tin khác

Phát triển kinh tế gắn với xây dựng tiềm lực quốc phòng ở TP. Hà Nội: Thực trạng và giải pháp

Phát triển nguồn nhân lực số ở Việt Nam: Thực trạng và giải pháp

Kinh tế số - Động lực thúc đẩy phát triển khu vực kinh tế tư nhân ở vùng Trung Bộ và Tây Nguyên

Vai trò hai mặt của nhà đầu tư tổ chức đối với tính ổn định của thị trường chứng khoán Việt Nam

Thực trạng chuyển đổi số và ứng dụng trí tuệ nhân tạo tại Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam và một số đề xuất, kiến nghị

Kinh nghiệm quản trị nhà nước của Singapore và hàm ý chính sách cho Việt Nam

Đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến phát triển du lịch biển đảo tại tỉnh An Giang

Giải pháp nâng cao chất lượng nguồn nhân lực quản lý, bảo vệ rừng tại Khu Bảo tồn thiên nhiên - Văn hóa Đồng Nai

Tác động của chuyển đổi số đến giá trị doanh nghiệp: Nghiên cứu thực nghiệm ngành logistics tại Việt Nam


