


Các yếu tố ảnh hưởng đến khả năng áp dụng kế toán quản trị tại các trường đại học ngoài công lập ở TP. Hải Phòng
Dương Thị Thơi
Trường Đại học Thành Đông
Email: [email protected]
Tóm tắt
Nghiên cứu được thực hiện nhằm đánh giá các yếu tố ảnh hưởng đến khả năng áp dụng kế toán quản trị tại các trường đại học ngoài công lập trên địa bàn TP. Hải Phòng. Nghiên cứu sử dụng phương pháp kết hợp giữa định tính và phân tích định lượng trên phần mềm SPSS26 với dữ liệu khảo sát từ 288 nhân viên kế toán, kế toán trưởng. Kết quả nghiên cứu cho thấy, cả 5 yếu tố: Ứng dụng công nghệ thông tin, Chiến lược đào tạo và phát triển nhân lực, Chất lượng nguồn nhân lực kế toán, Hiệu quả quản lý của lãnh đạo và Đặc điểm cơ cấu tổ chức đều tác động tích cực đến Khả năng áp dụng kế toán quản trị. Trên cơ sở đó, nghiên cứu đề xuất một số giải pháp nhằm nâng cao khả năng áp dụng kế toán quản trị tại các trường đại học ngoài công lập trong bối cảnh tự chủ và chuyển đổi số giáo dục đại học.
Từ khóa: Kế toán quản trị, khả năng áp dụng, trường đại học ngoài công lập, Hải Phòng
Abstract
This study examines the factors affecting the adoption of management accounting in private universities in Hai Phong. A mixed-methods approach was employed, combining qualitative research and quantitative analysis using SPSS 26, based on survey data collected from 288 accountants and chief accountants. The findings indicate that all five factors: information technology adoption, training and human resource development strategy, accounting human resource quality, leadership effectiveness, and organizational structure, have positive effects on the adoption of management accounting. Based on these findings, the study proposes several recommendations to enhance the adoption of management accounting in private universities in the context of university autonomy and the digital transformation of higher education.
Keywords: Management accounting, adoption, private universities, Hai Phong
ĐẶT VẤN ĐỀ
Trong bối cảnh tự chủ đại học và chuyển đổi số giáo dục ngày càng được thúc đẩy tại Việt Nam, các trường đại học ngoài công lập đang đối mặt với yêu cầu nâng cao hiệu quả quản trị, tối ưu hóa nguồn lực và tăng cường năng lực cạnh tranh. Trong đó, kế toán quản trị được xem là công cụ quan trọng giúp cung cấp thông tin phục vụ lập kế hoạch, kiểm soát hoạt động và hỗ trợ ra quyết định quản lý. Tuy nhiên, thực tế cho thấy việc áp dụng kế toán quản trị tại nhiều trường đại học ngoài công lập vẫn còn hạn chế và chưa đồng đều, chủ yếu tập trung vào yêu cầu kế toán tài chính thay vì khai thác thông tin phục vụ quản trị. Tại TP. Hải Phòng - một trung tâm giáo dục lớn của khu vực phía Bắc - yêu cầu đổi mới phương thức quản lý và nâng cao hiệu quả sử dụng nguồn lực đặt ra nhu cầu cấp thiết trong việc tăng cường áp dụng kế toán quản trị tại các cơ sở giáo dục đại học ngoài công lập. Xuất phát từ yêu cầu đó, nghiên cứu nhằm đánh giá các yếu tố ảnh hưởng đến khả năng áp dụng kế toán quản trị tại các trường đại học ngoài công lập trên địa bàn TP. Hải Phòng, là cơ sở giúp các trường xây dựng giải pháp phù hợp nhằm nâng cao hiệu quả quản trị và phát triển bền vững trong giai đoạn hiện nay.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Kế toán quản trị là bộ phận quan trọng trong hệ thống thông tin kế toán, có chức năng cung cấp thông tin phục vụ lập kế hoạch, kiểm soát và ra quyết định quản trị. Theo Trần Đức Chung (2016), kế toán quản trị không chỉ hỗ trợ quản lý tài chính mà còn góp phần nâng cao hiệu quả hoạt động và phân bổ nguồn lực. Đối với các trường đại học ngoài công lập trong bối cảnh tự chủ và cạnh tranh ngày càng gia tăng, việc áp dụng kế toán quản trị giúp nâng cao hiệu quả quản trị, kiểm soát chi phí và hỗ trợ ra quyết định. Nhiều nghiên cứu quốc tế đã chỉ ra các yếu tố ảnh hưởng đến khả năng áp dụng kế toán quản trị như môi trường tổ chức, văn hóa và vai trò lãnh đạo (Alsharari và Daniels, 2024), năng lực nhân sự kế toán (Rumman và cộng sự, 2024), công cụ kế toán quản trị và định hướng phát triển bền vững (Pramono và cộng sự, 2023), hạ tầng công nghệ thông tin và cấu trúc tổ chức (Ertl và cộng sự, 2020), cùng vai trò điều hành của nhà quản lý (Ferdous và cộng sự, 2019). Tại Việt Nam, các nghiên cứu của Nguyễn Bích Châu (2024), Phan Hoàng Long (2021), Bùi Trần Đan Tiên (2020) dựa trên Thuyết hệ thống thông tin, Thuyết ngẫu nhiên và Quan điểm lợi ích - chi phí cho thấy khả năng áp dụng kế toán quản trị chịu ảnh hưởng bởi các yếu tố như ứng dụng công nghệ thông tin, đào tạo và phát triển nhân lực, chất lượng nhân lực kế toán, hiệu quả quản lý của lãnh đạo và đặc điểm cơ cấu tổ chức.
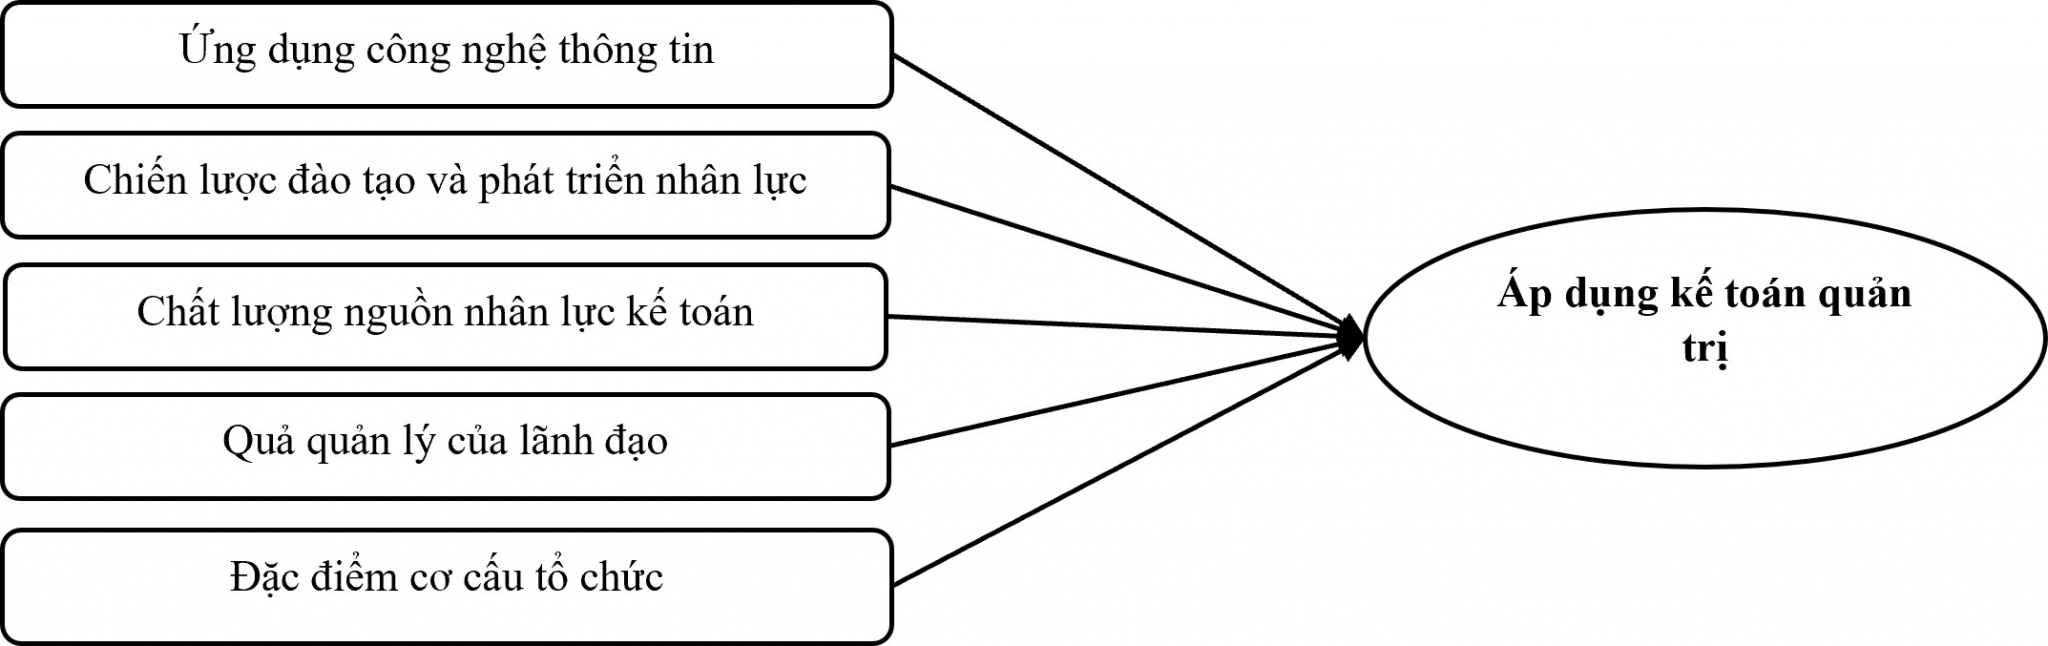
Kế thừa các cơ sở lý thuyết và kết quả nghiên cứu trước đây, đồng thời xuất phát từ đặc điểm hoạt động của các trường đại học ngoài công lập trong điều kiện tự chủ giáo dục đại học tại Việt Nam, nghiên cứu đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
Các giả thuyết nghiên cứu được đề xuất như sau:
H1: Ứng dụng công nghệ thông tin có tác động tích cực đến Khả năng áp dụng kế toán quản trị tại các trường đại học ngoài công lập.
H2: Chiến lược đào tạo và phát triển nhân lực có tác động tích cực đến Khả năng áp dụng kế toán quản trị tại các trường đại học ngoài công lập.
H3: Chất lượng nguồn nhân lực kế toán có tác động tích cực đến Khả năng áp dụng kế toán quản trị tại các trường đại học ngoài công lập.
H4: Hiệu quả quản lý của lãnh đạo có tác động tích cực đến Khả năng áp dụng kế toán quản trị tại các trường đại học ngoài công lập.
H5: Đặc điểm cơ cấu tổ chức có tác động tích cực đến Khả năng áp dụng kế toán quản trị tại các trường đại học ngoài công lập.
Thông qua mô hình và giả thuyết nghiên cứu, phương trình tổng quát được viết như sau:
KT = β0 + β1*CN + β2*DT + β3*NL + β4*QL + β5*TC + e
Trong đó:
KT (yếu tố phụ thuộc): Khả năng áp dụng kế toán quản trị tại các trường đại học ngoài công lập.
Các yếu độc lập bao gồm (Xi): Ứng dụng công nghệ thông tin (CN); Chiến lược đào tạo và phát triển nhân lực (DT); Chất lượng nguồn nhân lực kế toán (NL); Hiệu quả quản lý của lãnh đạo (QL); Đặc điểm cơ cấu tổ chức (TC).
βk: Hệ số hồi quy (k = 0, 1, 2,.. 5).
e: Sai số ngẫu nhiên.
PHƯƠNG PHÁP NGHIÊN CỨU
Thang đo nghiên cứu được xây dựng trên cơ sở kế thừa lý thuyết và tổng quan các nghiên cứu trong và ngoài nước liên quan đến khả năng áp dụng kế toán quản trị. Mô hình nghiên cứu gồm 5 yếu tố độc lập và 1 yếu tố phụ thuộc với tổng cộng 26 biến quan sát. Các biến được đo lường bằng thang đo Likert 5 mức độ, từ 1 - Rất không đồng ý, đến 5 - Rất đồng ý. Cỡ mẫu nghiên cứu được xác định dựa trên yêu cầu của phương pháp phân tích nhân tố khám phá (EFA). Theo Hair và cộng sự (2010), kích thước mẫu tối thiểu nên đạt tỷ lệ 10 quan sát cho một biến đo lường (10:1). Với 26 biến quan sát, số lượng mẫu tối thiểu cần thu thập là 260 quan sát. Để bảo đảm độ tin cậy của dữ liệu, nghiên cứu tiến hành phát 300 phiếu khảo sát đến đội ngũ nhân viên kế toán, kế toán trưởng đang công tác tại các trường đại học ngoài công lập trên địa bàn TP. Hải Phòng. Phương pháp chọn mẫu phi xác suất theo kỹ thuật chọn mẫu thuận tiện được sử dụng để thu thập dữ liệu. Dữ liệu sau khi thu thập được xử lý và phân tích bằng phần mềm SPSS 26 thông qua các bước đánh giá độ tin cậy thang đo, phân tích EFA và kiểm định mô hình nghiên cứu. Kết quả khảo sát thu về 288 phiếu hợp lệ trong thời gian từ tháng 8-11/2025.
KẾT QUẢ NGHIÊN CỨU
Bảng 1: Kết quả kiểm định độ tin cậy và phân tích nhân tố khám phá
| Các yếu tố | Hệ số tải nhân tố nhỏ nhất | ||||
| 1 | 2 | 3 | 4 | 5 | |
| CN | 0,785 |
|
|
|
|
| DT |
| 0,791 |
|
|
|
| NL |
|
| 0,808 |
|
|
| QL |
|
|
| 0,816 |
|
| TC |
|
|
|
| 0,803 |
| Hệ số Cronbach’s Alpha | 0,827 | 0,861 | 0,795 | 0,811 | 0,798 |
| Hệ số Eigenvalue | 6,138 | 4,279 | 3,306 | 2,415 | 1,134 |
| Tổng phương sai trích (%) | 49,506 | 55,382 | 68,173 | 70,361 | 78,954 |
| Hệ số tương quan | 0,619** | 0,728** | 0,653** | 0,734** | 0,716** |
| Hệ số KMO = 0,814 Hệ số Sig. của kiểm định Bartlett’s = 0,000 | |||||
| KT | 0,836 | ||||
| Hệ số Cronbach’s Alpha | 0,794 | ||||
| Hệ số Eigenvalue | 1,991 | ||||
| Tổng phương sai trích (%) | 78,629 | ||||
| Hệ số tương quan | 1,000 | ||||
| Hệ số KMO = 0,805 Hệ số Sig. của kiểm định Bartlett’s = 0,000 | |||||
| *, **. Tương ứng với p < 0,05 và p <0,01 | |||||
Nguồn: Tác giả phân tích
Kết quả kiểm định cho thấy, các thang đo đều đạt độ tin cậy với hệ số Cronbach’s Alpha > 0,7, đáp ứng yêu cầu để tiếp tục phân tích EFA (Hair và cộng sự, 2010). Đối với các yếu tố độc lập, kết quả EFA cho thấy KMO = 0,814, kiểm định Bartlett’s có Sig. = 0,000, hệ số tải nhân tố đều lớn hơn 0,5 và trích được 5 nhân tố tại Eigenvalue > 1, với tổng phương sai trích đạt 78,954%, phù hợp với mô hình nghiên cứu đề xuất. Đối với biến phụ thuộc, kết quả cũng bảo đảm yêu cầu với Cronbach’s Alpha = 0,794; KMO = 0,805; Sig. = 0,000, trích được 1 nhân tố với tổng phương sai trích đạt 78,629%. Bên cạnh đó, các hệ số tương quan Pearson đều mang dấu dương và có ý nghĩa thống kê (Sig. < 0,01), cho thấy các yếu tố nghiên cứu có mối quan hệ tuyến tính với khả năng áp dụng kế toán quản trị và đủ điều kiện để thực hiện phân tích hồi quy.
Bảng 2: Kết quả phân tích hồi quy tuyến tính
| Mô hình | Hệ số hồi quy chưa chuẩn hoá | Hệ số hồi quy chuẩn hoá | t | Sig. | Thống kê đa cộng tuyến | |||
| Beta | Độ lệch chuẩn | Beta chuẩn hoá | Dung sai điều chỉnh | VIF | ||||
| 1 | Hằng số | 0,412 | 0,176 |
| 2,341 | 0,020 |
|
|
| CN | 0,198 | 0,041 | 0,224 | 4,829 | 0,000 | 0,723 | 1,383 | |
| DT | 0,235 | 0,038 | 0,267 | 6,184 | 0,000 | 0,655 | 1,527 | |
| NL | 0,176 | 0,044 | 0,191 | 4,000 | 0,000 | 0,708 | 1,412 | |
| QL | 0,249 | 0,039 | 0,289 | 6,385 | 0,000 | 0,618 | 1,618 | |
| TC | 0,221 | 0,042 | 0,251 | 5,262 | 0,000 | 0,672 | 1,488 | |
| Giá trị F = 135,612; Sig. = 0,000 R2 = 0,788; R2 hiệu chỉnh = 0,759; Durbin-Watson = 1,811 a. Biến phụ thuộc: KT | ||||||||
Nguồn: Phân tích của tác giả
Phương trình hồi quy chuẩn hoá được xác định như sau:
KT = 0,289*QL + 0,267*DT + 0,251*TC + 0,224*CN + 0,191*NL + e
HÀM Ý QUẢN TRỊ
Để nâng cao khả năng áp dụng kế toán quản trị, các trường đại học ngoài công lập tại TP. Hải Phòng cần ưu tiên tăng cường vai trò của đội ngũ lãnh đạo trong việc định hướng chiến lược, tổ chức thực hiện và giám sát quá trình triển khai hệ thống kế toán quản trị. Các trường cần xây dựng cơ chế chỉ đạo thống nhất, ban hành các quy định nội bộ về tổ chức công tác kế toán quản trị; đồng thời lồng ghép các chỉ tiêu quản trị tài chính vào quá trình đánh giá hiệu quả hoạt động của các đơn vị trực thuộc.
Bên cạnh đó, xây dựng chiến lược đào tạo và phát triển nhân lực theo hướng dài hạn nhằm nâng cao năng lực quản trị tài chính, kỹ năng phân tích dữ liệu và khả năng sử dụng thông tin kế toán trong hoạt động điều hành. Nâng cao chất lượng nguồn nhân lực kế toán thông qua tuyển dụng phù hợp, tăng cường đào tạo và cập nhật kiến thức chuyên môn; khuyến khích đội ngũ kế toán tham gia sâu hơn vào hoạt động lập kế hoạch và hỗ trợ ra quyết định. Đẩy mạnh đầu tư và ứng dụng công nghệ thông tin, triển khai phần mềm kế toán tích hợp, xây dựng cơ sở dữ liệu nội bộ và số hóa quy trình xử lý thông tin nhằm nâng cao tốc độ, độ chính xác và hiệu quả quản trị, góp phần tăng cường khả năng áp dụng kế toán quản trị và nâng cao năng lực cạnh tranh của nhà trường trong bối cảnh tự chủ giáo dục đại học.
Nội dung đào tạo cần tập trung vào các kỹ thuật kế toán quản trị hiện đại như lập dự toán, phân tích biến động chi phí, đánh giá hiệu quả hoạt động, phân tích thông tin phục vụ ra quyết định và ứng dụng công nghệ trong quản trị tài chính. Các trường cần xây dựng chính sách khuyến khích học tập, cập nhật chuyên môn và tạo điều kiện cho cán bộ tham gia các khóa đào tạo chuyên sâu nhằm nâng cao khả năng tiếp cận các phương pháp quản trị tiên tiến.
Đối với cơ cấu tổ chức, các trường cần tiếp tục hoàn thiện bộ máy quản lý theo hướng tinh gọn, phân định rõ chức năng và tăng cường phối hợp giữa các đơn vị nhằm nâng cao hiệu quả cung cấp và sử dụng thông tin quản trị. Cần xác định rõ vai trò giữa kế toán tài chính và kế toán quản trị, đồng thời xây dựng cơ chế chia sẻ dữ liệu giữa các phòng ban để hình thành hệ thống thông tin quản trị thống nhất.
Tài liệu tham khảo:
1. Agus Joko Pramono, Suwarno, Firdaus Amyar, & Renny Friska (2023). Exploring technology acceptance in management accounting tools’ adoption in public sector accounting: A sustainability perspective for organizations. Sustainability, 15(21), 1-17.
2. Alsharari, F., & Daniels, B. (2024). Management accounting practices and organizational change aspects in the public sector: Contextual/processual approach. Journal of Accounting & Organizational Change, 20(1), 177-204.
3. Bùi Trần Đan Tiên (2020). Các nhân tố ảnh hưởng đến tổ chức công tác kế toán tại các đơn vị sự nghiệp công lập trên địa bàn tỉnh Tiền Giang. Luận văn thạc sĩ.
4. Christoph Ertl, Alexander Herzfeldt, Sebastian Floerecke, & Helmut Krcmar (2020). Ensuring the success of management accounting change in IT departments of public organizations. International Journal of Service Science, Management, Engineering, and Technology, 11(1), 142-156.
5. Ghaleb Abu Rumman, Abdel Rahman Alkhazali, Shemseddine Ethani Barnat, Saleem Alzoubi, Hanady AlZagheer, Mahmud Agel Abu Dalbouh, Mohammad Haider Alibraheem, Ahmad Y. A. Bani Ahmad, & Saddam Rateb Darawsheh (2024). The contemporary management accounting practices adoption in the public industry: Evidence from Jordan. International Journal of Data and Network Science, 8(2), 1237-1246.
6. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2010). Multivariate Data Analysis (7th ed.). Upper Saddle River, NJ: Pearson Prentice Hall.
7. Mohammad Imtiaz Ferdous, Carol A. Adams, & Gordon Boyce (2019). Institutional drivers of environmental management accounting adoption in public sector water organisations. Accounting, Auditing & Accountability Journal, 32(4), 984-1012.
8. Nguyễn Bích Châu (2024). Những nhân tố ảnh hưởng đến việc áp dụng kế toán quản trị trong khu vực công tại Thành phố Hồ Chí Minh. , 72-85.
9. Phan Hoàng Long (2021). Các nhân tố ảnh hưởng đến việc vận dụng kế toán quản trị tại các bệnh viện công lập trên địa bàn Thành phố Hồ Chí Minh. Luận văn thạc sĩ.
10. Trần Đức Chung (2016). Kế toán quản trị đối với đơn vị sự nghiệp công lập trong nền kinh tế hội nhập. Tạp chí Tài chính, Kỳ II (tháng 7/2016).
| Ngày nhận bài: 16/4/2026; Ngày hoàn thiện biên tập: 15/6/2026; Ngày duyệt đăng: 29/6/2026 |
Tin liên quan


Các tin khác

Khung phương pháp chuyển đổi tài liệu tài chính - kế toán phi cấu trúc thành dữ liệu có cấu trúc

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Các nhân tố tác động đến chất lượng thông tin carbon: Vai trò trung gian của năng lực phân tích dữ liệu kế toán

Các nhân tố ảnh hưởng đến quyết định ứng dụng công nghệ thông tin trong công tác kế toán tại doanh nghiệp nhỏ và vừa trên địa bàn TP. Hồ Chí Minh

Nhận thức và đánh giá về ứng dụng trí tuệ nhân tạo trong công tác kế toán: Kết quả khảo sát tại tỉnh Thái Nguyên

Vai trò của hệ thống thông tin kế toán trong hỗ trợ lập báo cáo tích hợp: Cơ sở lý luận và hàm ý cho doanh nghiệp Việt Nam

Tổng quan nghiên cứu về tác động của nguyên tắc thận trọng trong kế toán đến hành vi quản trị lợi nhuận

Đổi mới kế toán, kiểm toán Việt Nam trong kỷ nguyên số và hội nhập quốc tế: Thực trạng, thách thức và định hướng


