


Các yếu tố tác động đến chuyển đổi số trong công tác kế toán tại các trường đại học ngoài công lập
CN. Nguyễn Thị Oanh
Trường Đại học Thành Đông
Email: [email protected]
Tóm tắt
Nghiên cứu được thực hiện nhằm xác định các yếu tố tác động đến chuyển đổi số trong công tác kế toán tại các trường đại học ngoài công lập. Sử dụng phương pháp định lượng thông qua khảo sát và xử lý dữ liệu bằng phần mềm SPSS 26, kết quả cho thấy Nhận thức của lãnh đạo, Năng lực công nghệ thông tin, Văn hoá tổ chức, Áp lực cạnh tranh đều tác động tích cực đến Chuyển đổi số trong công tác kế toán. Từ đó, một số hàm ý quản trị được đề xuất nhằm thúc đẩy quá trình chuyển đổi số trong công tác kế toán tại các trường đại học ngoài công lập.
Từ khóa: Chuyển đổi số, công tác kế toán, trường đại học ngoài công lập
Abstract
This study aims to identify the factors influencing digital transformation in accounting practices at private universities. A quantitative research approach was employed using survey data analyzed with SPSS 26. The findings reveal that leadership awareness, information technology capability, organizational culture, and competitive pressure all have positive effects on digital transformation in accounting practices. Based on these findings, the study proposes several managerial implications to promote the implementation of digital transformation in accounting functions at private universities.
Keywords: Digital transformation, accounting practices, private universities
ĐẶT VẤN ĐỀ
Đối với các trường đại học ngoài công lập, chuyển đổi số (CĐS) trong công tác kế toán có ý nghĩa đặc biệt do đặc thù hoạt động theo cơ chế tự chủ tài chính, phải bảo đảm cân đối giữa chất lượng đào tạo và hiệu quả sử dụng nguồn lực. Trong môi trường cạnh tranh ngày càng gia tăng giữa các cơ sở giáo dục đại học, việc đổi mới hệ thống kế toán theo hướng số hóa giúp các trường nâng cao khả năng kiểm soát tài chính, cải thiện chất lượng dịch vụ quản trị và tăng cường tính minh bạch trong hoạt động điều hành. Tuy nhiên, thực tiễn cho thấy mức độ CĐS trong công tác kế toán giữa các trường đại học ngoài công lập hiện nay còn có sự khác biệt đáng kể. Nhiều trường đã triển khai các giải pháp công nghệ hiện đại nhưng vẫn gặp những khó khăn nhất định như trình độ nhân sự kế toán, sự hỗ trợ từ lãnh đạo, khả năng tích hợp dữ liệu và mức độ sẵn sàng thay đổi của tổ chức...
Chính vì vậy, nghiên cứu nhằm tìm hiểu các yếu tố tác động đến CĐS trong công tác kế toán tại các trường đại học ngoài công lập. Đây sẽ là cơ sở cho các nhà quản lý xây dựng chính sách, giải pháp và lộ trình phù hợp nhằm thúc đẩy CĐS trong công tác kế toán, góp phần nâng cao hiệu quả quản trị tài chính và phát triển bền vững trong bối cảnh giáo dục đại học đang đổi mới toàn diện.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU ĐỀ XUẤT
Theo Sabuncu (2022), CĐS là quá trình tích hợp các thành tựu công nghệ vào mô hình hoạt động, quy trình và năng lực của tổ chức nhằm nâng cao hiệu quả vận hành. Ebert và Duarte (2018) cho rằng, CĐS là việc ứng dụng các công nghệ đột phá nhằm gia tăng năng suất, thúc đẩy đổi mới sáng tạo và tạo ra giá trị cho tổ chức cũng như xã hội.
Trong công tác kế toán, CĐS được hiểu là quá trình ứng dụng công nghệ số vào các nghiệp vụ kế toán nhằm tự động hóa hoạt động xử lý dữ liệu, nâng cao tốc độ và độ chính xác của việc cung cấp thông tin kế toán, đồng thời tối ưu hóa việc sử dụng nguồn lực. Nguyễn Thị Kim Ánh và Nguyễn Thị Xuân Nương (2022) cũng cho rằng, CĐS trong công tác kế toán góp phần nâng cao hiệu quả thực hiện nghiệp vụ, tiết kiệm thời gian, chi phí và nhân lực; đồng thời tăng cường khả năng kiểm soát và hỗ trợ ra quyết định trong tổ chức.
Theo Kane và cộng sự (2015), CĐS không đơn thuần là việc ứng dụng công nghệ mà là sự thay đổi mang tính chiến lược của tổ chức. Do đó, nhận thức và sự hỗ trợ của lãnh đạo được xem là điều kiện quan trọng quyết định mức độ sẵn sàng và hiệu quả triển khai CĐS. Trong công tác kế toán, định hướng của nhà quản lý có vai trò dẫn dắt trong việc xây dựng chiến lược, phân bổ nguồn lực và thúc đẩy quá trình ứng dụng công nghệ vào hoạt động nghiệp vụ.
Bên cạnh yếu tố quản trị, năng lực của đội ngũ kế toán cũng được xem là nhân tố quan trọng ảnh hưởng đến CĐS. Theo Busulwa và Evans (2021), nhân viên kế toán giữ vai trò trung tâm trong việc triển khai CĐS một cách hiệu quả và an toàn thông qua việc khai thác các công nghệ số nhằm nâng cao chất lượng công tác kế toán. Vì vậy, khả năng ứng dụng công nghệ thông tin của kế toán viên ngày càng được chú trọng. Khi có năng lực công nghệ tốt, nhân viên kế toán sẽ dễ dàng tiếp cận và sử dụng các công nghệ mới như điện toán đám mây, dữ liệu lớn và các phần mềm quản trị hiện đại để nâng cao hiệu quả xử lý thông tin kế toán. Đồng quan điểm đó, Hoàng Thu Hiền và Nguyễn Thu Hằng (2021) đã khẳng định khả năng ứng dụng công nghệ thông tin của kế toán là yếu tố có ảnh hưởng đáng kể đến quá trình CĐS.
Ngoài ra, yếu tố văn hóa tổ chức cũng được nhiều nghiên cứu đề cập như một điều kiện thúc đẩy sự thành công của CĐS. Theo Nguyễn Thị Thúy Hằng (2023), văn hóa tổ chức có ảnh hưởng đến nhận thức, thái độ và hành vi làm việc của nhân viên, từ đó tác động đến mức độ sẵn sàng tham gia vào quá trình CĐS trong công tác kế toán. Theo Kruger và Teuteberg (2016), các tổ chức hoạt động trong môi trường cạnh tranh cao thường có xu hướng đẩy mạnh ứng dụng công nghệ nhằm nâng cao hiệu quả hoạt động và thích ứng với xu thế phát triển của ngành.
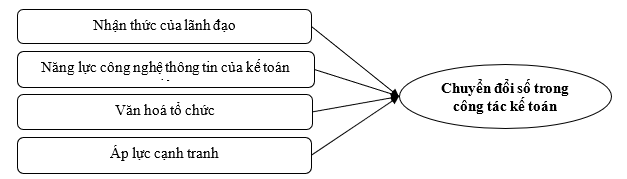
Trên cơ sở lý thuyết và tổng quan một số nghiên cứu trong và ngoài nước liên quan, mô hình nghiên cứu được đề xuất như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
Các giả thuyết gồm:
H1: Nhận thức của lãnh đạo có ảnh hưởng tích cực đến CĐS trong công tác kế toán tại các trường đại học ngoài công lập.
H2: Năng lực công nghệ thông tin của kế toán viên có ảnh hưởng tích cực đến CĐS trong công tác kế toán tại các trường đại học ngoài công lập.
H3: Văn hoá tổ chức có ảnh hưởng tích cực đến CĐS trong công tác kế toán tại các trường đại học ngoài công lập.
H4: Áp lực cạnh tranh có ảnh hưởng tích cực đến CĐS trong công tác kế toán tại các trường đại học ngoài công lập.
Mô hình nghiên cứu được viết dưới dạng phương trình như sau:
CDS = β0 + β1*LD + β2*NL + β3*VH + β4*CT + e
Trong đó:
CDS (yếu tố phụ thuộc): CĐS trong công tác kế toán tại các trường đại học ngoài công lập
Các yếu tố độc lập bao gồm (Xi): Nhận thức của lãnh đạo (LD); Năng lực công nghệ thông tin (NL); Văn hoá tổ chức (VH); Áp lực cạnh tranh (CT).
βk: Hệ số hồi quy (k = 0, 1, 2, 3, 4).
e: Sai số ngẫu nhiên
PHƯƠNG PHÁP NGHIÊN CỨU
Thang đo nghiên cứu được xây dựng dựa trên cơ sở lý thuyết và lược khảo các nghiên cứu trong và ngoài nước liên quan đến CĐS trong công tác kế toán. Đồng thời, nghiên cứu tham vấn ý kiến của một số chuyên gia trong lĩnh vực kế toán, tài chính và quản trị giáo dục đại học nhằm hiệu chỉnh, bổ sung các biến quan sát cho phù hợp với bối cảnh nghiên cứu. Thang đo chính thức gồm 20 biến quan sát tương ứng với 4 yếu tố độc lập và 1 yếu tố phụ thuộc. Nghiên cứu sử dụng thang đo Likert 5 mức độ, từ mức 1 (rất không đồng ý) đến mức 5 (rất đồng ý). Cỡ mẫu được xác định theo khuyến nghị của Hair và cộng sự (2010) nhằm bảo đảm yêu cầu thực hiện phân tích nhân tố khám phá (EFA). Dữ liệu được thu thập bằng phương pháp chọn mẫu phi xác suất thuận tiện thông qua khảo sát trực tuyến bằng Google Forms đối với đội ngũ cán bộ kế toán, nhân sự phụ trách tài chính -kế toán tại các trường đại học ngoài công lập trên địa bàn TP. Hà Nội. Sau khi sàng lọc và loại bỏ các phiếu không hợp lệ, dữ liệu hợp lệ được đưa vào xử lý bằng phần mềm SPSS 26 thông qua các phương pháp: kiểm định độ tin cậy thang đo bằng hệ số Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), phân tích tương quan và hồi quy tuyến tính nhằm đánh giá mức độ tác động của các yếu tố đến CĐS trong công tác kế toán.
KẾT QUẢ NGHIÊN CỨU
Bảng 1: Kết quả phân tích Cronbach’s Alpha và phân tích nhân tố khám phá thang đo
| Các yếu tố | Các biến quan sát | Hệ số Cronbach’s Alpha | Hệ số tương quan nhỏ nhất | Hệ số tải nhân tố dao động | Hệ số Eigenvalue |
|---|---|---|---|---|---|
| LD | 4 | 0,884 | 0,621 | 0,731 - 0,845 | 3,214 |
| NL | 5 | 0,903 | 0,648 | 0,708 - 0,861 | 3,687 |
| VH | 3 | 0,826 | 0,593 | 0,722 - 0,816 | 2,105 |
| CT | 4 | 0,872 | 0,615 | 0,693 - 0,837 | 2,874 |
| KMO = 0,814 | |||||
| Kiểm định Bartlett’s | Giá trị Chi bình phương xấp xỉ | 5923,159 | |||
| df | 285 | ||||
| Sig. | 0,000 | ||||
| Tổng phương sai trích = 75,364% | |||||
| CDS | 4 | 0,836 | 0,651 | 0,825 – 0,792 | 1,415 |
| KMO = 0,787 | |||||
| Kiểm định Bartlett’s | Giá trị Chi bình phương xấp xỉ | 375,212 | |||
| df | 4 | ||||
| Sig. | 0,000 | ||||
| Tổng phương sai trích = 81,247% | |||||
Nguồn: Phân tích của tác giả
Kết quả kiểm định độ tin cậy thang đo cho thấy các thang đo trong mô hình nghiên cứu đều đạt yêu cầu khi hệ số Cronbach’s Alpha của các yếu tố đều lớn hơn ngưỡng chấp nhận 0,7, chứng tỏ các thang đo có độ tin cậy tốt và các biến quan sát có mức độ nhất quán nội tại cao. Đồng thời, hệ số tương quan biến tổng nhỏ nhất của các thang đo đều lớn hơn 0,3 (dao động từ 0,593-0,648), cho thấy các biến quan sát đều đạt yêu cầu và được giữ lại cho các bước phân tích tiếp theo.
Kết quả phân tích nhân tố khám phá (EFA) đối với các yếu tố độc lập cho thấy hệ số KMO = 0,814 nằm trong khoảng 0,5-1, chứng tỏ dữ liệu phù hợp để thực hiện phân tích nhân tố. Kiểm định Bartlett’s có mức ý nghĩa Sig. = 0,000 < 0,05, cho thấy các biến quan sát có tương quan với nhau và đủ điều kiện để tiến hành EFA. Hệ số tải nhân tố của các biến quan sát dao động từ 0,693-0,861, đều lớn hơn ngưỡng 0,5, thể hiện giá trị hội tụ tốt. Bên cạnh đó, các nhân tố đều có Eigenvalue > 1 và tổng phương sai trích đạt 75,364%, cho thấy các nhân tố được trích giải thích được 75,364% sự biến thiên của dữ liệu, vượt ngưỡng yêu cầu 50%.
Đối với yếu tố phụ thuộc CĐS trong công tác kế toán (CDS), hệ số Cronbach’s Alpha đạt 0,836, thể hiện thang đo có độ tin cậy tốt; hệ số tương quan biến tổng nhỏ nhất đạt 0,651, đáp ứng yêu cầu. Kết quả EFA cho thấy hệ số KMO = 0,787, kiểm định Bartlett’s có Sig. = 0,000 < 0,05, hệ số tải nhân tố dao động từ 0,792 đến 0,825 và tổng phương sai trích đạt 81,247%, chứng tỏ các biến quan sát của thang đo CDS hội tụ tốt vào một nhân tố duy nhất và bảo đảm giá trị sử dụng trong phân tích hồi quy.
Bảng 2: Kết quả phân tích hồi quy tuyến tính bội
| Mô hình | Hệ số hồi quy chưa chuẩn hoá | Hệ số hồi quy chuẩn hoá | t | Sig. | Thống kê đa cộng tuyến | |||
| Beta | Độ lệch chuẩn | Beta chuẩn hoá | Dung sai điều chỉnh | VIF | ||||
| 1 | Hằng số | 0,527 | 0,184 |
| 2,864 | 0,005 |
|
|
| LD | 0,291 | 0,057 | 0,315 | 5,105 | 0,000 | 0,698 | 1,433 | |
| NL | 0,348 | 0,061 | 0,384 | 5,705 | 0,000 | 0,652 | 1,534 | |
| VH | 0,187 | 0,052 | 0,221 | 3,596 | 0,001 | 0,741 | 1,350 | |
| CT | 0,216 | 0,059 | 0,247 | 3,661 | 0,000 | 0,706 | 1,416 | |
| Giá trị F = 137,626; Sig. = 0,000 R2 = 0,779; R2 hiệu chỉnh = 0,752; Durbin-Watson = 1,816 a. Biến phụ thuộc: CDS | ||||||||
Nguồn: Phân tích của nhóm tác giả
Kết quả phân tích hồi quy tuyến tính bội cho thấy, mô hình nghiên cứu phù hợp với dữ liệu khảo sát. Giá trị F = 137,626 với Sig. = 0,000 < 0,05 chứng tỏ mô hình hồi quy có ý nghĩa thống kê và các biến độc lập được đưa vào có khả năng giải thích sự biến thiên của biến phụ thuộc CĐS trong công tác kế toán (CDS). Hệ số xác định R² = 0,779 và R² hiệu chỉnh = 0,752 cho thấy các biến độc lập trong mô hình giải thích được 75,2% sự thay đổi của CĐS trong công tác kế toán tại các trường đại học ngoài công lập, trong khi 24,8% còn lại được giải thích bởi các yếu tố khác ngoài mô hình và sai số ngẫu nhiên. Giá trị Durbin-Watson = 1,816 nằm trong khoảng chấp nhận (1-3), cho thấy mô hình không xảy ra hiện tượng tự tương quan phần dư. Ngoài ra, hệ số VIF của các biến đều nhỏ hơn 2 và giá trị Dung sai điều chỉnh (Tolerance) đều lớn hơn 0,1, cho thấy mô hình không xảy ra hiện tượng đa cộng tuyến và các kết quả ước lượng bảo đảm độ tin cậy. Kết quả hồi quy cho thấy, cả 4 yếu tố đều có tác động cùng chiều đến CĐS trong công tác kế toán và đều có ý nghĩa thống kê (Sig. < 0,05), do đó các giả thuyết nghiên cứu đều được chấp nhận. Xét theo hệ số hồi quy chuẩn hóa (Beta), phương trình hồi quy được viết như sau:
CDS = 0,315*LD + 0,384*NL + 0,221*VH + 0,247*CT + e
HÀM Ý QUẢN TRỊ
Các trường cần tăng cường đào tạo kỹ năng số, sử dụng phần mềm kế toán và khai thác dữ liệu; đồng thời tạo điều kiện để nhân sự kế toán tiếp cận các công nghệ mới và cập nhật kiến thức thường xuyên. Đồng thời, ban lãnh đạo cần xác định CĐS trong kế toán là một nội dung thuộc chiến lược quản trị nhà trường; chủ động ban hành kế hoạch triển khai, bố trí nguồn lực tài chính và xây dựng cơ chế giám sát thực hiện. Khuyến khích tinh thần học hỏi, chia sẻ kinh nghiệm, chấp nhận thay đổi và tăng cường phối hợp giữa các bộ phận trong quá trình CĐS hoạt động kế toán, thường xuyên cập nhật các quy định, công nghệ và mô hình quản trị hiện đại; đồng thời học hỏi kinh nghiệm triển khai CĐS từ các cơ sở giáo dục tiên phong để nâng cao hiệu quả quản trị tài chính.
Tài liệu tham khảo:
1. Busulwa, R., & Evans, N. (2021). Digital transformation in accounting. In Digital transformation in accounting (pp. 43-76). Routledge.
2. Ebert, C., & Duarte, C. H. C. (2018). Digital transformation. IEEE Software, 35(4), 16-21.
3. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2010). Multivariate Data Analysis (7th ed.). New York, NY: Pearson Prentice Hall.
4. Hoàng Thu Hiền, & Nguyễn Thu Hằng. (2021). Nghiên cứu các nhân tố ảnh hưởng đến tổ chức công tác kế toán doanh nghiệp thời kỳ CĐS. Trong Kỷ yếu Hội thảo Khoa học Quốc gia về Kế toán và Kiểm toán - VCAA 2021. Nxb Đại học Kinh tế Quốc dân.
5. Kane, G. C., Palmer, D., Phillips, A. N., Kiron, D., & Buckley, N. (2015). Strategy, not technology, drives digital transformation: Becoming a digitally mature enterprise. MIT Sloan Management Review and Deloitte University Press.
6. Krüger, N., & Teuteberg, F. (2016). IT consultants as change agents in digital transformation initiatives. In V. Nissen, D. Stelzer, S. Straßburger, & D. Fischer (Eds.), Multikonferenz Wirtschaftsinformatik (MKWI 2016) (pp. 1020-1034). Technische Universität Ilmenau
7. Nguyễn Thị Kim Ánh, & Nguyễn Thị Xuân Nương. (2022). Các nhân tố ảnh hưởng đến CĐS của doanh nghiệp: Trường hợp nghiên cứu tại Bình Định. Tạp chí Kinh tế và Phát triển, 304(2), 65-74.
8. Nguyễn Thúy Hằng (2023). Các nhân tố ảnh hưởng đến mức độ sẵn sàng CĐS trong công tác kế toán. Tạp chí Công thương, Số 2 tháng 1/2023.
9. Sabuncu, B. (2022). The effects of digital transformation on the accounting profession. Ömer Halisdemir Üniversitesi İktisadi ve İdari Bilimler Fakültesi Dergisi, 15(1), 103-115.
| Ngày nhận bài: 16/6/2026; Ngày hoàn thiện biên tập: 26/7/2026; Ngày duyệt đăng: 5/8/2026 |
Tin liên quan


Các tin khác

Khung phương pháp chuyển đổi tài liệu tài chính - kế toán phi cấu trúc thành dữ liệu có cấu trúc

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Các nhân tố tác động đến chất lượng thông tin carbon: Vai trò trung gian của năng lực phân tích dữ liệu kế toán

Các nhân tố ảnh hưởng đến quyết định ứng dụng công nghệ thông tin trong công tác kế toán tại doanh nghiệp nhỏ và vừa trên địa bàn TP. Hồ Chí Minh

Nhận thức và đánh giá về ứng dụng trí tuệ nhân tạo trong công tác kế toán: Kết quả khảo sát tại tỉnh Thái Nguyên

Vai trò của hệ thống thông tin kế toán trong hỗ trợ lập báo cáo tích hợp: Cơ sở lý luận và hàm ý cho doanh nghiệp Việt Nam

Tổng quan nghiên cứu về tác động của nguyên tắc thận trọng trong kế toán đến hành vi quản trị lợi nhuận

Đổi mới kế toán, kiểm toán Việt Nam trong kỷ nguyên số và hội nhập quốc tế: Thực trạng, thách thức và định hướng


