


Các nhân tố ảnh hưởng đến chấp nhận bảo hiểm số tại Việt Nam: Nghiên cứu khám phá sơ bộ
PGS, TS. Vương Đức Hoàng Quân
Giảng viên cao cấp, Trường Đại học Mở TP. Hồ Chí Minh
Email: [email protected]
Lê Ngọc Trường An (Tác giả liên hệ)
Công ty TNHH Bảo hiểm Nhân thọ Generali Việt Nam
Email: [email protected]
Tóm tắt
Nghiên cứu nhằm hiệu chỉnh sơ bộ thang đo các nhân tố ảnh hưởng đến chấp nhận bảo hiểm số tại Việt Nam. Nghiên cứu sử dụng cách tiếp cận phát triển thang đo, kết hợp rà soát lý thuyết, tham vấn chuyên gia, kiểm định độ tin cậy bằng Cronbach’s Alpha và phân tích nhân tố khám phá trên 300 quan sát hợp lệ. Kết quả cho thấy, 5 nhân tố được rút trích, gồm: Cảm nhận về tính hữu ích, Rủi ro cảm nhận, Cảm nhận về tính dễ sử dụng, Hiệu quả đầu ra có thể kiểm chứng và Sự liên quan xã hội - thực tiễn. Đây là cơ sở để kiểm định mô hình trong các nghiên cứu tiếp theo.
Từ khóa: Chấp nhận bảo hiểm số, các nhân tố ảnh hưởng, Việt Nam
Abstract
This study aims to conduct a preliminary validation of the scale measuring factors affecting digital insurance acceptance in Viet Nam. A scale development approach was adopted, combining literature review, expert consultation, reliability testing using Cronbach’s Alpha, and Exploratory Factor Analysis (EFA) based on 300 valid observations. The results identified five underlying factors: perceived usefulness, perceived risk, perceived ease of use, result demonstrability, and social-practical relevance. These findings provide a foundation for validating the proposed research model in future studies.
Keywords: Digital insurance acceptance, influencing factors, Viet Nam
GIỚI THIỆU
Chuyển đổi số đang thúc đẩy công nghệ bảo hiểm (InsurTech) trở thành một hướng phát triển quan trọng của ngành bảo hiểm hiện đại (Eling và Lehmann, 2018). Tại Việt Nam, ứng dụng bảo hiểm trên thiết bị di động ngày càng trở thành một điểm chạm quan trọng trong hành trình khách hàng. Tuy nhiên, trong bảo hiểm nhân thọ, sự hiện diện của công nghệ không đồng nghĩa với sự chấp nhận công nghệ, do dịch vụ này gắn với tính vô hình cao, bất cân xứng thông tin lớn, giá trị cảm nhận xuất hiện chậm và dữ liệu cá nhân nhạy cảm (Eling và Lehmann, 2018; Pham và cộng sự, 2022; Cosma và Rimo, 2024).
Từ đó, khoảng trống nghiên cứu không chỉ nằm ở chỗ còn ít công trình về ứng dụng công nghệ bảo hiểm tại Việt Nam, mà còn ở sự thiếu vắng một nghiên cứu tập trung vào xây dựng và hiệu chỉnh thang đo cho bối cảnh người dùng cá nhân trong bảo hiểm nhân thọ số. Do đó, tác giả nghiên cứu các nhân tố ảnh hưởng đến chấp nhận bảo hiểm số tại Việt Nam: nghiên cứu khám phá sơ bộ.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và khung nghiên cứu
Nghiên cứu này kế thừa Mô hình chấp nhận công nghệ (TAM) của Davis (1989) và TAM mở rộng (TAM2) của Venkatesh và Davis (2000) để xem xét các nhân tố ảnh hưởng đến chấp nhận ứng dụng công nghệ bảo hiểm trong lĩnh vực bảo hiểm nhân thọ. So với TAM, TAM2 phù hợp hơn với mục tiêu nghiên cứu vì cho phép xem xét đồng thời cảm nhận về tính hữu ích, cảm nhận về tính dễ sử dụng, ảnh hưởng xã hội và các tiến trình đánh giá giá trị công nghệ.
Tuy nhiên, nghiên cứu không kế thừa nguyên trạng toàn bộ các cấu trúc của TAM2. Biến hình ảnh được loại khỏi mô hình vì ý định sử dụng ứng dụng bảo hiểm nhân thọ số của người dùng cá nhân thường gắn với nhu cầu quản lý hợp đồng, theo dõi quyền lợi, kiểm soát thông tin và giảm rủi ro hơn là nhu cầu thể hiện vị thế xã hội. Cách điều chỉnh này phù hợp với hướng tiếp cận của các nghiên cứu chấp nhận dịch vụ số và dịch vụ tài chính số, trong đó mô hình gốc thường được hiệu chỉnh theo bối cảnh sử dụng. Bên cạnh đó, biến mức độ liên quan công việc trong mô hình gốc được điều chỉnh thành sự phù hợp với nhu cầu thực tiễn. Sự điều chỉnh này nhằm phản ánh đúng hơn bối cảnh nghiên cứu, vì người dùng cá nhân không sử dụng ứng dụng bảo hiểm số để thực hiện nhiệm vụ công việc, mà để đáp ứng các nhu cầu thực tế như tra cứu hợp đồng, cập nhật phí bảo hiểm, theo dõi quyền lợi, gửi yêu cầu dịch vụ và quản lý thông tin cá nhân. Chất lượng đầu ra và khả năng minh chứng kết quả được giữ lại vì đây là hai nhân tố quan trọng trong bảo hiểm nhân thọ số, nơi người dùng cần thông tin rõ ràng, chính xác và có thể kiểm chứng.
Ngoài các nhân tố kế thừa và điều chỉnh từ mô hình chấp nhận công nghệ mở rộng, nghiên cứu bổ sung rủi ro cảm nhận. Rủi ro cảm nhận là nhân tố thường được sử dụng để giải thích hành vi chấp nhận dịch vụ điện tử và dịch vụ tài chính số. Trong bảo hiểm nhân thọ số, rủi ro cảm nhận có thể liên quan đến dữ liệu cá nhân, thông tin hợp đồng, giao dịch tài chính và quyền lợi bảo hiểm. Khi người dùng cảm thấy rủi ro cao, ý định sử dụng ứng dụng có thể giảm, ngay cả khi ứng dụng được đánh giá là hữu ích hoặc dễ sử dụng.
Thực tiễn đã có nhiều nghiên nghiên cứu về ứng dụng bảo hiểm số cho thấy, hành vi chấp nhận công nghệ trong lĩnh vực này không chỉ chịu tác động bởi các nhân tố truyền thống của TAM, mà còn gắn với niềm tin, rủi ro cảm nhận và đặc thù của thị trường đang phát triển. Chẳng hạn, nghiên cứu của Pham và cộng sự (2022) cho thấy, người dùng ứng dụng bảo hiểm tại quốc gia đang phát triển chịu ảnh hưởng bởi nhân tố công nghệ và bối cảnh sử dụng; trong khi Cosma và Rimo (2024) nhấn mạnh xu hướng tái định hình nghiên cứu công nghệ bảo hiểm theo hướng chú trọng nhiều hơn đến trải nghiệm người dùng, niềm tin và tính minh bạch. Những kết quả này củng cố cho lựa chọn hiệu chỉnh thang đo TAM2 trong bối cảnh Việt Nam, thay vì áp dụng nguyên trạng cấu trúc của mô hình gốc.
Mô hình nghiên cứu
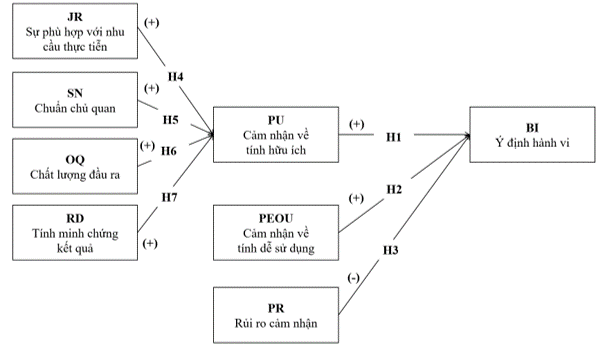
Dựa vào cơ sở lý thuyết nêu trên, tác giả xây dựng mô hình nghiên cứu như Hình 1.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả tổng hợp
Một số giả thuyết được đưa ra như sau:
H1: Cảm nhận về tính hữu ích có ảnh hưởng tích cực đến Ý định hành vi sử dụng ứng dụng bảo hiểm số.
H2: Cảm nhận về tính dễ sử dụng có ảnh hưởng tích cực đến Ý định hành vi sử dụng ứng dụng bảo hiểm số.
H3: Rủi ro cảm nhận có ảnh hưởng tiêu cực đến Ý định hành vi sử dụng ứng dụng bảo hiểm số.
H4: Sự phù hợp với nhu cầu thực tiễn có ảnh hưởng tích cực đến Cảm nhận về tính hữu ích của ứng dụng.
H5: Chuẩn chủ quan có ảnh hưởng tích cực đến Cảm nhận về tính hữu ích của ứng dụng.
H6: Chất lượng đầu ra có ảnh hưởng tích cực đến Cảm nhận về tính hữu ích của ứng dụng.
H7: Tính minh chứng kết quả có ảnh hưởng tích cực đến Cảm nhận về tính hữu ích của ứng dụng.
Phương pháp nghiên cứu
Dữ liệu được thu thập bằng khảo sát bảng hỏi đối với các cá nhân từ 18 tuổi trở lên, có sử dụng điện thoại thông minh và có trải nghiệm sử dụng hoặc có khả năng tiếp cận ứng dụng bảo hiểm nhân thọ di động. Nghiên cứu sử dụng phương pháp chọn mẫu thuận tiện có sàng lọc điều kiện tham gia. Tổng số phiếu thu được là 431; sau khi làm sạch dữ liệu, số quan sát hợp lệ còn lại là 300. Các biến quan sát được đo bằng thang Likert 5 mức độ. Dữ liệu được xử lý bằng SPSS thông qua Cronbach’s Alpha, phân tích nhân tố khám phá (EFA) và Harman’s single-factor test để kiểm tra sai số phương pháp chung.
KẾT QUẢ VÀ THẢO LUẬN
Kết quả kiểm định độ tin cậy thang đo
Kết quả cho thấy các thang đo nhìn chung đạt yêu cầu (Bảng 1). Riêng biến PEOU01 bị loại do tương quan biến - tổng thấp (0,103), đồng thời việc loại biến này làm tăng Cronbach’s Alpha của thang đo từ 0,611 lên 0,730. Đối với các thang đo ngắn như Chuẩn chủ quan (SN), Chất lượng đầu ra (OQ) và Ý định hành vi (BI), hệ số Alpha thấp hơn nhưng vẫn được giữ lại do tương quan giữa các biến đạt mức chấp nhận được và tiếp tục được kiểm tra bằng phân tích EFA.
Bảng 1: Kết quả kiểm định độ tin cậy thang đo
| Thang đo | Ký hiệu | Số biến ban đầu | Cronbach’s Alpha | Kết luận |
|---|---|---|---|---|
| Cảm nhận về tính dễ sử dụng | PEOU | 4 | 0,703 | Giữ lại |
| Cảm nhận về tính hữu ích | PU | 5 | 0,865 | Giữ lại |
| Chuẩn chủ quan | SN | 2 | 0,602 | Giữ lại |
| Sự phù hợp với nhu cầu thực tiễn | JR | 2 | 0,797 | Giữ lại |
| Chất lượng đầu ra | OQ | 2 | 0,556 | Giữ lại |
| Tính minh chứng kết quả | RD | 3 | 0,747 | Giữ lại |
| Rủi ro cảm nhận | PR | 5 | 0,865 | Giữ lại |
| Ý định hành vi | BI | 2 | 0,656 | Giữ lại |
Nguồn: Kết quả xử lý dữ liệu của nhóm tác giả (2026)
Kết quả phân tích EFA
Trên cơ sở các thang đo đạt yêu cầu sơ bộ về độ tin cậy, nghiên cứu tiếp tục thực hiện EFA để xác định cấu trúc nhân tố trong bối cảnh nghiên cứu. Kết quả cho thấy dữ liệu phù hợp để phân tích với KMO = 0,875 và Bartlett có ý nghĩa thống kê (Sig. = 0,000). Có 5 nhân tố được rút trích với tổng phương sai giải thích lũy kế đạt 62,751% (Bảng 2). Đáng chú ý, các biến OQ và RD hội tụ thành nhân tố mới Hiệu quả đầu ra có thể kiểm chứng (PO), trong khi SN và JR hội tụ thành nhân tố mới Sự liên quan xã hội - thực tiễn (SR) (Bảng 3).
Bảng 2: Kết quả kiểm định KMO và Bartlett
| Hệ số KMO (Kaiser-Meyer-Olkin) | 0.875 | |
|---|---|---|
| Mô hình kiểm tra của Bartlett | Giá trị Chi – bình phương | 2852.112 |
| Bậc tự do | 231 | |
| Sig (giá trị P-value) | 0.000 | |
Nguồn: Kết quả xử lý dữ liệu của nhóm tác giả
Bảng 3: Kết quả phân tích EFA
| Biến quan sát | PU | PR | PO | SR | PEOU |
|---|---|---|---|---|---|
| PEOU02 |
|
|
|
| 0,814 |
| PEOU03 |
|
|
|
| 0,828 |
| PEOU04 |
|
|
|
| 0,737 |
| PU01 | 0,816 |
|
|
|
|
| PU02 | 0,773 |
|
|
|
|
| PU03 | 0,799 |
|
|
|
|
| PU04 | 0,803 |
|
|
|
|
| PU05 | 0,809 |
|
|
|
|
| SN01 |
|
|
| 0,742 |
|
| SN02 |
|
|
| 0,551 |
|
| JR01 |
|
|
| 0,835 |
|
| JR02 |
|
|
| 0,838 |
|
| OQ01 |
|
| 0,738 |
|
|
| OQ02 |
|
| 0,687 |
|
|
| RD01 |
|
| 0,776 |
|
|
| RD02 |
|
| 0,699 |
|
|
| RD03 |
|
| 0,793 |
|
|
| PR01 |
| 0,782 |
|
|
|
| PR02 |
| 0,799 |
|
|
|
| PR03 |
| 0,847 |
|
|
|
| PR04 |
| 0,816 |
|
|
|
| PR05 |
| 0,779 |
|
|
|
| Phương pháp trích: Principal Component Analysis | |||||
| Phương pháp xoay: Promax with Kaiser Normalization | |||||
Nguồn: Kết quả xử lý dữ liệu của nhóm tác giả
Đối với biến phụ thuộc Ý định hành vi, kết quả phân tích riêng cho thấy thang đo duy trì cấu trúc một nhân tố. Hệ số Kaiser-Meyer-Olkin đạt 0,500, Eigenvalue đạt 1,488 và phương sai trích đạt 74,389%. Kết quả này cho thấy, thang đo ý định hành vi có thể tiếp tục được sử dụng trong mô hình nghiên cứu sau hiệu chỉnh.
Cấu trúc thang đo chính thức sau EFA
Cấu trúc thang đo chính thức sau EFA được trình bày tại Bảng 4. So với mô hình ban đầu, thang đo xuất hiện hai cấu trúc mới là PO và SR, trong khi BI vẫn giữ cấu trúc đơn hướng.
Bảng 4: Cấu trúc thang đo chính thức sau EFA
| Nhân tố | Biến quan sát giữ lại | Tải nhân tố |
|---|---|---|
| Cảm nhận về tính hữu ích (PU) | PU01, PU02, PU03, PU04, PU05 | 0,816; 0,773; 0,799; 0,803; 0,809 |
| Rủi ro cảm nhận (PR) | PR01, PR02, PR03, PR04, PR05 | 0,782; 0,799; 0,847; 0,816; 0,779 |
| Hiệu quả đầu ra có thể kiểm chứng (PO) | OQ01, OQ02, RD01, RD02, RD03 | 0,738; 0,687; 0,776; 0,699; 0,793 |
| Sự liên quan xã hội - thực tiễn (SR) | SN01, JR01, JR02 (SN02 bị loại do hệ số tải nhân tố thấp hơn ngưỡng chấp nhận 0,6) | 0,742; 0,835; 0,838 |
| Cảm nhận về tính dễ sử dụng (PEOU) | PEOU02, PEOU03, PEOU04 | 0,814; 0,828; 0,737 |
| Ý định hành vi (BI) | BI01, BI02 | 0,862; 0,862 |
Nguồn: Kết quả xử lý dữ liệu của nhóm tác giả (2026)
Đối với biến phụ thuộc Ý định hành vi (BI), kết quả phân tích EFA riêng cho thấy, hệ số KMO đạt 0,500, Eigenvalue đạt 1,488 và phương sai trích đạt 74,389%, nghĩa thang đo Ý định hành vi duy trì cấu trúc 1 nhân tố.
Thảo luận về cấu trúc thang đo sau hiệu chỉnh
Kết quả phân tích EFA cho thấy, khi vận dụng TAM2 vào bối cảnh bảo hiểm nhân thọ số tại Việt Nam, một số cấu trúc thang đo cần được hiệu chỉnh để phản ánh phù hợp hơn nhận thức của người dùng cá nhân. Cụ thể:
Cảm nhận về tính hữu ích, Cảm nhận về tính dễ sử dụng và Rủi ro cảm nhận tiếp tục duy trì như các nhân tố riêng biệt; trong khi Chất lượng đầu ra và Khả năng minh chứng kết quả hội tụ thành nhân tố Hiệu quả đầu ra có thể kiểm chứng, phản ánh việc người dùng không chỉ quan tâm đến chất lượng thông tin do ứng dụng cung cấp mà còn cần khả năng quan sát, đối chiếu và kiểm chứng thông tin đó.
Chuẩn chủ quan và Sự phù hợp với nhu cầu thực tiễn hội tụ thành nhân tố Sự liên quan xã hội - thực tiễn, cho thấy ý định sử dụng ứng dụng bảo hiểm số chịu ảnh hưởng đồng thời bởi nhu cầu thực tế và sự xác nhận từ những người có liên quan như gia đình, tư vấn viên hoặc người có kinh nghiệm.
Như vậy, 2 nhân tố mới không phải là biến được bổ sung ngoài mô hình, mà là kết quả hội tụ thực nghiệm của các biến quan sát đã có trong mô hình đề xuất ban đầu; việc đặt tên lại nhân tố nhằm phản ánh rõ hơn ý nghĩa của cấu trúc thang đo sau hiệu chỉnh.
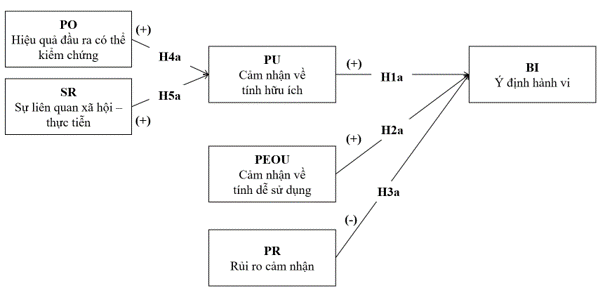
Dựa trên cơ sở kết quả phân tích EFA, mô hình nghiên cứu sau hiệu chỉnh như Hình 2.
Hình 2: Mô hình nghiên cứu sau hiệu chỉnh
 |
Nguồn: Nhóm tác giả tổng hợp và phát triển (2026)
Các giả thuyết sau khi được hiệu chỉnh được viết như sau:
H1a: Cảm nhận về tính hữu ích có ảnh hưởng tích cực đến Ý định hành vi sử dụng ứng dụng bảo hiểm số.
H2a: Cảm nhận về tính dễ sử dụng có ảnh hưởng tích cực đến Ý định hành vi sử dụng ứng dụng bảo hiểm số.
H3a: Rủi ro cảm nhận có ảnh hưởng tiêu cực đến Ý định hành vi sử dụng ứng dụng bảo hiểm số.
H4a: Hiệu quả đầu ra có thể kiểm chứng có ảnh hưởng tích cực đến Cảm nhận về tính hữu ích của ứng dụng.
H5a: Sự liên quan xã hội - thực tiễn có ảnh hưởng tích cực đến Cảm nhận về tính hữu ích của ứng dụng.
Kết quả kiểm định sai số phương pháp chung
Bên cạnh các kiểm định thang đo, nghiên cứu cũng tiến hành kiểm tra sai số phương pháp chung nhằm giảm thiểu rủi ro sai lệch do cách thức thu thập dữ liệu. Kết quả Harman’s single-factor test (Bảng 5) cho thấy, nhân tố đầu tiên chỉ giải thích 27,683% tổng phương sai. Tỷ lệ này cho thấy, sai số phương pháp chung không phải là vấn đề nghiêm trọng trong dữ liệu nghiên cứu.
Bảng 5: Kết quả kiểm định sai số phương pháp chung
| Chỉ tiêu | Kết quả |
|---|---|
| Số nhân tố có Eigenvalue > 1 | 6 |
| Eigenvalue của nhân tố đầu tiên | 7,751 |
| Tỷ lệ phương sai giải thích của nhân tố đầu tiên (%) | 27,683 |
| Kết luận | Sai số phương pháp chung không nghiêm trọng |
Nguồn: Kết quả xử lý dữ liệu của nhóm tác giả (2026)
KẾT LUẬN
Nghiên cứu này nhằm hiệu chỉnh sơ bộ thang đo các nhân tố ảnh hưởng đến ý định sử dụng ứng dụng bảo hiểm nhân thọ di động tại Việt Nam. Kết quả nghiên cứu sơ bộ cho thấy, khi vận dụng TAM2 vào bối cảnh người dùng cá nhân trong bảo hiểm nhân thọ số tại Việt Nam, cấu trúc thang đo được hiệu chỉnh ở mức khám phá sơ bộ thành 5 nhân tố độc lập gồm: Cảm nhận về tính hữu ích, Rủi ro cảm nhận, Cảm nhận về tính dễ sử dụng, Hiệu quả đầu ra có thể kiểm chứng và Sự liên quan xã hội - thực tiễn; cùng với 1 nhân tố phụ thuộc là Ý định hành vi. Trong đó, 2 nhân tố mới hình thành từ dữ liệu thực nghiệm là Hiệu quả đầu ra có thể kiểm chứng (PO) và Sự liên quan xã hội - thực tiễn (SR). Kết quả này góp phần hiệu chỉnh thang đo chấp nhận công nghệ bảo hiểm cho bối cảnh Việt Nam và gợi mở một bản đồ khái niệm phù hợp hơn cho các nghiên cứu tiếp theo.
Tài liệu tham khảo:
1. Cosma, S., and Rimo, G. (2024). Redefining insurance through technology: Achievements and trends in Insurtech research. Research in International Business and Finance, 72, Article 102524.
2. Davis FD (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340.
3. Eling, M., and Lehmann, M. (2018). The impact of digitalization on the insurance value chain and the insurability of risks. The Geneva Papers on Risk and Insurance - Issues and Practice, 43(3), 359–396.
4. Harman, H. H. (1976). Modern factor analysis (3rd ed.). University of Chicago Press.
5. Pham, Q. T., Nguyen, H. N. D., Misra, S., and Misra, A. (2022). Investigating factors for using insurance apps by customers: A study of a developing country, Journal of Banking and Financial Technology, 6(2), 149-157.
6. Venkatesh, V., and Davis, F. D. (2000). A theoretical extension of the technology acceptance model: Four longitudinal field studies. Management Science, 46(2), 186-204.
| Ngày nhận bài: 16/4/2026; Ngày hoàn thiện biên tập: 21/6/2026; Ngày duyệt đăng: 27/6/2026 |
Tin liên quan




Các tin khác

Chính sách ưu đãi và hỗ trợ phát triển sản phẩm nhựa thân thiện môi trường: Kinh nghiệm quốc tế và một số khuyến nghị cho Việt Nam

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn


