


Các nhân tố ảnh hưởng đến chất lượng hệ thống thông tin kế toán tại các doanh nghiệp nhỏ và vừa trong ngành Logistics Việt Nam
Phạm Thị An
Trường Đại học Hải Dương
Email: [email protected]
Tóm tắt
Nghiên cứu nhằm đánh giá và phân tích các nhân tố ảnh hưởng đến chất lượng hệ thống thông tin kế toán của các doanh nghiệp nhỏ và vừa hoạt động trong lĩnh vực logistics tại Việt Nam. Trên cơ sở dữ liệu từ 385 phiếu khảo sát được xử lý, phân tích bằng phần mềm SPSS 20.0 và mô hình phương trình cấu trúc SEM 24, kết quả cho thấy 5 nhân tố có tác động tích cực và có ý nghĩa thống kê đến Chất lượng hệ thống thông tin kế toán, bao gồm: Môi trường kinh tế, Hạ tầng công nghệ thông tin, Tính tương thích của phần mềm kế toán, Văn hóa tổ chức và Môi trường pháp lý; trong đó Môi trường kinh tế là yếu tố có ảnh hưởng mạnh nhất. Ngược lại, các yếu tố như: Bảo mật hệ thống, Nguồn nhân lực, Quy trình nghiệp vụ, Nguồn lực tài chính và Hỗ trợ từ nhà tư vấn và cung cấp phần mềm không cho thấy ảnh hưởng đáng kể. Từ đó, nghiên cứu đề xuất một số hàm ý quản trị nhằm nâng cao chất lượng hệ thống thông tin kế toán, hỗ trợ doanh nghiệp nâng cao năng lực quản trị và hiệu quả hoạt động.
Từ khóa: Kế toán, hệ thống thông tin kế toán, logistics, chất lượng, SEM
Summary
This study aims to evaluate and analyze the factors influencing the quality of accounting information systems in small and medium-sized enterprises operating in the logistics sector in Viet Nam. Based on data from 385 survey questionnaires processed and analyzed using SPSS 20.0 and structural equation modeling (SEM) with AMOS 24, the results indicate that five factors have positive and statistically significant effects on accounting information systems quality, namely: the economic environment, information technology infrastructure, compatibility of accounting software, organizational culture, and the legal environment. Among these, the economic environment exerts the strongest influence. In contrast, factors such as system security, human resources, business processes, financial resources, and support from consultants and software providers do not show a significant impact. On this basis, the study proposes several managerial implications to enhance the quality of accounting information systems, thereby supporting enterprises in improving managerial capacity and operational efficiency.
Keywords: Accounting, accounting information systems, logistics, quality, SEM
GIỚI THIỆU
Trong bối cảnh hội nhập kinh tế quốc tế và sự bùng nổ của cuộc Cách mạng công nghiệp 4.0, hệ thống thông tin kế toán (HTTTKT) không đơn thuần là công cụ ghi chép sổ sách mà đã trở thành “hệ điều hành” quyết định sự sống còn của doanh nghiệp, đặc biệt trong ngành Logistics vốn đòi hỏi tính chính xác và thời gian thực cao. Nghiên cứu của Gunasekaran và Ngai (2004), Helo và Shamsuzzoha (2020) chỉ ra rằng, chất lượng HTTTKT không chỉ phụ thuộc vào công nghệ như: mức độ tích hợp hệ thống, chuỗi khối (blockchain), internet vạn vật (IoT), mà còn vào yếu tố tổ chức và con người, gồm năng lực người sử dụng, cam kết của lãnh đạo và sự hợp tác liên phòng ban. Nghiên cứu của Damanik (2021) tiếp tục khẳng định vai trò trung tâm của yếu tố con người và văn hóa tổ chức trong việc nâng cao chất lượng HTTTKT. Có thể thấy, sự kết hợp giữa công nghệ, cơ cấu tổ chức, cam kết lãnh đạo và đào tạo người sử dụng là nền tảng quyết định chất lượng của HTTTKT trong doanh nghiệp. Đối với các doanh nghiệp nhỏ và vừa (DNNVV) trong lĩnh vực logistics, việc nhận diện và kết hợp các nguồn lực nội tại cùng các yếu tố môi trường bên ngoài không chỉ là nền tảng để nâng cao chất lượng thông tin kế toán mà còn là chìa khóa để kiến tạo lợi thế cạnh tranh bền vững trong kỷ nguyên số hóa.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết khuếch tán công nghệ được xem là nền tảng quan trọng trong việc lý giải sự hình thành và phát triển chất lượng HTTTKT trong các doanh nghiệp, đặc biệt là khu vực DNNVV. Nghiên cứu của Breen và Sciulli (2002) cho thấy vai trò hỗ trợ của các tổ chức tư vấn, kế toán viên và cơ sở đào tạo là những nhân tố thúc đẩy mạnh mẽ việc hình thành và nâng cao chất lượng HTTTKT kỹ thuật số trong các doanh nghiệp nhỏ. Ismail (2009) đã vận dụng lý thuyết khuếch tán công nghệ để chỉ ra mối quan hệ tích cực giữa sự hỗ trợ của nhà cung cấp phần mềm và các công ty tư vấn kế toán với mức độ hiệu quả và chất lượng của HTTTKT tại các doanh nghiệp sản xuất quy mô nhỏ. Kareem và cộng sự (2024) đã sử dụng cùng khung lý thuyết để làm rõ ảnh hưởng của các nhân tố hỗ trợ bên ngoài, đặc biệt là dịch vụ tư vấn và chính sách công, đối với quá trình ứng dụng, cải tiến và nâng cao chất lượng HTTTKT trong khu vực DNNVV.
Lý thuyết dựa trên nguồn lực (RBV) kế thừa từ nghiên cứu của Penrose (1959) khẳng định rằng mỗi doanh nghiệp là một tập hợp các nguồn lực giúp doanh nghiệp tạo nên lợi thế cạnh tranh riêng biệt và lâu dài. Mô hình thành công hệ thống thông tin (ISSM) được DeLone và McLean giới thiệu lần đầu năm 1992, xác định các thành tố cơ bản đánh giá sự thành công của hệ thống thông tin, bao gồm: chất lượng hệ thống, chất lượng thông tin, sử dụng hệ thống, sự hài lòng của người dùng, tác động cá nhân và tác động tổ chức. Nghiên cứu gần đây của Sunarta và Astuti (2023) khẳng định rằng chất lượng HTTTKT theo khung ISSM ảnh hưởng trực tiếp tới hiệu suất hoạt động và chất lượng ra quyết định trong các ngân hàng tại Indonesia. Ngoài ra, khung Lý thuyết Công nghệ - Tổ chức - Môi trường (TOE) do Tornatzky và Fleischer (1990) đề xuất đã được Al-Qirim và cộng sự (2022) áp dụng để phân tích các yếu tố ảnh hưởng đến việc nâng cao chất lượng HTTTKT và hệ thống quản trị chuỗi cung ứng tại các DNNVV trong ngành Logistics ở khu vực Trung Đông.
Giả thuyết và mô hình nghiên cứu
Trong bối cảnh nâng cấp chất lượng HTTTKT tại các DNNVV, Ismail và King (2007) chỉ ra rằng, do những hạn chế về nguồn lực từ tài chính, nhân lực đến công nghệ, các DNNVV thường gặp khó khăn trong việc xây dựng và quản lý hạ tầng công nghệ thông tin ở mức độ cao. Từ đó, giả thuyết được đề xuất như sau:
H1: Nguồn lực cơ sở hạ tầng công nghệ thông có tác động tích cực (+) đến Chất lượng của HTTTKT tại các DNNVV trong ngành Logistics.
Nghiên cứu của Alharasis và Alkhwaldi (2024) chỉ ra rằng, trong các yếu tố công nghệ, thì khả năng tương thích là nhân tố quan trọng thúc đẩy việc triển khai hệ thống kế toán điện từ và nâng cao chất lượng HTTTKT. Từ đó, giả thuyết được đưa ra như sau:
H2: Tính tương thích phần mềm có tác động tích cực (+) đến Chất lượng của HTTTKT tại các DNNVV trong ngành Logistics.
Force, J. T. (2017) đã chỉ ra rằng, HTTTKT nếu thiếu kiểm soát về truy cập, xác thực, lịch sử và sao lưu, sẽ tiềm ẩn nguy cơ lớn về mất dữ liệu và làm gián đoạn vận hành trong doanh nghiệp. Trong khi đó, nghiên cứu của Teece (2014) cũng chỉ ra rằng, duy trì bảo mật hệ thống không chỉ giúp doanh nghiệp giảm thiểu rủi ro an ninh mà còn nâng cao chất lượng HTTTKT, tạo lợi thế cạnh tranh bền vững trong bối cảnh số hóa. Do đó, giả thuyết được đề xuất là:
H3: Bảo mật hệ thống có tác động tích cực (+) đến Chất lượng của HTTTKT tại các DNNVV trong ngành logistics
Nghiên cứu của Fajarwati, D. (2025) khẳng định, các doanh nghiệp có nguồn lực tài chính mạnh thường có điều kiện đầu tư tốt hơn vào các phần mềm quản lý thông tin cao cấp, qua đó cải thiện đáng kể độ chính xác và tính kịp thời của các thông tin kế toán, đảm bảo chất lượng HTTTKT phục vụ mục đích quản trị đối với doanh nghiệp. Nghiên cứu của Nguyễn Thị Vân (2019) cho thấy, nguồn lực tài chính lớn giúp doanh nghiệp dễ dàng tiếp cận và áp dụng các công nghệ mới, từ đó cải thiện chất lượng HTTTKT thông qua việc tăng cường độ bảo mật và chính xác dữ liệu. Do đó, giả thuyết được đề xuất:
H4: Nguồn lực tài chính có tác động tích cực (+) đến Chất lượng của HTTTKT tại các DNNVV trong ngành Logistics
Theo Al-Eqab và Ismail (2011), người sử dụng là những người hiểu rõ nhất yêu cầu thực tế của doanh nghiệp cũng như những khó khăn, thách thức trong quá trình vận hành HTTTKT. Do đó, việc nguồn lực lao động này tham gia vào quá trình phát triển và triển khai hệ thống sẽ giúp nâng cao chất lượng HTTTKT, qua đó giúp thiết kế HTTTKT phù hợp với đặc thù công việc và tối ưu hóa hiệu quả hoạt động. Do đó, nghiên cứu đề xuất giả thuyết:
H5: Nguồn nhân lực có tác động tích cực (+) đến Chất lượng của HTTTKT tại các DNNVV trong ngành Logistics
Văn hóa tổ chức là một hệ thống quy trình được hình thành và tích lũy trong quá trình xây dựng doanh nghiệp liên quan đến sự thích nghi với môi trường làm việc và nâng cao sự gắn kết nội bộ cũng như hiệu quả hoạt động của toàn bộ tổ chức (Schein, 2010). Từ đó, giả thuyết được đưa ra như sau:
H6: Văn hóa tổ chức có tác động tích cực (+) đến Chất lượng của HTTTKT tại các DNNVV trong ngành Logistics
Nghiên cứu của Wang và cộng sự (2022) cho thấy, khi quy trình nghiệp vụ được chuẩn hóa và tích hợp với công nghệ số như: dữ liệu lớn (Big Data) và Internet vạn vật IoT, chất lượng HTTTKT được cải thiện đáng kể nhờ khả năng ghi nhận, xử lý và truy xuất dữ liệu xuyên suốt chuỗi cung ứng. Các hệ thống kế toán trong trường hợp này có thể cung cấp thông tin thời gian thực, nâng cao tính minh bạch và khả năng kiểm tra, truy xuất nguồn gốc, qua đó gia tăng giá trị của thông tin kế toán đối với công tác quản trị và ra quyết định. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H7: Quy trình nghiệp vụ có tác động tích cực (+) đến Chất lượng của HTTTKT tại các DNNVV trong ngành logistics
Việc tuân thủ đầy đủ và kịp thời các quy định pháp lý không chỉ giúp doanh nghiệp tránh rủi ro pháp lý, hạn chế sai phạm, mà còn nâng cao độ tin cậy và giá trị sử dụng của HTTTKT, từ đó hỗ trợ quá trình ra quyết định và nâng cao uy tín trong mắt đối tác, nhà đầu tư và cơ quan quản lý. Từ đó, giả thuyết được đưa ra như sau:
H8: Môi trường pháp lý có tác động tích cực (+) đến Chất lượng của HTTTKT tại các DNNVV trong ngành Logistics
Môi trường kinh tế là một yếu tố quan trọng, có tác động lớn đến sự hình thành và phát triển của HTTTKT của các doanh nghiệp và tổ chức. Sự biến động về lạm phát và tỷ giá khiến chi phí đầu vào thay đổi liên tục, buộc doanh nghiệp logistics phải thường xuyên cập nhật, đánh giá lại giá trị tài sản, chi phí vận hành và doanh thu. Điều này đặt ra yêu cầu HTTTKT phải đảm bảo chất lượng thông tin liên quan đến tính chính xác, kịp thời, khả năng phản ánh đúng thực trạng tài chính trong điều kiện biến động giá cả và tỷ giá, giúp doanh nghiệp kiểm soát rủi ro và bảo toàn vốn. Do đó, nghiên cứu đề xuất giả thuyết:
H9: Môi trường kinh tế có tác động tích cực (+) đến Chất lượng của HTTTKT tại các DNNVV trong ngành Logistics
Nghiên cứu của Thong và Yap (1995) nhận định rằng, bên cạnh nhà cung cấp và tư vấn viên, sự hỗ trợ từ phía chính phủ và các công ty kiểm toán cũng có vai trò quan trọng trong việc thúc đẩy quá trình ứng dụng HTTTKT và kiểm định chất lượng của HTTTKT tại các doanh nghiệp. Do đó, nghiên cứu đề xuất giả thuyết:
H10: Hỗ trợ từ nhà tư vấn và cung cấp phần mềm có tác động tích cực (+) đến Chất lượng của HTTTKT tại các DNNVV trong ngành logistics
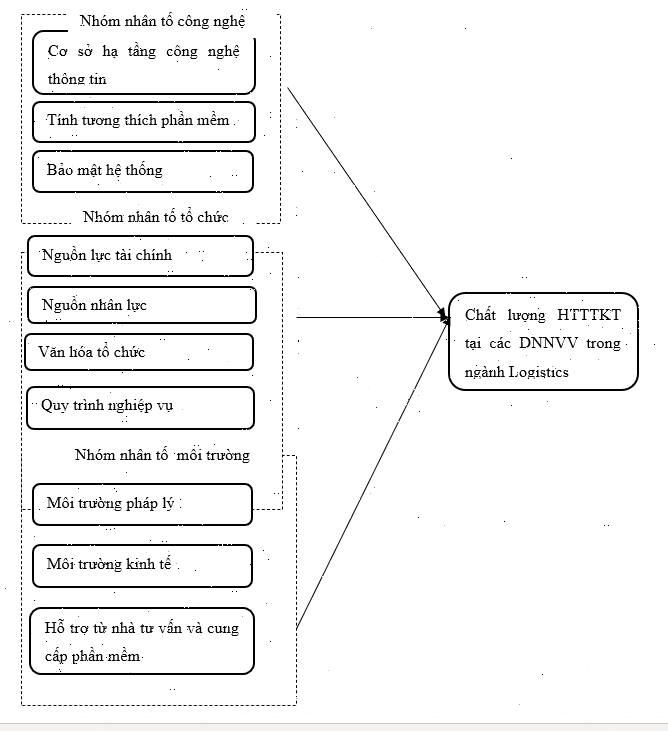
Trên cơ sở các giả thuyết nghiên cứu, tác giả đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến chất lượng HTTTKT tại các DNNVV trong ngành Logistics tại Việt Nam như Hình 1.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Tổng hợp kết quả nghiên cứu của tác giả
Phương pháp nghiên cứu
Nghiên cứu sử dụng mô hình cấu trúc tuyến tính (SEM) nhằm phân tích và đánh giá mức độ ảnh hưởng của các nhân tố đến chất lượng HTTTKT trong các DNNVV hoạt động trong lĩnh vực logistics tại Việt Nam. Quá trình khảo sát được tiến hành từ ngày 1/6-30/7/2025. Tổng cộng 390 phiếu khảo sát được phát ra, sau khi sàng lọc và loại bỏ những phiếu không hợp lệ, có 385 phiếu hợp lệ được sử dụng cho phân tích. Phương pháp chọn mẫu thuận tiện kết hợp phân tầng được áp dụng để đảm bảo tính đại diện về quy mô, loại hình hoạt động và khu vực địa lý của các doanh nghiệp logistics trên cả 3 miền Bắc, Trung và Nam. Đối tượng khảo sát bao gồm trưởng phòng kế toán, kế toán trưởng và nhân viên kế toán, là nguồn nhân lực được trực tiếp tham gia và chịu trách nhiệm trong việc vận hành và kiểm soát HTTTKT của doanh nghiệp (Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế).
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Phân tích mô hình SEM
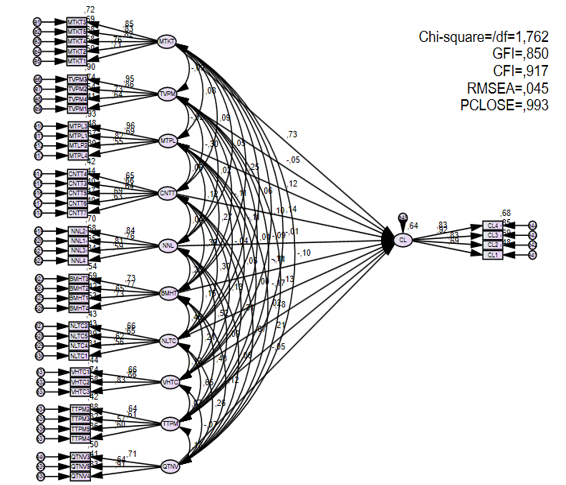
Sau khi có kết quả kiểm tra sự phù hợp của toàn bộ mô hình, tác giả tiến hành đưa toàn bộ các quan sát và biến tiềm ẩn đã thỏa mãn vào mô hình để phân tích SEM và tiến hành kiểm định các giả thuyết. Kết quả phân tích (Hình 2) cho thấy, các giá trị Cmin/df = 1.762 < 3; TLI = 0.907; CFI = 0.917 và GFI = 0.850 đã đạt kết quả rất tốt vì đều > 0.850 và RMSEA = 0.045 < 0.05. Như vậy, dữ liệu được coi là phù hợp.
Hình 2: Kết quả phân tích mô hình SEM
Nguồn: Tổng hợp kết quả nghiên cứu của tác giả
Bảng 1: Hệ số hồi quy đã chuẩn hóa
|
| Estimate |
|---|---|
| CL ← MTKT | .729 |
| CL ← TVPM | -.053 |
| CL ← TVPM | .116 |
| CL ← CNTT | .142 |
| CL ← NNL | -.092 |
| CL ← BMHT | -.109 |
| CL ← NLTC | -.169 |
| CL ← VHTC | .182 |
| CL ← TTPM | .214 |
| CL ← QTNV | -.053 |
Nguồn: Tổng hợp kết quả nghiên cứu của tác giả
Với kết quả ở Bảng 1, có thể kết luận về các giả thuyết như trong Bảng 2 sau:
Bảng 2: Mối liên hệ trong các giả thuyết
| Giả thuyết | Nội dung | Nhận định |
|---|---|---|
| H1 | Nguồn lực cơ sở hạ tầng công nghệ thông tin có ảnh hưởng tích cực đến chất lượng của HTTTKT trong các DNNVV trong ngành Logistics | Được ủng hộ |
| H2 | Tính tương thích phần mềm có ảnh hưởng tích cực đến chất lượng của HTTTKT trong các DNNVV trong ngành Logistics | Được ủng hộ |
| H3 | Bảo mật hệ thống có ảnh hưởng tích cực đến chất lượng của hệ thống thông tin kế toán trong các doanh nghiệp nhỏ và vừa trong ngành Logistics | Không được ủng hộ |
| H4 | Nguồn lực tài chính có ảnh hưởng tích cực đến chất lượng của hệ thống thông tin kế toán trong các doanh nghiệp nhỏ và vừa trong ngành Logistics | Không được ủng hộ |
| H5 | Nguồn nhân lực có ảnh hưởng tích cực đến chất lượng của HTTTKT trong các DNNVV trong ngành Logistics | Không được ủng hộ |
| H6 | Văn hóa tổ chức doanh nghiệp có ảnh hưởng tích cực đến chất lượng của HTTTKT trong các DNNVV trong ngành Logistics | Được ủng hộ |
| H7 | Quy trình nghiệp vụ có ảnh hưởng tích cực đến chất lượng của HTTTKT trong các DNNVV trong ngành Logistics | Không được ủng hộ |
| H8 | Môi trường pháp lý có ảnh hưởng tích cực đến chất lượng của HTTTKT trong các DNNVV trong ngành Logistics | Được ủng hộ |
| H9 | Môi trường kinh tế có ảnh hưởng tích cực đến chất lượng của HTTTKT trong các DNNVV trong ngành Logistics | Được ủng hộ |
| H10 | Hỗ trợ từ nhà tư vấn và cung cấp phần mềm có ảnh hưởng tích cực đến chất lượng của HTTTKT trong các DNNVV trong ngành Logistics | Không được ủng hộ |
Nguồn: Tổng hợp kết quả nghiên cứu của tác giả
Kết quả Bảng 1 cho thấy, trọng số hồi quy chuẩn hóa giữa các nhân tố độc lập và nhân tố phụ thuộc Chất lượng HTTTKT (CL) có 5 nhân tố mang dấu dương, còn lại một số nhân tố mang dấu âm hoặc không có ý nghĩa thống kê. Trong số các nhân tố tác động, các yếu tố thuộc về văn hóa và cấu trúc tổ chức, môi trường pháp lý cũng như nền tảng công nghệ thể hiện mức độ ảnh hưởng tích cực đến biến độc lập, khẳng định vai trò nền tảng của môi trường tổ chức và khung pháp lý trong việc nâng cao hiệu quả hệ thống. Bên cạnh đó, một số nhân tố, bao gồm: nguồn lực tài chính, nhân lực hay quy trình nghiệp vụ chưa cho thấy tác động rõ ràng và ổn định.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả cho thấy, 5 nhân tố có tác động tích cực và có ý nghĩa thống kê đến chất lượng HTTTKT gồm: Môi trường kinh tế, Hạ tầng công nghệ thông tin, Tính tương thích của phần mềm kế toán, Văn hóa tổ chức và Môi trường pháp lý; trong đó, Môi trường kinh tế là yếu tố có ảnh hưởng mạnh nhất
Từ kết quả nghiên cứu, tác giả đề xuất một số hàm ý quản trị nhằm nâng cao chất lượng HTTTKT trong doanh nghiệp. Trước hết, cần tăng cường đầu tư vào hạ tầng công nghệ thông tin và nâng cao khả năng tích hợp giữa phần mềm kế toán và hệ thống vận hành logistics, đảm bảo tính tương thích và bảo mật dữ liệu. Bên cạnh đó, doanh nghiệp cần xây dựng văn hóa tổ chức hướng tới minh bạch và chia sẻ thông tin, đồng thời đào tạo nhân sự kế toán có năng lực sử dụng công nghệ và phân tích dữ liệu. Về phía Nhà nước, cần hoàn thiện khung pháp lý, chuẩn hóa quy định kế toán và hỗ trợ chính sách chuyển đổi số cho các DNNVV. Việc đồng bộ các giải pháp công nghệ, tổ chức và thể chế sẽ giúp nâng cao chất lượng HTTTKT, qua đó tăng cường năng lực cạnh tranh và phát triển bền vững cho ngành logistics Việt Nam trong bối cảnh hội nhập và chuyển đổi số hiện nay.
Tài liệu tham khảo:
1. Al-Qirim, N., Rouibah, K., Abbas, H., & Hwang, Y. (2022). Factors affecting the success of social commerce in Kuwaiti microbusinesses: A qualitative study. 30(1), 1-31.
2. Alharasis, E. E., & Alkhwaldi, A. F. (2024). The implementation of advanced AIS and the accounting data quality: the case of Jordanian SMEs. In International conference on human-computer interaction (pp. 149-173). Cham: Springer Nature Switzerland.
3. Al-Eqab, M. M., & Ismail, N. A. (2011). Contingency Factors and Accounting Information System Design in Jordanian Companies. IBIMA Business Review 2011. DOI:10.5171/2011.166128.
4. Breen, J., & Sciulli, N. (2002). Use of computerized record keeping in small business. Small Business Research Unit, Victoria University.
5. Damanik, Y. A., & Fardinal (2021). The Influence of Organizational Culture, Organizational Structure and Top Management Commitments on the Implementation of Accounting Information Systems and Their Impact on the Quality of Accounting Information (Empirical Study at PT Pegadaian Persero West Jakarta). Saudi Journal of Economics and Finance, 5(8), 321-329.
6. DeLone, W. H., & McLean, E. R. (1992). Information systems success: The quest for thedependent variable. Information Systems Research, 3(1), 60-95.
7. Fajarwati, D., Widyastuti, T., & Daito, A. (2025). Influences of Accounting Information System Quality, Financial Innovation, and Access to Capital on SME Performance: The Moderating Role of Financial Literacy. Pakistan Journal of Life & Social Sciences, 23(1).
8. Force, J. T. (2017). Security and privacy controls for information systems and organizations (No. NIST Special Publication (SP) 800-53 Rev. 5 (Withdrawn)). National Institute of Standards and Technology.
9. Gunasekaran, A., & Ngai, E. W. (2004). Information systems in supply chain integration and management. European journal of operational research, 159(2), 269-295.
10. Helo, P., & Shamsuzzoha, A. H. M. (2020). Real-time supply chain - A blockchain architecture for project deliveries. Robotics and Computer-Integrated Manufacturing, 63, 101909.
11. Ismail, N. A., & King, M. (2007). Factors influencing the alignment of accounting information systems in small and medium sized Malaysian manufacturing firms. Journal of Information Systems and Small Business, 1(1-2), 1-20.
12. Ismail, N. A. (2009). Factors influencing AIS effectiveness among manufacturing SMEs: Evidence from Malaysia. The Electronic Journal of Information Systems in Developing Countries, 38(1), 1-19.
13. Kareem, H. M., Alsheikh, A. H., Alsheikh, W. H., Dauwed, M., & Meri, A. (2024). The mediating role of accounting information systems in small and medium enterprise strategies and organizational performance in Iraq. Humanities and Social Sciences Communications, 11(1), 1-12.
14. Penrose, E. T. (1959). The Theory of the Growth of the Firm. Oxford: Oxford University Press.
15. Schein, E. H. (2010). Organizational Culture and Leadership (4th ed.). San Francisco, CA: Jossey-Bass.
16. Sunarta, I. N., & Astuti, P. D. (2023). Accounting information system quality and organizational performance: the mediating role of accounting information quality. International Journal of Professional Business Review: Int. J. Prof. Bus. Rev., 8(3), 5.
17. Thong, J. Y., & Yap, C. S. (1995). CEO characteristics, organizational characteristics and information technology adoption in small businesses. Omega, 23(4), 429-442.
18. Teece, D. J. (2014). The foundations of enterprise performance: Dynamic and ordinary capabilities in an (economic) theory of firms. Academy of management perspectives, 28(4), 328-352.
19. Tornatzky, L. G., & Fleischer, A. (1990). The Process of Technological Innovation: Reviewing the Literature. Technological Forecasting and Social Change, 36, 281-309.
20. Vân, N. T. (2019). Tác động của chất lượng HTTTKT đến hành vi sử dụng HTTTKT trong các doanh nghiệp tại địa bàn TP. Hồ Chí Minh, Luận văn thạc sỹ Trường Đại học Kinh tế TP. Hồ Chí Minh.
21. Wang, C., Ahmad, S. F., Bani Ahmad Ayassrah, A. Y. A., Awwad, E. M., Irshad, M., Ali, Y. A., Al-Razgan, M., Khan, Y., & Han, H. (2023). An empirical evaluation of technology acceptance model for Artificial Intelligence in E-commerce. Heliyon, 9(8), e18349. https://doi.org/10.1016/j.heliyon.2023.e18349.
| Ngày nhận bài: 14/11/2025; Ngày hoàn thiện biên tập: 17/1/1026; Ngày duyệt đăng: 30/1/2026 |
Tin liên quan


Các tin khác

Đề xuất mô hình nghiên cứu các nhân tố tác động đến chấp nhận sử dụng trợ lý mua hàng trực tuyến

Tính chân thực của livestreamer và ý định mua lại của khách hàng: Vai trò của niềm tin và chất lượng thông tin sản phẩm

Hoàn thiện chính sách phát triển các sản phẩm tài chính xanh tại Trung tâm Tài chính Quốc tế Việt Nam

Các yếu tố ảnh hưởng đến năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch tại TP. Hồ Chí Minh

Quản lý chất lượng dịch vụ đào tạo tại các trường đại học công lập khối ngành kinh tế: Khung lý thuyết và mô hình nghiên cứu

Hành vi thích nghi công nghệ của nhân viên trong doanh nghiệp nhỏ và vừa: Tổng quan lý thuyết và khung khái niệm trong bối cảnh chuyển đổi số

Token hóa sản phẩm cà phê trong quản trị chuỗi cung ứng: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Các yếu tố ảnh hưởng đến hành vi làm việc đổi mới xanh của nhân viên văn phòng tại TP. Hồ Chí Minh: Vai trò trung gian của gắn kết công việc xanh

Tác động của AI đến hiệu quả hoạt động của doanh nghiệp: Trường hợp nghiên cứu điển hình tại TP. Hồ Chí Minh


