


Các yếu tố ảnh hưởng đến năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch tại TP. Hồ Chí Minh
Vũ Thị Nhung
Trường Đại học Công Thương TP. Hồ Chí Minh; Email: [email protected]
Nguyễn Minh Tuấn (Tác giả liên hệ)
Trường Đại học Ngân hàng TP. Hồ Chí Minh; Email: [email protected]
Nguyễn Thị Bích Thủy
Trường Đại học Công Thương TP. Hồ Chí Minh; Email: [email protected]
Tóm tắt
Nghiên cứu xác định các yếu tố ảnh hưởng đến năng lực thích ứng chuyển đổi số của các công ty du lịch tại TP. Hồ Chí Minh. Nghiên cứu sử dụng phương pháp định tính kết hợp định lượng, với dữ liệu khảo sát được xử lý thông qua kiểm định độ tin cậy thang đo Cronbach’s Alpha, phân tích nhân tố khám phá và phân tích hồi quy tuyến tính. Kết quả phân tích cho thấy, 4 yếu tố có ảnh hưởng tích cực và có ý nghĩa thống kê, theo thứ tự giảm dần đến năng lực thích ứng chuyển đổi số gồm: năng lực số của nhân viên, chia sẻ tri thức, hành vi đổi mới và văn hóa số. Trong khi đó, hỗ trợ đồng nghiệp và chất lượng công việc chưa có ảnh hưởng có ý nghĩa thống kê. Qua đó, nghiên cứu đề xuất các hàm ý quản trị nhằm nâng cao năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch.
Từ khóa: Công ty du lịch, năng lực số, văn hóa số, năng lực thích ứng
Abstract
The study identifies the factors influencing the digital transformation adaptability of tourism companies in Ho Chi Minh City. The study employs a mixed-methods approach, combining qualitative and quantitative methods. Survey data are analyzed using Cronbach’s Alpha reliability testing, exploratory factor analysis, and linear regression analysis. The results indicate that four factors have positive and statistically significant effects on digital transformation adaptability, ranked in descending order of influence: employees’ digital competence, knowledge sharing, innovative behavior, and digital culture. Meanwhile, coworker support and job quality do not have statistically significant effects. Based on these findings, the study proposes managerial implications to enhance the digital transformation adaptability of tourism enterprises.
Keywords: Tourism companies, digital competence, digital culture, adaptability
ĐẶT VẤN ĐỀ
Ngành du lịch ngày càng đóng vai trò quan trọng đối với tăng trưởng khu vực dịch vụ, đồng thời chịu tác động mạnh mẽ của quá trình chuyển đổi số và sự thay đổi nhanh chóng trong nhu cầu của khách hàng. Năm 2025, Việt Nam đón gần 21,2 triệu lượt khách quốc tế, tăng 20,4% so với năm 2024, cho thấy sự phục hồi và mở rộng mạnh mẽ của thị trường du lịch (Cục Thống kê, 2026). Tại TP. Hồ Chí Minh, lượng khách quốc tế ước đạt 8,5 triệu lượt, khách nội địa khoảng 45 triệu lượt và tổng thu du lịch đạt 260 nghìn tỷ đồng, tăng 36,1% so với năm 2024 (Cục Du lịch Quốc gia Việt Nam, 2025).
Trong bối cảnh cạnh tranh ngày càng gia tăng, chuyển đổi số trở thành yêu cầu quan trọng đối với các doanh nghiệp du lịch. Tuy nhiên, khả năng thích ứng với chuyển đổi số không chỉ phụ thuộc vào việc đầu tư công nghệ mà còn gắn với năng lực số của nhân viên, văn hóa số, hoạt động chia sẻ tri thức và tinh thần đổi mới trong tổ chức. Vì vậy, việc nghiên cứu các yếu tố ảnh hưởng đến năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch có ý nghĩa thiết thực, góp phần cung cấp cơ sở khoa học cho việc đề xuất các giải pháp quản trị phù hợp.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Lý thuyết dựa trên nguồn lực doanh nghiệp
Lý thuyết dựa trên nguồn lực của doanh nghiệp (RBV) cho rằng sự khác biệt về hiệu quả hoạt động và lợi thế cạnh tranh giữa các doanh nghiệp bắt nguồn từ nguồn lực mà doanh nghiệp sở hữu và khả năng khai thác các nguồn lực đó. Theo Barney (1991), những nguồn lực tạo ra lợi thế cạnh tranh bền vững cần có các đặc tính: có giá trị, khan hiếm, khó bắt chước và khó thay thế. Nguồn lực của doanh nghiệp không chỉ bao gồm tài sản hữu hình mà còn có các nguồn lực vô hình như tri thức, năng lực quản trị và nguồn nhân lực.
Trong bối cảnh chuyển đổi số, việc đầu tư công nghệ chưa đủ để bảo đảm khả năng thích ứng của doanh nghiệp. Điều quan trọng là khả năng kết hợp, khai thác hiệu quả các nguồn lực, đặc biệt là năng lực số của nhân viên, văn hóa số và tri thức trong tổ chức. Vì vậy, RBV là cơ sở lý thuyết để giải thích vai trò của các nguồn lực này đối với năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch.
Lý thuyết năng lực động
Lý thuyết năng lực động được Teece và cộng sự (1997) phát triển nhằm giải thích khả năng duy trì và tạo lập lợi thế cạnh tranh của doanh nghiệp trong môi trường thường xuyên biến động về công nghệ, nhu cầu thị trường và điều kiện cạnh tranh. Khác với RBV tập trung vào nguồn lực doanh nghiệp sở hữu, lý thuyết năng lực động nhấn mạnh khả năng tích hợp, phát triển và tái cấu hình các nguồn lực để thích ứng với sự thay đổi của môi trường kinh doanh.
Trong nghiên cứu này, năng lực thích ứng được xác định là biến phụ thuộc, phản ánh khả năng doanh nghiệp điều chỉnh hoạt động trước những thay đổi của môi trường số. Lý thuyết năng lực động là cơ sở để xem xét mức độ ảnh hưởng của các yếu tố liên quan đến nguồn lực và hành vi của nhân viên đối với năng lực thích ứng của doanh nghiệp du lịch.
Lý thuyết trao đổi xã hội
Lý thuyết trao đổi xã hội (SET) được Blau (1964) phát triển dựa trên quan điểm rằng các mối quan hệ xã hội được hình thành và duy trì thông qua quá trình trao đổi lợi ích vật chất và phi vật chất. Theo đó, khi một bên cung cấp nguồn lực hoặc sự hỗ trợ, bên còn lại có xu hướng đáp lại, qua đó hình thành sự tin tưởng, cam kết và hợp tác.
Trong quá trình chuyển đổi số, khi doanh nghiệp tạo điều kiện để nhân viên tiếp cận công nghệ, học hỏi và nhận được sự hỗ trợ trong công việc, nhân viên có thể đáp lại thông qua những hành vi tích cực như chia sẻ tri thức, hỗ trợ đồng nghiệp, chủ động nâng cao năng lực số và đề xuất sáng kiến. Vì vậy, SET được sử dụng để giải thích mối quan hệ giữa môi trường hỗ trợ, hành vi của nhân viên và năng lực thích ứng của doanh nghiệp.
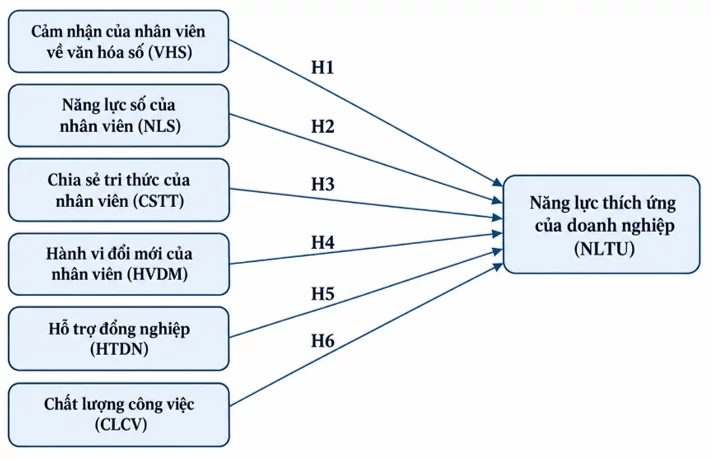
Dựa trên cơ sở lý thuyết, mô hình nghiên cứu được nhóm tác giả đề xuất như Hình 1.
Hình 1: Mô hình nghiên cứu tác giả đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết nghiên cứu được phát biểu như sau:
H1: Cảm nhận của nhân viên về văn hóa số ảnh hưởng tích cực đến năng lực thích ứng của doanh nghiệp.
H2: Năng lực số của nhân viên ảnh hưởng tích cực đến năng lực thích ứng của doanh nghiệp.
H3: Chia sẻ tri thức của nhân viên ảnh hưởng tích cực đến năng lực thích ứng của doanh nghiệp.
H4: Hành vi đổi mới của nhân viên ảnh hưởng tích cực đến năng lực thích ứng của doanh nghiệp.
H5: Hỗ trợ đồng nghiệp ảnh hưởng tích cực đến năng lực thích ứng của doanh nghiệp.
H6: Chất lượng công việc ảnh hưởng tích cực đến năng lực thích ứng của doanh nghiệp.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định tính kết hợp định lượng. Giai đoạn định tính được thực hiện thông qua phỏng vấn chuyên gia và thảo luận nhóm nhằm điều chỉnh, bổ sung các biến nghiên cứu và hoàn thiện thang đo.
Giai đoạn định lượng được tiến hành thông qua khảo sát nhân viên tại một số công ty du lịch trên địa bàn TP. Hồ Chí Minh, từ ngày 1/3/2026 đến ngày 30/5/2026. Nghiên cứu sử dụng phương pháp chọn mẫu thuận tiện, phi xác suất, với cỡ mẫu 200. Tổng số phiếu khảo sát phát ra là 320, số phiếu thu về là 275, trong đó có 200 phiếu hợp lệ được sử dụng để phân tích.
Dữ liệu khảo sát được xử lý bằng phần mềm SPSS thông qua kiểm định độ tin cậy Cronbach's Alpha, phân tích nhân tố khám phá (EFA), phân tích tương quan và hồi quy tuyến tính nhằm xác định mức độ ảnh hưởng của các yếu tố đến năng lực thích ứng chuyển đổi số của doanh nghiệp. Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy
Kết quả tại Bảng 1 cho thấy, hệ số Cronbach's Alpha của các thang đo dao động từ 0.718 đến 0.881, đều > 0.7, đáp ứng yêu cầu về độ tin cậy. Sau khi loại bỏ 4 biến quan sát không phù hợp nhằm cải thiện độ tin cậy của các thang đo, gồm VHS2, CSTT3, HVDM2 và HVDM3, nghiên cứu giữ lại 24 biến quan sát thuộc 7 thang đo để tiếp tục phân tích EFA.
Bảng 1: Tổng hợp kết quả kiểm định Cronbach’s Alpha
| Thang đo | Số biến quan sát | Số lần kiểm định | Cronback’s Alpha | Số biến bị loại | Số biến còn lại | Biến bị loại |
|---|---|---|---|---|---|---|
| 1. VHS | 4 | 2 | 0.807 | 1 | 3 | VHS2 |
| 2. NLS | 5 | 1 | 0.835 | 0 | 5 |
|
| 3. CSTT | 4 | 2 | 0.740 | 1 | 3 | CSTT3 |
| 4. HVDM | 6 | 3 | 0.876 | 2 | 4 | HVDM2, HVDM3 |
| 5. HTDN | 3 | 1 | 0.750 | 0 | 3 |
|
| 6. CLCV | 3 | 1 | 0.718 | 0 | 3 |
|
| 7. NLTU | 3 | 1 | 0.881 | 0 | 3 |
|
| Tổng cộng | 28 |
|
| 4 | 24 |
|
Nguồn: Kết quả xử lý dữ liệu bằng SPSS của nhóm tác giả
Phân tích EFA
Kết quả tại Bảng 2 cho thấy, đối với nhóm 6 biến độc lập, hệ số KMO đạt 0.814, > 0.5; kiểm định Bartlett có mức ý nghĩa Sig. = 0.000, < 0.05, cho thấy dữ liệu phù hợp để thực hiện phân tích EFA. Kết quả trích được 6 nhân tố với tổng phương sai trích đạt 69.352%, > 50%, tại giá trị Eigenvalue bằng 1.078, > 1. Hệ số tải nhân tố của các biến quan sát dao động từ 0.723 đến 0.860, đều > 0.5 và hội tụ vào các nhân tố tương ứng. Như vậy, nhóm biến độc lập đáp ứng các tiêu chí kiểm định EFA.
Đối với biến phụ thuộc NLTU, hệ số KMO đạt 0.718, kiểm định Bartlett có Sig. = 0.000, < 0.05. Kết quả trích được 1 nhân tố với tổng phương sai trích đạt 81.034% và Eigenvalue bằng 2.431, > 1. Hệ số tải nhân tố dao động từ 0.872 đến 0.930, đều > 0.5. Như vậy, thang đo năng lực thích ứng đáp ứng yêu cầu phân tích EFA.
Bảng 2: Tổng hợp kết quả phân tích EFA biến độc lập và biến phụ thuộc
| Biến | KMO | Bartlett’s test | Phương sai Eigenvalue (E) | Hệ số tải các biến quan sát | Nhận xét |
|---|---|---|---|---|---|
| 6 biến độc lập (VHS, NLS, CSTT, HVDN, HTDN, CLCV) | 0.814 > 0.5 | Approx Chi-square: 1720.671 Df: 210 Sig: 0.00 | PS: 69.352 E: 1.078 | Từ 0.723 – 0.860 > 0.5 | Đạt yêu cầu |
| Biến phụ thuộc - NLTU | 0.718 > 0.5 | Approx Chi-square: 325.567 Df: 3 Sig: 0.00 | PS: 81.034 E = 2.431 | Từ 0.872 – 0.930 | Đạt yêu cầu |
Nguồn: Kết quả xử lý dữ liệu bằng SPSS của nhóm tác giả
Phân tích hồi quy
Bảng 3: Kết quả ước lượng hệ số hồi quy
| Mô hình | Hệ số hồi quy chưa chuẩn hóa | Hệ số hồi quy chuẩn hóa | T | Sig. | Kiểm tra đa cộng tuyến | |||
| B | Sai số chuẩn | Beta | Độ chấp nhận biến | VIF | ||||
| 1 | Hằng số | .242 | .278 |
| .870 | .385 |
|
|
| VHS | .126 | .040 | .184 | 3.191 | .002 | 0.598 | 1.673 | |
| NLS | .388 | .046 | .432 | 8.415 | .000 | 0.822 | 1.216 | |
| CSTT | .177 | .038 | .252 | 4.646 | .000 | 0.731 | 1.368 | |
| HVDM | .104 | .032 | .185 | 3.203 | .002 | 0.681 | 1.468 | |
| HTDN | .028 | .052 | .027 | .538 | .591 | 0.632 | 1.582 | |
| CLCV | .007 | .030 | .011 | .229 | .819 | 0.872 | 1.147 | |
Nguồn: Kết quả xử lý dữ liệu bằng SPSS của nhóm tác giả
Kết quả tại Bảng 3 cho thấy hệ số VIF của các biến độc lập dao động từ 1.147 đến 1.673, đều < 2, cho thấy mô hình không có dấu hiệu đa cộng tuyến nghiêm trọng.
Tại mức ý nghĩa 5%, có 4 yếu tố ảnh hưởng tích cực và có ý nghĩa thống kê đến năng lực thích ứng của doanh nghiệp, gồm: năng lực số của nhân viên, chia sẻ tri thức, hành vi đổi mới và cảm nhận về văn hóa số. Trong đó, năng lực số của nhân viên có mức độ ảnh hưởng lớn nhất (Beta = 0.432), tiếp theo là chia sẻ tri thức (Beta = 0.252), hành vi đổi mới (Beta = 0.185) và văn hóa số (Beta = 0.184). Hai yếu tố hỗ trợ đồng nghiệp và chất lượng công việc có giá trị Sig. lần lượt là 0.591 và 0.819, đều > 0.05, nên chưa có đủ bằng chứng thống kê để khẳng định ảnh hưởng của hai yếu tố này đến năng lực thích ứng của doanh nghiệp.
Phương trình thể hiện hệ số hồi quy chuẩn hóa của 4 yếu tố có ý nghĩa thống kê như sau:
NLTU = 0.432*NLS + CSTT*0.252 + 0.185*HVDM + 0.184*VHS
Hệ số R2 hiệu chỉnh của phân tích hồi quy bằng 0.592, điều này có nghĩa mức độ phù hợp của mô hình đạt 59.2% hay khả năng giải thích của các yếu tố độc lập giải thích được 59.2% sự biến thiên trong dữ liệu của biến phụ thuộc. Bên cạnh đó, giá trị Durbin-Watson bằng 1.611 nằm trong khoảng từ 1 đến 3, cho thấy không có hiện tượng tự tương quan giữa các phần dư trong mô hình hồi quy. Như vậy, mô hình nghiên cứu đáp ứng yêu cầu và phù hợp với các yêu cầu kiểm định.
HÀM Ý QUẢN TRỊ
Thứ nhất, nâng cao năng lực số của nhân viên. Các công ty du lịch tại TP. Hồ Chí Minh cần tăng cường đào tạo về nền tảng quản trị du lịch số, hệ thống quản trị quan hệ khách hàng (CRM), phân tích dữ liệu, trí tuệ nhân tạo (AI) và các ứng dụng hỗ trợ kinh doanh, quản lý tour. Đồng thời, cần xây dựng cơ chế học tập thường xuyên, đánh giá năng lực số định kỳ và gắn kết quả đào tạo với hiệu quả công việc nhằm nâng cao khả năng thích ứng với môi trường số.
Thứ hai, thúc đẩy chia sẻ tri thức trong môi trường số. Doanh nghiệp cần xây dựng hệ thống quản trị tri thức số, tạo điều kiện để nhân viên chia sẻ thông tin thị trường, kinh nghiệm phục vụ khách hàng và kiến thức chuyên môn. Việc phát triển kho tri thức nội bộ, nền tảng trao đổi trực tuyến và cơ chế khuyến khích chia sẻ sẽ góp phần nâng cao hiệu quả phối hợp, khai thác và sử dụng tri thức trong tổ chức.
Thứ ba, khuyến khích hành vi đổi mới của nhân viên. Các công ty du lịch cần tạo điều kiện để nhân viên đề xuất, thử nghiệm và triển khai sáng kiến ứng dụng công nghệ nhằm cải tiến sản phẩm, quy trình phục vụ và trải nghiệm khách hàng. Đồng thời, cần xây dựng cơ chế tiếp nhận, đánh giá, khen thưởng sáng kiến và khuyến khích thử nghiệm có kiểm soát, qua đó thúc đẩy tinh thần đổi mới và khả năng thích ứng của nhân viên.
Thứ tư, xây dựng và củng cố văn hóa số trong doanh nghiệp. Doanh nghiệp cần hình thành môi trường làm việc khuyến khích học hỏi công nghệ, hợp tác, chia sẻ thông tin và sẵn sàng thay đổi. Lãnh đạo cần nêu gương trong ứng dụng công nghệ, định hướng chuyển đổi số rõ ràng, đồng thời tăng cường giao tiếp trên nền tảng số và phối hợp liên phòng ban nhằm nâng cao năng lực thích ứng của doanh nghiệp.
Tài liệu tham khảo:
1. Barney, J. B. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99–120. https://doi.org/10.1177/014920639101700108
2. Blau, P. M. (1964). Exchange and power in social life. John Wiley & Sons.
3. Cục Du lịch Quốc gia Việt Nam. (2025). Thành phố Hồ Chí Minh đón 8,5 triệu lượt khách quốc tế đến trong năm 2025. https://thongke.tourism.vn/index.php/news/items/337
4. Cục Thống kê. (2026). Thông cáo báo chí tình hình kinh tế – xã hội quý IV và năm 2025. https://www.nso.gov.vn/tin-tuc-thong-ke/2026/01/thong-cao-bao-chi-tinh-hinh-kinh-te-xa-hoi-quy-iv-va-nam-2025/
5. Teece, D. J., Pisano, G., & Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic Management Journal, 18(7), 509–533. https://doi.org/10.1002/%28SICI%291097-0266%28199708%2918%3A7%3C509%3A%3AAID-SMJ882%3E3.0.CO%3B2-Z
| Ngày nhận bài: 17/6/2026; Ngày hoàn thiện biên tập: 5/10/2026; Ngày duyệt đăng: 13/10/2026 |
Tin liên quan


Các tin khác

Quản lý chất lượng dịch vụ đào tạo tại các trường đại học công lập khối ngành kinh tế: Khung lý thuyết và mô hình nghiên cứu

Hành vi thích nghi công nghệ của nhân viên trong doanh nghiệp nhỏ và vừa: Tổng quan lý thuyết và khung khái niệm trong bối cảnh chuyển đổi số

Token hóa sản phẩm cà phê trong quản trị chuỗi cung ứng: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Các yếu tố ảnh hưởng đến hành vi làm việc đổi mới xanh của nhân viên văn phòng tại TP. Hồ Chí Minh: Vai trò trung gian của gắn kết công việc xanh

Tác động của AI đến hiệu quả hoạt động của doanh nghiệp: Trường hợp nghiên cứu điển hình tại TP. Hồ Chí Minh

Ảnh hưởng của hành vi mua sắm giải trí qua TikTok Shop đến khả năng quản lý tài chính của sinh viên các trường thuộc Đại học Thái Nguyên

Tăng cường kiểm soát thuế thu nhập doanh nghiệp trong bối cảnh đổi mới quản lý thuế tại Việt Nam

Tác động của rủi ro tín dụng đến ổn định ngân hàng trong bối cảnh phát triển bền vững của các ngân hàng thương mại Việt Nam

Thực trạng và giải pháp phát triển nguồn nhân lực chuyển đổi số trong doanh nghiệp nhà nước


