


Tăng cường kiểm soát thuế thu nhập doanh nghiệp trong bối cảnh đổi mới quản lý thuế tại Việt Nam
ThS. Nguyễn Thị Thu Thư
Trường Đại học Kinh tế và Quản trị kinh doanh (TUEBA)
ThS. Nguyễn Thị Mai Hương (Tác giả liên hệ)
Trường Đại học Kinh tế và Quản trị kinh doanh (TUEBA); Email: [email protected]
Tóm tắt
Trong bối cảnh đổi mới quản lý thuế và chuyển đổi số, công tác kiểm soát thuế thu nhập doanh nghiệp tại Việt Nam đang chuyển dần sang quản lý dựa trên dữ liệu, rủi ro và công nghệ. Bài viết phân tích thực trạng kiểm soát thuế thu nhập doanh nghiệp, những kết quả đạt được và một số hạn chế trong quá trình đổi mới quản lý thuế. Trên cơ sở đó, bài viết đề xuất các giải pháp về hoàn thiện cơ sở dữ liệu, tăng cường quản lý rủi ro, ứng dụng công nghệ số, nâng cao năng lực cán bộ thuế và thúc đẩy tuân thủ thuế của doanh nghiệp.
Từ khóa: Thuế thu nhập doanh nghiệp, kiểm soát thuế, quản lý thuế, chuyển đổi số
Abstract
In the context of tax administration reform and digital transformation, corporate income tax control in Viet Nam is gradually shifting toward data-driven, risk-based, and technology-enabled management. This article analyzes the current state of corporate income tax control, its achievements, and several limitations arising during the reform of tax administration. On this basis, it proposes solutions to improve tax databases, strengthen risk management, apply digital technologies, enhance tax officials’ capacity, and promote corporate tax compliance.
Keywords: Corporate income tax, tax control, tax administration, digital transformation
MỞ ĐẦU
Thuế thu nhập doanh nghiệp (TNDN) là một trong những nguồn thu quan trọng của ngân sách nhà nước, đồng thời gắn trực tiếp với kết quả hoạt động và nghĩa vụ tài chính của doanh nghiệp. Trong quá trình đổi mới quản lý thuế, việc triển khai khai thuế điện tử, hóa đơn điện tử, cơ sở dữ liệu thuế và quản lý rủi ro đang tạo điều kiện nâng cao hiệu quả kiểm soát thuế. Tuy nhiên, sự phát triển của các mô hình kinh doanh mới, thương mại điện tử và giao dịch số cũng làm xuất hiện nhiều rủi ro trong kê khai và xác định nghĩa vụ thuế. Vì vậy, tăng cường kiểm soát thuế TNDN theo hướng dựa trên dữ liệu, công nghệ và quản lý rủi ro là yêu cầu cần thiết.
CƠ SỞ LÝ LUẬN
Thuế TNDN là khoản thuế đánh vào thu nhập chịu thuế của doanh nghiệp và các tổ chức thuộc đối tượng chịu thuế theo quy định pháp luật. Việc xác định nghĩa vụ thuế TNDN gắn với doanh thu, chi phí được trừ, thu nhập chịu thuế, thu nhập miễn thuế và các khoản lỗ được kết chuyển. Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 là cơ sở pháp lý hiện hành quan trọng điều chỉnh các nội dung này.
Kiểm soát thuế TNDN là quá trình cơ quan thuế theo dõi, phân tích, kiểm tra và xử lý việc thực hiện nghĩa vụ thuế của người nộp thuế nhằm bảo đảm kê khai đúng, nộp đủ và hạn chế các hành vi vi phạm pháp luật thuế. Theo Luật Quản lý thuế số 38/2019/QH14, quản lý thuế bao gồm đăng ký, khai, nộp thuế, quản lý thông tin người nộp thuế, kiểm tra, thanh tra và quản lý tuân thủ. Trong đó, kiểm tra và thanh tra là những công cụ quan trọng để xác định tính chính xác, đầy đủ của nghĩa vụ thuế.
Theo Tổ chức Hợp tác và Phát triển kinh tế - OECD (2025), quản lý tuân thủ hiện đại ngày càng dựa trên quản lý rủi ro, dữ liệu và công nghệ. Cơ quan thuế cần xác định, đánh giá và ưu tiên các rủi ro tuân thủ để phân bổ nguồn lực phù hợp; đồng thời tăng cường đối chiếu dữ liệu, kiểm tra điện tử và phân tích dữ liệu nhằm phát hiện các trường hợp có dấu hiệu không tuân thủ. Vì vậy, kiểm soát thuế TNDN trong bối cảnh hiện nay cần được tiếp cận theo hướng kết hợp giữa kiểm soát hồ sơ, quản lý rủi ro, khai thác dữ liệu và ứng dụng công nghệ số.
THỰC TRẠNG KIỂM SOÁT THUẾ THU NHẬP DOANH NGHIỆP TẠI VIỆT NAM
Trong những năm gần đây, công tác kiểm soát thuế TNDN tại Việt Nam được triển khai trong bối cảnh quản lý thuế chuyển mạnh từ phương thức quản lý thủ công sang quản lý điện tử, dựa trên dữ liệu và quản lý rủi ro. Việc ban hành Luật Thuế TNDN số 67/2025/QH15, có hiệu lực từ ngày 01/10/2025, cùng với quá trình hoàn thiện hệ thống hóa đơn điện tử và các nền tảng quản lý thuế số đã tạo cơ sở pháp lý và công nghệ mới cho kiểm soát nghĩa vụ thuế của doanh nghiệp (Quốc hội, 2025).
Kết quả đạt được
Mức độ điện tử hóa trong quản lý thuế ngày càng cao
Đến hết ngày 31/12/2025, có 1.015.910 doanh nghiệp sử dụng dịch vụ khai thuế điện tử trên tổng số 1.022.917 doanh nghiệp đang hoạt động, đạt 99,31%. Trong năm 2025, cơ quan thuế tiếp nhận 16.412.752 hồ sơ khai thuế điện tử và ghi nhận 5.595.602 giao dịch nộp thuế điện tử với tổng số tiền hơn 1.229.949 tỷ đồng (Bộ Tài chính, 2026). Đây là nền tảng quan trọng để cơ quan thuế kiểm soát nghĩa vụ thuế TNDN thông qua dữ liệu kê khai, nộp thuế và tình trạng thực hiện nghĩa vụ của doanh nghiệp thay vì chủ yếu dựa vào hồ sơ giấy.
Bảng: Một số kết quả điện tử hóa quản lý thuế năm 2025
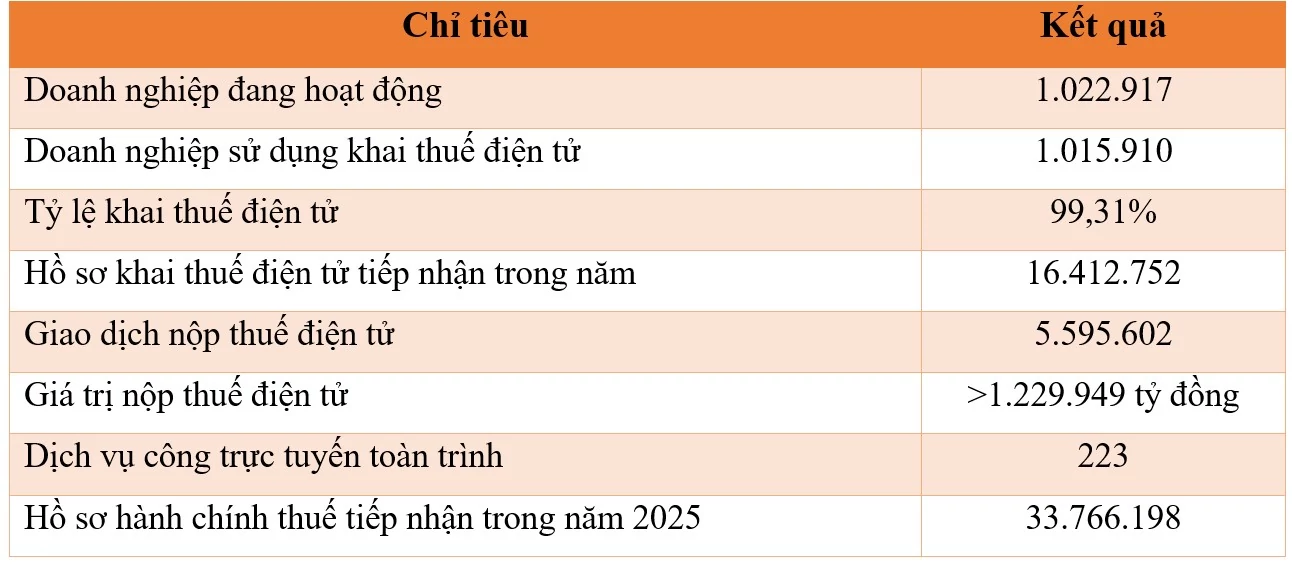 |
Nguồn: Bộ Tài chính, 2026
Mức độ điện tử hóa cao giúp tăng khả năng kiểm soát theo thời gian, giảm sự phụ thuộc vào hồ sơ giấy và tạo điều kiện để cơ quan thuế đối chiếu thông tin giữa tờ khai, chứng từ và các nguồn dữ liệu khác. Đây cũng là cơ sở để từng bước chuyển từ kiểm tra đại trà sang lựa chọn doanh nghiệp và nội dung có dấu hiệu rủi ro.
Hóa đơn điện tử trở thành một nguồn dữ liệu quan trọng phục vụ kiểm soát thuế TNDN
Việc triển khai hóa đơn điện tử trên phạm vi toàn quốc đã tạo ra lượng dữ liệu lớn phục vụ kiểm tra doanh thu, chi phí và giao dịch của doanh nghiệp. Đến cuối năm 2025 hệ thống hóa đơn điện tử đã tiếp nhận và xử lý hơn 20,3 tỷ hóa đơn, trong đó có 4,8 tỷ hóa đơn điện tử khởi tạo từ máy tính tiền. Cơ quan thuế đồng thời triển khai các ứng dụng đối chiếu hóa đơn và phân tích rủi ro để phát hiện các dấu hiệu bất thường. Kết quả đã phát hiện 48.834 hóa đơn vi phạm, với tổng giá trị 58.160 tỷ đồng và số tiền xử lý vi phạm hơn 372,5 tỷ đồng (Bộ Tài chính, 2025).
Đối với kiểm soát thuế TNDN, dữ liệu hóa đơn điện tử có ý nghĩa đặc biệt trong việc đối chiếu doanh thu kê khai, phát hiện giao dịch bất thường và nhận diện những trường hợp có khả năng sử dụng hóa đơn không hợp pháp. Nghị định số 70/2025/NĐ-CP của Chính phủ sửa đổi, bổ sung quy định về hóa đơn, chứng từ và có hiệu lực từ ngày 01/6/2025 tiếp tục hoàn thiện cơ sở pháp lý cho việc sử dụng hóa đơn điện tử trong quản lý thuế (Chính phủ, 2025).
Quản lý thuế đang chuyển mạnh sang phương thức quản lý dựa trên rủi ro
Cục Thuế cho biết mô hình quản lý đã được chuyển đổi theo hướng quản lý theo đối tượng kết hợp chức năng, đồng thời tăng cường quản lý rủi ro trong các khâu của quản lý thuế. Việc này cho phép cơ quan thuế tập trung nguồn lực vào những doanh nghiệp, ngành nghề, giao dịch hoặc hồ sơ có dấu hiệu rủi ro cao thay vì kiểm tra theo phương thức dàn trải (Bộ Tài chính, 2025).
Đối với thuế TNDN, quản lý rủi ro có thể được thực hiện thông qua việc phân tích các chỉ tiêu như biến động doanh thu, tỷ suất lợi nhuận, chi phí được trừ, số thuế phải nộp, tình trạng kê khai, lịch sử tuân thủ và quan hệ giữa các giao dịch của doanh nghiệp. Cách tiếp cận này góp phần nâng cao khả năng phát hiện sai phạm nhưng đồng thời đòi hỏi cơ sở dữ liệu phải đầy đủ, chính xác và có khả năng kết nối giữa các hệ thống.
Cơ sở dữ liệu và công nghệ số ngày càng được sử dụng sâu hơn trong kiểm soát thuế
Năm 2025, ngành Thuế tiếp tục nâng cấp các ứng dụng quản lý thuế, kết nối dữ liệu và tái thiết kế quy trình nghiệp vụ. Cục Thuế cho biết đã hoàn thành 223 phiên bản nâng cấp ứng dụng quản lý thuế và hỗ trợ người nộp thuế. Đồng thời, cơ quan thuế định hướng xây dựng hệ thống công nghệ thông tin tích hợp, gắn quản lý vòng đời người nộp thuế với quản lý rủi ro và quản lý tuân thủ (Bộ Tài chính, 2026).
Việc chuẩn hóa dữ liệu cũng được đẩy mạnh. Đến ngày 31/12/2025, 100% hộ kinh doanh đã được rà soát và cập nhật thông tin vào cơ sở dữ liệu; gần 90% hộ kinh doanh ổn định sử dụng eTax Mobile. Đối với doanh nghiệp, tỷ lệ khai thuế điện tử đạt 99%; 97% doanh nghiệp được hoàn thuế tham gia hoàn thuế điện tử (Bộ Tài chính, 2026).
Kiểm soát hoạt động kinh doanh trên nền tảng số và thương mại điện tử được tăng cường
Sự phát triển của thương mại điện tử tạo ra những giao dịch có tính chất xuyên biên giới, nhiều nền tảng trung gian và phương thức thanh toán đa dạng, làm gia tăng yêu cầu kiểm soát thuế dựa trên dữ liệu. Theo Bộ Tài chính (2025), cơ quan thuế đã đưa vào quản lý khoảng 95.000 doanh nghiệp thương mại điện tử, rà soát hơn 1,2 triệu hộ và cá nhân kinh doanh trên nền tảng số; đồng thời thu thập dữ liệu của hơn 40 tỷ giao dịch từ 439 sàn thương mại điện tử. Kết quả này cho thấy phạm vi dữ liệu phục vụ quản lý thuế đang được mở rộng đáng kể, tạo điều kiện để kiểm soát doanh thu và nghĩa vụ thuế của các chủ thể kinh doanh trong nền kinh tế số.
Một số hạn chế
Mặc dù đạt được nhiều kết quả tích cực, công tác kiểm soát thuế TNDN vẫn còn một số hạn chế cần tiếp tục khắc phục.
Chất lượng và khả năng liên thông dữ liệu vẫn cần được cải thiện: Quản lý thuế phụ thuộc vào dữ liệu từ hóa đơn điện tử, ngân hàng, thương mại điện tử và các cơ sở dữ liệu liên quan. Tuy nhiên, để khai thác hiệu quả các nguồn dữ liệu này cần bảo đảm tính đầy đủ, chính xác, đồng nhất và khả năng kết nối giữa các hệ thống. Cục Thuế xác định việc liên thông cơ sở dữ liệu thuế với cơ sở dữ liệu quốc gia, các bộ, ngành và tổ chức liên quan là một trọng tâm trong quá trình số hóa năm 2026 (Bộ Tài chính, 2026).
Rủi ro về hóa đơn và số liệu kế toán vẫn tồn tại: Mặc dù hóa đơn điện tử tạo ra nguồn dữ liệu lớn, việc cơ quan thuế phát hiện 48.834 hóa đơn vi phạm với tổng giá trị 58.160 tỷ đồng trong năm 2025 cho thấy số hóa hóa đơn không đồng nghĩa với việc loại bỏ hoàn toàn các hành vi gian lận. Do đó, kiểm soát thuế TNDN cần kết hợp dữ liệu hóa đơn với dữ liệu kê khai, báo cáo tài chính, giao dịch ngân hàng và các nguồn thông tin khác để đánh giá đầy đủ hơn bản chất giao dịch (Bộ Tài chính, 2025).
Sự phát triển nhanh của kinh tế số làm xuất hiện các dạng rủi ro thuế mới: Các giao dịch qua nền tảng số, thương mại điện tử và giao dịch xuyên biên giới có đặc điểm khác với mô hình kinh doanh truyền thống, trong khi việc xác định đầy đủ doanh thu, đối tượng chịu thuế và dòng tiền có thể phức tạp hơn. Vì vậy, cơ quan thuế đang định hướng tăng cường quản lý thương mại điện tử, kinh tế số, giao dịch xuyên biên giới và kết nối dữ liệu với các cơ quan, tổ chức có liên quan (Bộ Tài chính, 2026).
Yêu cầu về năng lực phân tích dữ liệu của cán bộ thuế ngày càng cao: Khi quản lý thuế chuyển từ kiểm tra hồ sơ truyền thống sang quản lý dựa trên dữ liệu và rủi ro, cán bộ thuế không chỉ cần kiến thức về chính sách thuế mà còn phải có khả năng khai thác dữ liệu, nhận diện giao dịch bất thường và sử dụng các công cụ phân tích. Đây là yêu cầu cần thiết để các hệ thống số thực sự hỗ trợ nâng cao chất lượng kiểm soát thuế TNDN.
Nhìn chung, thực tế cho thấy kiểm soát thuế TNDN tại Việt Nam đang chuyển từ mô hình chủ yếu dựa trên hồ sơ và kiểm tra thủ công sang mô hình điện tử hóa, quản lý rủi ro và khai thác dữ liệu. Những kết quả về khai thuế điện tử, hóa đơn điện tử, cơ sở dữ liệu và quản lý thương mại điện tử đã tạo nền tảng quan trọng cho đổi mới quản lý thuế. Tuy nhiên, yêu cầu tiếp tục hoàn thiện chất lượng dữ liệu, khả năng liên thông, năng lực phân tích và kiểm soát các mô hình kinh doanh mới vẫn đặt ra rõ nét trong giai đoạn hiện nay.
GIẢI PHÁP TĂNG CƯỜNG KIỂM SOÁT THUẾ THU NHẬP DOANH NGHIỆP
Từ những kết quả đạt được và những hạn chế trong công tác kiểm soát thuế TNDN nêu trên, việc tiếp tục đổi mới phương thức quản lý theo hướng dựa trên dữ liệu, quản lý rủi ro và chuyển đổi số là cần thiết. Trên cơ sở đó, một số giải pháp chủ yếu được đề xuất như sau:
Thứ nhất, hoàn thiện và nâng cao chất lượng cơ sở dữ liệu thuế. Cơ quan Thuế cần tiếp tục chuẩn hóa, cập nhật và liên thông dữ liệu về doanh nghiệp, hóa đơn điện tử, giao dịch ngân hàng và thương mại điện tử. Việc tăng khả năng kết nối dữ liệu sẽ tạo cơ sở cho đối chiếu tự động và nhận diện sớm các dấu hiệu rủi ro thuế.
Thứ hai, tăng cường quản lý thuế dựa trên rủi ro. Cơ quan Thuế cần chuyển mạnh từ kiểm tra diện rộng sang lựa chọn doanh nghiệp, hồ sơ và giao dịch có mức độ rủi ro cao. Các tiêu chí rủi ro nên được cập nhật thường xuyên trên cơ sở dữ liệu về doanh thu, lợi nhuận, chi phí, hóa đơn và lịch sử tuân thủ của doanh nghiệp. Định hướng này phù hợp với việc ngành Thuế đang chuyển sang kiểm tra dựa trên dữ liệu, hóa đơn điện tử và dòng tiền.
Thứ ba, đẩy mạnh ứng dụng công nghệ số và trí tuệ nhân tạo. Cơ quan Thuế tăng cường ứng dụng các công cụ phân tích dữ liệu lớn, tự động đối chiếu hóa đơn và nhận diện giao dịch bất thường. Việc ứng dụng Graph Analysis và AI trong phân tích quan hệ mua bán qua dữ liệu hóa đơn điện tử đang được ngành Thuế triển khai, tạo tiền đề nâng cao hiệu quả phát hiện gian lận.
Thứ tư, nâng cao năng lực của cán bộ thuế. Cơ quan Thuế cần tăng cường đào tạo năng lực cho cán bộ thuế về phân tích dữ liệu, quản lý rủi ro, thương mại điện tử, giao dịch liên kết và các mô hình kinh doanh số. Đồng thời, chuẩn hóa quy trình khai thác dữ liệu và phân tích rủi ro để nâng cao chất lượng kiểm tra thuế.
Thứ năm, tăng cường phối hợp và hỗ trợ doanh nghiệp tuân thủ thuế. Cơ quan thuế cần đẩy mạnh chia sẻ thông tin với ngân hàng, hải quan, cơ quan đăng ký kinh doanh và các nền tảng thương mại điện tử; đồng thời, tăng cường hướng dẫn, cảnh báo sớm để doanh nghiệp chủ động khắc phục sai sót. Cách tiếp cận này phù hợp với định hướng quản lý thuế lấy người nộp thuế làm trung tâm, kết hợp quản lý rủi ro và quản lý tuân thủ.
Tài liệu tham khảo:
1. Bộ Tài chính (2025). Đẩy mạnh chuyển đổi số toàn diện, tạo bước đột phá trong quản lý thuế. Cổng thông tin điện tử Bộ Tài chính.
2. Bộ Tài chính (2026). Hiện đại hóa, chuyển đổi số trong quản lý thuế. Cổng thông tin điện tử Bộ Tài chính.
3. Chính phủ (2025). Nghị định số 70/2025/NĐ-CP ngày 20/3/2025 sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP quy định về hóa đơn, chứng từ.
4. OECD (2025). Tax Administration 2025: Comparative Information on OECD and Other Advanced and Emerging Economies. OECD Publishing, Paris.
5. Quốc hội (2019). Luật Quản lý thuế số 38/2019/QH14 ngày 13/6/2019.
6. Quốc hội (2025). Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 ngày 14/6/2025.
| Ngày nhận bài: 25/8/2026; Ngày hoàn thiện biên tập: 1/10/2026; Ngày duyệt đăng: 10/10/2026 |
Các tin khác

Các yếu tố ảnh hưởng đến năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch tại TP. Hồ Chí Minh

Quản lý chất lượng dịch vụ đào tạo tại các trường đại học công lập khối ngành kinh tế: Khung lý thuyết và mô hình nghiên cứu

Hành vi thích nghi công nghệ của nhân viên trong doanh nghiệp nhỏ và vừa: Tổng quan lý thuyết và khung khái niệm trong bối cảnh chuyển đổi số

Token hóa sản phẩm cà phê trong quản trị chuỗi cung ứng: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Các yếu tố ảnh hưởng đến hành vi làm việc đổi mới xanh của nhân viên văn phòng tại TP. Hồ Chí Minh: Vai trò trung gian của gắn kết công việc xanh

Tác động của AI đến hiệu quả hoạt động của doanh nghiệp: Trường hợp nghiên cứu điển hình tại TP. Hồ Chí Minh

Ảnh hưởng của hành vi mua sắm giải trí qua TikTok Shop đến khả năng quản lý tài chính của sinh viên các trường thuộc Đại học Thái Nguyên

Tác động của rủi ro tín dụng đến ổn định ngân hàng trong bối cảnh phát triển bền vững của các ngân hàng thương mại Việt Nam

Thực trạng và giải pháp phát triển nguồn nhân lực chuyển đổi số trong doanh nghiệp nhà nước


