


Quản lý chất lượng dịch vụ đào tạo tại các trường đại học công lập khối ngành kinh tế: Khung lý thuyết và mô hình nghiên cứu
NCS. Đào Thị Thanh Huyền
Trường Đại học Kinh tế - Đại học Quốc gia Hà Nội
Email: [email protected]
Tóm tắt
Trong bối cảnh tự chủ và chuyển đổi số, quản lý chất lượng dịch vụ đào tạo quyết định trực tiếp hiệu quả sử dụng nguồn lực và vị thế cạnh tranh của các trường đại học công lập khối ngành kinh tế. Nhằm khắc phục xu hướng nghiên cứu thiên về khảo sát sự hài lòng hoặc đối phó kiểm định hình thức, nghiên cứu này tiếp cận vấn đề từ góc độ liên ngành Quản lý kinh tế và Quản trị đại học. Dựa trên việc hệ thống hóa 6 lý thuyết nền tảng (Thể chế, Đại diện, Chi phí giao dịch, Vốn nhân lực, Hàng hóa công và TQM), nghiên cứu phân định rõ bản chất giữa Quản lý chất lượng, Chất lượng dịch vụ và Sự hài lòng của người học. Đồng thời, nghiên cứu cấu trúc quy trình quản lý theo chu trình PDCA gắn với ma trận RACI, đề xuất mô hình 7 giả thuyết về các nhân tố tác động và thiết lập bộ 34 tiêu chí đánh giá mức độ trưởng thành của hệ thống. Khung phân tích này đóng góp cơ sở lý luận và công cụ đo lường tin cậy cho các nghiên cứu định lượng tiếp theo.
Từ khóa: Quản lý chất lượng, dịch vụ đào tạo, quản lý kinh tế, đại học công lập khối ngành kinh tế
Abstract
In the context of university autonomy and digital transformation, educational service quality management directly affects the efficiency of resource use and the competitiveness of public universities specializing in economics. To address the tendency of existing studies to focus mainly on satisfaction surveys or formal compliance with accreditation requirements, the study examines the issue from the interdisciplinary perspectives of Economic Management and University Governance. Based on a review and systematization of six foundational theories (Institutional Theory, Agency Theory, Transaction Cost Theory, Human Capital Theory, Public Goods Theory, and Total Quality Management), the study clarifies the differences among Quality Management, Educational Service Quality, and Learner Satisfaction. In addition, the study organizes the quality management process around the Plan-Do-Check-Act (PDCA) cycle, integrated with the Responsibility Assignment Matrix (RACI). It also proposes a model with 7 hypotheses about the factors affecting quality management and develops a set of 34 criteria to assess the maturity of the quality management system. This analytical framework provides a theoretical basis and a reliable measurement tool for future quantitative research.
Keywords: Quality management, educational services, economic management, public universities specializing in economics
ĐẶT VẤN ĐỀ
Giáo dục đại học (GDĐH) Việt Nam đang trải qua bước chuyển đổi mang tính cấu trúc: từ cơ chế điều hành hành chính sang mô hình quản trị tự chủ gắn liền với trách nhiệm giải trình xã hội. Trong bối cảnh đó, tại các trường đại học công lập (ĐHCL) khối ngành kinh tế, hoạt động đào tạo vượt ra khỏi phạm vi của một tiến trình sư phạm truyền thống để vận hành như một chuỗi cung ứng dịch vụ tri thức phức hợp - kết nối đồng bộ từ tuyển sinh, phát triển chương trình đào tạo, tổ chức dạy và học, dịch vụ hỗ trợ học vụ, hạ tầng công nghệ số cho đến kết nối thị trường lao động. Dưới góc độ quản lý kinh tế, dịch vụ đào tạo tại các trường công lập bản chất là việc phân bổ và sử dụng các nguồn lực công để tích lũy vốn nhân lực cho xã hội.
Dù vậy, trước yêu cầu tự chủ và áp lực nâng cao chất lượng dịch vụ đào tạo (CLDVĐT), tổng quan nghiên cứu thực tế cho thấy 2 vấn đề cốt lõi vẫn chưa được giải quyết thấu đáo: Thứ nhất, sự nhầm lẫn giữa đánh giá kết quả dịch vụ và quản trị hệ thống chất lượng; Thứ hai, khoảng cách lớn giữa các chuẩn kiểm định kỹ thuật với bản chất kinh tế của trường đại học. Xuất phát từ những khoảng trống trên, nghiên cứu này hướng đến mục tiêu: Xây dựng khung lý thuyết toàn diện và mô hình nghiên cứu chuẩn tắc về quản lý CLDVĐT tại các trường ĐHCL khối ngành kinh tế, tiếp cận từ góc độ quản lý kinh tế và quản trị đại học hiện đại.
CƠ SỞ LÝ THUYẾT
Tiếp cận bản chất dịch vụ đào tạo dưới góc độ quản lý kinh tế
Theo Grönroos (1984), chất lượng dịch vụ được cấu thành từ 2 yếu tố: chất lượng kỹ thuật (những giá trị cụ thể người học nhận được như tri thức chuyên môn, kỹ năng nghề nghiệp và văn bằng) và chất lượng chức năng (cách thức dịch vụ được cung ứng, thể hiện qua tính minh bạch của thủ tục học vụ, tương tác sư phạm, hạ tầng công nghệ và sự thuận tiện trong tiếp cận dịch vụ). Khi vận dụng vào GDĐH công lập khối ngành kinh tế, Moeller (2010) và Cuthbert (2010) lưu ý hoạt động đào tạo mang bản chất đồng sáng tạo giá trị. Trong tiến trình này, sinh viên không đơn thuần là người thụ hưởng thụ động mà đóng vai trò là chủ thể đồng sản xuất: thái độ, nỗ lực tự học và năng lực tiếp thu của người học trực tiếp quyết định hàm lượng chất lượng đầu ra.
Vì vậy, trường ĐHCL không thể áp dụng máy móc nguyên lý thị trường thương mại như “khách hàng luôn đúng”. Dưới giác độ quản lý kinh tế, hệ thống vận hành của nhà trường đòi hỏi sự cân bằng giữa 3 mục tiêu cốt lõi: Đáp ứng các kỳ vọng dịch vụ chính đáng của người học; Bảo đảm chất lượng đào tạo và kỷ cương học thuật; Tối ưu hóa nguồn kinh phí nhà nước gắn với trách nhiệm phục vụ xã hội.
Từ cơ sở trên, khái niệm thao tác về quản lý CLDVĐT tại các trường ĐHCL khối ngành kinh tế được xác lập: là quá trình mang tính hệ thống của nhà trường - trong điều kiện tự chủ gắn với trách nhiệm giải trình, nhằm phân bổ tối ưu nguồn lực công, điều phối đồng bộ chuỗi dịch vụ đào tạo và khép vòng cải tiến liên tục dựa trên dữ liệu, nhằm đạt chuẩn đầu ra cam kết, đáp ứng thị trường lao động và tạo dựng giá trị công bền vững. Để làm rõ ranh giới học thuật với các khái niệm liên quan, Bảng 1 tổng hợp và phân định các cấu phần cốt lõi trong hệ thống.
Bảng 1: Phân định các khái niệm trong hệ thống quản lý chất lượng dịch vụ đào tạo
| Khái niệm | Bản chất trọng tâm | Nguồn dữ liệu đánh giá | Vị trí chức năng trong mô hình |
|---|---|---|---|
| CLDVĐT | Mức độ đáp ứng chuẩn đầu ra, tính chuẩn mực kỹ thuật và giá trị chuyển đổi nhận thức/năng lực của người học. | Người học, nhà tuyển dụng, dữ liệu kết quả học tập và kiểm tra chuẩn hóa. | Biến kết quả đầu ra |
| Sự hài lòng của người học | Phản ứng tâm lý, cảm xúc và đánh giá nhận thức mang tính thời điểm khi so sánh trải nghiệm thực tế với kỳ vọng ban đầu. | Phản hồi khảo sát định kỳ từ người học. | Biến kết quả trung gian (không đại diện thay thế cho toàn bộ chất lượng thực chất) |
| Bảo đảm chất lượng bên trong (IQA) | Cơ chế chính sách, quy chuẩn, quy trình kiểm soát và hệ thống minh chứng phục vụ việc duy trì chuẩn mực và trách nhiệm giải trình. | Đơn vị chuyên trách BĐCL, hội đồng khoa học, báo cáo tự đánh giá của khoa/bộ môn. | Thành tố thể chế và công cụ hỗ trợ |
| Quản lý CLDVĐT | Năng lực thể chế hóa, hoạch định, phân bổ nguồn lực, điều phối chuỗi cung ứng dịch vụ, kiểm soát và khép vòng cải tiến hệ thống. | Hội đồng trường, Ban Giám hiệu, cấp quản lý khoa/phòng ban, giảng viên và các bên liên quan. | Biến trung tâm/ Đối tượng nghiên cứu cốt lõi |
Nguồn: Tác giả tổng hợp và phát triển từ Grönroos (1984), Cuthbert (2010), Moeller (2010), Harvey và Green (1993)
Các lý thuyết nền tảng
Để khắc phục 2 khoảng trống nghiên cứu: sự nhầm lẫn giữa đánh giá kết quả dịch vụ với quản trị hệ thống và khoảng cách giữa các chuẩn kỹ thuật với bản chất kinh tế của trường đại học, nghiên cứu tiếp cận quản lý CLDVĐT dựa trên sự tích hợp của 6 lý thuyết nền tảng (Bảng 2):
Lý thuyết thể chế và kinh tế học thể chế mới: Thể chế được hiểu là hệ thống các “luật chơi” định hình hành vi và tương tác kinh tế (North, 1990). Dưới tác động của 3 sức ép đồng dạng thể chế gồm cưỡng chế (khung pháp lý tự chủ và quy định kiểm định bắt buộc), chuẩn tắc (chuẩn mực nghề nghiệp quốc tế như AACSB, ACBSP, ACCA, CFA) và mô phỏng (DiMaggio và Powell, 1983; Scott, 2014), các trường thường đối mặt với nguy cơ “tách rời thể chế”. Lý thuyết này giải thích hiện tượng nhiều trường xây dựng hệ thống bảo đảm chất lượng chỉ nhằm hợp thức hóa tính chính danh để đối phó kiểm định, thay vì thực sự nâng cao năng lực vận hành bên trong.
Lý thuyết đại diện: Khởi xướng bởi Jensen và Meckling (1976), lý thuyết tập trung vào nguy cơ phát sinh hành vi cơ hội và rủi ro đạo đức do bất cân xứng thông tin. Trong trường ĐHCL, mối quan hệ ủy quyền vận hành theo cấu trúc đa tầng: Nhà nước/Xã hội ủy quyền cho Ban Giám hiệu; Ban Giám hiệu ủy quyền cho các Khoa và Phòng ban; cấp Khoa ủy quyền cho Đội ngũ giảng viên. Hệ thống quản lý CLDVĐT đóng vai trò như một cơ chế quản trị nhằm minh bạch hóa dữ liệu giám sát và chuẩn hóa thông tin, qua đó giảm thiểu chi phí đại diện và ngăn chặn tình trạng “làm đẹp” số liệu báo cáo bề nổi.
Lý thuyết chi phí giao dịch: Coase (1937) và Williamson (1985) chỉ ra rằng, ngoài chi phí sản xuất trực tiếp, tổ chức luôn phải gánh chịu các chi phí tìm kiếm thông tin, thương thảo, điều phối và giám sát thực thi. Trong môi trường đại học, những quy trình học vụ chậm trễ, sự thiếu phối hợp giữa các phòng ban hay hệ thống phần mềm rời rạc trực tiếp làm tăng chi phí giao dịch cho cả người học lẫn giảng viên. Dưới góc nhìn này, quản lý chất lượng kết hợp chuyển đổi số thực chất là việc chuẩn hóa và tối ưu chuỗi cung ứng dịch vụ nhằm triệt tiêu các hao phí giao dịch nội bộ.
Lý thuyết vốn nhân lực: Schultz (1961) và Becker (1964) khẳng định đầu tư cho giáo dục là phương thức tích lũy tri thức và kỹ năng nhằm gia tăng năng suất lao động xã hội. Đối với khối ngành kinh tế, vốn nhân lực đầu ra hiện nay không chỉ dừng lại ở lý thuyết kinh tế truyền thống mà đòi hỏi năng lực ứng dụng kinh tế số, công nghệ tài chính, phân tích dữ liệu và tư duy phát triển bền vững. Do đó, việc quản lý chất lượng phải lấy mức độ đáp ứng chuẩn đầu ra đối với thị trường lao động làm thước đo hiệu quả phân bổ nguồn lực công.
Lý thuyết hàng hóa công: Giáo dục đại học mang bản chất của hàng hóa bán công, tạo ra ngoại ứng tích cực to lớn cho xã hội thông qua việc nâng cao năng suất vĩ mô và tính minh bạch của thể chế kinh tế (Samuelson, 1954; Marginson, 2011). Vì vậy, quản lý chất lượng tại ĐHCL không thể vận hành đơn thuần theo logic tối đa hóa thặng dư tài chính của doanh nghiệp, mà phải hài hòa giữa hiệu quả kinh tế với trách nhiệm giải trình xã hội, tính liêm chính học thuật và bảo đảm bình đẳng trong tiếp cận giáo dục.
Lý thuyết TQM và Chu trình PDCA: Deming (1986) và Juran (1988) đặt nền móng cho triết lý quản trị theo quá trình: chất lượng không đến từ khâu kiểm tra thụ động sản phẩm cuối cùng mà phải được hoạch định, kiểm soát và cải tiến liên tục (Kaizen) ở từng mắt xích vận hành. Chu trình PDCA (Plan - Do - Check - Act) cung cấp khung phương pháp luận khép kín giúp nhà trường phân bổ nguồn lực có trọng tâm, chuẩn hóa quy trình cung ứng dịch vụ và khép vòng phản hồi từ các bên liên quan.
Bảng 2: Tổng hợp ma trận soi chiếu lý thuyết trong quản lý chất lượng dịch vụ đào tạo
| Lý thuyết nền tảng | Luận điểm kinh tế - quản trị cốt lõi | Ý nghĩa đối với quản lý CLDVĐT tại ĐHCL khối kinh tế |
|---|---|---|
| Thể chế & thể chế mới | Đồng dạng thể chế (cưỡng chế, chuẩn tắc, mô phỏng); nguy cơ tách rời thể chế. | Giải thích động cơ xây dựng hệ thống BĐCL: vượt qua tuân thủ hình thức để đạt chất lượng thực chất. |
| Đại diện | Bất cân xứng thông tin; rủi ro đạo đức; chuỗi ủy quyền đa tầng. | Thiết lập cơ chế kiểm soát, minh bạch hóa dữ liệu nhằm giảm chi phí đại diện và hiện tượng số liệu bề nổi. |
| Chi phí giao dịch | Hao phí tìm kiếm thông tin, phối hợp và kiểm soát vận hành. | Tối ưu hóa chuỗi cung ứng dịch vụ và tích hợp nền tảng số nhằm giảm chi phí giao dịch nội bộ. |
| Vốn nhân lực | Đầu tư giáo dục nâng cao năng suất lao động xã hội. | Căn chỉnh chuẩn đầu ra và chương trình đào tạo theo sát yêu cầu kinh tế số, ESG và phân tích dữ liệu. |
| Hàng hóa công | Bản chất hàng hóa bán công; tạo ngoại ứng tích cực vĩ mô. | Định hướng mục tiêu chất lượng phục vụ giá trị công, công bằng xã hội thay vì thương mại hóa đơn thuần. |
| TQM & Chu trình PDCA | Quản lý theo quá trình; khép vòng cải tiến liên tục (Kaizen). | Cung cấp công cụ điều phối, vận hành chuỗi dịch vụ và khép vòng cải tiến có căn cứ dữ liệu. |
Nguồn: Tác giả tổng hợp và phân tích
Cấu trúc nội dung quản lý chất lượng dịch vụ đào tạo
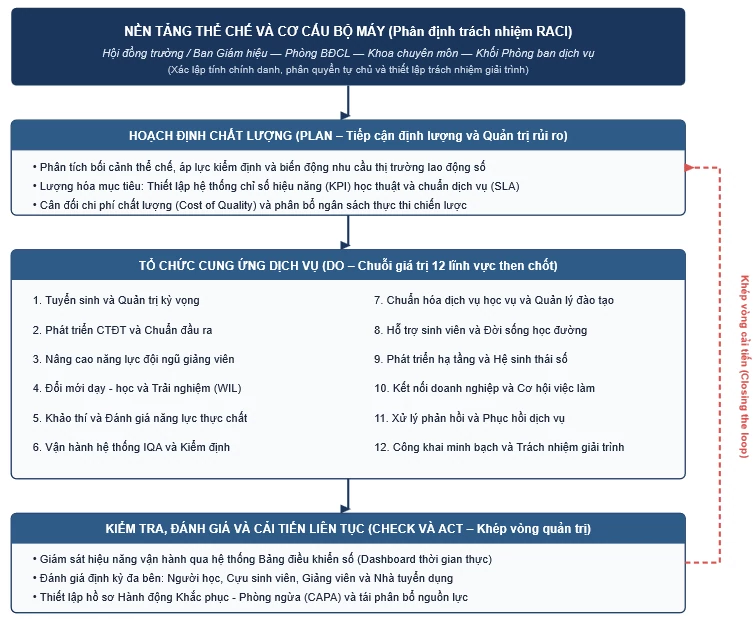
Tại các trường ĐHCL khối ngành kinh tế, nội dung quản lý CLDVĐT được cấu trúc thành 4 trụ cột vận hành theo chu trình PDCA khép kín, đặt trên nền tảng thể chế và cơ chế phân định trách nhiệm RACI (Responsible - Accountable - Consulted - Informed). Khung tiếp cận này giúp khắc phục sự thiếu đồng bộ giữa phân bổ nguồn lực với kiểm soát quá trình, đồng thời hạn chế rủi ro đạo đức và tình trạng đùn đẩy trách nhiệm trong chuỗi ủy quyền nội bộ của nhà trường (Hình 1 và Bảng 3).
Hình 1: Cấu trúc nội dung quản lý chất lượng dịch vụ đào tạo theo chu trùng PDCA và ma trận RACI
 |
Nguồn: Tác giả đề xuất và xây dựng dựa trên chu trình PDCA (Deming, 1986) và khung RACI
Bảng 3: Ma trận phân định trách nhiệm RACI trong hệ thống quản lý chất lượng dịch vụ đào tạo
| Trụ cột chức năng (PDCA) | Nội dung vận hành cốt lõi | Hội đồng trường/Ban giám hiệu | Phòng/Trung tâm ĐBCL | Khoa/Bộ môn chuyên môn | Khối Phòng ban chức năng |
|---|---|---|---|---|---|
| Nền tảng Thể chế | Thiết lập quy chế phân cấp, phê duyệt chiến lược chất lượng và cơ chế giải trình. | A | C | R | I |
| Hoạch định (Plan) | Xác lập chỉ tiêu KPI học thuật, chuẩn dịch vụ SLA và phân bổ ngân sách thực thi. | A | C/R | R | R |
| Thực hiện (Do) | Vận hành chuỗi 12 lĩnh vực dịch vụ; tổ chức giảng dạy, hỗ trợ sinh viên và chuyển đổi số. | I | C | R/A (học thuật) | R/A (dịch vụ vụ) |
| Kiểm tra (Check) | Thu thập dữ liệu đa chiều, kiểm toán nội bộ, đối soát kết quả với KPI/SLA cam kết. | I | R/A | R | R |
| Cải tiến (Act) | Phê duyệt và thực thi hồ sơ khắc phục, phòng ngừa (CAPA); tái cấp vốn và tối ưu quy trình. | A | C | R | R |
Ghi chú: A (Accountable) - Chịu trách nhiệm giải trình cuối cùng; R (Responsible) - Trực tiếp thực thi; C (Consulted) - Tham vấn chuyên môn; I (Informed) - Tiếp nhận thông tin theo dõi.
Nguồn: Tác giả xây dựng dựa trên Deming (1986) và Jacka và Keller (2009)
Trụ cột 1: Nền tảng thể chế và cơ cấu tổ chức (Phân định trách nhiệm theo khung RACI)
Nhằm tránh tình trạng “khoán trắng” hoạt động bảo đảm chất lượng cho phòng ĐBCL chuyên trách - một biểu hiện điển hình của sự tách rời thể chế, nhà trường cần xác lập rõ quyền sở hữu quy trình giữa các đơn vị. Cụ thể: các khoa chuyên môn và giảng viên trực tiếp chịu trách nhiệm về chất lượng đào tạo và học thuật; khối phòng ban chức năng chịu trách nhiệm về chất lượng các quy trình dịch vụ hỗ trợ; phòng ĐBCL đóng vai trò thiết kế khung phương pháp, chuẩn hóa công cụ đo lường và giám sát độc lập; Ban Giám hiệu giữ trách nhiệm giải trình cao nhất về cam kết chất lượng trước Hội đồng trường và xã hội.
Trụ cột 2: Hoạch định chiến lược và phân bổ nguồn lực (Plan)
Công tác lập kế hoạch chuyển dần từ việc giao chỉ tiêu hành chính định tính sang hoạch định dựa trên quản trị rủi ro và cân đối chi phí chất lượng. Quy trình này gồm 3 nội dung chính: (1) Phân tích bối cảnh thể chế và nhu cầu biến động của thị trường lao động trong kỷ nguyên số; (2) Lượng hóa mục tiêu thông qua hệ thống chỉ số hiệu năng (KPI) học thuật và cam kết chất lượng dịch vụ (SLA) cho các thủ tục hành chính; (3) Phân bổ ngân sách theo thứ tự ưu tiên chiến lược, bảo đảm nguồn lực thỏa đáng cho việc đổi mới chương trình và chuyển đổi số.
Trụ cột 3: Vận hành chuỗi cung ứng dịch vụ đào tạo (Do)
Nhà trường điều phối 12 lĩnh vực dịch vụ theo chuỗi giá trị xuyên suốt vòng đời của người học:
Tuyển sinh và quản trị kỳ vọng: Minh bạch hóa thông tin tuyển sinh, tư vấn đúng năng lực nhằm hạn chế sự lệch pha về kỳ vọng ban đầu của người học.
Phát triển chương trình đào tạo và chuẩn đầu ra: Cập nhật chương trình định kỳ theo chuẩn kiểm định quốc tế (AACSB, ACBSP, CPA/ACCA) và tích hợp các kỹ năng kinh tế số.
Phát triển đội ngũ giảng viên: Nâng cao năng lực nghiên cứu gắn với thực tiễn và phương pháp sư phạm đại học hiện đại.
Tổ chức dạy - học và học tập qua trải nghiệm: Mở rộng hình thức đào tạo theo dự án, mô phỏng kinh doanh và thực tập doanh nghiệp thực chất.
Khảo thí và đánh giá kết quả học tập: Đổi mới phương thức kiểm tra theo chuẩn đầu ra, đề cao liêm chính học thuật và ứng dụng công nghệ khảo thí.
Vận hành hệ thống bảo đảm chất lượng bên trong (IQA): Duy trì quy trình tự đánh giá nội bộ định kỳ gắn với các bộ tiêu chuẩn kiểm định.
Dịch vụ học vụ và quản lý đào tạo: Tối ưu hóa thủ tục đăng ký tín chỉ, quản lý điểm và cấp phát văn bằng nhằm giảm hao phí thời gian cho người học.
Hỗ trợ người học và đời sống sinh viên: Tổ chức tư vấn học tập, chăm sóc tâm lý, hướng nghiệp và thực hiện các chính sách học bổng bình đẳng.
Cơ sở vật chất và hạ tầng số: Đầu tư phòng lab thực hành kinh tế, phòng học thông minh, học liệu số và hệ thống quản lý học tập trực tuyến (LMS).
Hợp tác doanh nghiệp và mạng lưới cựu sinh viên: Mở rộng mạng lưới đối tác phục vụ ngày hội việc làm và kết nối cơ hội nghề nghiệp.
Tiếp nhận phản ánh và phục hồi dịch vụ: Thiết lập kênh tiếp nhận ý kiến đa chiều, giải quyết nhanh các vướng mắc nhằm duy trì niềm tin của người học.
Công khai và giải trình xã hội: Thực hiện nghiêm túc quy chế “Ba công khai” về học phí, điều kiện bảo đảm chất lượng và tỷ lệ việc làm sau tốt nghiệp.
Trụ cột 4: Kiểm soát hệ thống và khép vòng cải tiến liên tục (Check & Act)
Thay vì chỉ kiểm tra mang tính đối phó theo từng đợt kiểm định, nhà trường duy trì việc theo dõi thường xuyên qua bảng điều khiển dữ liệu tập trung (dashboard), đối soát tiến độ thực tế với các mục tiêu KPI và cam kết SLA đã đề ra. Trên cơ sở phản hồi đa chiều từ người học, giảng viên và nhà tuyển dụng, nhà trường xác định các điểm nghẽn để lập hồ sơ Phương án khắc phục và phòng ngừa (CAPA). Hồ sơ này quy định rõ thời hạn, người phụ trách và cơ chế tái phân bổ nguồn lực, đảm bảo quy trình cải tiến chất lượng được khép kín .
MÔ HÌNH NGHIÊN CỨU VÀ GIẢ THUYẾT ĐỀ XUẤT
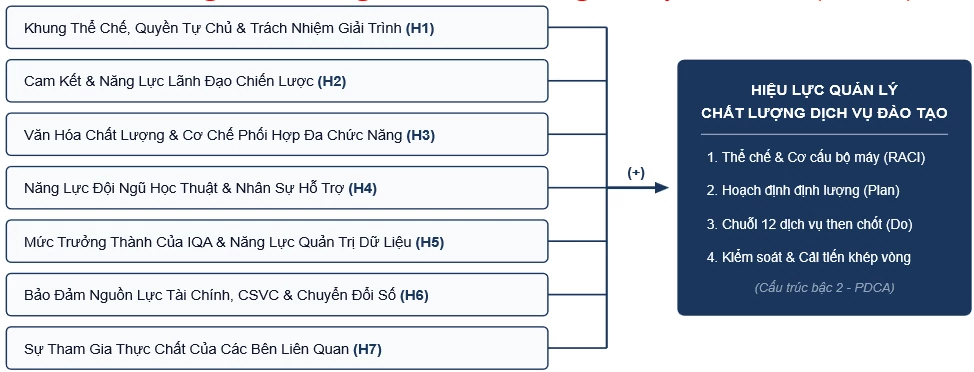
Trên cơ sở kế thừa và tích hợp 6 lý thuyết nền tảng (Thể chế, Đại diện, Chi phí giao dịch, Vốn nhân lực, Hàng hóa công và TQM), nghiên cứu tiếp cận quản lý CLDVĐT dưới dạng một khái niệm bậc hai phản ánh năng lực vận hành hệ thống của nhà trường. Khái niệm này được cấu trúc hóa theo chu trình PDCA gồm 4 thành tố: (1) Nền tảng thể chế và bộ máy tổ chức; (2) Hoạch định chất lượng định lượng; (3) Tổ chức chuỗi dịch vụ đào tạo; và (4) Kiểm soát cùng khép vòng cải tiến.
Từ khung tiếp cận này, mô hình đề xuất 7 nhóm nhân tố tiền đề có tác động trực tiếp đến hiệu lực của hệ thống quản lý CLDVĐT tại các trường ĐHCL khối ngành kinh tế như Hình 2.
Hình 2: Khung mô hình nghiên cứu và các giả thuyết đề xuất (H1-H7)
 |
Nguồn: Tác giả đề xuất và xây dựng từ mô hình nghiên cứu
Các giả thuyết nghiên cứu được đề xuất như sau:
H1: Môi trường thể chế đồng bộ, quyền tự chủ thực chất gắn với cơ chế giải trình minh bạch có tác động cùng chiều (+) đến Hiệu lực quản lý CLDVĐT. Dưới góc nhìn của Lý thuyết thể chế và Lý thuyết đại diện, khi quyền tự chủ đi kèm trách nhiệm giải trình rõ ràng, cơ sở giáo dục có động lực giảm thiểu hiện tượng đối phó hình thức, chuyển trọng tâm từ tuân thủ thụ động sang chủ động hoàn thiện bộ máy quản trị nội bộ.
H2: Cam kết và năng lực lãnh đạo chiến lược của cấp quản trị có tác động cùng chiều (+) đến Hiệu lực quản lý CLDVĐT. Theo nguyên lý TQM, cam kết nhất quán của ban lãnh đạo là điều kiện tiên quyết để phân bổ hợp lý chi phí chất lượng, định hình tầm nhìn dài hạn và duy trì các chuẩn mực học thuật trước áp lực thương mại hóa.
H3: Văn hóa chất lượng tích cực và cơ chế phối hợp liên chức năng hiệu quả có tác động cùng chiều (+) đến Hiệu lực quản lý CLDVĐT. Tiếp cận từ Lý thuyết chi phí giao dịch, văn hóa tin cậy và cơ chế phối hợp ngang giúp khắc phục tình trạng phân mảnh giữa các đơn vị, qua đó cắt giảm chi phí ma sát hành chính và nâng cao hiệu quả điều phối chuỗi dịch vụ.
H4: Năng lực chuyên môn, động lực làm việc và chính sách đãi ngộ đối với đội ngũ giảng viên cùng chuyên viên hỗ trợ có tác động cùng chiều (+) đến Hiệu lực quản lý CLDVĐT. Dựa trên Lý thuyết vốn nhân lực và bản chất đồng sáng tạo giá trị dịch vụ, giảng viên và cán bộ học vụ là lực lượng trực tiếp chuyển hóa nguồn lực thành kết quả đào tạo; trình độ chuyên môn, kỹ năng số và mức độ gắn kết của họ quyết định chất lượng kỹ thuật lẫn chất lượng chức năng của dịch vụ.
H5: Mức độ trưởng thành của hệ thống IQA và năng lực quản trị dữ liệu có tác động cùng chiều (+) đến Hiệu lực quản lý CLDVĐT. Theo Lý thuyết đại diện, hệ thống IQA hoàn thiện đóng vai trò là công cụ kiểm soát nội bộ hiệu quả, giúp giảm tình trạng bất cân xứng thông tin và cung cấp cơ sở tin cậy cho quá trình ra quyết định dựa trên dữ liệu.
H6: Năng lực bảo đảm nguồn lực tài chính, cơ sở vật chất và mức độ tích hợp hạ tầng số có tác động cùng chiều (+) đến Hiệu lực quản lý CLDVĐT. Nguồn tài chính bền vững kết hợp với hệ sinh thái số (LMS, ERP đại học) đóng vai trò là nền tảng hạ tầng giúp giảm chi phí tìm kiếm thông tin, tự động hóa quy trình học vụ và tăng tính thuận tiện trong tương tác của người học.
H7: Sự tham gia thực chất của các bên liên quan (người học, cựu sinh viên, nhà tuyển dụng) có tác động cùng chiều (+) đến Hiệu lực quản lý CLDVĐT. Xuất phát từ bản chất hàng hóa công và Lý thuyết đồng sáng tạo giá trị (Prahalad và Ramaswamy, 2004; Vargo và Lusch, 2004; Dollinger và cộng sự, 2018), sự tham gia phản biện từ thị trường lao động và người học giúp nhà trường liên tục đối soát, cập nhật chuẩn đầu ra phù hợp với nhu cầu thực tế và hạn chế nguy cơ lãng phí nguồn lực đào tạo.
KẾT LUẬN
Việc tiếp cận quản lý CLDVĐT từ góc độ quản lý kinh tế đánh dấu sự thay đổi quan trọng về phương pháp luận: chuyển trọng tâm từ đo lường sự hài lòng nhất thời của người học sang đánh giá năng lực vận hành hệ thống của nhà trường. Mô hình 7 nhân tố tiền đề (H1-H7) gắn với chu trình PDCA, ma trận RACI và hệ thống 34 tiêu chí không chỉ gắn kết các chuẩn kiểm định kỹ thuật với bản chất kinh tế của trường đại học, mà còn mang lại công cụ thực tế giúp các trường khối kinh tế tự định vị mức độ trưởng thành trong quản trị. Khung nghiên cứu này là cơ sở phương pháp luận tin cậy để triển khai các khảo sát định lượng diện rộng tại các trường ĐHCL khối ngành kinh tế trên địa bàn Hà Nội trong thời gian tới.
Tài liệu tham khảo:
1. Becker, G. S. (1964). Human Capital: A Theoretical and Empirical Analysis, with Special Reference to Education. National Bureau of Economic Research, Columbia University Press.
2. Coase, R. H. (1937). The nature of the firm. Economica, 4(16), 386–405.
3. Cuthbert, R. (2010). Students as customers? Higher Education Review, 42(3), 3–25.
4. Deming, W. E. (1986). Out of the Crisis. Massachusetts Institute of Technology, Center for Advanced Educational Services.
5. DiMaggio, P. J., & Powell, W. W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147–160.
6. Dollinger, M., Lodge, J., & Coates, H. (2018). Co-creation in higher education: Towards a conceptual model. Journal of Marketing for Higher Education, 28(2), 210–231.
7. Grönroos, C. (1984). A service quality model and its marketing implications. European Journal of Marketing, 18(4), 36–44.
8. Harvey, L., & Green, D. (1993). Defining quality. Assessment & Evaluation in Higher Education, 18(1), 9–34.
9. Jacka, J. M., & Keller, P. J. (2009). Business Process Mapping: Improving Customer Satisfaction (2nd ed.). John Wiley & Sons.
10. Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305–360.
11. Juran, J. M. (1988). Juran on Planning for Quality. Free Press.
12. Marginson, S. (2011). Higher education and public good. Higher Education Quarterly, 65(4), 411–433.
13. Moeller, S. (2010). Characteristics, determinants and aspects of integrating customers in services: Marketers’ agenda to encounter the challenges of service operations. Schmalenbach Business Review, 62(4), 356–377.
14. North, D. C. (1990). Institutions, Institutional Change and Economic Performance. Cambridge University Press.
15. Prahalad, C. K., & Ramaswamy, V. (2004). The Future of Competition: Co-Creating Unique Value with Customers. Harvard Business School Press.
16. Samuelson, P. A. (1954). The pure theory of public expenditure. The Review of Economics and Statistics, 36(4), 387–389.
17. Schultz, T. W. (1961). Investment in human capital. The American Economic Review, 51(1), 1–17.
18. Scott, W. R. (2014). Institutions and Organizations: Ideas, Interests, and Identities (4th ed.). SAGE Publications.
19. Vargo, S. L., & Lusch, R. F. (2004). Evolving to a new dominant logic for marketing. Journal of Marketing, 68(1), 1–17.
20. Williamson, O. E. (1985). The Economic Institutions of Capitalism: Firms, Markets, Relational Contracting. Free Press.
| Ngày nhận bài: 24/8/2026; Ngày hoàn thiện biên tập: 30/9/2026; Ngày duyệt đăng: 11/10/2026 |
Tin liên quan


Các tin khác

Các yếu tố ảnh hưởng đến năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch tại TP. Hồ Chí Minh

Hành vi thích nghi công nghệ của nhân viên trong doanh nghiệp nhỏ và vừa: Tổng quan lý thuyết và khung khái niệm trong bối cảnh chuyển đổi số

Token hóa sản phẩm cà phê trong quản trị chuỗi cung ứng: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Các yếu tố ảnh hưởng đến hành vi làm việc đổi mới xanh của nhân viên văn phòng tại TP. Hồ Chí Minh: Vai trò trung gian của gắn kết công việc xanh

Tác động của AI đến hiệu quả hoạt động của doanh nghiệp: Trường hợp nghiên cứu điển hình tại TP. Hồ Chí Minh

Ảnh hưởng của hành vi mua sắm giải trí qua TikTok Shop đến khả năng quản lý tài chính của sinh viên các trường thuộc Đại học Thái Nguyên

Tăng cường kiểm soát thuế thu nhập doanh nghiệp trong bối cảnh đổi mới quản lý thuế tại Việt Nam

Tác động của rủi ro tín dụng đến ổn định ngân hàng trong bối cảnh phát triển bền vững của các ngân hàng thương mại Việt Nam

Thực trạng và giải pháp phát triển nguồn nhân lực chuyển đổi số trong doanh nghiệp nhà nước


