


Đo lường chất lượng hệ thống thông tin kế toán: Sự phù hợp đối với doanh nghiệp nhỏ và vừa Việt Nam
Vũ Thị Hường
Email: [email protected]
Nguyễn Tố Tâm
Email: [email protected]
Khoa Kế toán - Tài chính, Trường Đại học Điện lực
Tóm tắt
Nghiên cứu sử dụng phương pháp tổng quan tài liệu kết hợp với phân tích nội dung nhằm hệ thống hóa, so sánh và đánh giá các cách tiếp cận đo lường chất lượng hệ thống thông tin kế toán. Kết quả nghiên cứu cho thấy 3 cách tiếp cận chủ yếu gồm: đo lường thông qua chất lượng thông tin đầu ra, đo lường theo khuôn khổ SysTrust và đo lường theo Mô hình thành công hệ thống thông tin; mỗi cách tiếp cận có phạm vi áp dụng, ưu điểm và hạn chế riêng trong đánh giá chất lượng hệ thống thông tin kế toán. Trên cơ sở phân tích đặc điểm của doanh nghiệp nhỏ và vừa Việt Nam, nghiên cứu đề xuất Mô hình thành công hệ thống thông tin là khuôn khổ phù hợp để đo lường chất lượng hệ thống thông tin kế toán trong bối cảnh chuyển đổi số.
Từ khóa: Hệ thống thông tin kế toán, chất lượng hệ thống thông tin kế toán, Mô hình thành công hệ thống thông tin, doanh nghiệp nhỏ và vừa
Abstract
This study employs a literature review combined with content analysis to systematize, compare, and evaluate approaches to measuring accounting information system (AIS) quality. The findings identify three main approaches: measurement based on output information quality, the SysTrust framework, and the Information Systems Success Model. Each approach has distinct scopes of application, advantages, and limitations in assessing AIS quality. Based on an analysis of the characteristics of small and medium-sized enterprises (SMEs) in Vietnam, the study proposes the Information Systems Success Model as an appropriate framework for measuring AIS quality in the context of digital transformation.
Keywords: Accounting information systems, accounting information system quality, Information Systems Success Model, small and medium-sized enterprises
ĐẶT VẤN ĐỀ
Hệ thống thông tin kế toán (HTTTKT) không chỉ thực hiện chức năng thu thập, xử lý và cung cấp thông tin kế toán mà còn trở thành công cụ hỗ trợ quản trị, kiểm soát và ra quyết định trong doanh nghiệp. Chất lượng HTTTKT có ảnh hưởng trực tiếp đến chất lượng thông tin kế toán, hiệu quả vận hành và năng lực cạnh tranh của doanh nghiệp (DeLone và McLean, 2003; Gelinas và cộng sự, 2018). Đối với doanh nghiệp nhỏ và vừa (DNNVV), nơi nguồn lực tài chính, nhân sự và năng lực công nghệ còn hạn chế, việc xây dựng và duy trì một HTTTKT có chất lượng càng có ý nghĩa quan trọng nhằm nâng cao hiệu quả quản trị và khả năng thích ứng với quá trình chuyển đổi số.
Cùng với sự phát triển của HTTTKT, vấn đề đo lường chất lượng hệ thống đã thu hút sự quan tâm của nhiều nhà nghiên cứu. Các nghiên cứu hiện nay chủ yếu tiếp cận theo 3 hướng: đo lường thông qua chất lượng thông tin đầu ra, đo lường theo khuôn khổ SysTrust và đo lường theo Mô hình thành công hệ thống thông tin của DeLone và McLean (2003). Mỗi cách tiếp cận phản ánh một khía cạnh khác nhau của chất lượng HTTTKT và có những ưu điểm cũng như hạn chế nhất định trong từng bối cảnh nghiên cứu.
Mặc dù đã có nhiều nghiên cứu về đo lường chất lượng HTTTKT, vẫn còn thiếu các nghiên cứu tổng hợp và đánh giá một cách hệ thống sự phù hợp của các cách tiếp cận trong bối cảnh DNNVV Việt Nam. Sự khác biệt về quy mô, nguồn lực, mức độ ứng dụng công nghệ và nhu cầu thông tin quản trị của DNNVV đòi hỏi việc lựa chọn khuôn khổ đo lường phải phù hợp với điều kiện thực tiễn, thay vì áp dụng một cách máy móc các thang đo được phát triển trong những bối cảnh khác.
Xuất phát từ khoảng trống trên, nghiên cứu tập trung hệ thống hóa, phân tích và so sánh các cách tiếp cận đo lường chất lượng HTTTKT, đồng thời đánh giá mức độ phù hợp của từng cách tiếp cận trong bối cảnh DNNVV Việt Nam. Trên cơ sở đó, nghiên cứu đề xuất khuôn khổ đo lường phù hợp, góp phần bổ sung cơ sở lý luận và cung cấp căn cứ tham khảo cho các nghiên cứu thực nghiệm cũng như quá trình đánh giá chất lượng HTTTKT tại các DNNVV Việt Nam.
PHƯƠNG PHÁP NGHIÊN CỨU
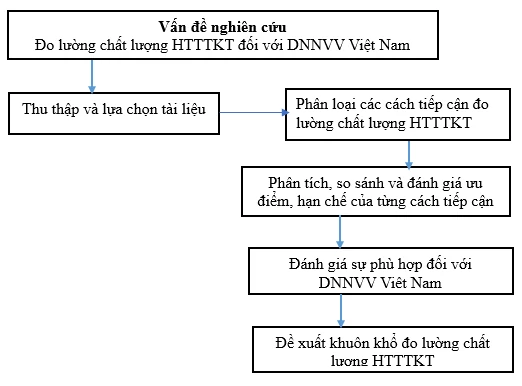
Nhóm tác giả sử dụng phương pháp tổng quan tài liệu kết hợp với phân tích nội dung nhằm hệ thống hóa và đánh giá các cách tiếp cận đo lường chất lượng HTTTKT. Tài liệu được thu thập từ các bài báo khoa học, sách chuyên khảo, luận án và báo cáo nghiên cứu trong và ngoài nước, ưu tiên các công trình được công bố trên các cơ sở dữ liệu học thuật uy tín như Scopus, Google Scholar, ProQuest và các tạp chí khoa học thuộc danh mục của Hội đồng Giáo sư Nhà nước. Các tài liệu được lựa chọn trên cơ sở tính liên quan đến chủ đề nghiên cứu, giá trị học thuật và mức độ cập nhật. Từ đó, nghiên cứu phân loại các cách tiếp cận đo lường chất lượng HTTTKT, tiến hành phân tích, so sánh và đánh giá cơ sở lý luận, ưu điểm, hạn chế cũng như khả năng áp dụng của từng cách tiếp cận đối với DNNVV Việt Nam.
Quy trình nghiên cứu được thể hiện tại Hình.
Hình: Sơ đồ quy trình thực hiện nghiên cứu
 |
Nguồn: Nhóm tác giả đề xuất
NHỮNG CÁCH TIẾP CẬN ĐO LƯỜNG CHẤT LƯỢNG HỆ THỐNG THÔNG TIN KẾ TOÁN
HTTTKT là một công cụ được thiết kế để hỗ trợ quản lý và kiểm soát các vấn đề liên quan đến hoạt động của doanh nghiệp. HTTTKT giữ vai trò ngày càng quan trọng trong việc thu thập, xử lý, lưu trữ và cung cấp thông tin kế toán, qua đó hỗ trợ hoạt động quản trị và ra quyết định của doanh nghiệp (Gelinas và cộng sự, 2014; Hall, 2015). Chất lượng HTTTKT có thể quyết định sự thành công hay thất bại và khả năng đạt mục tiêu của doanh nghiệp (Prasad và Green, 2015). Đặc biệt, trong bối cảnh các DNNVV, nơi nguồn lực thường bị hạn chế và thường gặp phải khó khăn trong việc quản lý tài chính và kiểm soát chi phí, việc sở hữu một HTTTKT chất lượng là yếu tố quyết định giúp giảm thiểu sai sót, tăng tính chính xác và kịp thời của thông tin tài chính, từ đó nâng cao khả năng ra quyết định của các nhà quản lý (Ismail và King, 2007). Do đó, chất lượng của HTTTKT ngày càng trở thành một chủ đề được quan tâm trong nghiên cứu và thực tiễn. Tuy nhiên, việc đánh giá chất lượng của một HTTTKT lại là quá trình phức tạp, đòi hỏi sự xem xét đa chiều từ nhiều khía cạnh khác nhau. Mỗi người sử dụng thông tin có tiêu chí, yêu cầu cụ thể về chất lượng thông tin và có thể được mô tả thông là hữu ích cho người sử dụng.
Theo nghiên cứu của nhóm tác giả, có 3 cách tiếp cận cơ bản để đo lường chất lượng HTTTKT:
Tiếp cận thông qua chất lượng thông tin đầu ra
Một trong những cách tiếp cận đầu tiên trong nghiên cứu về chất lượng HTTTKT là đánh giá hệ thống thông qua chất lượng thông tin đầu ra mà hệ thống tạo ra. Cách tiếp cận này xuất phát từ quan điểm cho rằng, mục tiêu cốt lõi của HTTTKT là chuyển đổi dữ liệu kế toán thành thông tin hữu ích phục vụ lập kế hoạch, kiểm soát và ra quyết định.
Theo quan điểm này, chất lượng HTTTKT được đánh giá thông qua các thuộc tính của thông tin kế toán như tính chính xác, tính kịp thời, tính đầy đủ, tính phù hợp, độ tin cậy, tính nhất quán, khả năng truy cập và tính bảo mật. Cách tiếp cận này đã được nhiều nghiên cứu thực nghiệm vận dụng để đánh giá mức độ đáp ứng của HTTTKT đối với nhu cầu thông tin của doanh nghiệp, đặc biệt trong bối cảnh DNNVV (Ismail và King, 2005).
Kế thừa cách tiếp cận trên, các nghiên cứu thực nghiệm gần đây tiếp tục khẳng định chất lượng thông tin đầu ra là thước đo quan trọng của chất lượng HTTTKT, đồng thời mở rộng các tiêu chí đánh giá nhằm đáp ứng yêu cầu của môi trường số. Bên cạnh các thuộc tính truyền thống, nhiều nghiên cứu đã bổ sung các tiêu chí như khả năng truy cập, bảo mật dữ liệu, tính tuân thủ và sự hài lòng của người sử dụng, qua đó phản ánh toàn diện hơn chất lượng thông tin kế toán trong bối cảnh ứng dụng công nghệ số (Mohammed và cộng sự, 2022; Islam, 2024). Tại Việt Nam, phần lớn các nghiên cứu cũng tiếp cận chất lượng HTTTKT từ góc độ chất lượng thông tin kế toán, tập trung vào các thuộc tính như tính chính xác, đầy đủ, kịp thời và khả năng đáp ứng nhu cầu thông tin của người sử dụng (Vũ Quốc Thông, 2022; Võ Đình Phụng, 2024).
Cách tiếp cận này có ưu điểm là đơn giản, dễ áp dụng và gắn trực tiếp với mục tiêu cuối cùng của HTTTKT là cung cấp thông tin hữu ích cho người sử dụng. Tuy nhiên, cách tiếp cận này chủ yếu tập trung vào sản phẩm cuối cùng của hệ thống mà chưa xem xét các đặc điểm kỹ thuật và quá trình vận hành của HTTTKT. Do đó, trong bối cảnh DNNVV Việt Nam đang từng bước ứng dụng công nghệ số vào hoạt động kế toán và quản trị, việc chỉ đánh giá chất lượng thông tin đầu ra là chưa đủ để phản ánh đầy đủ chất lượng của HTTTKT.
Tiếp cận theo khuôn khổ SysTrust
Các nghiên cứu sau này bắt đầu chuyển trọng tâm sang độ tin cậy của hệ thống và tiêu biểu cho hướng tiếp cận này là khuôn khổ SysTrust, được phát triển bởi Viện Kế toán Công chứng Hoa Kỳ và Viện Kế toán Công chứng Canada nhằm cung cấp các tiêu chí đánh giá mức độ tin cậy của hệ thống thông tin phục vụ hoạt động kinh doanh. Theo khuôn khổ này, chất lượng HTTTKT không được đánh giá trực tiếp mà được phản ánh thông qua mức độ đáp ứng các tiêu chí về độ tin cậy của hệ thống.
Khuôn khổ SysTrust đánh giá chất lượng HTTTKT dựa trên 5 tiêu chí cốt lõi, bao gồm: tính khả dụng (Availability), tính bảo mật hệ thống (Security), tính toàn vẹn của quá trình xử lý (Processing Integrity), tính bảo mật thông tin (Confidentiality) và quyền riêng tư (Privacy). Trong đó, tính khả dụng phản ánh khả năng hệ thống hoạt động liên tục và sẵn sàng khi cần thiết; tính bảo mật hệ thống đề cập đến khả năng ngăn ngừa các truy cập trái phép; tính toàn vẹn của quá trình xử lý thể hiện việc xử lý dữ liệu chính xác, đầy đủ và kịp thời; tính bảo mật thông tin bảo đảm các thông tin nhạy cảm chỉ được tiếp cận bởi các đối tượng được phép; quyền riêng tư phản ánh việc thu thập, sử dụng, lưu trữ và xử lý thông tin cá nhân phù hợp với các quy định và cam kết liên quan.
Madkhali (2023) đã sử dụng 5 tiêu chí của SysTrust để đo lường chất lượng HTTTKT và kết luận rằng, một hệ thống chỉ được xem là có chất lượng khi vừa bảo đảm khả năng vận hành ổn định, vừa đáp ứng các yêu cầu về bảo mật, tính toàn vẹn của quá trình xử lý và quyền riêng tư. Điều này cho thấy, SysTrust đã mở rộng phạm vi đánh giá từ chất lượng của thông tin đầu ra sang các yếu tố bảo đảm độ tin cậy của bản thân hệ thống, góp phần phản ánh đầy đủ hơn chất lượng vận hành của HTTTKT.
Khuôn khổ SysTrust mở rộng phạm vi đánh giá sang độ tin cậy của hệ thống, với những tiêu chí có ý nghĩa quan trọng trong bối cảnh doanh nghiệp ngày càng phụ thuộc vào các hệ thống thông tin và môi trường số. Tuy nhiên, SysTrust được xây dựng chủ yếu nhằm đánh giá mức độ tin cậy của hệ thống dưới góc độ kiểm soát và đảm bảo dịch vụ, nên chưa phản ánh đầy đủ các yếu tố quyết định sự thành công của HTTTKT như chất lượng thông tin, mức độ sử dụng hệ thống hay giá trị mà hệ thống mang lại cho hoạt động quản trị. Bên cạnh đó, việc áp dụng đầy đủ các tiêu chí của SysTrust đòi hỏi nguồn lực tài chính, nhân lực và trình độ quản trị công nghệ thông tin tương đối cao, trong khi đây vẫn là những hạn chế phổ biến của nhiều DNNVV Việt Nam.
Tiếp cận theo Mô hình thành công hệ thống thông tin của DeLone và McLean (2003)
Kế thừa các cách tiếp cận đánh giá chất lượng HTTTKT dựa trên chất lượng thông tin đầu ra và độ tin cậy của hệ thống, DeLone và McLean (2003) đã phát triển Mô hình thành công hệ thống thông tin, được xem là một trong những khuôn khổ lý thuyết có ảnh hưởng nhất trong lĩnh vực nghiên cứu hệ thống thông tin. Theo mô hình này, chất lượng hệ thống phản ánh các đặc tính kỹ thuật của HTTTKT như độ tin cậy, tính dễ sử dụng, tính linh hoạt và khả năng đáp ứng của hệ thống; chất lượng thông tin phản ánh mức độ chính xác, đầy đủ, kịp thời, phù hợp và đáng tin cậy của thông tin do hệ thống cung cấp; trong khi chất lượng dịch vụ thể hiện chất lượng hỗ trợ kỹ thuật, khả năng đáp ứng và năng lực của bộ phận cung cấp dịch vụ hệ thống. Ba thành phần này tác động đến mức độ sử dụng hệ thống và sự hài lòng của người sử dụng, từ đó tạo ra các lợi ích ròng đối với cá nhân và tổ chức (DeLone và McLean, 2003; Petter và cộng sự, 2008).
Nhờ tính toàn diện và khả năng giải thích cao, Mô hình thành công hệ thống thông tin của DeLone và McLean (2003) đã được vận dụng rộng rãi trong các nghiên cứu về HTTTKT. Các nghiên cứu thực nghiệm cho thấy chất lượng hệ thống, chất lượng thông tin và chất lượng dịch vụ có ảnh hưởng tích cực đến mức độ sử dụng HTTTKT, sự hài lòng của người sử dụng và hiệu quả hoạt động của tổ chức (Prasad và Green, 2015). Một số nghiên cứu cũng khẳng định chất lượng HTTTKT góp phần nâng cao chất lượng thông tin kế toán và hỗ trợ quá trình ra quyết định quản trị (Aldegis, 2018). Tại Việt Nam, mô hình này đã được nhiều nghiên cứu vận dụng để đánh giá chất lượng HTTTKT trong các doanh nghiệp. Kết quả cho thấy, các thành phần chất lượng của HTTTKT có ảnh hưởng đáng kể đến sự hài lòng của người sử dụng, hiệu quả sử dụng hệ thống và hiệu quả hoạt động của doanh nghiệp trong bối cảnh chuyển đổi số (Nhan và cộng sự, 2023; Bình và cộng sự, 2022).
So với các cách tiếp cận trước, Mô hình thành công hệ thống thông tin của DeLone và McLean (2003) mở rộng phạm vi đánh giá chất lượng HTTTKT từ việc xem xét riêng lẻ chất lượng thông tin hoặc độ tin cậy của hệ thống sang đánh giá đồng thời các khía cạnh kỹ thuật, thông tin và dịch vụ của hệ thống cũng như kết quả mà hệ thống tạo ra. Chính vì vậy, mô hình này hiện được xem là khuôn khổ lý thuyết được sử dụng phổ biến nhất trong các nghiên cứu về chất lượng HTTTKT.
Trong lĩnh vực kế toán, nhiều nghiên cứu chỉ tập trung kế thừa 3 thành phần cốt lõi của Mô hình gồm chất lượng hệ thống, chất lượng thông tin và chất lượng dịch vụ để đo lường chất lượng HTTTKT, bởi đây là những thành phần phản ánh trực tiếp chất lượng của hệ thống và đã được kiểm định rộng rãi trong nhiều quốc gia, nhiều lĩnh vực và được vận dụng phổ biến trong các nghiên cứu về HTTTKT (DeLone và McLean, 2003; Petter và cộng sự, 2008).
ĐÁNH GIÁ SỰ PHÙ HỢP CỦA CÁC CÁCH TIẾP CẬN ĐỐI VỚI DOANH NGHIỆP NHỎ VÀ VỪA VIỆT NAM
Việc đo lường chất lượng HTTTKT đã phát triển từ cách tiếp cận dựa trên chất lượng thông tin đầu ra đến các khuôn khổ đánh giá toàn diện hơn như SysTrust và Mô hình thành công hệ thống thông tin của DeLone và McLean (2003). Mỗi cách tiếp cận đều có những ưu điểm nhất định, tuy nhiên mức độ phù hợp đối với DNNVV Việt Nam có sự khác biệt (thể hiện ở Bảng).
Bảng: So sánh các cách tiếp cận đo lường chất lượng hệ thống thông tin kế toán và khả năng áp dụng đối với DNNVV Việt Nam
| Cách tiếp cận | Tiêu chí chất lượng HTTTKT | Ưu điểm và hạn chế | Mức độ phù hợp và khả năng áp dụng đối với DNNVV Việt Nam |
|---|---|---|---|
| Chất lượng thông tin đầu ra | Tính chính xác, đầy đủ, kịp thời, phù hợp, độ tin cậy của thông tin | - Ưu điểm: Đơn giản, dễ đo lường, dễ thu thập dữ liệu; phản ánh trực tiếp chất lượng thông tin kế toán phục vụ ra quyết định. - Hạn chế: Chỉ đánh giá kết quả đầu ra, chưa phản ánh chất lượng kỹ thuật của hệ thống, chất lượng dịch vụ và mức độ sử dụng HTTTKT. | Phù hợp với các DNNVV có quy mô nhỏ, mức độ ứng dụng CNTT còn thấp hoặc mới triển khai HTTTKT. Tuy nhiên, cách tiếp cận này chưa đáp ứng yêu cầu đánh giá HTTTKT trong bối cảnh chuyển đổi số khi doanh nghiệp sử dụng các hệ thống tích hợp và nền tảng số. |
| Khuôn khổ SysTrust | Tính khả dụng; tính bảo mật hệ thống; tính toàn vẹn của quá trình xử lý; tính bảo mật thông tin; quyền riêng tư | - Ưu điểm: Đánh giá toàn diện độ tin cậy, an toàn và khả năng vận hành của hệ thống; phù hợp với yêu cầu quản trị rủi ro và kiểm soát hệ thống. - Hạn chế: Tập trung vào đánh giá độ tin cậy của hệ thống hơn là chất lượng thông tin và hiệu quả sử dụng; việc áp dụng đầy đủ các tiêu chí đòi hỏi nguồn lực và năng lực CNTT tương đối cao. | Phù hợp với các DNNVV đã triển khai hoạch định nguồn lực (ERP), HTTTKT trên nền tảng đám mây hoặc có yêu cầu cao về bảo mật dữ liệu và kiểm soát nội bộ. Tuy nhiên, việc áp dụng rộng rãi còn gặp khó khăn do hạn chế về nguồn lực tài chính, nhân sự và trình độ quản trị công nghệ thông tin của phần lớn DNNVV Việt Nam. |
| Mô hình DeLone và McLean (2003) | Chất lượng hệ thống, chất lượng thông tin, chất lượng dịch vụ (kết hợp với mức độ sử dụng, sự hài lòng và lợi ích ròng) | - Ưu điểm: Đánh giá toàn diện cả khía cạnh kỹ thuật, thông tin và dịch vụ; đã được kiểm định rộng rãi trong nhiều bối cảnh nghiên cứu; có khả năng giải thích cao. - Hạn chế: Cần điều chỉnh mô hình tùy theo mục tiêu nghiên cứu; không phải nghiên cứu nào cũng sử dụng đầy đủ sáu thành phần của mô hình. | Phù hợp nhất với DNNVV Việt Nam vì cho phép đánh giá toàn diện chất lượng HTTTKT, phù hợp với điều kiện triển khai chuyển đổi số đang diễn ra mạnh mẽ tại khu vực doanh nghiệp này. |
Nguồn: Nghiên cứu của nhóm tác giả
Nhìn chung, các cách tiếp cận đo lường chất lượng HTTTKT đã chuyển từ việc đánh giá chất lượng thông tin đầu ra sang xem xét toàn diện hơn các thuộc tính của hệ thống và quá trình cung cấp dịch vụ. Mỗi cách tiếp cận có phạm vi và điều kiện áp dụng khác nhau. Trong khi cách tiếp cận dựa trên chất lượng thông tin đầu ra có ưu điểm về tính đơn giản, SysTrust chú trọng đến độ tin cậy, an toàn và kiểm soát hệ thống, thì Mô hình DeLone và McLean (2003) cho phép kết hợp các khía cạnh chất lượng hệ thống, chất lượng thông tin và chất lượng dịch vụ trong một khuôn khổ thống nhất.
Đối với DNNVV Việt Nam, đặc điểm về quy mô, nguồn lực và mức độ ứng dụng công nghệ đặt ra yêu cầu về một cách tiếp cận vừa có tính toàn diện, vừa có khả năng điều chỉnh theo bối cảnh nghiên cứu. Trên cơ sở đó, nghiên cứu lựa chọn Mô hình DeLone và McLean (2003) làm nền tảng lý thuyết để đo lường chất lượng HTTTKT, tập trung vào 3 thành phần gồm chất lượng hệ thống, chất lượng thông tin và chất lượng dịch vụ. Lựa chọn này cho phép nghiên cứu đánh giá trực tiếp các thuộc tính cốt lõi của HTTTKT, đồng thời bảo đảm tính khả thi trong điều kiện DNNVV đang từng bước triển khai chuyển đổi số.
Việc tổng hợp và đối chiếu các cách tiếp cận không chỉ làm rõ cơ sở lý luận cho lựa chọn mô hình nghiên cứu mà còn tạo nền tảng cho việc xây dựng, điều chỉnh và kiểm định thang đo chất lượng HTTTKT phù hợp với bối cảnh DNNVV Việt Nam. Đây cũng là cơ sở để nghiên cứu tiếp tục phân tích các yếu tố cấu thành và tác động của chất lượng HTTTKT trong bối cảnh chuyển đổi số.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Nghiên cứu đã tổng hợp và đối chiếu 3 cách tiếp cận chủ yếu trong đo lường chất lượng HTTTKT, bao gồm chất lượng thông tin đầu ra, khuôn khổ SysTrust và Mô hình thành công hệ thống thông tin của DeLone và McLean (2003). Kết quả cho thấy mỗi cách tiếp cận phù hợp với những mục tiêu và điều kiện triển khai khác nhau.
Trên cơ sở đối chiếu các cách tiếp cận và xem xét đặc điểm của DNNVV Việt Nam trong bối cảnh chuyển đổi số, nghiên cứu lựa chọn Mô hình DeLone và McLean (2003) làm nền tảng lý thuyết để đo lường chất lượng HTTTKT, tập trung vào 3 thành phần gồm chất lượng hệ thống, chất lượng thông tin và chất lượng dịch vụ. Việc lựa chọn này phù hợp với mục tiêu đánh giá các thuộc tính cốt lõi của HTTTKT, đồng thời cho phép điều chỉnh mô hình theo đặc điểm và mục tiêu của từng nghiên cứu.
Kết quả nghiên cứu góp phần hệ thống hóa các cách tiếp cận đo lường chất lượng HTTTKT và làm rõ cơ sở lý luận cho việc lựa chọn mô hình trong bối cảnh DNNVV Việt Nam. Tuy nhiên, do nghiên cứu chủ yếu dựa trên tổng hợp và đối chiếu cơ sở lý luận, kết luận về mức độ phù hợp của các cách tiếp cận cần được tiếp tục kiểm định bằng nghiên cứu thực nghiệm. Các nghiên cứu tiếp theo có thể tập trung xây dựng và kiểm định thang đo chất lượng HTTTKT dựa trên các thành phần của mô hình DeLone và McLean (2003), đồng thời xem xét khả năng điều chỉnh mô hình theo quy mô doanh nghiệp, ngành nghề và mức độ chuyển đổi số khác nhau.
Tài liệu tham khảo:
1. Aldegis, A. M. (2018). Impact of accounting information systems' quality on the relationship between organizational culture and accounting information in Jordanian industrial public shareholding companies. International Journal of Academic Research in Accounting, Finance and Management Sciences, 8(1), 70-80.
2. Binh, V.T. T., Tran, N. M., & Vu, M. (2022). The effect of organizational culture on the quality of accounting information systems: Evidence from Vietnam. SAGE Open, 12(3).
3. DeLone, W. H., & McLean, E. R. (2003). The DeLone and McLean model of information systems success: A ten-year update. Journal of Management Information Systems, 19(4), 9-30.
4. Gelinas, U. J., Dull, R. B., & Wheeler, P. R. (2014). Accounting Information Systems (10th ed.). Cengage Learning.
5. Gelinas, U. J., Dull, R. B., & Wheeler, P. (2018). Accounting Information Systems. Cengage Learning.
6. Hall, J. A. (2015). Accounting Information Systems (9th ed.). Cengage Learning.
7. Islam, M. (2024). Organizational effectiveness for accounting information system practice: A study on selected ready-made garments factories of Chattogram in Bangladesh. Bangladesh Journal of Multidisciplinary Scientific Research, 9(4), 49-58.
8. Ismail, N. A., & King, M. (2005). Firm performance and AIS alignment in Malaysian SMEs. International Journal of Accounting Information Systems, 6(4), 241-259.
9. Ismail, N. A., & King, M. (2007). Factors influencing the alignment of accounting information systems in small and medium sized Malaysian manufacturing firms. Journal of Information Systems and Small Business, 1(1-2), 1-20.
10. Madkhali, A. A. S. (2023). The impact of accounting information systems on the quality of financial information and decision making in the Kingdom of Saudi Arabia (Doctoral dissertation). University of Tasmania.
11. Mohammed, R. M. A., và cộng sự (2022). Implementation of information technology (IT) in the financial reporting of the information costing under financial risks: Employing a modern approach. Eastern-European Journal of Enterprise Technologies, 3(13-117), 37-43.
12. Nhan, V. T. T., Dung, N. N. K., & Phuoc, T. (2023). Accounting information security control and satisfaction of accountants regarding accounting information systems. Emerging Science Journal, 7(5), 1534-1550.
13. Petter, S., DeLone, W. H., & McLean, E. R. (2008). Measuring information systems success: Models, dimensions, measures, and interrelationships. European Journal of Information Systems, 17(3), 236-263.
14. Prasad, A., & Green, P. (2015). Organizational competencies and dynamic accounting information system capability: Impact on AIS processes and firm performance. Journal of Information Systems, 29(3), 123-149.
15. Võ Đình Phụng (2024). Yếu tố tác động đến chất lượng hệ thống thông tin kế toán: Nghiên cứu tại các doanh nghiệp vừa và nhỏ Việt Nam. Kinh tế & Dự báo, (33), 187-190.
16. Vũ Quốc Thông và cộng sự (2022). Tác động của chất lượng hệ thống thông tin kế toán đến hiệu quả hoạt động của các doanh nghiệp trên địa bàn Thành phố Hồ Chí Minh. Tạp chí Công Thương, 4, 121-125.
| Ngày nhận bài: 1/7/2026; Ngày hoàn thiện biên tập: 4/9/2026; Ngày duyệt đăng: 22/9/2026 |
Tin liên quan


Các tin khác

Chính sách quản lý về phát triển chính quyền số tại Hà Tĩnh: Thực trạng và giải pháp

Nhận thức môi trường, chuẩn mực chủ quan và sẵn sàng trả giá cao cho bao bì thân thiện môi trường tại Việt Nam: Kiểm định mô hình Lý thuyết TPB mở rộng

Phát triển logistics thương mại điện tử xuyên biên giới tại Việt Nam

Xuất nhập khẩu Việt Nam sau 40 năm đổi mới

Các yếu tố ảnh hưởng đến hành vi chia sẻ tri thức của nhân viên trong bối cảnh chuyển đổi số: Trường hợp doanh nghiệp sản xuất tại Hà Nội

Mô hình nghiên cứu tác động của thương hiệu nhà tuyển dụng số đến ý định ứng tuyển của thế hệ Z tại Việt Nam

Các nhân tố ảnh hưởng đến khởi nghiệp xanh của sinh viên khối ngành kinh tế trên địa bàn TP. Hà Nội

Tuân thủ thuế của hộ kinh doanh trong bối cảnh số hóa quản lý thuế: Bằng chứng từ Đồng Nai

Xây dựng mô hình nghiên cứu các yếu tố tác động đến quản trị nguồn nhân lực và hiệu quả của doanh nghiệp nhỏ và vừa vùng Đông Nam Bộ


