


Tác động của công cụ kế toán số đến chất lượng hệ thống thông tin kế toán trong các doanh nghiệp tại Hà Nội
Nguyễn Thị Kim Hướng
Email: [email protected]
Nguyễn Thị Hồng Duyên, Ngô Thị Thu Hà
Khoa Kế toán - Kiểm toán, Trường Kinh tế, Đại học Công nghiệp Hà Nội
Nguyễn Ánh Dương
Trung tâm Việt Nhật, Đại học Công nghiệp Hà Nội
Tóm tắt
Nghiên cứu phân tích tác động của công cụ kế toán số đến chất lượng hệ thống thông tin kế toán trong các doanh nghiệp tại Hà Nội. Thay vì chỉ xem xét một công nghệ đơn lẻ, nghiên cứu tiếp cận các công cụ kế toán số như một tổ hợp gồm: phần mềm kế toán, hóa đơn điện tử, chữ ký số, chatbot và các ứng dụng xử lý dữ liệu. Kết quả cho thấy, Công cụ kế toán số tác động tích cực và có ý nghĩa thống kê đến cả 3 thuộc tính thông tin; đồng thời Tính chính xác, Tính kịp thời và Tính đầy đủ đều cải thiện Chất lượng hệ thống thông tin kế toán. Phân tích trung gian xác nhận tác động của Công cụ kế toán số đến Chất lượng hệ thống thông tin kế toán chủ yếu được truyền dẫn thông qua việc nâng cao chất lượng thông tin kế toán, trong đó Tính đầy đủ là kênh tác động mạnh nhất. Nghiên cứu đóng góp bằng chứng thực nghiệm về tác động tổng hợp của nhiều công cụ kế toán số trong bối cảnh nền kinh tế mới nổi, đồng thời gợi ý rằng giá trị của số hóa kế toán không nằm ở việc sở hữu công nghệ, mà ở khả năng cải thiện chất lượng thông tin phục vụ kiểm soát và ra quyết định.
Từ khóa: Công cụ kế toán số, hệ thống thông tin kế toán, doanh nghiệp Hà Nội
Abstract
This study analyzes the impact of digital accounting tools on the quality of accounting information systems in enterprises in Ha Noi. Rather than examining a single technology, the study approaches digital accounting tools as a bundle comprising accounting software, e-invoicing, digital signatures, chatbots, and data processing applications. The results indicate that digital accounting tools have a positive and statistically significant effect on all three information attributes; at the same time, accuracy, timeliness, and completeness all improve the quality of accounting information systems. Mediation analysis confirms that the impact of digital accounting tools on accounting information system quality is primarily transmitted through improvements in accounting information quality, with completeness being the strongest channel. The study provides empirical evidence on the combined effects of multiple digital accounting tools in an emerging economy context and suggests that the value of accounting digitalization lies not in the mere adoption of technology, but in its ability to enhance information quality for control and decision-making purposes.
Keywords: Digital accounting tools, accounting information systems, enterprises in Ha Noi
GIỚI THIỆU
Chuyển đổi số đang trở thành động lực quan trọng làm thay đổi phương thức quản trị và thực hành kế toán trong doanh nghiệp. Sự phát triển của điện toán đám mây, trí tuệ nhân tạo (AI), hoạch định nguồn lực doanh nghiệp (ERP), phân tích dữ liệu lớn và chuỗi khối (Blockchain) đã làm thay đổi cách tổ chức thu thập, xử lý và khai thác thông tin kế toán (Bhimani và Willcocks, 2014). Theo DeLone và McLean (2003), thành công của hệ thống thông tin gắn chặt với chất lượng thông tin mà hệ thống tạo ra, vì vậy giá trị của số hóa kế toán không chỉ nằm ở công nghệ mà còn ở khả năng nâng cao chất lượng thông tin phục vụ kiểm soát và ra quyết định. Tại Việt Nam, xu hướng này được thúc đẩy mạnh mẽ bởi Chương trình Chuyển đổi số quốc gia đến năm 2025, định hướng đến năm 2030 (Thủ tướng Chính phủ, 2020) và việc phát triển ứng dụng dữ liệu về dân cư, định danh và xác thực điện tử phục vụ chuyển đổi số quốc gia (Thủ tướng Chính phủ, 2022). Bên cạnh đó, việc triển khai hóa đơn điện tử trên phạm vi toàn quốc theo Nghị định số 123/2020/NĐ-CP (Chính phủ, 2020), đã tạo thêm nền tảng thể chế cho quá trình số hóa hoạt động tài chính kế toán.
Mặc dù đã có nhiều nghiên cứu về kế toán số và hệ thống thông tin kế toán (AIS), nhưng phần lớn nghiên cứu trước đây mới tập trung vào từng công nghệ riêng lẻ như kế toán đám mây, ERP hay AI (Vu Thi Huyen và cộng sự, 2024, Le và Tran, 2025). Trong khi đó, bằng chứng về tác động tổng hợp của nhiều công cụ kế toán số đến chất lượng AIS, đặc biệt trong bối cảnh doanh nghiệp tại Hà Nội, vẫn còn hạn chế. Từ khoảng trống đó, nghiên cứu này xem xét các công cụ kế toán số như một cấu trúc tích hợp và phân tích cách chúng ảnh hưởng đến chất lượng AIS thông qua 3 thuộc tính cốt lõi của chất lượng thông tin kế toán: tính chính xác, tính kịp thời và tính đầy đủ. Cách tiếp cận này không chỉ góp phần bổ sung bằng chứng thực nghiệm cho nghiên cứu AIS, mà còn cung cấp cơ sở thực tiễn cho doanh nghiệp trong việc ưu tiên đầu tư số theo hướng tạo ra thông tin tốt hơn, thay vì chỉ “số hóa” công cụ tác nghiệp.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Trong nghiên cứu này, công cụ kế toán số được hiểu là tập hợp các phần mềm, nền tảng và ứng dụng công nghệ hỗ trợ doanh nghiệp trong quá trình ghi nhận, xử lý, lưu trữ, phân tích và báo cáo thông tin kế toán. Nhóm công cụ này bao gồm phần mềm kế toán truyền thống, hệ thống ERP, kế toán đám mây, ứng dụng AI, chữ ký số, hóa đơn điện tử, chatbot, công cụ phân tích dữ liệu và một số giải pháp dựa trên Blockchain. Sự phát triển của các công cụ này phản ánh xu hướng chuyển dịch từ kế toán thủ công sang kế toán số tích hợp, trong đó dữ liệu được xử lý theo thời gian thực và phục vụ tốt hơn cho kiểm soát cũng như ra quyết định quản trị (Bhimani và Willcocks, 2014).
Các nghiên cứu trước cho thấy, việc ứng dụng công cụ kế toán số giúp giảm thao tác thủ công, hạn chế sai sót do con người, rút ngắn thời gian xử lý và nâng cao tính minh bạch của dữ liệu kế toán. Đặc biệt, các hệ thống tích hợp như ERP hoặc kế toán đám mây còn hỗ trợ chuẩn hóa dữ liệu, tăng khả năng kết nối giữa các bộ phận và cải thiện luồng thông tin trong toàn doanh nghiệp (Rom và Rohde, 2007; Kusumawardhani và cộng sự, 2024). Bên cạnh đó, AI và phân tích dữ liệu lớn đang mở rộng vai trò của kế toán từ chức năng ghi nhận sang chức năng phân tích, cảnh báo và hỗ trợ dự báo, qua đó làm gia tăng giá trị của thông tin kế toán đối với quản trị doanh nghiệp (Le và Tran, 2025).
Từ góc độ hệ thống, chất lượng hệ thống thông tin kế toán (AIS quality) được xem là mức độ mà hệ thống có khả năng cung cấp thông tin hữu ích, đáng tin cậy và phù hợp cho hoạt động lập kế hoạch, kiểm soát và ra quyết định. Theo Mô hình thành công hệ thống thông tin, chất lượng thông tin là một thành phần trung tâm quyết định hiệu quả của hệ thống; trong bối cảnh kế toán, chất lượng AIS không chỉ phản ánh đặc tính kỹ thuật mà còn thể hiện ở chất lượng đầu ra thông tin mà hệ thống tạo ra cho người sử dụng (DeLone và McLean, 2003; Granlund, 2011).
Kế thừa các nghiên cứu trước, chất lượng thông tin kế toán trong AIS thường được xem xét thông qua 3 thuộc tính cốt lõi là tính chính xác, tính kịp thời và tính đầy đủ. Tính chính xác phản ánh mức độ đúng đắn, nhất quán và không sai lệch của dữ liệu kế toán; tính kịp thời thể hiện khả năng cung cấp thông tin đúng lúc cho nhu cầu quản trị; còn tính đầy đủ đề cập đến mức độ bao quát toàn bộ dữ kiện thiết yếu, không bị bỏ sót. Khi hệ thống kế toán số cải thiện được 3 thuộc tính này, chất lượng AIS cũng có xu hướng được nâng cao tương ứng (Nurhayati và cộng sự, 2023; Sathitchaisap và cộng sự, 2024).
Mô hình nghiên cứu
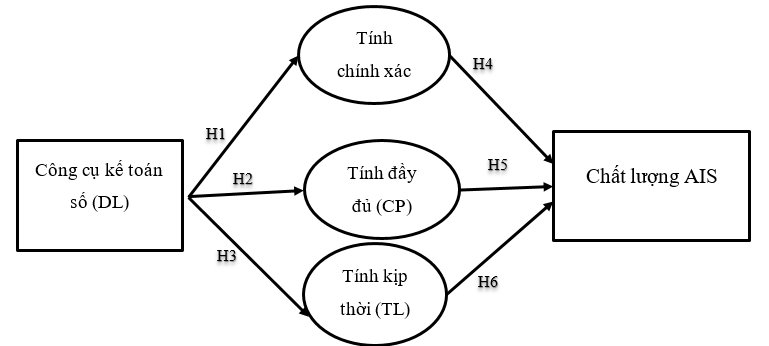
Từ lý thuyết và nghiên cứu trên, nhóm tác giả đề xuất mô hình nghiên cứu như Hình 1. Trong đó công cụ kế toán số tác động gián tiếp đến chất lượng AIS thông qua 3 biến trung gian là Tính chính xác, Tính kịp thời và Tính đầy đủ. Khi 3 thuộc tính này được cải thiện, chất lượng AIS cũng được nâng cao tương ứng. Trên cơ sở đó, 6 giả thuyết được xây dựng: H1, H2, H3 dự báo công cụ kế toán số tác động tích cực đến tính chính xác, tính kịp thời và tính đầy đủ; H4, H5, H6 dự báo 3 thuộc tính này tác động tích cực đến chất lượng AIS (Bảng 1).
Hình 1: Mô hình nghiên cứu
 |
|---|
Nguồn: Nhóm nghiên cứu
Bảng 1: Giả thuyết nghiên cứu
| Giả thuyết | Nội dung |
|---|---|
| H1 | Các công cụ kế toán số tác động tích cực đến Tính chính xác của thông tin kế toán. |
| H2 | Các công cụ kế toán số tác động tích cực đến Tính kịp thời của thông tin kế toán. |
| H3 | Các công cụ kế toán số tác động tích cực đến Tính đầy đủ của thông tin kế toán. |
| H4 | Tính chính xác tác động tích cực đến Chất lượng AIS. |
| H5 | Tính đầy đủ tác động tích cực đến Chất lượng AIS. |
| H6 | Tính kịp thời tác động tích cực đến Chất lượng AIS |
Nguồn: Nhóm nghiên cứu
Phương pháp nghiên cứu
Nghiên cứu sử dụng thiết kế hỗn hợp gồm 2 giai đoạn. Giai đoạn định tính nhằm hiệu chỉnh khái niệm và kiểm tra tính phù hợp của mô hình trong bối cảnh Việt Nam. Nhóm tác giả lựa chọn mẫu có chủ đích gồm kế toán viên, kế toán trưởng, giám đốc doanh nghiệp và giảng viên kế toán có kinh nghiệm thực tế với hệ thống kế toán và công cụ số. Tám chuyên gia được phỏng vấn bán cấu trúc từ tháng 11-12/2025. Kết quả định tính cho thấy, doanh nghiệp sử dụng phổ biến phần mềm kế toán, hóa đơn điện tử, chữ ký số và lưu trữ đám mây; phần lớn người trả lời đánh giá các công cụ này giúp giảm tải công việc, tăng khả năng tiếp cận thông tin và giảm lỗi xử lý.
Giai đoạn định lượng sử dụng bảng hỏi thang Likert 5 mức từ 1 “Hoàn toàn không đồng ý” đến 5 “Hoàn toàn đồng ý”. Tổng cộng 204 bảng hỏi được phát ra, thu về 190 quan sát hợp lệ dùng cho phân tích. Dữ liệu được xử lý lần lượt bằng Cronbach’s Alpha để kiểm định độ tin cậy, phân tích nhân tố khám phá (EFA) để khám phá cấu trúc nhân tố, phân tích nhân tố khẳng định (CFA) để xác nhận giá trị hội tụ và phân biệt và phân tích mô hình cấu trúc tuyến tính SEM để kiểm định giả thuyết cùng tác động trung gian. Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Dữ liệu (Bảng 2, Bảng 3) cho thấy, trong 190 người trả lời, kế toán viên chiếm tỷ trọng lớn nhất, tiếp đến là kế toán trưởng; giám đốc và giảng viên chiếm tỷ lệ thấp hơn nhưng giúp bổ sung góc nhìn quản trị và học thuật. Phần lớn đáp viên có từ 5-10 năm kinh nghiệm, cho thấy mẫu nghiên cứu có nền tảng chuyên môn tương đối vững.
Bảng 2: Kết quả thống kê mô tả mẫu nghiên cứu về vị trí việc làm
| Tần suất | Tỷ lệ | ||
|---|---|---|---|
| Valid | Kế toán viên | 104 | 54.7 |
| Kế toán trưởng | 74 | 38.9 | |
| Giám đốc | 9 | 4.7 | |
| Giảng viên | 2 | 1.1 | |
| Khác | 1 | 0.5 | |
| Tổng | 190 | 100.0 | |
Nguồn: Nhóm nghiên cứu
Bảng 3: Kết quả thống kê mô tả mẫu nghiên cứu về số năm kinh nghiệm
| Tần suất | Tỷ lệ | ||
|---|---|---|---|
| Valid | Dưới 2 năm | 20 | 10.5 |
| Từ 2-5 năm | 59 | 31.1 | |
| Từ 5-10 năm | 78 | 41.1 | |
| Trên 10 năm | 33 | 17.4 | |
| Tổng | 190 | 100.0 | |
Nguồn: Nhóm nghiên cứu
Về loại công cụ đang được sử dụng, phần mềm kế toán và hóa đơn điện tử là phổ biến nhất; chữ ký số, chatbot/ChatGPT và công cụ trực quan hóa dữ liệu như Power BI hay Tableau cũng xuất hiện khá thường xuyên, trong khi Blockchain còn ít được áp dụng (Bảng 4). Mô tả này phản ánh bức tranh số hóa kế toán tại Hà Nội đang ở giai đoạn phát triển thực chất nhưng chưa đồng đều giữa các nhóm công nghệ.
Bảng 4: Kết quả thống kê mô tả về loại công cụ đang được sử dụng
|
| Responses | Percent of Cases | ||
| N | Percent | |||
| Công cụ kế toán | Phần mềm kế toán MISA/Fast/Bravo/QuickBooks... | 188 | 21.2 | 98.9 |
| Phần mềm hóa đơn điện tử | 174 | 19.6 | 91.6 | |
| Power BI, Tableau | 123 | 13.9 | 64.7 | |
| Chữ ký số | 151 | 17.0 | 79.5 | |
| Chatbot/ChatGPT | 136 | 15.3 | 71.6 | |
| Ứng dụng blockchain | 109 | 12.3 | 57.4 | |
| Khác | 5 | 0.6 | 2.6 | |
| Tổng | 886 | 100.0 | 466.3 | |
Nguồn: Nhóm nghiên cứu
Kiểm định thang đo và phân tích EFA
Kết quả kiểm định thang đo cho thấy tất cả các cấu trúc đều đạt Cronbach’s Alpha ở mức chấp nhận được; không có biến quan sát nào phải loại bỏ. Phân tích EFA cho thấy, chỉ số KMO vượt ngưỡng tối thiểu, kiểm định Bartlett có ý nghĩa thống kê và 5 nhân tố được trích phù hợp với mô hình đề xuất.
Phân tích nhân tố khẳng định (CFA)
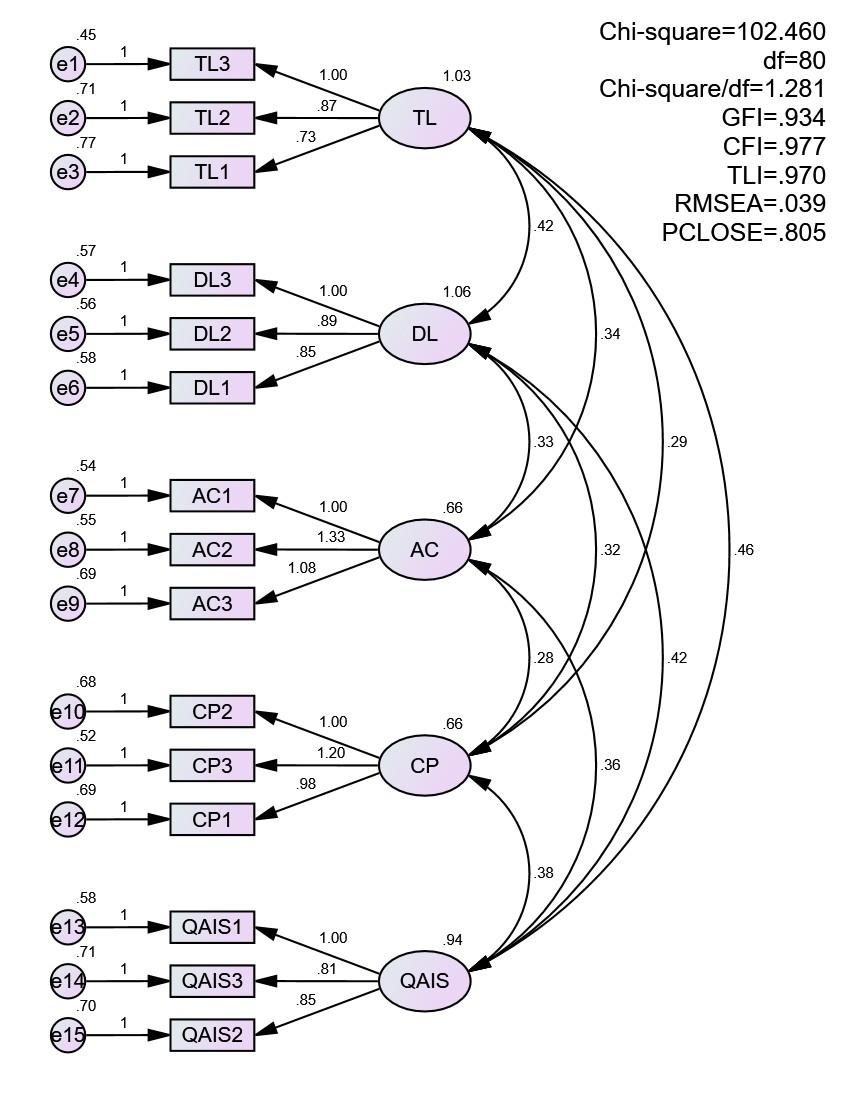
Hình 2: Kết quả CFA của mô hình đo lường
 |
Nguồn: Tính toán của nhóm tác giả
Kết quả phân tích CFA (Hình 2) cho thấy, mô hình đo lường đạt mức phù hợp tốt với dữ liệu: Chi-square = 102.460; df = 80; Chi-square/df = 1.281; GFI = 0.934; CFI = 0.977; TLI = 0.970; RMSEA = 0.039; PCLOSE = 0.805. Các hệ số tải chuẩn hóa đều có ý nghĩa và đạt mức chấp nhận, qua đó xác nhận giá trị hội tụ; đồng thời độ tin cậy tổng hợp và phương sai trích trung bình bảo đảm giá trị phân biệt giữa các cấu trúc.
Mô hình cấu trúc tuyến tính
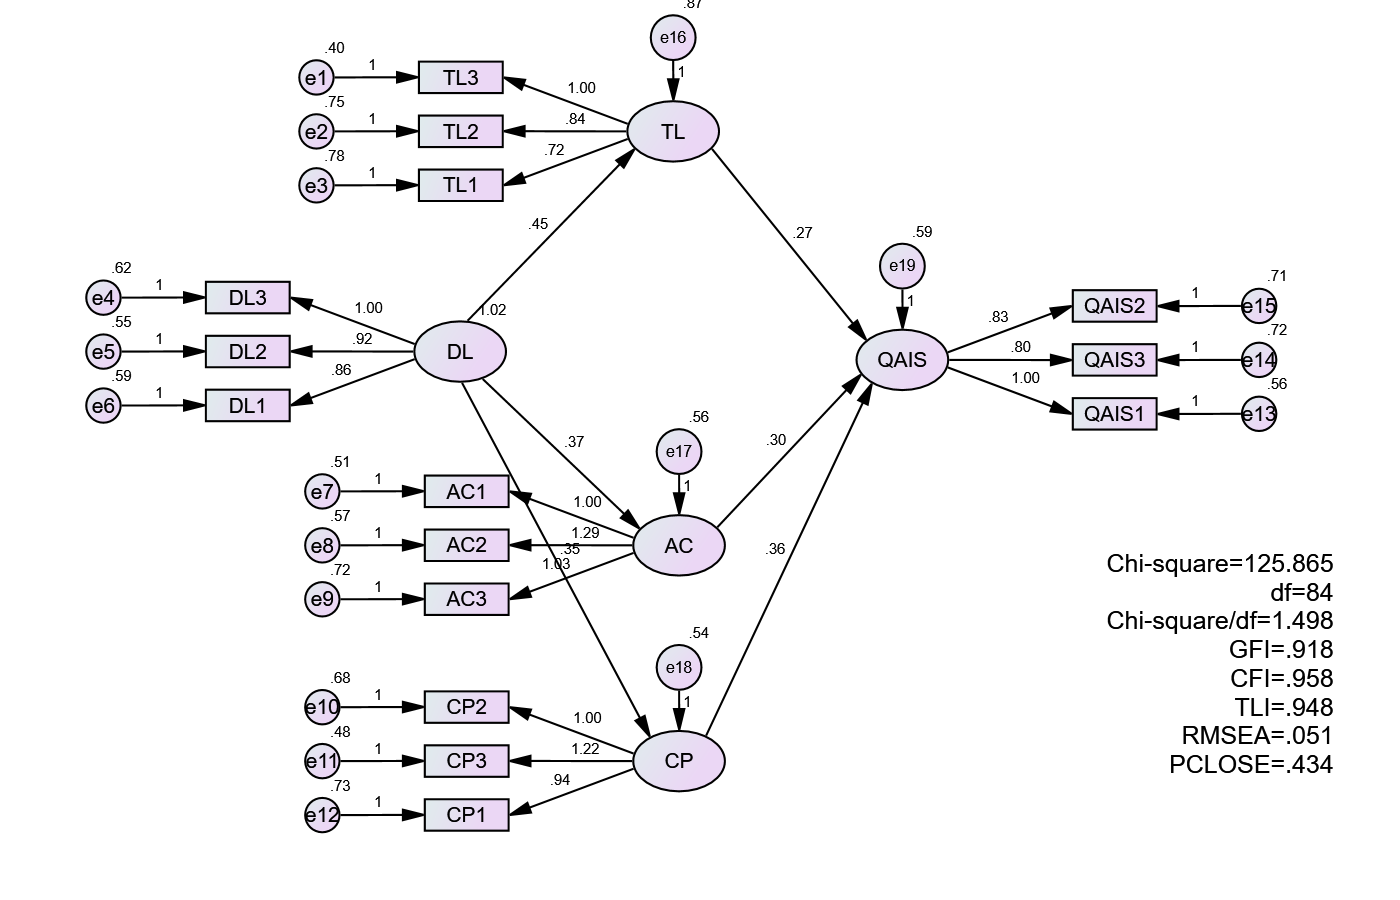
Hình 3: Kết quả SEM của mô hình cấu trúc
 |
Nguồn: Tính toán của nhóm tác giả
Kết quả SEM (Hình 3) tiếp tục xác nhận mức độ phù hợp của mô hình. Cụ thể: Chi-square = 125.865; df = 84; Chi-square/df = 1.498; GFI = 0.918; CFI = 0.958; TLI = 0.948; RMSEA = 0.051; PCLOSE = 0.434. Cả 6 giả thuyết đều được chấp nhận. Công cụ kế toán số có ảnh hưởng tích cực đến tính kịp thời (β ≈ 0.45), Tính chính xác (β ≈ 0.37) và Tính đầy đủ (β ≈ 0.35). Đồng thời, Tính kịp thời, Tính chính xác và Tính đầy đủ đều tác động tích cực đến Chất lượng AIS, với hệ số lần lượt xấp xỉ 0.27; 0.30 và 0.36. Trong 3 yếu tố trung gian, Tính đầy đủ thể hiện tác động mạnh nhất đến Chất lượng AIS. Mô hình giải thích được 35.2% biến thiên của Chất lượng AIS. Phân tích tác động gián tiếp cũng xác nhận rằng, Công cụ kế toán số không làm tăng Chất lượng AIS một cách tự động; giá trị của chúng chủ yếu được truyền qua việc nâng cao chất lượng thông tin kế toán, đặc biệt là khía cạnh đầy đủ.
Thảo luận và hàm ý
Các kết quả trên củng cố luận điểm rằng, số hóa kế toán cải thiện chất lượng AIS thông qua việc nâng cao chất lượng thông tin. Thứ nhất, tác động tích cực của Công cụ kế toán số đến Tính chính xác cho thấy số hóa làm giảm sự phụ thuộc vào thao tác thủ công, hạn chế trùng lặp và tăng tính nhất quán dữ liệu. Trong môi trường kế toán còn nhiều nghiệp vụ lặp lại, giá trị của tự động hóa và chuẩn hóa thể hiện khá rõ ở độ tin cậy của đầu ra kế toán. Thứ hai, tác động tích cực đến Tính kịp thời xác nhận rằng các công cụ số giúp rút ngắn chu kỳ lập báo cáo, tăng tốc đồng bộ dữ liệu và nâng cao khả năng phản ứng của hệ thống trước yêu cầu quản trị, thuế và tuân thủ. Thứ ba, ảnh hưởng mạnh đến Tính đầy đủ cho thấy doanh nghiệp thu được lợi ích lớn nhất khi công cụ số hỗ trợ liên thông dữ liệu giữa các bộ phận, giảm nguy cơ bỏ sót giao dịch, chứng từ hoặc thông tin liên phòng ban.
Điểm đáng chú ý là trong 3 biến trung gian, Tính đầy đủ có tác động lớn nhất đến Chất lượng AIS. Điều này gợi ý rằng, với các doanh nghiệp tại Hà Nội, chất lượng hệ thống không chỉ được đánh giá ở chỗ thông tin nhanh hay chính xác, mà còn ở mức độ thông tin có đủ toàn diện cho kiểm soát, tuân thủ và phân tích quản trị hay không. Phát hiện này đặc biệt phù hợp với bối cảnh nhiều doanh nghiệp vẫn đang chuyển tiếp từ quy trình bán thủ công sang quy trình tích hợp số. Về mặt lý thuyết, kết quả ủng hộ mô hình DeLone và McLean, khi khẳng định chất lượng thông tin là động lực cốt lõi của thành công hệ thống; đồng thời cũng nhất quán với các Lý thuyết chấp nhận đổi mới công nghệ khi cho thấy lợi ích của công cụ số chỉ trở nên rõ ràng khi tổ chức tích hợp được chúng vào quy trình kế toán.
Từ góc độ quản trị, doanh nghiệp nên triển khai kế toán số theo chiến lược tích hợp thay vì đầu tư phân tán. Việc kết nối phần mềm kế toán, hóa đơn điện tử, chữ ký số, lưu trữ đám mây và công cụ phân tích sẽ tạo ra giá trị cao hơn so với việc chỉ số hóa các tác vụ rời rạc. Đồng thời, nhà quản trị cần xây dựng chỉ tiêu theo dõi hiệu quả như giảm thời gian xử lý, giảm tỷ lệ sai sót và rút ngắn độ trễ báo cáo. Đối với bộ phận kế toán, đào tạo không nên chỉ dừng ở thao tác phần mềm mà phải mở rộng sang năng lực đọc hiểu dữ liệu, giám sát và phân tích. Đối với cơ sở đào tạo và nhà hoạch định chính sách, kết quả nghiên cứu gợi ý cần cập nhật chương trình học theo hướng tăng cường nội dung về công nghệ kế toán, quản trị dữ liệu số, phân tích dữ liệu và ứng dụng AI trong kế toán.
KẾT LUẬN
Nghiên cứu khẳng định rằng, công cụ kế toán số có tác động tích cực đến chất lượng hệ thống thông tin kế toán trong các doanh nghiệp tại Hà Nội thông qua 3 kênh chủ yếu là Tính chính xác, Tính kịp thời và Tính đầy đủ của thông tin kế toán. Trong đó, Tính đầy đủ là cơ chế truyền dẫn mạnh nhất. Kết quả này cho thấy, giá trị của kế toán số không nằm ở việc doanh nghiệp sở hữu bao nhiêu công nghệ, mà ở việc công nghệ đó có thực sự cải thiện chất lượng thông tin phục vụ kiểm soát và ra quyết định hay không.
Nghiên cứu đóng góp bằng chứng thực nghiệm cho lĩnh vực AIS và kế toán số trong bối cảnh Việt Nam, đồng thời cung cấp hàm ý thiết thực cho doanh nghiệp đang xây dựng lộ trình chuyển đổi số trong kế toán. Các nghiên cứu tiếp theo có thể mở rộng phạm vi sang địa phương khác, so sánh theo ngành, hoặc bổ sung các biến như hỗ trợ tổ chức, kỹ năng số, kiểm soát nội bộ và hiệu quả chi phí để làm rõ hơn cơ chế tác động của số hóa kế toán.
Tài liệu tham khảo:
1. Bhimani, A., and Willcocks, L. (2014). Digitisation, big data and the transformation of accounting information. Accounting and Business Research, 44(4), 469-490.
2. Chính phủ (2020). Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 quy định về hóa đơn, chứng từ.
3. DeLone, W. H., and McLean, E. R. (2003). The DeLone and McLean Model of Information Systems Success: A Ten-Year Update. Journal of Management Information Systems, 19, 9-30.
4. Granlund, M. (2011). Extending AIS research to management accounting and control issues. International Journal of Accounting Information Systems, 12(1), 3-19.
5. Kusumawardhani, F. K., Wibowo, S. T., Darsono, D., and Rokhman, S. W. N. (2024). The impact of digitalization in accounting systems on information quality, cost reduction, and decision-making: Evidence from SMEs. International Journal of Data and Network Science, 8(2), 1111-1116.
6. Le, V. H., and Tran, M. D. (2025). The impact of AI-based accounting information systems on the performance of individuals and organizations in an emerging country. Humanities and Social Sciences Letters, Conscientia Beam, 13(2), 558-573.
7. Nurhayati, N., Paramita, I., and Sofianty, D. (2023), “Predictors of accounting information system quality: Does big data analytics moderate the linkage?”. Journal of Open Innovation Technology Market and Complexity, 9(3).
8. Rom, A. and Rohde, C. (2007). Management Accounting and Integrated Information Systems: A Literature Review. International Journal of Accounting Information Systems, 8, 40-68.
9. Sathitchaisap et al. (2024). The Impact of Transitioning to Digital Accounting Systems on the Quality of Data, Cost Reduction, and Decision-making of Medium and Small-sized Businesses in the Bangkok Metropolitan Area and Perimeter. Journal of Social Innovation and Lifelong, 18(2).
10. Thủ tướng Chính phủ (2020). Quyết định số 749/QĐ-TTg ngày 3/6/2020 phê duyệt Chương trình Chuyển đổi số quốc gia đến năm 2025, định hướng đến năm 2030.
11. Thủ tướng Chính phủ (2022). Quyết định số 06/QĐ-TTg ngày 6/1/2022 phê duyệt Đề án phát triển ứng dụng dữ liệu về dân cư, định danh và xác thực điện tử phục vụ chuyển đổi số quốc gia giai đoạn 2022-2025, tầm nhìn đến năm 2030.
12. Vu Thi Huyen, and Nguyen, K. (2024). Research on developing digital accounting in small and medium-sized enterprises in Vietnam. International Journal of Management & Entrepreneurship Research, 6(11), 3737-3754
| Ngày nhận bài: 11/3/2026; Ngày hoàn thiện biên tập: 28/4/2026; Ngày duyệt đăng: 4/5/2026 |
Tin liên quan


Các tin khác

Hoàn thiện hệ thống kế toán trách nhiệm tích hợp công nghệ số BIM-ERP và chỉ số bền vững ESG trong các doanh nghiệp xây dựng Việt Nam

Phân định chủ thể và đại lý theo IFRS 15 trong ghi nhận doanh thu tại các doanh nghiệp logistics Việt Nam

Đề xuất mô hình quyết định vòng đời tài sản công gắn với lập ngân sách tái tạo

Năng lực Kế toán Chiến lược Số: Cơ chế chuyển đổi công nghệ số thành chất lượng ra quyết định và lợi thế cạnh tranh bền vững

Xây dựng hệ thống xác định giá phí dịch vụ đào tạo tại Trường Đại học Đông Á

Các yếu tố ảnh hưởng đến hành vi điều chỉnh lợi nhuận trên báo cáo tài chính của các doanh nghiệp bất động sản niêm yết trên HOSE

Thực trạng áp dụng kế toán môi trường trong các doanh nghiệp công nghiệp Việt Nam trong bối cảnh hội nhập

Ứng dụng trí tuệ nhân tạo trong kế toán thuế tại các doanh nghiệp thương mại ở Việt Nam

Tích hợp kế toán tài chính và kế toán quản trị trong hệ thống thông tin kế toán


