


Hoàn thiện chính sách phát triển các sản phẩm tài chính xanh tại Trung tâm Tài chính Quốc tế Việt Nam
TS. Đặng Thùy Nhung, ThS. Nguyễn Thị Huệ
Học viện Chính sách và Phát triển
Email: Thaiduong [email protected]
Tóm tắt
Nghiên cứu phân tích nền tảng chính sách và thị trường nhằm đề xuất khuyến nghị phát triển sản phẩm tài chính xanh tại Trung tâm tài chính quốc tế Việt Nam. Sử dụng phương pháp phân tích tài liệu, đối chiếu thể chế và tổng hợp kinh nghiệm quốc tế, nghiên cứu cho thấy khung pháp lý đã từng bước hình thành, cùng với nền tảng thị trường từ tín dụng xanh, trái phiếu xanh và đầu tư theo tiêu chí môi trường, xã hội và quản trị. Các chuẩn mực ICMA, IFRS S2 và kinh nghiệm Hồng Kông gợi mở cách tiếp cận quản lý theo vòng đời sản phẩm, kết hợp đánh giá độc lập và công bố thông tin. Trên cơ sở đó, nghiên cứu đề xuất bảo đảm liên thông giữa tiêu chí dự án và tiêu chuẩn sản phẩm; phát triển sản phẩm phù hợp với năng lực thị trường; hỗ trợ chi phí có mục tiêu; phát triển nguồn cung dự án và thu hút nhà đầu tư dài hạn; đồng thời chuẩn hóa báo cáo, dữ liệu và kiểm chứng tác động. Các khuyến nghị hướng tới nâng cao hiệu quả huy động, sử dụng vốn, bảo đảm kết quả môi trường và an toàn tài chính.
Từ khóa: Chính sách tài chính xanh, sản phẩm tài chính xanh, trung tâm tài chính quốc tế, trái phiếu xanh, chuyển đổi xanh
Abstract
This study analyzes the policy and market foundations to propose recommendations for developing green financial products at the Viet Nam International Financial Center. Drawing on document analysis, institutional comparison, and a synthesis of international experience, the study finds that a legal framework has gradually taken shape, alongside market foundations established through green credit, green bonds, and investments based on environmental, social, and governance (ESG) criteria. The International Capital Market Association (ICMA) standards, IFRS S2, and Hong Kong's experience offer insights into a product life-cycle management approach that combines independent assessment with information disclosure. Accordingly, the study recommends ensuring alignment between project eligibility criteria and product standards; developing products suited to market capacity; providing targeted cost support; expanding the pipeline of eligible projects and attracting long-term investors; and standardizing reporting, data, and impact verification. These recommendations aim to improve capital mobilization and utilization, ensure environmental outcomes, and safeguard financial stability.
Keywords: Green finance policy, green financial products, international financial centre, green bonds, green transition
ĐẶT VẤN ĐỀ
Chuyển đổi sang nền kinh tế phát thải thấp đòi hỏi nguồn vốn dài hạn cho đổi mới công nghệ, năng lượng sạch, giao thông công cộng, công trình tiết kiệm năng lượng và thích ứng với biến đổi khí hậu. Tuy nhiên, thời gian thu hồi vốn dài, thông tin môi trường khó kiểm chứng và sự không chắc chắn của dòng tiền khiến nhiều dự án chưa đáp ứng yêu cầu của các nhà cung cấp vốn. Trong bối cảnh đó, phát triển tài chính xanh đặt ra yêu cầu đồng thời cải thiện khả năng huy động vốn và chất lượng phân bổ vốn. Chính sách phải tạo được động lực đầu tư, nhưng cũng phải ngăn ngừa việc sử dụng nhãn xanh để tiếp cận ưu đãi mà không tạo ra lợi ích môi trường tương ứng.
Việc xây dựng Trung tâm tài chính quốc tế (TTTCQT) Việt Nam mở ra khả năng tập trung các định chế tài chính, nhà đầu tư, tổ chức tư vấn và dịch vụ chuyên môn vào một không gian thể chế có tính kết nối quốc tế cao. Nghị quyết số 222/2025/QH15 xác định thúc đẩy tài chính bền vững và phát triển sản phẩm tài chính xanh là một mục tiêu của Trung tâm. Nghị định số 323/2025/NĐ-CP cụ thể hóa mô hình một thực thể pháp lý thống nhất, hoạt động tại TP. Hồ Chí Minh và Đà Nẵng (Quốc hội, 2025; Chính phủ, 2025a). Đây là cơ sở để thiết kế chính sách tài chính xanh có khả năng liên thông giữa hai địa điểm và lan tỏa tới các dự án trong nền kinh tế.
Trong bối cảnh đó, nghiên cứu tập trung trả lời câu hỏi cần hoàn thiện những cấu phần chính sách nào và tổ chức thực hiện ra sao để phát triển các sản phẩm tài chính xanh tại TTTCQT Việt Nam? Đóng góp chính của nghiên cứu là đề xuất cách tiếp cận theo vòng đời sản phẩm, gắn việc công nhận nhãn xanh với quản lý vốn, dữ liệu tác động và trách nhiệm giải trình; đồng thời xác lập thứ tự ưu tiên triển khai phù hợp với năng lực của thị trường.
CƠ SỞ LÝ LUẬN
Định nghĩa sản phẩm tài chính xanh
Sản phẩm tài chính xanh là công cụ huy động, phân bổ hoặc quản lý rủi ro tài chính có mục tiêu môi trường xác định, được thiết kế với các điều kiện có thể kiểm tra về tài sản, hoạt động được tài trợ hoặc kết quả môi trường. Nhóm công cụ cốt lõi bao gồm: tín dụng xanh, trái phiếu xanh, vốn cổ phần và chứng chỉ quỹ đầu tư theo tiêu chí xanh (ICMA, 2025).
Cần phân biệt tài chính xanh với tài chính bền vững và tài chính chuyển đổi. Trong đó, tài chính xanh tập trung vào mục tiêu môi trường; tài chính bền vững có phạm vi rộng hơn, bao gồm cả mục tiêu xã hội và quản trị, còn tài chính chuyển đổi hỗ trợ những hoạt động chưa đạt ngưỡng xanh thực hiện lộ trình cải thiện có thể kiểm chứng (ICMA,2025).
Vai trò của Trung tâm tài chính trong phát triển sản phẩm tài chính xanh
TTTCQT có vai trò kết nối nguồn vốn trong nước và quốc tế với nhu cầu tài trợ cho các dự án xanh, đồng thời tạo điều kiện phát triển các sản phẩm tài chính phù hợp với đặc điểm của những dự án này. Nhiều dự án môi trường mang lại lợi ích xã hội đáng kể nhưng có thời gian thu hồi vốn dài hoặc dòng tiền chưa đủ hấp dẫn nhà đầu tư. Thông qua việc tập trung các ngân hàng, quỹ đầu tư, tổ chức bảo hiểm và các đơn vị tư vấn chuyên nghiệp, Trung tâm có thể hỗ trợ lựa chọn công cụ tài trợ, cấu trúc giao dịch và phân bổ rủi ro giữa các bên. Qua đó, Trung tâm góp phần mở rộng khả năng tiếp cận vốn cho dự án xanh và thúc đẩy phát triển các sản phẩm như tín dụng xanh, trái phiếu xanh và quỹ đầu tư xanh.
Bên cạnh chức năng kết nối vốn, TTTCQT có thể góp phần giảm bất cân xứng thông tin và chi phí giao dịch trên thị trường tài chính xanh. Việc tập trung dịch vụ thẩm định, tư vấn, đánh giá độc lập và kiểm chứng tác động môi trường giúp tổ chức huy động vốn chuẩn bị hồ sơ, thực hiện cam kết và đáp ứng yêu cầu công bố thông tin. Đồng thời, việc áp dụng thống nhất tiêu chuẩn, chuẩn hóa tài liệu giao dịch và phát triển nền tảng dữ liệu dùng chung tạo điều kiện để nhà đầu tư so sánh các sản phẩm, theo dõi việc sử dụng vốn và đánh giá kết quả môi trường. Những chức năng này có ý nghĩa đặc biệt đối với doanh nghiệp nhỏ và vừa, vốn gặp nhiều hạn chế về nguồn lực thực hiện các yêu cầu đánh giá và báo cáo.
Trung tâm còn đóng vai trò phối hợp các chủ thể để hình thành hệ sinh thái hỗ trợ phát triển sản phẩm tài chính xanh. Nhà đầu tư cần danh mục dự án đủ lớn và thông tin đáng tin cậy; tổ chức phát hành cần nhu cầu đầu tư ổn định; các đơn vị cung cấp dịch vụ chuyên môn cần quy mô thị trường phù hợp để phát triển năng lực. Thông qua kết nối các bên, hỗ trợ chuẩn bị danh mục dự án và tổ chức dịch vụ chuyên môn, Trung tâm có thể giảm chi phí phối hợp, tạo điều kiện đa dạng hóa sản phẩm và tăng khả năng thu hút nhà đầu tư dài hạn. Việc nâng cao chất lượng thông tin, quản trị rủi ro và bảo vệ nhà đầu tư cũng góp phần củng cố niềm tin đối với các giao dịch tài chính xanh xuyên biên giới.
Tuy nhiên, khả năng huy động vốn của sản phẩm tài chính xanh không tự động được bảo đảm bởi nhãn xanh hoặc việc giao dịch trong Trung tâm. Agliardi và Agliardi (2021) cho thấy chênh lệch giá hoặc lợi suất giữa trái phiếu xanh và trái phiếu thông thường phụ thuộc vào rủi ro dòng tiền và hiệu quả của dự án xanh. Vì vậy, vai trò của Trung tâm cần được thể hiện ở khả năng nâng cao chất lượng trung gian tài chính, hỗ trợ đánh giá tính khả thi của dự án, cải thiện tính minh bạch và tổ chức phân bổ rủi ro phù hợp. Đây là những điều kiện giúp chuyển nhu cầu đầu tư xanh thành các giao dịch có khả năng thực hiện, đồng thời gắn phát triển sản phẩm với hiệu quả sử dụng vốn và kết quả môi trường có thể kiểm chứng.
NỀN TẢNG CHÍNH SÁCH VÀ THỊ TRƯỜNG TÀI CHÍNH XANH TẠI VIỆT NAM
Khung thể chế về phát triển sản phẩm tài chính xanh tại TTTCQT Việt Nam
Đến tháng 9/2026, khung thể chế về phát triển sản phẩm tài chính xanh tại TTTCQT Việt Nam đã từng bước hình thành trên cơ sở kết hợp pháp luật chung về tài chính, bảo vệ môi trường với các cơ chế đặc thù của Trung tâm. Nghị quyết số 222/2025/QH15 xác lập nền tảng tổ chức và hoạt động, trong khi Nghị định số 323/2025/NĐ-CP cụ thể hóa mô hình một thực thể pháp lý thống nhất hoạt động tại TP. Hồ Chí Minh và Đà Nẵng, với yêu cầu áp dụng thống nhất chuẩn mực, quy trình và tiêu chuẩn nghiệp vụ.
Ở cấp dự án, Quyết định số 21/2025/QĐ-TTg quy định tiêu chí môi trường và việc xác nhận dự án đầu tư thuộc danh mục phân loại xanh, tạo căn cứ nhận diện đối tượng được tài trợ. Ở cấp sản phẩm, Điều 63 Nghị định số 324/2025/NĐ-CP quy định trái phiếu xanh theo pháp luật về trái phiếu và bảo vệ môi trường, đồng thời dẫn chiếu Quyết định số 21/2025/QĐ-TTg đối với việc xác nhận dự án trên cơ sở đề nghị của chủ thể phát hành có nhu cầu hưởng ưu đãi, hỗ trợ. Điều 64 giao Cơ quan điều hành công bố các tiêu chuẩn quốc tế trong lĩnh vực tài chính xanh và các sản phẩm tài chính xanh được phát hành, giao dịch tại Trung tâm, ngoại trừ trái phiếu xanh áp dụng theo Điều 63. Các quy định này cho thấy tiêu chí môi trường của dự án và tiêu chuẩn của sản phẩm tài chính là hai nội dung có liên hệ nhưng cần được xem xét riêng.
Về tổ chức thực hiện, Quyết định số 04/QĐ-HĐĐHTTTC ngày 22/7/2026 phê duyệt Kế hoạch phát triển Trung tâm đến năm 2035 và Quyết định số 05/QĐ-HĐĐHTTTC ngày 24/7/2026 ban hành Quy chế hoạt động đã bổ sung định hướng phát triển, cơ chế đăng ký, công nhận thành viên và phối hợp giữa các cơ quan, hai địa điểm. Hoạt động huy động và luân chuyển vốn xuyên biên giới còn chịu sự điều chỉnh của Nghị định số 329/2025/NĐ-CP và Thông tư số 72/2025/TT-NHNN về sử dụng tài khoản để thực hiện các hoạt động ngoại hối tại Trung tâm. Đây là những căn cứ quan trọng để tổ chức giao dịch tài chính xanh có sự tham gia của nhà đầu tư và định chế tài chính quốc tế.
Bổ sung cho nền tảng này, Quyết định số 46/2026/QĐ-TTg ngày 17/9/2026 hướng dẫn xác định dự án xanh, dự án đáp ứng tiêu chí tuần hoàn và áp dụng khung tiêu chuẩn môi trường, xã hội, quản trị. Theo đó, kết quả xác định dự án và báo cáo áp dụng khung tiêu chuẩn là căn cứ xem xét hỗ trợ lãi suất theo pháp luật đối với các chủ thể thuộc phạm vi áp dụng. Tuy nhiên, văn bản có hiệu lực từ ngày 1/11/2026 nên tại thời điểm cập nhật nghiên cứu đến tháng 9/2026, đây là quy định đã ban hành nhưng chưa có hiệu lực. Đồng thời, cơ chế này cần được phân biệt với việc xác nhận dự án thuộc danh mục phân loại xanh theo Quyết định số 21/2025/QĐ-TTg và không được hiểu là cơ chế công nhận chung cho mọi sản phẩm tài chính xanh tại Trung tâm.
Như vậy, nền tảng thể chế đã bao quát các nội dung về nhận diện dự án, tiêu chuẩn sản phẩm, tổ chức hoạt động và quản lý dòng vốn. Yêu cầu hoàn thiện tiếp theo là bảo đảm sự liên thông giữa các quy định, làm rõ điều kiện áp dụng đối với từng nhóm sản phẩm và từng chương trình hỗ trợ, đồng thời duy trì nghĩa vụ quản lý, sử dụng vốn, công bố thông tin và bảo vệ nhà đầu tư.
Nền tảng thị trường tài chính xanh tại Việt Nam
Thị trường tài chính xanh tại Việt Nam đã từng bước phát triển thông qua hoạt động cấp tín dụng xanh, phát hành trái phiếu xanh và trái phiếu bền vững, cùng các sáng kiến đầu tư theo tiêu chí môi trường, xã hội và quản trị (ESG). Những hoạt động này tạo nền tảng về nguồn vốn, kinh nghiệm và dịch vụ chuyên môn cho việc phát triển sản phẩm tài chính xanh tại TTTCQT. Tuy nhiên, dư nợ tín dụng, giá trị phát hành trái phiếu và quy mô tài sản quản lý phản ánh các khía cạnh khác nhau của thị trường, có thể trùng lặp về nguồn vốn hoặc tài sản được tài trợ, nên không thể cộng trực tiếp để xác định tổng quy mô tài chính xanh. Việc đánh giá hoạt động của Trung tâm cần xác định rõ chủ thể tham gia, giao dịch được thực hiện theo cơ chế của Trung tâm, dòng vốn phân bổ và kết quả môi trường của các dự án được tài trợ.
Đối với đầu tư vốn cổ phần, việc sàng lọc doanh nghiệp theo tiêu chí phát triển bền vững hỗ trợ hình thành danh mục đầu tư và nâng cao sự quan tâm của nhà đầu tư đối với yếu tố ESG. Tuy vậy, mức độ đáp ứng tiêu chí ESG của doanh nghiệp không đồng nghĩa mọi khoản vốn huy động đều được sử dụng cho mục tiêu môi trường. Vì vậy, cần phân biệt đánh giá doanh nghiệp với đánh giá mục đích sử dụng vốn và đặc tính xanh của từng sản phẩm. Đối với thị trường các-bon, Quyết định số 232/QĐ-TTg xác lập lộ trình thí điểm giai đoạn 2025–2028 và vận hành chính thức từ năm 2029; Nghị định số 29/2026/NĐ-CP tiếp tục cụ thể hóa quy định về sàn giao dịch các-bon trong nước (Thủ tướng Chính phủ, 2025b; Chính phủ, 2026). Đây là nền tảng pháp lý có liên quan đến việc phát triển các dịch vụ và công cụ tài chính hỗ trợ giảm phát thải. Tuy nhiên, kết quả hoạt động của thị trường các-bon quốc gia cần được phân biệt với giao dịch và dịch vụ phát sinh trong phạm vi Trung tâm.
MỘT SỐ KINH NGHIỆM VÀ CHUẨN MỰC QUỐC TẾ THAM CHIẾU
Các chuẩn mực quốc tế và kinh nghiệm Hồng Kông cung cấp cơ sở tham chiếu cho việc phát triển sản phẩm tài chính xanh tại TTTCQT Việt Nam trên ba phương diện: quản lý theo vòng đời sản phẩm, đánh giá độc lập và công bố thông tin. Việc vận dụng cần phù hợp với pháp luật trong nước, đặc điểm sản phẩm và năng lực của các chủ thể tham gia thị trường.
Chuẩn hóa theo vòng đời sản phẩm
Bộ nguyên tắc trái phiếu xanh của ICMA xác định bốn cấu phần cốt lõi: sử dụng tiền thu được, đánh giá và lựa chọn dự án, quản lý tiền thu được và báo cáo; đồng thời khuyến nghị công khai khung trái phiếu xanh và thực hiện đánh giá bên ngoài (ICMA, 2025). Các cấu phần này tạo thành quy trình liên tục, gắn mục tiêu môi trường với việc lựa chọn dự án, phân bổ vốn và công bố kết quả thực hiện. Giá trị tham chiếu của chuẩn mực vì vậy nằm ở khả năng chuyển cam kết xanh thành các nghĩa vụ có thể theo dõi và kiểm chứng trong suốt vòng đời trái phiếu. Do đây là chuẩn mực tự nguyện, mức độ bắt buộc áp dụng tại TTTCQT Việt Nam cần được xác lập thông qua pháp luật, quy chế có thẩm quyền và cam kết hợp đồng tương ứng.
Từ cách tiếp cận này, Việt Nam cần cụ thể hóa nghĩa vụ của tổ chức phát hành từ thời điểm chào bán, trong quá trình phân bổ vốn và theo dõi các dự án được tài trợ. Việc đánh giá ban đầu cần đi cùng cơ chế cập nhật thông tin khi dự án thay đổi, chậm tiến độ hoặc không còn đáp ứng điều kiện xanh. Báo cáo cũng cần phân biệt tài trợ mới với tái tài trợ để phản ánh đúng mức độ đóng góp của đợt phát hành đối với đầu tư xanh. Để những thông tin này có độ tin cậy, quy trình quản lý theo vòng đời sản phẩm cần được hỗ trợ bởi hoạt động đánh giá độc lập.
Kết nối khung phát hành với đánh giá độc lập
Kinh nghiệm Hồng Kông minh họa việc kết hợp khung phát hành với cơ chế đánh giá độc lập. Khung trái phiếu xanh của Chính quyền Đặc khu hành chính Hồng Kông, được cập nhật năm 2022, xác định các nhóm dự án đủ điều kiện sử dụng vốn, bao gồm thích ứng với biến đổi khí hậu. Khung tham chiếu nguyên tắc ICMA, được đánh giá độc lập và yêu cầu đánh giá bên ngoài trước từng đợt phát hành (Government of the Hong Kong Special Administrative Region, 2022). Cách tổ chức này kết nối mục tiêu môi trường, danh mục dự án và việc kiểm chứng cam kết phát hành, qua đó củng cố niềm tin của nhà đầu tư.
Đối với Việt Nam, bài học là chuẩn bị đồng thời danh mục dự án, khung phát hành và năng lực giải trình trước khi mở rộng huy động vốn. Với trái phiếu chính quyền địa phương xanh, lựa chọn dự án cần gắn với tiêu chí môi trường, tiến độ giải ngân và khả năng bố trí nguồn trả nợ; quy mô phát hành phải phù hợp giới hạn vay và nghĩa vụ trả nợ theo pháp luật áp dụng. Tuy nhiên, đánh giá độc lập về đặc tính xanh chỉ là một phần của thông tin phục vụ quyết định đầu tư. Nhà đầu tư còn cần đánh giá rủi ro tài chính của tổ chức phát hành, trong đó có ảnh hưởng của biến đổi khí hậu đến hoạt động và dòng tiền.
Phân biệt báo cáo rủi ro tài chính với báo cáo tác động môi trường
Ở cấp doanh nghiệp, IFRS S2 yêu cầu công bố thông tin về các rủi ro và cơ hội liên quan đến khí hậu có thể ảnh hưởng đến triển vọng tài chính, tập trung vào quản trị, chiến lược, quản lý rủi ro, các chỉ số và mục tiêu (IFRS Foundation, 2023). Chuẩn mực này hỗ trợ nhà đầu tư đánh giá ảnh hưởng của khí hậu đến dòng tiền, khả năng tiếp cận vốn và chi phí vốn. Trong khi đó, báo cáo ở cấp sản phẩm tài chính xanh tập trung vào việc vốn được phân bổ cho dự án nào và kết quả môi trường đạt được. Vì vậy, báo cáo theo IFRS S2 không thay thế việc xác nhận dự án xanh hoặc báo cáo phân bổ vốn và tác động môi trường của từng sản phẩm.
Sự bổ trợ giữa hai nhóm báo cáo đặt ra yêu cầu xây dựng hệ thống thông tin tại Trung tâm phục vụ đồng thời việc đánh giá rủi ro tài chính và kiểm chứng cam kết xanh. Nhà đầu tư cần thông tin về triển vọng dòng tiền và khả năng thực hiện nghĩa vụ tài chính; cơ quan quản lý và các bên liên quan cần bằng chứng về sử dụng vốn và kết quả môi trường. Hai nhóm thông tin có thể sử dụng chung dữ liệu gốc khi phù hợp, nhưng cần xác định rõ phạm vi, phương pháp và mục tiêu đo lường. Qua đó, hệ thống công bố thông tin vừa hạn chế báo cáo trùng lặp, vừa duy trì trách nhiệm giải trình trong toàn bộ quá trình phát triển sản phẩm tài chính xanh.
HOÀN THIỆN CHÍNH SÁCH PHÁT TRIỂN SẢN PHẨM TÀI CHÍNH XANH TẠI TRUNG TÂM TÀI CHÍNH QUỐC TẾ VIỆT NAM
Trên cơ sở nền tảng thể chế, điều kiện thị trường và kinh nghiệm quốc tế đã phân tích, chính sách cần tập trung chuyển các quy định hiện hành thành quy trình nghiệp vụ thống nhất, đồng thời phát triển nguồn cung dự án, cơ sở nhà đầu tư và dịch vụ hỗ trợ. Các khuyến nghị dưới đây hướng tới nâng cao khả năng huy động vốn, bảo đảm chất lượng sản phẩm và duy trì trách nhiệm giải trình trong toàn bộ quá trình sử dụng vốn.
Thứ nhất, hoàn thiện cơ chế liên thông giữa tiêu chí dự án và tiêu chuẩn sản phẩm tài chính xanh
Cơ quan điều hành cần phối hợp với các cơ quan quản lý chuyên ngành cụ thể hóa hướng dẫn áp dụng tiêu chí môi trường và tiêu chuẩn sản phẩm. Đối với trái phiếu xanh, hướng dẫn cần bám sát Điều 63 Nghị định số 324/2025/NĐ-CP; đối với các sản phẩm khác, cần gắn việc công bố tiêu chuẩn quốc tế theo Điều 64 với các yêu cầu pháp luật chuyên ngành. Đầu ra ưu tiên là bảng đối chiếu giữa tiêu chí trong nước và tiêu chuẩn quốc tế được áp dụng, kèm hướng dẫn về hồ sơ, dữ liệu và trách nhiệm của các bên khi có khác biệt giữa các hệ thống tiêu chuẩn.
Quy trình nghiệp vụ cần phân biệt tiêu chí môi trường của dự án, điều kiện của sản phẩm tài chính và điều kiện hưởng từng chương trình hỗ trợ. Việc triển khai Quyết định số 46/2026/QĐ-TTg từ thời điểm có hiệu lực cần làm rõ phạm vi, đối tượng áp dụng và mối liên hệ với cơ chế tại Quyết định số 21/2025/QĐ-TTg. Hồ sơ và kết quả đánh giá hợp lệ nên được tái sử dụng để giảm chi phí tuân thủ, đồng thời duy trì trách nhiệm thẩm định của bên cấp vốn và tổ chức phát hành. Đối với tài chính chuyển đổi, cần nghiên cứu yêu cầu riêng về lộ trình, mục tiêu và kiểm chứng kết quả, bảo đảm phân biệt với sản phẩm đã đáp ứng tiêu chí xanh.
Thứ hai, phát triển sản phẩm phù hợp với nhu cầu và mức độ sẵn sàng của thị trường
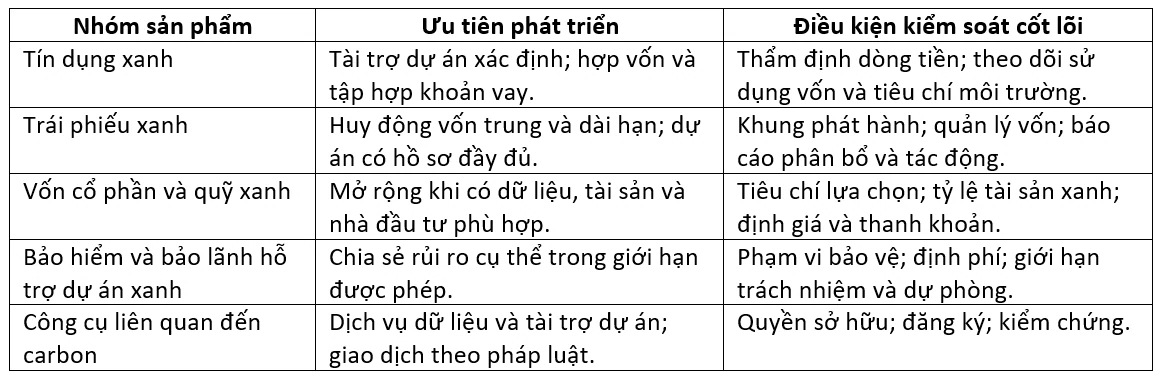
Trong giai đoạn đầu, có thể ưu tiên tín dụng xanh và trái phiếu xanh có dự án xác định, mục đích sử dụng vốn rõ và khả năng theo dõi dòng tiền. Với tín dụng xanh, khuyến khích ngân hàng đủ điều kiện tổ chức khoản vay hợp vốn hoặc tài trợ danh mục dự án tương đồng nhằm phân bổ rủi ro và tiết kiệm chi phí thẩm định. Với trái phiếu xanh, cần hỗ trợ chuẩn bị khung phát hành, lựa chọn dự án, quản lý vốn chưa phân bổ và báo cáo kết quả. Trái phiếu chính quyền địa phương xanh cần gắn với đề án phát hành được phê duyệt, tiến độ giải ngân và khả năng bố trí nguồn trả nợ.
Bảng: Định hướng phát triển và điều kiện kiểm soát theo nhóm sản phẩm
 |
Nguồn: Đề xuất của nhóm nghiên cứu.
Việc mở rộng quỹ đầu tư xanh và sản phẩm vốn cổ phần cần dựa trên nguồn cung tài sản, nhu cầu nhà đầu tư và năng lực quản lý. Đối với quỹ, cần xác định rõ chiến lược đầu tư, tiêu chí lựa chọn tài sản, tỷ lệ tài sản đáp ứng tiêu chí xanh, cơ chế định giá và quản lý thanh khoản. Đối với huy động vốn cổ phần, thông tin phải thể hiện rõ vốn được sử dụng cho dự án cụ thể hay hoạt động chung của doanh nghiệp. Các sản phẩm bảo hiểm và bảo lãnh có thể hỗ trợ phân bổ rủi ro cho dự án xanh trong phạm vi hoạt động được phép của bên cung cấp.
Đối với các công cụ liên quan đến các-bon, trước mắt nên phát triển dịch vụ dữ liệu, tư vấn, kiểm chứng và tài trợ dự án giảm phát thải. Việc mở rộng giao dịch hoặc sản phẩm phái sinh cần phù hợp với lộ trình thị trường các-bon quốc gia, điều kiện pháp lý của tài sản cơ sở và năng lực giám sát. Thứ tự ưu tiên sản phẩm cần được rà soát định kỳ theo nhu cầu thị trường và kết quả triển khai.
Thứ ba, thiết kế hỗ trợ có mục tiêu và kiểm soát chi phí công
Chính sách hỗ trợ nên tập trung vào chi phí chuẩn bị dự án, xây dựng hồ sơ, đánh giá độc lập và đào tạo năng lực báo cáo. Có thể nghiên cứu hỗ trợ một phần chi phí cho doanh nghiệp nhỏ và vừa hoặc tổ chức phát hành lần đầu có dự án đủ điều kiện. Mỗi chương trình cần xác định cơ quan quyết định, nguồn kinh phí, đối tượng thụ hưởng, mức hỗ trợ và thời hạn thực hiện. Việc thanh toán nên gắn với kết quả hoàn thành dịch vụ và nghĩa vụ công bố thông tin, kèm cơ chế ngăn cấp trùng và thu hồi hỗ trợ khi không đáp ứng điều kiện.
Đối với tài chính hỗn hợp và chia sẻ rủi ro, cần ưu tiên các giao dịch có khả năng huy động thêm vốn tư nhân hoặc cải thiện kỳ hạn tài trợ nhờ sự tham gia của tổ chức tài chính phát triển. Phần vốn công hoặc vốn ưu đãi cần được xác định trên cơ sở rủi ro thực sự cản trở giao dịch, với giới hạn nghĩa vụ và phương án xử lý tổn thất rõ ràng. Các cơ chế này phải được thiết kế, phê duyệt trong đúng thẩm quyền và điều kiện pháp luật áp dụng.
Việc đề xuất ưu đãi thuế cần phân biệt ưu đãi chung trong Trung tâm với hỗ trợ dành riêng cho sản phẩm xanh, đồng thời đánh giá tác động tới huy động vốn và ngân sách. Các chương trình hỗ trợ phải đi cùng thẩm định khả năng trả nợ và quản trị rủi ro, bảo đảm mở rộng tài chính xanh gắn với an toàn tài chính.
Thứ tư, phát triển nguồn cung dự án và thu hút nhà đầu tư dài hạn
Trung tâm nên tổ chức đầu mối kết nối chủ dự án với ngân hàng, quỹ đầu tư và đơn vị tư vấn về môi trường, pháp lý, mô hình tài chính và cấu trúc giao dịch. Danh mục dự án có nhu cầu huy động vốn cần thể hiện mức độ hoàn thiện hồ sơ, nhu cầu vốn, công cụ tài trợ phù hợp và các điều kiện còn thiếu. Qua đó, nhà đầu tư có thể sàng lọc cơ hội, còn chủ dự án xác định được những nội dung cần hoàn thiện trước khi tiếp cận vốn.
Đối với dự án quy mô nhỏ, có thể nghiên cứu tập hợp danh mục thông qua ngân hàng hoặc quỹ đủ năng lực để phân bổ chi phí thẩm định và đa dạng hóa rủi ro. Hợp đồng cần làm rõ tiêu chí tiếp nhận, trách nhiệm báo cáo và phương án xử lý dự án không còn đáp ứng điều kiện. Đồng thời, cần thu hút dịch vụ chuyên môn về cấu trúc tài chính, đánh giá môi trường, dữ liệu khí hậu và quản trị rủi ro để hỗ trợ nâng cao chất lượng nguồn cung.
Ở phía nhà đầu tư, cần tăng cường kết nối với quỹ đầu tư, doanh nghiệp bảo hiểm và các định chế tài chính quốc tế có nhu cầu đầu tư dài hạn. Thông tin sản phẩm, báo giá và dữ liệu giao dịch cần được cung cấp thuận tiện, phù hợp với quyền tiếp cận của từng chủ thể. Với giao dịch xuyên biên giới hoặc có bên nhận vốn ngoài Trung tâm, hướng dẫn nghiệp vụ cần làm rõ tư cách thành viên, phạm vi hoạt động, đồng tiền, tài khoản và luồng thanh toán; đồng thời hỗ trợ tiếp cận công cụ phòng ngừa rủi ro được phép.
Thứ năm, chuẩn hóa báo cáo, xây dựng dữ liệu và nâng cao chất lượng kiểm chứng
Tham chiếu nguyên tắc ICMA, Trung tâm cần xây dựng biểu mẫu báo cáo theo vòng đời sản phẩm, bao gồm mục tiêu môi trường, tiêu chuẩn áp dụng, dự án được tài trợ, tiến độ phân bổ vốn và kết quả thực hiện. Báo cáo cần phân biệt tài trợ mới với tái tài trợ, số liệu thực tế với ước tính và công bố phương pháp đo lường. Bộ chỉ tiêu môi trường phải phù hợp với từng loại dự án, bao quát giảm phát thải, thích ứng với biến đổi khí hậu, sử dụng hiệu quả tài nguyên và kiểm soát ô nhiễm.
Hệ thống dữ liệu nên liên kết mã sản phẩm, chủ thể huy động vốn và dự án được tài trợ, giúp truy xuất dòng vốn và hạn chế tính trùng. Đối với dự án có nhiều bên cấp vốn, cần thống nhất nguyên tắc phân bổ kết quả môi trường; đối với dữ liệu các-bon, cần phân biệt kết quả giảm phát thải với tín chỉ đã phát hành, chuyển nhượng hoặc hủy. Thông tin về rủi ro khí hậu ở cấp doanh nghiệp và tác động môi trường ở cấp sản phẩm có thể sử dụng chung dữ liệu gốc phù hợp, nhưng cần giữ rõ phạm vi và mục tiêu báo cáo.
Chất lượng kiểm chứng cần được nâng cao thông qua yêu cầu chuyên môn, công khai xung đột lợi ích, lưu trữ hồ sơ và trách nhiệm đối với kết luận đánh giá. Có thể áp dụng mức độ báo cáo tương xứng với quy mô chủ thể và sản phẩm, đồng thời duy trì thông tin cốt lõi về sử dụng vốn và thực hiện cam kết xanh. Dữ liệu công khai và dữ liệu phục vụ quản lý cần được phân quyền để vừa tăng minh bạch, vừa bảo vệ thông tin kinh doanh.
KẾT LUẬN
Việt Nam đã từng bước hình thành nền tảng chính sách cho phát triển sản phẩm tài chính xanh tại TTTCQT, bao gồm tiêu chí nhận diện dự án, quy định về sản phẩm và cơ chế tổ chức hoạt động. Sự phát triển của tín dụng xanh, trái phiếu xanh và đầu tư theo tiêu chí ESG trong nước tạo điều kiện về nguồn vốn, kinh nghiệm và dịch vụ chuyên môn cho Trung tâm. Các chuẩn mực ICMA, IFRS S2 và kinh nghiệm Hồng Kông cung cấp bài học về quản lý theo vòng đời sản phẩm, đánh giá độc lập và phân biệt thông tin rủi ro tài chính với kết quả môi trường.
Trên cơ sở đó, nghiên cứu đề xuất bảo đảm liên thông giữa tiêu chí dự án và tiêu chuẩn sản phẩm; phát triển sản phẩm phù hợp với mức độ sẵn sàng của thị trường; hỗ trợ chi phí có mục tiêu; nâng cao chất lượng nguồn cung dự án và thu hút nhà đầu tư dài hạn; đồng thời chuẩn hóa báo cáo, dữ liệu và kiểm chứng tác động. Các chính sách cần hướng tới nguồn vốn thực sự đi vào dự án, kết quả môi trường có thể kiểm chứng và an toàn tài chính. Do Trung tâm mới được thành lập, các đề xuất cần tiếp tục được đánh giá và điều chỉnh trên cơ sở dữ liệu thực tiễn vận hành.
Tài liệu tham khảo:
1. Agliardi, E. and Agliardi, R. (2021). Corporate green bonds: Understanding the greenium in a two-factor structural model, Environmental and Resource Economics, 80(2), pp. 257–278. https://doi.org/10.1007/s10640-021-00585-7.
2. Chính phủ (2025a). Nghị định số 323/2025/NĐ-CP ngày 18/12/2025 về thành lập Trung tâm tài chính quốc tế tại Việt Nam.
3. Chính phủ (2025b). Nghị định số 324/2025/NĐ-CP ngày 18/12/2025 về chính sách tài chính trong Trung tâm tài chính quốc tế tại Việt Nam.
4. Chính phủ (2025c). Nghị định số 329/2025/NĐ-CP ngày 18/12/2025 về cấp phép thành lập và hoạt động ngân hàng, quản lý ngoại hối, phòng chống rửa tiền, chống tài trợ khủng bố, chống tài trợ phổ biến vũ khí hủy diệt hàng loạt tại Trung tâm tài chính quốc tế tại Việt Nam.
5. Chính phủ (2026). Nghị định số 29/2026/NĐ-CP ngày 19/1/2026 về sàn giao dịch các-bon trong nước.
6. Government of the Hong Kong Special Administrative Region (2022). Green Bond Framework. February. Hong Kong: HKSAR Government.
7. Hội đồng điều hành Trung tâm tài chính quốc tế tại Việt Nam (2026a). Quyết định số 04/QĐ-HĐĐHTTTC ngày 22/7/2026 phê duyệt Kế hoạch phát triển Trung tâm tài chính quốc tế tại Việt Nam đến năm 2035.
8. Hội đồng điều hành Trung tâm tài chính quốc tế tại Việt Nam (2026b). Quyết định số 05/QĐ-HĐĐHTTTC ngày 24/7/2026 ban hành Quy chế hoạt động của Trung tâm tài chính quốc tế tại Việt Nam.
9. IFRS Foundation (2023). IFRS S2 Climate-related Disclosures. London: IFRS Foundation.
International Capital Market Association (ICMA) (2025). Green Bond Principles: Voluntary Process Guidelines for Issuing Green Bonds. June. Zurich: International Capital Market Association.
10. Ngân hàng Nhà nước Việt Nam (2025). Thông tư số 72/2025/TT-NHNN ngày 31/12/2025 hướng dẫn về sử dụng tài khoản để thực hiện các hoạt động ngoại hối tại Trung tâm tài chính quốc tế tại Việt Nam.
11. Quốc hội (2025). Nghị quyết số 222/2025/QH15 ngày 27/6/2025 về Trung tâm tài chính quốc tế tại Việt Nam.
12. Thủ tướng Chính phủ (2025a). Quyết định số 21/2025/QĐ-TTg ngày 4/7/2025 quy định tiêu chí môi trường và việc xác nhận dự án đầu tư thuộc danh mục phân loại xanh.
13. Thủ tướng Chính phủ (2025b). Quyết định số 232/QĐ-TTg ngày 24/1/2025 phê duyệt Đề án Thành lập và phát triển thị trường các-bon tại Việt Nam.
14. Thủ tướng Chính phủ (2026). Quyết định số 46/2026/QĐ-TTg ngày 17/9/2026 hướng dẫn xác định dự án xanh, dự án đáp ứng tiêu chí tuần hoàn và áp dụng khung tiêu chuẩn môi trường, xã hội, quản trị.
| Ngày nhận bài: 15/9/2026; Ngày hoàn thiện biên tập: 5/10/2026; Ngày duyệt đăng: 16/10/2026 |
Tin liên quan


Các tin khác

Đề xuất mô hình nghiên cứu các nhân tố tác động đến chấp nhận sử dụng trợ lý mua hàng trực tuyến

Tính chân thực của livestreamer và ý định mua lại của khách hàng: Vai trò của niềm tin và chất lượng thông tin sản phẩm

Các yếu tố ảnh hưởng đến năng lực thích ứng chuyển đổi số của doanh nghiệp du lịch tại TP. Hồ Chí Minh

Quản lý chất lượng dịch vụ đào tạo tại các trường đại học công lập khối ngành kinh tế: Khung lý thuyết và mô hình nghiên cứu

Hành vi thích nghi công nghệ của nhân viên trong doanh nghiệp nhỏ và vừa: Tổng quan lý thuyết và khung khái niệm trong bối cảnh chuyển đổi số

Token hóa sản phẩm cà phê trong quản trị chuỗi cung ứng: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Các yếu tố ảnh hưởng đến hành vi làm việc đổi mới xanh của nhân viên văn phòng tại TP. Hồ Chí Minh: Vai trò trung gian của gắn kết công việc xanh

Tác động của AI đến hiệu quả hoạt động của doanh nghiệp: Trường hợp nghiên cứu điển hình tại TP. Hồ Chí Minh

Ảnh hưởng của hành vi mua sắm giải trí qua TikTok Shop đến khả năng quản lý tài chính của sinh viên các trường thuộc Đại học Thái Nguyên


