


Ứng dụng trí tuệ nhân tạo trong kế toán tại các doanh nghiệp khu vực Bình Dương
Mai Văn Luông
Trường Đại học Thủ Dầu Một
Email: [email protected]
Tóm tắt
Nghiên cứu khám phá các động lực thúc đẩy việc triển khai trí tuệ nhân tạo (AI) trong lĩnh vực kế toán tại các doanh nghiệp khu vực Bình Dương. Dữ liệu định lượng thu thập từ 205 phản hồi khảo sát hợp lệ được phan tích bằng các công cụ thống kê mô tả, kiểm định Cronbach's Alpha, phân tích nhân tố khám phá tương quan Pearson và hồi quy tuyến tính. Kết quả chỉ ra 6 nhân tố then chốt có tác động cùng chiều đến việc ứng dụng AI theo thứ tự mức độ ảnh hưởng giảm dần, gồm: Văn hóa doanh nghiệp, Hỗ trợ pháp lý, Hỗ trợ từ cấp trên, Nguồn tài nguyên, Áp lực cạnh tranh và Rủi ro bảo mật. Từ đó, nghiên cứu đề xuất các hàm ý quản trị thiết thực giúp doanh nghiệp chủ động xây dựng chiến lược tích hợp AI hiệu quả vào quy trình kế toán, nhằm nâng cao năng lực cạnh tranh và đạt được lợi thế bền vững trên thị trường.
Từ khóa: Văn hóa tổ chức, hỗ trợ của cấp trên, áp lực cạnh tranh, rủi ro bảo mật, hỗ trợ pháp lý
Abstract
This study explores the drivers of artificial intelligence (AI) adoption in accounting practices among enterprises in the Binh Duong region. Quantitative data were collected from 205 valid survey responses and analyzed using descriptive statistics, Cronbach’s Alpha reliability tests, exploratory factor analysis, Pearson correlation analysis, and linear regression. The results identify six key factors that positively influence AI adoption, ranked in descending order of impact: Organizational Culture, Legal Support, Top Management Support, Resources, Competitive Pressure, and Security Risk. Based on these findings, the study proposes practical managerial implications to help enterprises proactively develop effective AI integration strategies within accounting processes, thereby enhancing competitiveness and achieving sustainable market advantages.
Keywords: Organizational culture, top management support, competitive pressure, security risk, legal support
ĐẶT VẤN ĐỀ
Trong Kỷ nguyên số, sự phát triển nhanh chóng của AI đã tác động sâu rộng đến phương thức làm việc truyền thống, đặc biệt trong lĩnh vực kế toán. Nếu trước đây nghiệp vụ kế toán phụ thuộc vào thao tác thủ công và năng lực cá nhân, thì nay các hệ thống thông minh ứng dụng AI đẩy nhanh tốc độ xử lý, nâng cao độ chính xác và tối ưu hóa hiệu quả phân tích dữ liệu. Sự thay đổi này mang đến tiềm năng to lớn, giúp kế toán viên tập trung vào các hoạt động mang tính chiến lược, thay vì chỉ thực hiện các tác vụ lặp đi lặp lại.
Hiện nay, tại khu vực Bình Dương (thuộc TP. Hồ Chí Minh), tổng số doanh nghiệp hoạt động đã vượt quá 50.000, trong đó chủ yếu là các doanh nghiệp nhỏ và vừa. Những doanh nghiệp này đã từng bước ứng dụng AI vào các hoạt động sản xuất, kinh doanh và lĩnh vực kế toán. Tuy nhiên, bên cạnh những cơ hội đáng kể, nhiều thách thức cũng đang được đặt ra trong việc triển khai AI trong ngành kế toán. Các thách thức này bao gồm: chi phí đầu tư cao, vấn đề bảo mật thông tin dữ liệu, sự thiếu hụt nguồn nhân lực có kỹ năng công nghệ và tâm lý ngại thay đổi thói quen nghề nghiệp. Chính vì vậy, việc nghiên cứu và đánh giá một cách toàn diện các yếu tố ảnh hưởng đến quyết định áp dụng AI là vô cùng cần thiết, nhằm nâng cao năng lực cạnh tranh cho ngành kế toán tại các doanh nghiệp khu vực Bình Dương cũng như bắt kịp xu hướng phát triển toàn cầu.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
AI trong lĩnh vực kế toán được hiểu là việc tích hợp và ứng dụng các công nghệ, thuật toán thông minh nhằm tự động hóa và nâng cao hiệu quả của các quy trình kế toán. Các ứng dụng đã được triển khai gồm tự động nhận diện và xử lý thông tin tài chính, dự đoán xu hướng kế toán, hỗ trợ cho việc đưa ra quyết định chiến lược trong kế toán.
Để giải thích xu hướng chấp nhận công nghệ mới ở cấp độ tổ chức, khung lý thuyết TOE của Tornatzky và Fleischer (1990) được sử dụng phổ biến nhất. Khung TOE phân tích ảnh hưởng của bối cảnh công nghệ, tổ chức và môi trường bên ngoài đối với sự chấp nhận các tiến bộ công nghệ trong doanh nghiệp. Theo Weick và Quinn (1999), sự áp dụng công nghệ là một quá trình thay đổi có chủ đích, chịu tác động từ thái độ, nhận thức, ý định và động lực của những người ra quyết định. Mô hình TOE, nhờ tính linh hoạt cao, phù hợp để phân tích các yếu tố tác động đến việc ứng dụng AI trong nhiều lĩnh vực, kể cả kế toán (Puklavec và cộng sự, 2017). Ưu điểm của TOE là không bị giới hạn bởi quy mô, ngành nghề, cũng như không đòi hỏi kiến thức chuyên sâu về bối cảnh hoặc công nghệ đặc thù.
Tổng quan nghiên cứu
Các nghiên cứu đi trước tại Việt Nam đã đặt nền móng vững chắc cho việc phân tích ứng dụng AI trong lĩnh vực kế toán. Ở góc độ giá trị công nghệ, Vũ Thị Lý và Nguyễn Thị Quỳnh (2024) khẳng định AI giúp tối ưu hoá quy trình kế toán nhờ khả năng xử lý lượng dữ liệu lớn, phân tích thông tin phức tạp, tự động hóa các tác vụ truyền thống và nâng cao độ chính xác. Khi phân tích sâu hơn về mặt thực nghiệm, các học giả đã ứng dụng thành công khung lý thuyết TOE để xác định các lực cản và động lực cụ thể. Lâm Thị Mỹ Yến và cộng sự (2025) chỉ ra rằng văn hóa tổ chức, sự hỗ trợ từ lãnh đạo, áp lực cạnh tranh, nguồn lực sẵn có và sự hỗ trợ pháp lý là những nhân tốc thúc đẩy tích cực, trong khi rủi ro về bảo mật là rào cản lớn nhất đối với việc triển khai AI trong kế toán. Đồng quan điểm trong bối cảnh ngành kế toán, Nguyễn Hồng Lam (2025) nhấn mạnh: sự sẵn sàng của tổ chức đóng vai trò quan trọng nhất, đồng thời cảnh báo độ phức tạp kỹ thuật sẽ gây cản trở đáng kể đến tiền trình này. Từ kết quả nghiên cứu, nhóm tác giả khuyến nghị các biện pháp nhằm cải thiện cơ sở hạ tầng, đảm bảo nguồn lực tài chính và nhân lực, nâng cao nhận thức về AI trong ngành kiểm toán, đồng thời hoàn thiện hành lang pháp lý liên quan, tạo điều kiện thuận lợi cho việc ứng dụng AI.
Mô hình và giả thuyết nghiên cứu
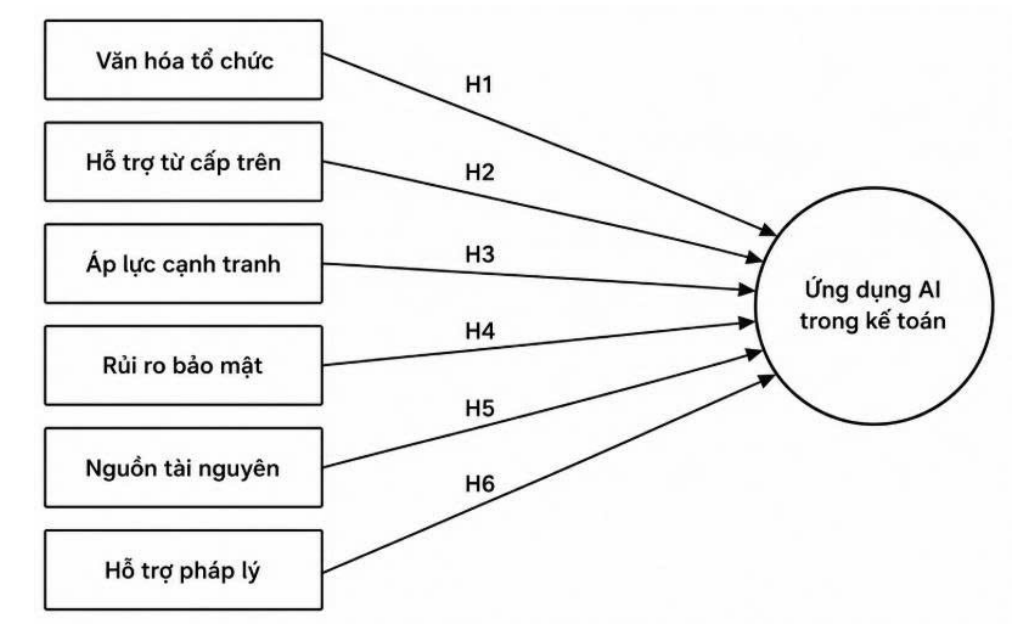
Kế thừa khung lý thuyết TOE và các nghiên cứu trước đây, tác giả đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến việc ứng dụng AI trong kế toán tại các doanh nghiệp khu vực Bình Dương như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
Từ mô hình nghiên cứu đề xuất, các giả thuyết được đưa ra như sau:
H1: Văn hóa tổ chức có mối quan hệ cùng chiều đến Ứng dụng AI trong kế toán.
Văn hóa doanh nghiệp có ảnh hưởng then chốt đến quá trình tiếp thu và ứng dụng công nghệ tân tiến (Melitski và cộng sự, 2010). Vì vậy, sự đồng thuận từ văn hóa tổ chức là yếu tố quyết định để triển khai AI một cách hiệu quả và đáng tin cậy (Nusa, 2015).
H2: Hỗ trợ từ cấp trên có mối quan hệ cùng chiều đến Ứng dụng AI trong kế toán.
Sự thành công trong việc ứng dụng hệ thống công nghệ mới chủ yếu dựa vào năng lực và sự nhận thức của lãnh đạo về tiềm năng phát triển của công chúng (El-Haddadeh và cộng sự, 2021).
H3: Áp lực cạnh tranh có mối quan hệ cùng chiều đến Ứng dụng AI trong kế toán.
Nghiên cứu của Wong và Yap (2024) chỉ ra rằng, sự cạnh tranh ảnh hưởng tích cực đến việc áp dụng AI trong lĩnh vực kế toán tại các doanh nghiệp Malaysia.
H4: Rủi ro bảo mật có mối quan hệ cùng chiều đến Ứng dụng AI trong kế toán.
Công nghệ không chỉ sở hữu nhiều lợi ích mà còn tiềm ẩn những rủi ro liên quan đến bảo mật và điều này đã trở thành một vấn đề quan trọng trong việc áp dụng công nghệ mới. Theo Kulkarni (2020), khi giải pháp AI được triển khai, nguy cơ về bảo mật sẽ xuất hiện.
H5: Nguồn tài nguyên có mối quan hệ cùng chiều đến Ứng áp dụng AI trong kế toán.
Năng lực tài chính, hạ tầng công nghệ và nhân sự sẵn có quyết định khả năng triển khai AI thành công của tổ chức (Jackson và cộng sự, 2022).
H6: Hỗ trợ pháp lý có mối quan hệ cùng chiều đến Ứng dụng AI trong kế toán.
Hỗ trợ pháp lý được coi là yếu tố thiết yếu trong việc triển khai công nghệ điện toán đám mây (Oliveira và cộng sự, 2014). Bên cạnh đó, nghiên cứu của Onabanjo (2024) đã chỉ ra mối liên hệ giữa điện toán đám mây và AI.
Phương pháp nghiên cứu
Nghiên cứu áp dụng phương pháp nghiên cứu hỗn hợp, kết hợp định tính và định lượng để phân tích các yếu tố ảnh hưởng đến việc ứng dụng AI trong kế toán tại khu vực Bình Dương. Ở giai đoạn định tính, tác giả phỏng vấn 5 chuyên gia và khảo sát thử 15 người để hoàn thiện bảng hỏi. Trong giai đoạn định lượng, dữ liệu được thu thập bằng phương pháp lấy mẫu thuận tiện (trực tiếp và trực tuyến) hướng đến các kế toán viên và nhà quản lý, thu về 205 phiếu hợp lệ. Quy trình phân tích dữ liệu tuân thủ 4 bước chặt chẽ: đánh giá độ tin cậy thang đo bằng Cronbach's Alpha; phân tích nhân tố khám phá (EFA) để kiểm định giá trị hội tụ và phân biệt; phân tích tương quan Pearson để xác định mối liên hệ tuyến tính sơ bộ và phân tích hồi quy tuyến tính bội để xác định mức độ tác động của các yếu tố độc lập đến biến phụ thuộc (Hoàng Trọng và Chu Nguyễn Mộng Ngọc, 2008).
KẾT QUẢ VÀ THẢO LUẬN
Mô tả mẫu nghiên cứu
Về quy mô vốn: Trong tổng số 205 doanh nghiệp tham gia khảo sát, nhóm có vốn từ 3-20 tỷ đồng chiếm tỷ lệ cao nhất (51%) nhóm dưới 3 tỷ đồng chiếm 22%; nhóm từ 20-50 tỷ đồng chiếm 17,5% và nhóm trên 50 tỷ đồng chiếm 9,5. Kết quả này phản ánh đúng thực trạng kinh tế tại khu vực Bình Dương với phần lớn là doanh nghiệp nhỏ và vừa.
Về lĩnh vực hoạt động: chiếm tỷ trọng lớn nhất là ngành Thương mại và Dịch vụ (71%); tiếp đến là ngành Sản xuất và Xây lắp (21%); ngành Nông, Lâm nghiệp chiếm 3,5%; các lĩnh vực khác (bất động sản, đầu tư tài chính) chiếm 4,5%.
Kết quả kiểm định độ tin cậy thang đo
Để đảm bảo độ tin cậy của thang đo, các biến số không phù hợp với tiêu chí thống kê đã được loại trừ dựa trên hệ số Cronbach’s Alpha. Theo đó, các biến có hệ số tương quan biến - tổng < 0,3 sẽ bị loại bỏ. Thang đo phải đạt được độ tin cậy Cronbach’s Alpha tối thiểu 0,6 để được chấp nhận, dựa trên các nghiên cứu trước đây (Nunnally, 1978; Peterson, 1994). Tổng cộng có 27 biến quan sát được sử dụng trong nghiên cứu. Kết quả kiểm định độ tin cậy Cronbach’s Alpha cho thấy tất cả các biến đều đạt yêu cầu, cho phép tiến hành phân tích EFA.
Bảng 1: Kết quả kiểm định Cronbach's Alpha
| STT | Thang đo | Mã hóa | Số biến | Cronbach's Alpha |
|---|---|---|---|---|
| 1 | Văn hóa tổ chức | VH | 4 | 0,874 |
| 2 | Hỗ trợ từ cấp trên | HT | 4 | 0,887 |
| 3 | Áp lực cạnh tranh | AL | 4 | 0,776 |
| 4 | Rủi ro bảo mật | RR | 4 | 0,878 |
| 5 | Nguồn tài nguyên | TN | 4 | 0,957 |
| 6 | Hỗ trợ pháp lý | PL | 4 | 0,862 |
| 7 | Ứng dụng AI | UD | 3 | 0,764 |
Nguồn: Kết quả nghiên cứu của tác giả
Kết quả phân tích EFA
Phân tích EFA cho các biến độc lập
Sau khi loại lần lượt các biến do hệ số tải < 0,5, các biến còn lại (27 biến) được đưa vào phân tích EFA như Bảng 2. Kết quả hệ số KMO = 0,829, thoả mãn điều kiện 0,5 < KMO < 1, cho thấy phân tích nhân tố được chấp nhận với tập dữ liệu nghiên cứu. Kiểm định Barlett có mức ý nghĩa Sig. = 0,000 < 0,05, cho thấy các biến quan sát có tương quan với nhau trong tổng thế. Tổng phương sai trích đạt 75,960% ( > 50%), nghĩa là có 6 nhân tố được trích cô đọng giải thích được 75,960% sự biến thiên của dữ liệu. Các hệ số tải nhân tố (Factor Loading) của tất cả các biến đều lớn hơn 0,5, cho thấy độ hội tụ và phân biệt rất tốt.
Bảng 2: Kết quả phân tích EFA biến độc lập
| Thang đo | Ký hiệu | 1 | 2 | 3 | 4 | 5 | 6 |
|---|---|---|---|---|---|---|---|
| Nguồn tài nguyên | TN2 | 0,955 |
|
|
|
|
|
| TN3 | 0,944 |
|
|
|
|
| |
| TN4 | 0,938 |
|
|
|
|
| |
| TN1 | 0,916 |
|
|
|
|
| |
| Hỗ trợ từ cấp trên | HT4 |
| 0,864 |
|
|
|
|
| HT3 |
| 0,796 |
|
|
|
| |
| HT2 |
| 0,777 |
|
|
|
| |
| HT1 |
| 0,772 |
|
|
|
| |
| Văn hóa tổ chức | VH4 |
|
| 0,822 |
|
|
|
| VH2 |
|
| 0,768 |
|
|
| |
| VH3 |
|
| 0,738 |
|
|
| |
| VH1 |
|
| 0,712 |
|
|
| |
| Rủi ro bảo mật | RR2 |
|
|
| 0,841 |
|
|
| RR4 |
|
|
| 0,763 |
|
| |
| RR3 |
|
|
| 0,702 |
|
| |
| RR1 |
|
|
| 0,623 |
|
| |
| Áp lực cạnh tranh | AL2 |
|
|
|
| 0,931 |
|
| AL3 |
|
|
|
| 0,884 |
| |
| AL4 |
|
|
|
| 0,680 |
| |
| AL1 |
|
|
|
| 0,566 |
| |
| Hỗ trợ pháp lý | PL1 |
|
|
|
|
| 0,808 |
| PL2 |
|
|
|
|
| 0,744 | |
| PL4 |
|
|
|
|
| 0,721 | |
| PL3 |
|
|
|
|
| 0,662 | |
| KMO = 0,829; Sig = 0,000; Cumulative % = 75,960% | |||||||
Nguồn: Kết quả nghiên cứu của tác giả
Phân tích EFA cho các biến phụ thuộc
Phân tích EFA đối với biến phụ thuộc Ứng dụng AI trong kế toán (UD) gồm 3 biến quan sát (Bảng 3) với hệ số KMO = 0,666, thoả mãn điều kiện 0,5 < KMO < 1, cho thấy phân tích nhân tố được chấp nhận với tập dữ liệu nghiên cứu. Kiểm định Barlett có mức ý nghĩa Sig. = 0,000 < 0,05. Tổng phương sai trích (TVE) = 69,29% (> 50%), cho thấy mô hình phân tích EFA là phù hợp.
Bảng 3: Kết quả phân tích EFA biến phụ thuộc
| Biến phụ thuộc | Hệ số tải nhân tố |
|---|---|
| UD1 | 0,882 |
| UD2 | 0,833 |
| UD4 | 0,779 |
| KMO | 0,666 |
| p-value (Bartlett) | 0,000 |
| TVE (%) | 69,29 |
Nguồn: Kết quả nghiên cứu của tác giả
Phân tích tương quan Pearson
Kết qua phân tích tương quan giữa các biến độc lập: TN, HT, VH, RR, AL, PL và biến phụ thuộc UD đều không hoàn toàn phụ thuộc lẫn nhau, với giá trị Sig. < 0,05, khẳng định mối tương quan này có ý nghĩa thống kê. Do đó, việc đưa các biến độc lập vào mô hình hồi quy là phù hợp.
Phân tích hồi quy tuyến tính
Đánh giá sự phù hợp của mô hình
Mô hình hồi quy đạt độ phù hợp với R2 = 0,428, chứng tỏ sự liên quan giữa các biến độc lập và biến phụ thuộc. R2 điều chỉnh, với giá trị 0,411, phản ánh chính xác hơn độ phù hợp của mô hình, tránh phóng đại. Điều này có nghĩ khoảng 41,1% sự biến động trong việc Ứng dụng AI trong kế toán tại các doanh nghiệp ở Bình Dương được giải thích bởi 6 nhân tố độc lập được đưa vào mô hình. Hệ số Durbin-Watson = 2,146 nằm trong khoảng an toàn (từ 1,5-2,5), cho thấy mô hình không vi phạm giả định tự tương quan chuỗi bậc nhất.
Bảng 4: Đánh giá sự phù hợp với mô hình
| Mô hình | R | R2 | R2 điều chỉnh | Độ lệch chuẩn | Durbin-Watson |
|---|---|---|---|---|---|
| 1 | 0,654a | 0,428 | 0,411 | 0,534 | 2,146 |
Nguồn: Kết quả nghiên cứu của tác giả
Kiểm định F trong bảng phân tích phương sai ANOVA cho thấy trị số F = 24,690 với mức ý nghĩa Sig. = 0,000 < 0,05. Điều này khẳng định mô hình hồi quy tuyến tính bội được xây dựng là hoàn toàn phù hợp với tổng thể dữ liệu thực tế thu thập được.
Bảng 5: Đánh giá mức độ phù hợp của mô hình
| ANOVAa | ||||||
| Mô hình | Tổng bình phương | df | Trung bình của bình phương | F | Sig. | |
| 1 | Hồi quy | 42,361 | 6 | 7.006 | 24.690 | 0.000b |
| Phần dư | 56,618 | 198 | 0.286 |
|
| |
| Tổng | 98,979 | 204 |
|
|
| |
Nguồn: Kết quả nghiên cứu của tác giả
Kết quả ước lượng các hệ số hồi quy
Hệ số phóng đại phương sai VIF càng nhỏ, hiện tượng đa cộng tuyến sẽ càng giảm. Kết quả Bảng 6 cho thấy, hệ số VIF của tất cả các biến độc lập đều < 2 (dao động từ 1,039-2,142), nhỏ hơn rất nhiều so với tiêu chuẩn quy định (VIF < 10), nên không có hiện tượng đa cộng tuyến giữa các biến trong mô hình. Ngoài ra, tất cả 6 nhân tố độc lập đều đạt mức ý nghĩa thống kê (Sig. < 0,05) và đều mang dấu dương (> 0), tức có tác động cùng chiều đến biến phụ thuộc.
Bảng 6: Kết quả phân tích hồi quy
| Mô hình | Hệ số chưa chuẩn hóa | Hệ số chuẩn hóa | t | Sig. | Đa cộng tuyến | |||
|---|---|---|---|---|---|---|---|---|
| B | Std. Error | Beta | Dung sai | VIF | ||||
| 1 | (Hằng số) | 1,255 | 0,307 |
| 4,088 | 0,000 |
|
|
| VH | 0,156 | 0,062 | 0,185 | 2,516 | 0,013 | 0,532 | 1,880 | |
| HT | 0,131 | 0,061 | 0,144 | 2,132 | 0,034 | 0,635 | 1,575 | |
| AL | 0,095 | 0,069 | 0,083 | 1,377 | 0,040 | 0,788 | 1,269 | |
| RR | 0,021 | 0,068 | 0,024 | 3,108 | 0,002 | 0,467 | 2,142 | |
| TN | 0,102 | 0,046 | 0,099 | 0,160 | 0,073 | 0,962 | 1,039 | |
| PL | 0,148 | 0,065 | 0,174 | 2,261 | 0,025 | 0,486 | 2,056 | |
Nguồn: Kết quả nghiên cứu của tác giả
Từ kết quả phân tích, phương trình hồi quy ước lượng các yếu tố ảnh hưởng đến Ứng dụng AI trong kế toán tại các doanh nghiệp ở Bình Dương được xác lập như sau:
UD = 1,255 + 0,185*VH + 0,144*HT + 0,083*AL + 0,024*RR + 0,099*TN + 0,174*PL + ε
Dựa trên độ lớn của hệ số Beta chuẩn hóa, nhân tố tác động mạnh nhất đến Ứng dụng AI trong kế toán tại các doanh nghiệp ở Bình Dương là Văn hóa tổ chức (Beta = 0,185), tiếp đến là Hỗ trợ pháp lý (Beta = 0,174). Các nhân tố tiếp theo lần lượt là Hỗ trợ từ cấp trên (0,144), Nguồn tài nguyên (0,099), Áp lực cạnh tranh (0,083) và cuối cùng là Rủi ro bảo mật (0,024). Việc toàn bộ 6 giả thuyết H1-H6 được chấp nhận chứng tỏ mô hình lý thuyết đề xuất có độ tương thích rất cao với thực tiễn.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả của nghiên cứu đã chỉ ra 6 nhân tố chính có ảnh hưởng đến Ứng dụng AI trong kế toán ở các doanh nghiệp Bình Dương, gồm: Văn hóa tổ chức, Hỗ trợ pháp lý, Hỗ trợ của cấp trên, Nguồn tài nguyên, Áp lực cạnh tranh và Rủi ro bảo mật. Các nhân tố này đều tác động tích cực và có ý nghĩa thống kê ở mức tin cậy 95%. Kết quả này phù hợp với những nghiên cứu trước đây của Đặng Lâm Thị Mỹ Yến và cộng sự (2025), Nguyễn Hồng Lam (2025).
Hàm ý quản trị
Từ kết quả nghiên cứu, tác giả đề xuất một số hàm ý quản trị đối với các doanh nghiệp khu vực Bình Dương như sau:
Về văn hóa tổ chức: Các doanh nghiệp cần xây dựng một nền văn hóa tổ chức hỗ trợ cho việc đổi mới và chuyển đổi số, từ đó thúc đẩy ứng dụng AI trong lĩnh vực kế toán. Ban lãnh đạo cần chủ động khuyến khích tinh thần học hỏi công nghệ, tăng cường các chương trình đào tạo kỹ năng số cho kế toán viên và tạo dựng một môi trường làm việc cởi mở với các giải pháp AI. Bên cạnh đó, việc thiết lập cơ chế minh bạch cùng quy trình kiểm soát và quản trị rủi ro khi áp dụng AI là rất cần thiết để nâng cao niềm tin của nhân viên và tối ưu hóa hiệu quả hoạt động kế toán.
Về hỗ trợ pháp lý: Cơ quan quản lý nhà nước cần đẩy nhanh việc hoàn thiện khung pháp lý liên quan đến việc ứng dụng AI trong xử lý dữ liệu tài chính, bảo mật thông tin và quy định rõ ràng về trách nhiệm pháp lý khi triển khai công nghệ. Đồng thời, các hướng dẫn cụ thể về chuẩn mực kế toán, kiểm soát dữ liệu và tuân thủ pháp luật trong quá trình sử dụng AI cũng cần được ban hành. Sự đồng bộ này sẽ giúp doanh nghiệp tự tin hơn trong việc áp dụng AI, từ đó giảm thiểu rủi ro pháp lý và nâng cao hiệu quả trong quản trị kế toán.
Về hỗ trợ của cấp trên: Để quá trình chuyển đổi số diễn ra thành công, ban lãnh đạo doanh nghiệp cần thể hiện sự cam kết mạnh mẽ: Ưu tiên nguồn lực, đầu tư công nghệ và đào tạo AI cho nhân viên kế toán. Đồng thời, khuyến khích đổi mới nhằm tạo môi trường làm việc cởi mở, xóa bỏ tâm lý e ngại công nghệ. Ngoài ra, hợp tác liên phòng ban để thúc đẩy sự gắn kết giữa bộ phận kế toán và bộ phận công nghệ thông tin. Việc thực hiện đồng bộ các giải pháp trên sẽ giúp tối ưu hóa hiệu quả ứng dụng AI, nâng cao năng lực quản lý và xử lý thông tin kế toán, từ đó tạo động lực phát triển bền vững cho doanh nghiệp trong kỷ nguyên số.
Về nguồn tài nguyên: Doanh nghiệp cần có kế hoạch phân bổ hợp lý các nguồn lực chiến lược, bao gồm: năng lực tài chính, hạ tầng công nghệ và nhân sự có kỹ năng số. Việc đầu tư vào hệ thống dữ liệu, phần mềm kế toán tích hợp AI và tổ chức chương trình đào tạo nâng cao năng lực định kỳ cho đội ngũ kế toán là rất cần thiết. Sự đảm bảo về nguồn tài nguyên đầy đủ và phù hợp sẽ góp phần giúp doanh nghiệp triển khai AI một cách hiệu quả, từ đó nâng cao chất lượng trong việc xử lý và phân tích thông tin kế toán.
Về áp lực cạnh tranh: Trước bối cảnh thị trường thay đổi nhanh chóng, Ban quản lý doanh nghiệp nên chủ động cập nhật các tiến bộ công nghệ trong ngành, thúc đẩy quá trình số hóa và đầu tưu vào giải pháp AI. Mục tiêu trọng tâm là tự động hóa quy trình kế toán, phân tích dữ liệu hiệu quả, hỗ trợ việc đưa ra quyết định sáng suốt. Việc xây dựng lộ trình ứng dụng AI bài bản sẽ giúp doanh nghiệp tối ưu hóa chi phí vận hành, nâng cao chất lượng thông tin và tăng cường vị thế cạnh tranh trên thị trường.
Về rủi ro bảo mật: Doanh nghiệp cần chủ động xây dựng chính sách bảo mật dữ liệu tài chính nghiêm ngặt, thiết lập hệ thống kiểm soát truy cập và áp dụng các công nghệ mã hóa thông tin trong quá trình ứng dụng AI. Bên cạnh đó, công tác đánh giá rủi ro công nghệ, kiểm tra an ninh hệ thống định kỳ và đào tạo nhân viên về bảo mật dữ liệu phải được thực hiện thường xuyên. Việc tăng cường quản trị rủi ro sẽ hạn chế tối đa nguy cơ rò rỉ thông tin, đảm bảo an toàn và độ tin cậy cho hệ thống kế toán của doanh nghiệp.
Hạn chế và hướng nghiên cứu tương lai
Nghiên cứu còn tồn tại một số hạn chế nhất định. Do áp dụng phương pháp chọn mẫu phi ngẫu nhiên, cụ thể là lấy mẫu thuận tiện, nên tính đại diện cho tổng thể có thể doanh nghiệp chưa cao. Thêm vào đó, việc dữ liệu chỉ được thu thập từ doanh nghiệp thuộc khu vực Bình Dương có thể hạn chế khả năng khái quát hóa kết quả cho quy mô toàn quốc. Kết quả nghiên cứu có thể chưa phản ánh đầy đủ bức tranh toàn cảnh của các doanh nghiệp trên toàn quốc do đặc thù của mẫu được chọn. Vì vậy, việc ứng dựng các kết luận này vào thực tiễn cần sự thận trong và cân nhắc kỹ lưỡng.
Tài liệu tham khảo:
1. El-Haddadeh, R., Osmani, M., Hindi, N., & Fadlalla, A. (2021). Value creation for realising the sustainable development goals: Fostering organisational adoption of big data analytics. Journal of Business Research, 131, 402-410.
2. Jackson, D., Allen, C., Michelson, G., Munir, R. (2022). Strategies for managing barriers and challenges to adopting new technologies. CPA Australia.
3. Hoàng Trọng, Chu Nguyễn Mộng Ngọc (2008). Phân tích dữ liệu nghiên cứu với SPSS, Tập 1 và 2. Nxb Hồng Đức.
4. Kulkarni, M. S. , & Patil, K. (2020). Block Chain Technology Adoption for Banking Services-Model based on Technology-Organization-Environment theory. In Proceedings of the International Conference on Innovative Computing & Communications (ICICC).
5. Lâm Thị Mỹ Yến, Nguyễn Thị Vân Anh, Kiều Thị Thùy Dung và Dương Thị Tuyết Mai (2025). Nghiên cứu các yếu tố ảnh hưởng đến việc áp dụng AI trong kế toán: Nghiên cứu các doanh nghiệp trên địa bàn TP. Hồ Chí Minh. Tạp chí Công Thương, tháng 2/2025, 305-311.
6. Melitski, J., Gavin, D., & Gavin, J. (2010). Technology adoption and organizational culture in public organizations. International Journal of Organization Theory&Behavior, 13(4), 546-568.
7. Nunnally, J. C. (1978). Psychometric Theory. New York: McGraw-Hill.
8. Nusa, S. (2015). Influence of organizational culture and structure on quality of accounting information system. International Journal of Scientific & Technology Research, 4(5).
9. Nguyễn Thị Hồng Lam (2025). Các nhân tố ảnh hưởng đến áp dụng trí tuệ nhân tạo trong hoạt động kiểm toán: Bằng chứng thực nghiệm tại Việt Nam. Tạp chí Kinh tế - Luật và ngân hàng, Năm thứ 27(12), Tháng 11/2025 - Số 284.
10. Oliveira, T., Thomas, M., & Espadanal, M. (2014). Assessing the determinants of cloud computing adoption: Ananalysis of the manufacturing and services sectors. Information & Management, 51(5),497-510.
11. Onabanjo, E. (2024). Digital Transformation: The impact of AI on Cloud Transformation. Journal of Artificial Intelligence Generalscience, 5(1), 174-183.
12. Puklavec, B., Oliveira, T., & Popovič, A. (2017). Understanding the determinants of business intelligence system adoption stages: An empirical study of SMEs. Industrial Management & Data Systems, 118(1), 00-00.
13. Peterson, R. A. (1994). A meta-analysis of Cronbach's coefficient alpha. Journal of Consumer Research, 21(2), 381-391. https://doi.org/10.1086/209405
14. Tornatzky, L. G., & Fleischer, M. (1990). Technological Innovation as a Process. Lexington Books.
15. Vũ Thị Lý & Nguyễn Thị Quỳnh (2024). Ứng dụng AI trong lĩnh vực kế toán tại các doanh nghiệp Việt Nam: Thực trạng và giải pháp. Tạp chí Nghiên cứu khoa học, Trường Đại học Sao Đỏ, 3(86).
15. Weick, K. E., & Quinn, R. E. (1999). Organizational change and development. Annual Review of Psychology, 50, 361-386. https://doi.org/10.1146/annurev.psych.50.1.361
16. Wong, J.W., &Yap, K.H. A. (2024). Factor influencing the adoption of Artificial Intelligence in accounting among micro, Small Medium Enterprises (MSMES). Quantum Journal of Social Sciences and Humanities, 5(1), 16-28.
| Ngày nhận bài: 23/3/2026; Ngày hoàn thiện biên tập: 10/5/2026; Ngày duyệt đăng: 29/5/2026 |
Tin liên quan


Các tin khác

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn

Tác động của AI Marketing đến giá trị vòng đời khách hàng trong thương mại điện tử Việt Nam: Thực trạng và hàm ý quản trị


