


Mô hình nghiên cứu tác động của chất lượng dịch vụ ngân hàng số đến hành vi tài chính cá nhân
NCS. Lương Thị Kim Duyên
Trường Đại học Victoria Thái Bình Dương; Email: [email protected]
PGS, TS. Lê Đức Toàn (Tác giả liên hệ)
Đại học Duy Tân; Email: [email protected]
Tóm tắt
Nghiên cứu đề xuất mô hình nghiên cứu giải thích tác động của chất lượng dịch vụ ngân hàng số đến hành vi tài chính cá nhân tại các ngân hàng thương mại Việt Nam, dựa trên sự tích hợp đa ngành giữa Lý thuyết hành vi dự định, Lý thuyết chấp nhận và sử dụng công nghệ, Mô hình chất lượng dịch vụ điện tử và Lý thuyết cú hích. Chất lượng dịch vụ ngân hàng số được đề xuất là cấu trúc bậc hai gồm: Hiệu quả và dễ sử dụng, An toàn và bảo mật, Tính năng hỗ trợ quản lý tài chính cá nhân, Khả năng đáp ứng và hỗ trợ. Hành vi tài chính cá nhân (biến phụ thuộc) được đo lường qua 3 khía cạnh thực hành: Tiết kiệm và Đầu tư, Kiểm soát chi tiêu và Quản lý vay nợ. Niềm tin số đóng vai trò trung gian; Năng lực tài chính số và Cảm nhận rủi ro an ninh mạng được đặt ở 2 vị trí điều tiết khác nhau. Nghiên cứu phát triển hệ thống giả thuyết làm rõ đặc tả đo lường và đề xuất quy trình kiểm định bằng phương pháp hỗn hợp, PLS-SEM và fsQCA. Đóng góp của nghiên cứu là chuyển trọng tâm từ chấp nhận công nghệ sang thực hành quản lý tài chính, đồng thời xác định những điều kiện có thể làm thay đổi hiệu quả của dịch vụ số.
Từ khóa: Chất lượng dịch vụ ngân hàng số, hành vi tài chính cá nhân, niềm tin số, năng lực tài chính số, rủi ro an ninh mạng
Abstract
The study proposes a model to explain the impact of digital banking service quality on personal financial behavior at commercial banks in Viet Nam, the model draws on an interdisciplinary integration of the Theory of planned behavior, the Unified theory of acceptance and use of technology, the Electronic service quality model, and Nudge theory. Digital banking service quality is conceptualized as a second-order construct comprising four dimensions: efficiency and ease of use, safety and security, personal financial management support features, and responsiveness and support. Personal financial behavior, the dependent variable, is measured through three practical dimensions: saving and investment, spending control, and debt management. Digital trust is proposed as a mediating variable, while digital financial literacy and perceived cybersecurity risk are incorporated as moderators at two distinct positions in the model. The study develops a set of hypotheses to clarify the measurement specifications and proposes an empirical testing procedure using mixed methods, PLS-SEM, and fsQCA. Its contribution lies in shifting the focus from technology acceptance to personal financial management practices while identifying the conditions that may influence the effectiveness of digital banking services.
Keywords: Digital banking service quality, personal financial behavior, digital trust, digital financial literacy, cybersecurity risk
ĐẶT VẤN ĐỀ
Tại Việt Nam, Quyết định số 810/QĐ-NHNN phê duyệt Kế hoạch chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến năm 2030 đã tạo cơ sở chính sách cho quá trình chuyển đổi số và là yêu cầu bắt buộc đối với các ngân hàng thương mại (Ngân hàng Nhà nước, 2021). Trong những năm qua, các ngân hàng thương mại Việt Nam đã đầu tư hạ tầng công nghệ, từng bước hình thành hệ sinh thái ngân hàng số hợp nhất đa kênh. Tuy nhiên, sự bùng nổ của chất lượng dịch vụ ngân hàng số đang tạo ra một tác động 2 mặt phức tạp đối với hành vi tài chính cá nhân: (1) Về mặt tích cực: thiết kế giao diện trực quan (UI/UX), thông báo biến động số dư theo thời gian thực và sự tích hợp các công cụ quản lý tài chính cá nhân tự động đóng vai trò như những “cú hích số” (Digital Nudges). Chúng giúp người dùng dễ dàng theo dõi dòng tiền, thiết lập kỷ luật trích tiền tiết kiệm định kỳ và phân bổ tài sản hiệu quả; (2) Về mặt tiêu cực và thách thức: sự triệt tiêu cảm giác vật lý của tiền tệ trong môi trường số (hiệu ứng Cashless Effect), kết hợp với sự tiện lợi tối đa của thanh toán một chạm và các dịch vụ cấp hạn mức tín dụng tiêu dùng số siêu tốc, làm gia tăng nguy cơ chi tiêu bốc đồng (Impulsive Spending). Khách hàng, đặc biệt là nhóm đối tượng người dùng trẻ tuổi thuộc thế hệ Gen Y và Gen Z, dễ rơi vào tình trạng mất kiểm soát ngân sách và gánh chịu rủi ro quá tải nợ nần nếu thiếu hụt kiến thức tài chính nền tảng.
Mặc dù chất lượng dịch vụ ngân hàng số và hành vi tài chính cá nhân là chủ đề thu hút sự quan tâm của các nhà nghiên cứu trong và ngoài nước, tuy nhiên, cho đến nay chưa có công trình nghiên cứu nào xem xét vai trò của các biến điều tiết Năng lực tài chính số và Cảm nhận rủi ro an ninh mạng trong các mô hình nghiên cứu.
CƠ SỞ LÝ THUYẾT
Lý thuyết nền tảng
Nghiên cứu dựa trên các lý thuyết nền thuộc các lĩnh vực: tâm lý học, kinh tế học hành vi và marketing dịch vụ để giải thích cơ chế tác động của chất lượng dịch vụ ngân hàng số đến hành vi tài chính cá nhân.
Lý thuyết hành vi dự định (TPB): Ajzen (1991) chỉ ra rằng, hành vi thực tế của con người chịu sự chi phối quyết định bởi ý định hành vi, trong đó nhận thức kiểm soát hành vi (PBC) đóng vai trò nền tảng khi cá nhân có đủ nguồn lực và cơ hội thực hiện. Trong bối cảnh ngân hàng số, khi chất lượng dịch vụ tốt sẽ có vai trò như một nguồn lực ngoại sinh trực tiếp củng cố PBC, làm giảm chi phí giao dịch, đơn giản hóa các thao tác phức tạp, giúp khách hàng cảm thấy việc quản lý chi tiêu, tích lũy tài sản và theo dõi dư nợ hoàn toàn nằm trong tầm kiểm soát của bản thân.
Mô hình chất lượng dịch vụ điện tử (E-S-QUAL): Parasuraman và cộng sự (2005) xác lập khung đo lường chất lượng dịch vụ trực tuyến gồm 4 thành phần: Hiệu quả (Efficiency), Sự sẵn có của hệ thống (System Availability), Sự thực hiện (Fulfillment) và Quyền riêng tư/Bảo mật (Privacy). Nghiên cứu này kế thừa E-S-QUAL làm cơ sở xác lập cấu trúc bậc hai, đồng thời cập nhật các thành phần mới phản ánh đặc thù chuyển đổi số ngân hàng hiện đại.
Lý thuyết cú hích (Nudge Theory): Được phát triển bởi Thaler và Sunstein (2008), Lý thuyết chỉ ra rằng những can thiệp nhỏ và tinh tế trong quá trình lựa chọn có thể định hình lại hành vi của con người mà không cần đến sự ép buộc hành chính hay ưu đãi tài chính lớn. Các tính năng thông minh trên ứng dụng ngân hàng số (thông báo biến động số dư tức thì, biểu đồ dòng tiền trực quan, gợi ý làm tròn số dư lẻ vào quỹ tiết kiệm) hoạt động như những “cú hích số”, giúp cá nhân duy trì kỷ luật chi tiêu và thói quen tiết kiệm lành mạnh.
Lý thuyết chấp nhận và sử dụng công nghệ (TAM - Davis, 1989; UTAUT2 - Venkatesh và cộng sự, 2012): TAM nhấn mạnh rằng, cảm nhận tính hữu ích (PU) và Cảm nhận tính dễ sử dụng (PEOU) là 2 tiền đề quyết định sự chấp nhận hệ thống. UTAUT2 mở rộng các khía cạnh điều kiện thuận lợi và thói quen trong môi trường tiêu dùng. Trong ngân hàng số, chất lượng dịch vụ ngân hàng số chính là hiện thân tổng hợp của tính hữu ích và dễ sử dụng ở mức độ cao, giúp chuyển hóa các trải nghiệm công nghệ thành thói quen sử dụng thường xuyên.
Các lý thuyết còn lại giải thích các quan hệ trung gian và điều tiết: Lý thuyết niềm tin của Mayer và cộng sự (1995) được Gefen và cộng sự (2003) vận dụng vào môi trường trực tuyến, cho thấy niềm tin hình thành từ năng lực, thiện chí và tính chính trực của bên được tin, là căn cứ cho vai trò trung gian của niềm tin số; Lý thuyết rủi ro cảm nhận của Bauer (1960) cho rằng, hành vi tiêu dùng luôn hàm chứa rủi ro, là căn cứ cho vai trò điều tiết của cảm nhận rủi ro an ninh mạng; Lý thuyết nhận thức xã hội của Bandura (1986) làm căn cứ cho vai trò điều tiết của năng lực tài chính số, vì một nguồn lực của môi trường chỉ phát huy tác dụng trong giới hạn năng lực của người sử dụng.
PHÁT TRIỂN GIẢ THUYẾT NGHIÊN CỨU
Tác động trực tiếp của chất lượng dịch vụ ngân hàng số đến hành vi tài chính cá nhân
Theo Ajzen (1991), một hành vi càng được cảm nhận là dễ thực hiện thì nhận thức kiểm soát hành vi càng cao và hành vi đó càng dễ xảy ra. Chất lượng dịch vụ ngân hàng số làm các hành vi tài chính trở nên dễ thực hiện hơn, vì nó rút ngắn thời gian thao tác, giảm công sức tìm thông tin và giảm mức e ngại khi khách hàng thực hiện một giao dịch chưa quen. Ở hành vi tiết kiệm và đầu tư, tính năng trích tiền tự động hay đặt lệnh mua chứng chỉ quỹ trong vài thao tác giúp chuyển ý định tiết kiệm thành hành vi tích lũy lặp lại; Karlan và cộng sự (2016) qua 3 thí nghiệm hiện trường cho thấy rằng chỉ riêng việc nhắc đúng lúc đã làm tăng số dư tiết kiệm. Đối với hành vi kiểm soát chi tiêu: báo cáo dòng tiền và cảnh báo khi chi tiêu chạm ngưỡng ngân sách làm gián đoạn quyết định mua sắm bốc đồng. Với hành vi quản lý vay nợ: lịch trả gốc, lãi minh bạch cùng công cụ tính khả năng trả nợ giúp khách hàng chủ động hơn với nghĩa vụ tài chính.
Lê Đức Toàn và cộng sự (2018) ghi nhận mô hình giải thích được khoảng 80% biến thiên của ý định chấp nhận ngân hàng trực tuyến, còn Đặng Vũ Hùng và cộng sự (2023) cho thấy nhóm dịch vụ được dùng nhiều nhất là nhóm có thao tác đơn giản nhất. Trên cơ sở đó, nhóm tác giả đề xuất 3 giả thuyết sau:
H1a: Chất lượng dịch vụ ngân hàng số có tác động tích cực đến Hành vi tiết kiệm và đầu tư của khách hàng.
H1b: Chất lượng dịch vụ ngân hàng số có tác động tích cực đến Hành vi kiểm soát chi tiêu của khách hàng.
H1c: Chất lượng dịch vụ ngân hàng số có tác động tích cực đến Hành vi quản lý vay nợ của khách hàng.
Tác động của chất lượng dịch vụ ngân hàng số đến niềm tin số
Theo Mayer và cộng sự (1995), các tín hiệu về năng lực, thiện chí và chính trực có thể tạo cơ sở cho niềm tin. Trong môi trường số, khách hàng quan sát các tín hiệu này thông qua hoạt động của nền tảng và cách ngân hàng xử lý yêu cầu, thay vì chỉ qua tương tác trực tiếp với nhân viên. Về thực nghiệm, Tuli (2024) khi tổng quan các nền kinh tế châu Á đang phát triển liệt kê niềm tin và cảm nhận an toàn đứng đầu danh sách các yếu tố quan trọng trong việc chấp nhận ngân hàng số. Riêng Parasuraman và cộng sự (2005) chỉ xác lập khung đo lường chất lượng dịch vụ điện tử mà không kiểm định quan hệ với niềm tin, nên quan hệ này cần được kiểm định trực tiếp trong bối cảnh ngân hàng số.
H2: Chất lượng dịch vụ ngân hàng số có tác động tích cực đến Niềm tin số của khách hàng.
Tác động của niềm tin số đến hành vi tài chính cá nhân
Mọi hành vi tài chính trên nền tảng số đều hàm chứa rủi ro, vì khách hàng giao tiền và dữ liệu định danh cho một hệ thống mà họ không quan sát được cách vận hành. Theo Mayer và cộng sự (1995), niềm tin là điều kiện để cá nhân chấp nhận tình trạng dễ bị tổn thương đó. Trong ngân hàng số, điều này thể hiện ở phạm vi ủy quyền: khách hàng có niềm tin thấp chỉ dùng ứng dụng cho giao dịch kiểm chứng được ngay như chuyển tiền, thanh toán. Khi niềm tin tăng lên khách hàng mới giao cho ứng dụng những việc có độ trễ như: trích tiết kiệm định kỳ, đặt lệnh đầu tư hay đăng ký khoản vay trực tuyến.
Khoảng cách giữa mức sử dụng cho thanh toán và mức sử dụng cho tiết kiệm, đầu tư, vay vốn mà Đặng Vũ Hùng và cộng sự (2023) ghi nhận có thể được lý giải bằng chính ranh giới giữa hai nhóm giao dịch này.
H3: Niềm tin số có tác động tích cực đến Hành vi tài chính cá nhân.
Vai trò trung gian của niềm tin số
Chất lượng dịch vụ tạo ra điều kiện và trải nghiệm nhưng điều kiện ấy chỉ chuyển thành hành vi khi khách hàng cảm thấy an tâm khi giao dịch. Gefen và cộng sự (2003) cho thấy, trong mua sắm trực tuyến, niềm tin của người dùng được hình thành từ các cơ chế an toàn của trang web và giao diện dễ sử dụng, rồi cùng các yếu tố của Mô hình chấp nhận công nghệ tác động đến ý định sử dụng. Tại Việt Nam, To và Trinh (2021) khảo sát 332 người dùng ví điện tử và không tìm thấy tác động trực tiếp của niềm tin lên ý định hành vi, một kết quả gợi ý rằng niềm tin có thể vận hành qua cơ chế trung gian thay vì tác động trực tiếp.
Lê Đức Toàn và cộng sự (2018) đã kiểm định thành công một cơ chế trung gian tương tự tại Việt Nam với hệ số trực tiếp 0,408, hệ số gián tiếp 0,191 và tổng tác động 0,599. Vì mô hình giữ cả đường dẫn trực tiếp lẫn gián tiếp, việc kiểm định sẽ cho biết trung gian là toàn phần hay một phần. Từ đó, 3 giả thuyết về vai trò trung gian được đề xuất như sau:
H4a: Niềm tin số đóng vai trò trung gian trong mối quan hệ giữa Chất lượng dịch vụ ngân hàng số và Hành vi tiết kiệm và đầu tư.
H4b: Niềm tin số đóng vai trò trung gian trong mối quan hệ giữa Chất lượng dịch vụ ngân hàng số và Hành vi kiểm soát chi tiêu.
H4c: Niềm tin số đóng vai trò trung gian trong mối quan hệ giữa Chất lượng dịch vụ ngân hàng số và Hành vi quản lý vay nợ.
Vai trò điều tiết tăng cường của năng lực tài chính số
Theo Lý thuyết nhận thức xã hội của Bandura (1986), một nguồn lực của môi trường chỉ phát huy tác dụng trong giới hạn năng lực của người sử dụng. Jamshaid và cộng sự (2025) cho thấy, khi thiếu kiến thức tài chính số thì chính sự thuận tiện của ngân hàng số lại làm gia tăng chi tiêu bốc đồng. Tại Việt Nam, Morgan và Trinh (2020) ghi nhận mức hiểu biết tài chính số của người Việt còn thấp và có liên hệ với mức độ sử dụng các dịch vụ tài chính số; còn Nguyễn Thị Ngọc Loan (2026) khảo sát 329 người dùng và cho thấy một số thành phần của năng lực tài chính số tác động thuận chiều có ý nghĩa tới hành vi tài chính cá nhân, song đặt năng lực tài chính số ở vai trò biến độc lập chứ chưa kiểm định vai trò điều tiết. Từ đó, giả thuyết sau được đề xuất:
H5: Năng lực tài chính số điều tiết tăng cường mối quan hệ tác động từ Chất lượng dịch vụ ngân hàng số đến Hành vi tài chính cá nhân.
Vai trò điều tiết suy giảm của cảm nhận rủi ro an ninh mạng
Bauer (1960) lập luận rằng, hành vi tiêu dùng luôn hàm chứa rủi ro vì người tiêu dùng không lường trước được đầy đủ hệ quả của quyết định và trong giao dịch ngân hàng số, hậu quả bất lợi đặc biệt nghiêm trọng vì đối tượng bị đe dọa là tiền và dữ liệu định danh. Nghiên cứu đặt cảm nhận rủi ro an ninh mạng ở vai trò điều tiết thay vì tác động trực tiếp. Nếu chỉ tác động trực tiếp, cảm nhận rủi ro sẽ làm giảm niềm tin đều đặn bất kể chất lượng dịch vụ ra sao. Ngược lại, khi cảm nhận rủi ro đóng vai trò điều tiết, cùng một mức cải thiện chất lượng dịch vụ sẽ tạo ra mức tăng niềm tin thấp hơn ở nhóm lo ngại cao vì nhóm này cho rằng rủi ro nằm ngoài tầm kiểm soát của ngân hàng, chẳng hạn lừa đảo qua mạng xã hội hay rủi ro từ thiết bị cá nhân.
Martins và cộng sự (2014) đo rủi ro cảm nhận qua bảy chiều kích và cho thấy cấu trúc này tác động tiêu cực đến ý định chấp nhận ngân hàng trực tuyến; nghiên cứu không xếp hạng chiều kích nào mạnh nhất nên ở đây chỉ kế thừa kết luận về vai trò của cấu trúc rủi ro nói chung. Bằng chứng trực tiếp nhất tại Việt Nam đến từ Nguyễn Thị Thương và cộng sự (2025) đã khảo sát 1.006 người từ 18-35 tuổi với rủi ro được tách thành sáu chiều kích, nhóm tác giả không tìm thấy tác động có ý nghĩa của rủi ro an ninh mạng tới nhận biết rủi ro. Kết quả này không bác bỏ vai trò của cấu trúc đó, mà cho thấy tại Việt Nam nó không vận hành như một lực cản trực tiếp và đều đặn, đây cũng là lý do nghiên cứu đặt cảm nhận rủi ro an ninh mạng ở vị trí biến điều tiết. Từ đó, giả thuyết sau được đề xuất:
H6: Cảm nhận rủi ro an ninh mạng điều tiết suy giảm mối quan hệ tác động từ Chất lượng dịch vụ ngân hàng số đến Niềm tin số.
MÔ HÌNH NGHIÊN CỨU ĐỀ XUẤT
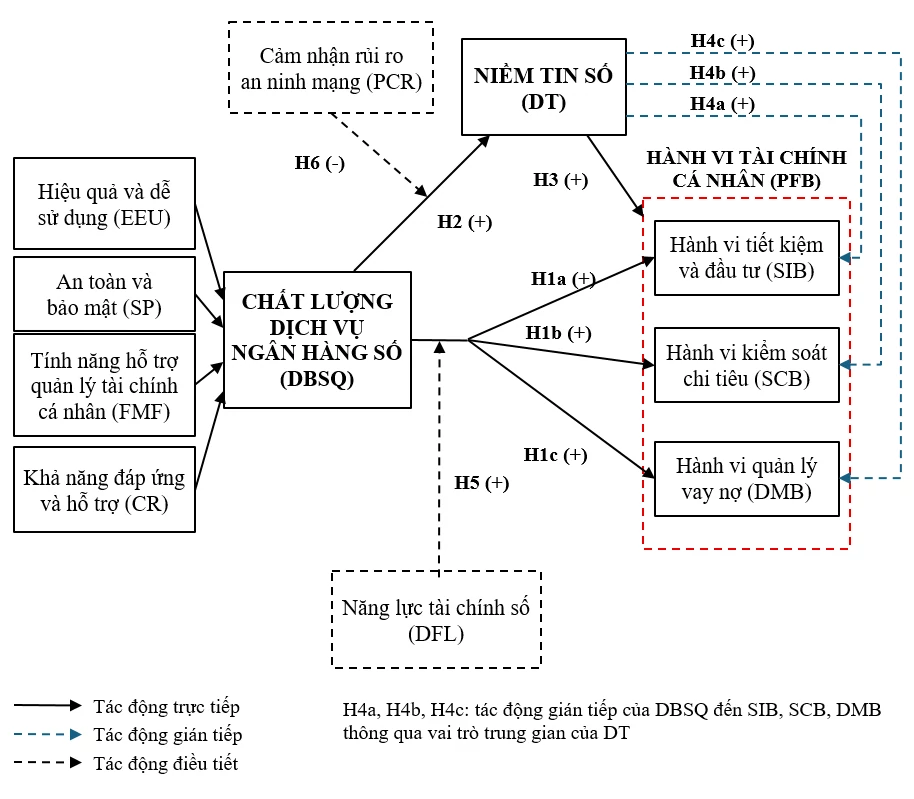
Trên cơ sở các lý thuyết nền và các giả thuyết đã trình bày, nhóm tác giả đề xuất mô hình nghiên cứu tích hợp trung gian và điều tiết kép (Hình). Biến độc lập là Chất lượng dịch vụ ngân hàng số (DBSQ), cấu trúc bậc hai dạng kết quả - kết quả gồm 4 khía cạnh: Hiệu quả và dễ sử dụng (EEU), An toàn và bảo mật (SP), Tính năng hỗ trợ quản lý tài chính cá nhân (FMF) và Khả năng đáp ứng và hỗ trợ (CR). Biến phụ thuộc là Hành vi tài chính cá nhân (PFB) gồm Hành vi tiết kiệm và đầu tư (SIB), Hành vi kiểm soát chi tiêu (SCB) và Hành vi quản lý vay nợ (DMB). Niềm tin số (DT) giữ vai trò trung gian. Năng lực tài chính số (DFL) với vai trò khuếch đại điều tiết quan hệ từ DBSQ đến PFB, còn Cảm nhận rủi ro an ninh mạng (PCR) với vai trò làm suy giảm điều tiết quan hệ từ DBSQ đến DT.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
KẾT LUẬN
Nghiên cứu về tác động của chất lượng dịch vụ ngân hàng số đến hành vi tài chính cá nhân, nhất là hành vi thực hành chứ không phải ý định, còn hạn chế tại Việt Nam. Tổng quan nghiên cứu cho thấy, các công trình đo lường chất lượng dịch vụ số chỉ dừng biến kết quả ở thái độ và ý định, còn các công trình đo lường hành vi tài chính cá nhân lại dùng năng lực của người dùng thay cho dịch vụ số.
Mô hình được đề xuất góp phần thu hẹp khoảng trống đó trên 4 phương diện. Về biến kết quả, cấu trúc hành vi tài chính cá nhân 3 khía cạnh được đưa vào vị trí biến phụ thuộc thay cho ý định sử dụng. Về đo lường, cấu trúc chất lượng dịch vụ được bổ sung 2 chiều kích phản ánh đặc thù ngân hàng số thế hệ mới là tính năng hỗ trợ quản lý tài chính cá nhân và khả năng đáp ứng và hỗ trợ. Về cơ chế, niềm tin số được đặt ở vị trí trung gian thay vì biến độc lập song song. Về điều tiết, mô hình kiểm định đồng thời 2 biến điều tiết trái chiều trên 2 đường dẫn khác nhau.
Mô hình bổ sung cơ sở lý luận cho hướng tiếp cận từ phía cung ứng dịch vụ trong nghiên cứu hành vi tài chính cá nhân và là nền tảng cho các kiểm định thực nghiệm tiếp theo. Kết quả kiểm định được kỳ vọng giúp các ngân hàng thương mại Việt Nam nhận diện chiều kích nào của chất lượng dịch vụ ngân hàng số thực sự chuyển hóa thành hành vi tài chính lành mạnh của khách hàng thay vì chỉ dừng ở sự hài lòng.
(*) Công trình được thực hiện trong khuôn khổ đề tài Luận án tiến sĩ theo Quyết định số 4075/QĐ-ĐHDT ngày 8/9/2026 của Đại học Duy Tân.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211.
2. Bandura, A. (1986). Social foundations of thought and action: A social cognitive theory. Prentice-Hall.
3. Bauer, R. A. (1960). Consumer behavior as risk taking. In R. S. Hancock (Ed.), Dynamic marketing for a changing world (pp. 389-398). American Marketing Association.
4. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340.
5. Đặng Vũ Hùng, Trịnh Thị Vy Thúy, Lưu Phước Vẹn. (2023). The use of digital banking services by individual customers in Vietnam. Tạp chí Nghiên cứu Tài chính Kế toán, 03(22), 37-45.
6. Gefen, D., Karahanna, E., Straub, D. W. (2003). Trust and TAM in online shopping: An integrated model. MIS Quarterly, 27(1), 51-90.
7. Jamshaid, M. A., Idrees, F., Rashid, A. (2025). Technology usage and financial behavior in digital banking: Influence of perceived risk in an emerging economy. Journal of Social Sciences Development, 4(1), 138-149.
8. Karlan, D., McConnell, M., Mullainathan, S., Zinman, J. (2016). Getting to the top of mind: How reminders increase saving. Management Science, 62(12), 3393-3411.
9. Lê Đức Toàn, Nguyễn Hữu Phú, Hồ Văn Nhàn, Hồ Thị Phi Yến, Nguyễn Quang Tâm, & Lê Nguyễn Ngọc Anh. (2018). Technology acceptance and future of internet banking in Vietnam. Foresight and STI Governance, 12(2), 36-48.
10. Martins, C., Oliveira, T., & Popovič, A. (2014). Understanding the internet banking adoption: A unified theory of acceptance and use of technology and perceived risk application. International Journal of Information Management, 34(1), 1-13.
11. Mayer, R. C., Davis, J. H., & Schoorman, F. D. (1995). An integrative model of organizational trust. Academy of Management Review, 20(3), 709-734.
12. Morgan, P. J., & Trinh, L. Q. (2020). Fintech and financial literacy in Viet Nam (ADBI Working Paper No. 1154). Asian Development Bank Institute.
13. Ngân hàng Nhà nước (2021). Quyết định số 810/QĐ-NHNN ngày 11/5/2021 phê duyệt Kế hoạch chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến năm 2030.
14. Nguyễn Thị Ngọc Loan (2026). Năng lực tài chính số và hành vi tài chính: Bằng chứng tại Việt Nam. Tạp chí Kinh tế và Ngân hàng châu Á, 240, 141-153.
15. Nguyễn Thị Thương, Khúc Thế Anh, Nguyễn Mạnh Cường, Phan Anh Tuấn, Bùi Thị Thanh Huyền, & Võ Mỹ Linh. (2025). Nhận biết rủi ro và ý định sử dụng dịch vụ tài chính kỹ thuật số của giới trẻ Việt Nam. Tạp chí Khoa học Đại học Mở Thành phố Hồ Chí Minh - Kinh tế và Quản trị kinh doanh, 20(3), 48-61.
16. Parasuraman, A., Zeithaml, V. A., & Malhotra, A. (2005). E-S-QUAL: A multiple-item scale for assessing electronic service quality. Journal of Service Research, 7(3), 213-233.
17. Thaler, R. H., & Sunstein, C. R. (2008). Nudge: Improving decisions about health, wealth, and happiness. Yale University Press.
18. To, A. T., & Trinh, T. H. M. (2021). Understanding behavioral intention to use mobile wallets in Vietnam: Extending the TAM model with trust and enjoyment. Cogent Business & Management, 8(1), 1891661.
19. Tuli, E. (2024). Exploring digital banking adoption in developing Asian economies: Systematic literature review and bibliometric analysis. International Social Science Journal, 74(252), 399-426.
20. Venkatesh, V., Thong, J. Y., & Xu, X. (2012). Consumer acceptance and use of information technology: Extending the unified theory of acceptance and use of technology. MIS Quarterly, 36(1), 157-178.
| Ngày nhận bài: 5/10/2026; Ngày hoàn thiện biên tập: 4/11/2026; Ngày duyệt đăng: 18/11/2026 |
Tin liên quan


Các tin khác

Nghiên cứu khung lý thuyết về tác động của chuyển đổi số đến hiệu quả quản lý nhà nước về kinh tế đối với vận tải hành khách công cộng bằng xe bus và metro

Hệ sinh thái khởi nghiệp đại học và khởi nghiệp sáng tạo của sinh viên: Nghiên cứu tại Đại học Quốc gia Hà Nội

Hợp tác với GenAI và hành vi kiến tạo nhiệm vụ của người lao động Việt Nam: Vai trò trung gian của kiến tạo nhận thức và sự phụ thuộc vào GenAI

Tác động của việc bãi bỏ thuế khoán đến mức độ tuân thủ thuế của hộ kinh doanh tại Việt Nam

Tác động của mua trước trả sau đến hành vi mua sắm ngẫu hứng của Gen Z tại TP. Hồ Chí Minh: Vai trò điều tiết của hiểu biết tài chính

Tăng cường hoạt động tham gia nghiên cứu khoa học của sinh viên Trường Công nghệ, Đại học Kinh tế Quốc dân

Ảnh hưởng của trải nghiệm du lịch tâm linh đến sự hài lòng và ý định quay lại của du khách tại Đồng bằng sông Cửu Long

Ảnh hưởng của trải nghiệm tương tác với trợ lý mua sắm ứng dụng GenAI đến ý định mua hàng lặp lại của Gen Z trên các sàn thương mại điện tử tại Việt Nam

Đẩy mạnh phát triển kinh tế tư nhân tại TP. Đà Nẵng


