


Các yếu tố ảnh hưởng đến sự hài lòng khi sử dụng ví điện tử MoMo trong thanh toán học phí của sinh viên Trường Kinh tế, Luật - Đại học Trà Vinh
Đồng Anh Phú, Nguyễn Khánh Duy, Trần Vạn Phát
ThS. Lê Trung Hiếu (Tác giả liên hệ)
Email: [email protected]
Khoa Tài chính, Trường Kinh tế, Luật - Đại học Trà Vinh
Tóm tắt
Thông qua dữ liệu khảo sát 285 sinh viên, nghiên cứu nhằm xác định và đo lường mức độ ảnh hưởng của các yếu tố đến Sự hài lòng khi sử dụng ví điện tử MoMo trong thanh toán học phí của sinh viên Trường Kinh tế, Luật - Đại học Trà Vinh. Kết quả cho thấy, cả 6 yếu tố gồm: Nhận thức hữu ích, Nhận thức dễ sử dụng, Niềm tin, An toàn và bảo mật, Ảnh hưởng xã hội và Chất lượng dịch vụ đều tác động tích cực và có ý nghĩa thống kê đến Sự hài lòng, trong đó, Nhận thức hữu ích có tác động mạnh nhất. Từ kết quả nghiên cứu, nhóm tác giả đề xuất một số hàm ý cho Nhà trường và nhà cung cấp dịch vụ nhằm nâng cao trải nghiệm thanh toán học phí của sinh viên.
Từ khóa: Ví điện tử, MoMo, sự hài lòng, thanh toán học phí, sinh viên, Đại học Trà Vinh
Abstract
Based on survey data collected from 285 students, the study aims to identify and measure the effects of various factors on student satisfaction with the use of the MoMo e-wallet for tuition fee payments at the School of Economics and Law, Tra Vinh University. The findings indicate that all six factors: Perceived usefulness, Perceived ease of use, Trust, Security and privacy, Social influence, and Service quality, have positive and statistically significant effects on student satisfaction. Among these factors, Perceived usefulness exerts the strongest influence. Based on these findings, the authors propose several practical implications for the university and the service provider to enhance students’ tuition payment experience.
Keywords: E-wallet, MoMo, satisfaction, tuition payment, students, Tra Vinh University
GIỚI THIỆU
Chuyển đổi số trong lĩnh vực ngân hàng và sự phát triển của công nghệ tài chính đã thúc đẩy thanh toán không dùng tiền mặt tại Việt Nam, trong đó ví điện tử được sử dụng ngày càng rộng rãi nhờ giao dịch nhanh và thuận tiện. Đối với sinh viên, ví điện tử không chỉ phục vụ chi tiêu hằng ngày mà còn được dùng cho những khoản thanh toán định kỳ, có giá trị lớn như học phí. MoMo là một trong những ví điện tử phổ biến tại Việt Nam, cho phép sinh viên nộp học phí trực tuyến mà không cần đến trường hoặc ngân hàng. Tuy vậy, sự hài lòng của sinh viên đối với phương thức này không chỉ phụ thuộc vào tính tiện lợi mà còn gắn với niềm tin, mức độ an toàn và chất lượng dịch vụ mà họ cảm nhận.
Các nghiên cứu trong nước về ví điện tử MoMo chủ yếu tập trung vào ý định sử dụng. Nguyễn Văn Sơn và cộng sự (2021) cho thấy, nhận thức hữu ích, ảnh hưởng xã hội và niềm tin tác động đến ý định sử dụng MoMo khi mua sắm trực tuyến của sinh viên, trong khi nhận thức dễ sử dụng và nhận thức riêng tư/bảo mật không có ý nghĩa thống kê. Bên cạnh đó, dựa trên Lý thuyết hợp nhất về chấp nhận và sử dụng công nghệ (UTAUT) của Venkatesh và cộng sự (2003), thì Nguyễn Thị Song Hà và Đặng Ngọc Minh Quang (2022) chỉ ra, ảnh hưởng xã hội là yếu tố tác động mạnh nhất đến ý định sử dụng MoMo của sinh viên tại Hà Nội. Tuy nhiên, sự hài lòng của sinh viên khi sử dụng MoMo cho một giao dịch cụ thể như thanh toán học phí còn ít được xem xét, đặc biệt tại Trường Kinh tế, Luật – Đại học Trà Vinh. Vì vậy, nghiên cứu Các yếu tố ảnh hưởng đến sự hài lòng khi sử dụng ví điện tử các yếu tố ảnh hưởng đến sự hài lòng khi sử dụng ví điện tử MoMo trong thanh toán học phí của sinh viên Trường Kinh tế, Luật – Đại học Trà Vinh được thực hiện nhằm bổ sung bằng chứng thực nghiệm trong bối cảnh thanh toán học phí tại một cơ sở giáo dục đại học, đồng thời cung cấp căn cứ để Nhà trường và nhà cung cấp dịch vụ cải thiện trải nghiệm thanh toán trực tuyến của sinh viên.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Mô hình chấp nhận công nghệ (TAM) của Davis (1989) xác định nhận thức hữu ích và nhận thức dễ sử dụng là hai cấu trúc trung tâm giải thích việc chấp nhận công nghệ: khi người dùng nhận thấy công nghệ giúp nâng cao hiệu quả và dễ thao tác, họ có xu hướng hình thành thái độ tích cực đối với công nghệ đó. TAM là cơ sở để đưa hai yếu tố này vào mô hình nghiên cứu.
Lý thuyết hợp nhất về chấp nhận và sử dụng công nghệ (UTAUT) của Venkatesh và cộng sự (2003) tích hợp nhiều mô hình hành vi và xác định bốn nhóm yếu tố: kỳ vọng hiệu quả, kỳ vọng nỗ lực, ảnh hưởng xã hội và điều kiện thuận lợi. Nghiên cứu kế thừa yếu tố ảnh hưởng xã hội nhằm phản ánh tác động của bạn bè, người thân và môi trường học tập đối với sinh viên.
Mô hình chất lượng dịch vụ điện tử (E-S-QUAL) của Parasuraman và cộng sự (2005) đo lường chất lượng dịch vụ trực tuyến qua các khía cạnh hiệu quả, tính sẵn sàng của hệ thống, sự hoàn tất giao dịch và bảo mật; đây là cơ sở để đưa 2 yếu tố chất lượng dịch vụ và an toàn – bảo mật vào mô hình. Sự hài lòng được hiểu là trạng thái cảm nhận của người dùng khi so sánh trải nghiệm thực tế với kỳ vọng ban đầu (Oliver, 1980).
Phát triển giả thuyết nghiên cứu
Nhận thức hữu ích
MoMo cho phép sinh viên thanh toán học phí mọi lúc, mọi nơi, rút ngắn thời gian và giảm thủ tục so với nộp trực tiếp. Theo Lý thuyết TAM của Davis (1989), nhận thức hữu ích là một yếu tố trung tâm trong việc chấp nhận công nghệ. Từ đó, giả thuyết nghiên cứu sau được đề xuất:
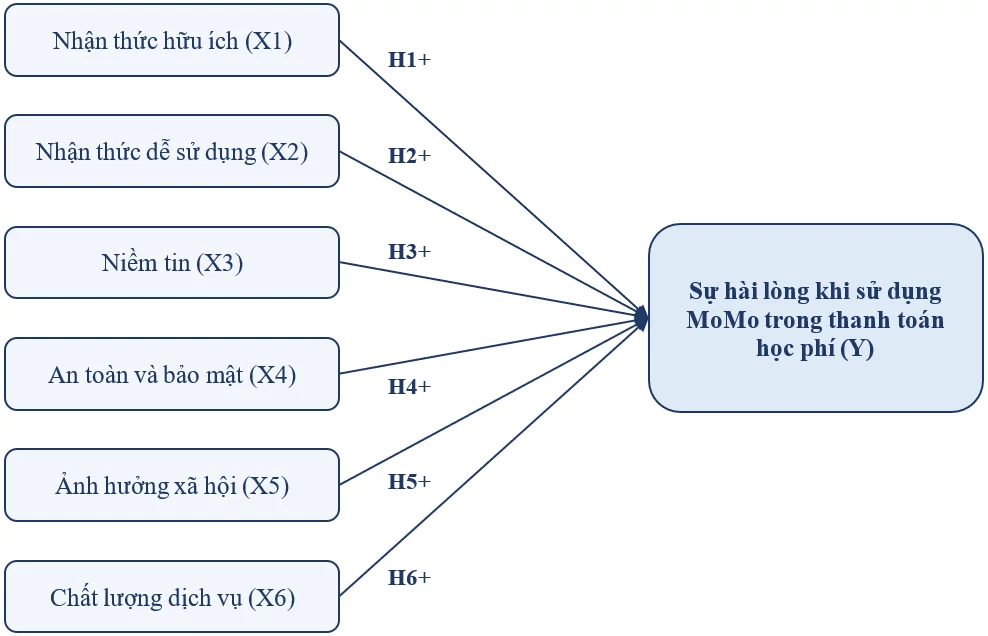
H1: Nhận thức hữu ích có tác động tích cực đến Sự hài lòng của sinh viên khi sử dụng MoMo để thanh toán học phí.
Nhận thức dễ sử dụng
Theo Lý thuyết TAM của Davis (1989), công nghệ dễ thao tác giúp giảm nỗ lực của người dùng. Giao diện trực quan và quy trình thanh toán đơn giản giúp sinh viên hạn chế sai sót và cảm thấy thuận tiện hơn. Từ đó, giả thuyết nghiên cứu sau được đề xuất:
H2: Nhận thức dễ sử dụng có tác động tích cực đến Sự hài lòng của sinh viên khi sử dụng MoMo để thanh toán học phí.
Niềm tin
Niềm tin được hiểu là sự sẵn sàng tin cậy vào đối tác; sẵn sàng tiến hành trao đổi với đối tác (Trivedi và Yadav, 2018). Niềm tin của khách hàng là kỳ vọng của họ đối với doanh nghiệp trong suốt quá trình trải nghiệm dịch vụ, được hình thành dựa trên nhận định về sự trung thực và đáng tin cậy của doanh nghiệp (Ashiq và cộng sự, 2024). Trong giao dịch tài chính trực tuyến, niềm tin phản ánh kỳ vọng rằng nhà cung cấp sẽ xử lý giao dịch chính xác và minh bạch. Niềm tin vì vậy có thể góp phần định hình đánh giá của sinh viên về trải nghiệm thanh toán học phí. Từ đó, giả thuyết nghiên cứu sau được đề xuất:
H3: Niềm tin có tác động tích cực đến Sự hài lòng của sinh viên khi sử dụng MoMo để thanh toán học phí.
An toàn và bảo mật
Bảo mật là một khía cạnh cốt lõi của chất lượng dịch vụ trực tuyến (Parasuraman và cộng sự, 2005). Khi cảm nhận thông tin cá nhân và dữ liệu giao dịch được bảo vệ tốt, sinh viên có xu hướng hài lòng hơn với dịch vụ. Từ đó, giả thuyết nghiên cứu sau được đề xuất:
H4: An toàn và bảo mật có tác động tích cực đến Sự hài lòng của sinh viên khi sử dụng MoMo để thanh toán học phí.
Ảnh hưởng xã hội
Theo Lý thuyết UTAUT của Venkatesh và cộng sự (2003), ảnh hưởng xã hội là mức độ người dùng cảm nhận những người quan trọng đối với họ ủng hộ việc sử dụng công nghệ. Khuyến nghị và trải nghiệm được chia sẻ từ bạn bè, người thân có thể góp phần hình thành đánh giá tích cực của sinh viên đối với MoMo. Từ đó, giả thuyết nghiên cứu sau được đề xuất:
H5: Ảnh hưởng xã hội có tác động tích cực đến Sự hài lòng của sinh viên khi sử dụng MoMo để thanh toán học phí.
Chất lượng dịch vụ
Theo Mô hình chất lượng dịch vụ điện tử (E-S-QUAL) của Parasuraman và cộng sự (2005), chất lượng dịch vụ thanh toán điện tử gắn với tốc độ xử lý, độ ổn định của hệ thống và khả năng hỗ trợ người dùng. Với khoản thanh toán có giá trị tương đối lớn như học phí, việc xác nhận giao dịch nhanh và chính xác có ảnh hưởng trực tiếp đến trải nghiệm của sinh viên. Từ đó, giả thuyết nghiên cứu sau được đề xuất:
H6: Chất lượng dịch vụ có tác động tích cực đến Sự hài lòng của sinh viên khi sử dụng MoMo để thanh toán học phí.
Mô hình nghiên cứu
Từ cơ sở lý thuyết và các giả thuyết nghiên cứu nói trên, nhóm tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Nhóm tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu được thực hiện qua 2 giai đoạn. Giai đoạn định tính tổng hợp tài liệu và trao đổi với chuyên gia, sinh viên có sử dụng ví điện tử để điều chỉnh thang đo cho phù hợp với bối cảnh. Giai đoạn định lượng khảo sát sinh viên Trường Kinh tế, Luật – Đại học Trà Vinh có sử dụng MoMo để thanh toán học phí. Dữ liệu được xử lý bằng SPSS qua các bước: kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), tương quan Pearson và hồi quy tuyến tính đa biến. Các biến được đo bằng thang đo Likert 5 mức độ (từ 1 - Hoàn toàn không đồng ý; đến 5 - Hoàn toàn đồng ý). Dữ liệu được thu thập bằng phương pháp chọn mẫu phi xác suất (lấy mẫu thuận tiện) trong khoảng thời gian từ tháng 09-11/2024, thu về 285 phiếu hợp lệ trên tổng số 320 phiếu phát ra (tỷ lệ phản hồi hợp lệ 89,1%).
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy thang đo (Cronbach’s Alpha)
Ở lần kiểm định đầu tiên, 3 thang đo nhận thức hữu ích, nhận thức dễ sử dụng và niềm tin có hệ số Cronbach’s Alpha lần lượt là 0,690; 0,661 và 0,712. Hai biến X14 và X24 có hệ số tương quan biến – tổng nhỏ hơn 0,3 (lần lượt 0,278 và 0,265) nên bị loại. Biến X34 có hệ số tương quan biến – tổng thấp (0,367) và việc loại biến này làm hệ số Alpha của thang đo niềm tin tăng từ 0,712 lên 0,725, nên cũng được loại để cải thiện độ tin cậy. Bảng 1 cho thấy, sau khi loại biến, hệ số Cronbach’s Alpha của tất cả các thang đo nằm trong khoảng 0,703 – 0,781 và hệ số tương quan biến - tổng của các biến quan sát còn lại đều > 0,3, đáp ứng yêu cầu để tiếp tục phân tích EFA.
Bảng 1: Kiểm định độ tin cậy thang đo
| Thang đo | Số biến sau kiểm định | Cronbach’s Alpha | Tương quan biến – tổng |
|---|---|---|---|
| Nhận thức hữu ích (X1) | 3 | 0,747 | 0,550 – 0,589 |
| Nhận thức dễ sử dụng (X2) | 3 | 0,703 | 0,456 – 0,575 |
| Niềm tin (X3) | 3 | 0,725 | 0,523 – 0,579 |
| An toàn và bảo mật (X4) | 4 | 0,751 | 0,500 – 0,579 |
| Ảnh hưởng xã hội (X5) | 4 | 0,781 | 0,578 – 0,602 |
| Chất lượng dịch vụ (X6) | 4 | 0,767 | 0,544 – 0,594 |
| Sự hài lòng (Y) | 4 | 0,775 | 0,563 – 0,613 |
Nguồn: Kết quả phân tích SPSS
Phân tích EFA
Với 21 biến quan sát của các biến độc lập, hệ số KMO = 0,863 và kiểm định Bartlett có ý nghĩa thống kê (χ² = 1.824,202; df = 210; Sig. = 0,000), cho thấy dữ liệu phù hợp để phân tích nhân tố. Sử dụng phép trích Principal Components với phép xoay Varimax, sáu nhân tố có Eigenvalue > 1 được rút trích (Eigenvalue nhỏ nhất = 1,161) với tổng phương sai trích 62,344%. Các biến quan sát hội tụ đúng vào sáu nhân tố như mô hình đề xuất, hệ số tải từ 0,591 đến 0,804 (Bảng 2); hệ số communality của các biến từ 0,526 đến 0,721. Với biến phụ thuộc, KMO = 0,757 và Bartlett có ý nghĩa thống kê (χ² = 296,716; df = 6; Sig. = 0,000); một nhân tố được rút trích với Eigenvalue = 2,394, phương sai trích 59,862% và hệ số tải của bốn biến quan sát từ 0,759 đến 0,798.
Bên cạnh đó, trong phân tích các biến độc lập, nhân tố đầu tiên khi chưa xoay chỉ giải thích 28,489% tổng biến thiên, thấp hơn ngưỡng 50%, cho thấy sai lệch do phương pháp chung (common method bias) không phải là vấn đề nghiêm trọng trong dữ liệu.
Bảng 2: Ma trận xoay nhân tố của các biến độc lập
| Biến quan sát | Nhân tố | |||||
|---|---|---|---|---|---|---|
| Nhân tố 1 | Nhân tố 2 | Nhân tố 3 | Nhân tố 4 | Nhân tố 5 | Nhân tố 6 | |
| X63 | 0,767 |
|
|
|
|
|
| X61 | 0,745 |
|
|
|
|
|
| X64 | 0,726 |
|
|
|
|
|
| X62 | 0,693 |
|
|
|
|
|
| X54 |
| 0,767 |
|
|
|
|
| X53 |
| 0,730 |
|
|
|
|
| X51 |
| 0,696 |
|
|
|
|
| X52 |
| 0,676 |
|
|
|
|
| X42 |
|
| 0,769 |
|
|
|
| X44 |
|
| 0,720 |
|
|
|
| X43 |
|
| 0,705 |
|
|
|
| X41 |
|
| 0,591 |
|
|
|
| X32 |
|
|
| 0,803 |
|
|
| X33 |
|
|
| 0,745 |
|
|
| X31 |
|
|
| 0,730 |
|
|
| X13 |
|
|
|
| 0,779 |
|
| X11 |
|
|
|
| 0,778 |
|
| X12 |
|
|
|
| 0,765 |
|
| X23 |
|
|
|
|
| 0,804 |
| X22 |
|
|
|
|
| 0,775 |
| X21 |
|
|
|
|
| 0,653 |
Nguồn: Kết quả phân tích SPSS
Phân tích tương quan Pearson
Kết quả nghiên cứu cho thấy, 6 biến độc lập đều tương quan thuận với Sự hài lòng ở mức ý nghĩa 1%, với hệ số tương quan từ 0,464 (nhận thức dễ sử dụng) đến 0,559 (nhận thức hữu ích). Tương quan giữa các biến độc lập ở mức thấp đến trung bình, từ 0,256 (X3 – X6) đến 0,463 (X4 – X5), nên nguy cơ đa cộng tuyến không đáng kể. Kết quả này là cơ sở để đưa các biến vào phân tích hồi quy.
Phân tích hồi quy tuyến tính đa biến
Mô hình hồi quy có R² = 0,602 và R² hiệu chỉnh = 0,593, tức sáu biến độc lập giải thích 59,3% biến thiên của sự hài lòng. Kiểm định F (F = 70,047; Sig. = 0,000) cho thấy mô hình phù hợp với dữ liệu; hệ số Durbin-Watson = 1,704 không cho thấy dấu hiệu tự tương quan nghiêm trọng của phần dư. Biểu đồ Histogram (trung bình xấp xỉ 0, độ lệch chuẩn 0,989) và biểu đồ Normal P-P cho thấy phần dư phân phối xấp xỉ chuẩn; biểu đồ phân tán giữa phần dư chuẩn hóa và giá trị dự đoán chuẩn hóa phân bố ngẫu nhiên quanh trục 0, không có dạng quan hệ rõ ràng, nên giả định phương sai sai số không đổi được đáp ứng.
Bảng 3: Kết quả phân tích hồi quy
| Biến | B | Beta chuẩn hóa | t | Sig. | VIF |
|---|---|---|---|---|---|
| Hằng số | 0,877 | – | 5,495 | 0,000 | – |
| X1 – Nhận thức hữu ích | 0,216 | 0,278 | 6,509 | 0,000 | 1,276 |
| X2 – Nhận thức dễ sử dụng | 0,098 | 0,128 | 2,941 | 0,004 | 1,315 |
| X3 – Niềm tin | 0,138 | 0,189 | 4,362 | 0,000 | 1,309 |
| X4 – An toàn và bảo mật | 0,155 | 0,192 | 4,120 | 0,000 | 1,517 |
| X5 – Ảnh hưởng xã hội | 0,119 | 0,148 | 3,176 | 0,002 | 1,515 |
| X6 – Chất lượng dịch vụ | 0,170 | 0,210 | 4,847 | 0,000 | 1,311 |
Nguồn: Kết quả phân tích SPSS
Bảng 3 cho thấy, cả 6 biến độc lập đều có hệ số Beta dương với Sig. < 0,05, do đó các giả thuyết H1–H6 được chấp nhận. Hệ số VIF từ 1,276 đến 1,517 cho thấy mô hình không có hiện tượng đa cộng tuyến đáng kể. Phương trình hồi quy chuẩn hóa được trình bày như sau:
Y = 0,278X1 + 0,128X2 + 0,189X3 + 0,192X4 + 0,148X5 + 0,210X6
Thảo luận
Nhận thức hữu ích có tác động mạnh nhất (β = 0,278) đến Sự hài lòng của sinh viên khi sử dụng MoMo để thanh toán học phí. Điều này cho thấy, sinh viên đánh giá cao việc MoMo giúp thanh toán học phí nhanh, tiết kiệm thời gian và giảm thủ tục; kết quả này nhất quán với Nguyễn Văn Sơn và cộng sự (2021), trong đó nhận thức hữu ích cũng là yếu tố tác động mạnh nhất đến ý định sử dụng MoMo của sinh viên.
Chất lượng dịch vụ đứng thứ hai (β = 0,210), phản ánh tầm quan trọng của tốc độ xử lý, sự ổn định của hệ thống và việc nhận được xác nhận chính xác đối với một khoản thanh toán có giá trị lớn như học phí.
An toàn và bảo mật (β = 0,192) và Niềm tin (β = 0,189) có mức tác động gần tương đương, cho thấy bên cạnh sự thuận tiện, sinh viên quan tâm đến việc bảo vệ thông tin cá nhân và tính chính xác của giao dịch. Vai trò của bảo mật phù hợp với khía cạnh quyền riêng tư trong thang đo chất lượng dịch vụ điện tử của Parasuraman và cộng sự (2005). Đáng chú ý, Nguyễn Văn Sơn và cộng sự (2021) không tìm thấy tác động có ý nghĩa của nhận thức riêng tư/bảo mật đối với ý định sử dụng MoMo khi mua sắm trực tuyến; sự khác biệt này gợi ý rằng với một khoản thanh toán có giá trị lớn như học phí, sinh viên chú trọng hơn đến an toàn của giao dịch.
Ảnh hưởng xã hội (β = 0,148) và Nhận thức dễ sử dụng (β = 0,128) có tác động thấp hơn, nhưng vẫn có ý nghĩa thống kê. Mức tác động thấp của Nhận thức dễ sử dụng có thể do sinh viên đã quen với các ứng dụng di động, nên tính dễ sử dụng không còn tạo khác biệt lớn. Khác với Nguyễn Thị Song Hà và Đặng Ngọc Minh Quang (2022), trong đó ảnh hưởng xã hội là yếu tố mạnh nhất đối với ý định sử dụng MoMo, ảnh hưởng xã hội trong nghiên cứu này chỉ đứng thứ năm. Sự khác biệt có thể xuất phát từ bản chất của biến phụ thuộc: ý định sử dụng hình thành ở giai đoạn chấp nhận, khi ý kiến của người xung quanh có vai trò lớn, còn sự hài lòng được hình thành từ trải nghiệm thực tế, nên các yếu tố gắn với lợi ích và chất lượng dịch vụ nổi trội hơn. Cần lưu ý rằng hệ số Beta chuẩn hóa phản ánh mức độ tác động tương đối giữa các yếu tố trong mẫu khảo sát; do sử dụng dữ liệu chéo, kết quả thể hiện mối liên hệ thống kê hơn là quan hệ nhân quả.
KẾT LUẬN VÀ HÀM Ý
Kết luận
Kết quả nghiên cứu cho thấy, có 6 nhân tố có tác động tích cực và có ý nghĩa thống kê đến Sự hài lòng của sinh viên Trường Kinh tế, Luật – Đại học Trà Vinh khi sử dụng MoMo để thanh toán học phí theo mức độ tác động giảm dần như sau: Nhận thức hữu ích, Chất lượng dịch vụ, An toàn và bảo mật, Niềm tin, Ảnh hưởng xã hội và Nhận thức dễ sử dụng.
Hàm ý quản trị
Thứ nhất, nâng cao tính hữu ích và chất lượng dịch vụ. Đây là hai yếu tố có tác động mạnh nhất. MoMo và nhà trường cần tối ưu quy trình thanh toán, giảm bước trung gian, hiển thị rõ thông tin học phí và trạng thái giao dịch, bổ sung chức năng tra cứu lịch sử thanh toán; đồng thời bảo đảm hệ thống ổn định trong thời gian cao điểm đóng học phí và hỗ trợ kịp thời khi sinh viên gặp sự cố.
Thứ hai, tăng cường an toàn, bảo mật và niềm tin. MoMo cần tăng cường xác thực, cảnh báo giao dịch bất thường, hướng dẫn sinh viên nhận diện lừa đảo trực tuyến và xây dựng quy trình tra soát, hoàn tiền rõ ràng đối với giao dịch lỗi hoặc chậm cập nhật. Nhà trường cần công bố thông tin chính thức, thống nhất về quy trình nộp học phí qua MoMo để giảm tâm lý lo ngại của sinh viên.
Thứ ba, phát huy ảnh hưởng xã hội và đơn giản hóa thao tác. Nhà trường có thể phối hợp với MoMo truyền thông qua các kênh dành cho sinh viên, tổ chức hướng dẫn sử dụng và khuyến khích chia sẻ kinh nghiệm; giao diện thanh toán cần trình bày rõ số tiền, nội dung và trạng thái giao dịch để hạn chế sai sót.
(*) Kết quả nghiên cứu này được tài trợ bởi Đại học Trà Vinh thông qua hợp đồng số 40/2026/HĐ.HĐKH&ĐT - ĐHTV.
Tài liệu tham khảo:
1. Ashiq, R., & Hussain, A. (2024). Exploring the effects of e-service quality and e-trust on consumers' e-satisfaction and e-loyalty: insights from online shoppers in Pakistan. Journal of Electronic Business & Digital Economics, 3(2), 117-141.
2. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319–340.
3. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2010). Multivariate data analysis (7th ed.). Pearson Prentice Hall.
4. Nguyễn Thị Song Hà, Đặng Ngọc Minh Quang (2022). Các nhân tố ảnh hưởng đến ý định sử dụng ví điện tử của sinh viên - Nghiên cứu thực nghiệm với ví điện tử MoMo. Tạp chí Công Thương, 13, 168–174.
5. Nguyễn Văn Sơn, Nguyễn Thị Trúc Ngân, Nguyễn Thành Long (2021). Những yếu tố ảnh hưởng đến ý định sử dụng ví điện tử MoMo khi mua sắm trực tuyến của sinh viên Đại học Công nghiệp TP. Hồ Chí Minh. Tạp chí Khoa học và Công nghệ – Trường Đại học Công nghiệp TP. Hồ Chí Minh, 50, 31–42.
6. Oliver, R. L. (1980). A cognitive model of the antecedents and consequences of satisfaction decisions. Journal of Marketing Research, 17(4), 460–469.
7. Parasuraman, A., Zeithaml, V. A., & Malhotra, A. (2005). E-S-QUAL: A multiple-item scale for assessing electronic service quality. Journal of Service Research, 7(3), 213–233.
8. Podsakoff, P. M., MacKenzie, S. B., Lee, J.-Y., & Podsakoff, N. P. (2003). Common method biases in behavioral research: A critical review of the literature and recommended remedies. Journal of Applied Psychology, 88(5), 879–903.
9. Trivedi, S. K., & Yadav, M. (2018). Predicting online repurchase intentions with esatisfaction as mediator: a study on Gen Y. VINE Journal of Information and Knowledge Management Systems, 48(3), 427-447.
10. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425–478.
| Ngày nhận bài: 25/9/2026; Ngày hoàn thiện biên tập: 30/10/2026; Ngày duyệt đăng: 16/11/2026 |
Tin liên quan


Các tin khác

Quản trị nhân sự xanh tại các doanh nghiệp trong khu công nghiệp sinh thái trên địa bàn Hải Phòng

Tác động phi tuyến của vốn đến hiệu quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò điều tiết của vòng quay vốn và sở hữu nhà nước

Các yếu tố ảnh hưởng đến hiệu quả làm việc dựa trên cảm nhận của nhân viên tại Trung tâm Kỹ thuật tiêu chuẩn đo lường chất lượng 3

Mô hình nghiên cứu tác động của chất lượng dịch vụ ngân hàng số đến hành vi tài chính cá nhân

Nghiên cứu khung lý thuyết về tác động của chuyển đổi số đến hiệu quả quản lý nhà nước về kinh tế đối với vận tải hành khách công cộng bằng xe bus và metro

Đề xuất mô hình nghiên cứu tác động của chuyển đổi số đến động lực làm việc của cán bộ tín dụng tại Ngân hàng Chính sách xã hội Việt Nam

Hệ sinh thái khởi nghiệp đại học và khởi nghiệp sáng tạo của sinh viên: Nghiên cứu tại Đại học Quốc gia Hà Nội

Hợp tác với GenAI và hành vi kiến tạo nhiệm vụ của người lao động Việt Nam: Vai trò trung gian của kiến tạo nhận thức và sự phụ thuộc vào GenAI

Tác động của việc bãi bỏ thuế khoán đến mức độ tuân thủ thuế của hộ kinh doanh tại Việt Nam


