


Tác động phi tuyến của vốn đến hiệu quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò điều tiết của vòng quay vốn và sở hữu nhà nước
Nguyễn Thị Nhung
Trường Đại học Mở TP. Hồ Chí Minh; Email: [email protected]
Nguyễn Trần Kiều Mai
Trường Đại học Ngân hàng TP. Hồ Chí Minh; Email: [email protected]
Tóm tắt
Nghiên cứu đánh giá tác động phi tuyến của vốn đến hiệu quả hoạt động cùng vai trò điều tiết của vòng quay vốn và sở hữu nhà nước trên mẫu 24 ngân hàng thương mại Việt Nam giai đoạn 2021-2025 (480 quan sát). Kết quả từ mô hình Driscoll-Kraay, System GMM và hồi quy phân vị khẳng định mối quan hệ chữ U ngược với ngưỡng tối ưu 13,71% (cao hơn mức bình quân 8,7%). Vòng quay vốn điều tiết âm từ phân vị trung vị trở lên, sở hữu nhà nước tạo hiệu ứng trái chiều giữa mô hình động và phân vị, còn tính bất đối xứng tập trung tại q50-q75.
Từ khóa: Vốn ngân hàng, ngưỡng vốn tối ưu, vòng quay vốn, sở hữu nhà nước
Abstract
This study examines the nonlinear effects of capital on operational performance and the moderating roles of capital turnover and state ownership, using a sample of 24 Vietnamese commercial banks over the 2021-2025 period (480 observations). The results from the Driscoll-Kraay, System GMM, and quantile regression models confirm an inverted U-shaped relationship, with an optimal capital threshold of 13.71%, exceeding the average level of 8.7%. Capital turnover exerts a negative moderating effect from the median quantile onward, whereas state ownership yields contrasting effects across the dynamic model and quantile regressions. The asymmetric effects are concentrated at the 50th and 75th quantiles (q50-q75).
Keywords: Bank capital, optimal capital threshold, capital turnover, state ownership
GIỚI THIỆU
Tại Việt Nam, hệ thống ngân hàng thương mại (NHTM) giữ vai trò huyết mạch cung ứng vốn cho nền kinh tế, đồng thời chịu sự giám sát chặt chẽ từ Ngân hàng Nhà nước qua lộ trình chuẩn hóa Basel II và định hướng tiến tới Basel III. Giai đoạn 2021-2025 ghi nhận nhiều biến động vĩ mô phức tạp hậu đại dịch cùng áp lực nợ xấu gia tăng, đặt ra yêu cầu cấp thiết về việc tối ưu hóa cấu trúc vốn nhằm cân bằng giữa an toàn hệ thống và hiệu quả sinh lời. Về mặt lý thuyết, sự đánh đổi giữa lợi thế giảm thiểu chi phí phá sản kỳ vọng từ đệm vốn (Berger, 1995) với gánh nặng chi phí cơ hội của nguồn vốn đắt đỏ (Jensen và Meckling, 1976) hàm ý sự tồn tại của mối quan hệ phi tuyến dạng chữ U ngược cùng một ngưỡng an toàn vốn tối ưu.
Khắc phục hạn chế của các nghiên cứu trước đây vốn chủ yếu dựa trên dữ liệu trước năm 2020 và giả định tuyến tính một chiều, nghiên cứu này đánh giá thực nghiệm tác động phi tuyến của vốn (CAP) đến hiệu quả hoạt động (ROA) của 24 NHTM Việt Nam giai đoạn 2021-2025. Nghiên cứu đồng thời bóc tách vai trò điều tiết của tốc độ vòng quay vốn, sở hữu nhà nước khối Big4 và tính bất đối xứng trên toàn bộ phân vị lợi nhuận.
TỔNG QUAN VÀ GIẢ THUYẾT NGHIÊN CỨU
Tác động phi tuyến dạng chữ U ngược của vốn ngân hàng đến hiệu quả hoạt động
Trong điều kiện thị trường không hoàn hảo, cấu trúc vốn chi phối trực tiếp chi phí tài trợ và năng lực chịu đựng rủi ro (Buser và cộng sự, 1981). Ở giai đoạn đầu tích lũy, gia tăng đệm vốn giúp phát tín hiệu lành mạnh, giảm xác suất vỡ nợ và hạ thấp chi phí huy động, từ đó cải thiện ROA (Berger, 1995). Tuy nhiên, khi vượt qua ngưỡng an toàn tối ưu, gánh nặng chi phí sử dụng vốn chủ sở hữu đắt đỏ cùng sự suy giảm kỷ luật thị trường (Diamond và Rajan, 2000) sẽ thúc đẩy xu hướng thận trọng quá mức, dịch chuyển tài sản sang danh mục sinh lời thấp và làm xói mòn hiệu quả hoạt động (Le và Nguyen, 2020). Do đó giả thuyết sau được đề xuất:
H1: Tồn tại mối quan hệ phi tuyến dạng chữ U ngược giữa tỷ lệ vốn chủ sở hữu và hiệu quả hoạt động của các NHTM Việt Nam.
Vai trò điều tiết của tốc độ vòng quay vốn và sở hữu nhà nước
Bên cạnh tác động trực tiếp của vốn, hiệu quả sinh lời còn chịu sự chi phối của tốc độ vòng quay vốn (CT) và cơ cấu sở hữu nhà nước (Big4). Theo khung phân tích DuPont, luân chuyển vốn nhanh tạo đệm thanh khoản tự thân, giảm sự phụ thuộc vào vốn dự phòng (Shao, 2024); song nếu vừa đẩy mạnh vòng quay vừa tích lũy vốn quá mức, chi phí cơ hội của vốn sẽ làm giảm độ nhạy biên của vốn lên ROA. Đối với khối Big4, Lý thuyết chi phí đại diện (Jensen và Meckling, 1976) chỉ ra rằng gánh nặng thực thi chính sách tiền tệ biên lãi mỏng làm suy giảm hiệu quả biên của vốn (Linh và Trang, 2019; Ngo và cộng sự, 2024), nhưng vị thế định chế hệ thống lại mang đến lợi thế huy động tiền gửi giá rẻ vượt trội (Pham và cộng sự, 2022). Do đó các giả thuyết được đề xuất là:
H2a: Tốc độ vòng quay vốn đóng vai trò điều tiết mối quan hệ giữa vốn và hiệu quả hoạt động của các NHTM Việt Nam.
H2b: Sở hữu nhà nước (nhóm Big4) đóng vai trò điều tiết mối quan hệ giữa vốn và hiệu quả hoạt động của các NHTM Việt Nam.
Tính bất đối xứng trên các phân vị lợi nhuận
Theo Lý thuyết trật tự phân hạng (Myers, 1984), chiến lược sử dụng vốn có sự phân hóa sâu sắc theo năng lực tạo lợi nhuận nội tại. Ở các phân vị đáy, vốn bổ sung chủ yếu dùng để trích lập dự phòng và phòng thủ rủi ro, trong khi ở các phân vị cao, đệm vốn đã vững chắc và động lực tăng trưởng chuyển dịch sang khai thác công nghệ cùng thu nhập dịch vụ (Le và Nguyen, 2020). Do đó, mức độ nhạy cảm của ROA đối với việc gia tăng vốn sẽ thay đổi mang tính bước ngoặt giữa các tầng phân phối lợi nhuận. Giả thuyết sau được đề xuất:
H3: Tác động của vốn đến hiệu quả hoạt động có sự bất đối xứng và khác biệt đáng kể giữa các phân vị lợi nhuận của các NHTM Việt Nam.
PHƯƠNG PHÁP VÀ MÔ HÌNH NGHIÊN CỨU
Mô hình thực nghiệm
Để kiểm định mối quan hệ phi tuyến, hiệu ứng điều tiết và tính bất đối xứng, nghiên cứu thiết lập phương trình hồi quy bảng tĩnh tổng quát kế thừa từ Berger (1995), Le và Nguyen (2020), Shao (2024):
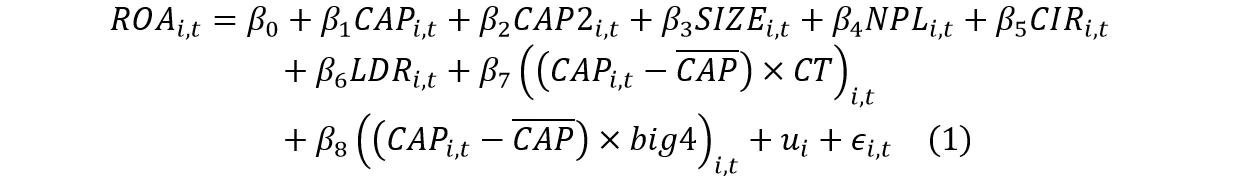 |
Mô hình sử dụng biến phụ thuộc ROA; biến giải thích chính gồm tỷ lệ vốn (CAP) và biến bậc hai chuẩn hóa tâm (CAP2) nhằm triệt tiêu đa cộng tuyến. Các biến điều tiết (CT, Big4 cùng biến tương tác) và biến kiểm soát vi mô (SIZE, NPL, CIR, LDR) được đưa vào phân tích. Nhằm kiểm soát tính quán tính của lợi nhuận và nội sinh 2 chiều, phương pháp Two-step System GMM (Blundell và Bond, 1998; Windmeijer, 2005) được áp dụng để xác định điểm uốn an toàn vốn tối ưu. Đồng thời, hồi quy phân vị có điều kiện (Koenker và Bassett, 1978) tại 5 phân vị đại diện (q10 đến q90) với 500 lần lặp bootstrap được triển khai nhằm bóc tách tính bất đối xứng trên toàn bộ phân phối lợi nhuận.
Dữ liệu nghiên cứu
Mẫu nghiên cứu gồm dữ liệu bảng cân đối của 24 NHTM Việt Nam (3 ngân hàng quốc doanh niêm yết gồm VCB, CTG, BID và 21 ngân hàng cổ phần tư nhân) theo tần suất quý giai đoạn 2021-2025, tạo thành 480 quan sát. Dữ liệu được trích xuất từ FiinPro, đối chiếu qua báo cáo tài chính hợp nhất kiểm toán và xử lý ngoại lai bằng kỹ thuật Winsorization tại phân vị 5% và 95%.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Từ 480 quan sát, ROA đạt bình quân 1,4%/quý, tỷ lệ vốn chủ sở hữu (CAP) trung bình 8,7% (dao động 5,2%-15,6%), còn các biến kiểm soát SIZE, NPL, CIR và LDR lần lượt đạt trung bình 33,508; 2,1%; 40,0% và 78,3%. CAP tương quan thuận mạnh với ROA (r = 0,718), trong khi CIR và NPL tương quan nghịch. Toàn bộ hệ số tương quan giữa các biến giải thích đều dưới 0,80 và VIF cao nhất thuộc về CAP (3,574; trung bình 2,352), loại trừ hiện tượng đa cộng tuyến nghiêm trọng. Về lựa chọn mô hình, các kiểm định Breusch-Pagan LM (p < 0,001), F-test (p < 0,001) và Hausman (p = 0,0266) xác nhận FEM phù hợp hơn Pooled OLS và REM. Do mô hình tồn tại đồng thời phương sai thay đổi, tự tương quan chuỗi bậc một và phụ thuộc chéo (đều có p < 0,001), nghiên cứu dùng sai số chuẩn vững Driscoll-Kraay để hiệu chỉnh suy diễn thống kê. Bên cạnh đó, kiểm định Durbin-Wu-Hausman xác nhận CAP (p = 0,0398) và CAP2 (p = 0,0057) mang tính nội sinh với ROA, nên ước lượng Two-step System GMM được áp dụng nhằm xử lý nội sinh động và tính quán tính của lợi nhuận.
Bảng: Kết quả ước lượng mô hình Driscoll-Kraay, Two-step System GMM và Hồi quy phân vị
| Biến số | Driscoll-Kraay (4) | System GMM (5) | q10 | q25 | q50 | q75 | q90 |
|---|---|---|---|---|---|---|---|
| L.ROA | 0,7950*** |
|
|
|
|
| |
| (0,1365) | |||||||
| CAP | 0,1873*** | 0,1037 | 0,1571*** | 0,1716*** | 0,1763*** | 0,1413*** | 0,1554*** |
| (0,0327) | (0,0425) | (0,0080) | (0,0137) | (0,0154) | (0,0091) | (0,0122) | |
| CAP2 | -1,1146* | -10,346 | -0,7869 | -0,9732*** | -0,7682*** | -0,9249*** | -1,3684*** |
| (0,5377) | (0,4251) | (0,3604) | (0,2763) | (0,2607) | (0,1429) | (0,1963) | |
| SIZE | -0,0022*** | -0,0016 | 0,0023*** | 0,0022*** | 0,0023*** | 0,0013*** | 0,0009*** |
| (0,0003) | (0,0007) | (0,0002) | (0,0003) | (0,0003) | (0,0004) | (0,0003) | |
| NPL | -0,0713 | -0,0411 | -0,1482*** | -0,1083*** | -0,0886*** | -0,1194*** | -0,0696*** |
| (0,0263) | (0,0265) | (0,0217) | (0,0185) | (0,0180) | (0,0153) | (0,0103) | |
| CIR | -0,0221*** | -0,0104 | -0,0128*** | -0,0118*** | -0,0108*** | -0,0290*** | -0,0311*** |
| (0,0023) | (0,0040) | (0,0018) | (0,0022) | (0,0030) | (0,0023) | (0,0017) | |
| LDR | -0,0091*** | -0,0030 | -0,0143*** | -0,0132*** | -0,0112*** | -0,0027 | -0,0028 |
| (0,0029) | (0,0058) | (0,0027) | (0,0032) | (0,0023) | (0,0036) | (0,0035) | |
| CAP x CT | -0,0293 | -0,0317 | 0,0044 | -0,0062 | -0,0348*** | -0,0316* | -0,0255* |
| (0,0200) | (0,0246) | (0,0202) | (0,0155) | (0,0182) | (0,0073) | (0,0148) | |
| CAP x big4 | -0,0351 | -0,1630 | 0,0813*** | 0,0637 | 0,1735*** | 0,1032*** | 0,1612*** |
| (0,0713) | (0,0602) | (0,0209) | (0,0298) | (0,0238) | (0,0363) | (0,0271) | |
| Hệ số chặn | 0,0899*** | 0,0548 | -0,0600*** | -0,0589*** | -0,0212 | -0,0614*** | -0,0081 |
| (0,0091) | (0,0217) | (0,0081) | (0,0102) | (0,0097) | (0,0142) | (0,0093) | |
| Số quan sát | 480 | 456 | 480 | 480 | 480 | 480 | 480 |
| Số ngân hàng | 24 | 24 | 24 | 24 | 24 | 24 | 24 |
| Số biến công cụ |
| 15 < 24 |
|
|
|
|
|
| AR(1) p-value |
| 0,00999 |
|
|
|
|
|
| AR(2) p-value |
| 0,909 |
|
|
|
|
|
| Hansen J p-val |
| 0,696 |
|
|
|
|
|
| Pseudo R^2 |
| 0,543 | 0,553 | 0,558 | 0,563 | 0,539 |
Ghi chú: Sai số chuẩn nằm trong dấu ngoặc đơn. *, **, *** tương ứng với mức ý nghĩa 10%, 5% và 1%.
Nguồn: Kết quả nghiên cứu
Thảo luận kết quả nghiên cứu
Tác động phi tuyến chữ U ngược và xác định ngưỡng vốn tối ưu
Kết quả thực nghiệm xác nhận mối quan hệ chữ U ngược giữa vốn tự có và ROA với ngưỡng tối ưu 13,71% trong mô hình Two step System GMM, khắc phục mức ước lượng quá cao 17,10% của Driscoll Kraay do bỏ sót nội sinh động. Phát hiện này phù hợp với mô hình cân bằng vốn tối ưu của Buser và cộng sự (1981), bằng chứng phi tuyến của Berger (1995), đồng thời củng cố kết luận chữ U ngược của Le và Nguyen (2020) tại Việt Nam và tương đồng với dạng chữ U của đòn bẩy nợ từ Tran và cộng sự (2026). Ngưỡng này cân bằng giữa lợi thế hạ thấp chi phí kiệt quệ tài chính và gánh nặng chi phí cơ hội của vốn đắt đỏ. Với mức vốn bình quân hệ thống là 8,7%, phần lớn ngân hàng vẫn nằm ở nhánh tăng lợi suất biên khi bổ sung vốn, trong khi một số ít ngân hàng tiệm cận ngưỡng tối ưu cần chuyển sang tối ưu hóa danh mục tài sản.
Vai trò điều tiết của tốc độ vòng quay vốn và sở hữu nhà nước
Xét về vai trò điều tiết, biến tương tác CAP x CT chỉ mang dấu âm có ý nghĩa từ phân vị trung vị trở lên (q50, q75, q90). Mở rộng nghiên cứu của Shao (2024), kết quả này cho thấy ở nhóm ngân hàng hiệu quả cao, tốc độ luân chuyển tài sản nhanh đã tạo đệm thanh khoản tự thân theo khung DuPont, khiến việc duy trì vốn quá dày làm phát sinh chi phí cơ hội, triệt tiêu lợi thế luân chuyển và giảm tác động biên của vốn lên ROA. Trong khi đó, hiệu ứng điều tiết của sở hữu nhà nước (Big4) phân hóa hai chiều: hệ số âm trong mô hình động System GMM (β = -0,1630; p < 0,05) phản ánh gánh nặng tín dụng chính sách biên lãi mỏng làm suy giảm hiệu quả biên của vốn (Linh và Trang, 2019; Ngo và cộng sự, 2024), nhưng hệ số dương xuyên suốt từ q10 đến q90 lại củng cố phát hiện của Pham và cộng sự (2022) về lợi thế huy động tiền gửi giá rẻ của khối quốc doanh khi đệm vốn vững chắc.
Tính bất đối xứng trên phân vị lợi nhuận
Kiểm định Wald cho thấy tính bất đối xứng không dàn trải mà tập trung cục bộ giữa phân vị trung vị và phân vị cao (F = 5,12; p = 0,0241 giữa q50 và q75), với hệ số của vốn giảm từ 0,1763 xuống 0,1413. Kết quả này củng cố nghiên cứu của Le và Nguyen (2020) khi chỉ ra điểm chuyển giao động lực sinh lời từ quy mô vốn sang công nghệ số, tiền gửi CASA và tối ưu chi phí. Ngược lại, hai thái cực q10 và q90 không có sai khác do bị trói buộc bởi dự phòng rủi ro hoặc đã đạt chuẩn hóa mô hình.
Tác động của các biến kiểm soát vi mô
Hệ số âm của quy mô tài sản trong System GMM (β = -0,0016; p < 0,05) phản ánh tính phi kinh tế theo quy mô, nhất quán với cảnh báo của Berger (1995) và Linh và Trang (2019). Tác động tiêu cực của nợ xấu mạnh nhất tại phân vị đáy q10(β = -0,1482) do thiếu đệm thu nhập hấp thụ rủi ro, ủng hộ phát hiện của Nguyen và Le (2016). Chi phí trên thu nhập (CIR) duy trì tác động nghịch mạnh mẽ nhất trên mọi mô hình, tương đồng với kết luận của Ngo và cộng sự (2024) rằng quản trị chi phí là chìa khóa phân hóa lợi nhuận. Cuối cùng, tỷ lệ LDR chỉ gây tác động tiêu cực ở các phân vị thấp và trung vị do nhóm hiệu quả cao sở hữu nguồn vốn linh hoạt giúp trung hòa rủi ro thanh khoản cấu trúc theo lý thuyết của Diamond và Rajan (2000) cùng Pham và cộng sự (2022).
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Nghiên cứu trên mẫu 24 NHTM Việt Nam giai đoạn 2021-2025 xác nhận mối quan hệ chữ U ngược giữa vốn chủ sở hữu và ROA với ngưỡng tối ưu 13,71%. Với mức vốn bình quân ngành đạt 8,7%, phần lớn ngân hàng vẫn hưởng lợi suất biên tăng khi bổ sung vốn, trong khi nhóm vượt ngưỡng cần chuyển sang tối ưu hóa tài sản; đồng thời, kết quả làm rõ tác động điều tiết âm của vòng quay vốn từ phân vị trung vị trở lên, hiệu ứng 2 chiều của sở hữu nhà nước và sự bất đối xứng tập trung giữa q50 và q75. Từ các bằng chứng thực nghiệm này, cơ quan quản lý và các NHTM cần thiết lập cấu trúc vốn mục tiêu linh hoạt theo quy mô thay vì áp dụng đồng loạt, đẩy mạnh chuyển đổi số để đưa tỷ lệ CIR về mức 32%-35%, ứng dụng dữ liệu lớn kiểm soát nợ xấu dưới 2% theo Luật Các tổ chức tín dụng năm 2024, duy trì LDR dưới 85% gắn với chuẩn mực thanh khoản Basel III, cũng như áp dụng cơ chế giữ lại lợi nhuận để tăng vốn và cấp bù lãi suất tín dụng chính sách cho khối Big4.
Tài liệu tham khảo:
1. Berger, A. N. (1995). The relationship between capital and earnings in banking. Journal of Money, Credit and Banking, 27(2), 432-456.
2. Blundell, R. and Bond, S. (1998). Initial conditions and moment restrictions in dynamic panel data models. Journal of Econometrics, 87(1), 115-143.
3. Buser, S.A., Chen, A.H. and Kane, E.J. (1981). Federal deposit insurance, regulatory policy, and optimal bank capital. Journal of Finance, 36(1), 51-60.
4. Diamond, D.W. and Rajan, R.G. (2000). A theory of bank capital. Journal of Finance, 55(6), 2431-2465.
5. Jensen, M.C. and Meckling, W.H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305-360.
6. Koenker, R. and Bassett, G. (1978). Regression quantiles. Econometrica, 46(1), 33-50.
7. Le, T.D.Q. and Nguyen, D.T. (2020). Capital structure and bank profitability in Vietnam: A quantile regression approach. Journal of Risk and Financial Management, 13(8), article 168.
8. Linh, D.H. and Trang, V.K. (2019). Impact of capital on profitability of banks: Evidence from Vietnamese commercial banks. Journal of Economics and Business, 2(2), 379-395.
9. Myers, S. C. (1984). The capital structure puzzle. The Journal of Finance, 39(3), 575-592. https://doi.org/10.2307/2327916
10. Ngo, T.X., Bui, P.L. and Le, M.H. (2024). The impact of equity capital on the bank’s profitability: Evidence from Vietnam’s banking system. Journal of Banking and Financial Economics, 2021(16), 56-71.
11. Nguyen, T.H.V. and Le, P.T.D.T. (2016). Effects of bank capital on profitability and credit risk: The case of Vietnam’s commercial banks. Journal of Economic Development, 23(4), 117-137.
12. Pham, N.H., Hoang, T.M. and Pham, N.T.H. (2022). The impact of capital structure on bank profitability: Evidence from Vietnam, Cogent Business & Management, 9(1), article 2096263.
13. Shao, X. (2024). The impact of capital structure on profitability. In Zhang, K. et al. (eds.), Proceedings of the 5th International Conference on Economic Management and Big Data Application (ICEMBDA 2024). Advances in Economics, Business and Management Research, vol. 313, 272-279. Atlantis Press.
14. Tran, T.L., Hoang, T.B.H., Nguyen, A.N. and Tran, V.H. (2026). The impact of capital structure, operational efficiency, and non-interest income on bank profitability in Vietnam. Archives for Technical Sciences, 35(1), 763-778.
15. Windmeijer, F. (2005). A finite sample correction for the variance of linear efficient two-step GMM estimators. Journal of Econometrics, 126(1), 25-51.
| Ngày nhận bài: 28/9/2026; Ngày hoàn thiện biên tập: 10/11/2026; Ngày duyệt đăng: 20/11/2026 |
Các tin khác

Quản trị nhân sự xanh tại các doanh nghiệp trong khu công nghiệp sinh thái trên địa bàn Hải Phòng

Các yếu tố ảnh hưởng đến hiệu quả làm việc dựa trên cảm nhận của nhân viên tại Trung tâm Kỹ thuật tiêu chuẩn đo lường chất lượng 3

Mô hình nghiên cứu tác động của chất lượng dịch vụ ngân hàng số đến hành vi tài chính cá nhân

Nghiên cứu khung lý thuyết về tác động của chuyển đổi số đến hiệu quả quản lý nhà nước về kinh tế đối với vận tải hành khách công cộng bằng xe bus và metro

Đề xuất mô hình nghiên cứu tác động của chuyển đổi số đến động lực làm việc của cán bộ tín dụng tại Ngân hàng Chính sách xã hội Việt Nam

Hệ sinh thái khởi nghiệp đại học và khởi nghiệp sáng tạo của sinh viên: Nghiên cứu tại Đại học Quốc gia Hà Nội

Hợp tác với GenAI và hành vi kiến tạo nhiệm vụ của người lao động Việt Nam: Vai trò trung gian của kiến tạo nhận thức và sự phụ thuộc vào GenAI

Tác động của việc bãi bỏ thuế khoán đến mức độ tuân thủ thuế của hộ kinh doanh tại Việt Nam

Tác động của mua trước trả sau đến hành vi mua sắm ngẫu hứng của Gen Z tại TP. Hồ Chí Minh: Vai trò điều tiết của hiểu biết tài chính


