


Ứng dụng AI trong nhận diện rủi ro tài chính tại doanh nghiệp: Bằng chứng thực nghiệm tại các doanh nghiệp may niêm yết ở Việt Nam
Trịnh Minh Đức
Trường Đại học Công nghệ Thông tin và Truyền thông, Đại học Thái Nguyên
Email: [email protected]
Vũ Bích Vân
Trường Đại học Kinh tế và Quản trị Kinh doanh, Đại học Thái Nguyên
Tóm tắt
Nghiên cứu ứng dụng học máy để nhận diện rủi ro tài chính tại 35 doanh nghiệp may niêm yết ở Việt Nam, với tình trạng lỗ sau thuế được sử dụng làm biến mục tiêu. Mô hình Random Forest được xây dựng và so sánh với hồi quy logistic. Kết quả cho thấy các chỉ tiêu về khả năng thanh toán lãi vay, cơ cấu chi phí, thanh khoản và đòn bẩy là những tín hiệu quan trọng trong nhận diện doanh nghiệp có nguy cơ phát sinh lỗ. Nghiên cứu khẳng định tiềm năng của trí tuệ nhân tạo trong sàng lọc và hỗ trợ cảnh báo rủi ro tài chính, hỗ trợ nhà quản trị và nhà đầu tư xác định các trường hợp cần ưu tiên rà soát. Tuy nhiên, kết quả phản ánh nguy cơ suy giảm hiệu quả kinh doanh và phát sinh lỗ sau thuế, không đại diện trực tiếp cho rủi ro vỡ nợ.
Từ khóa: Trí tuệ nhân tạo, học máy, rủi ro tài chính, Random Forest, doanh nghiệp may niêm yết, Việt Nam
Abstract
This study employs machine learning techniques to assess financial risk among 35 publicly listed textile and garment firms in Viet Nam, using post-tax loss status as the dependent variable. A Random Forest classifier is developed and benchmarked against a logistic regression model to evaluate predictive performance. The findings reveal that interest coverage, cost structure, liquidity, and financial leverage are the most influential predictors of firms facing a higher likelihood of post-tax losses. The results demonstrate the effectiveness of artificial intelligence in enhancing financial risk screening and providing early warning signals, thereby supporting managers and investors in identifying firms requiring closer monitoring. Nevertheless, the proposed model is designed to detect the risk of declining financial performance and post-tax losses rather than to predict corporate default or bankruptcy.
Keywords: Artificial intelligence, machine learning, financial risk, Random Forest, publicly listed textile and garment companies, Viet Nam
GIỚI THIỆU
Rủi ro tài chính của doanh nghiệp thường được biểu hiện đồng thời thông qua nhiều khía cạnh như chi phí vốn, biến động tỷ giá, cơ cấu chi phí, công nợ, khả năng thanh khoản và mức độ sử dụng đòn bẩy tài chính. Các mô hình dựa trên tỷ số tài chính từ lâu đã được sử dụng làm nền tảng để nhận diện khó khăn tài chính và dự báo nguy cơ suy giảm tình trạng tài chính của doanh nghiệp (Beaver, 1966; Altman, 1968; Ohlson, 1980). Tuy nhiên, các phương pháp truyền thống thường giả định mối quan hệ tuyến tính hoặc có cấu trúc xác định trước giữa các biến. Trong khi đó, học máy có khả năng nhận diện các quan hệ phi tuyến, hiệu ứng tương tác và những mẫu phức tạp giữa các chỉ báo tài chính mà các mô hình tuyến tính có thể chưa phản ánh đầy đủ (Breiman, 2001).
Trên cơ sở đó, nghiên cứu xem xét liệu 6 nhóm chỉ báo tài chính có khả năng nhận diện các năm doanh nghiệp phát sinh lỗ sau thuế hay không, đồng thời đánh giá liệu mô hình Random Forest có đạt hiệu quả phân loại cao hơn hồi quy logistic trên tập kiểm định ngoài thời gian. Cách tiếp cận này giúp đánh giá khả năng ứng dụng học máy trong điều kiện dự báo gần với thực tiễn hơn, khi mô hình được huấn luyện bằng dữ liệu quá khứ và kiểm định bằng dữ liệu của giai đoạn tiếp theo.
Điểm rủi ro do mô hình tạo ra được sử dụng như một công cụ sàng lọc nhằm hỗ trợ nhà quản trị và nhà đầu tư ưu tiên rà soát dòng tiền, công nợ, khả năng thanh toán và kế hoạch tài trợ của doanh nghiệp. Điểm số này không được sử dụng để kết luận doanh nghiệp phá sản, xác định xác suất vỡ nợ hoặc thay thế cho hoạt động xếp hạng tín nhiệm.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT
Các tỷ số thanh khoản, đòn bẩy và khả năng sinh lời thường được sử dụng để nhận diện khó khăn tài chính. Đối với mô hình học máy, hiệu quả dự báo còn phụ thuộc vào cách xác định biến mục tiêu, phương pháp lấy mẫu và quy trình xây dựng, kiểm định mô hình (Khandani, Kim và Lo, 2010; Lessmann và cộng sự, 2015). Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H1: Các chỉ báo bất lợi thuộc 6 nhóm rủi ro, gồm lãi suất, tỷ giá, giá nguyên vật liệu, tín dụng thương mại, thanh khoản và đòn bẩy tài chính có khả năng hỗ trợ nhận diện các năm doanh nghiệp phát sinh lỗ sau thuế.
H2: Với cùng tập biến đầu vào, Random Forest có hiệu quả phân loại ngoài thời gian cao hơn hồi quy logistic, phù hợp với khả năng nắm bắt các quan hệ phi tuyến và tương tác giữa các biến.
Hai giả thuyết được xây dụng theo hướng dự báo và không hàm ý quan hệ nhân quả.
DỮ LIỆU VÀ XÂY DỰNG BIẾN
Dữ liệu nghiên cứu gồm 210 quan sát của 35 doanh nghiệp may niêm yết trên thị trường chứng khoán Việt Nam trong giai đoạn 2019-2024, tương ứng 35 quan sát mỗi năm. Mỗi cặp doanh nghiệp - năm là duy nhất và không có quan sát trùng lặp. Sau quá trình sàng lọc và lựa chọn biến, nghiên cứu sử dụng 13 chỉ báo đầu vào thuộc 6 nhóm rủi ro tài chính để huấn luyện và kiểm định mô hình.
Biến mục tiêu LOSS phản ánh kết quả kinh doanh bất lợi của doanh nghiệp, nhưng không đồng nhất với tình trạng mất khả năng thanh toán, vỡ nợ hoặc phá sản. LOSS nhận giá trị 1 khi lợi nhuận sau thuế của doanh nghiệp trong năm quan sát nhỏ hơn 0 và 0 trong trường hợp ngược lại.
Trong toàn bộ mẫu nghiên cứu có 23 quan sát phát sinh lỗ sau thuế, chiếm 10,95% tổng số quan sát, trong đó, 17 quan sát thuộc tập huấn luyện giai đoạn 2019 - 2023 và 6 quan sát thuộc tập kiểm định năm 2024. Lợi nhuận sau thuế chỉ được sử dụng để xác định biến mục tiêu LOSS và không được đưa vào tập biến đầu vào, qua đó hạn chế nguy cơ rò rỉ thông tin từ biến kết quả vào mô hình dự báo.
Bảng 1: Phân nhóm các biến đầu vào của mô hình
| Nhóm chỉ báo rủi ro | Chỉ báo đầu vào |
| Rủi ro lãi suất | Tốc độ tăng chi phí lãi vay; hệ số khả năng thanh toán lãi vay (ICOV); tỷ lệ chi phí lãi vay trên doanh thu |
| Rủi ro tỷ giá | Tốc độ tăng lỗ chênh lệch tỷ giá; lỗ chênh lệch tỷ giá thuần trên tổng tài sản |
| Rủi ro giá nguyên vật liệu | Tỷ lệ giá vốn hàng bán trên doanh thu là biến đại diện cho áp lực giá vốn |
| Rủi ro tín dụng thương mại | Chênh lệch giữa tốc độ tăng khoản phải thu và tốc độ tăng doanh thu; vòng quay phải thu |
| Rủi ro thanh khoản | Hệ số thanh toán hiện hành, hệ số thanh toán nhanh và hệ số thanh toán tức thời |
| Rủi ro đòn bẩy tài chính | Tỷ lệ tổng nợ trên tổng tài sản; tỷ lệ tổng nợ trên vốn chủ sở hữu |
Nguồn: Nhóm tác giả tổng hợp
THIẾT KẾ THỰC NGHIỆM
Nghiên cứu sử dụng dữ liệu của 35 doanh nghiệp may niêm yết giai đoạn 2019-2023 để làm tập huấn luyện và toàn bộ dữ liệu năm 2024 làm tập kiểm định ngoài thời gian. Cách phân chia theo trình tự thời gian giúp hạn chế việc thông tin của giai đoạn tương lai ảnh hưởng đến quá trình huấn luyện, đồng thời phản ánh phù hợp hơn bối cảnh dự báo thực tế so với phương pháp chia mẫu ngẫu nhiên.
Mô hình Random Forest được thiết kế gồm 500 cây quyết định, độ sâu tối đa bằng 4, số quan sát tối thiểu tại mỗi nút lá bằng 3, trọng số lớp cân bằng và giá trị khởi tạo ngẫu nhiên cố định là 2026. Trọng số lớp cân bằng được sử dụng để giảm ảnh hưởng của sự mất cân bằng giữa nhóm có lỗ và nhóm không lỗ. Các siêu tham số được xác lập trước khi đánh giá dữ liệu năm 2024; tập kiểm định ngoài thời gian không được sử dụng để lựa chọn siêu tham số, xác định các tham số tiền xử lý hoặc điều chỉnh mô hình. Trong Random Forest, xác suất dự báo của một quan sát được xác định bằng trung bình xác suất dự báo của các cây thành phần. Với quan sát i, mô hình ước lượng xác suất:
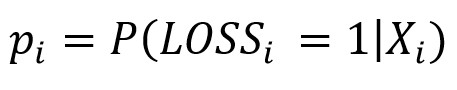 |
Trong đó Xi là tập hợp các chỉ báo tài chính đầu vào. Quan sát được phân loại vào nhóm rủi ro cao khi pi ≥ 0,50. Ngưỡng 0,50 được sử dụng để trình bày và so sánh kết quả thực nghiệm, không được xem là ngưỡng tối ưu cho mọi trường hợp. Trong thực tiễn, ngưỡng phân loại cần được lựa chọn dựa trên sự đánh đổi giữa chi phí bỏ sót trường hợp có rủi ro và chi phí rà soát cảnh báo sai (Provost và Fawcett, 2013).
Hồi quy logistic được sử dụng làm mô hình đối chứng. Đối với cả hai mô hình, giá trị thiếu được thay thế bằng trung vị xác định từ tập huấn luyện và sau đó áp dụng cho tập kiểm định. Riêng đối với hồi quy logistic, các biến đầu vào được chuẩn hóa theo tham số của tập huấn luyện. Mô hình sử dụng trọng số lớp cân bằng và số vòng lặp tối đa bằng 2.000.
Hiệu quả dự báo được đánh giá bằng Accuracy, Precision, Recall và diện tích dưới đường cong ROC (AUC). Accuracy phản ánh tỷ lệ dự báo đúng; Precision cho biết tỷ lệ quan sát thực sự có lỗ trong số các trường hợp được cảnh báo; Recall phản ánh tỷ lệ quan sát có lỗ được nhận diện đúng; AUC đo lường khả năng phân biệt hai lớp trên toàn bộ các ngưỡng phân loại. Do lớp có lỗ chiếm tỷ trọng thấp, Accuracy được xem xét kết hợp với Precision, Recall và AUC nhằm hạn chế đánh giá sai lệch do mất cân bằng lớp (Fawcett, 2006).
Bảng 2: Thống kê mô tả các biến đầu vào của mô hình
| Biến | N | Trung bình | Trung vị | Q1 | Q3 | Nhỏ nhất | Lớn nhất |
| Tốc độ tăng chi phí lãi vay | 145 | 0,3041 | 0,0095 | -0,2684 | 0,2848 | -1 | 12,3192 |
| Hệ số khả năng thanh toán lãi vay (ICOV) | 174 | 88,5997 | 5,1651 | 2,3123 | 17,6651 | -262,7153 | 3853,4585 |
| Chi phí lãi vay/Doanh thu | 210 | 0,0127 | 0,0061 | 0,0006 | 0,0209 | 0 | 0,0987 |
| Tốc độ tăng lỗ chênh lệch tỷ giá | 169 | 3,487 | 0,3085 | -0,4557 | 1,5764 | -1 | 188,2121 |
| Lỗ chênh lệch tỷ giá thuần/Tổng tài sản | 210 | 0,001 | 0 | 0 | 0,0002 | 0 | 0,0159 |
| Giá vốn hàng bán /Doanh thu | 210 | 0,865 | 0,8686 | 0,8335 | 0,902 | 0,6152 | 1,3415 |
| Chênh lệch giữa tốc độ tăng khoản phải thu và tốc độ tăng doanh thu | 175 | 0,1354 | 0,0695 | -0,1882 | 0,3354 | -2,0264 | 3,5318 |
| Vòng quay khoản phải thu | 210 | 8,9656 | 8,1757 | 5,7436 | 11,285 | 0,0746 | 24,2536 |
| Hệ số thanh toán hiện hành | 210 | 1,7078 | 1,2807 | 1,0427 | 1,7777 | 0,5923 | 10,4422 |
| Hệ số thanh toán nhanh | 210 | 1,1805 | 0,8353 | 0,5669 | 1,322 | 0,2522 | 8,7267 |
| Hệ số thanh toán tức thời | 210 | 0,2462 | 0,0866 | 0,0437 | 0,2361 | 0,0001 | 3,4527 |
| Tổng nợ/Tổng tài sản | 210 | 0,5586 | 0,5518 | 0,4124 | 0,7176 | 0,0444 | 0,9433 |
| Tổng nợ/Vốn chủ sở hữu | 210 | 1,8906 | 1,2312 | 0,7019 | 2,5405 | 0,0465 | 16,6283 |
Nguồn: Tính toán của nhóm tác giả
Kết quả thống kê mô tả cho thấy mức độ phân tán giữa các biến không đồng đều. ICOV và các biến tốc độ tăng trưởng có khoảng biến thiên lớn, làm cho giá trị trung bình chênh lệch đáng kể so với trung vị. Điều này phản ánh sự hiện diện của một số quan sát cực trị nhưng đã được đối chiếu và xác nhận từ dữ liệu tài chính gốc. Trong khi đó, các chỉ tiêu thanh khoản, vòng quay khoản phải thu và đòn bẩy tài chính có mức phân tán thấp hơn. Vì vậy, việc trình bày đồng thời trung bình, trung vị và các phân vị Q1, Q3 giúp phản ánh đầy đủ hơn đặc điểm phân phối của dữ liệu đầu vào.
KẾT QUẢ THỰC NGHIỆM
Phân bố cảnh báo rủi ro
Với ngưỡng 0,50, Random Forest xác định 27/210 quan sát thuộc nhóm cảnh báo rủi ro cao, tương ứng 12,86% tổng số quan sát. Tỷ lệ phân loại theo từng năm được trình bày tại Bảng 3 lần lượt là 5,71% năm 2019; 11,43% trong các năm 2020 và 2021; 8,57% năm 2022; 17,14% năm 2023 và 22,86% năm 2024. Điểm cảnh báo của mỗi quan sát được hình thành từ sự kết hợp của các chỉ báo thuộc sáu nhóm rủi ro tài chính.
Bảng 3: Phân bố các quan sát được mô hình cảnh báo theo năm
| Năm | Số quan sát | Cảnh báo rủi ro cao | Tỷ lệ |
| 2019 | 35 | 2 | 5,71% |
| 2020 | 35 | 4 | 11,43% |
| 2021 | 35 | 4 | 11,43% |
| 2022 | 35 | 3 | 8,57% |
| 2023 | 35 | 6 | 17,14% |
| 2024 | 35 | 8 | 22,86% |
Nguồn: Tác giả tính toán từ kết quả dự báo của mô hình Random Forest trên dữ liệu của 35 doanh nghiệp may niêm yết tại Việt Nam giai đoạn 2019-2024.
Đặc điểm tài chính của nhóm được cảnh báo rủi ro cao
Trung vị ICOV của nhóm được cảnh báo rủi ro cao là -0,3992, thấp hơn đáng kể so với mức 6,0354 của nhóm còn lại. Tỷ lệ giá vốn hàng bán trên doanh thu của nhóm cảnh báo đạt 90,70%, cao hơn mức 86,83%, trong khi vòng quay khoản phải thu thấp hơn, lần lượt là 7,1817 và 8,3103. Những khác biệt này phù hợp với các dấu hiệu về khả năng trang trải chi phí lãi vay thấp, áp lực giá vốn cao và hiệu quả thu hồi công nợ hạn chế. Các chỉ tiêu thanh khoản và đòn bẩy được xem xét trong sự kết hợp với các tín hiệu tài chính khác, không được tách riêng để kết luận về mức độ rủi ro.
Kiểm định dự báo ngoài thời gian
Trên 35 quan sát năm 2024 chưa được sử dụng trong quá trình huấn luyện, Random Forest đạt Accuracy 94,29%, Precision 75,00%, Recall 100,00% và AUC 0,9943. Các chỉ tiêu tương ứng của hồi quy logistic lần lượt là 80,00%, 46,15%, 100,00% và 0,9195. Trong 6 quan sát thực tế phát sinh lỗ, cả hai mô hình đều nhận diện đầy đủ tại ngưỡng 0,50. Tuy nhiên, Random Forest có Accuracy, Precision và AUC cao hơn, cho thấy khả năng phân biệt hai lớp và hạn chế cảnh báo sai tốt hơn trong phạm vi tập kiểm định năm 2024.
Bảng 4: Hiệu năng dự báo ngoài thời gian trên mẫu năm 2024
| Mô hình | Accuracy | Precision | Recall | AUC |
| Random Forest | 94,29% | 75,00% | 100,00% | 0,9943 |
| Hồi quy logistic | 80,00% | 46,15% | 100,00% | 0,9195 |
Ghi chú: Tập kiểm định gồm 35 quan sát năm 2024, trong đó có 6 quan sát phát sinh lỗ sau thuế. AUC là diện tích dưới đường ROC.
Nguồn: Tác giả tính toán từ kết quả kiểm định ngoài thời gian của mô hình Random Forest và hồi quy logistic.
Kết quả AUC được xem xét trong phạm vi của mẫu kiểm định gồm 35 quan sát, trong khi các chỉ tiêu báo cáo tài chính được đo cùng năm với biến mục tiêu. Vì vậy, kết quả phản ánh chủ yếu khả năng nhận diện rủi ro đồng thời hoặc cảnh báo tại cuối kỳ báo cáo, chưa đủ để khẳng định năng lực dự báo lỗ từ nhiều quý trước. Các nghiên cứu tiếp theo cần sử dụng dữ liệu sẵn có tại thời điểm ra quyết định, kiểm định qua nhiều năm và đánh giá định kỳ độ hiệu chuẩn của xác suất dự báo.
Tầm quan trọng của biến
Bảng 5: Tầm quan trọng biến của mô hình Random Forest
| Thứ hạng | Biến | Tầm quan trọng Gini |
| 1 | Hệ số khả năng thanh toán lãi vay (ICOV) | 0,2902 |
| 2 | Tỷ lệ giá vốn hàng bán trên doanh thu thuần | 0,1293 |
| 3 | Hệ số thanh toán hiện hành | 0,0953 |
| 4 | Tỷ lệ chi phí lãi vay trên doanh thu thuần | 0,0798 |
| 5 | Hệ số thanh toán nhanh | 0,0756 |
| 6 | Tỷ lệ tổng nợ trên vốn chủ sở hữu | 0,0657 |
| 7 | Tốc độ tăng lỗ chênh lệch tỷ giá | 0,0594 |
| 8 | Tỷ lệ tổng nợ trên tổng tài sản | 0,0577 |
| 9 | Vòng quay khoản phải thu | 0,0490 |
| 10 | Hệ số thanh toán tức thời | 0,0377 |
| 11 | Chênh lệch giữa tốc độ tăng khoản phải thu và tốc độ tăng doanh thu | 0,0339 |
| 12 | Tốc độ tăng chi phí lãi vay | 0,0149 |
| 13 | Tỷ lệ lỗ chênh lệch tỷ giá thuần trên tổng tài sản | 0,0116 |
Nguồn: Tác giả tính toán từ kết quả huấn luyện mô hình Random Forest
ICOV có mức độ quan trọng cao nhất trong mô hình, đạt 0,2902, tiếp theo là tỷ lệ giá vốn hàng bán trên doanh thu 0,1293, hệ số thanh toán hiện hành 0,0953 và tỷ lệ chi phí lãi vay trên doanh thu 0,0798. Các biến này đại diện cho khả năng trang trải chi phí lãi vay, áp lực giá vốn và thanh khoản của doanh nghiệp.
Tầm quan trọng Gini phản ánh mức đóng góp tương đối của từng biến vào việc làm giảm độ hỗn tạp tại các điểm chia của các cây trong mô hình. Chỉ tiêu này không cho biết chiều tác động, không phản ánh quan hệ nhân quả và có thể thiên lệch đối với những biến có nhiều khả năng tạo điểm chia. Vì vậy, kết quả được sử dụng để xác định các tín hiệu cần ưu tiên rà soát, không dùng để khẳng định nguyên nhân làm phát sinh rủi ro tài chính (Strobl và cộng sự, 2007).
THẢO LUẬN
Kết quả ủng hộ giả thuyết H1 theo nghĩa dự báo khi ICOV, tỷ lệ giá vốn trên doanh thu và vòng quay khoản phải thu là những tín hiệu nổi bật trong nhận diện các quan sát phát sinh lỗ. Các chỉ báo tỷ giá, thanh khoản và đòn bẩy cũng đóng góp trong sự kết hợp với các biến khác. Tuy nhiên, kết quả không xác định quan hệ nhân quả giữa từng chỉ báo và tình trạng lỗ sau thuế.
Giả thuyết H2 được ủng hộ trong phạm vi tập kiểm định năm 2024 khi Random Forest đạt Accuracy, Precision và AUC cao hơn hồi quy logistic, trong khi cả hai mô hình đều đạt Recall 100%. Kết quả này phù hợp với khả năng của Random Forest trong việc phản ánh các quan hệ phi tuyến và tương tác giữa các chỉ báo tài chính. Random Forest là thuật toán học máy kết hợp nhiều cây quyết định do Breiman phát triển và có khả năng mô hình hóa các cấu trúc dự báo phức tạp. Dù vậy, mô hình chỉ đóng vai trò sàng lọc. Các cảnh báo cần được đối chiếu với thuyết minh báo cáo tài chính, công nợ, lịch trả nợ, hàng tồn kho, dòng tiền và tình hình đơn hàng trước khi đưa ra quyết định quản trị.
HÀM Ý QUẢN TRỊ
Kết quả nghiên cứu cho thấy mô hình Random Forest có thể hỗ trợ nhận diện các doanh nghiệp có nguy cơ phát sinh lỗ sau thuế với độ chính xác cao, đồng thời xác định được các chỉ báo tài chính có vai trò quan trọng như hệ số đảm bảo lãi vay (ICOV), tỷ lệ giá vốn hàng bán trên doanh thu, khả năng thanh khoản và đòn bẩy tài chính. Trên cơ sở đó, doanh nghiệp cần xây dựng hệ thống cảnh báo sớm rủi ro tài chính dựa trên nền tảng trí tuệ nhân tạo nhằm hỗ trợ quá trình giám sát và ra quyết định. Thay vì chỉ phân tích các chỉ tiêu tài chính theo định kỳ, doanh nghiệp nên tích hợp dữ liệu tài chính vào hệ thống phân tích tự động để theo dõi liên tục sáu nhóm rủi ro gồm rủi ro lãi suất, tỷ giá, giá nguyên vật liệu, tín dụng thương mại, thanh khoản và đòn bẩy tài chính. Việc phát hiện sớm các dấu hiệu bất thường sẽ giúp nhà quản trị chủ động xây dựng phương án điều chỉnh dòng tiền, cơ cấu nguồn vốn và kế hoạch sản xuất kinh doanh trước khi rủi ro ảnh hưởng nghiêm trọng đến kết quả hoạt động.
Bên cạnh đó, doanh nghiệp cần thiết lập quy trình quản trị mô hình AI một cách bài bản nhằm bảo đảm tính minh bạch và độ tin cậy của kết quả dự báo. Quy trình này cần bao gồm việc lưu trữ và chuẩn hóa dữ liệu đầu vào, kiểm soát chất lượng dữ liệu, ghi nhận phương pháp xử lý giá trị thiếu, quản lý phiên bản mô hình, đồng thời định kỳ đánh giá lại hiệu quả dự báo khi môi trường kinh doanh thay đổi. Trong thực tế, các mô hình học máy có thể suy giảm hiệu quả theo thời gian do sự biến động của thị trường và đặc điểm hoạt động của doanh nghiệp, vì vậy việc tái huấn luyện và hiệu chỉnh mô hình cần được thực hiện thường xuyên trên cơ sở dữ liệu mới.
Ngoài ra, kết quả cảnh báo từ mô hình AI cần được xem như một công cụ hỗ trợ ra quyết định chứ không thay thế hoàn toàn vai trò của nhà quản trị. Các doanh nghiệp cần kết hợp kết quả dự báo với việc phân tích báo cáo tài chính, đánh giá chất lượng công nợ, tình hình hàng tồn kho, dòng tiền, đơn hàng, cũng như các yếu tố kinh tế vĩ mô và diễn biến của ngành may mặc để đưa ra quyết định phù hợp. Việc kết hợp giữa năng lực phân tích của trí tuệ nhân tạo với kinh nghiệm chuyên môn của nhà quản trị sẽ góp phần nâng cao hiệu quả quản trị rủi ro tài chính, sử dụng nguồn lực hợp lý và tăng khả năng thích ứng của doanh nghiệp trước những biến động của môi trường kinh doanh.
Tài liệu tham khảo:
1. Altman, E. I. (1968). Financial ratios, discriminant analysis and the prediction of corporate bankruptcy. The Journal of Finance, 23(4), 589-609.
2. Beaver, W. H. (1966). Financial ratios as predictors of failure. Journal of Accounting Research, 4 (Supplement), 71-111.
3. Breiman, L. (2001). Random forests. Machine Learning, 45(1), 5-32.
4. Fawcett, T. (2006). An introduction to ROC analysis. Pattern Recognition Letters, 27(8), 861-874.
5. Khandani, A. E., Kim, A. J., & Lo, A. W. (2010). Consumer credit-risk models via machine-learning algorithms. Journal of Banking & Finance, 34(11), 2767-2787.
6. Lessmann, S., Baesens, B., Seow, H.-V., & Thomas, L. C. (2015). Benchmarking state-of-the-art classification algorithms for credit scoring: An update of research. European Journal of Operational Research, 247(1), 124-136.
7. Ohlson, J. A. (1980). Financial ratios and the probabilistic prediction of bankruptcy. Journal of Accounting Research, 18(1), 109-131.
8. Provost, F., & Fawcett, T. (2013). Data Science for Business: What you need to know about data mining and data-analytic thinking. O'Reilly Media.
9. Strobl, C., Boulesteix, A.-L., Zeileis, A., & Hothorn, T. (2007). Bias in random forest variable importance measures: Illustrations, sources and a solution. BMC Bioinformatics, 8, Article 25.
| Ngày nhận bài: 12/5/2026; Ngày hoàn thiện biên tập: 26/7/2026; Ngày duyệt đăng: 3/8/2026 |
Tin liên quan




Các tin khác

Chiến lược cạnh tranh của doanh nghiệp nhỏ và vừa tại Việt Nam trong bối cảnh chuyển đổi số

Tác động của chuyển đối số và marketing đến kết quả kinh doanh của các doanh nghiệp nội thất tại TP. Hồ Chí Minh

Sự gắn kết của nhân viên trong doanh nghiệp logistics: Thực trạng và giải pháp tại Công ty TNHH SCGJWD logistics Việt Nam

Mối quan hệ đổi mới sáng tạo số, năng lực số, tính linh hoạt tổ chức lên hiệu quả hoạt động doanh nghiệp: Trường hợp các doanh nghiệp thực phẩm tại TP. Hồ Chí Minh

Phát triển liên kết sản xuất và tiêu thụ sản phẩm OCOP: Kinh nghiệm từ Mô hình local food tại Wanju, Hàn Quốc và gợi ý cho Việt Nam

Kiểm soát, dữ liệu số và năng lực thực thi trong quản lý đầu tư công ở Việt Nam

Doanh nghiệp công nghiệp hỗ trợ: Tổng quan và hàm ý chính sách cho Việt Nam

Nâng cao hiệu quả giải ngân vốn đầu tư xây dựng cơ bản từ ngân sách nhà nước TP. Hải Phòng

Phối hợp chính sách tài khóa, tiền tệ và khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa Việt Nam: Cơ chế truyền dẫn và hàm ý chính sách


