


Trí tuệ nhân tạo, quản trị nhân lực xanh và sự linh hoạt của tổ chức: Bằng chứng thực nghiệm từ ngành ngân hàng Việt Nam
Lê Huy Hoàng, Lê Huỳnh Thuý Nga, Trần Thị Hương Giang
Đại học Kinh tế Quốc dân
Tác giả liên hệ: Lê Huy Hoàng; Email: [email protected]
Tóm tắt
Nghiên cứu phân tích mối quan hệ giữa trí tuệ nhân tạo (AI), quản trị nhân lực xanh và sự linh hoạt tổ chức trong các ngân hàng Việt Nam. Kết quả từ khảo sát nhân viên cho thấy AI không chỉ tác động trực tiếp đến quản trị nhân lực xanh mà còn ảnh hưởng gián tiếp thông qua sự linh hoạt tổ chức. Nghiên cứu cung cấp bằng chứng thực nghiệm về vai trò trung gian của quản trị nhân lực xanh, từ đó đề xuất giải pháp thúc đẩy phát triển bền vững cho các ngân hàng.
Từ khoá: Trí tuệ nhân tạo, quản trị nhân lực xanh, sự linh hoạt của tổ chức, ngân hàng Việt Nam, phát triển bền vững.
Summary
This study analyzes the relationship between artificial intelligence (AI), green human resource management, and organizational agility in Vietnamese banks. Results from employee surveys show that AI not only directly impacts green human resource management but also indirectly influences it through organizational agility. The research provides empirical evidence on the mediating role of green human resource management, thereby proposing solutions to promote sustainable development for banks.
Keywords: Artificial intelligence, organizational agility, green human resource management, Vietnamese banking sector, sustainable development.
ĐẶT VẤN ĐỀ
Trong bối cảnh chuyển đổi số và yêu cầu phát triển bền vững, trí tuệ nhân tạo (AI) trở thành công cụ then chốt giúp ngân hàng nâng cao hiệu quả và thích ứng với môi trường biến động (Raisch & Krakowski, 2021). Đồng thời, quản trị nhân lực xanh được xem là nền tảng cải thiện hiệu suất bền vững của tổ chức (Shuang Ren, Guiyao Tang, 2018). Tuy nhiên, các nghiên cứu vẫn chưa làm rõ vai trò của sự linh hoạt tổ chức trong mối quan hệ giữa AI và quản trị nhân lực xanh, dù đây là năng lực cốt lõi giúp khai thác công nghệ và chuyển hóa thành giá trị con người. Vì vậy, nghiên cứu mối quan hệ giữa AI, quản trị nhân lực xanh và sự linh hoạt tổ chức trong ngân hàng là cần thiết nhằm cung cấp bằng chứng thực nghiệm và định hướng phát triển bền vững cho ngành ngân hàng Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Tổng quan về trí tuệ nhân tạo
AI là lĩnh vực liên ngành mô phỏng và mở rộng năng lực nhận thức con người (Scarcello, 2018). AI tạo ra khoảng 1 nghìn tỷ USD giá trị gia tăng mỗi năm cho ngành ngân hàng (Millennium Consultants, 2022). Ngành dịch vụ tài chính dự báo đạt 28,529 nghìn tỷ USD giai đoạn 2025–2030 (CAGR ~6%), trong đó AI giữ vai trò tái cấu trúc hoạt động ngân hàng hậu COVID-19 (Ross, 2015).
Tác động của AI đến quản trị nhân lực xanh
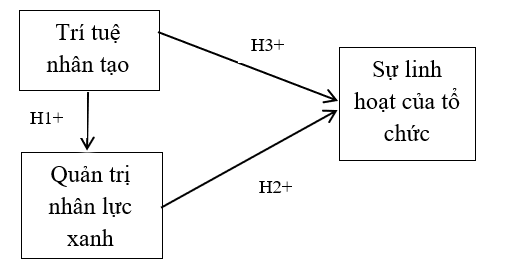
AI là điều kiện quan trọng để triển khai GHRM và có ảnh hưởng tích cực đến GHRM (Seal and Gupta, 2024; Shah và cộng sự, 2024). AI hỗ trợ tự động hóa tuyển dụng, đào tạo, đánh giá và thúc đẩy cam kết môi trường của nhân viên (Reddy và cộng sự, 2024; Alshehri và cộng sự, 2024). Từ đó, tác nhóm tác giả đưa ra giả thuyết:
H1: AI có ảnh hưởng tích cực đến quản trị nhân lực xanh.
Tác động của quản trị nhân lực xanh đến sự linh hoạt tổ chức
Nguồn lực chất lượng cao và cách sử dụng chúng quyết định sự linh hoạt và thành công của doanh nghiệp (Gazi và cộng sự, 2024). Linh hoạt tổ chức là yếu tố quan trọng tạo lợi thế cạnh tranh (Simpson và cộng sự, 2010). Doanh nghiệp áp dụng GHRM được đánh giá cao, thu hút nhân viên và hỗ trợ phát triển bền vững (Gazi và cộng sự, 2024; Yang, Hailiang và cộng sự, 2023). Do đó, giả thuyết sau được đưa ra:
H2: Quản trị nhân lực xanh có tác động tích cực đến sự linh hoạt tổ chức.
Tác động trực tiếp của AI đến sự linh hoạt tổ chức
Sau đại dịch, tổ chức cần linh hoạt để quản lý rủi ro và thực hiện chiến lược bền vững (Niusha Shafiabady và cộng sự, 2018). AI (IoT, học máy, mạng nơ-ron) có mối quan hệ tích cực với sự linh hoạt nguồn nhân lực, công nghệ và đổi mới (Zeb-Obipi & Irabor-Ighedosa, 2023). Trên cơ sở đó, nhóm tác giả đề xuất giả thuyết:
H3: AI có tác động trực tiếp đến sự linh hoạt tổ chức.
Dựa trên cơ sở lý thuyết và các giả thuyết đưa ra, nhóm tác giả đề xuất mô hình nghiên cứu như Hình.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn Nhóm tác giả đề xuất
Phương pháp nghiên cứu và thu thập dữ liệu
Nghiên cứu được thực hiện theo phương pháp kết hợp định tính và định lượng. Ở giai đoạn định tính, nhóm tác giả dựa trên các khung lý thuyết liên quan để xây dựng bảng câu hỏi, thảo luận nội bộ và phỏng vấn ba chuyên gia trong lĩnh vực Ngân hàng – Tài chính thông qua Google Meeting (15–20 phút mỗi buổi) nhằm điều chỉnh thang đo và hoàn thiện mô hình nghiên cứu. Ở giai đoạn định lượng, dữ liệu được thu thập từ 207 nhân viên ngân hàng trong giai đoạn tháng 5–8/2025; sau sàng lọc còn 186 bảng hợp lệ. Dữ liệu được làm sạch bằng Excel và phân tích bằng SPSS 26.0 và SmartPLS 4.0 để kiểm định mô hình và các giả thuyết nghiên cứu (Bài viết sử dụng cách viết số thập phân theo chuẩn quốc tế).
KẾT QUẢ NGHIÊN CỨU
Kết quả phân tích mô hình đo lường
Bảng 1: Kết quả phân tích Độ tin cậy thang đo và Tính hội tụ thang đo
|
| Composite Reliability (rho_c) | Average variance extracted (AVE) |
| AI | 0.911 | 0.647 |
| GHRM | 0.905 | 0.648 |
| OA | 0.972 | 0.781 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Các giá trị Composite Reliability (rho_c) của các thang đo đều cao hơn mức tiêu chuẩn 0.7, trong đó GF đạt 0.946, BC đạt 0.943 và SP đạt 0.945. Điều này cho thấy các thang đo đều có độ tin cậy cao, phản ánh sự nhất quán nội tại tốt giữa các biến quan sát trong từng khái niệm nghiên cứu. Bên cạnh đó, các giá trị Average Variance Extracted (AVE) của tất cả các khái niệm đều lớn hơn 0.5, cụ thể GF đạt 0.815, BC đạt 0.801 và SP đạt 0.812. Kết quả này cho thấy mỗi khái niệm giải thích được hơn 50% phương sai của các biến quan sát, qua đó khẳng định thang đo đạt giá trị hội tụ và đáp ứng yêu cầu cho các phân tích tiếp theo.
Bảng 2: Kết quả tính phân biệt thang đo bằng bảng Fornell and Larcker
|
| GF | BC | SP |
| GF | 0.903 |
|
|
| BC | 0.594 | 0.895 |
|
| SP | 0.626 | 0.654 | 0.901 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Kết quả trong bảng cho thấy giá trị căn bậc hai của AVE của từng khái niệm đều cao hơn các hệ số tương quan giữa chúng. Cụ thể, giá trị căn bậc hai của AVE của AI là 0.804, lớn hơn hệ số tương quan của nó với GHRM (0.672) và OA (0.618). Tương tự, giá trị căn bậc hai của AVE của GHRM (0.805) cũng lớn hơn hệ số tương quan của nó với OA (0.701). Cuối cùng, giá trị căn bậc hai của AVE của OA (0.884) cao hơn tất cả các hệ số tương quan còn lại. Do đó, có thể khẳng định các biến quan sát đo lường từng khái niệm không bị trùng lặp đáng kể với các khái niệm khác, đảm bảo tính phân biệt giữa các cấu trúc trong mô hình nghiên cứu. Các thang đo đạt yêu cầu về giá trị phân biệt và có thể được sử dụng cho các phân tích tiếp theo.
Bảng 3: Kết quả hệ số VIF của biến độc lập
|
| VIF |
| AI -> GHRM | 1.85 |
| AI -> OA | 2.15 |
| GHRM -> OA | 2.34 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Kết quả phân tích cho thấy mô hình không gặp vấn đề về đa cộng tuyến khi kiểm tra bằng chỉ số VIF. Cụ thể, giá trị VIF của các mối quan hệ AI → GHRM (1.82), AI → OA (2.15) và GHRM → OA (2.34) đều nhỏ hơn ngưỡng 5, cho thấy các biến độc lập không có sự tương quan quá cao. Điều này đảm bảo tính ổn định của mô hình hồi quy và khẳng định các ước lượng trong mô hình cấu trúc là đáng tin cậy
Bảng 4: Kết quả hệ số xác định
|
| R-square | R-square adjusted |
| GHRM | 0.452 | 0.448 |
| OA | 0.617 | 0.611 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Hệ số xác định R² cho thấy mức độ giải thích của các biến trong mô hình đạt mức khá tốt. Cụ thể, biến GHRM có R² là 0.452 (điều chỉnh 0.448), cho thấy AI giải thích được khoảng 45.2% phương sai của GHRM. Đối với biến OA, giá trị R² đạt 0.617 (điều chỉnh 0.611), nghĩa là AI và GHRM giải thích được khoảng 61.7% phương sai của sự linh hoạt tổ chức. Theo tiêu chuẩn đánh giá trong PLS-SEM, đây là mức giải thích trung bình đến cao, cho thấy mô hình có khả năng dự báo tốt và phù hợp để kiểm định các giả thuyết nghiên cứu.
Bảng 5: Kết quả kiểm định hệ số đường dẫn
|
| Mẫu ban đầu (O) | Giá trị trung bình mẫu (M) | Độ lệch chuẩn (STDEV) | T statistics (|O/STDEV|) | P values |
| AI → GHRM | 0.672 | 0.668 | 0.051 | 13.176 | 0.000 |
| AI → OA | 0.284 | 0.279 | 0.073 | 3.890 | 0.000 |
| GHRM → OA | 0.553 | 0.548 | 0.068 | 8.132 | 0.001 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Phân tích mô hình cấu trúc (PLS-SEM) cho thấy các mối quan hệ giữa các biến đều có ý nghĩa thống kê cao. Hệ số đường dẫn lần lượt là 0.672 (AI → GHRM), 0.284 (AI → OA) và 0.553 (GHRM → OA), cho thấy AI có tác động mạnh đến GHRM, đồng thời GHRM đóng vai trò quan trọng trong việc nâng cao sự linh hoạt của tổ chức. Giá trị T-statistics của tất cả các mối quan hệ đều lớn hơn 1.96 và P-value đều nhỏ hơn 0.05, xác nhận ý nghĩa thống kê ở mức tin cậy 95%. Kết quả này ủng hộ các giả thuyết nghiên cứu và khẳng định vai trò quan trọng của AI và GHRM trong việc thúc đẩy sự linh hoạt tổ chức trong mô hình nghiên cứu.
Bảng 6: Kết quả kiểm định chỉ số HTMT
|
| AI | GHRM |
| AI |
|
|
| GHRM | 0.731 |
|
| OA | 0.664 | 0.782 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Dựa trên kết quả trong bảng, giá trị HTMT giữa GHRM và AI là 0.731, giữa OA và AI là 0.664, và giữa OA và GHRM là 0.782. Trong nghiên cứu này, tất cả các giá trị HTMT đều nhỏ hơn ngưỡng 0.85, cho thấy các biến AI, GHRM và OA có sự khác biệt rõ ràng và không tồn tại vấn đề về tính hợp lệ phân biệt. Điều này góp phần khẳng định độ tin cậy của mô hình đo lường, đảm bảo rằng các biến đại diện cho các khái niệm riêng biệt và không bị chồng lấn trong quá trình phân tích.
KẾT LUẬN VÀ HÀM Ý
Kết luận
Nghiên cứu này cung cấp bằng chứng thực nghiệm cho thấy trí tuệ nhân tạo (AI) và quản trị nhân lực xanh (GHRM) đều có tác động tích cực đến sự linh hoạt của tổ chức trong ngành ngân hàng Việt Nam. Việc ứng dụng AI giúp ngân hàng nâng cao khả năng xử lý dữ liệu, quản trị rủi ro và ra quyết định nhanh chóng, qua đó tăng cường khả năng thích ứng trước những biến động của môi trường kinh doanh. Đồng thời, quản trị nhân lực xanh với kiến thức và nhận thức về phát triển bền vững đóng vai trò hỗ trợ quan trọng trong việc triển khai công nghệ mới và thúc đẩy đổi mới tổ chức. Kết quả nghiên cứu nhấn mạnh rằng sự kết hợp giữa công nghệ hiện đại và nguồn nhân lực định hướng xanh là yếu tố then chốt giúp các ngân hàng nâng cao năng lực cạnh tranh, tăng cường tính linh hoạt chiến lược và hướng tới phát triển bền vững trong bối cảnh chuyển đổi số ngày càng sâu rộng.
Khuyến nghị
Dựa trên kết quả nghiên cứu, nhóm tác giả đề xuất một số khuyến nghị nhằm thúc đẩy ứng dụng AI, phát triển quản trị nhân lực xanh và nâng cao sự linh hoạt tổ chức trong ngành ngân hàng Việt Nam.
Thứ nhất, Chính phủ cần hoàn thiện khung pháp lý đồng bộ giữa chuyển đổi số và tăng trưởng xanh; ban hành tiêu chuẩn về ứng dụng AI, bảo mật dữ liệu và quản trị rủi ro công nghệ; đồng thời có chính sách khuyến khích đầu tư vào AI và quản trị nhân lực xanh thông qua đào tạo, ưu đãi thuế và hợp tác quốc tế.
Thứ hai, các ngân hàng cần đầu tư bài bản vào hạ tầng AI gắn với chiến lược bền vững dài hạn; phát triển quản trị nhân lực xanh thông qua đào tạo ESG và kỹ năng số; đồng thời xây dựng văn hóa tổ chức linh hoạt, thúc đẩy đổi mới và học hỏi liên tục.
Thứ ba, doanh nghiệp cần nâng cao nhận thức về chuyển đổi số và phát triển bền vững, minh bạch thông tin môi trường – xã hội, đầu tư công nghệ xanh và số hóa để tăng khả năng tiếp cận tài chính xanh.
Sự phối hợp giữa Nhà nước, ngân hàng và doanh nghiệp sẽ góp phần hình thành hệ sinh thái tài chính xanh, số hóa và bền vững, hỗ trợ thực hiện mục tiêu phát triển bền vững và phát thải ròng bằng “0” của Việt Nam.
Tài liệu tham khảo:
1. Alshehri, N., Baquero, A., Abd-Elhady, M., Salama, W., Khairy, H. and Abouelenien, R. (2024). Green HRM and green competitive advantage in hotel and tourism industry: a mediated moderation model using eco-innovation and green psychological climate, Geo Journal of Tourism and Geosites, Vol. 52 No. 1, pp. 313-322, doi: 10.30892/gtg.52130-1207.
2. Chen X, Siau K (2020) Business analytics/business intelligence and IT infrastructure. J Organiz End User Comput, 32(4):138–161.
3. Consultants, M. (2022). Benefits of Artificial Intelligence in the Banking Sector; Millinium Consultants: Kuala Lumpur, Malaysia,. Available online: https://www.millenniumci.com/benefits-of-artificial-intelligence-in-the-banking-sector (accessed on 11 September 2022).
4. Gazi, M.A.I.; Karim, R.; Senathirajah, A.R.b.S.; Ullah, A.K.M.M.; Afrin, K.H. (2024). Nahiduzzaman, M. Bank-Specific and Macroeconomic Determinants of Profitability of Islamic Shariah-Based Banks: Evidence from New Economic Horizon Using Panel Data. Economies, 12, 66.
5. Hailiang, Z.; Iqbal, W.; Yin Chau, K.; Raza Shah, S.A.; Ahmad, W.; Hua, H. (2023). Green finance, renewable energy investment, and environmental protection: Empirical evidence from BRICS countries. Econ. Res.-Ekon. Istraživanja, 36, 2125032.
6. Niusha Shafiabady, N., Hadjinicolaou, N., Din, F. U., & Bhandari, B. (2023). Using artificial intelligence (AI) to predict organizational agility. PLOS ONE, 18(5), e0283066. https://doi.org/10.1371/journal.pone.0283066
7. Raisch, S., & Krakowski, S. (2021). Artificial intelligence and management: The automation–augmentation paradox. Academy of Management Review, 46(1), 192–210. https://doi.org/10.5465/amr.2018.0072
8. Reddy, M.R.S., Deepthi, S., Bhattaru, S., Srilakshmi, V. and Singh, H. (2024), “Harmony in HR: exploring the synergy of artificial intelligence and green practices for sustainable workplaces”, MATEC Web of Conferences, Vol. 392, p. 01039, doi: 10.1051/matecconf/202439201039.
9. Ren, S., Tang, G., & Jackson, S. E. (2018). Green human resource management research in emergence: A review and future directions. Asia Pacific Journal of Management, 35(3), 769–803. https://doi.org/10.1007/s10490-017-9532-1
10. Ross, S. (2015). What percentage of the global economy is comprised of the financial services sector. Investopedia, 5, 2015. Available online: https://www.investopedia.com/ask/answers/030515/what-percentage-global-economy-comprised-financial-services-sector.asp (accessed on 11 September 2022).
11. Scarcello, F. (2018). Artificial intelligence’. Encyclopedia of Bioinformatics and Computational Biology: ABC of Bioinformatics; Elsevier: Amsterdam, The Netherlands,; pp. 287–293.
12. Seal, P. and Gupta, P. (2024). Artificial intelligence in human resource management in hotels: a qualitative approach. In (pp. 277-290), doi: 10.4018/979-8-3693-1978-9.ch013
13. Simpson, D.; Samson, D. (2010). Environmental strategy and low waste operations: Exploring complementarities. Bus. Strategy Environ, 19, 104–118.
14. Tang, G., Chen, Y., Jiang, Y., Paillé, P., & Jia, J. (2018). Green human resource management practices: Scale development and validity. Asia Pacific Journal of Human Resources, 56(1), 31–55. https://doi.org/10.1111/1744-7941.12147
15. Yang, S.; Jahanger, A.; Hossain, M.R. (2023). How effective has the low-carbon city pilot policy been as an environmental intervention in curbing pollution? Evidence from Chinese industrial enterprises. Energy Econ., 118, 106523
16. Zeb-Obipi, I., & Irabor-Ighedosa, J. (2023). A review of artificial intelligence and organizational agility. BW Academic Journal, 12-12.
| Ngày nhận bài: 12/02/2026; Ngày hoàn thiện biên tập: 02/3/2026; Ngày duyệt đăng: 06/3/2026 |
Tin liên quan




Các tin khác

Đề xuất mô hình nghiên cứu tác động của cá nhân hóa bằng AI đến tình yêu thương hiệu của người tiêu dùng trên nền tảng trực tuyến tại TP. Hồ Chí Minh

Pháp luật Liên minh châu Âu về truy xuất nguồn gốc hàng hóa nhằm đáp ứng tiêu chuẩn ESG

Tác động của chuyển đổi số đến hệ thống kiểm soát nội bộ tại ngân hàng thương mại: Tiếp cận theo khung COSO và chu trình quản lý

Mối quan hệ giữa trí tuệ nhân tạo với ngành kế toán - kiểm toán: Tiếp cận bằng phương pháp trắc lượng thư mục

Phát triển nguồn nhân lực đáp ứng yêu cầu hội nhập quốc tế: Nghiên cứu tại Công ty MEDIA

Hoàn thiện thể chế phát triển kinh tế thị trường định hướng xã hội chủ nghĩa ở trình độ cao gắn với đổi mới mô hình tăng trưởng tại Việt Nam

Hệ thống kế toán quản trị môi trường hỗ trợ áp dụng tiêu chuẩn ISO 14001: Bằng chứng thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam

Dự báo các tác động của công nghệ STARA đối với việc làm ngành dịch vụ tại Việt Nam trong kỷ nguyên số

Nhân tố ảnh hưởng đến quản lý trong phát triển chính quyền số: Thực tiễn nghiên cứu tại Hà Tĩnh và hàm ý chính sách


