


Từ quản trị nguồn nhân lực xanh đến hành vi xanh của nhân viên: Bằng chứng tại các doanh nghiệp sản xuất Việt Nam
Nguyễn Thùy Vân
Trường Đại học Mở Thành phố Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu kiểm định mô hình tích hợp yếu tố cấp tổ chức và cấp cá nhân về các yếu tố thúc đẩy hành vi xanh của nhân viên trong doanh nghiệp sản xuất tại Việt Nam. Dựa trên Lý thuyết năng lực, động lực và cơ hội (AMO), nghiên cứu xem xét đồng thời 2 yếu tố cấp tổ chức là Quản trị nguồn nhân lực xanh và Lãnh đạo chuyển đổi xanh, cùng 2 yếu tố cấp cá nhân là Giá trị xanh cá nhân và Kiến thức xanh. Dữ liệu thu thập từ 184 nhân viên tại các doanh nghiệp sản xuất, phân tích bằng phần mềm SPSS qua kiểm định độ tin cậy, phân tích nhân tố khám phá, phân tích tương quan và hồi quy bội. Kết quả cho thấy, cả 4 yếu tố đều tác động dương và có ý nghĩa thống kê đến Hành vi xanh của nhân viên, trong đó Quản trị nguồn nhân lực xanh có tác động mạnh nhất. Nghiên cứu đóng góp về lý luận và đề xuất một số hàm ý quản trị cho phát triển bền vững của doanh nghiệp.
Từ khóa: Quản trị nguồn nhân lực xanh, hành vi xanh của nhân viên, lãnh đạo chuyển đổi xanh, lý thuyết AMO, doanh nghiệp sản xuất
Abstract
The study tests an integrated model incorporating organizational and individual level factors that drive employees’ green behavior in manufacturing firms in Viet Nam. Drawing on the Ability, Motivation, and Opportunity (AMO) theory, the study simultaneously examines two organizational level factors, namely Green human resource management and Green transformational leadership, and two individual level factors, namely Personal green values and Green knowledge. Data were collected from 184 employees working in manufacturing firms and analyzed using SPSS through reliability testing, exploratory factor analysis, correlation analysis, and multiple regression analysis. The findings indicate that all four factors have positive and statistically significant effects on employees’ green behavior, with Green human resource management having the strongest effect. The study contributes to the theoretical literature and proposes several managerial implications to support corporate sustainable development.
Keywords: Green human resource management, employees’ green behavior, green transformational leadership, AMO theory, manufacturing firms
ĐẶT VẤN ĐỀ
Biến đổi khí hậu và suy thoái môi trường tạo ra áp lực ngày càng lớn buộc doanh nghiệp phải chuyển đổi hoạt động theo hướng bền vững. Ngành sản xuất tiêu hao nhiều tài nguyên và phát thải cao nên chịu sức ép lớn về giảm tác động môi trường. Đây cũng là lĩnh vực chịu sự giám sát chặt chẽ của chính phủ về kiểm soát ô nhiễm (Roscoe và cộng sự, 2019). Bên cạnh giải pháp công nghệ, giới nghiên cứu thừa nhận rằng, hành vi xanh của nhân viên là yếu tố nền tảng để tổ chức đạt được mục tiêu bền vững (Norton và cộng sự, 2015). Hành vi xanh của nhân viên (EGB) là những hành động của người lao động nhằm bảo vệ môi trường tại nơi làm việc. Vì phần lớn sáng kiến môi trường của doanh nghiệp được thực thi qua hành vi hằng ngày của nhân viên, việc lý giải các yếu tố thúc đẩy hành vi xanh có ý nghĩa cả về lý luận lẫn thực tiễn.
Quản trị nguồn nhân lực xanh (GHRM) được xem là công cụ trung tâm ở cấp tổ chức. GHRM lồng ghép mục tiêu môi trường vào tuyển dụng, đào tạo, đánh giá và khen thưởng, qua đó phát triển năng lực, tạo động lực và trao cơ hội để nhân viên tham gia hoạt động vì môi trường (Renwick và cộng sự, 2013). Nhiều nghiên cứu thực nghiệm khẳng định GHRM tác động tích cực đến hành vi xanh của nhân viên qua các cơ chế như bầu không khí tâm lý xanh và giá trị xanh của người lao động (Chaudhary, 2020; Dumont và cộng sự, 2017). Các tổng quan hệ thống gần đây tiếp tục củng cố vị thế của GHRM như một đòn bẩy cho tính bền vững của tổ chức (Efranto và cộng sự, 2026).
Hành vi xanh không chỉ được định hình bởi thực tiễn quản trị ở cấp tổ chức. Phong cách lãnh đạo, đặc biệt là lãnh đạo chuyển đổi xanh, có thể khơi dậy động lực và truyền cảm hứng để nhân viên hành xử vì môi trường. Bằng chứng thực nghiệm cho thấy lãnh đạo chuyển đổi xanh ảnh hưởng tích cực và có ý nghĩa đến hành vi vì môi trường (Gao và cộng sự , 2025). Bên cạnh đó, các đặc điểm cấp cá nhân như giá trị xanh và kiến thức xanh giữ vai trò quyết định trong việc chuyển hóa nhận thức thành hành động. Giá trị xanh của nhân viên tác động dương lên hành vi vì môi trường (Gao và cộng sự, 2025), còn kiến thức môi trường là điều kiện cần để thúc đẩy hành vi vì môi trường (Farrukh và cộng sự, 2022).
Dù dòng nghiên cứu này phát triển mạnh, vẫn tồn tại 2 khoảng trống. Thứ nhất, phần lớn nghiên cứu chỉ xem xét riêng lẻ các yếu tố cấp tổ chức mà chưa tích hợp đồng thời các yếu tố cấp cá nhân trong cùng một mô hình. Các tổng quan gần đây kêu gọi tập trung hơn vào các yếu tố cấp cá nhân, vì hầu hết nghiên cứu hiện có mới chỉ đề cập yếu tố tổ chức (Miah và cộng sự, 2024). Thứ hai, tại Việt Nam, phần lớn nghiên cứu về GHRM và hành vi xanh tập trung vào khách sạn và du lịch, trong khi bối cảnh doanh nghiệp sản xuất chưa được nghiên cứu tương xứng, mặc dù đây là lĩnh vực có mức độ tác động đáng kể đến môi trường.
Để lấp đầy khoảng trống này, nghiên cứu xây dựng và kiểm định mô hình tích hợp yếu tố cấp tổ chức và cấp cá nhân. Bốn yếu tố gồm quản trị nguồn nhân lực xanh, lãnh đạo chuyển đổi xanh, giá trị xanh cá nhân và kiến thức xanh cùng tác động đến hành vi xanh của nhân viên trong doanh nghiệp sản xuất tại Việt Nam. Nghiên cứu vận dụng Lý thuyết AMO làm nền tảng và dùng hồi quy bội để kiểm định giả thuyết. Kết quả kỳ vọng đóng góp về lý luận qua việc tích hợp yếu tố tổ chức và cá nhân, đồng thời cung cấp hàm ý thực tiễn cho quản trị nhân sự hướng tới phát triển bền vững.
CƠ SỞ LÝ THUYẾT VÀ PHÁT TRIỂN GIẢ THUYẾT
Lý thuyết nền và các khái niệm
Nghiên cứu vận dụng Lý thuyết năng lực, động lực và cơ hội (AMO) làm khung phân tích chính. Theo AMO, kết quả hành vi của người lao động phụ thuộc vào 3 nhóm điều kiện gồm năng lực, động lực và cơ hội (Renwick và cộng sự, 2013). Trong lĩnh vực nhân sự xanh, các thực tiễn quản trị có thể chia thành 3 nhóm hoạt động nhằm phát triển năng lực xanh, tạo động lực xanh và trao cơ hội xanh cho nhân viên (Roscoe và cộng sự, 2019). Khung AMO cho phép tích hợp cùng lúc các yếu tố cấp tổ chức và các đặc điểm cấp cá nhân trong một mô hình. Biến phụ thuộc là hành vi xanh của nhân viên, gồm hành vi trong vai trò và hành vi tự nguyện ngoài vai trò (Norton và cộng sự, 2015), giữ vai trò thiết yếu trong bối cảnh sản xuất.
Phát triển giả thuyết
Quản trị nguồn nhân lực xanh (GHRM) là tập hợp các thực tiễn nhân sự lồng ghép mục tiêu môi trường vào tuyển dụng, đào tạo, đánh giá và khen thưởng (Renwick và cộng sự, 2013). Theo AMO, GHRM cùng lúc xây dựng năng lực, tạo động lực và trao cơ hội cho hành vi xanh. Bằng chứng thực nghiệm cho thấy GHRM làm gia tăng hành vi xanh của nhân viên (Chaudhary, 2020; Dumont và cộng sự, 2017). Do đó, giả thuyết sau được đề xuất:
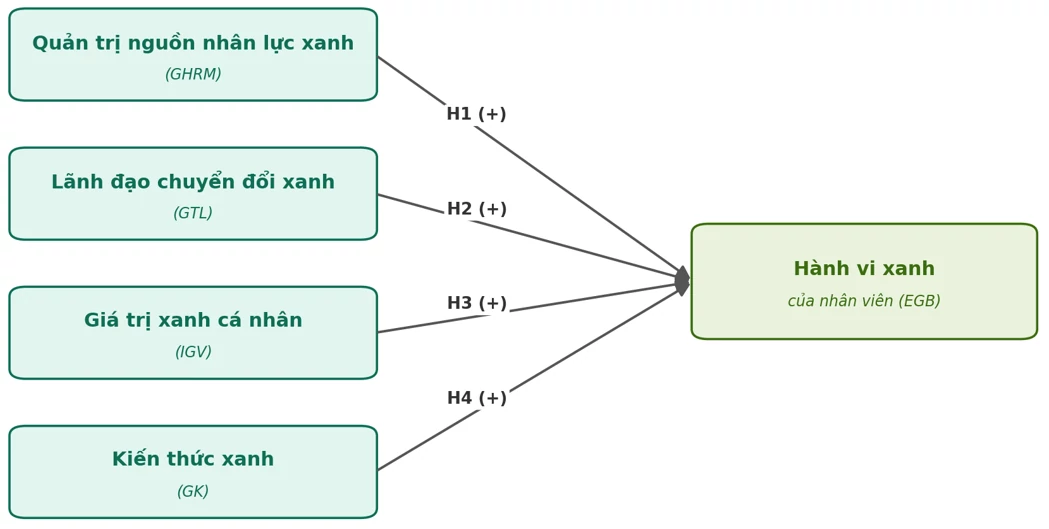
H1: Quản trị nguồn nhân lực xanh có tác động dương đến Hành vi xanh của nhân viên.
Lãnh đạo chuyển đổi xanh là phong cách lãnh đạo truyền cảm hứng, nêu gương và định hướng nhân viên hướng tới mục tiêu môi trường (Bass, 1985). Bằng chứng thực nghiệm tại doanh nghiệp sản xuất cho thấy lãnh đạo chuyển đổi xanh tác động dương và có ý nghĩa đến hành vi vì môi trường, đồng thời củng cố tác động của GHRM (Farrukh và cộng sự, 2022; Gao và cộng sự, 2025). Do đó, giả thuyết sau được đề xuất:
H2: Lãnh đạo chuyển đổi xanh có tác động dương đến Hành vi xanh của nhân viên.
Giá trị xanh cá nhân phản ánh mức độ nhân viên coi trọng việc bảo vệ môi trường và là nguồn động lực nội tại thúc đẩy hành vi vì môi trường. Nghiên cứu thực nghiệm xác nhận giá trị xanh ảnh hưởng dương và có ý nghĩa đến hành vi vì môi trường (Dumont và cộng sự, 2017; Gao và cộng sự, 2025). Vì vậy, giả thuyết sau được đề xuất:
H3: Giá trị xanh cá nhân có tác động dương đến Hành vi xanh của nhân viên.
Kiến thức xanh là sự hiểu biết của nhân viên về vấn đề môi trường và cách hành xử thân thiện với môi trường. Trong khung AMO, đây là thành phần năng lực. Farrukh và cộng sự (2022) chứng minh kiến thức môi trường là điều kiện cần để thúc đẩy hành vi vì môi trường. Trên cơ sở đó, giả thuyết sau được đề xuất:
H4: Kiến thức xanh có tác động dương đến Hành vi xanh của nhân viên.
Mô hình nghiên cứu
Bốn giả thuyết H1 đến H4 hợp thành mô hình tích hợp, kết hợp 2 yếu tố cấp tổ chức là GHRM và lãnh đạo chuyển đổi xanh với 2 yếu tố cấp cá nhân là giá trị xanh và kiến thức xanh. Mô hình được đề xuất như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng thông qua khảo sát bằng bảng hỏi để kiểm định mô hình và 4 giả thuyết. Đối tượng khảo sát là nhân viên đang làm việc tại các doanh nghiệp sản xuất tại TP. Hồ Chí Minh và các tỉnh công nghiệp lân cận, chọn theo phương pháp lấy mẫu thuận tiện. Mẫu thu về gồm 184 quan sát hợp lệ, đáp ứng nguyên tắc tối thiểu 5 quan sát cho mỗi biến đo lường. Năm khái niệm gồm Quản trị nguồn nhân lực xanh, Lãnh đạo chuyển đổi xanh, Giá trị xanh cá nhân, Kiến thức xanh và Hành vi xanh của nhân viên đều đo bằng thang đo Likert 5 mức độ, kế thừa và điều chỉnh từ các thang đo đã kiểm định cho phù hợp với bối cảnh sản xuất tại Việt Nam. Dữ liệu được xử lý bằng phần mềm SPSS. Quy trình phân tích gồm thống kê mô tả, kiểm định độ tin cậy bằng hệ số Cronbach’s Alpha, phân tích nhân tố khám phá để đánh giá giá trị hội tụ và phân biệt, phân tích tương quan, và hồi quy tuyến tính bội để kiểm định tác động của 4 biến độc lập lên biến phụ thuộc. Các kiểm định về đa cộng tuyến và giả định của mô hình hồi quy cũng được thực hiện để bảo đảm độ tin cậy của kết quả.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kết quả nghiên cứu
Độ tin cậy của thang đo
Cả 5 thang đo đều đạt yêu cầu, với hệ số Cronbach’s Alpha từ 0,842 đến 0,896, đều vượt ngưỡng 0,7. Hệ số tương quan biến tổng hiệu chỉnh của tất cả biến quan sát đều > 0,3 nên không có biến nào bị loại (Bảng 1).
Bảng 1: Kết quả kiểm định độ tin cậy thang đo
| Thang đo | Số biến quan sát | Cronbach’s Alpha |
|---|---|---|
| Quản trị nguồn nhân lực xanh (GHRM) | 6 | 0,896 |
| Hành vi xanh của nhân viên (EGB) | 6 | 0,880 |
| Giá trị xanh cá nhân (IGV) | 5 | 0,879 |
| Kiến thức xanh (GK) | 5 | 0,878 |
| Lãnh đạo chuyển đổi xanh (GTL) | 5 | 0,842 |
Nguồn: Kết quả nghiên cứu
Phân tích nhân tố khám phá
Hệ số KMO đạt 0,880 và kiểm định Bartlett có ý nghĩa thống kê (Sig. = 0,000), cho thấy dữ liệu phù hợp để phân tích nhân tố. Bốn nhân tố được rút trích với eigenvalue > 1, giải thích 66,633% tổng phương sai. Ma trận xoay Varimax cho kết quả hội tụ rõ ràng: 21 biến quan sát tách thành đúng 4 nhóm, với hệ số tải từ 0,663 đến 0,841 và không có biến tải chéo. Kết quả này khẳng định giá trị hội tụ và giá trị phân biệt của thang đo.
Phân tích tương quan
Cả 4 biến độc lập đều tương quan dương và có ý nghĩa với hành vi xanh ở mức 0,01. Giá trị xanh cá nhân tương quan mạnh nhất (r = 0,614), tiếp theo là Lãnh đạo chuyển đổi xanh (r = 0,592), Quản trị nguồn nhân lực xanh (r = 0,575) và Kiến thức xanh (r = 0,459). Hệ số tương quan giữa các biến độc lập đều < 0,5, cho thấy khả năng thấp xảy ra đa cộng tuyến.
Phân tích hồi quy
Mô hình có R² hiệu chỉnh đạt 0,604, nghĩa là 4 biến độc lập giải thích 60,4% biến thiên của hành vi xanh. Kiểm định ANOVA cho F = 70,809 với Sig. = 0,000, khẳng định mô hình phù hợp. Hệ số Durbin-Watson đạt 1,908 nên không có tự tương quan. Các hệ số VIF nằm trong khoảng 1,24 đến 1,42, thấp hơn ngưỡng cảnh báo, cho thấy không có đa cộng tuyến. Kết quả kiểm định giả thuyết trình bày trong Bảng 2.
Bảng 2: Kết quả kiểm định giả thuyết
| Giả thuyết | Quan hệ | β chuẩn hóa | t | Sig. | Kết luận |
|---|---|---|---|---|---|
| H1 | GHRM → EGB | 0,324 | 6,256 | 0,000 | Chấp nhận |
| H2 | GTL → EGB | 0,281 | 5,057 | 0,000 | Chấp nhận |
| H3 | IGV → EGB | 0,316 | 5,713 | 0,000 | Chấp nhận |
| H4 | GK → EGB | 0,145 | 2,783 | 0,006 | Chấp nhận |
Nguồn: Kết quả nghiên cứu
Cả 4 giả thuyết đều được chấp nhận với tác động dương và có ý nghĩa thống kê. Phương trình hồi quy chuẩn hóa là:
EGB = 0,324×GHRM + 0,316×IGV + 0,281×GTL + 0,145×GK
Quản trị nguồn nhân lực xanh tác động mạnh nhất (β = 0,324), tiếp đến là Giá trị xanh cá nhân (β = 0,316), Lãnh đạo chuyển đổi xanh (β = 0,281) và Kiến thức xanh (β = 0,145).
Thảo luận
Kết quả cung cấp bằng chứng ủng hộ mô hình tích hợp yếu tố cấp tổ chức và cấp cá nhân trong bối cảnh doanh nghiệp sản xuất tại Việt Nam. Cả 4 yếu tố, gồm 2 yếu tố cấp tổ chức và 2 yếu tố cấp cá nhân, đều tác động dương đến hành vi xanh. Kết quả này phù hợp với Lý thuyết AMO, theo đó hành vi xanh được thúc đẩy đồng thời bởi năng lực, động lực và cơ hội (Renwick cộng sự, 2013).
Tác động mạnh nhất của Quản trị nguồn nhân lực xanh (H1) thống nhất với các nghiên cứu trước, khẳng định vai trò trung tâm của thực tiễn nhân sự xanh trong việc định hình hành vi vì môi trường (Chaudhary, 2020; Dumont và cộng sự, 2017). Khi doanh nghiệp sản xuất lồng ghép mục tiêu môi trường vào tuyển dụng, đào tạo, đánh giá và khen thưởng, nhân viên có xu hướng hành xử thân thiện với môi trường rõ hơn.
Kết quả về Giá trị xanh cá nhân (H3) và Lãnh đạo chuyển đổi xanh (H2) tương đồng với phát hiện của Gao và cộng sự (2025), cho thấy cả yếu tố nội tại của nhân viên lẫn vai trò dẫn dắt của người lãnh đạo đều là những động lực có ý nghĩa. Giá trị xanh cá nhân có tác động chỉ sau GHRM, cho thấy vai trò của các yếu tố cấp cá nhân, đúng như đề xuất của Miah và cộng sự (2024) về việc cần tập trung hơn vào nhóm yếu tố này.
Kiến thức xanh (H4) tác động dương và có ý nghĩa nhưng ở mức thấp nhất. Kết quả này thống nhất với Farrukh và cộng sự (2022) và gợi ý rằng, trong bối cảnh sản xuất tại Việt Nam, kiến thức môi trường là điều kiện cần nhưng phải được kích hoạt qua hệ thống quản trị và động lực phù hợp thì mới chuyển hóa thành hành động thực tế.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu kiểm định mô hình tích hợp yếu tố cấp tổ chức và cấp cá nhân về các yếu tố thúc đẩy hành vi xanh của nhân viên trong doanh nghiệp sản xuất tại Việt Nam. Dựa trên Lý thuyết AMO và dữ liệu từ 184 nhân viên, kết quả hồi quy bội cho thấy cả 4 yếu tố gồm Quản trị nguồn nhân lực xanh, Lãnh đạo chuyển đổi xanh, Giá trị xanh cá nhân và Kiến thức xanh đều tác động dương và có ý nghĩa đến Hành vi xanh, giải thích 60,4% biến thiên của biến phụ thuộc. Quản trị nguồn nhân lực xanh tác động mạnh nhất, tiếp đến là Giá trị xanh cá nhân, Lãnh đạo chuyển đổi xanh và Kiến thức xanh.
Về lý luận, nghiên cứu tích hợp cùng lúc 2 nhóm yếu tố cấp tổ chức và cấp cá nhân trong một mô hình, hướng tiếp cận còn ít được khai thác và từng được các tổng quan gần đây kêu gọi bổ sung (Miah và cộng sự, 2024). Việc kiểm định trong bối cảnh doanh nghiệp sản xuất tại Việt Nam mở rộng bằng chứng thực nghiệm về hành vi xanh sang một lĩnh vực và một nền kinh tế đang phát triển còn ít nghiên cứu.
Hàm ý quản trị
Vì quản trị nguồn nhân lực xanh tác động mạnh nhất, doanh nghiệp nên ưu tiên lồng ghép mục tiêu môi trường vào toàn bộ chu trình nhân sự. Cụ thể là tuyển dụng ứng viên có ý thức môi trường, tổ chức đào tạo môi trường thường xuyên, đưa tiêu chí xanh vào đánh giá công việc và khen thưởng cho đóng góp vì môi trường. Đây là đòn bẩy trực tiếp và hiệu quả nhất để thúc đẩy hành vi xanh.
Giá trị xanh cá nhân giữ vai trò lớn thứ hai, cho thấy doanh nghiệp cần nuôi dưỡng nhận thức và giá trị môi trường của từng nhân viên qua truyền thông nội bộ và việc gắn mục tiêu môi trường của tổ chức với giá trị cá nhân. Vai trò của lãnh đạo chuyển đổi xanh cho thấy, đội ngũ quản lý cần nêu gương và thể hiện cam kết rõ ràng với mục tiêu môi trường. Với kiến thức xanh, doanh nghiệp cần bảo đảm nhân viên được trang bị kiến thức môi trường thực tiễn và kết hợp kiến thức đó với hệ thống quản trị và động lực phù hợp.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu còn một số hạn chế. Thứ nhất, dữ liệu thu thập theo phương pháp lấy mẫu thuận tiện với cỡ mẫu 184 nên khả năng khái quát hóa còn giới hạn. Thứ hai, nghiên cứu dùng dữ liệu chéo tại một thời điểm nên khó phản ánh quan hệ nhân quả theo thời gian. Thứ ba, dữ liệu dựa trên tự đánh giá của nhân viên nên có thể có sai lệch do phương pháp. Cuối cùng, mô hình chỉ xem xét tác động trực tiếp của 4 yếu tố. Các nghiên cứu sau có thể mở rộng cỡ mẫu, dùng thiết kế theo chiều dọc, kết hợp đánh giá từ cấp trên, và bổ sung biến trung gian hoặc điều tiết như cam kết xanh hay bầu không khí tâm lý xanh.
Tài liệu tham khảo:
1. Bass, B. M., & Bass Bernard, M. (1985). Leadership and performance beyond expectations (Vol. 25, No. 3, pp. 481-484). New York: Free press.
2. Chaudhary, R. (2020). Green human resource management and employee green behavior: An empirical analysis. Corporate Social Responsibility and Environmental Management, 27(2), 630-641. https://doi.org/10.1002/csr.1827.
3. Dumont, J., Shen, J., & Deng, X. (2017). Effects of green HRM practices on employee workplace green behavior: The role of psychological green climate and employee green values. Human Resource Management, 56(4), 613-627. https://doi.org/10.1002/hrm.21792
4. Efranto, R. Y., Sipayung, S. N., & Amrulloh, A. B. Y. (2026). Green human resource management: A decade of evolution in practices, employee green behavior, and organizational sustainability. Cogent Business & Management, 13(1), 2598686. https://doi.org/10.1080/23311975.2025.2598686
5. Farrukh, M., Ansari, N., Raza, A., Wu, Y., & Wang, H. (2022). Fostering employees’ pro-environmental behavior through green transformational leadership, green human resource management and environmental knowledge. Technological Forecasting and Social Change, 179, 121643. https://doi.org/10.1016/j.techfore.2022.121643
6. Gao, H., Al Mamun, A., Masukujjaman, M., & Yang, Q. (2025). Exploring the nexus of green human resource management, leadership and organizational culture on workplace pro-environmental behavior. Humanities and Social Sciences Communications, 12(1), 1-17. https://doi.org/10.1057/s41599-025-05071-9
7. Miah, M., Szabó-Szentgróti, G., & Walter, V. (2024). A systematic literature review on green human resource management (GHRM): An organizational sustainability perspective. Cogent Business & Management, 11(1), 2371983. https://doi.org/10.1080/23311975.2024.2371983
8. Norton, T. A., Parker, S. L., Zacher, H., & Ashkanasy, N. M. (2015). Employee green behavior: A theoretical framework, multilevel review, and future research agenda. Organization & Environment, 28(1), 103-125. https://doi.org/10.1177/1086026615575773
9. Renwick, D. W. S., Redman, T., & Maguire, S. (2013). Green human resource management: A review and research agenda. International Journal of Management Reviews, 15(1), 1-14. https://doi.org/10.1111/j.1468-2370.2011.00328.x
10. Roscoe, S., Subramanian, N., Jabbour, C. J. C., & Chong, T. (2019). Green human resource management and the enablers of green organisational culture: Enhancing a firm’s environmental performance for sustainable development. Business Strategy and the Environment, 28(5), 737-749. https://doi.org/10.1002/bse.2277.
| Ngày nhận bài: 8/8/2026; Ngày hoàn thiện biên tập: 10/9/2026; Ngày duyệt đăng: 15/9/2026 |
Tin liên quan




Các tin khác

Đề xuất mô hình nghiên cứu tác động của cá nhân hóa bằng AI đến tình yêu thương hiệu của người tiêu dùng trên nền tảng trực tuyến tại TP. Hồ Chí Minh

Pháp luật Liên minh châu Âu về truy xuất nguồn gốc hàng hóa nhằm đáp ứng tiêu chuẩn ESG

Tác động của chuyển đổi số đến hệ thống kiểm soát nội bộ tại ngân hàng thương mại: Tiếp cận theo khung COSO và chu trình quản lý

Mối quan hệ giữa trí tuệ nhân tạo với ngành kế toán - kiểm toán: Tiếp cận bằng phương pháp trắc lượng thư mục

Phát triển nguồn nhân lực đáp ứng yêu cầu hội nhập quốc tế: Nghiên cứu tại Công ty MEDIA

Hoàn thiện thể chế phát triển kinh tế thị trường định hướng xã hội chủ nghĩa ở trình độ cao gắn với đổi mới mô hình tăng trưởng tại Việt Nam

Hệ thống kế toán quản trị môi trường hỗ trợ áp dụng tiêu chuẩn ISO 14001: Bằng chứng thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam

Dự báo các tác động của công nghệ STARA đối với việc làm ngành dịch vụ tại Việt Nam trong kỷ nguyên số

Nhân tố ảnh hưởng đến quản lý trong phát triển chính quyền số: Thực tiễn nghiên cứu tại Hà Tĩnh và hàm ý chính sách


