


Tác động của quản trị nguồn nhân lực xanh đến hành vi xanh và năng lực đổi mới xanh tại các cơ sở lưu trú tỉnh Lâm Đồng: Vai trò của văn hóa tổ chức xanh và cam kết ESG
ThS. Nguyễn Chí Thiện
Khoa Kinh tế - Quản trị Kinh doanh, Trường Đại học Đà Lạt
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của quản trị nguồn nhân lực xanh đến hành vi xanh của nhân viên và năng lực đổi mới xanh tại các cơ sở lưu trú tại tỉnh Lâm Đồng, đồng thời kiểm định vai trò trung gian của văn hóa tổ chức xanh và vai trò điều tiết của cam kết ESG. Nghiên cứu sử dụng phương pháp định lượng với dữ liệu khảo sát 285 cán bộ quản lý và nhân viên tại các khách sạn, khu nghỉ dưỡng từ 3-5 sao trên địa bàn. Kết quả cho thấy, Quản trị nguồn nhân lực xanh tác động tích cực và có ý nghĩa thống kê đến Hành vi xanh của nhân viên và Năng lực đổi mới xanh; Văn hóa tổ chức xanh đóng vai trò trung gian trong mối quan hệ giữa Quản trị nguồn nhân lực xanh và Hành vi xanh của nhân viên, trong khi Cam kết ESG làm gia tăng tác động của Quản trị nguồn nhân lực xanh đến Năng lực đổi mới xanh. Kết quả cung cấp bằng chứng thực nghiệm về vai trò của quản trị nguồn nhân lực xanh trong thúc đẩy hành vi và đổi mới xanh, đồng thời gợi ý các cơ sở lưu trú cần gắn quản trị nhân sự với định hướng ESG nhằm nâng cao hiệu quả phát triển bền vững và năng lực cạnh tranh.
Từ khóa: Quản trị nguồn nhân lực xanh, hành vi xanh của nhân viên, năng lực đổi mới xanh, cam kết ESG, du lịch - khách sạn
Abstract
This study analyzes the effects of green human resource management on employee green behavior and green innovation capability at accommodation establishments in Lam Dong Province, while examining the mediating role of green organizational culture and the moderating role of ESG commitment. The study employs a quantitative approach based on survey data from 285 managers and employees at three- to five-star hotels and resorts in the province. The results show that green human resource management has positive and statistically significant effects on employee green behavior and green innovation capability. Green organizational culture mediates the relationship between green human resource management and employee green behavior, while ESG commitment strengthens the effect of green human resource management on green innovation capability. The findings provide empirical evidence of the role of green human resource management in promoting green behavior and innovation, while suggesting that accommodation establishments should align human resource management with ESG orientations to enhance sustainable development performance and competitiveness.
Keywords: Green human resource management, employee green behavior, green innovation capability, ESG commitment, tourism and hospitality
GIỚI THIỆU
Trong những năm gần đây, sự phát triển mạnh mẽ của ngành du lịch đã đóng góp tích cực vào tăng trưởng kinh tế và tạo việc làm, đồng thời cũng đặt ra nhiều thách thức đối với mục tiêu phát triển bền vững. Tại tỉnh Lâm Đồng, đặc biệt là tại Đà Lạt, sự gia tăng nhanh của lượng khách du lịch và hoạt động kinh doanh lưu trú đã làm gia tăng áp lực lên tài nguyên thiên nhiên, môi trường và hệ sinh thái địa phương. Vấn đề này đòi hỏi các doanh nghiệp khách sạn phải chuyển đổi sang mô hình quản trị theo định hướng phát triển bền vững. Trong bối cảnh đó, nguồn nhân lực được xem là yếu tố quyết định hiệu quả triển khai các chiến lược môi trường của doanh nghiệp.
Quản trị nguồn nhân lực xanh được xem là một trong những cách tiếp cận quan trọng nhằm tích hợp các mục tiêu bảo vệ môi trường vào toàn bộ hoạt động quản trị nhân sự, từ tuyển dụng, đào tạo, đánh giá kết quả làm việc đến chính sách đãi ngộ. Thông qua các thực tiễn quản trị nguồn nhân lực xanh, doanh nghiệp có thể nâng cao nhận thức, khuyến khích hành vi thân thiện với môi trường của người lao động và thúc đẩy đổi mới hướng tới phát triển bền vững. Mặc dù quản trị nguồn nhân lực xanh đã được nghiên cứu khá rộng rãi trên thế giới, các bằng chứng thực nghiệm tại các nền kinh tế mới nổi, đặc biệt trong ngành khách sạn và du lịch ở Việt Nam, vẫn còn tương đối hạn chế.
Bên cạnh quản trị nguồn nhân lực xanh, các nghiên cứu gần đây cho thấy văn hóa tổ chức xanh đóng vai trò quan trọng trong việc chuyển hóa các chính sách quản trị thành hành vi thực tế của nhân viên. Đồng thời, xu hướng áp dụng các tiêu chuẩn ESG đang trở thành yêu cầu quan trọng đối với doanh nghiệp trong quá trình nâng cao năng lực cạnh tranh và phát triển bền vững. Tuy nhiên, các nghiên cứu trước đây chủ yếu xem xét riêng lẻ tác động của quản trị nguồn nhân lực xanh đến hành vi xanh hoặc hiệu quả tổ chức, trong khi vai trò trung gian của văn hóa tổ chức xanh và vai trò điều tiết của cam kết ESG vẫn chưa được kiểm định đầy đủ trong bối cảnh ngành lưu trú tại Việt Nam.
Xuất phát từ khoảng trống đó, nghiên cứu được thực hiện nhằm phân tích tác động của Quản trị nguồn nhân lực xanh đến Hành vi xanh của nhân viên và Năng lực đổi mới xanh tại các doanh nghiệp lưu trú ở tỉnh Lâm Đồng. Đồng thời, nghiên cứu kiểm định vai trò trung gian của Văn hóa tổ chức xanh trong mối quan hệ giữa Quản trị nguồn nhân lực xanh và Hành vi xanh của nhân viên, đánh giá vai trò điều tiết của Cam kết ESG đối với mối quan hệ giữa Quản trị nguồn nhân lực xanh và Năng lực đổi mới xanh.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết nguồn lực (RBV) của Barney (1991) nhấn mạnh, lợi thế cạnh tranh bền vững của doanh nghiệp được hình thành từ các nguồn lực có giá trị, hiếm, khó bắt chước và không thể thay thế, trong đó nguồn nhân lực giữ vai trò trung tâm trong việc tạo ra năng lực đổi mới (Barney, 1991).
Lý thuyết trao đổi xã hội (SET) của Blau (1964) cho rằng, khi tổ chức cung cấp các điều kiện làm việc tích cực, người lao động có xu hướng đáp lại bằng các hành vi tích cực và gia tăng cam kết với tổ chức.
Giả thuyết và mô hình nghiên cứu
Quản trị nguồn nhân lực xanh được hiểu là việc tích hợp các mục tiêu môi trường vào toàn bộ hoạt động nhân sự như tuyển dụng, đào tạo, đánh giá và đãi ngộ. Renwick và cộng sự (2015) khẳng định quản trị nguồn nhân lực xanh là công cụ chiến lược giúp doanh nghiệp gắn kết mục tiêu phát triển bền vững với quản trị nhân sự. Tương tự, Jackson và cộng sự (2011) nhấn mạnh, quản trị nguồn nhân lực xanh đóng vai trò quan trọng trong việc chuyển hóa chiến lược môi trường thành hành động cụ thể trong tổ chức.
Hành vi xanh của nhân viên được định nghĩa là các hành vi tự nguyện hoặc theo yêu cầu công việc nhằm giảm thiểu tác động tiêu cực đến môi trường (Stern, 2000). Theo SET, khi doanh nghiệp thực hiện các chính sách quản trị nguồn nhân lực xanh, nhân viên sẽ cảm nhận được sự hỗ trợ từ tổ chức và đáp lại bằng hành vi tích cực (Blau, 1964). Nghiên cứu của Norton và cộng sự (2015) đã chứng minh rằng, quản trị nguồn nhân lực xanh có ảnh hưởng tích cực đến hành vi xanh của nhân viên thông qua việc nâng cao động lực và nhận thức môi trường của nhân viên. Do đó giả thuyết được đề xuất là:
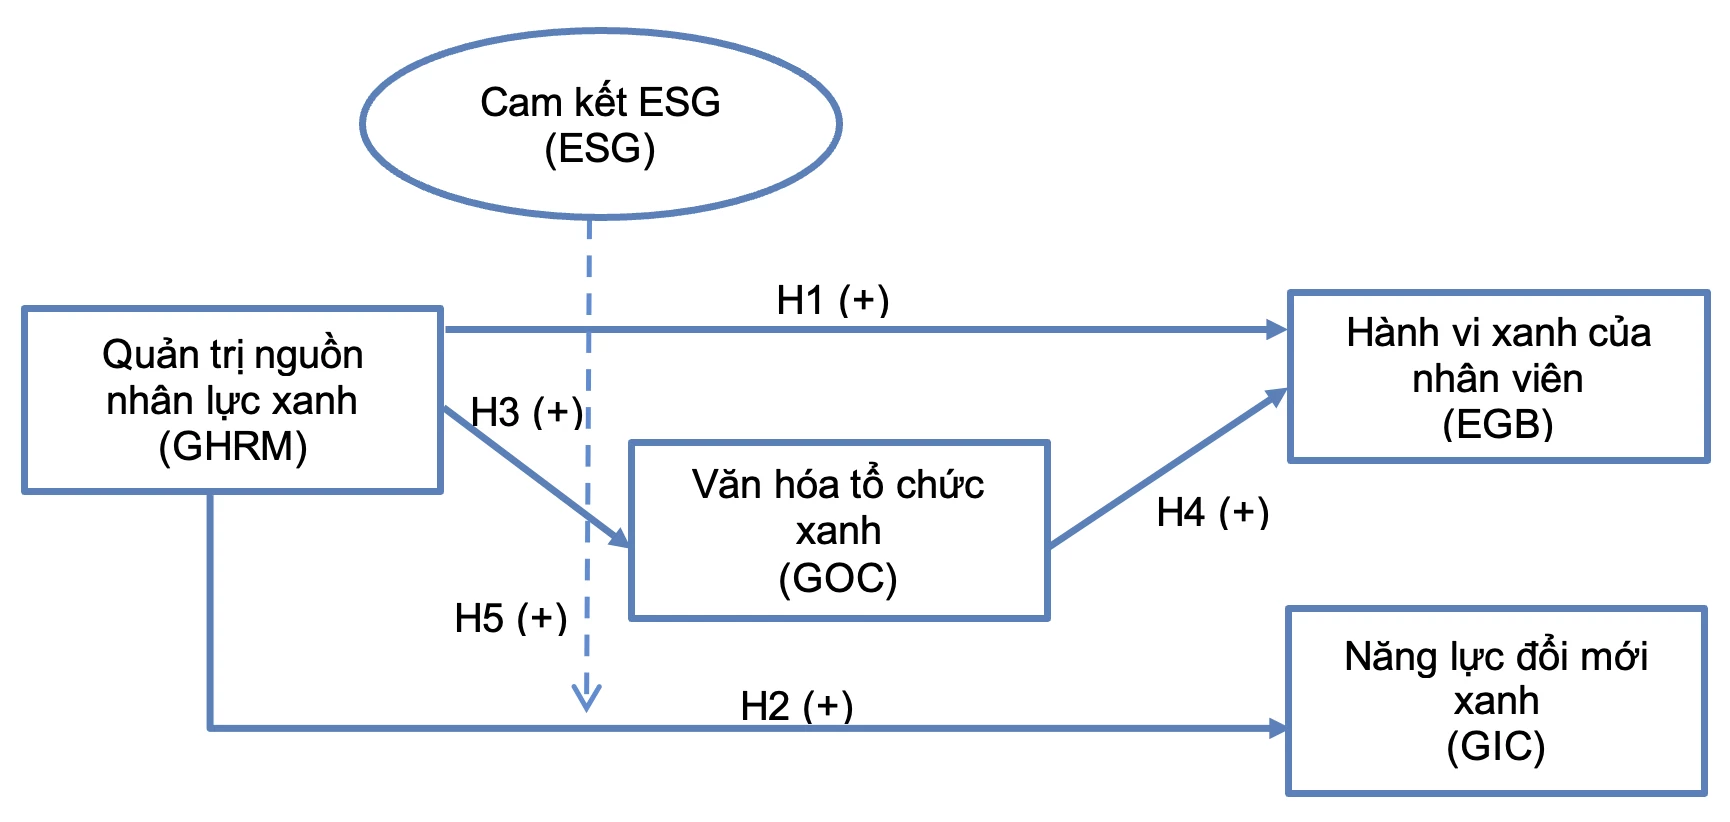
H1: Quản trị nguồn nhân lực xanh có tác động tích cực đến Hành vi xanh của nhân viên.
Bên cạnh hành vi cá nhân, quản trị nguồn nhân lực xanh còn được xem là yếu tố thúc đẩy năng lực đổi mới xanh. Theo RBV, nguồn nhân lực có kiến thức môi trường là nền tảng quan trọng để doanh nghiệp phát triển đổi mới bền vững (Barney, 1991). Chen và cộng sự (2015) chỉ ra rằng, các doanh nghiệp có định hướng môi trường mạnh thường đạt được mức độ đổi mới xanh cao hơn. Ngoài ra, nghiên cứu của Pham và cộng sự (2020) cũng khẳng định quản trị nguồn nhân lực xanh có tác động tích cực đến đổi mới xanh thông qua việc nâng cao năng lực học hỏi và sáng tạo của nhân viên. Vì vậy giả thuyết được đặt ra là:
H2: Quản trị nguồn nhân lực xanh có tác động tích cực đến Năng lực đổi mới xanh.
Trong bối cảnh xanh, nghiên cứu của Norton và cộng sự (2015) cho thấy, văn hóa tổ chức đóng vai trò quan trọng trong việc thúc đẩy hành vi thân thiện với môi trường. Đồng thời, Jabbour và Santos (2008) khẳng định quản trị nguồn nhân lực xanh có thể hình thành và củng cố văn hóa tổ chức xanh thông qua đào tạo và truyền thông nội bộ. Do đó giả thuyết được đặt ra là:
H3: Quản trị nguồn nhân lực xanh có tác động tích cực đến Văn hóa tổ chức xanh.
Văn hóa tổ chức xanh được xem là cơ chế trung gian quan trọng trong việc chuyển hóa chính sách quản trị nguồn nhân lực xanh thành hành vi thực tế của nhân viên. Theo Schneider và cộng sự (2013), văn hóa tổ chức định hướng hành vi thông qua việc thiết lập các chuẩn mực xã hội trong doanh nghiệp. Nghiên cứu của Pham và cộng sự (2020) cho thấy văn hóa tổ chức xanh đóng vai trò trung gian trong mối quan hệ giữa quản trị nguồn nhân lực xanh và hành vi xanh của nhân viên. Vì vậy giả thuyết được đặt ra là:
H4: Văn hóa tổ chức xanh đóng vai trò trung gian trong mối quan hệ giữa Quản trị nguồn nhân lực xanh và Hành vi xanh của nhân viên.
Eccles và cộng sự (2014) cho rằng, các doanh nghiệp cam kết ESG cao thường đạt hiệu quả tài chính và môi trường tốt hơn. Gần đây, Huma và cộng sự (2022) chỉ ra rằng ESG có thể khuếch đại tác động của các thực tiễn quản trị xanh. Do đó giả thuyết được đặt ra là:
H5: Cam kết ESG điều tiết theo hướng tích cực mối quan hệ giữa Quản trị nguồn nhân lực xanh và Năng lực đổi mới xanh.
Dựa vào cơ sở lý thuyết và các giả thuyết nghiên cứu, tác giả xây dựng mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng. Quy trình nghiên cứu gồm 3 giai đoạn: xây dựng mô hình và thang đo dựa trên cơ sở lý thuyết và các nghiên cứu trước, khảo sát bằng bảng hỏi và phân tích dữ liệu bằng mô hình phương trình cấu trúc PLS-SEM.
Dữ liệu được thu thập từ 285 cán bộ quản lý và nhân viên làm việc tại các khách sạn và khu nghỉ dưỡng từ 3 đến 5 sao trên địa bàn tỉnh Lâm Đồng, trong giai đoạn từ tháng 2-6/2026. Sau khi loại bỏ các bảng hỏi không hợp lệ, nghiên cứu sử dụng 285 bảng khảo sát để phân tích. Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Đặc điểm mẫu nghiên cứu
Số liệu Bảng 1 cho thấy, cơ cấu mẫu nhóm nhân viên trực tiếp tham gia vận hành dịch vụ chiếm tỷ trọng lớn, phù hợp với đặc điểm của ngành lưu trú, nơi hành vi cá nhân của người lao động có ảnh hưởng trực tiếp đến việc thực thi các chính sách môi trường và hoạt động đổi mới xanh của doanh nghiệp.
Bảng 1: Đặc điểm mẫu nghiên cứu
| Đặc điểm | Nhóm | Tần số | Tỷ lệ (%) |
|---|---|---|---|
| Giới tính | Nam | 118 | 41.4 |
| Nữ | 167 | 58.6 | |
| Độ tuổi | 22–35 tuổi | 183 | 64.2 |
| 36–45 tuổi | 69 | 24.2 | |
| Trên 45 tuổi | 33 | 11.6 | |
| Vị trí công tác | Nhân viên tuyến đầu | 219 | 76.8 |
| Quản lý/Giám sát | 66 | 23.2 | |
| Loại hình cơ sở lưu trú | Khách sạn 3 sao | 112 | 39.3 |
| Khách sạn 4 sao | 110 | 38.6 | |
| Resort/Khách sạn 5 sao | 63 | 22.1 |
Nguồn: Kết quả xử lý số liệu khảo sát
Kiểm định độ tin cậy thang đo
Kết quả tại Bảng 2 cho thấy, tất cả các biến nghiên cứu đều đạt yêu cầu về độ tin cậy với hệ số Cronbach’s Alpha và CR vượt ngưỡng khuyến nghị 0.7.
Kết quả này phản ánh các biến quan sát có sự tương quan chặt chẽ trong cùng một khái niệm nghiên cứu, đồng thời các thang đo được sử dụng có khả năng phản ánh ổn định các cấu trúc lý thuyết bao gồm: Quản trị nguồn nhân lực xanh, Văn hóa tổ chức xanh, Hành vi xanh của nhân viên, Năng lực đổi mới xanh và Cam kết ESG.
Như vậy, mô hình đo lường đáp ứng yêu cầu về độ tin cậy trước khi tiến hành các phân tích tiếp theo.
Bảng 2: Kết quả đánh giá độ tin cậy và giá trị hội tụ
| Biến | Cronbach's Alpha | CR | AVE |
|---|---|---|---|
| GHRM | 0.865 | 0.901 | 0.712 |
| GOC | 0.842 | 0.887 | 0.724 |
| EGB | 0.851 | 0.894 | 0.731 |
| GIC | 0.872 | 0.912 | 0.786 |
| ESG | 0.880 | 0.918 | 0.807 |
Nguồn: Kết quả xử lý số liệu khảo sát
Phân tích nhân tố khám phá (EFA)
Các chỉ số thống kê tại Bảng 3 cho thấy, hệ số KMO đạt mức phù hợp và kiểm định Bartlett có ý nghĩa thống kê (p < 0.001), chứng minh dữ liệu khảo sát đáp ứng điều kiện để thực hiện phân tích nhân tố.
Kết quả trích xuất cho thấy các biến quan sát được tập hợp thành 5 nhóm nhân tố tương ứng với mô hình nghiên cứu đề xuất. Tổng phương sai trích đạt mức phù hợp, đồng thời các hệ số tải nhân tố đều lớn hơn ngưỡng chấp nhận 0.5.
Điều này khẳng định rằng các biến quan sát có khả năng đại diện tốt cho các khái niệm nghiên cứu và cấu trúc thang đo ban đầu được duy trì.
Bảng 3: Kết quả phân tích EFA
| Kiểm định KMO và Barlett | ||
|---|---|---|
| Chỉ số KMO | .885 | |
| Kiểm định Bartlett | Chi bình phương xấp xỉ | 1756.324 |
| df | 120 | |
| Sig. | .000 | |
| Tổng phương sai trích (%) | 68.5 | |
Nguồn: Kết quả xử lý số liệu khảo sát
Kết quả ma trận xoay tại Bảng 4 cho thấy, các biến quan sát được phân nhóm thành 5 nhân tố đúng như mô hình lý thuyết đề xuất. Các hệ số tải nhân tố đều > 0.50 và không xuất hiện hiện tượng tải chéo đáng kể giữa các nhân tố. Tổng phương sai trích đạt 68.5%, vượt ngưỡng tối thiểu 50%, cho thấy các nhân tố được trích giải thích tốt sự biến thiên của dữ liệu.
Bảng 4: Ma trận xoay nhân tố
| Biến quan sát | GHRM | GOC | EGB | GIC | ESG |
|---|---|---|---|---|---|
| GHRM2 | 0.812 | ||||
| GHRM3 | 0.845 | ||||
| GHRM1 | 0.798 | ||||
| GHRM4 | 0.856 | ||||
| GOC1 | 0.831 | ||||
| GOC2 | 0.847 | ||||
| GOC3 | 0.805 | ||||
| EGB3 | 0.826 | ||||
| EGB1 | 0.854 | ||||
| EGB2 | 0.811 | ||||
| GIC2 | 0.873 | ||||
| GIC3 | 0.845 | ||||
| GIC1 | 0.819 | ||||
| ESG2 | 0.884 | ||||
| ESG1 | 0.852 | ||||
| ESG3 | 0.816 |
Nguồn: Kết quả xử lý số liệu khảo sát
Đánh giá giá trị hội tụ
Sau khi xác nhận cấu trúc nhân tố thông qua EFA, nghiên cứu tiếp tục đánh giá mô hình đo lường bằng phương pháp PLS-SEM trên phần mềm SmartPLS.
Kết quả tại Bảng 5 cho thấy, hệ số tải ngoài (Outer Loading) của các biến quan sát dao động từ 0.745 đến 0.892, đều vượt mức khuyến nghị 0.7. Đồng thời, giá trị phương sai trích trung bình (AVE) của các biến nghiên cứu nằm trong khoảng từ 0.712 đến 0.807, cao hơn đáng kể so với ngưỡng tối thiểu 0.5.
Kết quả này chứng minh các biến quan sát có mức độ hội tụ cao, nghĩa là chúng cùng phản ánh tốt các khái niệm lý thuyết tương ứng.
Bảng 5: Đánh giá giá trị hội tụ
| Biến | Outer Loading | AVE |
|---|---|---|
| GHRM | 0.745 - 0,892 | 0.712 |
| GOC | 0.758 - 0.881 | 0.724 |
| EGB | 0.776 - 0.884 | 0.731 |
| GIC | 0.781 - 0.890 | 0.786 |
| ESG | 0.804 - 0.892 | 0.807 |
Nguồn: Kết quả xử lý số liệu khảo sát
Đánh giá giá trị phân biệt
Nghiên cứu sử dụng chỉ số HTMT để kiểm định giá trị phân biệt giữa các khái niệm.
Số liệu Bảng 6 cho thấy, các giá trị HTMT nằm trong khoảng từ 0.498 đến 0.715, thấp hơn ngưỡng 0.85 theo khuyến nghị của các nghiên cứu PLS-SEM hiện đại.
Điều này phản ánh các khái niệm trong mô hình nghiên cứu có sự khác biệt rõ ràng về mặt lý thuyết và thực nghiệm. Vì vậy, mô hình đo lường được xác nhận đạt yêu cầu để tiếp tục đánh giá mô hình cấu trúc.
Bảng 6: Đánh giá giá trị phân biệt
| Cặp biến | HTMT |
|---|---|
| GHRM - GOC | 0.715 |
| GHRM - EGB | 0.698 |
| GHRM - GIC | 0.672 |
| GOC - EGB | 0.701 |
| GOC - GIC | 0.598 |
| EGB - GIC | 0.498 |
Nguồn: Kết quả xử lý số liệu khảo sát
Kiểm định mô hình cấu trúc
Sau khi mô hình đo lường đạt yêu cầu, nghiên cứu tiến hành đánh giá mô hình cấu trúc bằng thuật toán Bootstrapping với 5,000 mẫu lặp. Bảng 7 cho thấy, kết quả mô hình có khả năng giải thích tương đối tốt đối với các biến phụ thuộc. Cụ thể, Quản trị nguồn nhân lực xanh giải thích được 42.5% sự biến thiên của Văn hóa tổ chức xanh, trong khi toàn bộ mô hình giải thích 51.2% sự biến thiên của Hành vi xanh của nhân viên và 48.5% sự biến thiên của Năng lực đổi mới xanh.
Bảng 7: Hệ số xác định (R²)
| Biến phụ thuộc | R² |
|---|---|
| GOC | 0.425 |
| EGB | 0.512 |
| GIC | 0.485 |
Nguồn: Kết quả xử lý số liệu khảo sát
Kiểm định tác động trực tiếp
Kết quả cho thấy, thực tiễn Quản trị nguồn nhân lực xanh có tác động tích cực đến Hành vi xanh của nhân viên và Năng lực đổi mới xanh. Đồng thời, Quản trị nguồn nhân lực xanh cũng có ảnh hưởng mạnh đến việc hình thành Văn hóa tổ chức xanh với hệ số tác động β = 0.651.
Phát hiện này cho thấy việc triển khai các chính sách xanh trong tuyển dụng, đào tạo, đánh giá và khen thưởng nhân viên không chỉ tạo ra thay đổi ở cấp độ cá nhân mà còn góp phần hình thành hệ giá trị môi trường chung trong tổ chức.
Bảng 8: Kết quả kiểm định giả thuyết
| Giả thuyết | Mối quan hệ | β | p-value | Kết luận |
|---|---|---|---|---|
| H1 | GHRM → EGB | 0.285 | < 0.001 | Chấp nhận |
| H2 | GHRM → GIC | 0.312 | < 0.001 | Chấp nhận |
| H3 | GHRM → GOC | 0.651 | < 0.001 | Chấp nhận |
Nguồn: Kết quả xử lý số liệu khảo sát
Kiểm định vai trò trung gian của Văn hóa tổ chức xanh
Kết quả cho thấy tác động gián tiếp: GHRM → GOC → EGB có hệ số β = 0.234 và đạt ý nghĩa thống kê (p < 0.001).
Kết quả này chứng minh rằng, Văn hóa tổ chức xanh đóng vai trò trung gian bán phần. Nói cách khác, Quản trị nguồn nhân lực xanh không chỉ tác động trực tiếp đến Hành vi xanh của nhân viên mà còn tạo ra môi trường văn hóa thúc đẩy nhân viên tự giác thực hiện các hành vi bảo vệ môi trường.
Phát hiện này bổ sung cho Lý thuyết trao đổi xã hội (Blau, 1964), trong đó nhân viên có xu hướng đáp lại các chính sách hỗ trợ và định hướng trách nhiệm xã hội của tổ chức bằng những hành vi tích cực phù hợp với mục tiêu doanh nghiệp.
Kiểm định vai trò điều tiết của Cam kết ESG
Kết quả cho thấy hệ số tương tác đạt β = 0.185 với mức ý nghĩa p < 0.01. Điều này chứng minh rằng Cam kết ESG có vai trò điều tiết tích cực trong mối quan hệ giữa Quản trị nguồn nhân lực xanh và Năng lực đổi mới xanh.
Cụ thể, tại các doanh nghiệp có mức độ cam kết ESG cao, tác động của các thực tiễn quản trị nguồn nhân lực xanh đến khả năng đổi mới xanh trở nên mạnh hơn. Ngược lại, nếu doanh nghiệp chỉ triển khai quản trị nguồn nhân lực xanh ở cấp độ chính sách nhưng thiếu định hướng ESG từ lãnh đạo cấp cao, khả năng chuyển hóa nguồn lực nhân sự xanh thành năng lực đổi mới sẽ bị hạn chế.
Kết quả kiểm định mô hình cấu trúc bằng thuật toán Bootstrapping với 5,000 mẫu lặp đã cung cấp bằng chứng thực nghiệm vững chắc cho các giả thuyết nghiên cứu đề xuất. Như được tổng hợp tại Bảng 9, toàn bộ 5 giả thuyết (H1-H5) đều được chấp nhận ở mức ý nghĩa thống kê tin cậy.
Bảng 9: Tổng hợp kết quả kiểm định giả thuyết nghiên cứu
| Giả thuyết | Nội dung | Kết quả |
|---|---|---|
| H1 | GHRM → EGB | Chấp nhận |
| H2 | GHRM → GIC | Chấp nhận |
| H3 | GHRM → GOC | Chấp nhận |
| H4 | GOC trung gian giữa GHRM và EGB | Chấp nhận |
| H5 | ESG điều tiết GHRM → GIC | Chấp nhận |
Nguồn: Kết quả xử lý số liệu khảo sát
Thảo luận kết quả nghiên cứu
Kết quả nghiên cứu khẳng định Quản trị nguồn nhân lực xanh có tác động tích cực đến Hành vi xanh của nhân viên, phù hợp với các nghiên cứu của Haldorai và cộng sự (2023), Luu (2023). Điều này cho thấy, khi doanh nghiệp tích hợp các mục tiêu môi trường vào tuyển dụng, đào tạo, đánh giá và khen thưởng, người lao động có xu hướng gia tăng các hành vi thân thiện với môi trường trong quá trình làm việc.
Đối với Năng lực đổi mới xanh, kết quả nghiên cứu cho thấy Quản trị nguồn nhân lực xanh là một nguồn lực chiến lược thúc đẩy khả năng đổi mới của doanh nghiệp, phù hợp với quan điểm của Lý thuyết RBV và các nghiên cứu của Nguyen và Le (2023), Chen và Liu (2024), Pham và Tran (2024). Điều này hàm ý, đầu tư vào nguồn nhân lực xanh không chỉ góp phần cải thiện hiệu quả môi trường mà còn tạo nền tảng cho đổi mới sản phẩm, dịch vụ và quy trình theo hướng phát triển bền vững.
Nghiên cứu cũng chứng minh vai trò trung gian của Văn hóa tổ chức xanh giữa Quản trị nguồn nhân lực xanh và Hành vi xanh của nhân viên. Kết quả này cho thấy các chính sách quản trị chỉ phát huy hiệu quả khi được chuyển hóa thành các giá trị và chuẩn mực chung trong tổ chức. Phát hiện này phù hợp với các nghiên cứu của Rubel và cộng sự (2021), Nisar và cộng sự (2022), đồng thời mở rộng bằng chứng thực nghiệm trong bối cảnh ngành khách sạn tại Việt Nam.
Bên cạnh đó, Cam kết ESG được xác định là yếu tố điều tiết tích cực mối quan hệ giữa Quản trị nguồn nhân lực xanh và Năng lực đổi mới xanh. Khi doanh nghiệp thể hiện cam kết ESG rõ ràng và nhất quán, các chính sách quản trị nguồn nhân lực xanh có tác động mạnh hơn đến đổi mới xanh. Kết quả này thống nhất với các nghiên cứu gần đây của Chen và Liu (2024), Tran và Vu (2025), đồng thời nhấn mạnh vai trò của ESG như một nền tảng chiến lược giúp gia tăng hiệu quả của các hoạt động quản trị hướng tới phát triển bền vững.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Nghiên cứu phân tích tác động của Quản trị nguồn nhân lực xanh đến Hành vi xanh của nhân viên và Năng lực đổi mới xanh tại các doanh nghiệp lưu trú trên địa bàn tỉnh Lâm Đồng, đồng thời kiểm định vai trò trung gian của Văn hóa tổ chức xanh và vai trò điều tiết của Cam kết ESG. Kết quả phân tích bằng mô hình PLS-SEM cho thấy, tất cả các giả thuyết nghiên cứu đều được chấp nhận.
Kết quả nghiên cứu khẳng định rằng hiệu quả của các thực tiễn quản trị nguồn nhân lực xanh không chỉ phụ thuộc vào việc xây dựng chính sách mà còn chịu ảnh hưởng bởi môi trường văn hóa tổ chức và định hướng phát triển bền vững của doanh nghiệp.
Kết quả nghiên cứu được kỳ vọng sẽ bổ sung bằng chứng thực nghiệm về vai trò của Quản trị nguồn nhân lực xanh trong lĩnh vực du lịch - khách sạn, đồng thời hoàn thiện mô hình nghiên cứu thông qua việc tích hợp Văn hóa tổ chức xanh và Cam kết ESG. Về mặt thực tiễn, nghiên cứu cung cấp cơ sở khoa học giúp các doanh nghiệp lưu trú xây dựng chiến lược quản trị nhân sự gắn với phát triển bền vững, nâng cao hành vi xanh của nhân viên, tăng cường năng lực đổi mới và cải thiện năng lực cạnh tranh trong bối cảnh chuyển đổi sang nền kinh tế xanh.
Khuyến nghị
Nghiên cứu đề xuất một số khuyến nghị đối với các doanh nghiệp lưu trú tại tỉnh Lâm Đồng:
Đối với các doanh nghiệp, cần tích hợp mục tiêu phát triển bền vững vào toàn bộ hoạt động quản trị nguồn nhân lực. Các nội dung về bảo vệ môi trường cần được lồng ghép trong quy trình tuyển dụng, đào tạo, đánh giá kết quả công việc và chính sách khen thưởng nhằm hình thành nhận thức và động lực thực hiện các hành vi xanh của người lao động. Việc chuyển từ quản trị nhân sự truyền thống sang quản trị nguồn nhân lực xanh sẽ góp phần nâng cao hiệu quả hoạt động và tạo nền tảng cho đổi mới theo định hướng phát triển bền vững.
Bên cạnh đó, cần chú trọng xây dựng văn hóa tổ chức xanh thông qua việc hình thành các giá trị và chuẩn mực ứng xử thân thiện với môi trường. Ban lãnh đạo cần thể hiện vai trò dẫn dắt bằng việc truyền thông rõ ràng về mục tiêu phát triển bền vững, khuyến khích nhân viên tham gia các sáng kiến tiết kiệm năng lượng, giảm thiểu chất thải và cải tiến quy trình làm việc. Khi các giá trị xanh trở thành một phần của văn hóa doanh nghiệp, các chính sách GHRM sẽ được chuyển hóa hiệu quả hơn thành hành vi tự nguyện của người lao động, qua đó nâng cao hiệu quả thực thi các mục tiêu môi trường.
Kết quả nghiên cứu cũng cho thấy cam kết ESG là điều kiện quan trọng giúp gia tăng hiệu quả của quản trị nguồn nhân lực xanh đối với năng lực đổi mới xanh. Vì vậy, các doanh nghiệp cần xây dựng chiến lược ESG một cách nhất quán, thiết lập các mục tiêu cụ thể về môi trường, xã hội và quản trị, đồng thời công khai kết quả thực hiện thông qua các báo cáo phát triển bền vững. Việc lồng ghép các chỉ tiêu ESG vào chiến lược kinh doanh và hệ thống đánh giá hiệu quả hoạt động sẽ tạo điều kiện để các sáng kiến đổi mới xanh được triển khai đồng bộ và hiệu quả hơn.
Đối với cơ quan quản lý nhà nước, cần tiếp tục hoàn thiện các chính sách khuyến khích doanh nghiệp du lịch thực hiện chuyển đổi xanh thông qua các chương trình hỗ trợ đào tạo nguồn nhân lực, tư vấn xây dựng hệ thống quản trị xanh và áp dụng các tiêu chuẩn ESG. Đồng thời, cần xây dựng cơ chế khuyến khích doanh nghiệp đầu tư vào công nghệ tiết kiệm năng lượng, giảm phát thải và sử dụng hiệu quả tài nguyên nhằm nâng cao năng lực cạnh tranh của ngành du lịch địa phương trong bối cảnh phát triển kinh tế xanh.
Mặc dù đạt được các mục tiêu nghiên cứu đề ra, nghiên cứu vẫn còn một số hạn chế. Mẫu khảo sát chỉ được thực hiện tại các khách sạn và khu nghỉ dưỡng từ 3 đến 5 sao trên địa bàn tỉnh Lâm Đồng nên khả năng khái quát hóa kết quả còn hạn chế. Bên cạnh đó, nghiên cứu sử dụng dữ liệu cắt ngang nên chưa phản ánh được sự thay đổi của các biến nghiên cứu theo thời gian. Các nghiên cứu tiếp theo có thể mở rộng phạm vi khảo sát sang các địa phương khác, sử dụng dữ liệu theo chuỗi thời gian hoặc bổ sung các biến như lãnh đạo chuyển đổi xanh, chuyển đổi số và đổi mới bền vững nhằm hoàn thiện hơn mô hình nghiên cứu về quản trị nguồn nhân lực xanh trong ngành du lịch và khách sạn.
Tài liệu tham khảo:
1. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.
2. Blau, P. M. (1964). Exchange and power in social life. Transaction Publishers.
3. Chen, Y., & Liu, S. (2024). The nexus between ESG performance and corporate innovation capability: Evidence from the global hospitality industry. Tourism Economics, 30(2), 345-365.
4. Chen, Y. S., Chang, C. H., & Lin, Y. H. (2015). The determinants of green radical and incremental innovation performance: Green shared vision, green absorptive capacity, and green organizational ambidexterity. Sustainability, 7(11), 15859-15876.
5. Eccles, R. G., Ioannou, I., & Serafeim, G. (2014). The impact of corporate sustainability on organizational processes and performance. Management Science, 60(11), 2835-2857.
6. Haldorai, K., Kim, W. G., & Garcia, R. F. (2023). Green human resource management and hotel employees’ green behavior: The mediating roles of green climate and green passion. International Journal of Hospitality Management, 108, 103350.
7. Huma, Z., Daudi, S., & Yousaf, S. (2022). Unlocking the green potential: The interplay of ESG commitment and green HRM in driving environmental performance. Corporate Social Responsibility and Environmental Management, 29(5), 1450-1462.
8. Jabbour, C. J. C., & Santos, F. C. A. (2008). The central role of human resource management in the search for sustainable organizations. The International Journal of Human Resource Management, 19(12), 2133-2154.
9. Jackson, S. E., Renwick, D. W. S., Jabbour, C. J. C., & Muller-Camen, M. (2011). State-of-the-art and future directions for green human resource management: Introduction to the special issue. German Journal of Human Resource Management, 25(2), 99-116.
10. Luu, T. T. (2023). ESG practices and employee pro-environmental behavior in the hospitality industry: A cross-level investigation. Journal of Sustainable Tourism, 31(5), 1145-1165.
11. Nguyen, H. T., & Le, T. H. (2023). The impact of green human resource management on green innovation capability: Empirical evidence from the Vietnamese tourism sector. Asian Journal of Business and Accounting, 16(1), 123-145.
12. Nisar, Q. A., Haider, S., Ali, F., Jamil, H., & Salman, M. (2022). Green human resource management practices and environmental performance in green hotels: The role of green intellectual capital and pro-environmental behavior. Journal of Cleaner Production, 331, 129971.
13. Norton, T. A., Zacher, H., & Ashkanasy, N. M. (2015). Organizational sustainability policies and employee green behavior: The mediating role of work climate perceptions. Journal of Environmental Psychology, 38, 49-54.
14. Pham, N. T., Tučková, Z., & Jabbour, C. J. C. (2020). Greening the hospitality industry: How do green human resource management practices influence organizational citizenship behavior in hotels? Tourism Management, 72, 103811.
15. Pham, T. H., & Tran, M. D. (2024). Driving green behavior and innovation in emerging markets: The dual role of GHRM and ESG in Vietnam’s hospitality sector. Journal of Hospitality and Tourism Management, 58, 210-225.
16. Renwick, D. W. S., Redman, T., & Maguire, S. (2015). Green human resource management: A review and research agenda. International Journal of Management Reviews, 17(1), 1-14.
17. Rubel, M. R. B., Kee, D. M. H., & Rimi, N. N. (2021). Green human resource management and supervisor pro-environmental behavior: The role of green work climate perceptions. Journal of Cleaner Production, 313, 127921.
18. Schneider, B., Ehrhart, M. G., & Macey, W. H. (2013). Organizational climate and culture. Annual Review of Psychology, 64, 361-388.
19. Stern, P. C. (2000). Toward a coherent theory of environmentally significant behavior. Journal of Social Issues, 56(3), 407-424.
20. Tran, Q. B., & Vu, N. A. (2025). Integrating ESG frameworks into green human resource management: A catalyst for sustainable innovation in tourism. International Journal of Contemporary Hospitality Management, 37(1), 88-105.
| Ngày nhận bài: 31/7/2026; Ngày hoàn thiện biên tập: 18/9/2026; Ngày duyệt đăng: 29/9/2026 |
Tin liên quan




Các tin khác

Quản lý rủi ro pháp lý đối với hoạt động cung cấp dịch vụ tài sản mã hóa của các ngân hàng thương mại tại Việt Nam

Mô hình các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của doanh nghiệp nhỏ và vừa tại Việt Nam

Thể chế hóa kinh tế tư nhân sau sắp xếp đơn vị hành chính: Thực tiễn tại TP. Cần Thơ

Từ thực hiện ESG đến tài sản bền vững: Tổng quan nghiên cứu và định hướng phát triển mô hình kế toán bền vững

Nghiên cứu hành vi lựa chọn trường của sinh viên đại học: Ứng dụng phương pháp phân tích hồi quy bội

Tác động của eTax Mobile đến phương thức thực hiện nghĩa vụ thuế

Pháp luật về chuyển nhượng quyền đối với nhãn hiệu ở Việt Nam: Một số bất cập và đề xuất hoàn thiện

Các nhân tố ảnh hưởng đến sự hài lòng về chất lượng dịch vụ ngân hàng số Vietcombank của sinh viên Trường Đại học Văn Lang

Giải pháp nâng cao hiệu quả công việc cho nhân viên Công ty TNHH Sản xuất Thương mại In Minh Mẫn


