


Trách nhiệm xã hội doanh nghiệp - nghiên cứu tổng quan có hệ thống
Lê Nữ Như Ngọc
Trường Đại học Quy Nhơn
Email: [email protected]
Hà Xuân Thạch
Email: [email protected]
Lê Vũ Ngọc Thanh
Email:  [email protected]
Đại học Kinh tế Thành phố Hồ Chí Minh
Tóm tắt
Nghiên cứu này thực hiện tổng quan hệ thống (Systematic Literature Review) dựa trên 129 bài báo được công bố trong giai đoạn 2022-2025 và trích xuất từ cơ sở dữ liệu Scopus. Bằng cách áp dụng kỹ thuật mạng lưới liên kết thư mục (bibliographic coupling) với phần mềm VOSviewer, nghiên cứu nhận diện 7 cụm chủ đề học thuật phản ánh các hướng tiếp cận nổi bật của trách nhiệm xã hội doanh nghiệp và phát triển bền vững, bao gồm: Lý thuyết các bên liên quan, Lý thuyết nguồn lực, Lý thuyết thể chế và tín hiệu. Kết quả phân tích không chỉ làm rõ sự tiến hóa của tri thức trong giai đoạn gần đây mà còn đề xuất khung khái niệm tích hợp giải thích vai trò của trách nhiệm xã hội doanh nghiệp như một năng lực động chiến lược. Nghiên cứu đóng góp vào nền tảng học thuật bằng việc củng cố mối liên kết giữa các hướng tiếp cận rời rạc, đồng thời mở ra hướng nghiên cứu tương lai về đo lường, công bố và hiệu quả bền vững của trách nhiệm xã hội doanh nghiệp và phát triển bền vững trong bối cảnh doanh nghiệp toàn cầu.
Từ khóa: Trách nhiệm xã hội của doanh nghiệp, CSR, ESG, tổng quan hệ thống, liên kết thư mục, VOSviewer
Summary
This study conducts a Systematic Literature Review (SLR) based on 129 articles published during the period 2022-2025 and retrieved from the Scopus database. By applying bibliographic coupling techniques using VOSviewer software, the study identifies seven academic thematic clusters that reflect prominent approaches to corporate social responsibility and sustainable development, including Stakeholder Theory, Resource-Based Theory, and Institutional and Signaling Theories. The analytical results not only clarify the recent evolution of knowledge in this field but also propose an integrated conceptual framework that explains corporate social responsibility as a strategic dynamic capability. The study contributes to the academic literature by strengthening the connections among previously fragmented theoretical perspectives, while also opening avenues for future research on the measurement, disclosure, and sustainability performance of corporate social responsibility and sustainable development in the context of global enterprises.
Keywords: Corporate social responsibility, CSR, ESG, systematic literature review, bibliographic coupling, VOSviewer
GIỚI THIỆU
Hiện nay, trách nhiệm xã hội doanh nghiệp (CSR) và phát triển bền vững (ESG) đã trở thành chủ đề quan tâm trong thực tiễn quản trị toàn cầu. Từ chỗ được xem như nghĩa vụ đạo đức (Carroll, 1999), CSR ngày nay được xem như nguồn lực chiến lược giúp doanh nghiệp tạo dựng lợi thế cạnh tranh và giá trị dài hạn (Kramer và Porter, 2006). Trong khi đó, ESG nhấn mạnh vai trò của khía cạnh quản trị trong trách nhiệm của doanh nghiệp về phát triển bền vững, gắn chặt với kỳ vọng của nhà đầu tư, cơ quan quản lý và cộng đồng quốc tế (Friede và cộng sự, 2015).
Mặc dù số lượng nghiên cứu về CSR/ESG đã gia tăng nhanh chóng trong thập niên qua (Aguinis và Glavas, 2019), lĩnh vực này vẫn thiếu sự tích hợp về mặt lý thuyết và khái niệm. Các công trình hiện nay phân tán giữa nhiều hướng tiếp cận khác nhau dẫn đến sự thiếu nhất quán trong việc xác định bản chất, phạm vi và cơ chế tạo giá trị của CSR/ESG. Hệ quả là bức tranh học thuật hiện vẫn rời rạc, khi chưa có nỗ lực tổng hợp có hệ thống nào đủ sức kiến tạo một khung lý thuyết thống nhất để lý giải vai trò, động lực và tác động đa chiều của CSR/ESG đối với doanh nghiệp và các bên liên quan. Khoảng trống này đặt ra nhu cầu cấp thiết cho một tổng quan hệ thống nhằm định vị xu hướng, làm rõ nền tảng lý thuyết chi phối và xác định hướng phát triển tương lai của lĩnh vực.
Nghiên cứu này thực hiện tổng quan tài liệu có hệ thống nhằm cấu trúc lại hệ thống học thuật về CSR/ESG, dựa trên kỹ thuật kỹ thuật mạng lưới liên kết thư mục (bibliographic coupling) để xác định và phân tích các cụm chủ đề trong giai đoạn 2022-2025. Bằng việc tích hợp các nền tảng lý thuyết chủ đạo và so sánh xu hướng nghiên cứu xuyên quốc gia, nghiên cứu không chỉ làm rõ sự chuyển dịch từ CSR đạo đức sang CSR chiến lược, mà còn đề xuất khung lý thuyết tích hợp lý giải cách thức CSR/ESG góp phần hình thành năng lực cạnh tranh bền vững trong bối cảnh thể chế và thị trường vốn ngày càng biến động.
CƠ SỞ LÝ THUYẾT
Các nghiên cứu về CSR/ESG được xây dựng dựa trên nhiều nền tảng lý thuyết, trong đó 4 lý thuyết chủ đạo gồm: Lý thuyết các bên liên quan, Lý thuyết dựa trên nguồn lực, Lý thuyết thể chế và Lý thuyết tín hiệu. Các lý thuyết này tạo nên khung lý giải toàn diện cho động cơ và tác động của CSR/ESG đối với hiệu quả doanh nghiệp.
Theo Lý thuyết các bên liên quan (Freeman, 1984), doanh nghiệp tồn tại trong mạng lưới lợi ích đa chiều, do đó CSR/ESG không chỉ là nghĩa vụ đạo đức mà còn là công cụ chiến lược để cân bằng lợi ích, củng cố niềm tin và nâng cao vốn xã hội. Minh bạch thông tin CSR/ESG giúp giảm bất cân xứng thông tin và tăng hiệu quả tài chính (Tran và Tran, 2022).
Từ góc nhìn Lý thuyết dựa trên nguồn lực (Barney, 1991), CSR/ESG là nguồn lực vô hình và năng lực động giúp doanh nghiệp tạo lợi thế cạnh tranh bền vững. Việc nội hóa CSR/ESG vào chiến lược giúp nâng cao năng lực đổi mới, thu hút nhân tài và quản trị chuỗi cung ứng bền vững (Adomako và cộng sự, 2023).
Lý thuyết thể chế (DiMaggio và Powell, 1983) nhấn mạnh rằng, hành vi CSR/ESG chịu ảnh hưởng của các áp lực thể chế cưỡng chế, chuẩn tắc và bắt chước. Doanh nghiệp triển khai CSR/ESG để đạt tính chính danh, trong đó sự khác biệt về khung pháp lý và văn hóa quốc gia dẫn đến mức độ thực chất hoặc hình thức khác nhau trong thực hành CSR (Stekelorum và cộng sự, 2024).
Cuối cùng, Lý thuyết tín hiệu (Spence, 1973) cho rằng CSR/ESG là tín hiệu chất lượng giúp doanh nghiệp giảm bất cân xứng thông tin, thể hiện năng lực quản trị rủi ro và cam kết bền vững. Công bố CSR/ESG minh bạch gửi thông điệp tích cực tới nhà đầu tư, qua đó cải thiện giá trị thị trường và giảm chi phí vốn (Amiraslani và cộng sự, 2023); cải thiện danh tiếng và tính minh bạch của công ty (Tran và Tran, 2022).
PHƯƠNG PHÁP NGHIÊN CỨU
Trong nghiên cứu này, kỹ thuật mạng lưới liên kết thư mục được áp dụng nhằm khám phá mối quan hệ giữa các bài báo, thể hiện mức độ tương đồng dựa trên số lượng cũng như nội dung tài liệu tham khảo chung (Kraus và cộng sự, 2020). Mục tiêu của việc tiến hành tổng quan có hệ thống là đảm bảo một quy trình minh bạch và có khả năng tái lập. Vì vậy, chiến lược tìm kiếm đã được thiết kế chi tiết để hạn chế sai lệch và bao quát đầy đủ nguồn tài liệu liên quan (Tranfield và cộng sự, 2003). Trên cơ sở đó, nghiên cứu sử dụng phân tích mạng lưới liên kết thư mục thông qua phần mềm VOSviewer để trực quan hóa bức tranh học thuật về CSR/ESG, từ đó hỗ trợ nhận diện các cụm nghiên cứu và xu hướng phát triển của lĩnh vực nghiên cứu.
Quá trình xem xét tài liệu có hệ thống kéo dài qua 3 giai đoạn. Giai đoạn đầu tiên là bước tìm kiếm tài liệu từ cơ sở dữ liệu Scopus, giai đoạn 2022-2025, triển khai các từ khóa liên quan đến chủ đề chiến lược cạnh tranh, bao gồm: “CSR*” OR “ESG*” OR "Environmental, social, and governance*" OR “corporate social responsibility*” OR “sustainability*” OR “environment*” OR "CSR disclosure*". Kết quả thu được 500 bài báo. Giai đoạn thứ hai, nhóm tác giả đã phân tích các tiêu đề và tóm tắt của các bài báo để đảm bảo các bài báo chỉ liên quan đến lĩnh vực CSR/ESG. Kết thúc giai đoạn 2, có 371 bài báo bị loại, do không liên quan đến chủ đề hoặc bị trùng lắp, còn lại 129 bài báo đáp ứng tiêu chí này.
Giai đoạn thứ ba và là giai đoạn cuối cùng liên quan đến việc áp dụng phần mềm VOSviewer - dùng để phân tích và trực quan hóa hỗ trợ kỹ thuật phân cụm thông qua phân tích mạng lưới liên kết thư mục với 129 bài báo. Quá trình này cuối cùng đã xác định tên của từng cụm.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Tăng trưởng hàng năm của chủ đề nghiên cứu
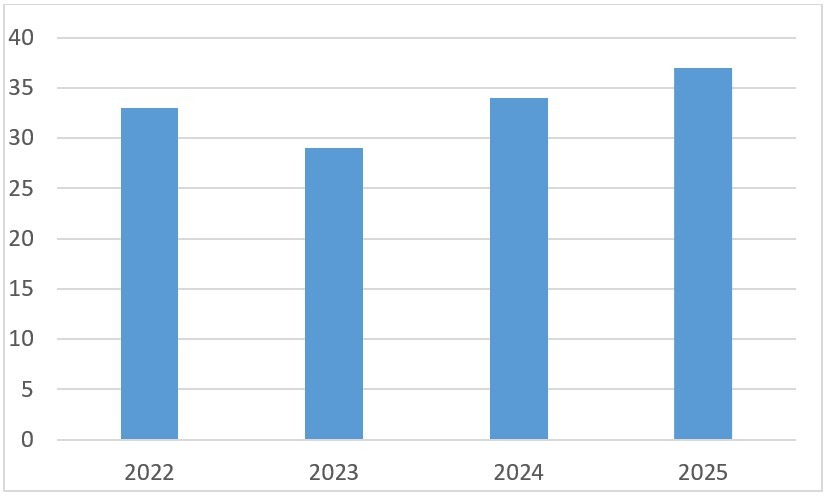
Hình 1: Tăng trưởng hàng năm trong các bài báo chủ đề
 |
Nguồn: Nhóm tác giả tổng hợp
Hình 1 cho thấy, số lượng bài báo về CSR/ESG giai đoạn 2022-2025 tăng ổn định. Sau khi giảm nhẹ trong năm 2022 từ 33 bài xuống 29 bài trong năm 2023, số công bố phục hồi rõ rệt vào năm 2024 và năm 2025. Nhìn chung, xu hướng tăng trưởng phản ánh sự quan tâm ngày càng lớn của giới học thuật đối với chủ đề CSR/ESG trong bối cảnh chuyển đổi bền vững và yêu cầu minh bạch doanh nghiệp. Xu hướng này cho thấy rằng, nghiên cứu về CSR/ESG đang dần trở thành dòng nghiên cứu chủ đạo, được các học giả khai thác theo hướng tích hợp đa lý thuyết về quản trị, đổi mới, tính bền vững và liên kết chặt chẽ hơn với hiệu quả kinh tế - xã hội - môi trường của doanh nghiệp.
Số lượng bài báo đăng trên tạp chí
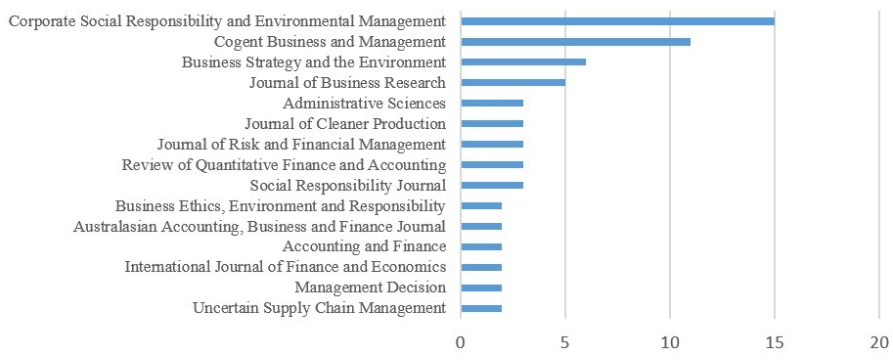
Hình 2 cho thấy, các nghiên cứu về CSR/ESG giai đoạn 2022-2025 tăng mạnh và có xu hướng tích hợp đa ngành. Nếu trước đây CSR/ESG chủ yếu gắn với đạo đức doanh nghiệp, thì nay đã mở rộng thành khung nghiên cứu liên ngành, kết nối quản trị, tài chính, kế toán, đổi mới và phát triển bền vững. Tạp chí Corporate Social Responsibility and Environmental Management dẫn đầu với 15 bài, khẳng định vị thế trung tâm của lĩnh vực. Các tạp chí như Cogent Business and Management và Business Strategy and the Environment (10-12 bài) phản ánh sự mở rộng sang chiến lược và quản trị đổi mới. Đáng chú ý, sự góp mặt của các tạp chí tài chính, kế toán và chuỗi cung ứng cho thấy CSR/ESG đã trở thành trục liên kết học thuật, thúc đẩy cách tiếp cận kinh tế - xã hội - môi trường tích hợp, hướng đến hiệu quả bền vững và giá trị dài hạn cho doanh nghiệp.
Hình 2: Tạp chí có nhiều ấn phẩm nhất chủ đề CSR/ESG
Nguồn: Nhóm tác giả tổng hợp
Mạng lưới cộng tác học thuật giữa các quốc gia
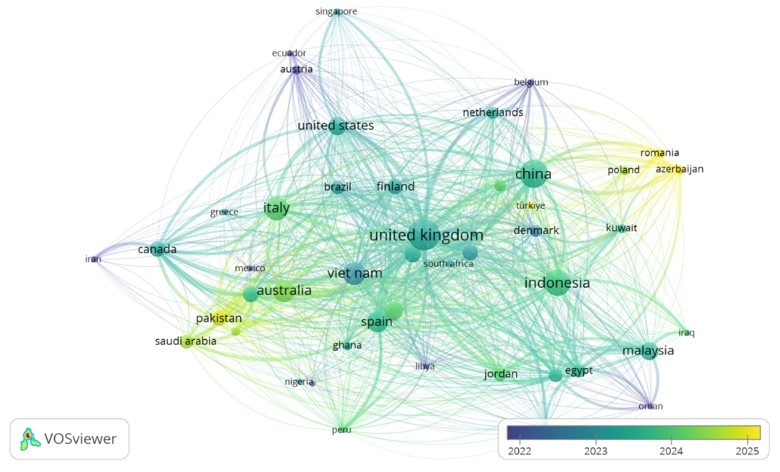
Hình 3: Mạng lưới cộng tác học thuật giữa các quốc gia
 |
Nguồn: Kết quả từ phần mềm VOSviewer
Bản đồ mạng lưới (Hình 3) cho thấy, liên kết học thuật toàn cầu về CSR/ESG ngày càng mở rộng và đa trung tâm giai đoạn 2022-2025. Vương quốc Anh, Trung Quốc, Ý, Indonesia và Úc là các quốc gia dẫn dắt với vai trò kết nối mạnh trong mạng lưới nghiên cứu. Các nước phát triển giữ vai trò định hướng lý thuyết, trong khi các nền kinh tế mới nổi như Việt Nam, Malaysia, Indonesia ngày càng đóng góp dữ liệu và bằng chứng thực nghiệm, phản ánh sự dịch chuyển trọng tâm nghiên cứu sang khu vực châu Á.
Sự gia tăng các liên kết trong giai đoạn 2024-2025 cho thấy xu hướng hợp tác liên ngành mạnh mẽ, hướng tới tích hợp CSR/ESG với quản trị, đổi mới và phát triển bền vững toàn cầu.
Phân tích các cụm nghiên cứu
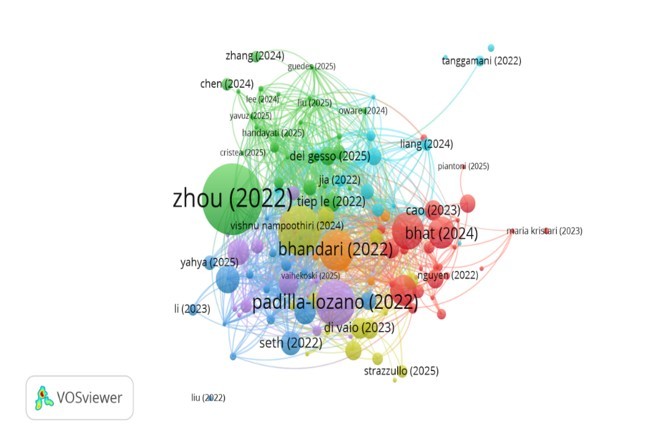
Hình 4: Mạng lưới các cụm nghiên cứu CSR/ESG
 |
Nguồn: Kết quả từ phần mềm VOSviewer
Hình 4 thể hiện 7 cụm chủ đề nghiên cứu nổi bật hiện nay về chủ đề CSR/ESG, cụ thể như sau:
Cụm 1 (Màu đỏ, n = 28 bài báo) CSR/ESG - mối liên kết giữa hiệu quả tài chính và hiệu quả tổ chức
Cụm nghiên cứu 1 tập trung vào mối quan hệ giữa CSR/ESG và hiệu quả doanh nghiệp, phản ánh chuyển dịch từ CSR chuẩn tắc sang CSR chiến lược, tích hợp các sáng kiến xã hội và môi trường vào quản trị và cạnh tranh (Ahsan, 2024). Nghiên cứu nhấn mạnh vai trò trung gian của văn hóa, danh tiếng, cạnh tranh và kiểm soát nội bộ, đồng thời tác động lên hành vi nhân viên và khách hàng (Phan Thanh và Hoang Anh, 2023). Tại các nền kinh tế mới nổi, CSR/ESG vừa tạo giá trị vừa thích ứng thể chế (Huang và cộng sự, 2022). Tuy nhiên, phần lớn dựa trên hồi quy tuyến tính, chưa làm rõ cơ chế nhân quả hay tác động tiêu cực, mở ra khoảng trống nghiên cứu.
Cụm 2 (Màu xanh lá cây, n = 28 bài báo) ESG và cơ chế quản trị - hiệu quả tài chính: cấu trúc, động lực và trách nhiệm giải trình
Cụm nghiên cứu 2 tập trung vào mối quan hệ giữa ESG, quản trị doanh nghiệp và hiệu quả tài chính, nhấn mạnh ESG như cơ chế tạo giá trị, cải thiện hiệu quả tài chính, giảm chi phí vốn và nâng cao năng lực cạnh tranh dài hạn (Zhou và cộng sự, 2022). Các yếu tố quản trị và lãnh đạo như đa dạng giới tính, độc lập hội đồng quản trị, quyền lực CEO và vốn xã hội điều tiết hiệu quả ESG (Handayati và cộng sự, 2025). Một số nghiên cứu tích hợp chuyển đổi số và công bố thịnh vượng, hình thành mô hình ESG liên ngành (Zhang và cộng sự, 2024). Tuy nhiên, cơ chế nhân quả và khác biệt bối cảnh vẫn chưa được khai thác đầy đủ.
Cụm 3 (màu xanh dương, n = 20 bài báo) CSR/ESG và hiệu quả hoạt động doanh nghiệp: quản trị điều hành, thể chế và phản ứng thị trường
Cụm nghiên cứu 3 tập trung vào mối quan hệ giữa CSR/ESG và hiệu quả doanh nghiệp trong các bối cảnh thể chế và quản trị khác nhau. Các nghiên cứu nhấn mạnh vai trò lãnh đạo cấp cao, cấu trúc quản trị, sở hữu và bối cảnh quốc gia trong việc điều tiết hiệu quả CSR/ESG (Chulkov và Kim, 2025). Xu hướng mới bao gồm phân tích phản ứng thị trường và truyền thông ESG, cho thấy thông tin ESG tích cực nâng giá cổ phiếu và giá trị doanh nghiệp (Amiraslani và cộng sự, 2023). Tuy nhiên, phần lớn nghiên cứu vẫn dựa trên dữ liệu định lượng thứ cấp, thiếu phân tích nhân quả sâu.
Cụm 4 (màu vàng, n = 20 bài báo) CSR/ESG và giá trị doanh nghiệp trong bối cảnh quản trị và đổi mới
Cụm nghiên cứu màu vàng tập trung vào CSR/ESG, quản trị doanh nghiệp và đổi mới sáng tạo, nhấn mạnh CSR vừa củng cố hình ảnh và tính hợp pháp doanh nghiệp, vừa nâng cao hiệu quả tài chính và năng lực cạnh tranh dài hạn (Al Frijat và cộng sự, 2024). Nghiên cứu làm rõ vai trò trung gian và điều tiết của quản trị, cấu trúc sở hữu và năng lực lãnh đạo, đồng thời mở rộng sang đổi mới hợp tác hướng tới mục tiêu phát triển bền vững, chuyển CSR từ công cụ tuân thủ sang đòn bẩy chiến lược tạo giá trị xã hội (Di Vaio và cộng sự, 2023). Tuy nhiên, phần lớn dựa trên phân tích định lượng truyền thống, thiếu mô hình nhân quả sâu và tác động dài hạn.
Cụm 5 (màu tím, n = 17 bài báo) công bố thông tin CSR/ESG, hiệu quả kinh tế và cơ chế quản trị
Cụm 5 tập trung vào mối quan hệ giữa công bố CSR/ESG và hiệu quả kinh tế doanh nghiệp, bao gồm: quản trị lợi nhuận, gian lận tài chính, giá trị doanh nghiệp, rủi ro vốn chủ sở hữu, đổi mới xanh và hành vi đầu tư. Nghiên cứu chỉ ra CSR/ESG vừa tăng giá trị và giảm rủi ro, vừa có thể bị lạm dụng để che giấu hành vi cơ hội, phụ thuộc vào loại tiết lộ và kiểm soát nội bộ (Borralho và cộng sự, 2022). Các yếu tố chính sách công bố bắt buộc, đổi mới xanh và cấu trúc sở hữu, quyền lực CEO điều tiết hiệu quả CSR/ESG. Phần lớn nghiên cứu vẫn dựa trên dữ liệu thứ cấp, hạn chế phân tích nhân quả sâu và tác động dài hạn.
Cụm 6 (màu xanh dương nhạt, n = 15 bài báo) Đặc điểm giám đốc điều hành và CSR/ESG
Cụm 6 tập trung vào tác động của đặc điểm CEO lên hiệu quả CSR/ESG, nhấn mạnh vai trò hành vi, tâm lý, kinh nghiệm và quyền lực trong định hướng, cường độ và hiệu quả chiến lược CSR (Kind và cộng sự, 2023). Nghiên cứu chỉ ra CEO với tầm nhìn đạo đức và kinh nghiệm phù hợp thúc đẩy CSR chiến lược, trong khi hành vi cá nhân hoặc quyền lực lạm dụng có thể làm suy yếu hiệu quả (Adhariani và cộng sự, 2024). Tác động CSR chịu ảnh hưởng mạnh từ bối cảnh quốc gia, cấu trúc sở hữu và văn hóa, phản ánh tính không đồng nhất toàn cầu. Hầu hết nghiên cứu vẫn dựa trên dữ liệu thứ cấp, hạn chế phân tích nhân quả sâu.
Cụm 7 (màu cam, n = 5 bài báo) CSR/ESG và hiệu quả tài chính trong khung lợi thế cạnh tranh bền vững
Cụm 7 nhấn mạnh CSR/ESG như nền tảng chiến lược tạo lợi thế cạnh tranh bền vững, vượt ra ngoài vai trò tuân thủ hoặc xây dựng danh tiếng (Prakash và Hawaldar, 2024). Nghiên cứu cho thấy, tác động tài chính của CSR phụ thuộc vào bối cảnh doanh nghiệp, bao gồm vòng đời, loại hình sở hữu, quy mô và sự hài lòng của các bên liên quan (Licandro và cộng sự, 2024). Minh bạch ESG tác động gián tiếp qua lợi thế cạnh tranh, yêu cầu tích hợp vào chiến lược cốt lõi. Sự khác biệt theo trụ cột ESG và ngành nghề nhấn mạnh nhu cầu phân tích thành tố riêng. Phạm vi hạn chế của cụm cho thấy cần kiểm chứng rộng hơn.
KẾT LUẬN
Kết quả phân tích 7 cụm nghiên cứu cho thấy, dữ liệu về CSR/ESG đang mở rộng mạnh mẽ theo hướng tích hợp đa ngành, song vẫn tồn tại những khoảng trống học thuật đáng chú ý. Thứ nhất, phần lớn nghiên cứu tiếp cận CSR/ESG dưới các góc nhìn riêng lẻ như quản trị, công bố thông tin, đổi mới hay hiệu quả tài chính, nhưng thiếu một khung lý thuyết tổng hợp phản ánh mối quan hệ động giữa quản trị công ty, khả năng động, đổi mới, hiệu quả. Thứ hai, đa số công trình sử dụng dữ liệu cắt ngang hoặc báo cáo tự công bố, khiến bằng chứng thực nghiệm về tác động dài hạn và tính xác thực của ESG còn hạn chế. Thứ ba, nghiên cứu trong bối cảnh các nền kinh tế mới nổi tuy gia tăng nhưng vẫn thiếu so sánh thể chế có kiểm soát, làm mờ đi vai trò của luật lệ, văn hóa và cấu trúc sở hữu trong việc hình thành thực hành CSR/ESG.
Bên cạnh đó, các cơ chế trung gian và điều tiết như năng lực quản trị, quyền lực CEO, chất lượng kiểm toán, chuyển đổi số hay vị trí trong chuỗi cung ứng chưa được kiểm định đồng thời trong mô hình tích hợp đa cấp. Sự thiếu nhất quán trong đo lường ESG, đặc biệt điểm số ESG tiếp tục là vấn đề trọng yếu, gợi mở nhu cầu ứng dụng các phương pháp đánh giá mới như đánh giá vòng đời hoặc xử lý ngôn ngữ tự nhiên từ dữ liệu tin tức ESG.
Trong tương lai, các nghiên cứu cần chuyển từ mô tả sang giải thích cơ chế tạo giá trị của ESG, từ dữ liệu tự kê khai sang dữ liệu đa nguồn có xác thực và từ khung đơn ngành sang mô hình tích hợp liên ngành. Cụ thể, hướng tiếp cận kết hợp các lý thuyết trong mô hình CSR - quản trị - đổi mới - hiệu quả doanh nghiệp, sử dụng dữ liệu bảng dài hạn và phương pháp định lượng, được xem là triển vọng để nâng cao giá trị học thuật và thực tiễn. Đồng thời, việc mở rộng nghiên cứu sang các ngành đặc thù và các nền kinh tế mới nổi sẽ giúp lý giải sâu hơn cách CSR/ESG đóng góp vào phát triển bền vững trong bối cảnh toàn cầu hóa và chuyển đổi xanh.
Tài liệu tham khảo:
1. Adomako, S., Abdelgawad, S. G., Ahsan, M., Amankwah-Amoah, J., and Liedong, T. A. (2023). Nonmarket strategy in emerging markets: The link between SMEs’ corporate political activity, corporate social responsibility, and firm competitiveness. Journal of Business Research, 160, 113767.
2. Aguinis, H., and Glavas, A. (2019). On corporate social responsibility, sensemaking, and the search for meaningfulness through work. Journal of Management, 45(3), 1057-1086.
3. Ahsan, M. J. (2024). Unlocking sustainable success: exploring the impact of transformational leadership, organizational culture, and CSR performance on financial performance in the Italian manufacturing sector. Social Responsibility Journal, 20(4), 783-803.
4. Amiraslani, H., Lins, K. V., Servaes, H., and Tamayo, A. (2023). Trust, social capital, and the bond market benefits of ESG performance. Review of Accounting Studies, 28(2), 421-462.
5. Borralho, J. M., Hernández-Linares, R., Gallardo-Vázquez, D., and de Sousa Paiva, I. C. (2022). Environmental, social and governance disclosure’s impacts on earnings management: Family versus non-family firms. Journal of Cleaner Production, 379.
6. Carroll, A. B. (1999). Corporate social responsibility: Evolution of a definitional construct. Business and Society, 38(3), 268-295.
7. Chulkov, D., and Kim, J. (2025). Analyzing Corporate Social Responsibility, CEO Gender, and Compensation Structure: Evidence from US Firms. Journal of Risk and Financial Management, 18(1).
8. Di Vaio, A., Varriale, L., Lekakou, M., and Pozzoli, M. (2023). SDGs disclosure: evidence from cruise corporations’ sustainability reporting. Corporate Governance: The International Journal of Business in Society, 23(4), 845-866.
9. Friede, G., Busch, T., Bassen, A. J. J. o. s. f., and investment. (2015). ESG and financial performance: aggregated evidence from more than 2000 empirical studies. Journal of sustainable Financeand Investment, 5(4), 210-233.
10. Handayati, P., Tham, Y. H., Yuningsih, Y., Sun, Z., Nugroho, T. R., and Rochayatun, S. (2025). ESG performance and corporate governance - The moderating role of the big four auditors. Journal of Risk and Financial Management, 18(1), 31.
11. Huang, H., Shang, R., Wang, L., and Gong, Y. (2022). Corporate social responsibility and firm value: evidence from Chinese targeted poverty alleviation. Management Decision, 60(12), 3255-3274.
12. Kind, F. L., Zeppenfeld, J., and Lueg, R. (2023). The impact of chief executive officer narcissism on environmental, social, and governance reporting. Business Strategy and the Environment, 32(7), 4448-4466.
13. Kramer, M. R., and Porter, M. E. (2006). Strategy and society: The link between competitive advantage and corporate social responsibility. Harvard Business Review, 84(12), 78-92.
14. Kraus, S., Breier, M., and Dasí-Rodríguez, S. (2020). The art of crafting a systematic literature review in entrepreneurship research. International EntrepreneurshipManagement Journal, 16(3), 1023-1042.
15. Licandro, O., Burguete, J. L. V., Ortigueira-Sánchez, L. C., and Correa, P. (2024). Corporate social responsibility and financial performance: a relationship mediated by stakeholder satisfaction. Administrative Sciences, 14(1).
16. Phan Thanh, H., and Hoang Anh, T. (2023). The mediating impact of airlines’ image in relation of corporate social responsibility and customers’ loyalty: An empirical in Vietnam. Cogent Business and Management, 10(1).
17. Spence, M. (1973) Job Market Signaling. Quarterly Journal of Economics, 87, 355- 374.
18. Tran, N. M., and Tran, M. H. (2022). Corporate social responsibility disclosure and firm performance: Evidence from Vietnam. Investment Management and Financial Innovations, 19(3).
19. Zhang, L., Ye, Y., Meng, Z., Ma, N., and Wu, C.-H. (2024). Enterprise digital transformation, dynamic capabilities, and ESG performance: Based on data from listed Chinese companies. Journal of Global Information Management, 32(1), 1-20.
20. Zhou, G., Liu, L., and Luo, S. (2022). Sustainable development, ESG performance and company market value: Mediating effect of financial performance. Business Strategy and the Environment, 31(7), 3371-3387.
| Ngày nhận bài: 26/11/2025; Ngày hoàn thiện biên tập: 26/12/2025; Ngày duyệt đăng: 29/12/2025 |
Tin liên quan




Các tin khác

SPS/TBT, truy xuất nguồn gốc và thích ứng trong xuất khẩu sầu riêng Việt Nam sang Trung Quốc

Hoàn thiện hệ thống kế toán trách nhiệm tích hợp công nghệ số BIM-ERP và chỉ số bền vững ESG trong các doanh nghiệp xây dựng Việt Nam

Thực thi chính sách an sinh xã hội ở Việt Nam: Thực trạng và giải pháp

Cảnh quan ngôn ngữ và giá trị thương hiệu điểm đến: Nghiên cứu trường hợp đường Hải Thượng Lãn Ông tại TP. Hồ Chí Minh

Tác động của chuyển đổi số đến sự ổn định của các ngân hàng thương mại Việt Nam

Tài chính bao trùm và tiếp cận công nghệ số của các nhóm yếu thế ở Việt Nam: Thực trạng và hàm ý chính sách

Hoạch định chiến lược cho doanh nghiệp tư vấn thiết kế xây dựng quy mô nhỏ và vừa tại Việt Nam: Đề xuất khung phân tích tích hợp

Ảnh hưởng của xu hướng mua sắm giải trí trên nền tảng TikTok đến hành vi mua sắm trực tuyến của người tiêu dùng

Ứng dụng Random Forest phân tích tác động trễ của giá năng lượng đến giá carbon tại Hệ thống thương mại phát thải châu Âu và hàm ý cho Việt Nam


