


Tác động của chuyển đổi số đến sự ổn định của các ngân hàng thương mại Việt Nam
TS. Nguyễn Xuân Nhật (Tác giả liên hệ)
TS. Nguyễn Quỳnh Hoa, TS. Dương Nguyễn Thanh Tâm, ThS. Hồ Hạnh Mỹ
Trường Đại học Ngân hàng Thành phố Hồ Chí Minh
Email liên hệ: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của chuyển đổi số đến sự ổn định của các ngân hàng thương mại Việt Nam giai đoạn 2010-2024. Mức độ chuyển đổi số được đại diện bởi ICT Index, trong khi sự ổn định ngân hàng được đo lường bằng Zscore. Kết quả cho thấy, chuyển đổi số có tác động tích cực đến sự ổn định ngân hàng. Bên cạnh đó, mức độ ổn định của ngân hàng ở kỳ trước có tác động tích cực đến kỳ hiện tại, đồng thời một số đặc điểm nội tại của ngân hàng cũng có ảnh hưởng đến sự ổn định. Phát hiện này cung cấp các hàm ý quản trị cho các ngân hàng thương mại Việt Nam trong quá trình triển khai chuyển đổi số.
Từ khóa: Chuyển đổi số, ổn định ngân hàng, Việt Nam
Abstract
This study examines the impact of digital transformation on the stability of Vietnamese commercial banks over the 2010-2024 period. The ICT Index represents the degree of digital transformation, while bank stability is measured using the Z-score. The results show that digital transformation positively affects bank stability. In addition, bank stability in the previous period positively affects stability in the current period, while several bank-specific characteristics also influence stability. These findings provide managerial implications for Vietnamese commercial banks in implementing digital transformation.
Keywords: Digital transformation, bank stability, Viet Nam
GIỚI THIỆU
Chuyển đổi số (CĐS) đang làm thay đổi đáng kể hoạt động của các ngân hàng thương mại (NHTM) thông qua ứng dụng công nghệ vào quy trình vận hành, quản trị và cung ứng dịch vụ (Huang và Tan, 2024). Việc ứng dụng các công nghệ số giúp ngân hàng tối ưu hóa quy trình nghiệp vụ, cải thiện hiệu quả hoạt động và tăng cường năng lực quản trị rủi ro (Chen và cộng sự, 2024). Tuy nhiên, quá trình số hóa cũng làm phát sinh các thách thức liên quan đến an ninh mạng, rủi ro hoạt động, chi phí vận hành hệ thống công nghệ (Uddin và cộng sự, 2023).
Tại Việt Nam, CĐS trong lĩnh vực ngân hàng đang được thúc đẩy mạnh mẽ, cụ thể Kế hoạch CĐS ngành Ngân hàng đến năm 2025, định hướng đến năm 2030 được triển khai từ năm 2021 (Ngân hàng Nhà nước, 2021) và tiếp tục được cụ thể hóa thông qua Chiến lược CĐS và Chiến lược dữ liệu ngành Ngân hàng đến năm 2030 (Ngân hàng Nhà nước, 2026). Thực tế cho thấy, nhiều nghiệp vụ cơ bản trong ngân hàng đã được số hóa 100% và nhiều tổ chức tín dụng có trên 90% giao dịch thực hiện trên kênh số (Ngân hàng Nhà nước, 2025). Song song đó là sự gia tăng những thách thức về an ninh mạng, gian lận số, dữ liệu và quản trị công nghệ trong ngân hàng.
Các nghiên cứu hiện vẫn chưa đưa ra kết luận nhất quán về mối quan hệ giữa CĐS và sự ổn định ngân hàng. Trong khi một số nghiên cứu ghi nhận tác động tích cực thông qua cải thiện hiệu quả hoạt động và giảm rủi ro (Chen và cộng sự, 2024; Fan và cộng sự, 2024; Hu và cộng sự, 2025), một số nghiên cứu khác cho thấy CĐS có thể làm suy giảm sự ổn định ngân hàng (Cao và cộng sự, 2022; Khattak và cộng sự, 2023). Tại Việt Nam, nhiều nghiên cứu tập trung vào hiệu quả hoạt động, khả năng sinh lời và các khía cạnh rủi ro ngân hàng (Doan và cộng sự, 2024; Hoque và cộng sự, 2024; Lan Nguyen-Thi-Huong và cộng sự, 2023; Nguyen và Nguyen, 2024), trong khi nghiên cứu trực tiếp về tác động của CĐS đến sự ổn định ngân hàng còn tương đối hạn chế.
Trên cơ sở đó, nghiên cứu này xem xét tác động của CĐS đến sự ổn định của các NHTM Việt Nam trong giai đoạn 2010-2024. Mức độ CĐS được đại diện bởi ICT Index, sự ổn định ngân hàng được đo lường bằng Zscore. Nghiên cứu sử dụng phương pháp SGMM nhằm xem xét tính động của sự ổn định ngân hàng và kiểm soát vấn đề nội sinh. Kết quả của nghiên cứu bổ sung bằng chứng thực nghiệm, từ đó đề xuất các hàm ý chính sách giúp các NHTM Việt Nam cân bằng giữa mục tiêu số hóa và bảo đảm sự ổn định.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN CÁC NGHIÊN CỨU TRƯỚC
Cơ sở lý thuyết
CĐS trong ngân hàng không chỉ là ứng dụng công nghệ thông tin mà là quá trình tích hợp toàn diện công nghệ số vào hoạt động ngân hàng, gắn với chuyển đổi mô hình kinh doanh và tái cấu trúc quy trình vận hành (Huang và Tan, 2024). Quá trình này đòi hỏi sự phát triển đồng bộ về hạ tầng kỹ thuật, nguồn nhân lực, ứng dụng nội bộ và dịch vụ trực tuyến, qua đó nâng cao khả năng xử lý thông tin, tự động hóa quy trình và cung ứng dịch vụ cho khách hàng (Chen và cộng sự, 2024). Các cấu phần này phản ánh nền tảng và năng lực ứng dụng công nghệ của ngân hàng trong quá trình CĐS (Hoque và cộng sự, 2024; Nguyen và Nguyen, 2024).
Sự ổn định ngân hàng phản ánh khả năng duy trì hoạt động lành mạnh và ứng phó với các cú sốc bất lợi từ nền kinh tế (Lestari và cộng sự, 2023). Ở góc độ tài chính, sự ổn định gắn với khả năng chống chịu và hạn chế nguy cơ mất khả năng thanh toán hoặc vỡ nợ (Khattak và cộng sự, 2023). Việc duy trì sự ổn định giúp ngân hàng bảo đảm hoạt động trung gian tài chính và khả năng cung ứng tín dụng cho nền kinh tế (Nguyen và Nguyen, 2024). Trong các nghiên cứu thực nghiệm, Zscore là chỉ số phổ biến phản ánh sự ổn định ngân hàng thông qua đo lường khoảng cách của ngân hàng đến trạng thái mất khả năng thanh toán.
Về cơ chế tác động, CĐS có thể ảnh hưởng đến sự ổn định ngân hàng thông qua nhiều kênh. Một mặt, việc nâng cao khả năng thu thập và xử lý dữ liệu giúp giảm bất cân xứng thông tin, cải thiện quản trị rủi ro và hiệu quả hoạt động, qua đó góp phần nâng cao sự ổn định ngân hàng (Fan và cộng sự, 2024). Tuy nhiên, quá trình số hóa cũng có thể làm phát sinh rủi ro hoạt động, an ninh mạng và sự phụ thuộc vào công nghệ, từ đó ảnh hưởng bất lợi đến sự ổn định (Hordofa, 2024; Khattak và cộng sự, 2023).
Tổng quan các nghiên cứu trước
Trong bối cảnh quốc tế, một số nghiên cứu ghi nhận CĐS thúc đẩy sự ổn định ngân hàng. Hu và cộng sự (2025) cho rằng, CĐS cải thiện sự lành mạnh của ngân hàng bằng cách giảm hành vi chấp nhận rủi ro và thúc đẩy đa dạng hóa. Fan và cộng sự (2024) cũng cho thấy CĐS làm giảm đáng kể rủi ro hệ thống nhờ cải thiện hiệu quả hoạt động và năng lực cạnh tranh của ngân hàng. Chen và cộng sự (2024) chỉ ra việc đẩy nhanh quá trình CĐS có thể giúp các ngân hàng giảm thiểu xác suất xảy ra rủi ro và tăng cường năng lực chấp nhận rủi ro. Tại ASEAN, Lestari và cộng sự (2023) xác nhận số hóa ngân hàng có tác động tích cực đến sự ổn định.
Ngược lại, một số nghiên cứu chỉ ra CĐS có thể gây bất ổn hoặc gia tăng mức độ rủi ro cho các ngân hàng. Cao và cộng sự (2022) phát hiện số hóa các sản phẩm dịch vụ làm gia tăng tỷ lệ nợ xấu ở nhóm ngân hàng quy mô nhỏ. Hordofa (2024) cho rằng, quá trình CĐS diễn ra nhanh hơn khả năng thích ứng của khung pháp lý và hệ thống quản trị rủi ro có thể làm suy giảm sự ổn định. Uddin và cộng sự (2023) cũng chỉ ra rằng, số hóa có thể làm gia tăng rủi ro hoạt động thông qua lỗi hệ thống, hạn chế trong quy trình nội bộ và các gián đoạn công nghệ, trong khi Khattak và cộng sự (2023) ghi nhận đầu tư công nghệ kết hợp với đa dạng hóa thu nhập có thể khiến ngân hàng trở nên bất ổn hơn. Những kết quả khác biệt này cho thấy tác động của CĐS đến sự ổn định ngân hàng vẫn cần được tiếp tục kiểm định trong những bối cảnh khác nhau.
Các nghiên cứu về CĐS trong lĩnh vực ngân hàng tại Việt Nam đã phát triển đáng kể gần đây. Nhiều nghiên cứu tập trung xem xét tác động của CĐS đến hiệu quả hoạt động và khả năng sinh lời của ngân hàng, qua đó cho thấy ứng dụng công nghệ số cải thiện hiệu quả vận hành và kết quả kinh doanh của các NHTM (Lan Nguyen-Thi-Huong và cộng sự, 2023; Trịnh Đoàn Tuấn Linh, 2024). Bên cạnh đó, một hướng nghiên cứu khác tập trung vào tác động của CĐS đến rủi ro ngân hàng. Hoque và cộng sự (2024), Doan và cộng sự (2024), Nguyen và Nguyen (2024) đều ghi nhận CĐS góp phần giảm hoặc kiểm soát rủi ro tín dụng của các NHTM. Ngoài ra, nghiên cứu của Cù Nguyễn Hà Trang và cộng sự (2024) cũng cho thấy, CĐS góp phần giảm rủi ro ngân hàng, trong khi Phạm Thu Trang (2023) xác nhận CĐS tác động tích cực đến khả năng chống chịu của các NHTM. Tuy nhiên, nghiên cứu này tiếp cận khả năng chống chịu dựa trên dữ liệu khảo sát, thay vì xem xét sự ổn định của ngân hàng thông qua các chỉ tiêu tài chính.
Hơn nữa, kết quả nghiên cứu chưa hoàn toàn thống nhất. Nguyễn Thị Thiều Quang (2023) cho rằng, CĐS có thể làm gia tăng rủi ro tín dụng khi quy mô cho vay tăng nhanh nhưng năng lực kiểm soát chất lượng chưa tương xứng. Nguyen Minh Nhat (2025) cũng ghi nhận tác động bất lợi của đầu tư công nghệ đến sự ổn định tài chính của các NHTM do chi phí đầu tư và vận hành công nghệ.
PHƯƠNG PHÁP NGHIÊN CỨU
Mô hình nghiên cứu
Để xác định tác động của CĐS đến sự ổn định của các NHTM Việt Nam, mô hình được xây dựng dựa trên nghiên cứu của Hoque và cộng sự (2024) như sau:
LnZi,t = β0 + β1LnZi,t-1 + β2BDTi,t + βkXi,t + εi,t (1)
Trong đó: LnZ - Biến đại diện cho sự ổn định của ngân hàng; BDT - Biến đại diện cho mức độ CĐS; X- Tập hợp các biến kiểm soát gồm các biến đặc trưng ngân hàng và các biến kinh tế vĩ mô.
Mô tả các biến
Biến phụ thuộc
Nhằm đo lường mức độ ổn định của các NHTM, nghiên cứu sử dụng chỉ số Zscore theo hướng tiếp cận của Cù Nguyễn Hà Trang và cộng sự (2024) và Nguyen Minh Nhat (2025). Theo Roy (1952), Zscore phản ánh khoảng cách của ngân hàng đến tình trạng mất khả năng thanh toán nên giá trị càng cao cho thấy rủi ro phá sản càng thấp, đồng nghĩa với việc mức độ ổn định càng cao. Chỉ số này được tính như sau:
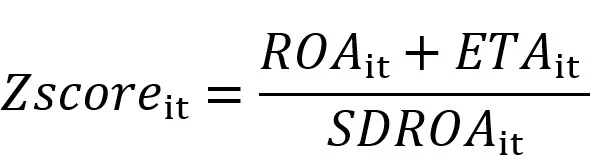 |
Trong đó: ROA là tỷ suất sinh lời trên tổng tài sản; ETA là tỷ lệ vốn chủ sở hữu trên tổng tài sản; SDROA là độ lệch chuẩn của ROA, được tính theo khung thời gian luân phiên ba năm nhằm phản ánh sự biến động về khả năng sinh lời theo thời gian. Trong nghiên cứu này, dữ liệu các năm trước đó được sử dụng để tính SDROA cho các năm đầu của thời gian nghiên cứu. Theo Laeven và Levine (2009), nghiên cứu sử dụng logarit tự nhiên của Zscore (LnZ) làm biến đại diện cho sự ổn định ngân hàng.
Biến độc lập
Đối với biến CĐS (ký hiệu là BDT), nghiên cứu kế thừa các công trình của Doan và cộng sự (2024), Hoque và cộng sự (2024) và Nguyen và Nguyen (2024) bằng việc sử dụng chỉ số ICT Index. Lựa chọn này dựa trên ưu điểm của ICT Index là đo lường mức độ CĐS đa chiều bao gồm: hạ tầng kỹ thuật, hạ tầng nhân lực, ứng dụng nội bộ và dịch vụ trực tuyến, qua đó phản ánh toàn diện mức độ sẵn sàng cũng như năng lực ứng dụng công nghệ của các NHTM Việt Nam.
Biến kiểm soát
Nghiên cứu sử dụng các biến kiểm soát thuộc đặc điểm ngân hàng gồm: Quy mô ngân hàng (LnTA); Tỷ lệ cho vay trên tổng tài sản (LTA); Tỷ lệ tiền gửi khách hàng trên tổng tài sản (DTA); Tỷ lệ vốn chủ sở hữu trên tổng tài sản (ETA); Tỷ lệ thu nhập ngoài lãi trên tổng thu nhập (NII); và Tỷ lệ chi phí hoạt động trên thu nhập hoạt động (CIR). Các yếu tố kinh tế vĩ mô được kiểm soát thông qua tăng trưởng GDP (GDP) và Tỷ lệ lạm phát (INF).
Dữ liệu và phương pháp ước lượng
Nghiên cứu sử dụng dữ liệu thứ cấp của 25 NHTM Việt Nam trong giai đoạn 2010-2024, được thu thập từ các báo cáo tài chính của các NHTM. Dữ liệu kinh tế vĩ mô được trích xuất từ Ngân hàng Thế giới.
Mô hình được ước lượng bằng phương pháp SGMM cho dữ liệu bảng động theo đề xuất của Blundell và Bond (1998). Phương pháp này phù hợp với mô hình có biến phụ thuộc trễ và cho phép kiểm soát vấn đề nội sinh thông qua sử dụng các biến công cụ. Tính phù hợp và độ tin cậy của mô hình được đánh giá bằng kiểm định Arellano-Bond và tính hợp lệ của các biến công cụ.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kết quả nghiên cứu
Bảng 1: Thống kê mô tả
| Biến | Số quan sát | Giá trị trung bình | Độ lệch chuẩn | Giá trị nhỏ nhất | Giá trị lớn nhất |
|---|---|---|---|---|---|
| LnZ | 373 | 3,9908 | 1,0089 | -1,7853 | 9,4898 |
| BDT | 238 | 0,5269 | 0,1183 | 0,2527 | 0,8114 |
| LnTA | 375 | 18,8775 | 1,2761 | 15,9227 | 21,7388 |
| LTA | 375 | 0,5860 | 0,1205 | 0,1473 | 0,8075 |
| DTA | 375 | 0,6459 | 0,1276 | 0,2304 | 0,9095 |
| ETA | 375 | 0,0891 | 0,0366 | 0,0406 | 0,2554 |
| NII | 375 | 0,1206 | 0,0732 | -0,0337 | 0,4479 |
| CIR | 375 | 0,7266 | 4,4333 | 0,2271 | 86,3019 |
| GDP | 375 | 0,0609 | 0,0153 | 0,0256 | 0,0802 |
| INF | 375 | 0,0506 | 0,0433 | 0,0063 | 0,1868 |
Nguồn: Tác giả tổng hợp kết quả từ Stata 17.0
Kết quả thống kê mô tả (Bảng 1) cho thấy, số quan sát của các biến không đồng nhất; trong đó, biến BDT có 238 quan sát do dữ liệu của một số ngân hàng không được công bố đầy đủ, nên dữ liệu nghiên cứu có dạng bảng không cân bằng. LnZ có độ lệch chuẩn là 1,0089, cho thấy mức độ ổn định giữa các NHTM có sự phân hóa. BDT dao động từ 0,2527 đến 0,8114, phản ánh sự khác biệt về mức độ CĐS giữa các ngân hàng. Đáng chú ý, CIR có mức độ phân tán lớn. Về các yếu tố vĩ mô, tăng trưởng GDP và lạm phát trung bình lần lượt đạt 6,09% và 5,06%.
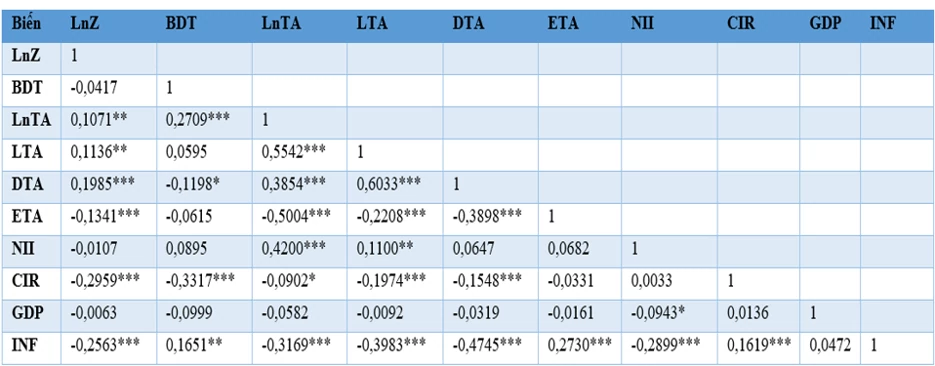
Bảng 2: Ma trận tương quan
 |
Ghi chú: ***, ** và * lần lượt biểu thị mức ý nghĩa thống kê 1%, 5% và 10%
Nguồn: Tác giả tổng hợp kết quả từ Stata 17.0
Ma trận tương quan (Bảng 2) cho thấy, hệ số tương quan giữa các biến nhìn chung ở mức thấp. Hệ số tương quan lớn nhất về giá trị tuyệt đối giữa các biến độc lập là 0,6033 giữa LTA và DTA. Kết quả VIF (Bảng 3) cũng ghi nhận các giá trị đều < 10, hàm ý chưa có dấu hiệu đa cộng tuyến nghiêm trọng trong mô hình.
Bảng 3: Kết quả hệ số phóng đại phương sai VIF
| VIF | |||||||||
|---|---|---|---|---|---|---|---|---|---|
| LnTA | DTA | LTA | ETA | CIR | NII | INF | BDT | lLnZ | GDP |
| 3,71 | 2,29 | 2,29 | 2,15 | 1,92 | 1,61 | 1,49 | 1,25 | 1,08 | 1,04 |
Nguồn: Tác giả tổng hợp kết quả từ Stata 17.0
Các kiểm định (Bảng 4) cho thấy, mô hình đáp ứng các điều kiện cần thiết của phương pháp SGMM. Cụ thể, kiểm định Arellano-Bond đối với AR(1) có ý nghĩa thống kê, trong khi AR(2) không có ý nghĩa. Điều này xác nhận sự tồn tại của tự tương quan bậc 1 và không có hiện tượng tự tương quan bậc 2. Kiểm định Hansen có Pvalue là 0,212, cho thấy chưa có cơ sở bác bỏ tính hợp lệ của các biến công cụ. Đồng thời, số lượng công cụ là 19 thấp hơn số nhóm (25), góp phần hạn chế vấn đề quá mức biến công cụ. Do đó, mô hình đảm bảo độ tin cậy để phân tích kết quả ước lượng.
Bảng 4: Kết quả ước lượng
| Biến | LnZ |
|---|---|
| lLnZ | 0,7811*** |
| BDT | 3,7017*** |
| LnTA | -2,6407*** |
| LTA | 6,5009** |
| DTA | 3,6610*** |
| ETA | -43,0720*** |
| NII | 7,5993** |
| CIR | -8,0473*** |
| GDP | -8,1768** |
| INF | 0,0481 |
| _cons | 50,0539*** |
| Số quan sát | 236 |
| Số nhóm | 25 |
| Số công cụ | 19 |
| Kiểm định AR(1) | Pr > z = 0,003 |
| Kiểm định AR(2) | Pr > z = 0,183 |
| Kiểm định Hansen | Prob > chi2 = 0,212 |
Nguồn: Tác giả tổng hợp kết quả từ Stata 17.0
Thảo luận kết quả
Kết quả ước lượng tại Bảng 4 cho thấy, phần lớn các biến trong mô hình đều có ý nghĩa thống kê ở mức 1%. Hệ số của biến trễ lLnZ mang dấu dương (0,7811) với mức ý nghĩa 1%, phản ánh mức độ ổn định ngân hàng có tính liên tục theo thời gian. Kết quả này khẳng định việc xem xét tính động của sự ổn định ngân hàng trong mô hình là cần thiết.
Đối với biến nghiên cứu chính, BDT có hệ số 3,7017 ở mức ý nghĩa 1%, cho thấy CĐS có tác động tích cực đến mức độ ổn định của các NHTM Việt Nam. Việc tăng cường ứng dụng công nghệ có thể giúp ngân hàng cải thiện khả năng thu thập và xử lý thông tin, giảm bất cân xứng thông tin, nâng cao chất lượng quản trị rủi ro (Chen và cộng sự, 2024), và nâng cao hiệu quả hoạt động (Fan và cộng sự, 2024), qua đó giảm rủi ro mất khả năng thanh toán. Kết quả này tương đồng với Hoque và cộng sự (2024) ghi nhận vai trò tích cực của CĐS khi sử dụng ICT Index đo lường mức độ CĐS của ngân hàng.
Đối với các biến kiểm soát, LnTA, ETA CIR và GDP có tác động tiêu cực đến mức độ ổn định ngân hàng, trong khi LTA, DTA và NII có tác động tích cực. Đáng lưu ý, biến GDP có hệ số âm, cho thấy tăng trưởng kinh tế cao không nhất thiết đồng nghĩa với mức độ ổn định ngân hàng cao hơn. Các phát hiện này này cho thấy bên cạnh CĐS, sự ổn định ngân hàng còn chịu ảnh hưởng bởi các đặc điểm nội tại của ngân hàng và điều kiện kinh tế vĩ mô.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu sử dụng phương pháp SGMM để phân tích tác động của CĐS đến sự ổn định của các NHTM Việt Nam trong giai đoạn 2010-2024. Chỉ số LnZ được dùng để đo lường sự ổn định ngân hàng, chỉ số ICT Index đại diện cho mức độ CĐS. Bên cạnh đó, mô hình kiểm soát các yếu tố đặc trưng nội tại của ngân hàng và nền kinh tế vĩ mô.
Kết quả nghiên cứu cho thấy, CĐS có tác động tích cực đến mức độ ổn định của các NHTM Việt Nam. Bằng chứng thực nghiệm cũng chỉ rõ mức độ ổn định trong quá khứ hỗ trợ tích cực đối với sự ổn định hiện tại của ngân hàng. Bên cạnh vai trò cốt lõi của CĐS và tính kế thừa của sự ổn định qua các thời kỳ, nghiên cứu xác nhận sự ổn định ngân hàng còn chịu ảnh hưởng đa chiều từ các đặc tính nội tại của ngân hàng cũng như bối cảnh kinh tế vĩ mô. Cụ thể, sự ổn định ngân hàng được củng cố nhờ gia tăng tín dụng, phát triển nguồn tiền gửi khách hàng và tăng cường nguồn thu ngoài lãi. Ngược lại, việc mở rộng quy mô tài sản, quản lý chi phí hoạt động kém hiệu quả cùng tỷ lệ vốn chủ sở hữu lại ghi nhận tác động bất lợi đến mức độ ổn định ngân hàng. Đối với các yếu tố vĩ mô, tăng trưởng kinh tế có tác động tiêu cực, trong khi lạm phát chưa ghi nhận sự ảnh hưởng đến sự ổn định ngân hàng.
Hàm ý quản trị
Thứ nhất, các NHTM cần thúc đẩy CĐS gắn với hiệu quả và kiểm soát rủi ro. Kết quả chỉ ra rằng CĐS góp phần nâng cao mức độ ổn định ngân hàng. Do đó, việc tiếp tục hoàn thiện hạ tầng kỹ thuật, phát triển nguồn nhân lực, tăng cường ứng dụng nội bộ và mở rộng dịch vụ trực tuyến có thể giúp các NHTM khai thác tốt hơn lợi ích của CĐS. Đồng thời, quá trình này cần gắn với quản trị rủi ro phát sinh trong quá trình số hóa nhằm bảo đảm tính bền vững trong dài hạn.
Thứ hai, các NHTM cần duy trì chính sách quản trị rủi ro theo hướng liên tục. Nghiên cứu xác nhận sự ổn định ngân hàng có tính kế thừa theo thời gian. Vì vậy, các NHTM cần duy trì chính sách quản trị rủi ro nhất quán mang tính chiến lược dài hạn thay vì điều chỉnh chính sách theo các mục tiêu tăng trưởng ngắn hạn.
Thứ ba, các NHTM cần chú trọng quản trị hiệu quả các yếu tố nội tại của ngân hàng. Kết quả nghiên cứu cho thấy sự ổn định ngân hàng chịu ảnh hưởng bởi các yếu tố thuộc về hoạt động và cấu trúc tài chính của ngân hàng. Theo đó, các NHTM cần nâng cao hiệu quả kiểm soát chi phí, đồng thời bảo đảm việc mở rộng quy mô đi kèm với năng lực quản trị và kiểm soát rủi ro tương ứng. Đồng thời, tác động tích cực của tỷ lệ cho vay trên tổng tài sản và tỷ lệ tiền gửi khách hàng trên tổng tài sản hàm ý rằng ngân hàng cần duy trì các tỷ lệ này ở mức hợp lý nhằm hỗ trợ sự ổn định. Ngoài ra, các NHTM vẫn cần duy trì chính sách quản trị rủi ro thận trọng trong những giai đoạn nền kinh tế tăng trưởng.
Tài liệu tham khảo:
1. Blundell, R., and Bond, S. (1998). Initial conditions and moment restrictions in dynamic panel data models. Journal of Econometrics, 87(1), 115-143.
2. Cao, X., Han, B., Huang, Y., and Xie, X. (2022). Digital Transformation and Risk Differentiation in the Banking Industry: Evidence from Chinese Commercial Banks. Asian Economic Papers, 21(3), 1-21. https://doi.org/10.1162/asep_a_00853
3. Chen, J., Liu, H., and Shen, Z. (2024). The Impact of Digital Transformation on Chinese Commercial Banks’ Risk-Taking. Journal of World Economy, 3(2), 85-88. https://doi.org/10.56397/jwe.2024.06.09
4. Cù Nguyễn Hà Trang, Trần Linh Anh, Lê Minh Anh, and N. T. T. H. (2024). Chuyển đổi số: Tác động của ứng dụng công nghệ thông tin tới rủi ro của ngân hàng thương mại. VNU Journal of Economics and Business, 4(1), 42-50. https://doi.org/10.57110/jebvn.v3i1.248
5. Doan, V. T., Hoang, T. N. A., Phung, T. L., and Nguyen, T. H. (2024). The impact of digital transformation on credit risk of commercial banks in Vietnam. Journal of Economic and Banking Studies, 4(1), 27-38. https://doi.org/10.59276/jebs.2024.06.2628
6. Fan, K., Zhang, H., and Zhang, M. (2024). Research on the impact of digital transformation on the systemic risk of banks. Procedia Computer Science, 242, 364-371. https://doi.org/10.1016/j.procs.2024.08.173
7. Hoque, A., Le, D. T., and Le, T. (2024). Does digital transformation reduce bank’s risk-taking? evidence from vietnamese commercial banks. Journal of Open Innovation: Technology, Market, and Complexity, 10(2), 100260. https://doi.org/10.1016/j.joitmc.2024.100260
8. Hordofa, D. F. (2024). Impact of digital transformation on financial stability in emerging markets: evidence from Ethiopia. Discover Sustainability, 5(1), 309.
9. Hu, H., Wei, T., and Wang, A. (2025). Does digital transformation enhance bank soundness? Evidence from Chinese commercial banks. Journal of Financial Stability, 76, 101374.
10. Huang, A. Q., and Tan, D. W. (2024). An Overview of the Impact of Digital Transformation on the Risk-taking of Commercial Banks. Journal of Risk Analysis and Crisis Response, 14(2), 272-283. https://doi.org/10.54560/jracr.v14i2.478
11. Khattak, M. A., Ali, M., Azmi, W., and Rizvi, S. A. R. (2023). Digital transformation, diversification and stability: What do we know about banks? Economic Analysis and Policy, 78(March), 122-132. https://doi.org/10.1016/j.eap.2023.03.004
12. Laeven, L., and Levine, R. (2009). Bank governance, regulation and risk taking. Journal of Financial Economics, 93(2), 259-275. https://doi.org/10.1016/j.jfineco.2008.09.003
13. Lan Nguyen-Thi-Huong, Hung Nguyen-Viet, Anh Nguyen-Phuong, and Duy Van Nguyen. (2023). How does digital transformation impact bank performance? Cogent Economics and Finance, 11(1). https://doi.org/10.1080/23322039.2023.2217582
14. Lestari, D., Ma, S., and Jun, A. (2023). Enhancing bank stability from diversification and digitalization perspective in ASEAN. Studies in Economics and Finance, 40(4), 606-624.
15. Nguyen Minh Nhat. (2025). The effects of technology investment on financial stability : Evidence from commercial banks in Vietnam. The Economics and Finance Letters, 12(1), 16-33. https://doi.org/10.18488/29.v12i1.4038
16. Nguyen, N. B., and Nguyen, H. D. (2024). Impacts of digital transformation and Basel III implementation on the credit risk level of Vietnamese commercial banks. International Journal of Financial Studies, 12(3), 91.
17. Nguyễn Thị Thiều Quang. (2023). Tác động của chuyển đổi số đến rủi ro tín dụng của ngân hàng thương mại: Nghiên cứu thực nghiệm tại Việt Nam. Tạp Chí Khoa Học và Công Nghệ - Đại Học Đà Nẵng, 21(9.2), 28-33.
18. Ngân hàng Nhà nước (2021). Quyết định số 810/QĐ-NHNN ngày 11/5/2021 phê duyệt Kế hoạch chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến năm 2030.
19. Ngân hàng Nhà nước (2025). Công bố Sự kiện Chuyển đổi số ngành Ngân hàng năm 2025. https://sbv.gov.vn/vi/w/sbv637421
20. Ngân hàng Nhà nước (2026). Chỉ thị số 02/CT-NHNN ngày 09/01/2026 về việc đẩy mạnh chuyển đổi số và bảo đảm an ninh, an toàn thông tin trong hoạt động ngân hàng năm 2026.
21. Phạm Thu Trang (2023). Tác động của chuyển đổi số tới khả năng chống chịu của các ngân hàng thương mại Việt Nam. Tạp chí Khoa học và Đào tạo Ngân hàng, 259, 13-24.
22. Roy, A. D. (1952). Safety first and the holding of assets. Econometrica: Journal of the Econometric Society, 20(3), 431-449.
23. Trịnh Đoàn Tuấn Linh (2024). Tác động của chuyển đổi số đến hiệu quả hoạt động của các ngân hàng thương mại Việt Nam. Tạp chí Kinh tế và Phát triển, 2024, 53-62. https://doi.org/10.33301/jed.vi.1284
24. Uddin, M. H., Mollah, S., Islam, N., and Ali, M. H. (2023). Does digital transformation matter for operational risk exposure? In Technological Forecasting and Social Change (Vol. 197). https://doi.org/10.1016/j.techfore.2023.122919
| Ngày nhận bài: 17/8/2026; Ngày hoàn thiện biên tập: 2/10/2026; Ngày duyệt đăng: 12/10/2026 |
Các tin khác

SPS/TBT, truy xuất nguồn gốc và thích ứng trong xuất khẩu sầu riêng Việt Nam sang Trung Quốc

Hoàn thiện hệ thống kế toán trách nhiệm tích hợp công nghệ số BIM-ERP và chỉ số bền vững ESG trong các doanh nghiệp xây dựng Việt Nam

Thực thi chính sách an sinh xã hội ở Việt Nam: Thực trạng và giải pháp

Cảnh quan ngôn ngữ và giá trị thương hiệu điểm đến: Nghiên cứu trường hợp đường Hải Thượng Lãn Ông tại TP. Hồ Chí Minh

Tài chính bao trùm và tiếp cận công nghệ số của các nhóm yếu thế ở Việt Nam: Thực trạng và hàm ý chính sách

Hoạch định chiến lược cho doanh nghiệp tư vấn thiết kế xây dựng quy mô nhỏ và vừa tại Việt Nam: Đề xuất khung phân tích tích hợp

Ảnh hưởng của xu hướng mua sắm giải trí trên nền tảng TikTok đến hành vi mua sắm trực tuyến của người tiêu dùng

Ứng dụng Random Forest phân tích tác động trễ của giá năng lượng đến giá carbon tại Hệ thống thương mại phát thải châu Âu và hàm ý cho Việt Nam

Nghiên cứu ý định mua xe máy điện tại TP. Hồ Chí Minh dưới góc độ tiêu dùng xanh


