


Ứng dụng Random Forest phân tích tác động trễ của giá năng lượng đến giá carbon tại Hệ thống thương mại phát thải châu Âu và hàm ý cho Việt Nam
Đỗ Thị Thu Giang; Email: [email protected]
Nguyễn Thị Hương Thảo; Email: [email protected]
Nguyễn Thùy Linh; Email: [email protected]
Nguyễn Duy Anh; Email: [email protected]
Trần Thanh Hương; Email: [email protected]
Nguyễn Thị Quỳnh Nga; Email: [email protected]
Đặng Đức Anh; Email: [email protected]
Trường Đại học Ngoại thương
Tóm tắt
Biến động giá năng lượng tạo ra rủi ro đáng kể cho thị trường carbon và đòi hỏi các công cụ phân tích có khả năng xử lý quan hệ phi tuyến. Nghiên cứu ứng dụng thuật toán Rừng ngẫu nhiên (Random Forest), kết hợp Permutation Importance, SHAP và PDP, trên 765 quan sát ngày của Hệ thống thương mại phát thải châu Âu (EU ETS) giai đoạn 2018-2022. Kết quả cho thấy, cung hạn ngạch đấu giá giữ vai trò nổi bật trong khả năng dự báo giá carbon và tồn tại một ngưỡng phân tách phi tuyến do mô hình xác định ở khoảng 71,07 triệu hạn ngạch/tuần. Vai trò của các biến năng lượng thay đổi theo trạng thái thị trường: giá khí tự nhiên nổi bật hơn trước khủng hoảng, trong khi giá than và đặc biệt giá than trễ một ngày có giá trị dự báo cao hơn trong giai đoạn khủng hoảng. Các kiểm định độ bền vững củng cố tính ổn định của các phát hiện chính. Từ đó, nghiên cứu đề xuất một số hàm ý cho Việt Nam trong việc xây dựng cơ chế ổn định thị trường carbon và cảnh báo rủi ro chi phí CBAM đối với doanh nghiệp.
Từ khóa: EU ETS, độ trễ, giá carbon, năng lượng hóa thạch, rừng ngẫu nhiên
Abstract
Energy price volatility creates significant risks for the carbon market and requires analytical tools capable of capturing nonlinear relationships. This study applies the Random Forest algorithm, combined with Permutation Importance, SHAP, and PDP, to 765 daily observations from the European Union Emissions Trading System (EU ETS) during the 2018-2022 period. The results show that the supply of auctioned allowances plays a prominent role in predicting carbon prices, with the model identifying a nonlinear separation threshold of approximately 71.07 million allowances per week. The importance of energy variables varies across market conditions: natural gas prices are more prominent before the crisis, whereas coal prices, particularly one-day lagged coal prices, have greater predictive value during the crisis period. Robustness tests further support the stability of the main findings. Accordingly, the study proposes several implications for Viet Nam in developing mechanisms to stabilize the carbon market and provide early warnings of CBAM cost risks for enterprises.
Keywords: EU ETS, lags, carbon prices, fossil fuel prices, Random Forest
GIỚI THIỆU
Trong bối cảnh chuyển dịch năng lượng toàn cầu, thị trường carbon là công cụ chính sách quan trọng nhằm nội hóa chi phí môi trường (Montgomery, 1972; Newell và cộng sự, 2013). Tại Hệ thống thương mại phát thải châu Âu (EU ETS), giá carbon chịu tác động của giá năng lượng hóa thạch, song cơ chế truyền dẫn có thể mang tính phi tuyến và xuất hiện độ trễ, đặc biệt trước các cú sốc ngoại sinh (ESMA, 2022).
Biến động giá carbon tại EU ETS cũng có ý nghĩa đối với Việt Nam, khi Cơ chế Điều chỉnh biên giới carbon (CBAM) của EU làm gia tăng yêu cầu quản trị chi phí carbon đối với các doanh nghiệp xuất khẩu (European Commission, 2023). Đồng thời, Việt Nam đang từng bước xây dựng thị trường carbon trong nước, đặt ra nhu cầu về các công cụ định lượng có khả năng nhận diện tác động của biến động năng lượng và hỗ trợ điều tiết thị trường.
Các nghiên cứu gần đây đã chuyển từ mô hình tuyến tính truyền thống sang phân tích tính liên thông đa thị trường, quan hệ phi tuyến và ứng dụng học máy trong dự báo giá carbon (Gong và cộng sự, 2021; Li và cộng sự, 2024; Zhu và cộng sự, 2024; Zhou, 2025). Tuy nhiên, việc đồng thời nhận diện cấu trúc độ trễ, ngưỡng phi tuyến và sự thay đổi vai trò của các yếu tố tác động giữa các trạng thái thị trường vẫn còn hạn chế, đặc biệt trong các nghiên cứu liên hệ với thị trường carbon Việt Nam.
Từ khoảng trống đó, nghiên cứu ứng dụng Random Forest để phân tích tác động trễ và phi tuyến của biến động giá năng lượng hóa thạch đến giá carbon EU ETS trên dữ liệu ngày trong giai đoạn 2018-2022. Nghiên cứu tập trung vào: (i) nhận diện các ngưỡng phân tách phi tuyến do mô hình xác định gắn với nguồn cung hạn ngạch; (ii) so sánh sự thay đổi vai trò của các biến năng lượng và cấu trúc độ trễ giữa giai đoạn trước khủng hoảng và khủng hoảng; và (iii) từ kết quả EU ETS, đề xuất một số hàm ý tham khảo cho cơ chế ổn định thị trường carbon và quản trị rủi ro chi phí CBAM tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và tổng quan nghiên cứu
Nghiên cứu về động thái giá carbon EU ETS trước hết tập trung vào cơ chế truyền dẫn từ thị trường năng lượng. Giá than, khí tự nhiên và điện được xác định là những yếu tố quan trọng tác động đến giá carbon thông qua cơ chế chuyển đổi nhiên liệu (Mansanet-Bataller và cộng sự, 2007; Alberola và cộng sự, 2008). Các nghiên cứu sau đó mở rộng sang mối liên hệ với các yếu tố tài chính vĩ mô và rủi ro lan truyền (Bunn và Fezzi, 2009; Chevallier, 2009), đồng thời cho thấy cơ chế truyền dẫn có thể mang tính phi tuyến và thay đổi theo thời gian, đặc biệt là trước các cú sốc lớn (Li và cộng sự, 2021; Ganguly và cộng sự, 2026; Guo và cộng sự, 2026).
Về mặt lý thuyết, nghiên cứu dựa trên 3 cơ chế chính:
Thứ nhất, Lý thuyết quyền tài sản (Coase, 1960; Montgomery, 1972) lý giải việc giới hạn và giao dịch quyền phát thải tạo ra sự khan hiếm hạn ngạch, qua đó hình thành tín hiệu giá carbon. Cơ chế MSR của EU ETS củng cố vai trò điều tiết nguồn cung này khi việc rút bớt hạn ngạch dư thừa có thể tác động đến giá carbon (Bayer và Aklin, 2020).
Thứ hai, Lý thuyết chuyển đổi nhiên liệu giải thích sự thay đổi giữa khí tự nhiên và than trong sản xuất điện, từ đó làm biến động nhu cầu hạn ngạch phát thải và giá carbon (Mansanet-Bataller và cộng sự, 2007; Aatola và cộng sự, 2013).
Thứ ba, theo Giả thuyết thị trường hiệu quả (EMH), giá lý tưởng phản ánh nhanh thông tin mới (Fama, 1970), tuy nhiên các ma sát về vận hành và tài chính có thể khiến quá trình truyền dẫn từ giá năng lượng sang giá carbon xuất hiện độ trễ.
Trên cơ sở đó, nghiên cứu xem xét đồng thời 4 nhóm yếu tố: (i) giá năng lượng hóa thạch; (ii) các biến tài chính vĩ mô gồm STOXX50 và tỷ giá USD/EUR; (iii) nguồn cung hạn ngạch đấu giá; và (iv) cấu trúc độ trễ. Các biến trễ 1, 3 và 7 ngày được sử dụng để phản ánh các phản ứng ngắn hạn và quá trình điều chỉnh của thị trường trước các biến động năng lượng. Cường độ và cấu trúc các tác động này được kỳ vọng sẽ thay đổi giữa các trạng thái thị trường bình thường và khủng hoảng.
Về phương pháp, phần lớn các nghiên cứu trước sử dụng OLS, VAR, GARCH và các mô hình kinh tế lượng khác (Bredin và Muckley, 2011; Byun và Cho, 2013), trong khi các nghiên cứu gần đây bắt đầu khai thác học máy để xử lý quan hệ phi tuyến và nâng cao khả năng dự báo giá carbon (Zhu và cộng sự, 2024; Zhou, 2025; Ganguly và cộng sự, 2026). Tuy nhiên, việc kết hợp nguồn cung hạn ngạch, biến năng lượng, yếu tố tài chính vĩ mô và cấu trúc độ trễ trong cùng một mô hình, đồng thời so sánh sự thay đổi giữa các trạng thái thị trường, vẫn còn hạn chế. Khoảng trống này là cơ sở để nghiên cứu sử dụng Random Forest nhằm nhận diện quan hệ phi tuyến, cấu trúc độ trễ và sự thay đổi về mức độ quan trọng của các yếu tố tác động đến giá carbon.
Phương pháp nghiên cứu
Nghiên cứu sử dụng dữ liệu tần suất theo ngày của EU ETS từ tháng 1/2018-12/2022. Biến phụ thuộc là giá carbon (EUA); các biến giải thích gồm: giá năng lượng (khí tự nhiên, than, dầu và điện), các biến tài chính vĩ mô (STOXX50, tỷ giá USD/EUR) và Cung hạn ngạch đấu giá (Auction Supply). Các biến giải thích được bổ sung độ trễ 1, 3 và 7 ngày nhằm phân tích quá trình truyền dẫn thông tin và phản ứng của thị trường.
Dữ liệu được đồng bộ theo ngày giao dịch; các giá trị khuyết do khác biệt về lịch giao dịch được xử lý bằng phương pháp LOCF (Last Observation Carried Forward) và Inner Join. Bộ dữ liệu sau xử lý gồm 765 quan sát, được phân thành giai đoạn trước khủng hoảng 2018-2020 (386 quan sát) và giai đoạn khủng hoảng 2021-2022 (379 quan sát). Việc phân chia 2 chế độ thị trường được hỗ trợ bởi kiểm định điểm gãy Bai-Perron kết hợp với các sự kiện kinh tế - chính trị ngoại sinh.
Nghiên cứu sử dụng Random Forest (Breiman, 2001) để nhận diện các mối quan hệ phi tuyến và cấu trúc độ trễ. Dữ liệu trong từng giai đoạn được chia theo trình tự thời gian với tỷ lệ 80% huấn luyện và 20% kiểm thử nhằm hạn chế nguy cơ rò rỉ thông tin tương lai. Siêu tham số được lựa chọn bằng Grid Search kết hợp với TimeSeriesSplit với 5 vòng; cấu hình tối ưu gồm 200 cây, độ sâu tối đa 15 và tối thiểu 2 quan sát tại nút lá. Mức độ và dạng thức tác động của các biến được phân tích thông qua Permutation Importance, SHAP và PDP.
Để kiểm tra độ vững của kết quả, nghiên cứu thực hiện các phân tích bổ sung gồm: (i) chạy lại mô hình trên chuỗi sai phân bậc một; (ii) loại bỏ Auction Supply để kiểm tra thứ tự của các biến còn lại; (iii) thay đổi tỷ lệ train/test và các seed ngẫu nhiên; và (iv) đối chiếu kết quả với XGBoost và Ridge Regression.
KẾT QUẢ NGHIÊN CỨU
Kết quả
Trước khi ước lượng mô hình, nghiên cứu tiến hành thống kê mô tả và kiểm định tính dừng của các chuỗi dữ liệu. Kết quả thống kê tại Bảng 1 cho thấy, các biến có mức độ biến động đáng kể trong giai đoạn 2018-2022, đặc biệt đối với giá carbon và các biến năng lượng. Kiểm định Augmented Dickey-Fuller (ADF) và Phillips-Perron (PP) cho thấy, các biến ở dạng mức đều không dừng và tích hợp bậc một I(1), nhưng trở thành chuỗi dừng sau khi lấy sai phân bậc một. Kết quả này là cơ sở để nghiên cứu thực hiện thêm kiểm định độ vững trên chuỗi sai phân nhằm hạn chế khả năng mức độ khớp cao của mô hình bị ảnh hưởng bởi xu hướng chung của các chuỗi.
Bảng 1: Thống kê mô tả các biến nghiên cứu chính
| Biến số | Đơn vị | Giá trị trung bình | Độ lệch chuẩn | Giá trị nhỏ nhất | Giá trị lớn nhất | Số giá trị khuyết đã điền |
|---|---|---|---|---|---|---|
| Carbon (EUA) | EUR/tCO₂ | 38,45 | 24,12 | 7,68 | 98,01 | 0 |
| Khí tự nhiên (TTF) | EUR/MWh | 42,10 | 48,65 | 3,50 | 338,30 | 12 |
| Than đá (API2) | USD/t | 118,25 | 82,40 | 38,50 | 440,00 | 15 |
| Dầu (Brent) | USD/Bbl | 68,30 | 18,90 | 19,33 | 127,98 | 8 |
| Điện | EUR/MWh | 89,40 | 95,10 | 12,50 | 542,10 | 10 |
| Tỷ giá (USD/EUR) | Ratio | 1,14 | 0,06 | 0,96 | 1,25 | 5 |
| Cung hạn ngạch đấu giá | Triệu hạn ngạch/tuần | 68,45 | 14,20 | 38,50 | 92,80 | 0 |
Nguồn: Nhóm tác giả tổng hợp
Xác định chế độ thị trường
Kiểm định Bai-Perron xác định một điểm gãy rõ rệt vào đầu năm 2021. Kết hợp với bối cảnh các cú sốc kinh tế - chính trị trong giai đoạn nghiên cứu, dữ liệu được phân thành 2 chế độ: giai đoạn trước khủng hoảng 2018-2020 (386 quan sát) và giai đoạn khủng hoảng 2021-2022 (379 quan sát). Việc phân chia này cho phép so sánh sự thay đổi trong vai trò của các yếu tố tác động đến giá carbon giữa 2 trạng thái thị trường.
Hiệu suất và độ vững của mô hình
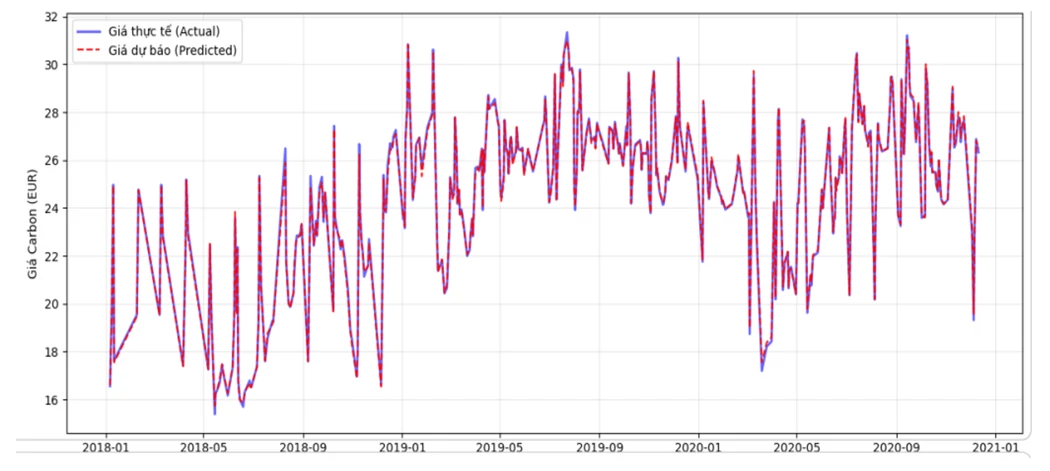
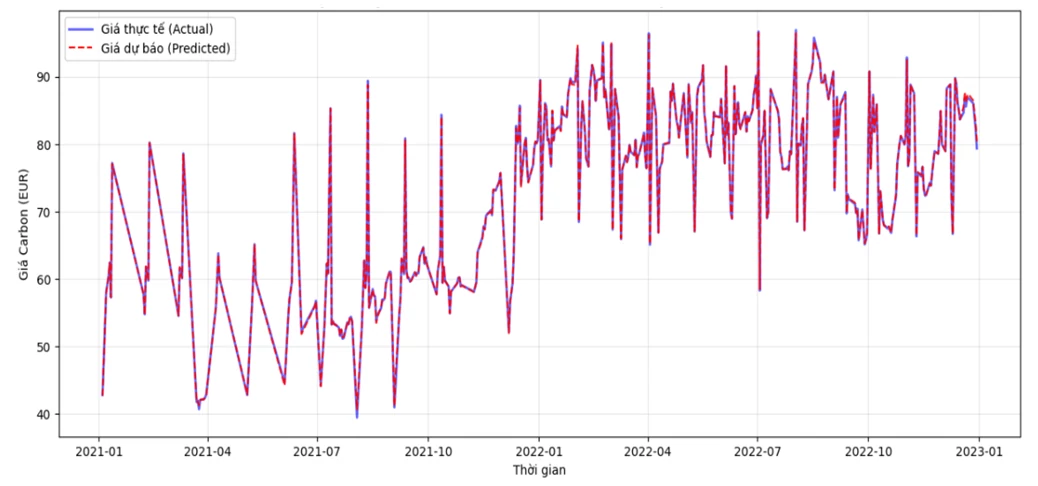
Trên tập kiểm thử ngoài mẫu, Random Forest đạt R² = 0,9989 ở giai đoạn trước khủng hoảng và R² = 0,9998 ở giai đoạn khủng hoảng, với MAE khoảng 0,08-0,10 EUR. Mức độ khớp của mô hình trong hai giai đoạn được minh họa lần lượt tại Hình 1 và Hình 2. Do các chuỗi dạng mức là I(1), nghiên cứu bổ sung mô hình trên chuỗi sai phân bậc một để kiểm tra khả năng kết quả bị ảnh hưởng bởi xu hướng đồng xu hướng. Mặc dù R² giảm về mức thông thường hơn đối với dữ liệu biến động tài chính, thứ hạng tầm quan trọng của các biến chính vẫn cơ bản ổn định, qua đó củng cố độ vững của các phát hiện về cấu trúc tác động.
Hình 1: Kiểm định độ khớp của mô hình trong giai đoạn bình thường
 |
Nguồn: Nhóm tác giả tổng hợp (2026)
Hình 2: Kiểm định độ khớp của mô hình trong giai đoạn khủng hoảng
 |
Nguồn: Nhóm tác giả tổng hợp (2026)
Vai trò của nguồn cung hạn ngạch và quan hệ phi tuyến
Kết quả Permutation Importance kết hợp với SHAP cho thấy, Cung hạn ngạch đấu giá (Auction Supply) là biến nổi bật nhất trong khả năng dự báo giá carbon, chiếm trên 96% mức độ quan trọng ở cả 2 giai đoạn. Kết quả kiểm tra tương quan chéo và đa cộng tuyến giữa Auction Supply và các biến năng lượng cũng không cho thấy dấu hiệu làm thay đổi đáng kể thứ hạng này.
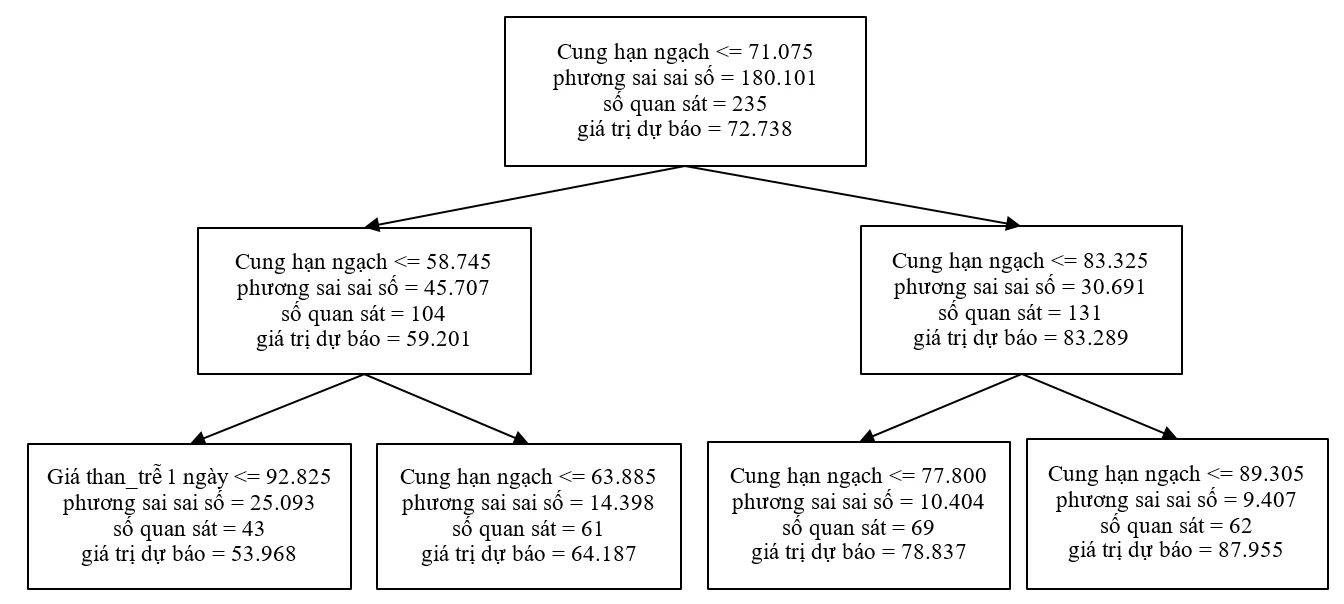
Cấu trúc cây quyết định đồng thời xác định một ngưỡng phân tách phi tuyến do mô hình xác định ở khoảng 71,07 triệu hạn ngạch/tuần. Khi nguồn cung giảm xuống dưới ngưỡng này, mô hình ghi nhận xu hướng tăng giá carbon, với mức dự báo tại nút lá khoảng 72,73 EUR. Cấu trúc phân tách và các nút dự báo của mô hình được minh họa tại Hình 3. Phân tích PDP và các lần chạy với các random seed khác nhau, cho thấy ngưỡng này tương đối ổn định trong phạm vi mẫu nghiên cứu.
Hình 3: Mô hình cây quyết định (Decision Tree)
 |
Nguồn: Nhóm tác giả tổng hợp (2026)
Sự thay đổi vai trò của các biến năng lượng
Do Auction Supply có tần suất tuần và chiếm mức độ quan trọng nổi bật, nghiên cứu bổ sung mô hình loại biến này để làm rõ vai trò của các yếu tố còn lại. Kết quả cho thấy, giá khí tự nhiên nổi bật hơn trong nhóm năng lượng ở giai đoạn trước khủng hoảng, trong khi giá than trở nên quan trọng hơn trong giai đoạn khủng hoảng. Về cấu trúc độ trễ, Coal_lag1 gia tăng mức độ quan trọng trong giai đoạn khủng hoảng, gợi ý mối liên hệ dự báo trễ ngắn hạn giữa giá than và giá carbon; các biến Lag 3 và Lag 7 có mức độ quan trọng thấp hơn.
Kiểm định độ bền vững
Ngoài mô hình trên chuỗi sai phân và mô hình loại Auction Supply, nghiên cứu tiếp tục thay đổi tỷ lệ train/test (70/30 và 85/15), random seeds và đối chiếu với XGBoost, Ridge Regression. Kết quả cho thấy thứ hạng các biến chính và vị trí ngưỡng phi tuyến nhìn chung ổn định, qua đó củng cố tính tin cậy của các phát hiện.
Vai trò của các biến tài chính vĩ mô
STOXX50 và tỷ giá USD/EUR duy trì sự hiện diện trong nhóm biến quan trọng và gia tăng mức độ quan trọng dự báo trong giai đoạn khủng hoảng. Kết quả này gợi ý mối liên hệ dự báo giữa điều kiện tài chính và giá carbon trở nên rõ hơn trong thời kỳ thị trường biến động mạnh.
Thảo luận kết quả nghiên cứu
Thứ nhất, vai trò nổi bật của Auction Supply trong khả năng dự báo giá carbon phù hợp với cơ chế tạo lập sự khan hiếm trên thị trường hạn ngạch (Benz và Trück, 2009; Bayer và Aklin, 2020). Kết quả về ngưỡng 71,07 triệu hạn ngạch/tuần gợi ý tính phi tuyến trong mối liên hệ giữa nguồn cung hạn ngạch và giá carbon. Tuy nhiên, đây là ngưỡng phân tách do mô hình xác định trong phạm vi mẫu nghiên cứu, không phải ngưỡng chính sách của cơ chế MSR.
Thứ hai, sự thay đổi vai trò giữa khí tự nhiên và than phù hợp với cơ chế chuyển đổi nhiên liệu được Mansanet-Bataller và cộng sự (2007), Aatola và cộng sự (2013) mô tả. Việc giá khí tự nhiên nổi bật hơn trước khủng hoảng, trong khi giá than gia tăng mức độ quan trọng trong dự báo trong giai đoạn khủng hoảng, cho thấy cấu trúc truyền dẫn giữa thị trường năng lượng và carbon có thể thay đổi theo trạng thái của thị trường.
Thứ ba, sự gia tăng mức độ quan trọng của Coal_lag1 trong giai đoạn khủng hoảng gợi ý rằng biến động giá than có thể chứa thông tin dự báo ngắn hạn đối với giá carbon. Kết quả này củng cố sự cần thiết phải xem xét cấu trúc độ trễ thay vì chỉ phân tích quan hệ đồng thời giữa thị trường năng lượng và carbon.
Cuối cùng, sự gia tăng mức độ quan trọng dự báo của STOXX50 và tỷ giá USD/EUR trong giai đoạn khủng hoảng phù hợp với xu hướng tài chính hóa của thị trường carbon, như Chevallier (2011) đề cập. Nhìn chung, các kết quả cho thấy giá carbon EU ETS gắn với sự tương tác giữa nguồn cung hạn ngạch, thị trường năng lượng và điều kiện tài chính, đồng thời cấu trúc các mối liên hệ này thay đổi theo trạng thái của thị trường.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Nghiên cứu ứng dụng Random Forest trên dữ liệu EU ETS giai đoạn 2018-2022 nhằm phân tích mối quan hệ phi tuyến và cấu trúc độ trễ giữa giá năng lượng, nguồn cung hạn ngạch, các yếu tố tài chính và giá carbon. Kết quả cho thấy, Auction Supply giữ vai trò nổi bật trong khả năng dự báo giá carbon, đồng thời mô hình xác định ngưỡng phân tách phi tuyến khoảng 71,07 triệu hạn ngạch/tuần. Ngưỡng này chỉ phản ánh cấu trúc dữ liệu trong phạm vi mẫu nghiên cứu, không phải ngưỡng chính sách của cơ chế MSR.
Vai trò của các biến năng lượng thay đổi theo trạng thái thị trường: giá khí tự nhiên nổi bật hơn trước khủng hoảng, trong khi giá than và đặc biệt là Coal_lag1 gia tăng mức độ quan trọng dự báo trong giai đoạn khủng hoảng. Kết quả kiểm định trên chuỗi sai phân, mô hình loại Auction Supply, các tỷ lệ train/test và random seeds khác nhau, cùng đối chiếu với XGBoost và Ridge Regression cho thấy các phát hiện chính nhìn chung ổn định. Tuy nhiên, các kết quả này phản ánh mối liên hệ và khả năng dự báo, không được diễn giải như bằng chứng về quan hệ nhân quả.
Hàm ý chính sách
Việt Nam đang từng bước hình thành thị trường carbon theo Nghị định số 119/2025/NĐ-CP và Quyết định số 232/QĐ-TTg, hướng tới vận hành chính thức thị trường carbon từ năm 2029 (Chính phủ, 2025; Thủ tướng Chính phủ, 2025a). Trong bối cảnh đó, kết quả từ EU ETS cung cấp một số kinh nghiệm tham khảo về vai trò của việc điều tiết nguồn cung và giám sát biến động của thị trường. Tuy nhiên, ngưỡng 71,07 triệu hạn ngạch/tuần không thể chuyển trực tiếp sang Việt Nam do khác biệt về quy mô, cấu trúc thị trường và cơ chế phân bổ hạn ngạch; giá trị của kết quả này chủ yếu nằm ở cách tiếp cận nhận diện ngưỡng phi tuyến dựa trên dữ liệu.
Đối với cơ quan quản lý, kinh nghiệm của EU ETS gợi ý sự cần thiết của một cơ chế điều tiết nguồn cung linh hoạt, có khả năng phản ứng trước tình trạng dư thừa hoặc thiếu hụt đáng kể hạn ngạch trên thị trường. Việc xây dựng cơ chế này cần dựa trên dữ liệu thực tế của thị trường carbon Việt Nam và có thể kết hợp các công cụ phân tích phi tuyến để hỗ trợ nhận diện sớm các vùng biến động bất thường. Đồng thời, hệ thống giám sát nên tích hợp thông tin về giá năng lượng, đặc biệt là than và khí tự nhiên, trong mối liên hệ với lộ trình chuyển dịch năng lượng theo Quy hoạch điện VIII (Thủ tướng Chính phủ, 2025b).
Đối với doanh nghiệp, kết quả về Coal_lag1 gợi ý rằng giá than có thể được sử dụng như một chỉ báo tham khảo ngắn hạn, nhưng không nên xem là công cụ dự báo độc lập cho giá carbon. Các doanh nghiệp xuất khẩu thuộc phạm vi CBAM cần theo dõi đồng thời biến động giá năng lượng và giá EUA, tích hợp chi phí carbon vào dự toán chi phí và quyết định giá, đồng thời tăng cường các biện pháp quản trị rủi ro trước biến động của thị trường carbon.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu còn một số hạn chế. Thứ nhất, Random Forest có ưu thế trong nhận diện quan hệ phi tuyến và dự báo, nhưng không cho phép xác lập quan hệ nhân quả giữa các biến. Thứ hai, dữ liệu chỉ giới hạn ở EU ETS giai đoạn 2018-2022 nên khả năng khái quát hóa sang các thị trường carbon khác cần được xem xét thận trọng. Thứ ba, Auction Supply có tần suất theo tuần trong khi các biến còn lại có tần suất theo ngày; việc đồng bộ dữ liệu bằng LOCF và Inner Join có thể làm giảm một phần biến động ngắn hạn. Ngoài ra, mô hình chưa tích hợp một số yếu tố như thời tiết, cú sốc địa chính trị và các thay đổi chính sách.
Các nghiên cứu tiếp theo có thể mở rộng phạm vi dữ liệu, bổ sung các biến về thời tiết, địa chính trị, năng lượng tái tạo và dữ liệu tần suất cao hơn. Đồng thời, việc kết hợp các phương pháp học máy nhân quả (causal machine learning) và phân tích tương tác SHAP có thể giúp làm rõ hơn cơ chế truyền dẫn và sự tương tác giữa các yếu tố năng lượng, tài chính và chính sách trên thị trường carbon.
Tài liệu tham khảo:
1. Aatola, P., Ollikainen, M., & Toppinen, A. (2013). Price determination in the EU ETS market: Theory and econometric analysis with market fundamentals. Energy Economics, 36, 380-395. https://doi.org/10.1016/j.eneco.2012.09.009
2. Alberola, E., Chevallier, J., & Chèze, B. (2008). Price drivers and structural breaks in European carbon prices 2005-2007. Energy Policy, 36(2), 787-797. https://doi.org/10.1016/j.enpol.2007.10.029
3. Bayer, P., & Aklin, M. (2020). The European Union Emissions Trading System reduced CO₂ emissions despite low prices. Proceedings of the National Academy of Sciences, 117(16), 8804-8812. https://doi.org/10.1073/pnas.1918128117
4. Benz, E., & Trück, S. (2009). Modeling the price dynamics of CO₂ emission allowances. Energy Economics, 31(1), 4-15. https://doi.org/10.1016/j.eneco.2008.07.003
5. Bredin, D., & Muckley, C. (2011). An emerging equilibrium in the EU emissions trading scheme. Energy Economics, 33(2), 353-362. https://doi.org/10.1016/j.eneco.2010.07.003
6. Breiman, L. (2001). Random forests. Machine Learning, 45(1), 5-32. https://doi.org/10.1023/A:1010933404324
7. Bunn, D. W., & Fezzi, C. (2009). Structural interactions of European carbon trading and energy prices. Journal of Environmental Economics and Management, 57(3), 259-275. https://doi.org/10.1016/j.jeem.2008.12.001
8. Byun, S. J., & Cho, H. (2013). Forecasting carbon futures volatility using GARCH models with energy volatilities. Energy Economics, 40, 207-221. https://doi.org/10.1016/j.eneco.2013.06.015
9. Chevallier, J. (2009). Carbon futures and macroeconomic risk factors: A view from the EU ETS. Energy Economics, 31(4), 614-625. https://doi.org/10.1016/j.eneco.2009.02.008
10. Chevallier, J. (2011). A model of carbon price interactions with macroeconomic and energy dynamics. Energy Economics, 33(6), 1295-1312. https://doi.org/10.1016/j.eneco.2011.07.012
11. Chính phủ (2025). Nghị định số 119/2025/NĐ-CP ngày 9/6/2025 sửa đổi, bổ sung một số điều của Nghị định số 06/2022/NĐ-CP ngày 7/1/2022 của Chính phủ quy định giảm nhẹ phát thải khí nhà kính và bảo vệ tầng ô-dôn.
12. Coase, R. H. (1960). The problem of social cost. Journal of Law and Economics, 3, 1-44.
13. ESMA (2022). Final report on the European Union carbon market. European Securities and Markets Authority.
14. European Commission (2023). Regulation (EU) 2023/956 of the European Parliament and of the Council establishing a carbon border adjustment mechanism. Official Journal of the European Union.
15. Fama, E. F. (1970). Efficient capital markets: A review of theory and empirical work. The Journal of Finance, 25(2), 383-417. https://doi.org/10.2307/2325486
16. Ganguly, S., Sengupta, P., & Aggarwal, D. (2026). Predicting EU emissions allowance prices using macroeconomic indicators and hybrid AI models. Journal of Forecasting, 1-21. https://doi.org/10.1002/for.70173
17. Gong, X., Shi, R., Xu, J., & Lin, B. (2021). Analyzing spillover effects between carbon and fossil energy markets from a time-varying perspective. Applied Energy, 285, 116384. https://doi.org/10.1016/j.apenergy.2020.116384
18. Guo, Z., Sun, S., Chen, X., Fan, P., Dong, L., & Qian, X. (2026). How do external shocks shape the dynamic relationships between the EU carbon emissions trading market and fossil energy markets? Environment, Development and Sustainability. https://doi.org/10.1007/s10668-026-07431-0
19. Li, J., Chen, Z.-H., Gao, X., Huisman, R., & Koedijk, K. (2024). Lead-lag relations between the Chinese carbon and energy markets: Evidence from extreme climate shocks. Finance Research Letters, 70, 106317. https://doi.org/10.1016/j.frl.2024.106317
20. Li, P., Zhang, H., Yuan, Y., & Hao, A. (2021). Time-varying impacts of carbon price drivers in the EU ETS: A TVP-VAR analysis. Frontiers in Environmental Science, 9, 651791. https://doi.org/10.3389/fenvs.2021.651791
21. Mansanet-Bataller, M., Pardo, A., & Valor, E. (2007). CO₂ prices, energy and weather. The Energy Journal, 28(3), 73-92. https://doi.org/10.5547/ISSN0195-6574-EJ-Vol28-No3-5
22. Montgomery, W. D. (1972). Markets in licenses and efficient pollution control programs. Journal of Economic Theory, 5(3), 395-418.
23. Newell, R. G., Pizer, W. A., & Raimi, D. (2013). Carbon markets 15 years after Kyoto: Lessons learned, new challenges. Journal of Economic Perspectives, 27(1), 123-146. https://doi.org/10.1257/jep.27.1.123
24. Thủ tướng Chính phủ (2025a). Quyết định số 232/QĐ-TTg ngày 24/1/2025 phê duyệt Đề án Thành lập và phát triển thị trường các-bon tại Việt Nam.
25. Thủ tướng Chính phủ (2025b). Quyết định số 768/QĐ-TTg ngày 15/4/2025 phê duyệt Điều chỉnh Quy hoạch phát triển điện lực quốc gia thời kỳ 2021-2030, tầm nhìn đến năm 2050.
26. Zhou, Q. (2025). Deep learning approaches for enhanced predictive modeling of carbon prices. In 2025 3rd International Conference on Communication Networks and Machine Learning (CNML 2025) (1-7). Association for Computing Machinery. https://doi.org/10.1145/3728199.3728241
27. Zhu, Y., Chen, Y., Hua, Q., Wang, J., Guo, Y., Li, Z., Ma, J., & Wei, Q. (2024). A hybrid model for carbon price forecasting based on improved feature extraction and non-linear integration. Mathematics, 12(10), 1428. https://doi.org/10.3390/math12101428
| Ngày nhận bài: 29/8/2026; Ngày hoàn thiện biên tập: 25/9/2026; Ngày duyệt đăng: 5/10/2026 |
Các tin khác

SPS/TBT, truy xuất nguồn gốc và thích ứng trong xuất khẩu sầu riêng Việt Nam sang Trung Quốc

Hoàn thiện hệ thống kế toán trách nhiệm tích hợp công nghệ số BIM-ERP và chỉ số bền vững ESG trong các doanh nghiệp xây dựng Việt Nam

Thực thi chính sách an sinh xã hội ở Việt Nam: Thực trạng và giải pháp

Cảnh quan ngôn ngữ và giá trị thương hiệu điểm đến: Nghiên cứu trường hợp đường Hải Thượng Lãn Ông tại TP. Hồ Chí Minh

Tác động của chuyển đổi số đến sự ổn định của các ngân hàng thương mại Việt Nam

Tài chính bao trùm và tiếp cận công nghệ số của các nhóm yếu thế ở Việt Nam: Thực trạng và hàm ý chính sách

Hoạch định chiến lược cho doanh nghiệp tư vấn thiết kế xây dựng quy mô nhỏ và vừa tại Việt Nam: Đề xuất khung phân tích tích hợp

Ảnh hưởng của xu hướng mua sắm giải trí trên nền tảng TikTok đến hành vi mua sắm trực tuyến của người tiêu dùng

Nghiên cứu ý định mua xe máy điện tại TP. Hồ Chí Minh dưới góc độ tiêu dùng xanh


