


Tài chính bao trùm và tiếp cận công nghệ số của các nhóm yếu thế ở Việt Nam: Thực trạng và hàm ý chính sách
ThS. Lê Thị Thanh Nhàn
Email:[email protected]
ThS. Lê Hoàng Lan
ThS. Dương Văn Đức
ThS. Trần Thiên Hương
Viện Chiến lược và Chính sách kinh tế - tài chính, Bộ Tài chính
Tóm tắt
Chuyển đổi số mở rộng cơ hội tiếp cận dịch vụ tài chính nhưng cũng có thể gia tăng loại trừ đối với các nhóm yếu thế. Nghiên cứu phân tích mối quan hệ giữa tài chính bao trùm và hòa nhập số ở hộ nghèo, hộ cận nghèo và hộ có lao động phi chính thức tại Việt Nam, dựa trên tổng quan hệ thống diễn giải theo PRISMA 2020 và phân tích thống kê mô tả không trọng số từ bộ dữ liệu Khảo sát mức sống hộ gia đình Việt Nam (VHLSS) 2020 và 2024. Kết quả cho thấy, tiếp cận số được cải thiện rõ, nhưng khoảng cách giữa kết nối và sử dụng có ý nghĩa vẫn lớn. Năm 2024, 92,69% hộ trong mẫu có người sử dụng Internet, trong khi chỉ 42,67% có kỹ năng thương mại điện tử và 11,44% sử dụng dịch vụ công trực tuyến. Năm 2020, hộ nghèo có mức sở hữu các sản phẩm tài chính thấp, dù tín dụng chính sách vẫn là một kênh tiếp cận quan trọng. Hộ có lao động phi chính thức có mức kết nối tương đối cao nhưng còn khoảng cách về thiết bị và sử dụng dịch vụ số. Từ đó, nghiên cứu đề xuất hoàn thiện chính sách tài chính bao trùm theo hướng tích hợp hỗ trợ tài chính và số, phân tầng theo dạng rào cản, tăng cường bảo vệ người tiêu dùng tài chính số và chú trọng mức sử dụng thực tế.
Từ khóa: Tài chính bao trùm, tài chính bao trùm số, hòa nhập số, nhóm yếu thế, loại trừ kép
Abstract
Digital transformation expands opportunities to access financial services but may also exacerbate exclusion among disadvantaged groups. This study analyzes the relationship between financial and digital inclusion among poor, near-poor, and households with informal workers in Viet Nam. The analysis is based on a systematic review interpreted in accordance with PRISMA 2020 and unweighted descriptive statistical analysis of data from the 2020 and 2024 Viet Nam Household Living Standards Surveys (VHLSS). The results show substantial improvements in digital access, but a significant gap remains between connectivity and meaningful use. In 2024, 92.69% of households in the sample had at least one member who used the Internet, whereas only 42.67% had e-commerce skills, and 11.44% used online public services. In 2020, poor households had low levels of financial product ownership, although policy credit remained an important channel for financial access. Households with informal workers had relatively high connectivity but still faced gaps in access to devices and use of digital services. Accordingly, the study proposes improving financial inclusion policies by integrating financial and digital support, tailoring interventions to different types of barriers, strengthening consumer protection in digital finance, and emphasizing actual usage.
Keywords: Financial inclusion, digital financial inclusion, digital inclusion, disadvantaged groups, double exclusion
ĐẶT VẤN ĐỀ
Chuyển đổi số (CĐS) đang làm thay đổi phương thức cung ứng và sử dụng dịch vụ tài chính, đồng thời mở rộng cơ hội tiếp cận cho các nhóm dân cư trước đây khó tham gia hệ thống tài chính chính thức. Tại Việt Nam, quá trình này diễn ra song song với việc triển khai Chiến lược tài chính toàn diện quốc gia và Chương trình CĐS quốc gia, tạo nền tảng cho sự phát triển của thanh toán số, ngân hàng số, Mobile Money và các dịch vụ tài chính trên nền tảng công nghệ. Tuy nhiên, mở rộng hạ tầng và số hóa dịch vụ không đồng nghĩa với việc bao trùm thực chất. Khả năng tham gia của người dân còn phụ thuộc vào khả năng chi trả, kỹ năng số, hiểu biết về tài chính số, mức độ tin cậy và năng lực sử dụng công nghệ an toàn, tự chủ.
Đối với hộ nghèo, hộ cận nghèo và lao động phi chính thức, các bất lợi về kinh tế - xã hội có thể chồng lấn với các rào cản số làm gia tăng nguy cơ đồng thời bị loại trừ khỏi hệ thống tài chính chính thức và môi trường số. Bằng chứng từ VHLSS cho thấy, trong khi tỷ lệ hộ có người sử dụng Internet năm 2024 đạt 92,69%, chỉ 42,67% hộ có kỹ năng TMĐT và 11,44% sử dụng dịch vụ công trực tuyến. Hộ nghèo vẫn chịu bất lợi rõ ngay ở tầng tiếp cận cơ bản, còn hộ có lao động phi chính thức dù có mức kết nối Internet cao vẫn tồn tại khoảng cách đáng kể về thiết bị và khả năng sử dụng các dịch vụ số chuyên sâu.
Những kết quả này cho thấy, thách thức của bao trùm số đang dịch chuyển từ mở rộng kết nối sang khả năng chuyển hóa điều kiện tiếp cận thành sử dụng có ý nghĩa. Trên cơ sở đó, nghiên cứu phân tích thực trạng tiếp cận và sử dụng công nghệ số của một số nhóm yếu thế tại Việt Nam, nhận diện biểu hiện của “loại trừ kép” và khoảng trống giữa tiếp cận với sử dụng thực chất, từ đó đề xuất hàm ý hoàn thiện chính sách tài chính bao trùm theo hướng tăng cường hòa nhập số và hạn chế nguy cơ nhóm yếu thế bị bỏ lại phía sau trong tiến trình CĐS.
Trên cơ sở khoảng trống nghiên cứu được xác định, nghiên cứu này đóng góp ở 3 phương diện: (i) kết nối tài chính bao trùm với hòa nhập số thông qua 2 lăng kính “loại trừ kép” và “khoảng trống chuyển hóa”; (ii) cung cấp bằng chứng vi mô về sự khác biệt trong trạng thái loại trừ giữa hộ nghèo, hộ cận nghèo và hộ có lao động phi chính thức tại Việt Nam; và (iii) đề xuất cách tiếp cận chính sách theo hướng tích hợp nhưng có phân tầng theo dạng rào cản và trạng thái bao trùm của từng nhóm.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Tài chính bao trùm (Financial Inclusion) là khái niệm phản ánh quá trình bảo đảm mọi cá nhân và tổ chức có khả năng tiếp cận, sử dụng và hưởng lợi từ các sản phẩm, dịch vụ tài chính chính thức một cách phù hợp, thuận tiện, an toàn và bền vững. Theo Ngân hàng Thế giới, tài chính bao trùm không chỉ hướng tới mở rộng khả năng tiếp cận các dịch vụ, như: thanh toán, tiết kiệm, tín dụng và bảo hiểm, mà còn bảo đảm các dịch vụ này đáp ứng nhu cầu của người sử dụng, có chi phí hợp lý và được cung cấp một cách có trách nhiệm (World Bank, 2022).
Tiếp cận công nghệ số: Khả năng tiếp cận và sử dụng công nghệ số phản ánh mức độ mà cá nhân có điều kiện và năng lực tham gia vào môi trường số. Khái niệm này được phát triển từ Lý thuyết khoảng cách số và Cách tiếp cận năng lực; theo đó, khoảng cách số không chỉ xuất phát từ sự thiếu hụt về thiết bị hoặc kết nối Internet mà còn liên quan đến năng lực sử dụng công nghệ và khả năng chuyển hóa việc sử dụng công nghệ thành các lợi ích thực tế đối với đời sống và sinh kế (van Dijk, 2020; Sen, 1999).
Nhóm yếu thế: Trong nghiên cứu phát triển, nhóm yếu thế được hiểu là những nhóm dân cư có nguy cơ cao bị hạn chế cơ hội tiếp cận các nguồn lực phát triển, dễ bị tổn thương trước các cú sốc kinh tế, xã hội và môi trường, đồng thời gặp nhiều rào cản trong việc tham gia bình đẳng vào các hoạt động của đời sống kinh tế - xã hội. Tính dễ bị tổn thương không chỉ xuất phát từ sự thiếu hụt về thu nhập, mà còn chịu tác động đồng thời của nhiều yếu tố như trình độ học vấn, nghề nghiệp, điều kiện sinh sống, vị trí địa lý, khả năng tiếp cận hạ tầng, năng lực số và khả năng tiếp cận các dịch vụ công (UNDP, 2014).
Chiến lược tổng quan và tiến trình phát triển nghiên cứu
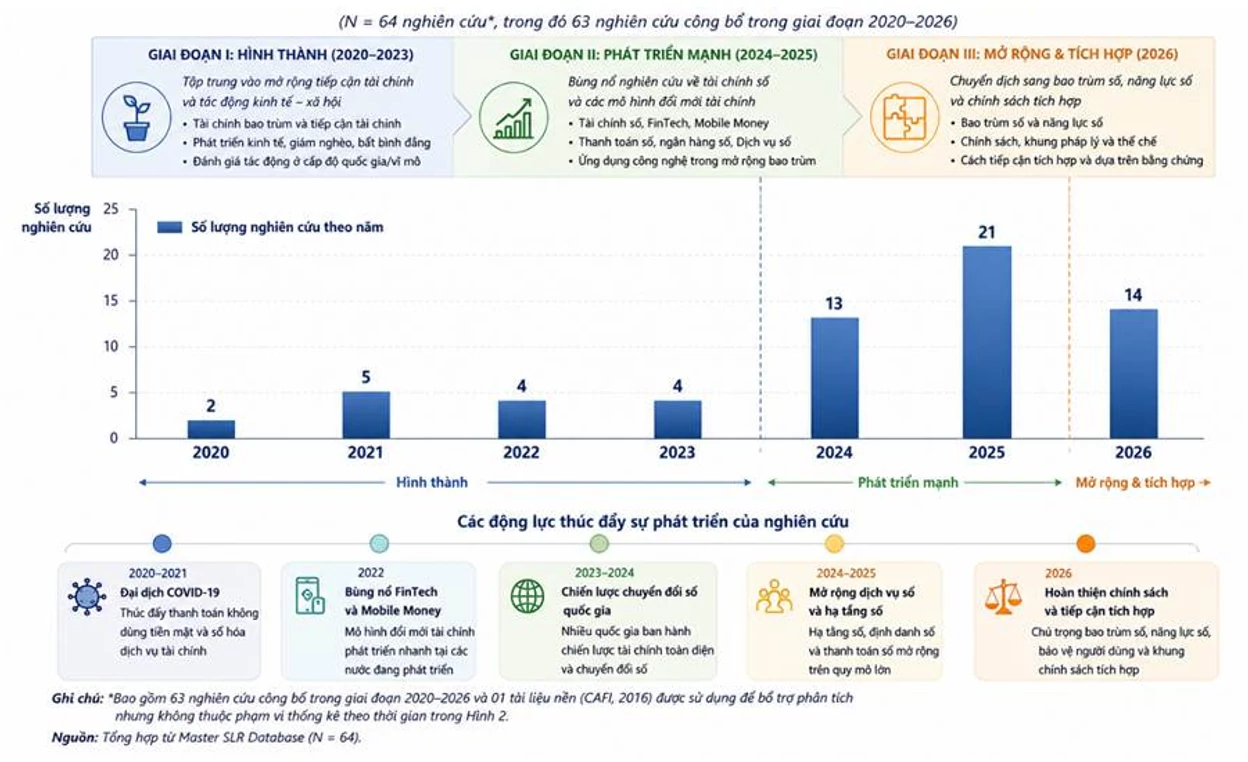
Trên cơ sở tổng quan hệ thống diễn giải theo hướng dẫn PRISMA 2020 (Page và cộng sự, 2021), nghiên cứu kế thừa kết quả tổng hợp 63 nghiên cứu quốc tế công bố từ năm 2020 đến ngày 11/6/2026. Số lượng nghiên cứu tăng rõ từ năm 2024, phản ánh sự quan tâm ngày càng lớn đối với mối quan hệ giữa tài chính bao trùm, CĐS và khả năng tham gia của các nhóm yếu thế.
Xét theo tiến trình phát triển, các nghiên cứu giai đoạn đầu chủ yếu làm rõ vai trò của tài chính bao trùm đối với giảm nghèo, phúc lợi và phát triển kinh tế - xã hội (Omar và Inaba, 2020; David-West và cộng sự, 2022); sau đó mở rộng sang tài chính bao trùm số, FinTech, Mobile Money và thanh toán số (Tay và cộng sự, 2022; Osabutey và Jackson, 2024; Alvarez-Franco và cộng sự, 2025); gần đây hơn, trọng tâm chuyển sang các điều kiện quyết định khả năng tham gia thực chất như năng lực số, hiểu biết tài chính số, niềm tin, môi trường thể chế và bảo vệ người sử dụng (Bongomin và cộng sự, 2025; Ha và Nguyen, 2025; Oluoch và Alhassan, 2026) (Hình 1).
Hình 1: Sự phát triển của nghiên cứu về chính sách tài chính bao trùm hỗ trợ nhóm yếu thế tiếp cận công nghệ số giai đoạn 2020-2026
 |
Nguồn: Nhóm nghiên cứu tổng hợp
Phạm vi không gian, nhóm đối tượng và các hướng nghiên cứu
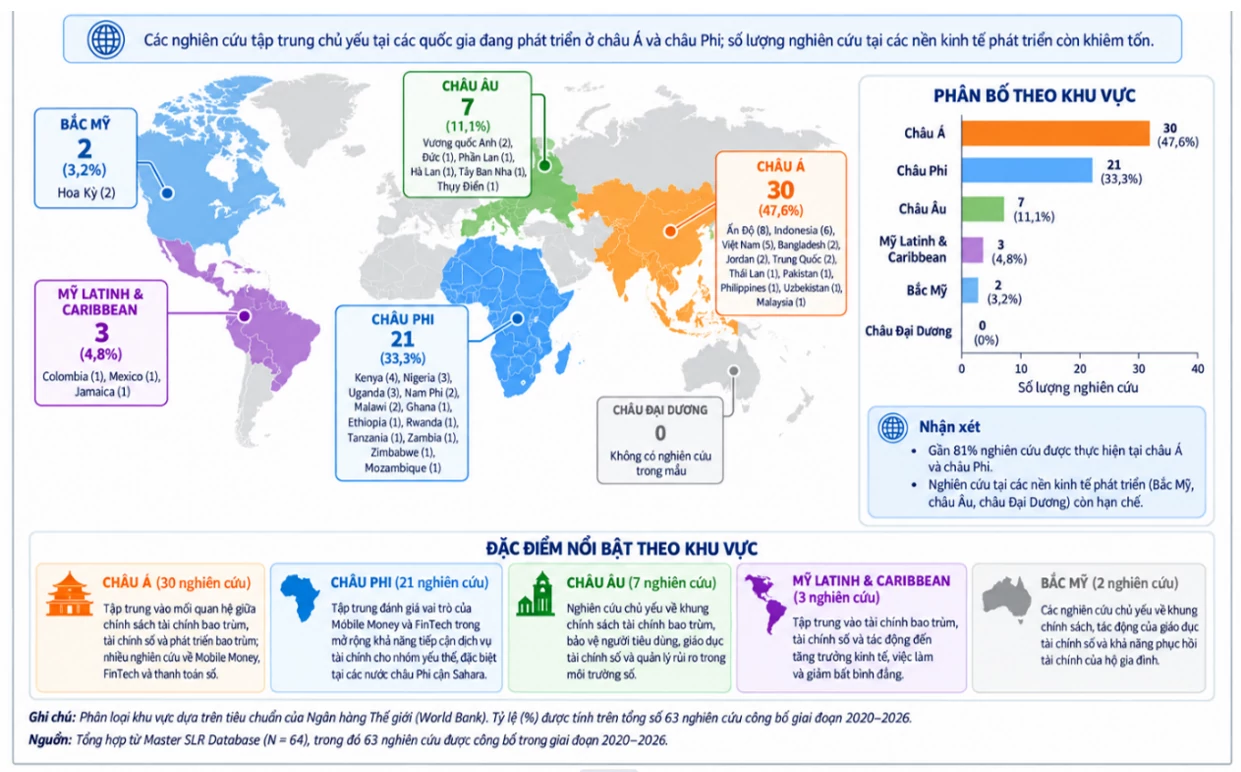
Về không gian, các nghiên cứu tập trung chủ yếu tại những nền kinh tế đang phát triển ở châu Á và châu Phi, nơi yêu cầu mở rộng tài chính bao trùm diễn ra đồng thời với những hạn chế về thu nhập, hạ tầng, thiết bị, kỹ năng và khả năng tham gia môi trường số. Đối tượng nghiên cứu thường là hộ nghèo, lao động phi chính thức, phụ nữ, cư dân nông thôn và các nhóm có nguy cơ bị loại trừ khỏi tiến trình CĐS (David-West và cộng sự, 2022; Osabutey và Jackson, 2024; Ha và Nguyen, 2025). Các nghiên cứu đa quốc gia và tổng quan hệ thống gần đây tiếp tục làm rõ vai trò của bối cảnh thể chế và các điều kiện thúc đẩy hoặc cản trở tài chính bao trùm số (Bongomin và cộng sự, 2025; Goswami và cộng sự, 2025) (Hình 2).
Hình 2: Phân bố không gian của 63 nghiên cứu được đưa vào tổng hợp theo quy trình PRISMA 2020
 |
Nguồn: Nhóm nghiên cứu tổng hợp
Các nghiên cứu có thể khái quát thành 4 hướng chính:
(i) Nghiên cứu về tài chính bao trùm và phát triển kinh tế - xã hội, tập trung vào mối liên hệ với giảm nghèo, phúc lợi, bất bình đẳng và khả năng chống chịu (Omar và Inaba, 2020);
(ii) Nghiên cứu về tài chính số và tài chính bao trùm số nhấn mạnh vai trò của FinTech, Mobile Money và thanh toán số trong giảm chi phí, khắc phục rào cản địa lý và mở rộng phạm vi cung ứng dịch vụ (Tay và cộng sự, 2022; Alvarez-Franco và cộng sự, 2025);
(iii) Nghiên cứu về hòa nhập số và nhóm yếu thế cho thấy khả năng tham gia không chỉ phụ thuộc vào kết nối mà còn vào thiết bị, khả năng chi trả, kỹ năng số, hiểu biết tài chính số và niềm tin đối với công nghệ (Bongomin và cộng sự, 2025; Singh và Kansal, 2025; Ha và Nguyen, 2025);
(iv) Các nghiên cứu về chính sách và thể chế ngày càng tiếp cận tài chính bao trùm như một hệ sinh thái, trong đó hạ tầng số, quản trị, năng lực người sử dụng, bảo vệ người tiêu dùng và phối hợp chính sách có quan hệ chặt chẽ với nhau (Goswami và cộng sự, 2025; Oluoch và Alhassan, 2026).
Khoảng trống nghiên cứu và khung phân tích
Từ các hướng nghiên cứu trên, có thể nhận diện 3 chuyển dịch nổi bật: từ tài chính bao trùm sang tài chính bao trùm số; từ mở rộng khả năng tiếp cận sang năng lực sử dụng và tham gia thực chất; và từ các công cụ riêng lẻ sang tiếp cận hệ sinh thái chính sách. Tuy nhiên, tri thức hiện có vẫn phân mảnh giữa tài chính bao trùm, tài chính bao trùm số và hòa nhập số; cơ chế chuyển hóa điều kiện tiếp cận thành sử dụng có ý nghĩa, cũng như sự chồng lấn giữa loại trừ tài chính và loại trừ số, chưa được làm rõ đầy đủ bằng bằng chứng vi mô trong bối cảnh Việt Nam.
Trên cơ sở khoảng trống này, nghiên cứu tiếp cận vấn đề qua 2 lăng kính:
Thứ nhất, “loại trừ kép”, phản ánh tình trạng một hộ đồng thời gặp hạn chế trong tiếp cận tài chính chính thức và tiếp cận môi trường số.
Thứ hai, “khoảng trống chuyển hóa” nhấn mạnh sự khác biệt giữa khả năng tiếp cận và khả năng sử dụng công nghệ số một cách có ý nghĩa, thể hiện qua năng lực, kỹ năng và mức độ tham gia các dịch vụ số.
Hai lăng kính này được sử dụng để nhận diện sự khác biệt giữa các nhóm yếu thế và làm cơ sở thảo luận hàm ý chính sách.
Phương pháp nghiên cứu
Nghiên cứu kết hợp tổng hợp tài liệu với phân tích thống kê mô tả từ bộ dữ liệu VHLSS năm 2020 và năm 2024. Mẫu phân tích gồm 47.040 hộ năm 2020 và 46.995 hộ năm 2024. Ba nhóm trọng tâm gồm: hộ nghèo theo phân loại chính thức, hộ cận nghèo được xác định bằng biến đại diện thu nhập và hộ có lao động phi chính thức (xác định ở kỳ VHLSS 2024 là hộ có ít nhất một thành viên làm việc không có hợp đồng lao động bằng văn bản, không đóng bảo hiểm xã hội bắt buộc hoặc làm công việc tự do).
Khả năng tiếp cận công nghệ số được phản ánh qua việc hộ có người sử dụng Internet và sở hữu thiết bị; mức độ sử dụng được xem xét qua chủ hộ sử dụng Internet, số người dùng trong hộ, mạng xã hội, kỹ năng thương mại điện tử (TMĐT) và sử dụng dịch vụ công trực tuyến. Đối với tiếp cận tài chính, nghiên cứu sử dụng các chỉ báo VHLSS 2020 về tài khoản ngân hàng, tiết kiệm, thẻ, bảo hiểm và tín dụng; “loại trừ kép” được nhận diện khi hộ đồng thời không có người sử dụng Internet và không có tài khoản ngân hàng. Do khác biệt về cấu trúc bảng hỏi giữa 2 kỳ khảo sát, phân tích được tiếp cận dưới dạng 2 lát cắt thực trạng độc lập: Lát cắt VHLSS 2020 tập trung vào mối tương quan tài chính - số ở hộ nghèo/cận nghèo, còn lát cắt VHLSS 2024 tập trung vào năng lực sử dụng số ở hộ phi chính thức; số liệu không dùng để suy luận xu hướng hay tác động nhân quả qua thời gian.
Phân tích đồng thời xem xét khác biệt theo: giới tính chủ hộ, dân tộc, học vấn, tuổi và một số điều kiện kinh tế - xã hội. Do các tỷ lệ là thống kê mô tả không trọng số, kết quả được sử dụng để nhận diện xu hướng, mức độ chênh lệch và các biểu hiện của loại trừ, không được diễn giải như ước lượng đại diện cho toàn bộ dân số hoặc bằng chứng về quan hệ nhân quả.
Các kết quả mô tả được đối chiếu với khung phân tích chính sách tài chính bao trùm theo bốn chiều: khả năng tiếp cận, mức độ sử dụng, năng lực sử dụng và khả năng sử dụng an toàn, bền vững nhằm nhận diện những vấn đề đặt ra đối với thiết kế chính sách; nghiên cứu không nhằm ước lượng tác động nhân quả của từng công cụ chính sách.
KẾT QUẢ NGHIÊN CỨU
Tiếp cận công nghệ số được mở rộng nhưng khoảng cách sử dụng số có ý nghĩa vẫn tồn tại
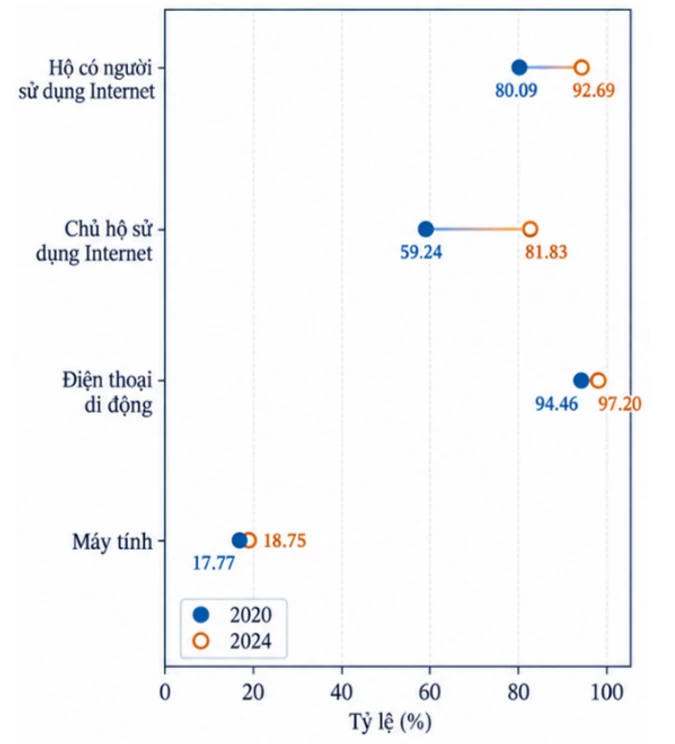
Kết quả từ VHLSS cho thấy, khả năng tiếp cận công nghệ số của các hộ trong mẫu được cải thiện rõ trong giai đoạn 2020-2024. Tỷ lệ hộ có người sử dụng Internet tăng từ 80,09% lên 92,69% (Hình 3), còn tỷ lệ chủ hộ sử dụng Internet tăng từ 59,24% lên 81,83%. Sở hữu điện thoại di động duy trì ở mức rất cao, trong khi tỷ lệ hộ có máy tính gần như không thay đổi, từ 17,77% lên 18,75%. Điều này cho thấy mở rộng tiếp cận số diễn ra chủ yếu qua thiết bị di động, trong khi khả năng tiếp cận các thiết bị phù hợp với những hoạt động số có yêu cầu cao hơn vẫn còn hạn chế.
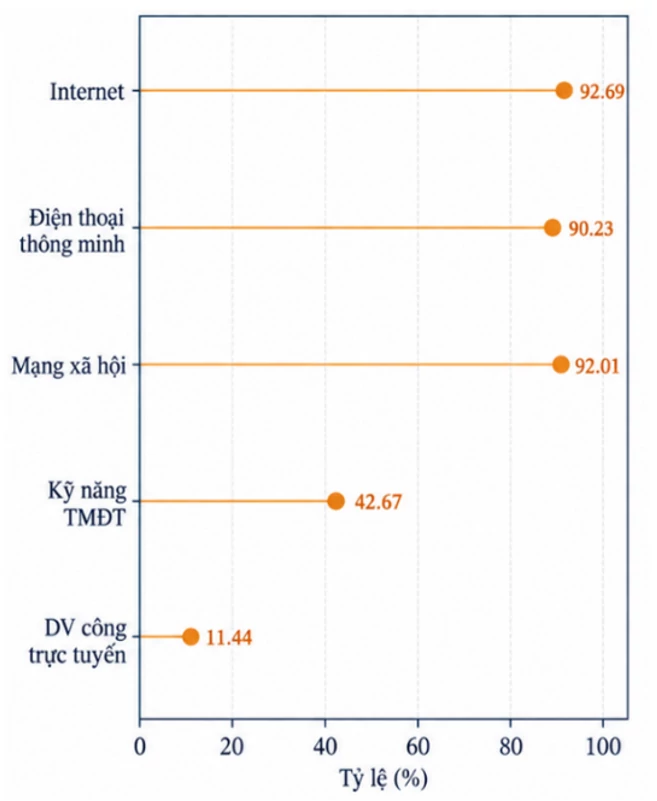
Hình 3: Một số chỉ tiêu sử dụng số năm 2024
 |
Nguồn: Tính toán từ VHLSS 2020 và 2024
Hình 4: Chênh lệch giữa tiếp cận công nghệ số và sử dụng các dịch vụ số
 |
Nguồn: Tính toán từ VHLSS 2020 và 2024
Hình 4 cho thấy mức độ kết nối và mức độ khai thác công nghệ số có sự chênh lệch đáng kể. Năm 2024, trên 90% hộ có thành viên sử dụng Internet, sở hữu điện thoại thông minh hoặc sử dụng mạng xã hội. Tuy nhiên, tỷ lệ hộ có thành viên sở hữu kỹ năng TMĐT chỉ đạt 42,67%, còn tỷ lệ sử dụng dịch vụ công trực tuyến chỉ đạt 11,44%. Như vậy, phần lớn hộ đã có điều kiện tiếp cận các ứng dụng số phổ thông, nhưng khả năng sử dụng công nghệ để mua bán trực tuyến, thực hiện thủ tục hành chính, giao dịch tài chính hoặc phục vụ hoạt động sản xuất, kinh doanh còn hạn chế.
Đặt trong định hướng chính sách, Quyết định số 149/QĐ-TTg xác định công nghệ số là phương tiện mở rộng kênh cung ứng, giảm chi phí và tăng khả năng tiếp cận dịch vụ tài chính; Nghị quyết số 71/NQ-CP tiếp tục nhấn mạnh phổ cập phương tiện, kỹ năng và tài khoản số (Thủ tướng Chính phủ, 2020a; Chính phủ, 2025). Các kết quả trên gợi ý rằng, thực hiện những định hướng này cần chú trọng cả khả năng thao tác và nhu cầu sử dụng, bên cạnh độ phủ hạ tầng. Tuy nhiên, mức độ sử dụng dịch vụ công trực tuyến thấp chưa đủ để khẳng định người dân thiếu kỹ năng, bởi còn phụ thuộc vào nhu cầu phát sinh thủ tục và mức độ sẵn có của dịch vụ. Vì vậy, cần bổ sung thông tin về nhu cầu, khó khăn khi thao tác và khả năng hoàn thành giao dịch để xác định đúng nội dung hỗ trợ.
Sự chồng lấn giữa loại trừ tài chính và loại trừ số ở hộ nghèo và cận nghèo
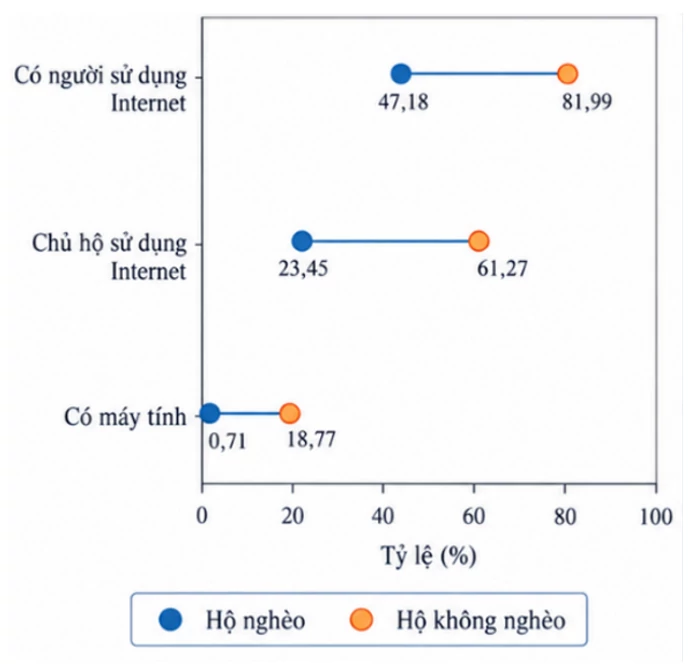
Khác với bức tranh chung, hộ nghèo vẫn chịu bất lợi ngay từ những điều kiện tiếp cận cơ bản. Trong nhóm này, năm 2020, 47,18% hộ nghèo có ít nhất một thành viên sử dụng Internet, thấp hơn đáng kể so với 81,99% ở hộ không nghèo; tỷ lệ chủ hộ sử dụng Internet tương ứng là 23,45% và 61,27%. Chênh lệch còn rõ hơn về thiết bị, khi chỉ 0,71% hộ nghèo sở hữu máy tính, so với 18,77% ở hộ không nghèo (Hình 5). Kết quả này cho thấy bất lợi của hộ nghèo không chỉ thể hiện ở mức độ kết nối mà còn ở khả năng tiếp cận các thiết bị có thể hỗ trợ những hoạt động số phức tạp hơn.
Hình 5: Tiếp cận công nghệ số của hộ nghèo và hộ không nghèo năm 2020
 |
Nguồn: Tính toán từ VHLSS 2020
Bất lợi về tiếp cận số đồng thời đi kèm với mức độ tiếp cận hạn chế đối với nhiều sản phẩm tài chính chính thức. Năm 2020, chỉ 4,38% hộ nghèo có tài khoản ngân hàng, 0,95% có sổ tiết kiệm và 7,07% có thẻ ATM, trong khi các tỷ lệ tương ứng ở hộ không nghèo lần lượt là 36,68%, 14,34% và 47,75% (Hình 6). Khoảng cách lớn ở các sản phẩm tài chính cơ bản cho thấy khả năng tham gia hệ thống tài chính chính thức của hộ nghèo còn tương đối mỏng, đặc biệt ở các dịch vụ có vai trò nền tảng cho giao dịch tài chính số.
Hình 6: Tiếp cận dịch vụ tài chính của hộ nghèo và hộ cận nghèo năm 2020
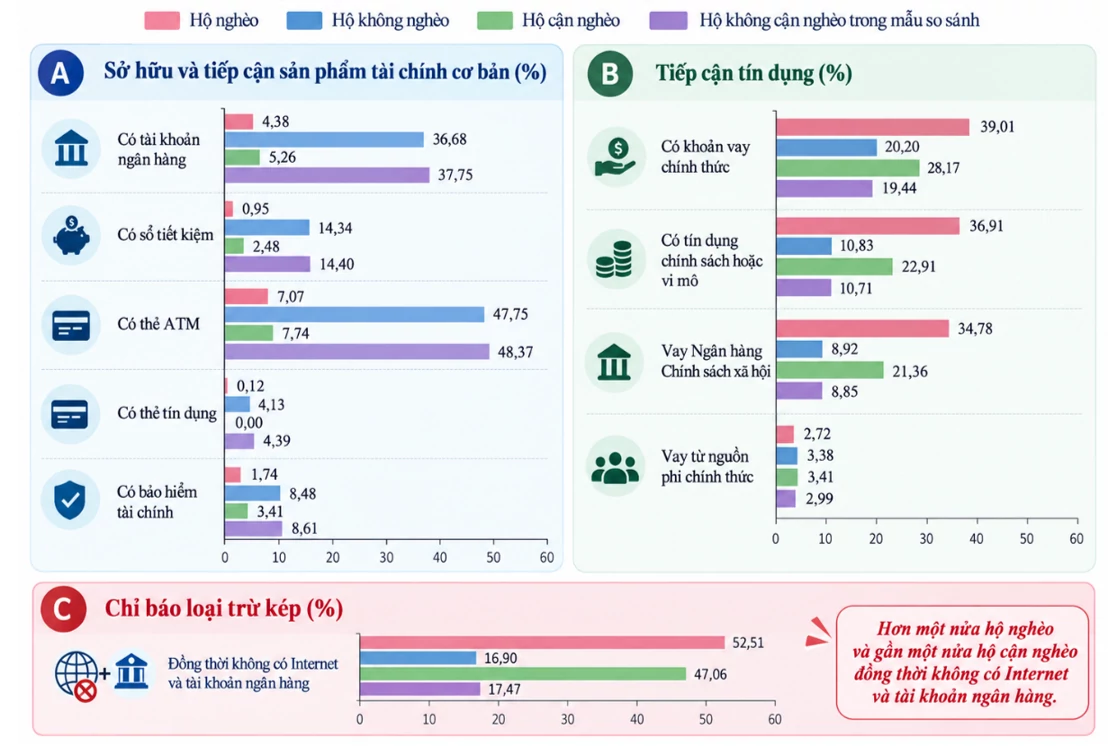 |
Ghi chú: Các chỉ tiêu tín dụng có thể chồng lấn và không phải là các nhóm loại trừ lẫn nhau
Nguồn: Tính toán của nhóm tác giả không trọng số từ VHLSS 2020.
Tuy nhiên, bức tranh về tài chính bao trùm không hoàn toàn đồng nhất giữa các loại hình dịch vụ. Tỷ lệ hộ nghèo có khoản vay chính thức đạt 39,01%, cao hơn mức 20,20% của hộ không nghèo; riêng tỷ lệ vay Ngân hàng Chính sách xã hội đạt 34,78%, so với 8,92% ở hộ không nghèo (Hình 6). Kết quả này cho thấy tín dụng chính sách là một kênh tiếp cận tài chính quan trọng đối với hộ nghèo, phù hợp với định hướng phát huy vai trò của các định chế tài chính chuyên biệt phục vụ người nghèo và người thu nhập thấp theo Quyết định số 149/QĐ-TTg. Đồng thời, sự tương phản giữa tỷ lệ tiếp cận tín dụng tương đối cao và tỷ lệ sở hữu tài khoản, tiết kiệm, thẻ còn thấp cho thấy tài chính bao trùm mang tính đa chiều: tiếp cận được một loại dịch vụ, đặc biệt là tín dụng chính sách, không đồng nghĩa với việc hộ đã tham gia đầy đủ vào hệ sinh thái tài chính chính thức.
Nhóm hộ cận nghèo cũng có mức tiếp cận hạn chế: 52,63% có người sử dụng Internet, 5,26% có tài khoản ngân hàng, 2,48% có sổ tiết kiệm và 7,74% có thẻ ATM. Tỷ lệ vay Ngân hàng Chính sách xã hội đạt 21,36% (Hình 6). Các kết quả củng cố yêu cầu quan tâm đến hộ cận nghèo trong thiết kế hỗ trợ, nhưng chưa đủ để kết luận nhóm này bị bỏ sót chính sách, do chưa quan sát đầy đủ nhu cầu vay và điều kiện thụ hưởng.
Các nghiên cứu gần đây cho thấy, bất lợi tài chính và bất lợi số vẫn tập trung nhiều hơn ở các nhóm có điều kiện kinh tế thấp. Theo Báo cáo Global Findex 2025, sử dụng dữ liệu năm 2024 cho thấy, 70,6% người trưởng thành Việt Nam có tài khoản, tăng từ 56,3% năm 2021 và 21,4% năm 2011. Trong đó, 69,9% có tài khoản tại ngân hàng hoặc tổ chức tài chính tương tự, 38,7% có tài khoản Mobile Money và 62,7% có tài khoản có thể sử dụng bằng thẻ hoặc điện thoại. Tuy nhiên, ở nhóm người trưởng thành thuộc 40% hộ có mức thu nhập thấp nhất, tỷ lệ có tài khoản chỉ đạt 48,1%, cho thấy tiến bộ chung về tài chính toàn diện chưa xóa bỏ khoảng cách theo mức sống (Klapper và cộng sự, 2025). Bên cạnh đó, đến cuối năm 2024, băng rộng đã phủ 99,73% số thôn và cáp quang được triển khai tại 100% xã, phường, thị trấn, nhưng người dân vùng dân tộc thiểu số và miền núi vẫn gặp khó khăn về thiết bị và khả năng chi trả. Chương trình viễn thông công ích đặt mục tiêu hỗ trợ 400.000 máy tính bảng hoặc điện thoại thông minh cho hộ nghèo, cận nghèo và gia đình chính sách (Bộ Thông tin và Truyền thông, 2024). Ngoài ra, nghiên cứu của Pham và cộng sự (2025) chỉ ra sự bất bình đẳng rõ rệt theo mức sống đối với phụ nữ Việt Nam từ 15-49 tuổi: tỷ lệ không tiếp cận công nghệ số giảm từ 17,1% ở nhóm hộ nghèo nhất xuống 0,3% ở nhóm giàu nhất. Khoảng cách này còn lớn hơn đối với kỹ năng công nghệ thông tin và truyền thông (ICT), khi có tới 95,5% phụ nữ thuộc nhóm nghèo nhất thiếu các kỹ năng ICT cơ bản, so với 41,2% ở nhóm giàu nhất.
Kết quả trên cho thấy, yêu cầu tăng cường tính kết nối giữa các chính sách tài chính bao trùm và hỗ trợ số đối với nhóm yếu thế. Tuy nhiên, việc mở rộng tiếp cận tài khoản chỉ là điều kiện ban đầu, bởi một bộ phận hộ nghèo và cận nghèo vẫn đồng thời gặp hạn chế về kỹ năng, thiết bị và khả năng tự thực hiện giao dịch số an toàn. Đây là biểu hiện của “loại trừ kép”, tức sự chồng lấn giữa bất lợi tài chính và bất lợi số, dù không đồng nghĩa với việc các hộ hoàn toàn bị loại khỏi mọi dịch vụ tài chính. Vì vậy, chính sách cần được thiết kế theo hướng tích hợp giữa hỗ trợ tài chính, hướng dẫn sử dụng dịch vụ số và hỗ trợ thao tác thực tế, nhằm giúp người thụ hưởng không chỉ có tài khoản mà còn có khả năng sử dụng dịch vụ một cách thuận tiện, an toàn và thường xuyên.
Chênh lệch về thiết bị và sử dụng dịch vụ đòi hỏi hỗ trợ phù hợp với từng nhóm
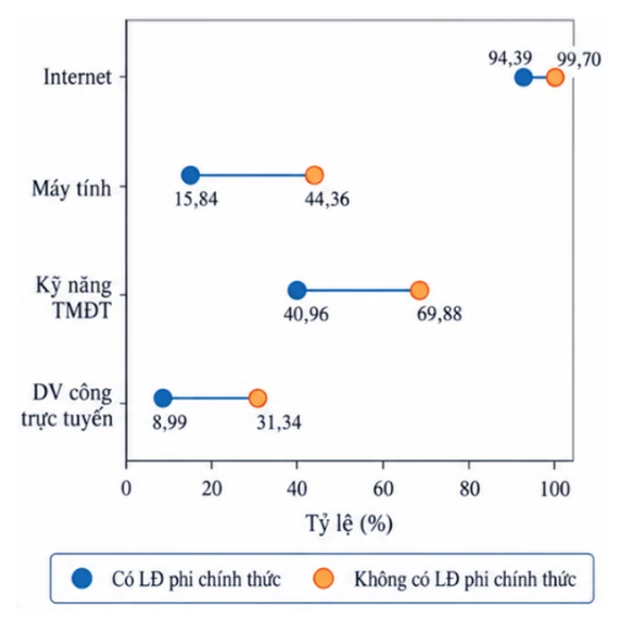
Năm 2024, tỷ lệ hộ có lao động phi chính thức có người sử dụng Internet đạt 94,39%, so với 99,70% ở nhóm không có lao động phi chính thức. Chênh lệch lớn hơn xuất hiện ở sở hữu máy tính (15,84% so với 44,36%), kỹ năng TMĐT (40,96% so với 69,88%) và sử dụng dịch vụ công trực tuyến (8,99% so với 31,34%). Kết quả Hình 7 cho thấy mức kết nối cao chưa đồng nghĩa với mức sử dụng tương đương; các khác biệt quan sát được gợi ý nhu cầu xem xét thêm điều kiện thiết bị và khả năng thực hiện các hoạt động số cụ thể.
Hình 7: Hộ có lao động phi chính thức năm 2024
 |
Nguồn: Tính toán từ VHLSS 2024
Sự khác biệt còn gắn với đặc điểm người sử dụng. Trong toàn mẫu năm 2024, tỷ lệ chủ hộ sử dụng Internet đạt 62,63% ở nhóm có không quá 5 năm học, so với 94,91% ở nhóm có 10-12 năm học; tỷ lệ tương ứng ở chủ hộ dưới 35 tuổi và từ 60 tuổi trở lên là 97,63% và 63,31%. Những chênh lệch này gợi ý rằng, cùng một hình thức tập huấn hoặc một quy trình giao dịch có thể chưa phù hợp với tất cả đối tượng.
Đối chiếu với định hướng phổ cập kỹ năng số của Nghị quyết số 71/NQ-CP, nội dung hỗ trợ cần gắn với nhu cầu thực tế và khả năng tiếp thu của người học (Chính phủ, 2025). Đối với hộ có lao động phi chính thức, có thể ưu tiên thao tác thanh toán, quản lý thu chi và thủ tục hành chính thường gặp; đối với người cao tuổi hoặc học vấn thấp, cần hướng dẫn từng bước và duy trì đầu mối trợ giúp trực tiếp. Đây là những hướng can thiệp cần được thí điểm và đánh giá, bởi thống kê mô tả chưa xác định được tác động riêng của học vấn, tuổi hoặc tình trạng việc làm.
HÀM Ý VÀ KHUYẾN NGHỊ CHÍNH SÁCH
Kết quả nghiên cứu gợi ý cần kết hợp mở rộng tiếp cận với hỗ trợ sử dụng dịch vụ tài chính và công nghệ số theo nhu cầu của từng nhóm. Đối với hộ nghèo và cận nghèo, ưu tiên là xử lý sự thiếu hụt đồng thời về tài khoản, thiết bị và kết nối. Đối với hộ có lao động phi chính thức, bên cạnh việc duy trì khả năng tiếp cận, cần chú trọng điều kiện sử dụng các dịch vụ số phục vụ giao dịch và thủ tục hành chính. Đồng thời, trong bối cảnh các hình thức lừa đảo công nghệ cao và rủi ro an ninh mạng ngày càng phức tạp, chính sách tài chính bao trùm cần quan tâm đầy đủ hơn đến niềm tin, an toàn giao dịch và bảo vệ người sử dụng.
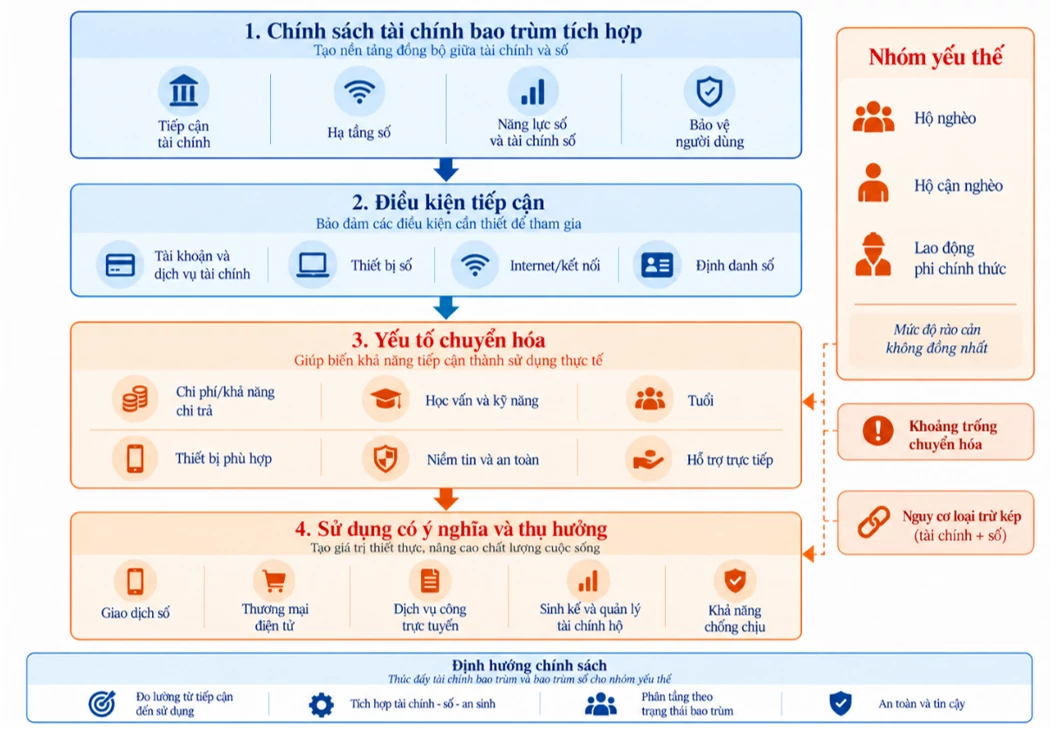
Đáng chú ý, Quyết định số 928/QĐ-TTg năm 2026 tiếp tục xác định hộ nghèo, hộ cận nghèo, hộ thu nhập thấp và các nhóm yếu thế là đối tượng ưu tiên, đồng thời nhấn mạnh hệ sinh thái tài chính toàn diện hiện đại, an toàn, lấy người sử dụng làm trung tâm, bảo vệ người tiêu dùng và ứng dụng công nghệ hiện đại (Thủ tướng Chính phủ, 2026). Các khuyến nghị dưới đây vì vậy được xem là hướng can thiệp cần tiếp tục thí điểm và đánh giá, không phải kết luận về hiệu quả nhân quả của từng công cụ (Hình 8).
Hình 8: Khung định hướng chính sách tài chính bao trùm hỗ trợ nhóm yếu thế tiếp cận công nghệ số
 |
Nguồn: Nhóm tác giả đề xuất trên cơ sở tổng hợp lý thuyết và kết quả phân tích
Thứ nhất, kết hợp hỗ trợ tài chính và hỗ trợ số tại cấp hộ. Sự chồng lấn giữa thiếu Internet và thiếu tài khoản ngân hàng ở hộ nghèo, cận nghèo gợi ý xem xét cơ chế phối hợp giữa chính quyền cơ sở, tổ chức cung ứng dịch vụ tài chính và đơn vị thực hiện an sinh trong xác định nhu cầu hỗ trợ. Khi triển khai tín dụng chính sách hoặc chi trả qua tài khoản, có thể đồng thời rà soát khả năng tiếp cận thiết bị, kết nối và thao tác của người thụ hưởng; các nội dung hướng dẫn thiết yếu như nhận tiền, kiểm tra số dư, chuyển tiền và bảo mật cần được thí điểm và đánh giá trước khi mở rộng.
Thứ hai, thiết kế hướng dẫn thực hành phù hợp với từng đối tượng. Chênh lệch về kỹ năng TMĐT và sử dụng dịch vụ công trực tuyến ở hộ có lao động phi chính thức gợi ý cần khảo sát nhu cầu trước khi lựa chọn nội dung hỗ trợ. Các chương trình nên tập trung vào nhiệm vụ thường gặp như thanh toán, quản lý thu chi, mua bán trực tuyến và thực hiện thủ tục hành chính. Chênh lệch theo tuổi và học vấn cũng cho thấy cần điều chỉnh cách hướng dẫn, thời lượng thực hành và mức độ trợ giúp. Hiệu quả tập huấn nên được đánh giá bằng khả năng hoàn thành nhiệm vụ trên thiết bị thực tế, thay vì chỉ tính số lượt tham gia.
Thứ ba, phát huy mạng lưới tín dụng chính sách để hỗ trợ tiếp cận các dịch vụ tài chính phù hợp. Tỷ lệ vay Ngân hàng Chính sách xã hội tương đối cao trong nhóm nghèo, trong khi mức sở hữu tài khoản và tiết kiệm còn thấp, gợi ý khả năng kết hợp tư vấn tài chính với hoạt động hỗ trợ người vay. Nội dung có thể gồm sử dụng tài khoản, tiết kiệm và nhận diện rủi ro giao dịch. Việc giới thiệu sản phẩm cần dựa trên nhu cầu tự nguyện, minh bạch chi phí và phù hợp khả năng chi trả; không coi sử dụng thêm sản phẩm là điều kiện tiếp cận tín dụng hoặc trợ cấp. Các hình thức hỗ trợ cần được thí điểm, đánh giá chi phí và mức sử dụng trước khi mở rộng.
Thứ tư, tăng cường bảo vệ người tiêu dùng tài chính số. Khả năng tiếp cận chỉ có thể chuyển hóa thành sử dụng thực chất khi người dùng cảm thấy an toàn và tin cậy. Với nhóm yếu thế, hạn chế về kỹ năng số và hiểu biết tài chính làm gia tăng rủi ro trước lừa đảo trực tuyến, giả mạo và mất an toàn thông tin. Vì vậy, chính sách cần gắn phổ cập tài chính số với hướng dẫn nhận diện rủi ro, bảo vệ thông tin cá nhân, xử lý sự cố; đồng thời đơn giản hóa cơ chế cảnh báo, khiếu nại và hỗ trợ người dùng. Bảo vệ người tiêu dùng tài chính số cần được xem là một cấu phần của chính sách tài chính bao trùm.
Thứ năm, bổ sung chỉ tiêu theo dõi mức sử dụng và những nhu cầu chưa được đáp ứng. Sự khác biệt giữa tỷ lệ kết nối Internet với kỹ năng và sử dụng dịch vụ số cho thấy các chỉ tiêu về độ phủ chưa phản ánh đầy đủ mức độ tham gia. Cần theo dõi thêm tần suất giao dịch, khả năng tự thao tác, chi phí sử dụng, khó khăn phát sinh và nhu cầu chưa được đáp ứng. Kết quả cần được phân tổ theo tình trạng nghèo, việc làm, tuổi, học vấn và khu vực để điều chỉnh hỗ trợ. Đồng thời, phải phân biệt chỉ tiêu cấp hộ với cấp cá nhân và thống nhất cách đo lường giữa các năm nhằm bảo đảm khả năng so sánh.
KẾT LUẬN
Kết quả VHLSS 2020 và 2024 cho thấy, tỷ lệ hộ có người sử dụng Internet trong mẫu tăng rõ rệt, nhưng vẫn tồn tại chênh lệch về thiết bị, kỹ năng và mức sử dụng dịch vụ số. Năm 2020, hộ nghèo và cận nghèo có mức sở hữu sản phẩm tài chính thấp và sự chồng lấn giữa thiếu Internet với thiếu tài khoản ngân hàng, dù tín dụng chính sách đã tiếp cận một bộ phận đáng kể. Năm 2024, hộ có lao động phi chính thức đạt tỷ lệ kết nối tương đối cao nhưng thấp hơn nhóm so sánh về máy tính, kỹ năng TMĐT và sử dụng dịch vụ công trực tuyến.
Nhìn chung, kết quả mô tả gợi ý 2 dạng thách thức: “loại trừ kép” theo nghĩa hẹp ở những hộ đồng thời thiếu Internet và tài khoản ngân hàng, và “khoảng trống chuyển hóa” ở những nhóm đã có kết nối nhưng chưa chuyển được điều kiện tiếp cận thành sử dụng có ý nghĩa. Khi đối chiếu với tổng quan tài liệu và định hướng của Chiến lược tài chính toàn diện quốc gia giai đoạn 2026-2030, các phát hiện gợi ý phối hợp hỗ trợ tài chính, kết nối, năng lực sử dụng và bảo vệ người dùng theo nhu cầu từng nhóm, đồng thời chuyển trọng tâm theo dõi từ độ phủ sang mức sử dụng thực tế.
Nghiên cứu có một số hạn chế sau: Các tỷ lệ VHLSS được tính không trọng số nên chỉ mô tả mẫu phân tích; nghiên cứu không xác định quan hệ nhân quả. Bên cạnh đó, cấu trúc biến tài chính và tình trạng nghèo giữa VHLSS 2020 và 2024 chưa đủ tương thích để đánh giá xu hướng “loại trừ kép” của hộ nghèo và cận nghèo theo thời gian. Nghiên cứu tiếp theo cần sử dụng trọng số khảo sát, tăng cường hài hòa chỉ tiêu giữa các kỳ và bổ sung dữ liệu về nhu cầu, chi phí, khó khăn khi sử dụng để kiểm chứng các cơ chế và đánh giá hiệu quả của những can thiệp được đề xuất.
Tài liệu tham khảo:
1. Alvarez-Franco, P. B., Cruz Castañeda, V., Agudelo Zuluaga, D. I., & Diaz, J. M. (2025). Determinants of digital financial inclusion in Latin America and the Caribbean. Journal of Economics, Finance and Administrative Science. doi:10.1108/JEFAS-09-2024-0280.
2. Bongomin, G. O. C., Malinga, C. A., Amani, A. M., & Balinda, R. (2025). Recalibrating the scope of financial inclusion through financial technologies in the digital age: The role of digital literacy as a moderator in rural Uganda. Information Technology & People, 38(3), 1178-1207. doi:10.1108/ITP-09-2022-0732.
3. Bộ Tài chính. (2025). Quyết định số 1956/QĐ-BTC ngày 04/6/2025 ban hành Kế hoạch triển khai Quyết định số 149/QĐ-TTg.
4. Bộ Thông tin và Truyền thông. (2024). Xóa nghèo thông tin, thúc đẩy phát triển bền vững bằng việc phát triển viễn thông, ngày 27/12/2024. Cổng thông tin điện tử Bộ Khoa học và Công nghệ.
5. Cục Thống kê. (2025). Kết quả Khảo sát mức sống dân cư Việt Nam năm 2024. Hà Nội.
6. Chính phủ. (2025). Nghị quyết số 71/NQ-CP ngày 01/4/2025 sửa đổi, cập nhật Chương trình hành động thực hiện Nghị quyết số 57-NQ/TW.
7. David-West, O., Oni, O., & Ashiru, F. (2022). Diffusion of innovations: Mobile money utility and financial inclusion in Nigeria: Insights from agents and unbanked poor end users. Information Systems Frontiers, 24(6), 1753-1773. doi:10.1007/s10796-021-10196-8.
8. Goswami, S., Chouhan, V., & Saraswat, P. (2025). FinTech adoption: Driving financial inclusion at the bottom of pyramid. Future Business Journal, 11, Article 150. doi:10.1186/s43093-025-00570-2.
9. Ha, D., & Nguyen, K. (2025). Unlocking financial access in a developing country amidst COVID-19: The impacts of financial literacy and fintech. Journal of the Asia Pacific Economy, 30(4), 1574-1610. doi:10.1080/13547860.2024.2386825.
10. Klapper, L., Singer, D., Starita, L., & Norris, A. (2025). The Global Findex Database 2025: Connectivity and Financial Inclusion in the Digital Economy. World Bank.
11. Oluoch, W., & Alhassan, A. L. (2026). Bridging the gender credit gap in low-income countries: The impact of digital financial inclusion. Emerging Markets Review, 70, Article 101389. doi:10.1016/j.ememar.2025.101389.
12. Omar, M. A., & Inaba, K. (2020). Does financial inclusion reduce poverty and income inequality in developing countries? A panel data analysis. Journal of Economic Structures, 9, Article 37. doi:10.1186/s40008-020-00214-4.
13. Osabutey, E. L. C., & Jackson, T. (2024). Mobile money and financial inclusion in Africa: Emerging themes, challenges and policy implications. Technological Forecasting and Social Change, 202, Article 123339. doi:10.1016/j.techfore.2024.123339.
14. Page, M. J., McKenzie, J. E., Bossuyt, P. M., Boutron, I., Hoffmann, T. C., Mulrow, C. D., Shamseer, L., Tetzlaff, J. M., Akl, E. A., Brennan, S. E., Chou, R., Glanville, J., Grimshaw, J. M., Hróbjartsson, A., Lalu, M. M., Li, T., Loder, E. W., Mayo-Wilson, E., McDonald, S., … Moher, D. (2021). The PRISMA 2020 statement: An updated guideline for reporting systematic reviews. BMJ, 372, n71. doi:10.1136/bmj.n71.
15. Pham, C. T. L., Bui, Q. T. T., Le, A. H., & Khuong, L. Q. (2025). Unequal access in a digital age: women's digital exclusion and socioeconomic inequalities in Vietnam. Frontiers in Big Data, 8, 1718366. https://doi.org/10.3389/fdata.2025.1718366.
16. Singh, N., & Kansal, A. K. (2025). Digital literacy as a mediating factor in the adoption of mobile banking services among marginalized communities in India. Exploresearch, 2(3), 65-83. doi:10.62823/ExRe/2025/02/03.104.
17. Tay, L.-Y., Tai, H.-T., & Tan, G.-S. (2022). Digital financial inclusion: A gateway to sustainable development. Heliyon, 8(6), e09766. doi:10.1016/j.heliyon.2022.e09766.
18. Tổng cục Thống kê. (2021). Kết quả Khảo sát mức sống dân cư Việt Nam năm 2020. NxbThống kê.
19. Thủ tướng Chính phủ. (2015). Quyết định số 59/2015/QĐ-TTg ngày 19/11/2015 về chuẩn nghèo tiếp cận đa chiều áp dụng cho giai đoạn 2016-2020.
20. Thủ tướng Chính phủ. (2020a). Quyết định số 149/QĐ-TTg ngày 22/01/2020 phê duyệt Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030.
21. Thủ tướng Chính phủ. (2020b). Quyết định số 749/QĐ-TTg ngày 03/6/2020 phê duyệt Chương trình CĐS quốc gia đến năm 2025, định hướng đến năm 2030.
22. Thủ tướng Chính phủ. (2026). Quyết định số 928/QĐ-TTg ngày 25/5/2026 về Chiến lược tài chính toàn diện quốc gia giai đoạn 2026-2030.
| Ngày nhận bài: 10/8/2026; Ngày hoàn thiện biên tập: 16/9/2026; Ngày duyệt đăng: 4/10/2026 |
Các tin khác

SPS/TBT, truy xuất nguồn gốc và thích ứng trong xuất khẩu sầu riêng Việt Nam sang Trung Quốc

Hoàn thiện hệ thống kế toán trách nhiệm tích hợp công nghệ số BIM-ERP và chỉ số bền vững ESG trong các doanh nghiệp xây dựng Việt Nam

Thực thi chính sách an sinh xã hội ở Việt Nam: Thực trạng và giải pháp

Cảnh quan ngôn ngữ và giá trị thương hiệu điểm đến: Nghiên cứu trường hợp đường Hải Thượng Lãn Ông tại TP. Hồ Chí Minh

Tác động của chuyển đổi số đến sự ổn định của các ngân hàng thương mại Việt Nam

Hoạch định chiến lược cho doanh nghiệp tư vấn thiết kế xây dựng quy mô nhỏ và vừa tại Việt Nam: Đề xuất khung phân tích tích hợp

Ảnh hưởng của xu hướng mua sắm giải trí trên nền tảng TikTok đến hành vi mua sắm trực tuyến của người tiêu dùng

Ứng dụng Random Forest phân tích tác động trễ của giá năng lượng đến giá carbon tại Hệ thống thương mại phát thải châu Âu và hàm ý cho Việt Nam

Nghiên cứu ý định mua xe máy điện tại TP. Hồ Chí Minh dưới góc độ tiêu dùng xanh


