


Tổng quan nghiên cứu sai phạm thuế qua phân tích trắc lượng thư mục bằng VOSviewer
NCS. Nguyễn Thị Ngọc Lan
Email: [email protected]
PGS, TS. Đặng Ngọc Hùng
Email: [email protected]
Đại học Công nghiệp Hà Nội
PGS, TS. Nguyễn Thị Thanh Phương
Trường Đại học Thương mại
Email: [email protected]
Tóm tắt
Nghiên cứu này sử dụng nguồn dữ liệu Scopus từ năm 1966 đến 2024 với 1.099 nghiên cứu về trốn thuế để phân tích trắc lượng thư mục với sự hỗ trợ của phần mềm VOSviewer kết hợp với phần mềm MS Excel và Publish and Perish của Harzing. Kết quả phân tích được tổng hợp qua các bảng số liệu và trực quan bằng hình ảnh. Tuy nhiên, nghiên cứu này chỉ sử dụng nguồn dữ liệu từ Scopus nên kết quả phân tích có thể chưa bao quát được toàn bộ các nghiên cứu đã xuất bản. Những nghiên cứu tiếp theo có thể bổ sung thêm dữ liệu từ các nguồn khác để gia tăng tính khách quan của kết quả nghiên cứu.
Từ khóa: Phân tích trắc lượng thư mục, trốn thuế, VOSviewer
Summary
This study employs Scopus data from 1966 to 2024, comprising 1,099 publications on tax evasion, to conduct a bibliometric analysis using VOSviewer, in combination with MS Excel and Harzing’s Publish or Perish software. The analytical results are synthesized in tabular form and visually illustrated through graphical representations. However, as the study relies solely on Scopus data, the findings may not fully capture the entire body of published research on the topic. Future studies may incorporate additional data sources to enhance the comprehensiveness and objectivity of the results.
Keywords: Bibliometric analysis, tax evasion, VOSviewer
GIỚI THIỆU
Trốn thuế là một hiện tượng kinh tế xã hội phức tạp. Theo Orviska và J. Hudson (2003) trốn thuế là hành vi làm giảm nghĩa vụ nộp thuế một cách bất hợp pháp. Hành vi này gây ra tổn thất đáng kể cho nguồn thu của chính phủ, gây ra rủi ro nghiêm trọng cho cơ sở hạ tầng công cộng, dịch vụ công và người nộp thuế trung thực.
Tổ chức Hợp tác và Phát triển kinh tế (OECD, 2023) mô tả thuế trốn thuế là: “Một thuật ngữ khó định nghĩa nhưng thường được dùng để chỉ những thỏa thuận bất hợp pháp trong đó nghĩa vụ nộp thuế bị che giấu hoặc bỏ qua, tức là người nộp thuế trả ít thuế hơn mức họ phải trả theo luật định bằng cách che giấu thu nhập hoặc thông tin khỏi cơ quan thuế”.
VOSviewer là kỹ thuật lập bản đồ thư mục nhằm thay thế cho kỹ thuật MDS (Multidimensional scaling) nổi tiếng (Van Brederode, 2014). Nghiên cứu thư mục ngày càng trở nên phổ biến như một trong những cách tiếp cận xu hướng nghiên cứu mới. Nghiên cứu sử dụng VOSViewer để phân tích thư mục, tiết lộ xu hướng nghiên cứu, lỗ hổng kiến thức và tầm quan trọng của giáo dục trong việc giải quyết trốn thuế thông qua những hiểu biết hợp tác và chiến lược dựa trên bằng chứng (Ekaputra, 2022).
Mansour và cộng sự (2023) phân tích VOSViewer đã xác định các chủ đề chi phối trong nghiên cứu trốn thuế, bao gồm tuân thủ người nộp thuế và tinh thần thuế, đồng thời nêu bật các xu hướng mới nổi như quy mô công ty và chính sách công. Các tác giả xác định sự phát triển của các ấn phẩm và xu hướng nghiên cứu liên quan đến răn đe trốn thuế (TED) bằng cách sử dụng phương pháp bibliometric có nguồn gốc từ Scopus và 3 ứng dụng được sử dụng trong bản đồ nghiên cứu này là xuất bản hoặc perish, Mendeley và VOSViewer. Trong đó biến phụ thuộc gồm tuân thủ người nộp thuế và tinh thần thuế, còn biến độc lập gồm: tuân thủ người nộp thuế; tinh thần thuế; quy mô công ty; chính sách công; thanh tra thuế; niềm tin của người nộp thuế.
Vì vậy, bài viết này cung cấp một cái nhìn tổng quan về trốn thuế bằng cách sử dụng thư mục từ VOSviewer dựa trên nguồn dữ liệu Scopus được thống kê từ năm 1966 đến năm 2024; phân tích xu hướng gia tăng về nghiên cứu, tác giả đầu tiên, tạp chí hàng đầu, quốc gia, tổ chức và tài liệu tham khảo chính được trình bày cùng với lịch sử trốn thuế đã diễn ra. Dựa trên những kết quả này, các xu hướng trong tương lai có thể được dự đoán. Nhìn chung, bài viết này không chỉ cung cấp nền tảng về trốn thuế cho các nhà nghiên cứu mới, mà còn cung cấp một khung nghiên cứu trực quan và định lượng về quản lý, cho phép các học giả khám phá khoảng cách giữa trốn thuế và phân tích thư mục.
PHƯƠNG PHÁP NGHIÊN CỨU
Nguồn dữ liệu và phương án tìm kiếm
Phân tích trắc lượng thư mục được thực hiện bằng cách sử dụng cơ sở dữ liệu Scopus kể từ năm 1969 đến năm 2024. “Organizational Culture” là cụm từ có trong tiêu đề của bài báo được sử dụng để tìm kiếm các bài báo liên quan đã xuất bản bằng bất kỳ ngôn ngữ nào liên quan đến nghiên cứu về sai phạm thuế. Annesley và cộng sự (2011); Jamali và Nikzad (2011) cho rằng, tiêu đề của bài báo là yếu tố đầu tiên mà người đọc sẽ quan sát. Tuy nhiên, để mở rộng phạm vi tìm kiếm, tác giả lựa chọn phạm vi tìm kiếm theo tiêu đề bài báo, tóm tắt và các từ khóa liên quan trong trường tìm kiếm tài liệu thuộc trang chủ Scopus.
Khai thác thông tin
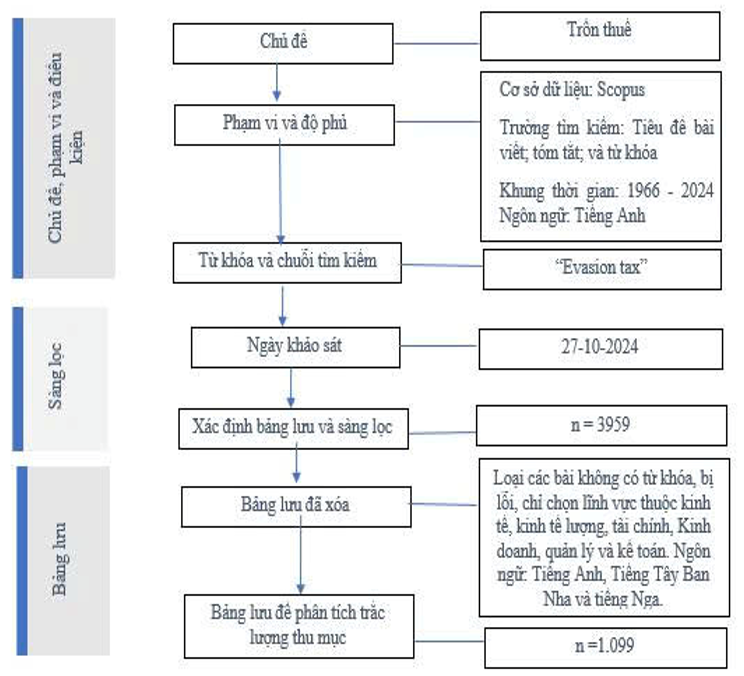
Hình 1 trình bày sơ đồ tìm kiếm của tác giả. Trong nghiên cứu này, tất cả các tài liệu đã được phân tích thư mục. Tác giả đã sử dụng: (i) Microsoft Excel 2019 để tính toán tần suất và tỷ lệ phần trăm của các tài liệu đã xuất bản và để tạo các biểu đồ và đồ thị có liên quan; (ii) VOSviewer (phiên bản 1.6.20) để tạo và trực quan hóa các mạng thư mục; và (iii) Phần mềm Publish and Perish của Harzing để tính toán các chỉ số trích dẫn. Tác giả đã loại trừ các loại tài liệu bị chỉnh sửa và rút lại để tránh việc đếm tài liệu trùng lặp hoặc đếm sai.
Hình 1: Sơ đồ tìm kiếm
 |
Nguồn: Zakiaria và cộng sự (2021)
KẾT QUẢ NGHIÊN CỨU
Mô tả tài liệu truy xuất
Tổng cộng có 1.099 tài liệu được xác định từ cơ sở dữ liệu Scopus dựa trên loại tài liệu và loại nguồn. Loại tài liệu có thể là bài báo, sách, chương sách, thư, ghi chú, bài báo hội nghị, tổng quan dữ liệu, khảo sát ngắn hoặc không xác định. Bảng 1 tóm tắt cấu trúc của các danh mục theo từng loại tài liệu. Bài viết gốc 978 bài (74,4%) tổng số tài liệu đã xuất bản, tiếp theo là chương sách 47 bài (10,1%); hội nghị 41 bài (6,6%), tổng quan 24 bài, ghi chú 2 bài, thư 1 bài, giấy dữ liệu 1 bài, sách 5 bài, (2,4%), giữ liệu giấy 1 bài.
Bảng 1: Tóm tắt dữ liệu được truy xuất (1966-2024)
| Loại tài liệu | Tổng số nghiên cứu | Phần trăm (%) |
|---|---|---|
| Bài báo | 978 | 88,99 |
| Chương sách | 47 | 4,27 |
| Hội thảo | 41 | 3,73 |
| Tổng quan | 24 | 2,18 |
| Sách | 5 | 0,45 |
| Ghi chú | 2 | 0,18 |
| Thư | 1 | 0,1 |
| Dữ liệu giấy | 1 | 0,1 |
| Tổng cộng | 1.099 | 100% |
Nguồn: Tổng hợp của tác giả từ nguồn dữ liệu Scopus
Phần lớn các tài liệu truy xuất được xuất bản bằng tiếng Anh (1.075, chiếm 97,81%), tiếp theo Tây Ban Nha (15, chiếm 1,36%), tiếng Nga (1%).
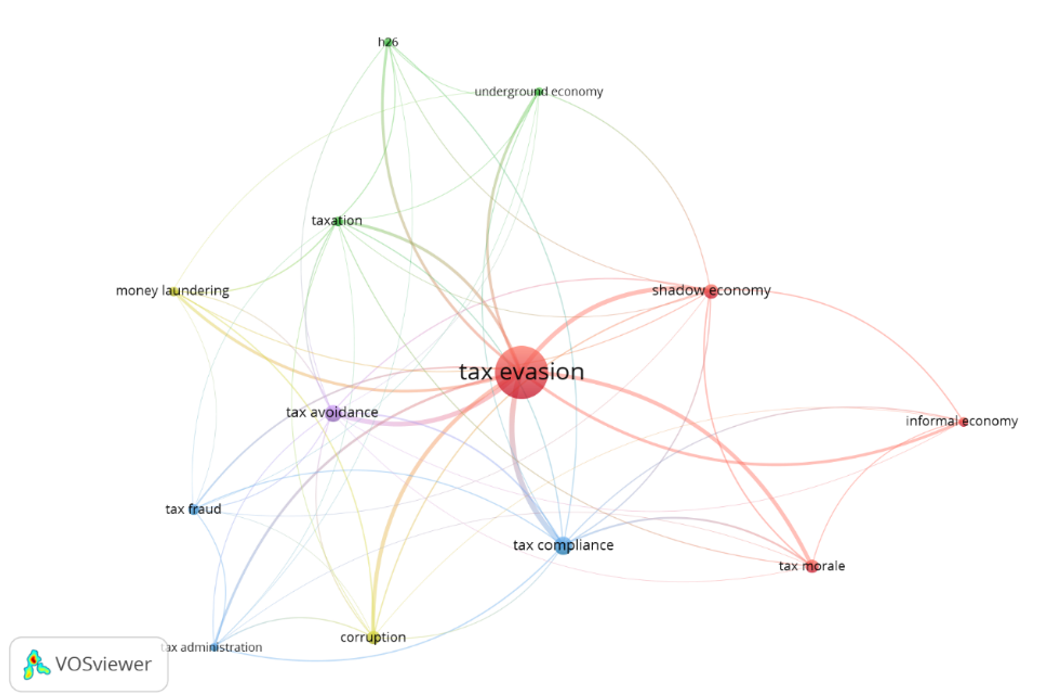
Hình 2: Trực quan hóa bản đồ mạng của các từ khóa
 |
Nguồn: Tổng hợp của tác giả từ nguồn dữ liệu Scopus
Lập bản đồ bằng kỹ thuật VOSviewer của từ khóa tác giả với số lần xuất hiện tối thiểu là 25 cho thấy rằng những từ khóa như: trốn thuế, tránh thuế, gian lận thuế, tuân thủ thuế, nền kinh tế bóng tối, tinh thần thuế, tham nhũng, đánhh thuế, rửa tiền, kinh tế phi chính thưc, quản lý thuế, kinh tế ngầm là những từ khóa tác giả gặp nhiều nhất sau loại trừ các từ khóa chủ yếu liên quan đến truy vấn tìm kiếm (Hình 2).
Sự gia tăng nghiên cứu
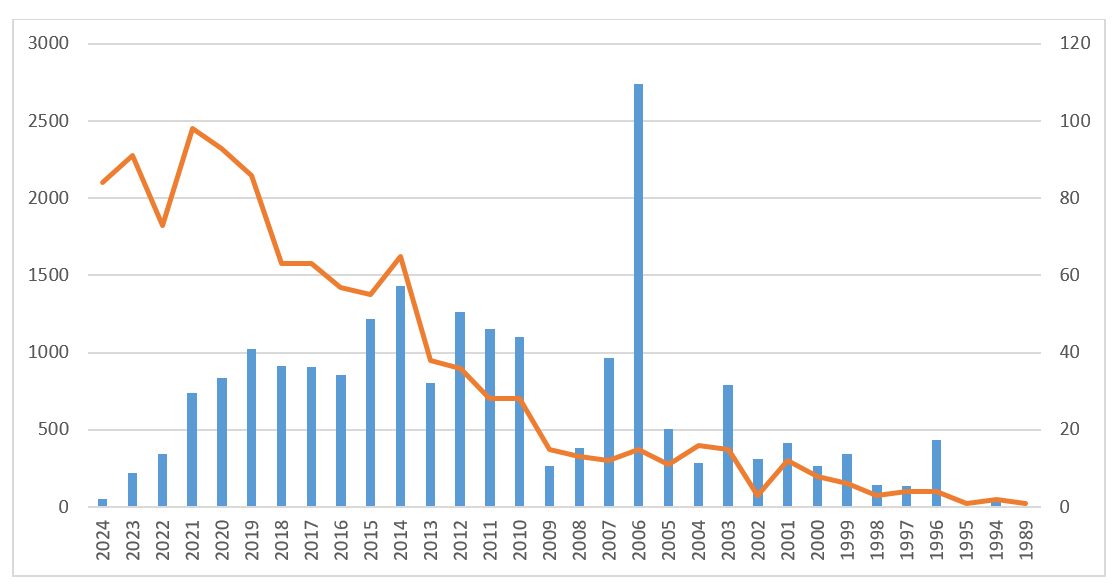
Việc kiểm tra các tài liệu dựa trên năm xuất bản giúp nhà nghiên cứu quan sát mô hình phát triển và mức độ phổ biến của đối tượng nghiên cứu theo thời gian (Mohamad và Ali, 2017). Năng suất cao nhất quan sát được vào năm 2021, với tổng số 98 tài liệu và năng suất thấp nhất là vào những năm đầu của giai đoạn điều tra số liệu (1969, 1971, 1976, 1979, 1989), với nghiên cứu xuất bản là 1. Số lượng nghiên cứu đã tăng lên trong thời gian gần đây và quan hệ với số trích dẫn qua các năm được thể hiện ở Hình 3.
Hình 3: Biểu đồ gia tăng số nghiên cứu và số trích dẫn qua các năm
 |
Nguồn: Tổng hợp của tác giả từ nguồn dữ liệu Scopus
Số lượng trích dẫn mỗi năm được trình bày trong Bảng 2.
Bảng 2: Số lượng nghiên cứu hàng năm và số lượng trích dẫn
| Năm | Số lượng bài báo | Số lượng trích dẫn |
|---|---|---|
| 2024 | 84 | 52 |
| 2023 | 91 | 222 |
| 2022 | 73 | 342 |
| 2021 | 98 | 741 |
| 2020 | 93 | 838 |
| 2019 | 86 | 1027 |
| 2018 | 63 | 914 |
| 2017 | 63 | 908 |
| 2016 | 57 | 856 |
| 2015 | 55 | 1217 |
| 2014 | 65 | 1433 |
| 2013 | 38 | 806 |
| 2012 | 36 | 1264 |
| 2011 | 28 | 1151 |
| 2010 | 28 | 1101 |
| 2009 | 15 | 264 |
| 2008 | 13 | 380 |
| 2007 | 12 | 968 |
| 2006 | 15 | 2738 |
| 2005 | 11 | 508 |
| 2004 | 16 | 288 |
| 2003 | 15 | 789 |
| 2002 | 3 | 314 |
| 2001 | 12 | 417 |
| 2000 | 8 | 269 |
| 1999 | 6 | 344 |
| 1998 | 3 | 140 |
| 1997 | 4 | 137 |
| 1996 | 4 | 435 |
| 1995 | 1 | 0 |
| 1994 | 2 | 48 |
| 1989 | 1 | 1 |
| Tổng | 1.099 | 20.912 |
Nguồn: Tổng hợp của tác giả từ nguồn dữ liệu Scopus
Mô hình quyền tác giả, cộng tác và các tác giả tiêu biểu
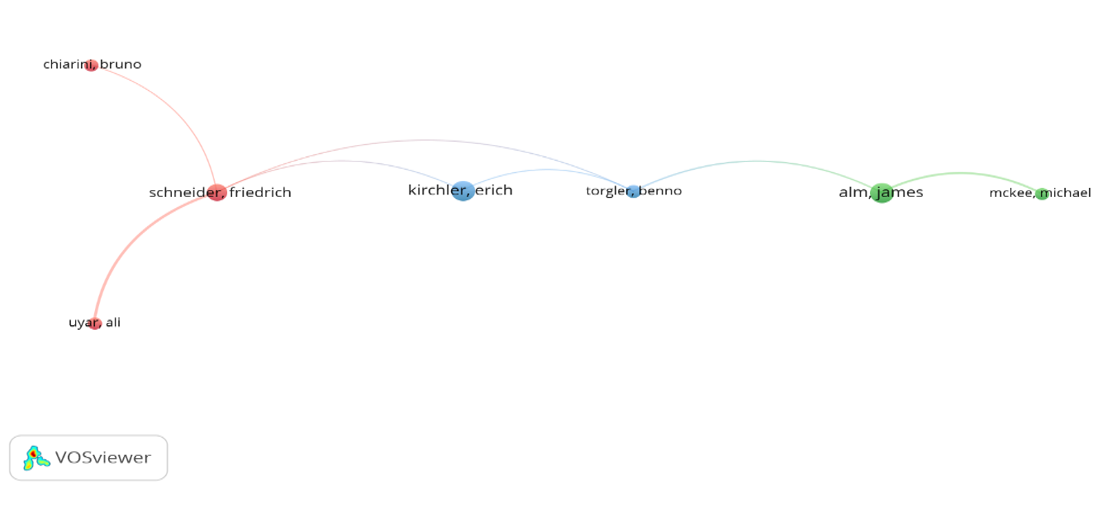
Tổng cộng có 25 tài liệu là nghiên cứu của một tác giả. Các tác giả có năng suất tối thiểu là 7 bài. Cụ thể, có 9 tác giả có số lượng bài báo cao nhất tương ứng với số trích dẫn được thể hiện trên Bảng 3 và mạng lưới đồng tác giả nghiên cứu về sai phạm thuế được thể hiện ở Hình 4.
Hình 4: Bản đồ trực quan hoá mạng lưới đồng tác giả nghiên cứu sai phạm thuế
 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Bảng 3: Số lượng tác giả trên mỗi nghiên cứu
| STT | Tác giả | Tài liệu | Trích dẫn |
|---|---|---|---|
| 1 | Williams, colin c. | 25 | 641 |
| 2 | alm, james | 18 | 1968 |
| 3 | Kirchler, Erich | 18 | 796 |
| 4 | Schneider, friedrich | 13 | 469 |
| 5 | goerke, laszlo | 9 | 44 |
| 6 | Torgler, benno | 8 | 1843 |
| 7 | mckee, michael | 7 | 263 |
| 8 | Uyar, ali | 7 | 175 |
| 9 | chiaroscuro | 7 | 58 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Các nghiên cứu phân bổ theo địa lý
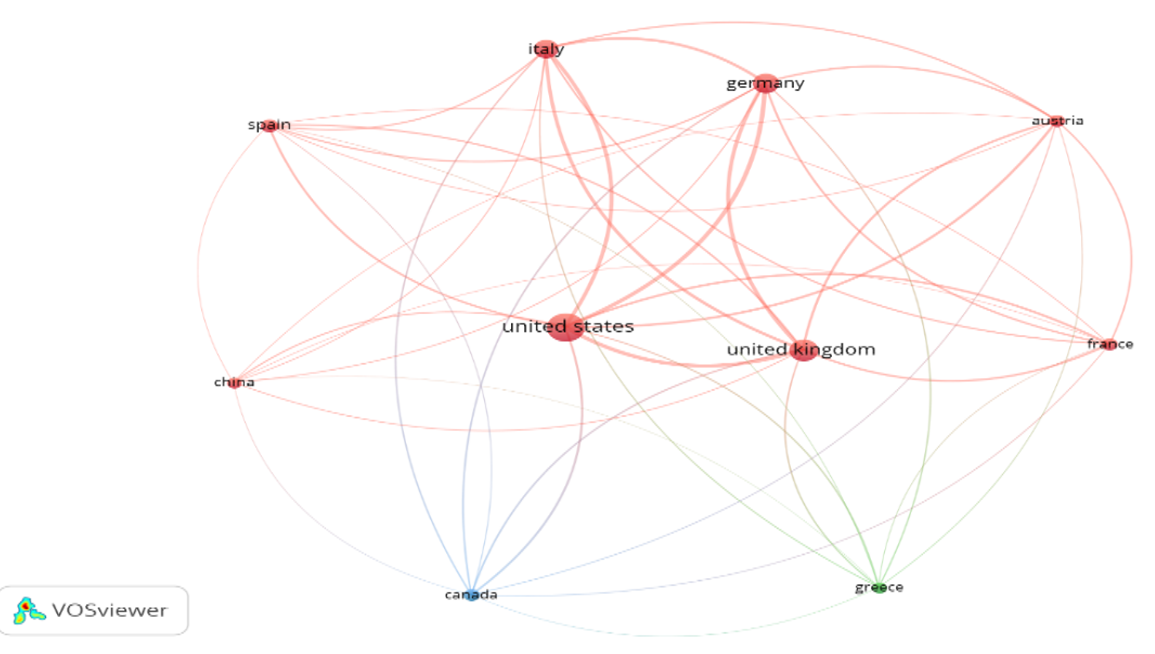
Các nhà nghiên cứu từ 111 quốc gia khác nhau đã đóng góp vào việc xuất bản các tài liệu được truy xuất từ năm 1966 đến năm 2024. 10 quốc gia hàng đầu đóng góp cho các nghiên cứu được liệt kê trong Bảng 4. Đứng đầu là Mỹ với tổng số bài là 221 (20,11%), nghiên cứu tiếp theo ở Anh với 140 bài (12,74%), Trực quan hóa về sự hợp tác giữa các quốc gia với năng suất tối thiểu là 35 tài liệu được thể hiện như trong Hình 5 và Bảng 5.
Bảng 4: 10 quốc gia đã đóng góp cho các nghiên cứu
| Xếp hạng | Quốc gia | Tổng số bài báo | Tổng số trích dẫn | Tổng cường độ liên kết |
|---|---|---|---|---|
| 1 | Mỹ | 221 | 9.403 | 91.709 |
| 2 | Anh | 140 | 4.577 | 76.417 |
| 3 | Đức | 116 | 2.319 | 71.439 |
| 4 | Ý | 101 | 1.596 | 59.590 |
| 5 | Áo | 43 | 1.475 | 34.940 |
| 6 | Pháp | 44 | 1.298 | 31.437 |
| 7 | Tây Ban Nha | 52 | 499 | 23.842 |
| 8 | Canada | 40 | 929 | 19.631 |
| 9 | Hy Lạp | 35 | 337 | 12.238 |
| 10 | Trung Quốc | 35 | 378 | 11.023 |
Nguồn: Kết quả phân tích từ phần mềm VOSviewer
Hình 5: Bản đồ trực quan hóa mạng lưới hợp tác giữa các quốc gia với năng suất tối thiểu 35 tài liệu
 |
Nguồn: Kết quả phân tích từ phần mềm VOSviewer
Bản đồ trực quan hóa mạng lưới hợp tác quốc tế giữa các quốc gia với năng suất tối thiểu 35 nghiên cứu. Độ dày của đường nối giữa 2 quốc gia bất kỳ cho thấy sức mạnh của sự hợp tác. Các quốc gia có màu tương tự tạo thành một cụm. Cụ thể, các quốc gia có màu đỏ như: Mỹ, Anh, Đức, Ý, Tây Ban Nha, Trung Quốc được nhóm trong cụm màu đỏ. Hy được nhóm trong cụm màu xanh lá. Trong khi Canada, được nhóm trong cụm màu xanh dương.
Các tổ chức có ảnh hưởng nhất với tối thiểu 5 công bố được tóm tắt trong Bảng 6. Hầu hết các tổ chức tích cực trong lĩnh vực này đều ở Đức, Anh, Tây Ban Nha. Iza, bonn, germany là tổ chức hoạt động hiệu quả nhất và đứng đầu với tổng số 18 nghiên cứu. Tiếp theo là Cesifo, munich, germany, Cesifo; Germany Management school; University of sheffield, sheffield, united kingdom và University of salamanca, salamanca, spain.
Bảng 5: Các tổ chức có ảnh hưởng nhất với tối thiểu 5 nghiên cứu
| Tổ chức | Quốc gia | Tổng số bài báo | Tổng số bài báo được trích dẫn |
|---|---|---|---|
| Iza, bonn, germany | Đức | 18 | 527 |
| Cesifo, munich, germany | Đức | 13 | 364 |
| Cesifo, germany | Đức | 5 | 31 |
| Management school, university of sheffield, sheffield, united kingdom | Anh | 5 | 158 |
| University of salamanca, salamanca, spain | Tây Ban Nha | 5 | 1 |
Nguồn: Tổng hợp của tác giả từ nguồn dữ liệu Scopus
THẢO LUẬN VÀ KẾT LUẬN
Kết quả nghiên cứu chỉ ra rằng, nghiên cứu về sai phạm thuế đã thể hiện một xu hướng ngày càng ấn tượng, được phản ánh bởi số lượng nghiên cứu tăng lên hàng năm bắt đầu từ những năm 1999, có sự tăng cao vào năm 2021. Kết quả phân tích của tác giả cho thấy xu hướng này vẫn tiếp tục, thể hiện qua số lượng tài liệu ngày càng tăng theo năm. Về khía cạnh trích dẫn, các bài báo xuất bản năm 2006 được chọn là bài báo được trích dẫn nhiều nhất.
Dựa trên 1.099 nghiên cứu được xuất bản từ năm 1966 đến 2024, các điểm quan trọng xuất hiện và một cái nhìn tổng quan có hệ thống về sai phạm thuế đã được trình bày thông qua phân tích thư mục. Kết quả phân tích đã xác định các tác giả chính, tạp chí, quốc gia, tổ chức, từ khóa và tài liệu tham khảo như thể hiện trong các bảng và hình trên. Hơn nữa, kết quả phân tích đồng xuất hiện cho thấy trốn thuế, tránh thuế, gian lận thuế, vi phạm thuế, không tuân thủ thuế là những biến số nghiên cứu liên quan đến sai phạm thuế.
Với sự hỗ trợ của ứng dụng VOSviewer, nghiên cứu này đã điều tra sâu và định lượng một chủ đề thú vị. Trong trường hợp này, sai phạm thuế đã được sử dụng làm ví dụ cho thấy VOSviwer phản ánh rất trực quan về kết quả phân tích đồng tác giả, đồng xuất hiện và trích dẫn. So với việc chỉ xem xét các tài liệu hiện có, phương pháp này không chỉ cho thấy sự phát triển của một chủ đề, các tác giả quan trọng và các bài phê bình một cách trực quan mà còn có thể dự đoán các xu hướng trong tương lai về chủ đề này. Những phát hiện này không chỉ cung cấp kiến thức nền tảng cơ bản về sai phạm thuế cho đọc giả quan tâm đến lĩnh vực sai phạm thuế mà còn cung cấp một khía cạnh nghiên cứu trực quan và định lượng cho các học giả có cùng hướng quan tâm nhằm lấp đầy khoảng trống giữa sai phạm thuế và phân tích thư mục.
Tuy nhiên, có một vài hạn chế đối với nghiên cứu trắc lượng thư mục này. Đầu tiên, dữ liệu được trình bày chỉ giới hạn trong cơ sở dữ liệu Scopus, tức là một phần mẫu xuất bản toàn cầu trong chủ đề này. Thứ hai, dữ liệu trong nghiên cứu này là từ năm 1966 đến tháng 10/2024, tuy nhiên các nghiên cứu mới được công bố gần như mỗi ngày. Thứ ba, tác giả có thể đã loại trừ một số bài báo về sai phạm thuế nếu các tác giả không đưa các mô tả bao gồm nghiên cứu của tác giả vào tiêu đề bài báo. Thứ tư, số lượng trích dẫn được áp dụng trong đánh giá tác động của nghiên cứu có thể không phản ánh trực tiếp chất lượng của từng nghiên cứu.
Tài liệu tham khảo:
1. A. a. Z. Mansour, A. Ahmi, A. S. H. Alkhuzaie, M. A. Alhmood, O. M. J. Popoola, and M. Altarawneh (2023). State of art in tax evasion research: A bibliometric review, Review of Education, 11(3), e3422.
2. A. Ekaputra (2022). The Implementation of VOS viewer on Bibliometric Analysis: Tax Evasion Deterrence, in International Conference on Economics and Business Studies (ICOEBS 2022), 2022: Atlantis Press, pp. 59-65.
3. A.-M. Comândaru, S.-G. Stanescu, and A. Paduraru (2018). The phenomenon of tax evasion and the need to combat tax evasion, Contemporary Economy Journal, 3(3), 124-133.
4. D. S. Evans (1987). The relationship between firm growth, size, and age: Estimates for 100 manufacturing industries, The journal of industrial economics, 22, 567-581.
5. G. D. Bistriceanu and G. H. Popescu (2007). Bugetul de stat al României. Editura Universitară.
6. H. R. Jamali and M. Nikzad (2011). Article title type and its relation with the number of downloads and citations, Scientometrics, 8(2), 653-661
7. J. Alm (2012). Designing alternative strategies to reduce tax evasion, in Tax evasion and the shadow economy: Edward Elgar Publishing.
8. J. Freedman (2003). Tax and corporate responsibility, Tax Journal, 695(2), 1-4.
9. L.-M. Miranda and J. McCarter (2016). Hamilton: The Revolution. Hachette UK.
10. M. Mohamad and M. A. M. Ali (2017). Examining the factors of tax non-compliance: A case study of small and medium enterprises in metro area, in SHS Web of Conferences, 2017, vol. 36: EDP Sciences, p. 00017.
11. M. Lountzi and K. Kalogerakou (2022). Tax havens: International tax avoidance and evasion, https://www.congress.gov/crs-product/R40623.
12. M. Orviska and J. Hudson (2003). Tax evasion, civic duty and the law abiding citizen, European Journal of Political Economy, 19(1), 83-102.
13. M. Pickhardt and A. Prinz (2012). The Nature of Tax Evasion and the Shadow Economy, in Tax Evasion and the Shadow Economy: Edward Elgar Publishing.
14. OECD (2023). Glossary of Tax Terms, www.oecd.org/ctp/glossaryoftaxterms.htm.
15. R. F. Van Brederode (2014). A normative evaluation of tax law enforcement: Legislative and political responses to tax avoidance and evasion, Intertax, 42(12).
16. S. Bourton (2024). Tax Evasion and the Law. 2024 (in English).
17. S. J. Annesley et al. (2011). Dictyostelium discoideum nucleoside diphosphate kinase C plays a negative regulatory role in phagocytosis, macropinocytosis and exocytosis, PloS one, 6(10), e26024.
| Ngày nhận bài: 4/1/2026; Ngày hoàn thiện biên tập: 9/2/2026; Ngày duyệt đăng: 12/2/2026 |
Tin liên quan




Các tin khác

Các nhân tố ảnh hưởng đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên Trường Đại học Kiên Giang

Đầu tư công hiện đại ở Việt Nam: Từ đổi mới nhận thức đến hoàn thiện thể chế quản lý

Nâng cao năng lực số cho công chức trong các cơ quan nhà nước cấp tỉnh tại Đồng Tháp

Xuất khẩu sản phẩm văn hóa tại chỗ thông qua du lịch: Kinh nghiệm tại một số quốc gia châu Á và khuyến nghị cho Việt Nam

Quản lý tổ chức đăng ký doanh nghiệp cấp tỉnh - Nghiên cứu tại Sở Tài chính tỉnh Đồng Tháp

Xu hướng ngân hàng dịch vụ: Thách thức và giải pháp cho các ngân hàng thương mại Việt Nam

Nhân tố ảnh hưởng đến hành vi quản lý tài chính cá nhân của sinh viên khối ngành Kinh tế tại Hà Nội

Đề xuất mô hình nghiên cứu về cá nhân hóa dựa trên AI và lòng trung thành thương hiệu đa chiều đối với khóa học trực tuyến thương mại

Chuyển dịch cơ chế phòng ngừa rủi ro của quỹ tín dụng nhân dân và vai trò của ngân hàng hợp tác xã


