


Mối quan hệ giữa mức độ công bố thông tin, hiệu quả thực hiện ESG với hành vi tẩy xanh của doanh nghiệp tại Việt Nam
Nguyễn Thị Hương Thảo; Email: [email protected]
Tống Thị Khánh Hằng (Tác giả liên hệ)
Email: [email protected]
Trương Ngọc Anh; Email: [email protected]
Ngô Thị Lan Phương; Email: [email protected]
Nguyễn Thị Phương Thúy; Email: [email protected]
Nguyễn Vũ Linh Chi; Email: [email protected]
Trường Đại học Ngoại thương
Tóm tắt
Nghiên cứu làm rõ mối quan hệ giữa mức độ công bố thông tin, hiệu quả thực hiện về môi trường, xã hội và quản trị với hành vi tẩy xanh của doanh nghiệp tại Việt Nam. Dữ liệu được thu thập từ 33 doanh nghiệp có báo cáo phát triển bền vững riêng theo danh sách bình chọn doanh nghiệp niêm yết năm 2024. Trên cơ sở Lý thuyết hệ thống xám và phương pháp phân tích quan hệ xám, nghiên cứu xây dựng các chỉ số đo lường mức độ công bố thông tin, hiệu quả thực hiện và mức độ tẩy xanh. Kết quả cho thấy, mức độ công bố thông tin nhìn chung cao hơn hiệu quả thực hiện, phản ánh khoảng cách giữa công bố và thực tiễn. Tuy nhiên, chỉ số tẩy xanh trung bình ở mức thấp; rủi ro cao hơn chủ yếu tập trung ở một số doanh nghiệp thuộc nhóm ngành có tác động môi trường lớn. Kết quả nghiên cứu gợi mở yêu cầu đánh giá doanh nghiệp dựa đồng thời trên thông tin công bố, hiệu quả thực hiện và khoảng cách giữa 2 yếu tố này.
Từ khóa: ESG, tẩy xanh, phân tích quan hệ xám, báo cáo phát triển bền vững
Abstract
The study clarifies the relationship between the level of information disclosure, environmental, social, and governance (ESG) performance, and greenwashing behavior of companies in Viet Nam. Data were collected from 33 companies that issued separate sustainability reports, selected from the 2024 list of listed companies. Based on Grey Systems Theory and using grey relational analysis, the study develops indices to measure disclosure level, ESG performance, and the extent of greenwashing. The results show that the overall level of disclosure is generally higher than actual performance, reflecting a gap between reporting and practice. However, the average greenwashing index is low, with higher risks mainly concentrated in companies in industries with significant environmental impact. The findings suggest that company evaluations should consider not only disclosed information and performance but also the gap between them.
Keywords: ESG, greenwashing, grey relational analysis, sustainability report
ĐẶT VẤN ĐỀ
Trong bối cảnh biến đổi khí hậu và hội nhập kinh tế quốc tế ngày càng sâu rộng, phát triển bền vững trở thành yêu cầu tất yếu đối với doanh nghiệp. Bộ tiêu chí môi trường, xã hội và quản trị (ESG) ngày càng được sử dụng rộng rãi nhằm đánh giá mức độ cam kết của doanh nghiệp đối với phát triển bền vững, đồng thời góp phần nâng cao tính minh bạch và khả năng thu hút đầu tư.
Tại Việt Nam, yêu cầu này càng rõ nét khi quốc gia cam kết đạt phát thải ròng bằng 0 vào năm 2050, kéo theo áp lực lớn hơn từ đối tác quốc tế, nhà đầu tư và thị trường xuất khẩu đối với thực hành và công bố thông tin về ESG. Tuy nhiên, cùng với sự gia tăng của các báo cáo phát triển bền vững là nguy cơ tẩy xanh, khi doanh nghiệp công bố thông tin thiếu cân xứng, phóng đại hoặc chưa phản ánh đầy đủ hiệu quả thực hiện thực tế.
Theo PwC Vietnam và VIOD (2022), 71% doanh nghiệp còn thiếu hiểu biết về báo cáo liên quan đến ESG. Thực trạng này cho thấy dữ liệu tại Việt Nam còn chưa hoàn chỉnh, thiếu đồng nhất và phù hợp với việc ứng dụng Lý thuyết hệ thống xám. Trên cơ sở đó, nghiên cứu này đo lường mối quan hệ giữa mức độ công bố thông tin, hiệu quả thực hiện về ESG với hành vi tẩy xanh của doanh nghiệp, qua đó góp phần nâng cao tính minh bạch của báo cáo phát triển bền vững tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết hệ thống xám do Deng (1982) đề xuất, phù hợp với việc phân tích các hệ thống có dữ liệu không đầy đủ, mẫu nhỏ và mức độ bất định cao. Trong nghiên cứu này, phương pháp phân tích quan hệ xám được sử dụng để đo lường mức độ tương đồng giữa các chuỗi dữ liệu, qua đó đánh giá mối quan hệ giữa công bố thông tin, hiệu quả thực hiện về ESG với hành vi tẩy xanh của doanh nghiệp.
Mô hình nghiên cứu
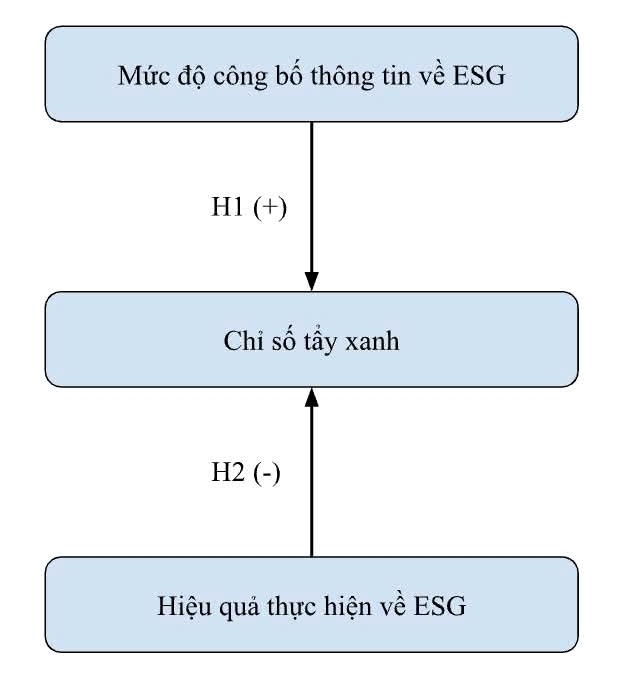
Mô hình nghiên cứu (Hình 1) được xây dựng trên 3 nhóm biến chính: Mức độ công bố thông tin về ESG; Hiệu quả thực hiện về ESG; Chỉ số tẩy xanh. Trong đó, mức độ công bố thông tin phản ánh phạm vi và chất lượng thông tin doanh nghiệp công bố; hiệu quả thực hiện phản ánh kết quả thực tế thông qua các chỉ tiêu định lượng; chỉ số tẩy xanh được xác định thông qua khoảng cách giữa công bố và thực hiện. Khoảng cách này càng lớn thì nguy cơ tẩy xanh càng cao.
Theo Lý thuyết các bên liên quan (Freeman, 1984; Donaldson và Preston, 1995) và Lý thuyết tín hiệu (Spence, 1973; Connelly và cộng sự, 2011), công bố thông tin ESG là tín hiệu doanh nghiệp gửi đến nhà đầu tư, khách hàng, cơ quan quản lý và các bên liên quan. Tuy nhiên, nếu công bố thông tin không đi kèm với hiệu quả thực hiện tương ứng, tín hiệu này có thể trở thành công cụ truyền thông nhằm định hướng nhận thức của công chúng và che giấu những hạn chế trong thực tiễn hoạt động.
Giả thuyết nghiên cứu
Trên cơ sở các lý thuyết và nghiên cứu trước đây, nghiên cứu đề xuất 2 giả thuyết:
H1: Mức độ công bố thông tin ESG có mối quan hệ cùng chiều với hành vi tẩy xanh.
Khi doanh nghiệp gia tăng công bố thông tin nhưng thiếu sự tương thích với thực tiễn triển khai, thông tin công bố có thể được sử dụng như một công cụ truyền thông chiến lược nhằm định hướng nhận thức của các bên liên quan và làm giảm sự chú ý đối với các tác động tiêu cực trong hoạt động của doanh nghiệp (Delmas và Burbano, 2011; Lyon và Montgomery, 2015).
H2: Hiệu quả thực hiện ESG có mối quan hệ ngược chiều với hành vi tẩy xanh.
Hiệu quả thực hiện ở mức cao phản ánh cam kết thực chất của doanh nghiệp đối với phát triển bền vững, qua đó làm giảm động cơ phóng đại, tô vẽ hoặc công bố thông tin thiếu cân xứng với thực tiễn hoạt động (Marquis và cộng sự, 2016).
Hình 1: Mô hình nghiên cứu
Nguồn: Nhóm tác giả tổng hợp đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng dữ liệu từ báo cáo thường niên và báo cáo phát triển bền vững năm 2023 của các doanh nghiệp trong mẫu nghiên cứu. Trên cơ sở tham khảo bộ chỉ số của Sáng kiến Báo cáo Toàn cầu (Global Reporting Initiative, 2021) và điều chỉnh phù hợp với bối cảnh Việt Nam, nhóm tác giả xây dựng bộ tiêu chí chấm điểm mức độ công bố thông tin về ESG của doanh nghiệp.
Từ kết quả chấm điểm này, kết hợp với các số liệu định lượng được thu thập từ báo cáo thường niên và báo cáo phát triển bền vững, nghiên cứu xây dựng chỉ số hiệu quả thực hiện về ESG. Chỉ số tẩy xanh được xác định thông qua chênh lệch giữa mức độ công bố thông tin và hiệu quả thực hiện, theo công thức:
Chỉ số tẩy xanh = Mức độ công bố thông tin - Hiệu quả thực hiện
Cách tiếp cận này cho phép nhận diện khoảng cách giữa thông tin doanh nghiệp công bố và kết quả thực hiện thực tế. Khoảng cách càng lớn cho thấy nguy cơ tẩy xanh càng cao; ngược lại, khoảng cách thấp hoặc không đáng kể phản ánh mức độ tương thích cao hơn giữa công bố và thực hiện.
Mẫu nghiên cứu gồm 33 doanh nghiệp có báo cáo phát triển bền vững riêng theo danh sách Cuộc bình chọn Doanh nghiệp niêm yết năm 2024 (VLCA 2024). Đây là nhóm doanh nghiệp tiên phong trong thực hành và công bố thông tin về ESG tại Việt Nam. Các doanh nghiệp trong mẫu được phân bổ vào 6 nhóm ngành: ngân hàng và chứng khoán; sản xuất nặng; sản xuất nhẹ; công nghệ và bán lẻ; bất động sản; bảo hiểm và dịch vụ. Sự phân bổ này cho phép nghiên cứu so sánh sự khác biệt giữa các nhóm ngành có đặc điểm khác nhau về tác động môi trường, áp lực công bố thông tin và năng lực thực hiện phát triển bền vững.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Về mức độ công bố thông tin về ESG, giá trị trung bình của 33 doanh nghiệp đạt 0.780, cho thấy mức độ công bố thông tin tương đối cao trong mẫu nghiên cứu. Độ lệch chuẩn đạt 0.112 và hệ số biến thiên đạt 14.4%, phản ánh mức độ phân tán không lớn, với phần lớn doanh nghiệp nằm trong khoảng từ 0.700 đến 0.900. Phân phối có xu hướng lệch trái nhẹ do sự xuất hiện của một số doanh nghiệp có mức công bố thông tin cao như VNM và REE.
Theo nhóm ngành, nhóm sản xuất nhẹ có mức công bố thông tin trung bình cao nhất, đạt 0.815; tiếp đến là nhóm ngân hàng và chứng khoán, đạt 0.800. Nhóm sản xuất nặng có mức công bố thông tin thấp nhất, đạt 0.732, cho thấy chất lượng và mức độ đầy đủ của thông tin công bố trong nhóm này còn hạn chế hơn so với các nhóm ngành khác (Bảng 1).
Bảng 1: Mức độ công bố thông tin ESG trung bình theo nhóm ngành
|
Nhóm ngành |
Số doanh nghiệp |
Trung bình |
Cao nhất |
Thấp nhất |
|---|---|---|---|---|
|
Sản xuất nhẹ |
6 |
0.815 |
1.000 (VNM, REE) |
0.667 (MPC) |
|
Ngân hàng và chứng khoán |
9 |
0.800 |
0.917 (TCB) |
0.708 (VND) |
|
Công nghệ và bán lẻ |
5 |
0.779 |
0.958 (FPT) |
0.542 (FRT) |
|
Bảo hiểm và dịch vụ |
2 |
0.771 |
0.958 (BVH) |
0.833 (GAS) |
|
Bất động sản |
4 |
0.760 |
0.833 (VIC) |
0.667 (KDH) |
|
Sản xuất nặng |
7 |
0.732 |
0.875 (DCM) |
0.583 (CTM) |
Nguồn: Nhóm tác giả tổng hợp
Về hiệu quả thực hiện ESG, , giá trị trung bình đạt 0.677, thấp hơn mức công bố thông tin trung bình là 0.780. Khoảng chênh lệch trung bình 0.103 cho thấy xu hướng doanh nghiệp công bố thông tin nhiều hơn so với kết quả thực hiện. Khoảng cách giữa doanh nghiệp có điểm cao nhất và thấp nhất đạt 0.463, phản ánh sự phân hóa đáng kể về hiệu quả thực hiện giữa các doanh nghiệp trong mẫu. Độ lệch chuẩn đạt 0.113 và hệ số biến thiên đạt 16.7%, cho thấy dữ liệu có mức độ phân tán tương đối.
Theo nhóm ngành, ngân hàng và chứng khoán đạt mức hiệu quả thực hiện cao nhất, với giá trị trung bình 0.722; tiếp đến là công nghệ và bán lẻ, đạt 0.719. Nhóm sản xuất nặng có hiệu quả thực hiện thấp nhất, đạt 0.567, phản ánh những thách thức lớn hơn của nhóm ngành này trong cải thiện các chỉ tiêu về ESG (Bảng 2).
Bảng 2: Hiệu quả thực hiện ESG trung bình theo nhóm ngành
|
Nhóm ngành |
Số doanh nghiệp |
Trung bình |
Cao nhất |
Thấp nhất |
|---|---|---|---|---|
|
Ngân hàng và chứng khoán |
9 |
0.722 |
0.836 (TCB) |
0.622 (TPB) |
|
Công nghệ và bán lẻ |
5 |
0.719 |
0.867 (FPT) |
0.642 (FRT) |
|
Sản xuất nhẹ |
6 |
0.687 |
0.909 (VNM) |
0.570 (MPC) |
|
Bảo hiểm và dịch vụ |
2 |
0.686 |
0.831 (BVH) |
0.642 (GAS) |
|
Bất động sản |
4 |
0.613 |
0.633 (VHM) |
0.593 (NVL) |
|
Sản xuất nặng |
7 |
0.567 |
0.640 (STK) |
0.446 (HPG) |
Nguồn: Nhóm tác giả tổng hợp
Về chỉ số tẩy xanh, giá trị trung bình đạt 0.145, thuộc mức thấp theo thang phân loại của nghiên cứu. Kết quả này cho thấy các doanh nghiệp có báo cáo phát triển bền vững riêng nhìn chung có mức độ tương thích tương đối giữa công bố và thực hiện. Tuy nhiên, hệ số biến thiên đạt 72.4%, phản ánh sự khác biệt lớn giữa các doanh nghiệp. Phần lớn doanh nghiệp có chỉ số tẩy xanh thấp, trong khi một số trường hợp có mức chênh lệch đáng chú ý, đặc biệt là HPG với chỉ số 0.601.
Theo nhóm ngành, sản xuất nặng có chỉ số tẩy xanh trung bình cao nhất, đạt 0.156; trong khi ngân hàng và chứng khoán có mức thấp nhất, đạt 0.020 (Bảng 3). Kết quả này cho thấy các ngành có cường độ tác động môi trường lớn có thể đối mặt với rủi ro tẩy xanh cao hơn, do khoảng cách giữa áp lực công bố thông tin và khả năng cải thiện hiệu quả thực hiện.
Bảng 3: Chỉ số tẩy xanh trung bình theo nhóm ngành
|
Nhóm ngành |
Số doanh nghiệp |
Trung bình |
Cao nhất |
Thấp nhất |
|---|---|---|---|---|
|
Ngân hàng và chứng khoán |
9 |
0.722 |
0.836 (TCB) |
0.622 (TPB) |
|
Công nghệ và bán lẻ |
5 |
0.719 |
0.867 (FPT) |
0.642 (FRT) |
|
Sản xuất nhẹ |
6 |
0.687 |
0.909 (VNM) |
0.570 (MPC) |
|
Bảo hiểm và dịch vụ |
2 |
0.686 |
0.831 (BVH) |
0.642 (GAS) |
|
Bất động sản |
4 |
0.613 |
0.633 (VHM) |
0.593 (NVL) |
|
Sản xuất nặng |
7 |
0.567 |
0.640 (STK) |
0.446 (HPG) |
Nguồn: Nhóm tác giả tổng hợp
Kết quả kiểm định giả thuyết cho thấy, mức độ công bố thông tin ESG có mối quan hệ cùng chiều với chỉ số tẩy xanh. Cụ thể, hệ số tương quan Pearson giữa hai biến đạt r = 0.52, với p < 0.01. Kết quả này cho thấy, khi mức độ công bố thông tin tăng nhưng không đi kèm hiệu quả thực hiện tương ứng, nguy cơ tẩy xanh có thể gia tăng. Phát hiện này phù hợp với quan điểm của Delmas và Burbano (2011), Lyon và Montgomery (2015) về việc doanh nghiệp có thể sử dụng công bố thông tin bền vững như một công cụ truyền thông chiến lược. Tuy nhiên, kết quả nghiên cứu cũng cho thấy mức độ công bố cao không tất yếu dẫn đến tẩy xanh, bởi một số doanh nghiệp như VNM, REE, BVH và FPT có mức công bố cao nhưng chỉ số tẩy xanh thấp.
Đối với hiệu quả thực hiện về ESG, hệ số tương quan Pearson với chỉ số tẩy xanh đạt r = -0.61, với p < 0.001. Điều này cho thấy mối quan hệ ngược chiều tương đối rõ giữa hiệu quả thực hiện và nguy cơ tẩy xanh. Các doanh nghiệp có hiệu quả thực hiện cao như VNM, FPT, TCB, SSI, BVH và REE đều có chỉ số tẩy xanh rất thấp. Ngược lại, HPG là doanh nghiệp có hiệu quả thực hiện thấp nhất trong mẫu nghiên cứu, đồng thời ghi nhận chỉ số tẩy xanh cao nhất. Kết quả này cho thấy hiệu quả thực hiện càng cao thì khoảng cách giữa công bố và thực tiễn càng có xu hướng thu hẹp, qua đó làm giảm nguy cơ tẩy xanh.
Thảo luận kết quả
Kết quả nghiên cứu cho thấy mức độ công bố thông tin ESG của các doanh nghiệp trong mẫu tương đối cao, nhưng hiệu quả thực hiện vẫn thấp hơn mức công bố. Khoảng cách này phản ánh một vấn đề đáng chú ý trong thực hành báo cáo phát triển bền vững: doanh nghiệp có thể chú trọng nhiều đến công bố thông tin, trong khi năng lực thực hiện và hệ thống dữ liệu phục vụ đo lường kết quả thực tế chưa theo kịp.
Mối quan hệ cùng chiều giữa mức độ công bố thông tin và chỉ số tẩy xanh cho thấy công bố thông tin, nếu không được gắn với kết quả thực hiện cụ thể, có thể làm gia tăng rủi ro truyền thông xanh sai lệch. Điều này không có nghĩa mọi doanh nghiệp công bố nhiều đều có hành vi tẩy xanh, mà cho thấy công bố thông tin chỉ có giá trị khi được bảo đảm bằng kết quả thực hiện có thể kiểm chứng.
Ngược lại, mối quan hệ ngược chiều giữa hiệu quả thực hiện và chỉ số tẩy xanh cho thấy năng lực thực thi là yếu tố quan trọng giúp thu hẹp khoảng cách giữa “nói” và “làm”. Doanh nghiệp có hiệu quả thực hiện cao thường có nền tảng dữ liệu, cơ chế quản trị và cam kết phát triển bền vững rõ ràng hơn, từ đó làm giảm động cơ và khả năng phát sinh tẩy xanh.
Ở cấp độ ngành, nhóm sản xuất nặng có chỉ số tẩy xanh cao nhất, trong khi nhóm ngân hàng và chứng khoán có chỉ số thấp nhất. Sự khác biệt này phản ánh đặc điểm ngành nghề, mức độ tác động môi trường và áp lực công bố thông tin không đồng đều giữa các nhóm doanh nghiệp. Do đó, việc đánh giá báo cáo phát triển bền vững cần được đặt trong bối cảnh ngành, tránh chỉ so sánh cơ học giữa các doanh nghiệp có đặc điểm hoạt động khác nhau.
KẾT LUẬN VÀ HÀM Ý
Nghiên cứu đã làm rõ mối quan hệ giữa mức độ công bố thông tin, hiệu quả thực hiện về ESG với hành vi tẩy xanh của 33 doanh nghiệp có báo cáo phát triển bền vững riêng theo danh sách VLCA 2024. Kết quả cho thấy, mức độ công bố thông tin trung bình đạt 0.780, cao hơn hiệu quả thực hiện trung bình là 0.677, tạo ra khoảng chênh lệch 0.103. Mặc dù chỉ số tẩy xanh trung bình ở mức thấp, đạt 0.145, sự tồn tại của một số trường hợp có mức chênh lệch lớn cho thấy nguy cơ tẩy xanh vẫn hiện hữu, nhất là trong bối cảnh dữ liệu về phát triển bền vững tại doanh nghiệp còn thiếu, chưa đồng nhất và chưa được chuẩn hóa đầy đủ.
Kết quả nghiên cứu cũng cho thấy sự phân hóa rõ giữa các nhóm ngành. Nhóm ngân hàng và chứng khoán có hiệu quả thực hiện cao nhất và chỉ số tẩy xanh thấp nhất, trong khi nhóm sản xuất nặng có hiệu quả thực hiện thấp nhất và chỉ số tẩy xanh cao nhất. Điều này phản ánh áp lực công bố thông tin và khả năng cải thiện hiệu quả thực hiện không đồng đều giữa các ngành, đặc biệt đối với những ngành có cường độ tác động môi trường lớn.
Từ kết quả trên, nghiên cứu nhấn mạnh rằng việc đánh giá doanh nghiệp không nên chỉ dựa vào mức độ công bố thông tin, mà cần xem xét đồng thời hiệu quả thực hiện và khoảng cách giữa công bố với thực tiễn. Đối với nhà đầu tư, cần chủ động phân tích các chỉ tiêu định lượng có thể kiểm chứng, theo dõi dữ liệu trong nhiều năm liên tiếp và nhận diện các dấu hiệu chênh lệch bất thường giữa thông tin công bố và kết quả thực hiện. Đối với cơ quan quản lý, cần từng bước hoàn thiện yêu cầu công bố thông tin theo hướng mỗi chỉ tiêu được công bố phải đi kèm kết quả thực hiện, phương pháp đo lường và dữ liệu kiểm chứng; đồng thời nghiên cứu xây dựng cơ chế giám sát khoảng cách giữa công bố và thực hiện nhằm nâng cao tính minh bạch của báo cáo phát triển bền vững.
Tuy nhiên, nghiên cứu vẫn còn một số hạn chế. Việc xây dựng các chỉ số đo lường phụ thuộc vào lựa chọn biến và phương pháp xác định trọng số; dữ liệu đầu vào chủ yếu dựa trên báo cáo do doanh nghiệp tự công bố; chỉ số hiệu quả thực hiện được xây dựng dưới dạng mô phỏng; cỡ mẫu còn hạn chế và phân tích mới dừng ở mức tương quan. Các nghiên cứu tiếp theo có thể mở rộng mẫu nghiên cứu, sử dụng dữ liệu bảng để đánh giá sự thay đổi theo thời gian, kết hợp kỹ thuật xử lý ngôn ngữ tự nhiên để phân tích nội dung báo cáo, đồng thời bổ sung các biến về quản trị doanh nghiệp nhằm làm rõ hơn cơ chế hình thành hành vi tẩy xanh.
Tài liệu tham khảo:
1. Connelly, B. L., Certo, S. T., Ireland, R. D., & Reutzel, C. R. (2011). Signaling theory: A review and assessment. Journal of Management, 37(1), 39-67.
2. Delmas, M. A., & Burbano, V. C. (2011). The drivers of greenwashing. California Management Review, 54(1), 64-87.
3. Deng, J. L. (1982). Control problems of grey systems. Systems & Control Letters, 1(5), 288-294.
4. Donaldson, T., & Preston, L. E. (1995). The stakeholder theory of the corporation: Concepts, evidence, and implications. Academy of Management Review, 20(1), 65-91.
5. Freeman, R. E. (1984). Strategic management: A stakeholder approach. Pitman.
6. Global Reporting Initiative. (2021). GRI Universal Standards 2021. Global Reporting Initiative.
7. Lyon, T. P., & Montgomery, A. W. (2015). The means and end of greenwash. Organization & Environment, 28(2), 223-249.
8. Marquis, C., Toffel, M. W., & Zhou, Y. (2016). Scrutiny, norms, and selective disclosure: A study of the environmental disclosure of multinational corporations. Organization Science, 27(2), 483-504.
9. PwC Vietnam & Vietnam Institute of Directors. (2022). Vietnam ESG Readiness Report 2022. PwC Vietnam.
10. Spence, M. (1973). Job market signaling. The Quarterly Journal of Economics, 87(3), 355-374
|
Ngày nhận bài: 3/4/2026; Ngày hoàn thiện biên tập: 5/6/2026; Ngày duyệt đăng: 10/6/2026 |
Tin liên quan


Các tin khác

Thiết kế thang đo đánh giá mối quan hệ giữa phân khúc thị trường và hiệu quả kinh doanh bất động sản

Các yếu tố ảnh hưởng đến chất lượng dịch vụ tiền gửi tại quầy của SACOMBANK - Chi nhánh Tây Ninh - Phòng giao dịch Hòa Thành

Ảnh hưởng của biến động dòng tiền đến cấu trúc vốn của các công ty niêm yết trong bối cảnh đại dịch COVID-19

Tác động của sự cuốn hút vào câu chuyện trên nền tảng số đến ý định du lịch di sản tại tỉnh Quảng Ninh

Thu hút vốn FDI của Nhật Bản vào Việt Nam

Các thuộc tính Omnichannel ảnh hưởng đến trải nghiệm khách hàng trong bán lẻ trực tuyến tại Việt Nam

Nâng cao năng suất lao động trong bối cảnh đổi mới mô hình tăng trưởng ở Việt Nam: Thực trạng và hàm ý chính sách

Thu hút đầu tư trực tiếp nước ngoài bền vững tại Phú Thọ: Thực trạng và hàm ý chính sách

Các yếu tố ảnh hưởng đến việc xây dựng cơ sở hạ tầng logistics xanh: Nghiên cứu thực nghiệm tại TP. Hồ Chí Minh


