


Hành vi "Tẩy xanh" trong các doanh nghiệp niêm yết: Nghiên cứu tổng quan
Nguyễn Thị Mai Chi, Vũ Quang Vinh, Nguyễn Thị Kiều Trang,
Bùi Ngọc Mai, Nguyễn Thị Ánh Minh, Trần Thị Tâm Đan
Đại học Bách khoa Hà Nội,
Email (Tác giả liên hệ): [email protected]
Tóm tắt
Trong bối cảnh tăng trưởng xanh và phát triển bền vững, báo cáo ESG đã trở thành thước đo quan trọng đánh giá trách nhiệm và năng lực cạnh tranh của doanh nghiệp niêm yết. Tuy nhiên, sự phát triển của các tiêu chuẩn này cũng làm gia tăng nguy cơ “tẩy xanh” – hành vi cung cấp thông tin sai lệch hoặc phóng đại về các hoạt động bền vững nhằm xây dựng hình ảnh tích cực cho doanh nghiệp. Để làm rõ hiện tượng này, nghiên cứu thực hiện tổng quan hệ thống theo mô hình PRISMA (Liberati và cộng sự, 2009). Từ 780 nghiên cứu thu thập trên các cơ sở dữ liệu ScienceDirect, Springer và Wiley, 173 nghiên cứu tiêu biểu đã được lựa chọn để phân tích. Kết quả cho thấy tẩy xanh là một chiến lược có chủ đích, được thúc đẩy bởi áp lực thị trường, nhu cầu hợp thức hóa hình ảnh doanh nghiệp và động cơ tìm kiếm lợi ích tài chính. Hành vi này gây ra nhiều hệ quả tiêu cực đối với hiệu quả tài chính, môi trường và uy tín tổ chức. Nghiên cứu cũng chỉ ra khoảng trống đáng kể trong tài liệu hiện hành khi phần lớn bằng chứng thực nghiệm tập trung ở các nền kinh tế phát triển. Điều này cho thấy sự cần thiết phải mở rộng nghiên cứu sang các thị trường mới nổi như Việt Nam, nơi bất đối xứng thông tin trong công bố ESG vẫn là thách thức lớn đối với nhà đầu tư và cơ quan quản lý.
Từ khoá: Tẩy xanh, doanh nghiệp niêm yết, ESG, bất đối xứng thông tin, PRISMA
Abstract
In the context of green growth and sustainable development, ESG reporting has become an important benchmark for assessing the accountability and competitiveness of listed companies. However, the increasing adoption of ESG standards has also heightened the risk of greenwashing, a practice in which firms provide misleading or exaggerated information regarding their sustainability activities to cultivate a favourable corporate image. To gain a deeper understanding of this phenomenon, this study conducts a systematic literature review following the PRISMA framework (Liberati et al., 2009). From an initial pool of 780 studies retrieved from the ScienceDirect, Springer, and Wiley databases, 173 representative studies were selected for detailed analysis. The findings indicate that greenwashing is a deliberate strategic practice driven by market pressures, the need for organisational legitimacy, and motivations to achieve financial benefits. Such behavior generates a range of adverse consequences for financial performance, environmental outcomes, and corporate reputation. The review also reveals a significant gap in the existing literature, as most empirical evidence is concentrated in developed economies. This highlights the need for further research in emerging markets such as Viet Nam, where information asymmetry in ESG disclosure remains a major challenge for investors and regulatory authorities.
Keywords: Greenwashing, listed companies, ESG, information asymmetry, PRISMA
ĐẶT VẤN ĐỀ
Bước vào kỷ nguyên tăng trưởng xanh, báo cáo ESG đã trở thành thước đo trách nhiệm giải trình quan trọng đối với các doanh nghiệp niêm yết (DNNY). Tuy nhiên, ranh giới giữa minh bạch thông tin và hành vi “tẩy xanh” (greenwashing) ngày càng mờ nhạt. Thay vì cải thiện hiệu quả môi trường, nhiều doanh nghiệp lựa chọn “tô hồng” hình ảnh thông qua các chiến dịch truyền thông nhằm gia tăng giá trị và thúc đẩy tăng trưởng. Hành vi này không chỉ đánh lừa nhà đầu tư mà còn làm suy giảm tính minh bạch và hiệu quả của thị trường chứng khoán.
Các nghiên cứu quốc tế đã tiếp cận vấn đề này dưới nhiều góc độ như lý thuyết đại diện, lý thuyết tín hiệu và bất đối xứng thông tin, nhằm làm rõ cách doanh nghiệp lợi dụng chênh lệch thông tin để phát đi các tín hiệu môi trường sai lệch. Tuy nhiên, phần lớn bằng chứng thực nghiệm hiện nay tập trung tại Hoa Kỳ, châu Âu và Trung Quốc, khiến khả năng khái quát hóa sang các nền kinh tế đang phát triển còn hạn chế.
Khoảng trống này đặc biệt đáng chú ý tại Việt Nam, nơi các DNNY đang chịu áp lực lớn về minh bạch ESG nhưng vẫn thiếu các cơ chế xác minh độc lập. Điều này làm gia tăng tình trạng bất đối xứng thông tin, tạo điều kiện cho việc công bố thông tin có chọn lọc và che giấu các tác động tiêu cực đến môi trường.
Do đó, nghiên cứu này được thực hiện nhằm hệ thống hóa các tài liệu toàn cầu về hành vi tẩy xanh theo mô hình PRISMA. Việc tổng hợp các khung lý thuyết, động lực và hệ quả của tẩy xanh không chỉ góp phần thu hẹp khoảng trống học thuật mà còn cung cấp cơ sở tham chiếu để nhận diện và dự báo rủi ro tẩy xanh tại Việt Nam.
TỔNG QUAN NGHIÊN CỨU
Khái niệm
Ban đầu, báo cáo ESG được xem là công cụ minh bạch hóa quản trị rủi ro phi tài chính. Tuy nhiên, sự phát triển của chuẩn mực này kéo theo hiện tượng tẩy xanh (greenwashing). Từ chỗ bị xem là hành vi quảng cáo sai lệch (Laufer, 2003), tẩy xanh đã trở thành hiện tượng có thể đo lường trong quản trị doanh nghiệp. Theo Delmas & Burbano (2011), đây là sự sai lệch giữa thông tin công bố và thực tiễn môi trường. Nhiều học giả coi tẩy xanh là hành vi chiến lược phát sinh từ bất cân xứng thông tin giữa doanh nghiệp và thị trường (Lyon & Montgomery, 2015).
Nền tảng lý thuyết giải thích hành vi tẩy xanh
Ba lý thuyết giải thích hành vi tẩy xanh gồm: Lý thuyết đại diện, nhấn mạnh xung đột lợi ích khiến nhà quản lý có động cơ bóp méo báo cáo ESG (Eisenhardt, 1989); Lý thuyết tín hiệu, cho rằng doanh nghiệp có thể phát đi các tín hiệu môi trường giả để đánh lừa thị trường (Spence, 1973); và Lý thuyết bất đối xứng thông tin, nhấn mạnh lợi thế thông tin của doanh nghiệp trong công bố dữ liệu môi trường (Healy & Palepu, 2001).
Hình thức và biểu hiện của tẩy xanh
Tẩy xanh tồn tại dưới nhiều hình thái đan xen. De Freitas Netto và cộng sự (2020) chia thành 4 khía cạnh theo cấp độ doanh nghiệp và sản phẩm (với các mô hình như “bảy tội lỗi của tẩy xanh”: đánh đổi tiềm ẩn, nhãn mác giả, sự mơ hồ).
Ở cấp độ quản trị vĩ mô, các thủ thuật càng tinh vi hơn. Yang và cộng sự (2020) đề xuất 6 nhóm chiến lược chủ đạo: (1) Công bố thông tin có chọn lọc; (2) Sự tách rời (decoupling) giữa cam kết và thực tiễn - được Seele & Gatti (2017) coi là chiến lược hợp thức hóa thực dụng, hứa hẹn bề ngoài để làm hài lòng cổ đông nhưng quy trình lõi vẫn gây ô nhiễm; (3) Đánh lạc hướng khỏi rắc rối sinh thái; (4) Thao túng lừa dối; (5) Dùng nhãn mác kém uy tín; (6) Tham gia chương trình tự nguyện kém hiệu quả.
Khung đo lường thực nghiệm và khoảng trống nghiên cứu
Để đo lường tẩy xanh, các nghiên cứu thường tiếp cận theo hai hướng: công bố có chọn lọc và đo lường sự tách rời giữa công bố và thực tiễn (Lyon & Montgomery, 2015). Marquis, Toffel & Zhou (2016) đánh giá mức độ bỏ sót các chỉ số môi trường trọng yếu, trong khi Yu và cộng sự (2020) đo chênh lệch giữa điểm công bố và hiệu quả ESG thực tế. Các kỹ thuật NLP cũng được áp dụng để phát hiện nội dung “tô vẽ” trong báo cáo (Cui và cộng sự, 2020). Tuy nhiên, các mô hình hiện nay vẫn thiếu tính khái quát và thiên lệch về không gian nghiên cứu (Bernini và cộng sự, 2024).
DỮ LIỆU VÀ PHƯƠNG PHÁP NGHIÊN CỨU
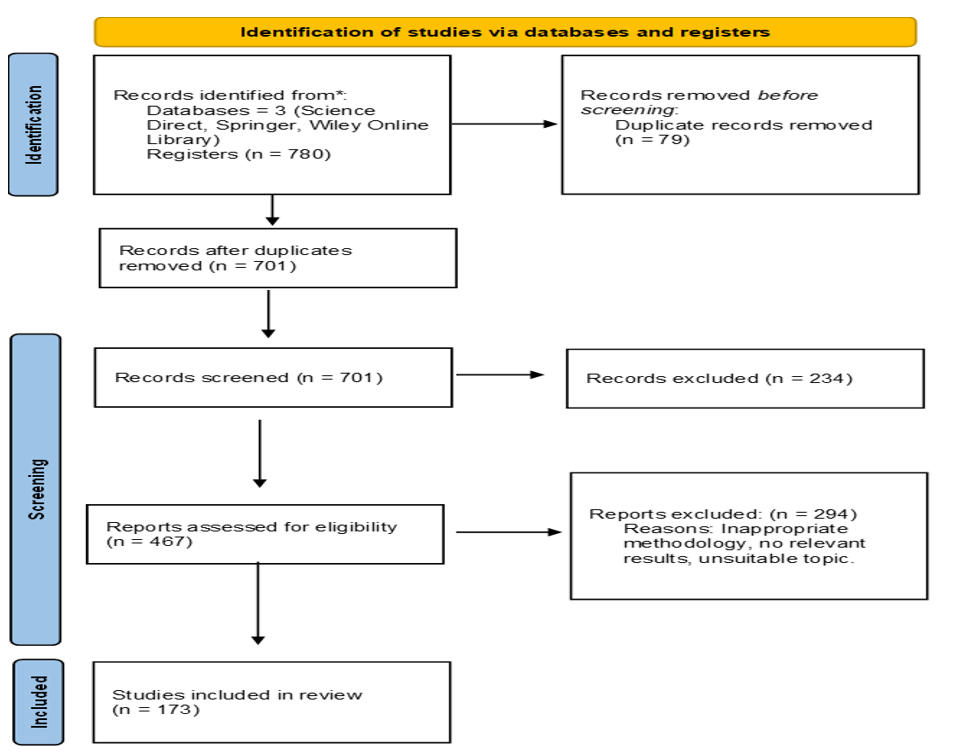
Để đảm bảo tính khách quan và khoa học, nghiên cứu áp dụng quy trình tổng quan hệ thống theo mô hình PRISMA (Liberati và cộng sự, 2009). Phương pháp này cung cấp một bộ khung cấu trúc chặt chẽ giúp giảm thiểu tối đa sự thiên lệch chủ quan qua 4 bước nền tảng (Hình):
Bước 1: Xác định (Identification). Dữ liệu được tìm kiếm trên ba cơ sở dữ liệu học thuật hàng đầu về kinh tế và quản trị: ScienceDirect, Springer và Wiley. Tiêu chí lựa chọn chỉ bao gồm các bài báo đã qua bình duyệt (peer-reviewed) được xuất bản trong giai đoạn 2000 - 2024. Bằng việc sử dụng bộ từ khóa cốt lõi như “greenwashing”, “ESG”, “sustainability report”, “corporate governance” và “systematic review”, kết quả tìm kiếm đã thu về 780 bài báo tiềm năng.
Bước 2: Sàng lọc (Screening). Nhóm nghiên cứu dùng công cụ Rayyan để loại bỏ các bài báo trùng lặp giữa 3 nền tảng, giữ lại 701 bài. Tiếp đó, hai nhà nghiên cứu tiến hành đọc độc lập tiêu đề và tóm tắt, loại bỏ những bài chỉ nhắc đến “tẩy xanh” như một hiện tượng phụ lề mà không có đóng góp lý thuyết hay thực nghiệm. Số lượng thu hẹp còn 467 bài.
Bước 3 và 4: Đánh giá tính phù hợp (Eligibility) và Lựa chọn (Included). Toàn văn 467 bài báo được tải về để đánh giá chuyên sâu. Nhằm nắm bắt bức tranh toàn cảnh về xu hướng lý thuyết, nghiên cứu ứng dụng thêm kỹ thuật co-word clustering (phân cụm đồng xuất hiện từ khóa) để trực quan hóa dữ liệu và gom nhóm các lý thuyết ẩn giấu.
Hình: Quy trình tổng quan hệ thống theo mô hình PRISMA
 |
Nguồn: Đề xuất của nhóm tác giả
Kết quả cuối cùng, quy trình khắt khe này đã gạn lọc được 173 bài báo xuất sắc nhất chứa đựng các phát hiện cốt lõi để đưa vào phân tích tổng hợp tại Bảng.
Bảng: Số lượng bài báo trên các tạp chí
| Tên tạp chí | Số lượng |
| International Review of Economics & Finance | 3 |
| International Review of Financial Analysis | 2 |
| Journal of Cleaner Production | 6 |
| Journal of Business Ethics | 3 |
| Global Finance Journal | 2 |
| Environment, Development and Sustainability | 1 |
| Business Strategy & Development | 4 |
| International Journal of Environmental Research and Public Health | 1 |
| Organisation Science | 2 |
| Research in International Business and Finance | 4 |
| International Journal of Innovation Science | 2 |
| Journal of Applied Corporate Finance | 9 |
| Pacific-Basin Finance Journal | 2 |
| Socio-Economic Planning Sciences | 2 |
| Journal of Environmental Management | 2 |
| California Management Review | 1 |
| Sustainability | 2 |
| International Journal of Finance & Economics | 3 |
| International Journal of Corporate Social Responsibility | 1 |
| Journal of Contemporary Accounting & Economics | 1 |
| Resources Policy | 3 |
| Journal of International Financial Markets, Institutions and Money | 1 |
| Managerial and Decision Economics | 3 |
| Journal of Financial Reporting and Accounting | 2 |
| Accounting & Finance | 2 |
| Energy Economics | 1 |
| Sustainability Accounting, Management and Policy Journal | 1 |
| Journal of Business Research | 1 |
| Energy Research & Social Science | 2 |
| Journal of Accounting Research | 2 |
| Business Strategy and the Environment | 34 |
| Corporate Social Responsibility and Environmental Management | 49 |
| Sustainable Development | 5 |
| Business Ethics, the Environment & Responsibility | 10 |
| Journal of International Financial Management & Accounting | 2 |
| Financial Management | 2 |
| Tổng | 173 |
Nguồn: Kết quả chọn loc
KẾT QUẢ VÀ THẢO LUẬN
Bức tranh toàn cảnh về xu hướng và cụm chủ đề nghiên cứu
Việc chạy thuật toán phân tích co-word clustering trên tập dữ liệu 173 bài báo đã làm nổi bật ba cụm chủ đề lớn, phản ánh sự chuyển dịch tư duy của giới học giả toàn cầu.
Cụm thứ nhất chỉ ra rằng tẩy xanh đang được nhìn nhận như một chiến lược phản hồi của ban lãnh đạo nhằm đối phó với áp lực minh bạch.
Cụm thứ hai nhấn mạnh sự tương quan nghịch biến giữa hiệu quả ESG thực tế và xu hướng công bố thông tin mập mờ.
Cụm thứ ba tập trung vào trách nhiệm xã hội và đạo đức kinh doanh.
Đặc biệt, để “bắt mạch” các hành vi tẩy xanh, các nhà nghiên cứu chủ yếu sử dụng sự đối chiếu chéo (cross-reference) từ nhiều nguồn: dùng báo cáo ESG làm “lời hứa” (Delmas & Burbano, 2011), dùng báo cáo thường niên để đối chiếu hiệu quả phân bổ ngân sách (Zhang, 2022; Du, 2015), và dùng dữ liệu mạng xã hội để tìm hiểu sai lệch (Lyon & Montgomery, 2015).
Động lực thúc đẩy hiện tượng tẩy xanh
Các nghiên cứu thực chứng cho thấy hiện tượng tẩy xanh chịu tác động của nhiều yếu tố kinh tế, xã hội và thể chế.
Thứ nhất, nhu cầu duy trì tính chính danh doanh nghiệp (corporate legitimacy) là một động lực quan trọng. Khi kết quả môi trường chưa đáp ứng kỳ vọng của các bên liên quan, doanh nghiệp có xu hướng đẩy mạnh truyền thông về các hoạt động bền vững nhằm củng cố hình ảnh và duy trì sự chấp nhận của xã hội, trong khi những cải thiện thực chất có thể chưa tương xứng (Du, 2015; Testa và cộng sự, 2018).
Thứ hai, áp lực từ các bên liên quan cũng ảnh hưởng đáng kể đến hành vi công bố thông tin. Sự phát triển của đầu tư ESG và tiêu dùng bền vững làm gia tăng kỳ vọng đối với trách nhiệm môi trường, khiến doanh nghiệp có động cơ nhấn mạnh các thành tựu hoặc cam kết xanh để nâng cao vị thế cạnh tranh, ngay cả khi năng lực thực hiện còn hạn chế (Delmas & Burbano, 2011; Wedari và cộng sự, 2021).
Thứ ba, đặc điểm ngành và môi trường thể chế có vai trò quan trọng. Các doanh nghiệp thuộc ngành có tác động môi trường lớn thường chịu giám sát cao hơn, làm gia tăng động cơ công bố thông tin theo hướng tích cực (Zhang, 2022). Ngược lại, quản trị hiệu quả và cơ chế giám sát chặt chẽ giúp tăng tính minh bạch và giảm nguy cơ tẩy xanh (Ruiz-Blanco và cộng sự, 2022).
Hệ quả đa chiều của hiện tượng tẩy xanh
Tẩy xanh không chỉ là vấn đề truyền thông mà còn tạo ra những tác động đáng kể đến thị trường và mục tiêu phát triển bền vững.
Về kinh tế - tài chính, tẩy xanh làm gia tăng bất đối xứng thông tin giữa doanh nghiệp và các bên liên quan (Delmas & Burbano, 2011). Mặc dù các thông tin ESG tích cực có thể cải thiện nhận thức của nhà đầu tư trong ngắn hạn (Du, 2015), sự khác biệt giữa công bố và thực tiễn dễ làm suy giảm niềm tin thị trường, gia tăng chi phí vốn và giảm tính minh bạch trong đánh giá chất lượng quản trị doanh nghiệp (Walker & Wan, 2012; Marquis và cộng sự, 2016).
Về môi trường, hiện tượng này tạo ra sự “tách rời” giữa cam kết và hành động thực tế. Doanh nghiệp có thể ưu tiên nguồn lực cho hoạt động truyền thông thay vì cải thiện hiệu quả môi trường hoặc đổi mới công nghệ xanh (Lyon & Montgomery, 2015). Điều này làm giảm hiệu quả phân bổ nguồn lực và cản trở quá trình thực hiện các mục tiêu phát triển bền vững (Testa và cộng sự, 2018).
Về danh tiếng, khi các thông tin công bố không đáp ứng kỳ vọng, doanh nghiệp có thể đối mặt với phản ứng tiêu cực từ nhà đầu tư, khách hàng và công chúng, đồng thời làm suy giảm niềm tin đối với các báo cáo ESG nói chung (Seele & Gatti, 2017).
Đưa lý thuyết vào thực tiễn
Những hệ quả của tẩy xanh cho thấy việc công bố thông tin bền vững chưa phản ánh đầy đủ thực tiễn hoạt động đang trở thành thách thức đối với các nền kinh tế chuyển đổi, trong đó có Việt Nam. Theo lý thuyết bất đối xứng thông tin của Healy và Palepu (2001), thị trường chứng khoán Việt Nam vẫn tồn tại khoảng cách thông tin đáng kể giữa doanh nghiệp và các bên liên quan. Dù yêu cầu công bố ESG ngày càng được chú trọng, cơ chế xác minh độc lập đối với thông tin môi trường vẫn chưa hoàn thiện, khiến doanh nghiệp giữ vai trò chủ đạo trong việc lựa chọn và trình bày nội dung công bố.
Trong thực tế, một số doanh nghiệp niêm yết có xu hướng nhấn mạnh các hoạt động trách nhiệm xã hội và phát triển bền vững dễ quan sát, trong khi các chỉ tiêu môi trường quan trọng có thể chưa được công bố tương xứng. Điều này có thể ảnh hưởng đến chất lượng thông tin, làm gia tăng rủi ro đánh giá và định giá của nhà đầu tư. Vì vậy, việc nhận diện hiện tượng này là cần thiết để hoàn thiện khung pháp lý, nâng cao tính minh bạch và chất lượng công bố ESG tại Việt Nam.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Nghiên cứu thực hiện tổng quan tài liệu có hệ thống theo quy trình PRISMA nhằm phân tích đặc điểm, động lực và hệ quả của hiện tượng tẩy xanh trong công bố thông tin bền vững. Trên cơ sở rà soát 173 bài báo khoa học, kết quả cho thấy tẩy xanh không phải là hiện tượng ngẫu nhiên mà mang tính chiến lược, gắn liền với tình trạng bất đối xứng thông tin giữa doanh nghiệp và các bên liên quan (Healy & Palepu, 2001). Hiện tượng này cũng có thể được lý giải bởi lý thuyết đại diện, khi sự khác biệt về lợi ích giữa các chủ thể làm phát sinh động cơ lựa chọn và định hướng thông tin công bố (Eisenhardt, 1989).
Các nghiên cứu cho thấy động lực chủ yếu của tẩy xanh xuất phát từ nhu cầu duy trì tính chính danh, đáp ứng kỳ vọng của các bên liên quan và giảm áp lực cạnh tranh. Hệ quả của hiện tượng này bao gồm suy giảm chất lượng thông tin, ảnh hưởng đến hiệu quả phân bổ nguồn lực tài chính và làm gia tăng khoảng cách giữa cam kết phát triển bền vững với thực tiễn thực hiện.
Tuy nhiên, phần lớn bằng chứng thực nghiệm hiện nay vẫn tập trung ở các nền kinh tế phát triển. Đối với Việt Nam, nơi yêu cầu minh bạch ESG ngày càng cao nhưng cơ chế xác minh độc lập còn hạn chế, việc nghiên cứu hiện tượng tẩy xanh có ý nghĩa quan trọng cả về học thuật và thực tiễn.
Dựa trên các phát hiện thực chứng và những khoảng trống lý thuyết đã nhận diện, nghiên cứu đưa ra ba khuyến nghị mang tính chiến lược:
Thứ nhất, đối với định hướng học thuật: Cần cấp thiết mở rộng các nghiên cứu thực chứng trong bối cảnh các thị trường đang phát triển như Việt Nam. Việc kiểm định lại các phương pháp đo lường “khoảng cách công bố” sẽ giúp làm rõ sự khác biệt về văn hóa quản trị và độ trễ của thể chế so với các nước phương Tây.
Thứ hai, đối với việc ứng dụng công nghệ giám sát: Các nhà nghiên cứu và phân tích dữ liệu tài chính cần đẩy mạnh việc tích hợp trí tuệ nhân tạo (AI) và các mô hình học sâu, xử lý ngôn ngữ tự nhiên (NLP) (như cách Cui và cộng sự, 2020 đã thực hiện) vào việc tự động quét, đối chiếu và chấm điểm mức độ “tô vẽ” văn bản trong hàng ngàn báo cáo ESG.
Thứ ba, đối với cơ quan quản lý: Cần có lộ trình nhanh chóng chuyển đổi các báo cáo phát triển bền vững từ trạng thái khuyến khích tự nguyện sang bắt buộc. Quan trọng hơn, phải thiết lập các tiêu chuẩn kiểm toán môi trường độc lập khắt khe và chế tài xử phạt nặng nề nhằm thu hẹp triệt để hố sâu bất đối xứng thông tin, qua đó bảo vệ quyền lợi chính đáng của nhà đầu tư và gìn giữ sự minh bạch tối thượng của thị trường chứng khoán.
Tài liệu tham khảo:
1. Bernini, F., Giuliani, M., & La Rosa, F. (2024). Measuring greenwashing: A systematic methodological literature review. Business Ethics, the Environment & Responsibility, 33(4), 649–667. https://doi.org/10.1111/beer.12631.
2. Cui, Y., Che, W., Liu, T., Qin, B., Wang, S., & Hu, G. (2020). Revisiting Pre-Trained Models for Chinese Natural Language Processing. Findings of the Association for Computational Linguistics: EMNLP 2020, 657–668. https://doi.org/10.18653/v1/2020.findings-emnlp.58.
3. De Freitas Netto et al,. (2020). Concepts and forms of greenwashing: a systematic review. Environmental Sciences Europe, 32(1), 19. https://doi.org/10.1186/s12302-020-0300-3.
4. Delmas, M. A., & Burbano, V. C. (2011). The Drivers of Greenwashing. California Management Review, 54(1), 64–87. https://doi.org/10.1525/cmr.2011.54.1.64.
5. Du, X. (2015). How the Market Values Greenwashing? Evidence from China. Journal of Business Ethics, 128(3), 547–574. https://doi.org/10.1007/s10551-014-2122-y.
6. Eisenhardt, K. M. (1989). Agency Theory: An Assessment and Review. The Academy of Management Review, 14(1), 57. https://doi.org/10.2307/258191.
7. Healy, P. M., & Palepu, K. G. (2001). Information asymmetry, corporate disclosure, and the capital markets: A review of the empirical disclosure literature. Journal of Accounting and Economics, 31(1–3), 405–440. https://doi.org/10.1016/S0165-4101(01)00018-0.
8. Laufer, W. S. (2003). Social Accountability and Corporate Greenwashing. Journal of Business Ethics, 43(3), 253–261. https://doi.org/10.1023/A:1022962719299.
9. Liberati et al,. (2009). The PRISMA statement for reporting systematic reviews and meta-analyses of studies that evaluate healthcare interventions: explanation and elaboration. BMJ, 339(jul21 1), b2700–b2700. https://doi.org/10.1136/bmj.b2700.
10. Lyon, T. P., & Montgomery, A. W. (2015). The Means and End of Greenwash. Organisation & Environment, 28(2), 223–249. https://doi.org/10.1177/1086026615575332.
11. Marquis, C., Toffel, M. W., & Zhou, Y. (2016). Scrutiny, Norms, and Selective Disclosure: A Global Study of Greenwashing. Organisation Science, 27(2), 483–504. https://doi.org/10.1287/orsc.2015.1039.
12. Ruiz-Blanco, S., Romero, S., & Fernandez-Feijoo, B. (2022). Green, blue or black, but washing–What company characteristics determine greenwashing? Environment, Development and Sustainability, 24(3), 4024–4045. https://doi.org/10.1007/s10668-021-01602-x.
13. Seele, P., & Gatti, L. (2017). Greenwashing Revisited: In Search of a Typology and Accusation‐Based Definition Incorporating Legitimacy Strategies. Business Strategy and the Environment, 26(2), 239–252. https://doi.org/10.1002/bse.1912.
14. Spence, M. (1973). Job Market Signaling. The Quarterly Journal of Economics, 87(3), 355. https://doi.org/10.2307/1882010.
14. Testa, F., Boiral, O., & Iraldo, F. (2018). Internalization of Environmental Practices and Institutional Complexity: Can Stakeholders Pressures Encourage Greenwashing? Journal of Business Ethics, 147(2), 287–307. https://doi.org/10.1007/s10551-015-2960-2.
16. Walker, K., & Wan, F. (2012). The Harm of Symbolic Actions and Green-Washing: Corporate Actions and Communications on Environmental Performance and Their Financial Implications. Journal of Business Ethics, 109(2), 227–242. https://doi.org/10.1007/s10551-011-1122-4.
17. Wedari, L. K., Jubb, C., & Moradi‐Motlagh, A. (2021). Corporate climate‐related voluntary disclosures: Does potential greenwash exist among Australian high emitters reports? Business Strategy and the Environment, 30(8), 3721–3739. https://doi.org/10.1002/bse.2836.
18. Yang et al. (2020). Greenwashing behaviours: causes, taxonomy and consequences based on a systematic literature review. Journal of Business Economics and Management, 21(5), 1486–1507. https://doi.org/10.3846/jbem.2020.13225.
19. Yu, E. P., Luu, B. Van, & Chen, C. H. (2020). Greenwashing in environmental, social and governance disclosures. Research in International Business and Finance, 52, 101192. https://doi.org/10.1016/j.ribaf.2020.101192.
20. Zhang, D. (2022). Green financial system regulation shock and greenwashing behaviors: Evidence from Chinese firms. Energy Economics, 111, 106064. https://doi.org/10.1016/j.eneco.2022.106064.
| Ngày nhận bài: 13/4/2026; Ngày hoàn thiện biên tập: 5/6/2026; Ngày duyệt đăng: 9/6/2026 |
Tin liên quan




Các tin khác

Thiết kế thang đo đánh giá mối quan hệ giữa phân khúc thị trường và hiệu quả kinh doanh bất động sản

Các yếu tố ảnh hưởng đến chất lượng dịch vụ tiền gửi tại quầy của SACOMBANK - Chi nhánh Tây Ninh - Phòng giao dịch Hòa Thành

Ảnh hưởng của biến động dòng tiền đến cấu trúc vốn của các công ty niêm yết trong bối cảnh đại dịch COVID-19

Tác động của sự cuốn hút vào câu chuyện trên nền tảng số đến ý định du lịch di sản tại tỉnh Quảng Ninh

Thu hút vốn FDI của Nhật Bản vào Việt Nam

Các thuộc tính Omnichannel ảnh hưởng đến trải nghiệm khách hàng trong bán lẻ trực tuyến tại Việt Nam

Nâng cao năng suất lao động trong bối cảnh đổi mới mô hình tăng trưởng ở Việt Nam: Thực trạng và hàm ý chính sách

Thu hút đầu tư trực tiếp nước ngoài bền vững tại Phú Thọ: Thực trạng và hàm ý chính sách

Các yếu tố ảnh hưởng đến việc xây dựng cơ sở hạ tầng logistics xanh: Nghiên cứu thực nghiệm tại TP. Hồ Chí Minh


