


Các nhân tố ảnh hưởng đến chất lượng báo cáo tài chính: Tổng quan hệ thống theo phương pháp PRISMA
Lê Thị Diệu Linh
Trường Đại học Thủ Dầu Một
Email: [email protected]
Tóm tắt
Nghiên cứu sử dụng phương pháp tổng quan tài liệu có hệ thống theo hướng dẫn PRISMA 2020 nhằm tổng hợp các nhân tố ảnh hưởng đến chất lượng báo cáo tài chính. Từ cơ sở dữ liệu Scopus trong giai đoạn 2000-2026, sau sàng lọc, 66 nghiên cứu thực nghiệm được lựa chọn để phân tích. Kết quả cho thấy, nghiên cứu về chất lượng báo cáo tài chính gia tăng mạnh trong giai đoạn 2021-2026 và tập trung chủ yếu tại châu Á. Năm nhóm nhân tố chính ảnh hưởng đến Chất lượng báo cáo tài chính được xác định gồm: Đặc điểm hội đồng quản trị, Kiểm toán độc lập, Mức độ minh bạch và công bố thông tin, Đặc điểm quản lý cấp cao và Các yếu tố môi trường, xã hội và quản trị (ESG). Trong đó, Đặc điểm hội đồng quản trị và Kiểm toán độc lập là những nhân tố được nghiên cứu nhiều nhất, trong khi ESG và Đặc điểm nhà quản lý cấp cao còn tương đối hạn chế. Nghiên cứu góp phần hệ thống hóa các bằng chứng về các nhân tố ảnh hưởng đến chất lượng báo cáo tài chính, đồng thời cung cấp cơ sở tham khảo cho các nghiên cứu tiếp theo và nâng cao chất lượng báo cáo tài chính trong doanh nghiệp.
Từ khóa: Báo cáo tài chính, chất lượng báo cáo tài chính, FRQ, PRISMA
Abstract
The study employs a systematic literature review following the PRISMA 2020 guidelines to synthesize the determinants of financial reporting quality. Based on the Scopus database for the period 2000-2026, 66 empirical studies were selected after screening for analysis. The results indicate that research on financial reporting quality has increased significantly during 2021-2026 and is primarily concentrated in Asia. Five main groups of factors influencing financial reporting quality are identified, including board characteristics, external audit, transparency and disclosure practices, top management characteristics, and environmental, social, and governance (ESG) factors. Among these, board characteristics and external audit are the most extensively studied, while ESG factors and top management characteristics remain relatively underexplored. The study contributes to systematizing empirical evidence on the determinants of financial reporting quality and provides a reference base for future research, as well as for improving financial reporting quality in firms.
Keywords: Financial reporting, financial reporting quality, FRQ, PRISMA
GIỚI THIỆU
Chất lượng báo cáo tài chính (FRQ) là yếu tố quan trọng bảo đảm tính minh bạch và hiệu quả của thị trường vốn. Theo Dechow và cộng sự (2010), FRQ giúp người sử dụng đánh giá chính xác hiệu quả hoạt động và khả năng tạo dòng tiền trong tương lai của doanh nghiệp (DN). Dưới góc độ Lý thuyết đại diện, FRQ góp phần giảm bất cân xứng thông tin giữa nhà quản lý và nhà đầu tư, từ đó nâng cao hiệu quả đầu tư và phân bổ nguồn lực (Jensen và Meckling, 1976; Biddle và cộng sự, 2009).
Tại Việt Nam, yêu cầu nâng cao FRQ ngày càng cấp thiết khi thị trường vốn phát triển mạnh. Đến tháng 5/2026, số lượng tài khoản chứng khoán đã vượt 13,11 triệu và vốn hóa thị trường cổ phiếu cuối năm 2025 đạt gần 10 triệu tỷ đồng, tương đương 77,9% GDP (Minh Lâm, 2026). Đồng thời, Việt Nam đang triển khai lộ trình áp dụng Chuẩn mực báo cáo tài chính (BCTC) quốc tế (IFRS) nhằm nâng cao tính minh bạch và khả năng so sánh của thông tin tài chính (Bộ Tài chính, 2020). Tuy nhiên, các vi phạm liên quan đến công bố thông tin và BCTC vẫn tiếp tục xảy ra.
Các nghiên cứu trước cho thấy, FRQ chịu ảnh hưởng bởi nhiều nhân tố như hội đồng quản trị (HĐQT), kiểm toán độc lập, đặc điểm nhà quản lý, minh bạch thông tin và ESG (Hashed và Almaqtari, 2021; Ganesan và cộng sự, 2024), nhưng kết quả vẫn chưa thống nhất. Do đó, nghiên cứu này thực hiện tổng quan hệ thống theo phương pháp PRISMA nhằm tổng hợp các nhân tố ảnh hưởng đến FRQ, xác định xu hướng nghiên cứu và những khoảng trống cần tiếp tục được khám phá trong tương lai.
CƠ SỞ LÝ THUYẾT
Lý thuyết đại diện
Lý thuyết đại diện cho rằng, sự tách biệt giữa quyền sở hữu và quyền quản lý làm phát sinh xung đột lợi ích và bất cân xứng thông tin giữa cổ đông và nhà quản lý (Jensen và Meckling, 1976; Eisenhardt, 1989). Trong bối cảnh đó, FRQ đóng vai trò quan trọng trong việc giảm bất cân xứng thông tin và hỗ trợ giám sát hoạt động quản lý (Jensen và Meckling, 1976). Do nắm quyền kiểm soát quá trình lập báo cáo, nhà quản lý có thể thực hiện các hành vi cơ hội làm suy giảm FRQ (Fama và Jensen, 1983). Vì vậy, các cơ chế quản trị như HĐQT, kiểm toán độc lập và minh bạch thông tin được xem là công cụ quan trọng nhằm hạn chế hành vi cơ hội và nâng cao FRQ (Fama và Jensen, 1983; Eisenhardt, 1989).
Lý thuyết quản lý
Lý thuyết quản lý cho rằng, nhà quản trị có xu hướng hành động vì lợi ích của tổ chức và gắn lợi ích cá nhân với mục tiêu phát triển dài hạn của DN (Davis và Donaldson, 1997). Theo đó, FRQ không chỉ phụ thuộc vào các cơ chế giám sát mà còn chịu ảnh hưởng bởi trách nhiệm nghề nghiệp, đạo đức quản trị và động cơ nội tại của nhà quản lý. Các yếu tố như văn hóa DN, sự cam kết tổ chức và niềm tin có thể thúc đẩy tính minh bạch, hạn chế hành vi quản trị lợi nhuận và nâng cao độ tin cậy của thông tin tài chính (Habbash, 2010). Do đó, lý thuyết này cung cấp cơ sở để giải thích vai trò của các yếu tố quản trị mang tính hỗ trợ trong việc nâng cao FRQ, đặc biệt tại các DN theo đuổi mục tiêu phát triển bền vững.
Lý thuyết quản trị cấp cao
Lý thuyết quản trị cấp cao cho rằng, các quyết định của DN chịu ảnh hưởng bởi nhận thức, kinh nghiệm và giá trị cá nhân của đội ngũ quản trị cấp cao (Hambrick và Mason, 1984). Theo đó, các đặc điểm của CEO, CFO và ban điều hành như trình độ chuyên môn, kinh nghiệm tài chính, giới tính, độ tuổi và nhiệm kỳ có thể tác động đến FRQ thông qua việc lựa chọn chính sách kế toán và mức độ minh bạch thông tin. Các nghiên cứu cho thấy, nhà quản lý có chuyên môn và kinh nghiệm phù hợp thường nâng cao chất lượng công bố thông tin và hạn chế hành vi quản trị lợi nhuận (Matsunaga và Yeung, 2013), trong khi các đặc điểm nhân khẩu học cũng có thể ảnh hưởng đến mức độ thận trọng trong BCTC. Ngoài ra, cơ chế đãi ngộ và khuyến khích tài chính có thể tác động đến các quyết định liên quan đến điều chỉnh lợi nhuận (Chava và Purnanandam, 2010).
Lý thuyết tín hiệu
Lý thuyết tín hiệu cho rằng, DN sử dụng thông tin như một công cụ để giảm bất cân xứng thông tin giữa nhà quản lý và nhà đầu tư trong điều kiện thị trường không hoàn hảo (Akerlof, 1970; Spence, 1973). Theo đó, các DN có chất lượng tốt thường chủ động công bố những tín hiệu đáng tin cậy nhằm tạo sự khác biệt và gia tăng niềm tin của thị trường (Spence, 1973). Trong lĩnh vực kế toán và tài chính, FRQ và mức độ công bố thông tin được xem là những tín hiệu quan trọng phản ánh tính minh bạch và hiệu quả quản trị DN. Tuy nhiên, việc công bố thông tin cần được cân nhắc giữa lợi ích và chi phí do có thể làm gia tăng bất lợi cạnh tranh (Verrecchia, 1983). Vì vậy, Lý thuyết tín hiệu giúp giải thích vai trò của FRQ trong việc nâng cao niềm tin của nhà đầu tư và giá trị DN.
Lý thuyết các bên liên quan
Lý thuyết các bên liên quan cho rằng, DN cần cân bằng lợi ích và đáp ứng kỳ vọng của nhiều nhóm liên quan thay vì chỉ tập trung vào cổ đông (Freeman và cộng sự, 2005; Mahajan và cộng sự, 2023). Theo đó, sự phát triển bền vững của DN phụ thuộc vào khả năng duy trì mối quan hệ với các bên liên quan như nhà đầu tư, người lao động, khách hàng và chủ nợ. Trong lĩnh vực kế toán và tài chính, FRQ được xem là công cụ quan trọng giúp nâng cao tính minh bạch, tăng cường trách nhiệm giải trình và củng cố niềm tin của các bên liên quan. Do đó, lý thuyết này cung cấp cơ sở để làm rõ vai trò của FRQ trong việc đáp ứng kỳ vọng của các bên liên quan và hỗ trợ sự phát triển bền vững của DN.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp tổng quan tài liệu có hệ thống (Systematic Literature Review - SLR) và tuân thủ hướng dẫn PRISMA 2020 nhằm bảo đảm tính minh bạch và chặt chẽ trong quá trình thực hiện. Quy trình nghiên cứu gồm các bước chính: tìm kiếm tài liệu theo tiêu chí xác định trước, sàng lọc và đánh giá mức độ phù hợp, trích xuất dữ liệu, tổng hợp và phân tích kết quả, sau đó trình bày theo chuẩn PRISMA. Cách tiếp cận này giúp nâng cao tính khách quan, khả năng tái lập và độ tin cậy của kết quả nghiên cứu.
Tiêu chí lựa chọn và loại bỏ
Bảng 1 trình bày các tiêu chí dùng để lựa chọn và loại trừ để tìm ra các bài báo phù hợp và đủ điều kiện cho nghiên cứu.
Bảng 1: Tiêu chí lựa chọn và loại bỏ
| Tiêu chí | Lựa chọn | Loại bỏ |
|---|---|---|
| Thời gian | Từ năm 2000-2026 | Ngoài khoảng thời gian từ năm 2000-2026. |
| Chủ đề nghiên cứu | Nghiên cứu nhân tố ảnh hưởng đến FRQ | Chủ đề không liên quan |
| Bối cảnh nghiên cứu | Nghiên cứu trong DN | Nghiên cứu trong các lĩnh vực khác (giáo dục, y tế,…) |
| Loại tài liệu | Bài báo khoa học đăng trên tạp chí uy tín (peer-reviewed) | Bài viết không phải bài báo khoa học (luận văn, báo cáo, sách…) |
| Ngôn ngữ | Tiếng Anh | Ngôn ngữ khác |
| Tính đầy đủ | Bài báo có đầy đủ nội dung (tóm tắt, phương pháp, kết quả…) | Bài báo thiếu thông tin cần thiết |
Nguồn: Tác giả tổng hợp
Nguồn để tìm kiếm thông tin
Nghiên cứu sử dụng cơ sở dữ liệu Scopus để tìm kiếm tài liệu. Việc lựa chọn Scopus giúp bảo đảm chất lượng và độ tin cậy của các nghiên cứu được đưa vào phân tích.
Chiến lược tìm kiếm
Từ khóa tìm kiếm: TITLE-ABS-KEY ((“financial reporting quality” OR “financial statement quality” OR “earnings quality” OR “accounting quality”) AND (determinants OR factors OR antecedents OR drivers)).
Quy trình lựa chọn
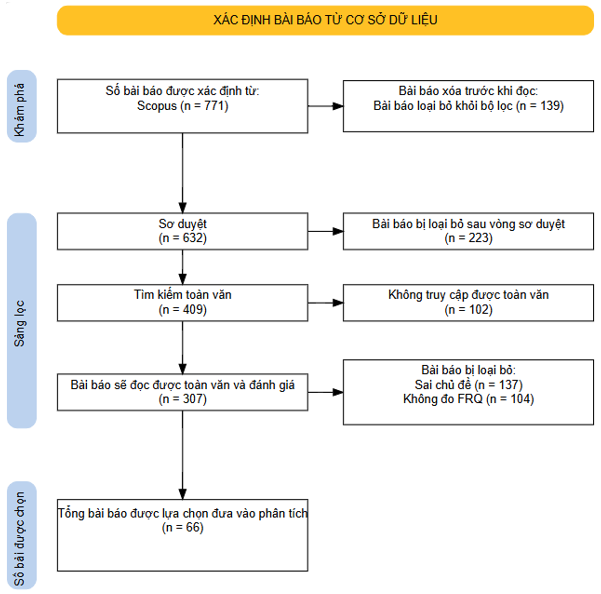
Quá trình sàng lọc tài liệu được thực hiện theo các tiêu chí lựa chọn và loại bỏ đã xác định trước. Từ 771 bài báo ban đầu thu thập từ Scopus, 362 bài bị loại do không liên quan đến chủ đề hoặc thuộc các loại tài liệu không đáp ứng yêu cầu nghiên cứu. Tiếp theo, 102 bài báo bị loại vì không có toàn văn. Sau khi đánh giá chi tiết nội dung, 238 bài báo tiếp tục bị loại do không đáp ứng các tiêu chí lựa chọn. Tổng cộng có 705 bài báo bị loại trong toàn bộ quá trình sàng lọc. Kết quả cuối cùng, 66 bài báo đủ điều kiện và được đưa vào tổng quan hệ thống theo quy trình PRISMA.
Trích xuất dữ liệu
Dữ liệu từ các nghiên cứu được lựa chọn được trích xuất và tổng hợp nhằm phục vụ mục tiêu nghiên cứu. Cụ thể, nghiên cứu thu thập thông tin về các nhân tố ảnh hưởng đến FRQ. Đối với các nghiên cứu báo cáo nhiều kết quả cho cùng một nhân tố, kết quả phù hợp nhất với mục tiêu nghiên cứu được lựa chọn để phân tích.
Ngoài ra, các thông tin như tác giả, năm công bố, quốc gia, đối tượng và phương pháp nghiên cứu cũng được thu thập. Dữ liệu sau đó được mã hóa và chuẩn hóa nhằm bảo đảm tính nhất quán trong quá trình phân tích. Những nghiên cứu có thông tin thiếu hoặc không rõ ràng được loại bỏ hoặc xử lý dựa trên nội dung bài báo.
Phương pháp tổng hợp
Nghiên cứu sử dụng phương pháp tổng hợp định tính kết hợp với phân tích nội dung để tổng hợp các kết quả nghiên cứu trước. Các nhân tố ảnh hưởng được xác định thông qua việc mã hóa và phân loại nội dung từ các nghiên cứu được lựa chọn. Ngoài ra, tần suất xuất hiện của các nhân tố cũng được tính toán nhằm đánh giá mức độ phổ biến của từng yếu tố trong các nghiên cứu.
Hình 1: Sơ đồ PRISMA, minh họa quá trình lọc và chọn lọc tài liệu qua từng giai đoạn
 |
Nguồn: Tác giả tổng hợp
KẾT QUẢ NGHIÊN CỨU
Bảng 2: Đặc điểm của các nghiên cứu về FRQ theo năm, quốc gia
| Tiêu chí | Số lượng | Tỷ lệ (%) | |
|---|---|---|---|
| Năm | 2000-2010 | 2 | 3,03 |
| 2011-2020 | 30 | 45,45 | |
| 2021-2026 | 34 | 51,52 | |
| Quốc gia/khu vực | châu Á (không bao gồm Việt Nam) | 37 | 56,06 |
| châu Âu | 6 | 9,09 | |
| châu Mỹ | 5 | 7,58 | |
| châu Phi | 6 | 9,09 | |
| châu Úc | 1 | 1,52 | |
| Đa quốc gia | 8 | 12,12 | |
|
| Việt Nam | 3 | 4,55 |
Nguồn: Tác giả tổng hợp, 2026
Bảng 2 cho thấy, các nghiên cứu về FRQ gia tăng đáng kể trong giai đoạn gần đây. Cụ thể, số lượng nghiên cứu công bố trong giai đoạn 2021-2026 chiếm tỷ lệ cao nhất với 51,52%, tiếp theo là giai đoạn 2011-2020 với 45,45%, trong khi giai đoạn 2000-2010 chỉ chiếm 3,03%. Kết quả này phản ánh sự quan tâm ngày càng lớn của giới học thuật đối với chủ đề FRQ, đặc biệt trong bối cảnh yêu cầu nâng cao tính minh bạch và chất lượng thông tin tài chính ngày càng được chú trọng.
Xét theo quốc gia/khu vực, các nghiên cứu tập trung chủ yếu tại châu Á với tỷ lệ 56,06%, vượt xa các khu vực khác. Nhóm nghiên cứu đa quốc gia đứng thứ hai với 12,12%, trong khi châu Âu và châu Phi cùng chiếm 9,09%, châu Mỹ chiếm 7,58% và châu Úc chỉ chiếm 1,52%. Riêng Việt Nam có 3 nghiên cứu, tương ứng 4,55% tổng số nghiên cứu được tổng hợp. Điều này cho thấy, bằng chứng thực nghiệm về FRQ hiện nay chủ yếu được phát triển trong bối cảnh các nền kinh tế châu Á, nơi các vấn đề về quản trị DN, minh bạch thông tin và FRQ đang nhận được nhiều sự quan tâm từ giới nghiên cứu và các nhà hoạch định chính sách.
Bảng 3: Thống kê các nhân tố tác động đến FRQ
| Nhân tố | Số lượng | Tỷ lệ (%) |
|---|---|---|
| Đặc điểm HĐQT | 35 | 53,03 |
| Kiểm toán độc lập | 24 | 36,36 |
| Đặc điểm quản lý cấp cao | 15 | 22,73 |
| Môi trường, xã hội và quản trị | 9 | 13,64 |
| Mức độ minh bạch và công bố thông tin | 19 | 28,79 |
Nguồn: Tác giả tự tổng hợp, 2026
Bảng 3 cho thấy, các nghiên cứu về FRQ tập trung chủ yếu vào nhóm nhân tố thuộc đặc điểm HĐQT, với 35 nghiên cứu đề cập, chiếm tỷ lệ cao nhất (53,03%). Tiếp theo là kiểm toán độc lập với 24 nghiên cứu (36,36%) và mức độ minh bạch, công bố thông tin với 19 nghiên cứu (28,79%). Trong khi đó, đặc điểm quản lý cấp cao được xem xét trong 15 nghiên cứu (22,73%) và nhóm nhân tố ESG chỉ xuất hiện trong 9 nghiên cứu, tương ứng 13,64%.
Kết quả này cho thấy, các nghiên cứu hiện nay chủ yếu tiếp cận FRQ từ góc độ quản trị DN và cơ chế giám sát, nhấn mạnh vai trò của HĐQT và kiểm toán độc lập trong việc giảm bất cân xứng thông tin, hạn chế hành vi quản trị lợi nhuận và nâng cao độ tin cậy của BCTC. Bên cạnh đó, mặc dù các vấn đề liên quan đến minh bạch thông tin và ESG ngày càng được quan tâm trong bối cảnh phát triển bền vững, số lượng nghiên cứu về các nhân tố này vẫn còn tương đối hạn chế. Điều này cho thấy, khoảng trống nghiên cứu đáng kể đối với việc xem xét tác động của các yếu tố phi tài chính đến FRQ, đặc biệt trong bối cảnh yêu cầu về phát triển bền vững và trách nhiệm giải trình của DN ngày càng gia tăng.
THẢO LUẬN
Đóng góp học thuật
Nghiên cứu này góp phần hệ thống hóa các bằng chứng thực nghiệm về các nhân tố ảnh hưởng đến FRQ thông qua phương pháp tổng quan hệ thống theo PRISMA. Kết quả cho thấy, số lượng nghiên cứu về FRQ gia tăng đáng kể trong những năm gần đây, phản ánh sự quan tâm ngày càng lớn đối với tính minh bạch và chất lượng thông tin tài chính.
Bên cạnh đó, nghiên cứu xác định 5 nhóm nhân tố chính ảnh hưởng đến FRQ gồm: Đặc điểm HĐQT, Kiểm toán độc lập, Đặc điểm quản lý cấp cao, Mức độ minh bạch và công bố thông tin, cùng các yếu tố ESG. Kết quả cho thấy, các nghiên cứu hiện nay chủ yếu tập trung vào các cơ chế quản trị và giám sát DN, trong khi các yếu tố liên quan đến ESG và đặc điểm nhà quản lý vẫn còn được nghiên cứu tương đối hạn chế. Điều này mở ra những hướng nghiên cứu mới nhằm xây dựng các mô hình toàn diện hơn về các nhân tố tác động đến FRQ.
Đóng góp thực tiễn
Kết quả nghiên cứu cung cấp cơ sở tham khảo cho DN trong việc nâng cao FRQ thông qua việc tăng cường hiệu quả hoạt động của HĐQT, nâng cao chất lượng kiểm toán độc lập và cải thiện tính minh bạch trong công bố thông tin. Đây là những yếu tố được đề cập phổ biến nhất trong các nghiên cứu và được xem là các cơ chế quan trọng góp phần nâng cao FRQ.
Đối với cơ quan quản lý, nghiên cứu cung cấp bằng chứng hỗ trợ việc hoàn thiện các quy định về quản trị công ty, kiểm toán và công bố thông tin, đặc biệt trong bối cảnh Việt Nam đang triển khai IFRS và hướng tới nâng hạng thị trường chứng khoán. Đồng thời, kết quả nghiên cứu cũng cho thấy, cần quan tâm nhiều hơn đến các yếu tố ESG và đặc điểm của nhà quản lý cấp cao nhằm nâng cao chất lượng thông tin tài chính và thúc đẩy sự phát triển bền vững của DN.
KẾT LUẬN
Nghiên cứu đã thực hiện tổng quan hệ thống theo phương pháp PRISMA 2020 nhằm xác định các nhân tố ảnh hưởng đến FRQ. Kết quả cho thấy, các nghiên cứu hiện nay chủ yếu tập trung vào đặc điểm HĐQT, kiểm toán độc lập, mức độ minh bạch thông tin, đặc điểm quản lý cấp cao và các yếu tố ESG. Trong đó, HĐQT và kiểm toán độc lập là những nhóm nhân tố được quan tâm nhiều nhất.
Nghiên cứu góp phần hệ thống hóa các bằng chứng thực nghiệm về FRQ và làm rõ xu hướng nghiên cứu trong lĩnh vực này. Trong tương lai, các nghiên cứu nên xem xét đồng thời các yếu tố quản trị DN, đặc điểm nhà quản lý và ESG trong cùng một mô hình nghiên cứu, đặc biệt tại các nền kinh tế mới nổi như Việt Nam, nhằm nâng cao khả năng giải thích và dự báo FRQ.
Tài liệu tham khảo:
1. Akerlof, G. A. (1970). The Market for“ Lemons”: Quality Uncertainty and the Market Mechanism. The Quarterly Journal of Economics, 84(3), 488-5000. https://doi.org/10.2307/1879431.
2. Biddle, G. C., Hilary, G., & Verdi, R. S. (2009). How does financial reporting quality relate to investment efficiency? Journal of Accounting and Economics, 48(2-3), 112-131.
3. Bộ Tài chính (2020). Quyết định số 345/QĐ-BTC ngày 16/3/2020 của Bộ Tài chính phê duyệt Đề án áp dụng chuẩn mực báo cáo tài chính tại Việt Nam.
4. Chava, S., & Purnanandam, A. (2010). CEOs versus CFOs: Incentives and corporate policies. Journal of Financial Economics, 97(2), 263-278. https://doi.org/10.1016/j.jfineco.2010.03.018.
5. Davis, J. H., Schoorman, F. D., & Donaldson, L. (1997). Toward a stewardship theory of management. Academy of Management Review, 22(1), 20-47.
6. Dechow, P., Ge, W., & Schrand, C. (2010). Understanding earnings quality: A review of the proxies, their determinants and their consequences. Journal of Accounting and Economics, 50(2-3), 344-401. https://doi.org/10.1016/j.jacceco.2010.09.001.
7. Eisenhardt, K. M. (1989). Agency theory: An assessment and review. Academy of Management Review, 14(1), 57-74.
8. Fama, E. F., & Jensen, M. C. (1983). Separation of ownership and control. Journal of Law and Economics, 26(2), 301-325.
9. Freeman, R. E., & McVea, J. (2005). A stakeholder approach to strategic management. In M. A. Hitt, R. E. Freeman, & J. S. Harrison (Eds.), The Blackwell handbook of strategic management. Blackwell Publishing.
10. Ganesan, Y., Shaharudin, M. S., Sadaa, A. M., Narayanan, R., Sharma, R., & Haron, H. (2024). The effect of audit characteristics on financial reporting quality and the mediating role of audit quality: evidence from Malaysian public companies. International Journal of Business and Society, 25(1), 368-387.
11. Habbash, M. (2010). The effectiveness of corporate governance and external audit on constraining earnings management practice in the UK. (Doctoral dissertation, Durham University).
12. Hambrick, D. C., & Mason, P. A. (1984). Upper echelons: The organization as a reflection of its top managers. Academy of Management Review, 1984, Vol.9, No. 2, 193-206.
13. Hashed, A. A., & Almaqtari, F. A. (2021). The impact of corporate governance mechanisms and ifrs on earning management in Saudi Arabia. Accounting, 7(1), 207-224. http://doi.org/10.5267/j.ac.2020.9.015.
14. Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305-360.
15. Mahajan, R., Lim, W. M., Sareen, M., Kumar, S., & Panwar, R. (2023). Stakeholder theory. Journal of Business Research, 166, 114104. https://doi.org/10.1016/j.jbusres.2023.114104.
16. Matsunaga, S. R., Wang, S., & Yeung, P. E. (2013). Does Appointing a Former CFO as CEO Influence a Firm’s Accounting Policies? Available at SSRN 2206523. DOI:10.2139/ssrn.2206523.
17. Minh Lâm (2026). Vốn hóa thị trường chứng khoán đạt gần 10 triệu tỷ đồng năm 2025. https://tapchikinhtetaichinh.vn/von-hoa-thi-truong-chung-khoan-dat-gan-10-trieu-ty-dong-nam-2025-137812.html.
18. Spence, M. (1973). Job market signaling. The Quarterly Journal of Economics, 87 (3), 355-374. Available at https://www.jstor.org/stable/1882010.
19. Verrecchia, R. E. (1983). Discretionary disclosure. Journal of Accounting and Economics, 5, 179-194.
| Ngày nhận bài: 8/4/2026; Ngày hoàn thiện biên tập: 24/5/2026; Ngày duyệt đăng: 16/6/2026 |
Tin liên quan



Các tin khác

Thiết kế thang đo đánh giá mối quan hệ giữa phân khúc thị trường và hiệu quả kinh doanh bất động sản

Các yếu tố ảnh hưởng đến chất lượng dịch vụ tiền gửi tại quầy của SACOMBANK - Chi nhánh Tây Ninh - Phòng giao dịch Hòa Thành

Ảnh hưởng của biến động dòng tiền đến cấu trúc vốn của các công ty niêm yết trong bối cảnh đại dịch COVID-19

Tác động của sự cuốn hút vào câu chuyện trên nền tảng số đến ý định du lịch di sản tại tỉnh Quảng Ninh

Thu hút vốn FDI của Nhật Bản vào Việt Nam

Các thuộc tính Omnichannel ảnh hưởng đến trải nghiệm khách hàng trong bán lẻ trực tuyến tại Việt Nam

Nâng cao năng suất lao động trong bối cảnh đổi mới mô hình tăng trưởng ở Việt Nam: Thực trạng và hàm ý chính sách

Thu hút đầu tư trực tiếp nước ngoài bền vững tại Phú Thọ: Thực trạng và hàm ý chính sách

Các yếu tố ảnh hưởng đến việc xây dựng cơ sở hạ tầng logistics xanh: Nghiên cứu thực nghiệm tại TP. Hồ Chí Minh


