


Mối quan hệ giữa chất lượng lợi nhuận, dữ liệu số và hiệu quả đầu tư qua vai trò các biến trung gian, điều tiết trong bối cảnh chuyển đổi xanh tại Việt Nam
Nguyễn Thị Thúy Việt
Email: [email protected]
Nguyễn Mạnh Tuyển (tác giả liên hệ)
Email: [email protected]
Trường Đại học Công nghiệp Thành Phố Hồ Chí Minh
Tóm tắt
Thông qua tổng quan lý thuyết cùng các nghiên cứu trong và ngoài nước, tác giả đề xuất mô hình mối quan hệ giữa chất lượng lợi nhuận, dữ liệu số và hiệu quả đầu tư vốn chưa được xem xét trong một khung tích hợp, đặc biệt khi tính đến vai trò trung gian của rủi ro sụp đổ giá cổ phiếu và điều tiết của phát triển bền vững trong bối cảnh chuyển đổi xanh. Đây là cơ sở quan trọng để thực hiện nghiên cứu định lượng trong tương lai theo hướng xây dựng mô hình tích hợp, đồng thời mở rộng phạm vi dữ liệu nhằm tăng khả năng giải thích và dự báo, qua đó góp phần cung cấp các hàm ý chính sách phù hợp cho việc phát triển thị trường tài chính bền vững tại các nền kinh tế mới nổi như Việt Nam.
Từ khoá: Chất lượng lợi nhuận, dữ liệu số, hiệu quả đầu tư, rủi ro sụp đổ giá cổ phiếu
Abstract
Drawing on theoretical foundations and prior domestic and international studies, this paper proposes an integrated conceptual framework to examine the relationships among earnings quality, digital data, and investment efficiency, which have rarely been analyzed within a unified framework. The framework particularly incorporates the mediating role of stock price crash risk and the moderating role of sustainable development in the context of green transition. This study provides an important foundation for future quantitative research aimed at developing integrated analytical models and expanding data coverage to enhance explanatory and predictive capabilities. The findings are expected to contribute meaningful policy implications for the development of sustainable financial markets in emerging economies such as Viet Nam.
Keywords: Earnings quality, digital data, investment efficiency, stock price crash risk
ĐẶT VẤN ĐỀ
Trong bối cảnh chuyển đổi số và chuyển đổi xanh diễn ra mạnh mẽ, chất lượng thông tin tài chính và sự phát triển của dữ liệu số ngày càng ảnh hưởng quan trọng đến hiệu quả đầu tư và vận hành thị trường vốn. Tại Việt Nam, nơi bất cân xứng thông tin còn cao và cơ chế giám sát chưa hoàn thiện, chất lượng lợi nhuận được xem là nền tảng phản ánh độ tin cậy của báo cáo tài chính, từ đó tác động trực tiếp đến quyết định đầu tư và phân bổ nguồn lực trong doanh nghiệp. Đồng thời, sự gia tăng của dữ liệu số, bao gồm: dữ liệu tìm kiếm, truyền thông và các nền tảng công nghệ, góp phần cải thiện môi trường thông tin, nâng cao khả năng giám sát và giảm chi phí thông tin trên thị trường tài chính (Goldfarb và Tucker, 2019). Tuy nhiên, trong điều kiện thông tin không hoàn hảo, các doanh nghiệp vẫn có động cơ che giấu thông tin bất lợi, làm gia tăng rủi ro sụp đổ giá cổ phiếu, từ đó gây ảnh hưởng tiêu cực đến hiệu quả đầu tư và sự ổn định của thị trường (Jin và Myers, 2006).
Bên cạnh đó, các yếu tố thể chế và định hướng phát triển bền vững cũng đóng vai trò quan trọng trong việc định hình mối quan hệ giữa chất lượng lợi nhuận và hiệu quả đầu tư. Cụ thể, các thực hành về môi trường, xã hội và quản trị (ESG) ngày càng được xem là công cụ giúp nâng cao tính minh bạch, giảm rủi ro thông tin và cải thiện hiệu quả hoạt động của doanh nghiệp (Friede và cộng sự, 2015). Trong bối cảnh chuyển đổi xanh, ESG không chỉ tác động trực tiếp đến hiệu quả đầu tư mà còn đóng vai trò điều tiết trong mối quan hệ giữa chất lượng lợi nhuận, dữ liệu số và rủi ro sụp đổ giá cổ phiếu. Đồng thời, sự khác biệt về đặc điểm doanh nghiệp và mức độ phát triển thị trường có thể dẫn đến sự không đồng nhất trong cơ chế tác động của các yếu tố này. Tuy nhiên, các nghiên cứu hiện tại chủ yếu xem xét riêng lẻ từng yếu tố, trong khi còn thiếu các bằng chứng thực nghiệm tích hợp vai trò của chất lượng lợi nhuận, dữ liệu số, rủi ro sụp đổ giá cổ phiếu và ESG trong một khung phân tích thống nhất, đặc biệt tại thị trường Việt Nam.
Do đó, việc nghiên cứu tích hợp các yếu tố này trong bối cảnh chuyển đổi xanh là cần thiết nhằm làm rõ cơ chế tác động và cung cấp bằng chứng thực nghiệm phù hợp hơn cho các thị trường Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Chất lượng lợi nhuận (Earnings Quality - EQ). Chất lượng lợi nhuận trong nghiên cứu tài chính doanh nghiệp được tiếp cận như một yếu tố then chốt ảnh hưởng trực tiếp đến hiệu quả đầu tư của doanh nghiệp. Khác với các nghiên cứu kế toán thuần túy thường tập trung vào mức độ tuân thủ và độ chính xác của báo cáo tài chính. Trong tài chính doanh nghiệp, EQ được xem là công cụ phản ánh khả năng cung cấp thông tin hữu ích cho việc lựa chọn và phân bổ các dự án đầu tư. Theo Lý thuyết thông tin bất cân xứng, EQ cao giúp giảm khoảng cách thông tin giữa nhà quản lý và nhà đầu tư, từ đó hạn chế tình trạng đầu tư quá mức hoặc thiếu đầu tư và nâng cao hiệu quả sử dụng vốn (Akerlof, 1978). Đồng thời, dưới góc độ Lý thuyết đại diện, EQ góp phần kiểm soát hành vi quản trị lợi nhuận, giảm sai lệch trong quyết định đầu tư và cải thiện hiệu quả giám sát (Pretorius và Fairhurst, 2019). Các nghiên cứu gần đây cho thấy, EQ có vai trò quan trọng trong việc nâng cao hiệu quả đầu tư thông qua cải thiện môi trường thông tin và giảm chi phí đại diện (Gaio và cộng sự, 2023; Khan và cộng sự, 2024).
Dữ liệu số (Digital Data - AD). AD phản ánh mức độ phát triển và ứng dụng công nghệ thông tin trong việc thu thập, xử lý và phổ biến thông tin. Theo Lý thuyết kinh tế thông tin, AD giúp giảm chi phí thu thập thông tin và nâng cao khả năng tiếp cận thông tin của nhà đầu tư (Stigler, 1961). Bên cạnh đó, theo Lý thuyết đổi mới công nghệ, việc ứng dụng AD có thể nâng cao hiệu quả giám sát, tăng tốc độ phản ánh thông tin vào giá tài sản và cải thiện hiệu quả thị trường (Goldfarb và Tucker, 2019). Tuy nhiên, trong điều kiện dữ liệu không được kiểm soát tốt, sự gia tăng thông tin cũng có thể làm tăng nhiễu thông tin và rủi ro thị trường.
Hiệu quả đầu tư (Investment Efficiency - IE). IE phản ánh mức độ doanh nghiệp phân bổ nguồn lực tối ưu vào các dự án có giá trị hiện tại ròng dương, đồng thời hạn chế đầu tư quá mức hoặc thiếu đầu tư. Trong tài chính doanh nghiệp, IE là thước đo tổng hợp đánh giá hiệu quả toàn bộ hoạt động đầu tư, gắn với chất lượng ra quyết định và khả năng sử dụng vốn. Theo Lý thuyết tài chính và Lý thuyết đại diện, IE chịu ảnh hưởng bởi bất cân xứng thông tin và chi phí đại diện (Jensen và Meckling, 2019; Biddle và cộng sự, 2009). Các nghiên cứu gần đây cho thấy việc cải thiện minh bạch thông tin và tăng cường giám sát giúp giảm sai lệch trong quyết định đầu tư và nâng cao hiệu quả sử dụng vốn (Salehi và cộng sự, 2022; Gaio và cộng sự, 2023).
Rủi ro sụp đổ giá cổ phiếu (Stock Price Crash Risk - CRASH). CRASH phản ánh khả năng xảy ra các cú giảm giá mạnh và đột ngột của cổ phiếu trên thị trường. Theo Lý thuyết che giấu thông tin xấu, nhà quản lý có xu hướng trì hoãn hoặc tích tụ thông tin bất lợi, dẫn đến sự dồn nén thông tin tiêu cực và gây ra hiện tượng sụp đổ giá khi thông tin được công bố đồng loạt (Jin và Myers, 2006). Do đó, CRASH được xem là hệ quả của bất cân xứng thông tin và chất lượng thông tin thấp (Hutton và cộng sự, 2009). Rủi ro này không chỉ làm gia tăng biến động thị trường và tổn thất cho nhà đầu tư mà còn ảnh hưởng tiêu cực đến hiệu quả đầu tư của doanh nghiệp thông qua việc làm tăng chi phí vốn và giảm niềm tin thị trường. Nghiên cứu gần đây tiếp tục khẳng định vai trò của môi trường thông tin và quản trị doanh nghiệp đối với CRASH. Cụ thể, đổi mới số và cải thiện môi trường thông tin có thể làm giảm đáng kể CRASH (Su và Zhou, 2023). Tương tự, các đặc điểm quản trị như cấu trúc hội đồng quản trị có ảnh hưởng đáng kể đến CRASH (Srivastava và cộng sự, 2024). Ngoài ra, rủi ro sụp đổ giá cổ phiếu có thể tác động đến các quyết định hoạt động và cấu trúc chi phí của doanh nghiệp, qua đó ảnh hưởng gián tiếp đến hiệu quả đầu tư. Những bằng chứng này cho thấy, CRASH không chỉ là hệ quả của thông tin bất cân xứng mà còn là một yếu tố quan trọng trong cơ chế truyền dẫn từ chất lượng thông tin đến hiệu quả tài chính của doanh nghiệp.
Vai trò điều tiết của ESG (Environmental, Social and Governance). ESG phản ánh mức độ doanh nghiệp thực hiện trách nhiệm về môi trường, xã hội và quản trị, qua đó tác động đến chất lượng thông tin và hiệu quả hoạt động. Theo Lý thuyết các bên liên quan, việc thực hiện ESG giúp doanh nghiệp nâng cao uy tín, giảm rủi ro và cải thiện hiệu quả dài hạn (Freeman, 2010). Đồng thời, theo Lý thuyết tín hiệu, các hoạt động ESG đóng vai trò như tín hiệu tích cực về chất lượng quản trị và mức độ minh bạch thông tin (Spence, 1978). ESG không chỉ cải thiện hiệu quả hoạt động mà còn góp phần giảm rủi ro thị trường và rủi ro thông tin. Cụ thể, ESG có thể làm giảm rủi ro sụp đổ giá cổ phiếu thông qua việc hạn chế hành vi che giấu thông tin và nâng cao minh bạch (Su và Zhou, 2023). ESG còn giúp cải thiện hiệu quả đầu tư thông qua việc giảm chi phí vốn, tăng cường giám sát và nâng cao chất lượng ra quyết định (Broadstock và cộng sự, 2021). Do đó, ESG được xem là yếu tố điều tiết quan trọng trong mối quan hệ giữa chất lượng thông tin, rủi ro thị trường và hiệu quả đầu tư trong bối cảnh chuyển đổi xanh.
Cơ chế trung gian của CRASH. Lý thuyết tài chính cho rằng có sự tồn tại mối quan hệ đánh đổi giữa rủi ro và lợi nhuận, trong đó rủi ro cao hơn làm gia tăng chi phí vốn và ảnh hưởng tiêu cực đến quyết định đầu tư của doanh nghiệp (Sharpe, 1964). Khi Chất lượng lợi nhuận thấp hoặc Dữ liệu số không hiệu quả, bất cân xứng thông tin gia tăng, tạo điều kiện tích tụ thông tin tiêu cực và làm tăng khả năng xảy ra Rủi ro sụp đổ giá cổ phiếu (Jin và Myers, 2006; Hutton và cộng sự, 2009). Điều này làm suy giảm niềm tin nhà đầu tư, gia tăng biến động thị trường và ảnh hưởng tiêu cực đến Hiệu quả đầu tư.
Ngược lại, cải thiện chất lượng thông tin và tăng cường ứng dụng Dữ liệu số có thể giảm rủi ro sụp đổ giá cổ phiếu thông qua nâng cao minh bạch và hạn chế che giấu thông tin (Zhao và cộng sự, 2023). Các nghiên cứu gần đây cho thấy Rủi ro sụp đổ giá cổ phiếu có thể tác động gián tiếp đến Hiệu quả đầu tư thông qua chi phí vốn và điều kiện tài chính (Liang và Zhao, 2024). Do đó, Rủi ro sụp đổ giá cổ phiếu không chỉ là hệ quả của môi trường thông tin mà còn đóng vai trò trung gian trong liên kết chất lượng thông tin và hiệu quả đầu tư trong bối cảnh thị trường hiện đại.
Tổng quan nghiên cứu
Nhiều nghiên cứu tại các thị trường phát triển như Mỹ và châu Âu cũng như một số quốc gia châu Á cho thấy, Chất lượng lợi nhuận và môi trường thông tin có vai trò quan trọng trong việc nâng cao Hiệu quả đầu tư và giảm thiểu rủi ro thị trường. Đồng thời, sự phát triển của Dữ liệu số giúp cải thiện khả năng tiếp cận thông tin, tăng tính minh bạch và nâng cao hiệu quả phân bổ nguồn lực (Bảng).
Bảng: Tổng quan một số nghiên cứu tiêu biểu
| Quốc gia/khu vực | Tác giả | Nội dung nghiên cứu chính | Kết quả chính |
| Mỹ | Gaio và cộng sự (2023) | Chất lượng lợi nhuận và thông tin tài chính | Chất lượng lợi nhuận cao cải thiện độ tin cậy thông tin và quyết định đầu tư |
| Khan và cộng sự (2024) | Che giấu thông tin và Rủi ro sụp đổ giá cổ phiếu | Thông tin bị che giấu làm tăng Rủi ro sụp đổ giá cổ phiếu | |
| Zheng và cộng sự (2023) | Chất lượng thông tin và Hiệu quả đầu tư | Thông tin tốt giúp nâng cao Hiệu quả đầu tư | |
| Châu Âu | Friede và cộng sự (2015) | ESG và hiệu quả tài chính | ESG có tác động tích cực đến hiệu quả và giảm rủi ro |
| Zheng và cộng sự (2025) | ESG và định giá tài sản | ESG là yếu tố rủi ro mới, ảnh hưởng đến lợi nhuận và quyết định đầu tư | |
| Toàn cầu | Goldfarb và Tucker (2019) | Dữ liệu số và kinh tế số | Dữ liệu số giúp giảm chi phí thông tin và nâng cao hiệu quả thị trường |
| Trung Quốc | Broadstock và cộng sự (2021) | Dữ liệu số và Hiệu quả đầu tư | Dữ liệu số cải thiện Hiệu quả đầu tư doanh nghiệp |
| Việt Nam | Pham và cộng sự (2023) | Chất lượng lợi nhuận và hiệu quả doanh nghiệp | Chất lượng lợi nhuận có tác động tích cực đến hiệu quả hoạt động |
| Anh và cộng sự (2024) | ESG và hiệu quả tài chính | ESG cải thiện hiệu quả và giảm rủi ro |
Nguồn: Tác giả thống kê
Khoảng trống nghiên cứu
Thứ nhất, còn thiếu các bằng chứng thực nghiệm mang tính tích hợp về tác động đồng thời của Chất lượng lợi nhuận và Dữ liệu số đến Hiệu quả đầu tư, đặc biệt khi xem xét vai trò trung gian của Rủi ro sụp đổ giá cổ phiếu trong cùng một khung phân tích.
Thứ hai, các nghiên cứu trước đây chủ yếu tiếp cận riêng lẻ từng yếu tố như Chất lượng lợi nhuận, Dữ liệu số hoặc Rủi ro sụp đổ giá cổ phiếu, trong khi cơ chế truyền dẫn giữa chất lượng thông tin, rủi ro thị trường và Hiệu quả đầu tư chưa được làm rõ đầy đủ.
Thứ ba, rất ít nghiên cứu xem xét vai trò điều tiết của ESG trong mối quan hệ giữa Chất lượng lợi nhuận, Dữ liệu số và Hiệu quả đầu tư, đặc biệt trong bối cảnh chuyển đổi xanh, nơi các yếu tố môi trường và bền vững ngày càng trở nên quan trọng.
Thứ tư, các nghiên cứu tại Việt Nam và ASEAN còn hạn chế trong việc kết hợp dữ liệu truyền thống với Dữ liệu số, cũng như chưa phân tích đầy đủ tính không đồng nhất giữa các doanh nghiệp và điều kiện thị trường.
Do đó, nghiên cứu này được thực hiện nhằm lấp đầy các khoảng trống trên, góp phần hoàn thiện khung lý thuyết và cung cấp bằng chứng thực nghiệm về mối quan hệ giữa Chất lượng lợi nhuận, Dữ liệu số, Rủi ro sụp đổ giá cổ phiếu và Hiệu quả đầu tư trong bối cảnh chuyển đổi xanh tại Việt Nam.
ĐỀ XUẤT MÔ HÌNH NGHIÊN CỨU
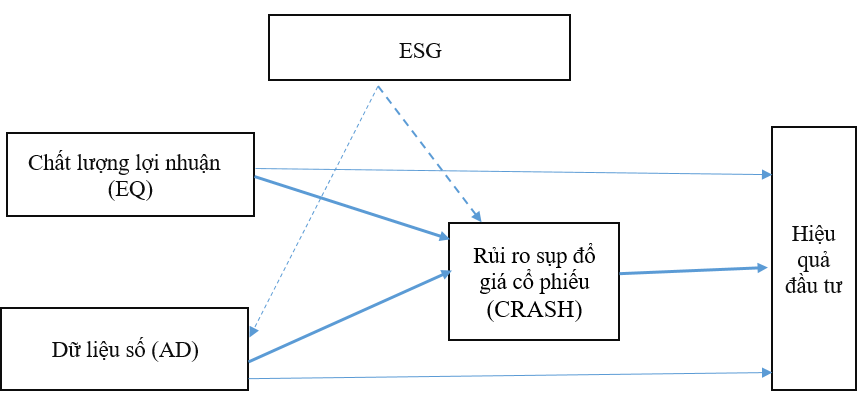
Từ tổng hợp lý thuyết và bằng chứng thực nghiệm, có thể thấy mối quan hệ giữa Chất lượng lợi nhuận, Dữ liệu số và Hiệu quả đầu tư chưa được xem xét trong một khung tích hợp, đặc biệt khi tính đến vai trò trung gian của Rủi ro sụp đổ giá cổ phiếu và điều tiết của ESG trong bối cảnh chuyển đổi xanh. Do đó, nghiên cứu đề xuất mô hình tích hợp nhằm làm rõ cơ chế tác động giữa các yếu tố như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của tác giả
KẾT LUẬN VÀ HƯỚNG NGHIÊN CỨU TIẾP THEO
Kết luận
Bài viết hệ thống hóa cơ sở lý thuyết và tổng quan nghiên cứu về Chất lượng lợi nhuận, Dữ liệu số, Rủi ro sụp đổ giá cổ phiếu và Hiệu quả đầu tư trong bối cảnh chuyển đổi xanh, làm rõ vai trò của chất lượng thông tin và dữ liệu số trong việc nâng cao IE doanh nghiệp. Đồng thời, nghiên cứu nhấn mạnh cơ chế trung gian của rủi ro thị trường và tác động điều tiết của ESG. Trên cơ sở đó, bài viết không chỉ tổng hợp bằng chứng hiện có mà còn đề xuất khung lý thuyết tích hợp mới, tạo nền tảng cho các mô hình thực nghiệm kiểm định đồng thời quan hệ trực tiếp, trung gian và điều tiết, góp phần nâng cao khả năng giải thích và dự báo trong nghiên cứu tài chính doanh nghiệp tại các thị trường mới nổi như Việt Nam.
Hướng nghiên cứu tiếp theo
Một là, nghiên cứu tiếp theo cần đưa ra các giả thuyết nghiên cứu nhằm làm rõ mối quan hệ giữa Chất lượng lợi nhuận, Dữ liệu số và Hiệu quả đầu tư trong bối cảnh chuyển đổi xanh, phù hợp với đặc thù của các thị trường mới nổi như Việt Nam.
Hai là, cần chú trọng đến việc thu thập dữ liệu và đánh giá thực trạng thông qua việc kết hợp giữa dữ liệu tài chính truyền thống và Dữ liệu số. Việc khai thác các nguồn dữ liệu mới như dữ liệu tìm kiếm, truyền thông và nền tảng số sẽ góp phần cải thiện đo lường môi trường thông tin, đồng thời nâng cao độ tin cậy trong phân tích các mối quan hệ giữa các biến số trong nghiên cứu tài chính doanh nghiệp.
Ba là, các nghiên cứu nên mở rộng phạm vi phân tích theo các đặc điểm doanh nghiệp như quy mô, ngành nghề và mức độ phát triển thị trường nhằm làm rõ tính không đồng nhất trong cơ chế tác động. Điều này không chỉ giúp nâng cao giá trị học thuật mà còn tăng khả năng ứng dụng thực tiễn, góp phần cung cấp các hàm ý chính sách phù hợp cho việc phát triển thị trường tài chính bền vững tại các nền kinh tế mới nổi như Việt Nam.
Tài liệu tham khảo:
1. Akerlof, G. A. (1978). The market for “lemons”: Quality uncertainty and the market mechanism. The Quarterly Journal of Economics, 84(3), 488-500.
2. Anh, N. T. M., An, N. T., Ngoc, N. T. M., and Ngoc Xuan, V. (2024). The influence of financial indicators on Vietnamese enterprise’s sustainability reports disclosing process. Journal of Risk and Financial Management, 17(4), 146.
3. Biddle, G. C., Hilary, G., and Verdi, R. S. (2009). How does financial reporting quality relate to investment efficiency? Journal of Accounting and Economics, 48(2-3), 112-131.
4. Broadstock, D. C., Chan, K., Cheng, L. T., and Wang, X. (2021). The role of ESG performance during times of financial crisis: Evidence from COVID-19 in China. Finance Research Letters, 38, 101716.
5. Freeman, R. E. (2010). Strategic management: A stakeholder approach. Cambridge university press.
6. Friede, G., Busch, T., and Bassen, A. (2015). ESG and financial performance: aggregated evidence from more than 2000 empirical studies. Journal of sustainable finance and investment, 5(4), 210-233.
7. Gaio, C., Gonçalves, T. C., and Cardoso, J. (2023). Investment efficiency and earnings quality: European evidence. Journal of Risk and Financial Management, 16(4), 224.
8. Goldfarb, A., and Tucker, C. (2019). Digital economics. Journal of Economic literature, 57(1), 3-43.
9. Hutton, A. P., Marcus, A. J., and Tehranian, H. (2009). Opaque financial reports, R2, and crash risk. Journal of financial economics, 94(1), 67-86.
10. Jensen, M. C., and Meckling, W. H. (2019). Theory of the firm: Managerial behavior, agency costs and ownership structure. In Corporate governance (77-132). Gower.
11. Jin, L., and Myers, S. C. (2006). R2 around the world: New theory and new tests. Journal of financial economics, 79(2), 257-292. https://doi.org/10.1016/j.jfineco.2004.11.003
12. Khan, M. A., Safdar, N., and Manzoor, W. (2024). Financial reporting quality and investment efficiency: A transnational evidence. Pakistan Journal of Commerce and Social Sciences (ISSN 1997-8553), 18(2), 285-305.
13. Liang, Z., and Zhao, Y. (2024). Enterprise digital transformation and stock price crash risk. Finance Research Letters, 59, 104802.
14. Pretorius, M., and Fairhurst, K. J. (2019). Boundaries within boundaries: Identifying the boundaries facing private firms that are in financial distress. The Southern African Journal of Entrepreneurship and Small Business Management, 11(1), 1-12.
15. Pham, Q. T., Tran, T. G. T., Bui, T. T. H., Nguyen, T. P. L., and Bui, A. T. (2023). Impacts of tax enforcement and independent audit on financial reporting quality through the internal control effectiveness: Evidence from Vietnam enterprises. Cogent Social Sciences, 9(1), 2175486.
16. Salehi, M., Zimon, G., Arianpoor, A., and Gholezoo, F. E. (2022). The impact of investment efficiency on firm value and moderating role of institutional ownership and board independence. Journal of Risk and Financial Management, 15(4), 170.
17. Sharpe, W. F. (1964). Capital asset prices: A theory of market equilibrium under conditions of risk. The Journal of Finance, 19(3), 425-442.
18. Spence, M. (1978). Job market signaling. In Uncertainty in economics (281-306). Elsevier.
19. Srivastava, A., Assaf, R., Pandey, D. K., and Kumar, R. (2024). Stock price crash risk research: current trends and future directions. The Journal of Risk Finance, 25(5), 723-750.
20. Stigler, G. J. (1961). The economics of information. Journal of political economy, 69(3), 213-225.
21. Su, K., and Zhou, Z. (2023). Do corporate social responsibility reduce crash risk of stock price: evidence from China. Chinese Management Studies, 17(2), 251-273.
22. Zhao, X., Li, X., and Ren, C. (2023). Can digital transformation reduce corporate stock price crashes? PloS one, 18(12), e0295793.
23. Zheng, C., Mannan Khan, M. A., Rahman, M. M., Moudud-Ul-Huq, S., and Rahman, M. S. (2025). ESG Performance and Financial Stability: A Bibliometric and Meta-Analysis. SAGE Open, 15(4).
24. Zheng, Z., Li, D., Zhong, T., Wang, T., and He, L. (2023). CEO facial structure and stock price crash risk. Accounting and Finance, 63, 873-905.
| Ngày nhận bài: 9/3/2026; Ngày hoàn thiện biên tập: 10/5/2026; Ngày duyệt đăng: 14/5/2026 |
Tin liên quan


Các tin khác

Phát triển kinh tế gắn với xây dựng tiềm lực quốc phòng ở TP. Hà Nội: Thực trạng và giải pháp

Vai trò của kế toán quản trị trong xây dựng chiến lược định giá bán sản phẩm tại các doanh nghiệp dệt may Việt Nam

Phát triển nguồn nhân lực số ở Việt Nam: Thực trạng và giải pháp

Kinh tế số - Động lực thúc đẩy phát triển khu vực kinh tế tư nhân ở vùng Trung Bộ và Tây Nguyên

Vai trò hai mặt của nhà đầu tư tổ chức đối với tính ổn định của thị trường chứng khoán Việt Nam

Thực trạng chuyển đổi số và ứng dụng trí tuệ nhân tạo tại Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam và một số đề xuất, kiến nghị

Kinh nghiệm quản trị nhà nước của Singapore và hàm ý chính sách cho Việt Nam

Đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến phát triển du lịch biển đảo tại tỉnh An Giang

Giải pháp nâng cao chất lượng nguồn nhân lực quản lý, bảo vệ rừng tại Khu Bảo tồn thiên nhiên - Văn hóa Đồng Nai


