


Đánh giá tác động của công bố thông tin ESG đến hiệu quả đầu tư của các doanh nghiệp niêm yết trên thị trường chứng khoán Việt Nam
TS. Nguyễn Duy Tuấn; Email: [email protected]
Nguyễn Quỳnh Anh; Email: [email protected]
Nguyễn Thị Mai Anh; Email: [email protected]
Trương Ngọc Linh; Email: [email protected]
Phạm Mai Trang; Email: [email protected]
Trần Thanh Thủy; Email: [email protected]
Khoa Đầu tư, Đại học Kinh tế Quốc dân
Tóm tắt
Trên thế giới, tác động tích cực của việc công bố thông tin môi trường - xã hội - quản trị (ESG) đến hiệu quả đầu tư của doanh nghiệp đã được chứng minh qua nhiều nghiên cứu thực nghiệm. Nhằm kiểm nghiệm tính đúng đắn của tác động này tại quốc gia đang phát triển như Việt Nam, nhóm tác giả thực hiện đánh giá mức độ tác động của công bố thông tin ESG đối với hiệu quả đầu tư của doanh nghiệp niêm yết trên Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) giai đoạn 2020-2024. Nghiên cứu thu thập dữ liệu của các doanh nghiệp có thời gian niêm yết 5 năm (2020-2024) và sử dụng phân tích hồi quy với nhiều mô hình để đánh giá mức độ tác động. Kết quả nghiên cứu chỉ ra rằng, việc công bố thông tin ESG có tác động tích cực đến hiệu quả đầu tư.
Từ khóa: Công bố thông tin, ESG, hiệu quả đầu tư, doanh nghiệp niêm yết, Việt Nam
Summary
Globally, the positive impact of environmental, social, and governance (ESG) disclosure on firms’ investment performance has been widely documented in empirical literature. To examine whether this relationship holds in a developing economy such as Viet Nam, this study investigates the impact of ESG disclosure on the investment performance of firms listed on the Ho Chi Minh Stock Exchange (HOSE) over the 2020–2024 period. The research employs a dataset of listed firms with at least five consecutive years of listing during 2020–2024 and applies regression analysis using multiple econometric models to assess the magnitude of the impact. The empirical results indicate that ESG disclosure exerts a positive and statistically significant effect on firms’ investment performance. These findings provide empirical evidence supporting the role of ESG transparency in enhancing corporate investment efficiency and offer implications for promoting sustainable business practices in Viet Nam.
Keywords: Disclosure, ESG, investment performance, listed firms, Viet Nam
GIỚI THIỆU
Công bố thông tin ESG đang trở thành xu hướng trên thế giới do những ảnh hưởng tích cực đến hiệu quả đầu tư của doanh nghiệp. Việc công bố thông tin ESG như một bản cam kết của doanh nghiệp về mục tiêu hoạt động không chỉ tập trung tìm kiếm lợi nhuận mà còn hướng tới sự phát triển bền vững và đáp ứng các yêu cầu quốc tế như GRI… Nhiều nghiên cứu gần đây ở các quốc gia như Trung Quốc, UAE đã chỉ ra những tác động tích cực của công bố thông tin ESG đến việc giảm bất đối xứng thông tin, nâng cao hiệu quả đầu tư và kết quả tài chính của doanh nghiệp. Tuy nhiên, tác động của ESG nói chung và công bố thông tin ESG đến hiệu quả đầu tư của các doanh nghiệp tại những thị trường mới nổi vẫn là một chủ đề có nhiều tranh luận.
Trong xu hướng toàn cầu, Việt Nam đang có những thay đổi liên quan đến việc công bố thông tin của các doanh nghiệp niêm yết. Cụ thể, Thông tư 96/2020/TT-BTC đã yêu cầu các doanh nghiệp niêm yết trên sàn chứng khoán phải trình bày các nội dung về tác động môi trường và xã hội trong báo cáo thường niên. Đồng thời với cam kết phát thải ròng vào năm 2050 tại COP26, phát triển xanh sẽ trở thành mục tiêu chiến lược của quốc gia. Từ đó buộc các doanh nghiệp phải quan tâm đến yếu tố môi trường để phù hợp với lộ trình xanh hoá của quốc gia. Chính vì vậy, việc thực hiện và công bố báo cáo ESG sẽ trở thành một xu thế phổ biến tại Việt Nam, trở thành công cụ để nâng cao năng lực cạnh tranh của doanh nghiệp. Do đó, nhóm tác giả thực hiện nghiên cứu này nhằm đánh giá tác động của công bố thông tin ESG đến hiệu quả đầu tư của các doanh nghiệp niêm yết trên thị trường chứng khoán Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Cơ sở lý thuyết
Hoạt động đầu tư của doanh nghiệp chịu tác động bởi cả yếu tố bên trong và bên ngoài. Theo Lý thuyết đại diện (Jensen, 1976), sự tách biệt giữa quyền sở hữu và quản lý có thể dẫn đến các quyết định đầu tư kém hiệu quả, đồng thời gây ra bất đối xứng thông tin giữa cổ đông và nhà quản lý, làm phát sinh chi phí đại diện. Việc công bố thông tin ESG được xem như một cơ chế giám sát giúp giảm bất cân xứng thông tin, tăng cường minh bạch và định hướng các quyết định đầu tư theo lợi ích của cổ đông (Bamberg và Spremann, 1987). Bên cạnh đó, theo Thuyết các bên liên quan (Freeman, 1984), doanh nghiệp cần quan tâm đến lợi ích của nhiều nhóm liên quan khác nhau để đạt được mục tiêu phát triển bền vững. Trong bối cảnh đó, công bố thông tin ESG giúp doanh nghiệp nâng cao uy tín, củng cố quan hệ với các bên liên quan và giảm thiểu chi phí vốn cũng như rủi ro pháp lý.
Công bố thông tin ESG và hiệu quả đầu tư của doanh nghiệp
Nhiều nghiên cứu gần đây đã chỉ ra mối quan hệ tích cực giữa công bố thông tin ESG và hiệu quả đầu tư. Việc gia tăng mức độ công bố thông tin ESG giúp cải thiện tính minh bạch, giảm khoảng cách thông tin giữa doanh nghiệp và nhà đầu tư, từ đó hạn chế ràng buộc tài chính và hỗ trợ các quyết định phân bổ vốn hiệu quả hơn (Desai, 2025; Ellili, 2022; Hammami và Hendijani Zadeh, 2020). Dưới góc độ Lý thuyết đại diện, công bố thông tin ESG còn được xem như một cơ chế giám sát bên ngoài, góp phần giảm chi phí đại diện và hạn chế hành vi đầu tư kém hiệu quả của nhà quản lý, qua đó nâng cao hiệu quả phân bổ nguồn lực (Kung-Cheng Ho và cộng sự, 2023). Tuy nhiên, một số nghiên cứu cho thấy tác động của công bố thông tin ESG không hoàn toàn đồng nhất, thậm chí có tác động tiêu cực đến hiệu quả đầu tư khi công bố thông tin ESG được coi như một cơ chế “tẩy xanh” (greenwashing) hay làm phát sinh chi phí, phân tán nguồn lực (Nababan và Dwita, 2024). Không những vậy, nghiên cứu của Amarta (2025) tại Indonesia cho thấy, công bố ESG tổng hợp không có ảnh hưởng đáng kể đến hiệu quả đầu tư, nhưng khi tách riêng từng trụ cột, yếu tố xã hội có tác động tích cực, yếu tố quản trị tác động tiêu cực và yếu tố môi trường không có ý nghĩa thống kê.
Kế thừa các lập luận lý thuyết và bằng chứng thực nghiệm trên, nghiên cứu xây dựng khung lý thuyết xem xét công bố thông tin ESG như một nhân tố có thể tác động đến hiệu quả đầu tư theo cả 2 chiều hướng và đề xuất giả thuyết:
H1: Công bố thông tin ESG tác động đến hiệu quả đầu tư của doanh nghiệp.
MÔ HÌNH VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Phương pháp nghiên cứu
Nghiên cứu thu thập dữ liệu thứ cấp từ các báo cáo thường niên, báo cáo quản trị, báo cáo tài chính và báo cáo cáo phát triển bền vững của 350 doanh nghiệp niêm yết liên tiếp 5 năm tại Sở Giao dịch Chứng khoán TP. Hồ Chí Minh; các chỉ tiêu dữ liệu tài chính và quản trị thu thập trong giai đoạn 2018-2024 trên các nền tảng uy tín FiinPro và Vietstockfinance.
Đối với các dữ liệu về công bố thông tin ESG, nhóm tác giả xây dựng bảng tiêu chí đánh giá dựa trên Thông tư 96/2020/TT - BTC về hướng dẫn công bố thông tin trên thị trường chứng khoán và bộ tiêu chuẩn phát triển bền vững GRI, với tổng cộng 18 tiêu chí được chia thành 4 nhóm chính: (1) Nhận thức chung; (2) Môi trường (E); (3) Xã hội (S); (4) Quản trị (G).
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
Mô hình nghiên cứu
Dựa trên các nghiên cứu thực nghiệm và lý thuyết, nhóm tác giả xây dựng mô hình hồi quy sau nhằm kiểm nghiệm giả thuyết:
INVEFF = β0 + β1ESGi,t + β2∑Controls + γi,t (1)
Trong đó, Hiệu quả đầu tư (INVEFF) được đo lường bằng cách sử dụng mô hình dự đoán mức đầu tư kỳ vọng dựa trên các yếu tố kinh tế và tài chính kỳ trước, giúp tách biệt phần đầu tư có thể giải thích được khỏi phần sai lệch không hiệu quả (Gaio và cộng sự, 2023). INVEFF được tính bằng cách lấy giá trị tuyệt đối của phần dư trong mô hình dưới đây nhân với (-1). Mô hình được ước lượng như sau:
Investmenti,t = β0 + β1Investmenti,t-1 + β2Growthi,t-1 + β3NEGi,t-1 + β4NEG*Growthi,t-1 + β5SIZEi,t-1 + β6AGEi,t-1 + β7LEVi,t-1 + β8CASHi,t-1 + β9ROAi,t-1 + ɛi,t
Tiếp đó, trong mô hình (1), biến độc lập ESG thể hiện mức độ công bố thông tin ESG của doanh nghiệp, xác định bằng tổng điểm các tiêu chí dựa trên khung câu hỏi do nhóm tác giả xây dựng. Các biến kiểm soát về quản trị và tài chính bao gồm: Tình hình tài sản (TANG - Tỷ lệ giữa tài sản cố định hữu hình và tổng tài sản), Tuổi doanh nghiệp (AGE), Quy mô doanh nghiệp (SIZE), Đòn bẩy tài chính (LEV), Dòng tiền ròng (CF). Biến giả Kiểm toán độc lập (BIG4) được sử dụng nhằm phản ánh chất lượng của báo cáo tài chính (biến nhận giá trị 1 với báo cáo tài chính được kiểm toán bởi các công ty Big 4 và nhận giá trị 0 nếu báo cáo tài chính do các công ty khác kiểm toán).
KẾT QUẢ VÀ THẢO LUẬN
Thống kê mô tả
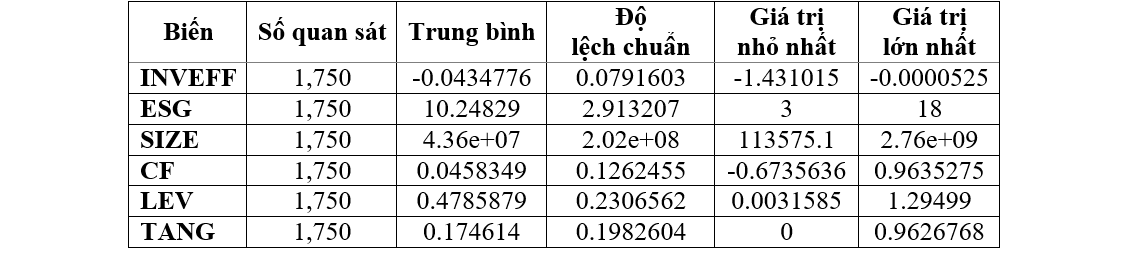
Bảng 1: Thống kê mô tả
Nguồn: Tính toán của nhóm nghiên cứu
Bảng 1 cho thấy mẫu nghiên cứu gồm 1,750 quan sát. INVEFF có giá trị trung bình âm (-0.043), hàm ý mức độ đầu tư của các doanh nghiệp trong mẫu có xu hướng lệch khỏi mức đầu tư tối ưu theo hướng kém hiệu quả, đồng thời độ lệch chuẩn nhỏ (0.079) cho thấy sự khác biệt không quá lớn giữa các doanh nghiệp. Trong khi đó, điểm công bố ESG có giá trị trung bình trong khoảng từ 3-18, phản ánh mức độ công bố ESG của các doanh nghiệp còn ở mức trung bình và có sự khác biệt nhất định giữa các doanh nghiệp trong mẫu.
Ma trận tương quan
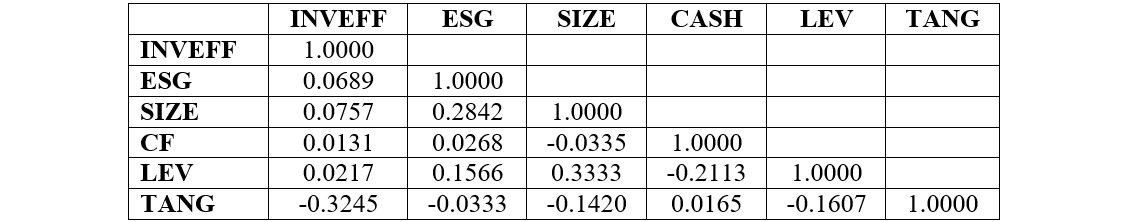
Bảng 2: Ma trận tương quan
Nguồn: Tính toán của nhóm nghiên cứu
Bảng 2 trình bày hệ số tương quan giữa các biến nghiên cứu. Bảng cho thấy hiệu quả đầu tư có tương quan thuận với điểm công bố thông tin ESG, quy mô, dòng tiền ròng, đòn bẩy tài chính của doanh nghiệp; tuy nhiên lại tương quan nghịch với tài sản hữu hình. Thêm vào đó, tất cả các hệ số đều nhỏ hơn 0.8 thể hiện không có mối tương quan mạnh giữa các biến giải thích, chứng tỏ không có hiện tượng đa cộng tuyến.
Phân tích hồi quy
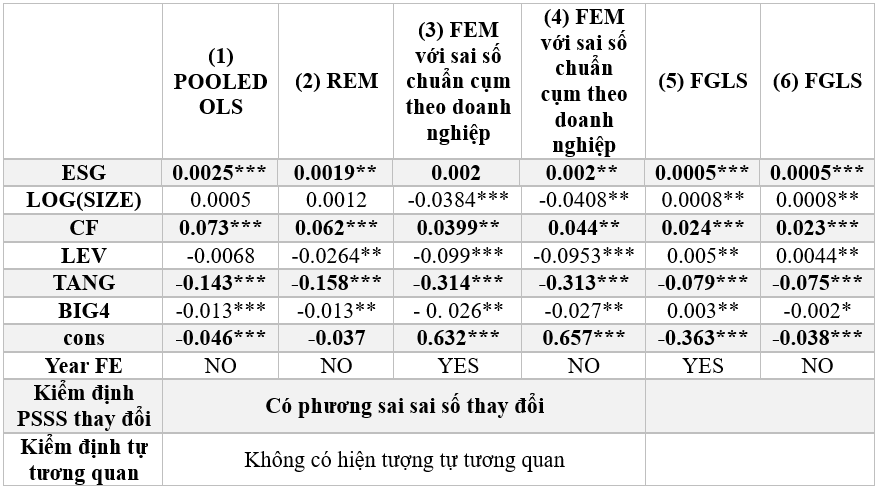
Bảng 3: Kết quả hồi quy đa biến
Nguồn: Tính toán của nhóm nghiên cứu
Nghiên cứu tiến hành ước lượng 6 mô hình gồm Pooled OLS, REM và 2 mô hình FEM. Kết quả cho thấy không tồn tại hiện tượng tự tương quan, tuy nhiên tồn tại hiện tượng phương sai sai số thay đổi trong các mô hình. Do đó, nghiên cứu sử dụng phương pháp FGLS để khắc phục hiện tượng này và đảm bảo tính tin cậy của kết quả ước lượng. Kết quả hồi quy từ mô hình cho thấy biến ESG có hệ số dương và có ý nghĩa thống kê ở mức cho thấy việc gia tăng mức độ công bố thông tin ESG có tác động tích cực đến hiệu quả đầu tư của doanh nghiệp. Điều này chứng tỏ các doanh nghiệp có mức độ công bố ESG cao hơn thường có khả năng phân bổ nguồn lực đầu tư hiệu quả hơn, phù hợp với kết luận từ nghiên cứu của Desai (2025), Ellili (2022), Hammami và Hendijani Zadeh (2020).
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Từ kết quả nghiên cứu, có thể kết luận rằng việc công bố thông tin ESG có vai trò tích cực trong việc nâng cao hiệu quả đầu tư của các doanh nghiệp. Cụ thể, công bố thông tin ESG giúp hạn chế tình trạng đầu tư quá mức của doanh nghiệp, qua đó góp phần cải thiện chất lượng quyết định đầu tư.
Kết quả nghiên cứu hàm ý rằng doanh nghiệp cần tăng cường đào tạo nhân sự về ESG để tiến tới tích hợp ESG vào chiến lược kinh doanh và sử dụng đòn bẩy tài chính hợp lý, trong khi cơ quan quản lý nên ban hành chuẩn mực báo cáo ESG bắt buộc và khuyến khích tín dụng xanh.
Tài liệu tham khảo:
1. A. Hammami & M. H. Zadeh (2020). Audit quality, media coverage, environmental, social, and governance disclosure and firm investment efficiency: Evidence from Canada. International Journal of Accounting and Information Management, 28(1), 45-72.
2. Gaio, C., Gonçalves, T. C., & Cardoso, J. (2023). Investment Efficiency and Earnings Quality: European Evidence. Journal of Risk and Financial Management, 16(4), 1-15.
3. Günter Bamberg, Klaus Spremann (1987). Agency Theory, Information, and Incentives. Springer Berlin, Heidelberg, XVIII, 533.
4. Kung-Cheng Ho và cộng sự (2023). Corporate sustainability policies and corporate investment efficiency: Evidence from the quasi-natural experiment in China. Energy Economics, 127(B).
5. Michael C. Jensen, William H. Meckling (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305-360.
6. Nababan, R. & Dwita, S. (2024). The influence of environmental, social, governance (ESG) disclosure on investment efficiency. Wahana Riset Akuntansi, 12(2), 141-152.
7. Nejla Ould Daoud Ellili (2022). Impact of ESG disclosure and financial reporting quality on investment efficiency. Corporate Governance, 22(5), 1094-1111.
8. Ni Wayan Della Amarta & Ernie Hendrawaty (2025). The Effect of Environmental, Social, and Governance (ESG) Disclosure on Investment Efficiency. International Journal Of Education Social Studies And Management, 5(2), 599-613.
9. Rajesh Desai (2025). Statutory ESG reporting and investment efficiency: evidence using quasi-natural experiment. International Journal of Law and Management, 67(2), 234-251.
10. R. Edward Freeman (1984). Strategic Management: A Stakeholder Approach. Harpercollins College Div, 275 pages, Hardcover.
| Ngày nhận bài: 20/1/2026; Ngày hoàn thiện biên tập: 2/3/2026; Ngày duyệt đăng: 5/3/2026 |
Tin liên quan



Các tin khác

Các yếu tố ảnh hưởng đến quyết định sử dụng dịch vụ thanh toán PayPal của khách hàng cá nhân tại các ngân hàng thương mại trên địa bàn TP. Đồng Nai

Ảnh hưởng của tài chính hóa đến hiệu quả đầu tư thực của công ty phi tài chính và vai trò trung gian của hạn chế tài chính

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay tại Vietcombank - Chi nhánh Sóc Trăng

Đô la hóa, nợ xấu và hiệu quả hoạt động của các ngân hàng thương mại tại Cộng hòa Dân chủ Nhân dân Lào: Tổng quan lý thuyết và đề xuất mô hình nghiên cứu

Thanh toán không dùng tiền mặt tại Việt Nam: Vai trò của hệ thống ngân hàng

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với dịch vụ thẻ tín dụng tại SACOMBANK chi nhánh Trà Vinh

Đa dạng hóa thu nhập và rủi ro hoạt động: Bằng chứng từ các ngân hàng thương mại niêm yết trên Sở Giao dịch chứng khoán TP. Hồ Chí Minh

Tác động của chuyển đổi số đến kết quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò điều tiết của năng lực quản trị rủi ro số

Phân tích các nhân tố chi phối hành vi sử dụng ví điện tử của người tiêu dùng tại TP. Hồ Chí Minh


