


Các yếu tố ảnh hưởng đến ý định sử dụng dịch vụ Internet Banking của người dân khu vực phường Cao Lãnh, tỉnh Đồng Tháp
TS. Hà Văn Sơn
Trường Đại học Kinh tế Thành phố Hồ Chí Minh (UEH); Email: [email protected]
ThS. Trần Văn Nam
Email: [email protected]
Tóm tắt
Hiện nay ngân hàng là một trong những ngành phát triển liên tục với việc ứng dụng các quy trình, mô hình quản lý mới, trong đó không thể không nhắc đến việc ứng dụng công nghệ thông tin mạnh mẽ trong tất cả các hoạt động. Nghiên cứu này nhằm xác định các nhân tố ảnh hưởng đến ý định sử dụng dịch vụ Internet Banking của người dân tại phường Cao Lãnh, tỉnh Đồng Tháp. Kết quả nghiên cứu cho thấy có 6 nhân tố tác động đến Ý định sử dụng dịch vụ, bao gồm: Sự hữu ích, Cảm nhận dễ sử dụng, Ảnh hưởng xã hội, Cảm nhận sự tin cậy, Sự sẵn sàng hỗ trợ, Hình ảnh ngân hàng. Trong đó, Sự sẵn sàng hỗ trợ, Cảm nhận sự tin cậy và Ảnh hưởng xã hội là 3 nhân tố ảnh hưởng mạnh nhất.
Từ khóa: Thanh toán không dùng tiền mặt, Internet Banking, phường Cao Lãnh, thương mại điện tử
Abstract
The banking industry is one of the continuously developing sectors, with the adoption of new management processes and models, particularly the extensive application of information technology across all activities. This study aims to identify the factors influencing people’s intention to use Internet banking services in Cao Lanh Ward, Dong Thap Province. The results show that six factors affect the intention to use these services, namely perceived usefulness, perceived ease of use, social influence, perceived trust, support readiness, and bank image. Among these, support readiness, perceived trust, and social influence are the three factors with the strongest effects.
Keywords: Cashless payments, Internet banking, Cao Lanh Ward, e-commerce
GIỚI THIỆU
Ngành ngân hàng hiện nay là một trong những ngành phát triển liên tục với việc ứng dụng các quy trình, mô hình quản lý mới, trong đó đặc biệt không thể không nhắc đến chính là việc ứng dụng công nghệ thông tin mạnh mẽ trong tất cả các hoạt động ngân hàng, tạo điều kiện cho việc phát triển bền vững và hiệu quả. Với mục tiêu công nghiệp hóa - hiện đại hóa của đất nước, ngành ngân hàng đang đứng trước yêu cầu hiện đại hóa trong các hoạt động, nhất là tạo thuận lợi cho khách hàng trong giao dịch, nên việc khách hàng ngày càng sử dụng những phương tiện hiện đại như: máy tính, điện thoại, thiết bị điện tử thông minh để giao dịch với ngân hàng qua dịch vụ Internet Banking ngày càng trở nên phổ biến.
Tại các ngân hàng đóng trên địa bàn phường Cao Lãnh, việc ứng dụng các tiện ích hiện đại được khuyến khích nhằm mang lại hiệu quả kinh doanh tốt hơn. Trong các tiện ích hiện tại, Internet Banking là một trong những ứng dụng rất tốt và có ý nghĩa trong việc mang lại lợi ích cho khách hàng cũng như thúc đẩy sự phát triển của các dịch vụ ngân hàng. Bên cạnh đó, việc sử dụng Internet Banking sẽ giúp ngân hàng tiết kiệm nhiều chi phí thao tác để phục vụ khách hàng, đồng thời giảm chi phí trong khâu quản lý dữ liệu khách hàng so với cách quản lý truyền thống. Việc ứng dụng Internet Banking còn giúp khách hàng thực hiện nhiều tiện ích trong các giao dịch hàng ngày, từ đó gia tăng sự gắn bó với ngân hàng cũng như mức độ ưu tiên đối với các dịch vụ. Vì những lý do trên, việc nghiên cứu các yếu tố ảnh hưởng đến ý định sử dụng dịch vụ Internet Banking, từ đó đề xuất các giải pháp phát triển Internet Banking tại một số ngân hàng ở phường Cao Lãnh, là thực sự cần thiết trong bối cảnh Việt Nam đang bước vào giai đoạn hội nhập sâu rộng vào nền kinh tế thế giới.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Dịch vụ ngân hàng được hiểu theo 2 nghĩa. Theo nghĩa hẹp, dịch vụ ngân hàng chỉ bao gồm những hoạt động ngoài chức năng của định chế tài chính trung gian (huy động vốn và cho vay). Theo nghĩa rộng, dịch vụ ngân hàng là toàn bộ hoạt động: tiền tệ, tín dụng, thanh toán, ngoại hối… của hệ thống ngân hàng đối với khách hàng là tổ chức và cá nhân.
Các loại dịch vụ ngân hàng điện tử: Hiện nay, ở nhiều nước, dịch vụ ngân hàng điện tử đã phát triển khá phổ biến, với đa dạng loại hình sản phẩm và dịch vụ. Theo Nguyễn Đăng Dờn (2011), dịch vụ ngân hàng điện tử bao gồm một số dịch vụ cơ bản:
(i) Home Banking (ngân hàng tại nhà): khách hàng giao dịch với ngân hàng qua mạng, nhưng là mạng nội bộ (Intranet) do ngân hàng xây dựng riêng. Các giao dịch được tiến hành tại nhà thông qua hệ thống máy tính kết nối với hệ thống máy tính của ngân hàng.
(ii) Phone Banking: cung cấp thông tin ngân hàng qua điện thoại hoàn toàn tự động, các loại thông tin được ấn định trước, bao gồm: thông tin về tỷ giá hối đoái, lãi suất, giá chứng khoán, thông tin cá nhân cho khách hàng như số dư tài khoản, liệt kê 5 giao dịch cuối cùng trên tài khoản, các thông báo mới nhất…
(iii) Mobile Banking: là hình thức thanh toán trực tuyến qua mạng điện thoại di động, song hành với phương thức thanh toán qua mạng Internet, ra đời khi mạng lưới Internet phát triển đủ mạnh vào những năm 1990.
(iv) Internet Banking: Theo (Furst, Lang và Nolle, 2000), Internet Banking dùng để chỉ việc sử dụng Internet như một kênh phân phối dịch vụ ngân hàng, bao gồm cả dịch vụ ngân hàng truyền thống như kiểm tra số dư, in sao kê tài khoản, chuyển tiền sang tài khoản khác và thanh toán hóa đơn.
Các lý thuyết nền tảng
Thuyết hành động hợp lý (TRA) được Fishbein và Ajzen (1975) phát triển, là một trong những lý thuyết nền tảng, được sử dụng để dự đoán hành vi của con người trong các lĩnh vực khác nhau. Theo TRA, hành vi người tiêu dùng được quyết định bởi ý định hành vi và ý định hành vi được hình thành từ thái độ và quy chuẩn chủ quan. Ý định hành vi là yếu tố quan trọng nhất dự đoán hành vi tiêu dùng. Ý định hành vi bị ảnh hưởng bởi thái độ và ảnh hưởng xã hội (quy chuẩn chủ quan). Lý thuyết cho rằng, ý định hành vi được quyết định bởi thái độ của người tiêu dùng đối với việc mua hay sử dụng một sản phẩm hàng hóa thông qua sự ảnh hưởng của quy chuẩn chủ quan (Fishbein và Ajzen, 1975).
Thuyết hành vi có kế hoạch (TPB) được Ajzen đề xuất để hoàn thiện khả năng dự đoán của TRA bằng việc đưa thêm vào yếu tố nhận thức kiểm soát hành vi đại diện cho các nguồn lực cần thiết của một người để thực hiện một công việc bất kỳ, đề cập đến nguồn tài nguyên sẵn có, những kỹ năng, cơ hội cũng như nhận thức của riêng từng người hướng tới việc đạt được kết quả (Ajzen, 1991). Theo TPB, thái độ đối với hành vi, các quy chuẩn chủ quan (ảnh hưởng xã hội) và nhận thức kiểm soát hành vi cùng nhau định hình ý định hành vi. Ý định hành vi sẽ thúc đẩy hành vi cá nhân, trong đó có hành vi quyết định sử dụng dịch vụ Internet Banking.
Mô hình chấp nhận công nghệ (TAM) được đề xuất bởi Davis vào năm 1986 và sau đó được hoàn thiện bởi Davis, Bagozzi và Warshaw vào năm 1989. TAM được mô phỏng dựa vào TPB, được sử dụng để giải thích và dự đoán về sự chấp nhận và sử dụng một công nghệ. TAM là một trong những mô hình được sử dụng rộng rãi trong những nghiên cứu về các yếu tố ý định chấp nhận hệ thống thông tin, công nghệ thông tin, trong đó có các nghiên cứu liên quan về ý định sử dụng Internet Banking. TAM giả định rằng, ý định hành vi của một cá nhân chấp nhận một hệ thống được xác định bởi 2 yếu tố cơ bản của mô hình là cảm nhận sự hữu ích và cảm nhận sự dễ sử dụng. So với 2 mô hình TRA và TPB, mô hình TAM phù hợp hơn trong việc giải thích hành vi sử dụng công nghệ của người tiêu dùng, đặc biệt trong lĩnh vực Internet Banking.
Mô hình nghiên cứu
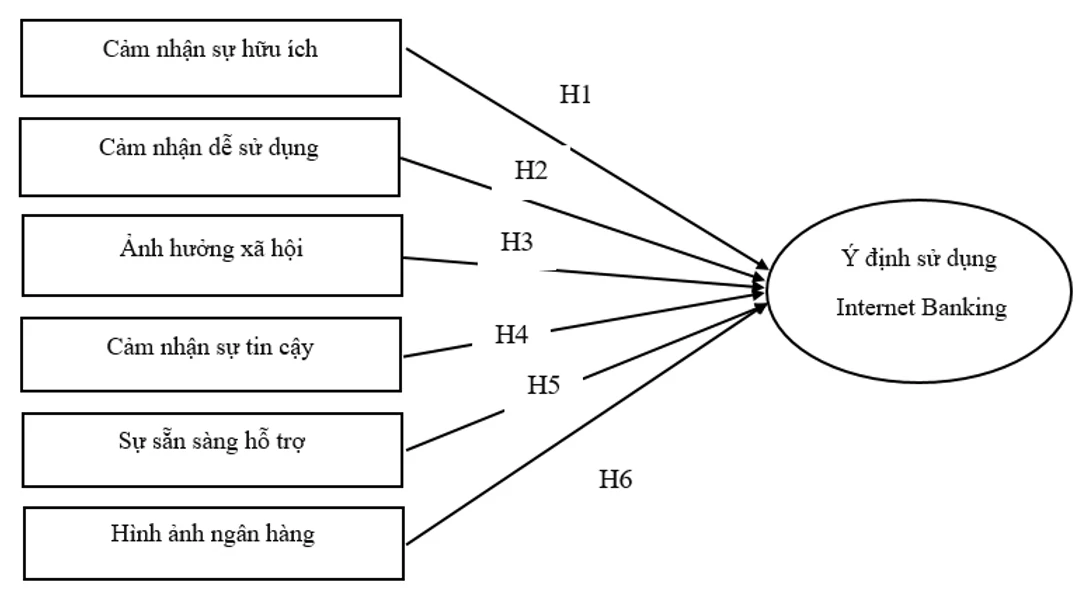
Trên cơ sở các nghiên cứu có liên quan, nhóm tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết được phát biểu như sau:
H1: Cảm nhận sự hữu ích có ảnh hưởng cùng chiều đến Ý định sử dụng dịch vụ Internet Banking.
H2: Cảm nhận dễ sử dụng có ảnh hưởng cùng chiều đến Ý định sử dụng dịch vụ Internet Banking.
H3: Ảnh hưởng xã hội có ảnh hưởng cùng chiều đến Ý định sử dụng dịch vụ Internet Banking.
H4: Cảm nhận sự tin cậy có ảnh hưởng cùng chiều đến Ý định sử dụng dịch vụ Internet Banking.
H5: Sự sẵn sàng hỗ trợ có ảnh hưởng cùng chiều đến Ý định sử dụng dịch vụ Internet Banking.
H6: Hình ảnh ngân hàng có ảnh hưởng cùng chiều đến Ý định sử dụng dịch vụ Internet Banking.
Phương pháp nghiên cứu
Dữ liệu phân tích được thu thập thông qua việc khảo sát 239 khách hàng cá nhân ở khu vực phường Cao Lãnh, tỉnh Đồng Tháp có ý định sử dụng dịch vụ Internet Banking. Dữ liệu được mã hóa và phân tích bằng SPSS 26.0.
KẾT QUẢ NGHIÊN CỨU
Kết quả kiểm định Cronbach’s Alpha (Bảng 1) cho thấy, các thành phần nghiên cứu đều nằm trong khoảng từ 0,7 đến 0,9. Các hệ số tương quan biến tổng của các biến quan sát đều > 0,3, cao hơn mức yêu cầu. Do đó, tất cả các biến quan sát đều được đưa vào phân tích nhân tố khám phá (EFA).
Bảng 1: Tóm tắt kết quả phân tích Cronbach’s Alpha
| Biến quan sát | Trung bình thang đo nếu loại biến | Phương sai thang đo nếu loại biến | Tương quan biến tổng | Cronbach’s Alpha nếu loại biến |
|---|---|---|---|---|
| Cảm nhận sự hữu ích (SHI), Cronbach’s Alpha = 0,894 | ||||
| SHI1 | 12,44 | 2,886 | ,698 | ,887 |
| SHI2 | 12,58 | 2,446 | ,842 | ,834 |
| SHI3 | 12,49 | 2,780 | ,718 | ,881 |
| SHI4 | 12,55 | 2,669 | ,810 | ,847 |
| Cảm nhận dễ sử dụng (TDSD), Cronbach’s Alpha = 0,844 | ||||
| TDSD1 | 16,67 | 4,532 | ,817 | ,766 |
| TDSD2 | 16,64 | 4,516 | ,847 | ,758 |
| TDSD3 | 16,67 | 5,029 | ,694 | ,802 |
| TDSD4 | 16,86 | 5,450 | ,393 | ,884 |
| TDSD5 | 16,75 | 5,027 | ,568 | ,835 |
| Ảnh hưởng xã hội (AHXH), Cronbach’s Alpha = 0,892 | ||||
| AHXH1 | 12,42 | 2,850 | ,708 | ,881 |
| AHXH2 | 12,41 | 2,671 | ,823 | ,838 |
| AHXH3 | 12,33 | 2,834 | ,733 | ,872 |
| AHXH4 | 12,34 | 2,729 | ,786 | ,852 |
| Cảm nhận sự tin cậy (STC), Cronbach’s Alpha = 0,810 | ||||
| STC1 | 16,46 | 4,779 | ,675 | ,754 |
| STC2 | 16,85 | 4,596 | ,380 | ,873 |
| STC3 | 16,51 | 4,713 | ,600 | ,772 |
| STC4 | 16,46 | 4,762 | ,683 | ,752 |
| STC5 | 16,41 | 4,621 | ,832 | ,717 |
| Sự sẵn sàng hỗ trợ (SSHT), Cronbach’s Alpha = 0,900 | ||||
| SSHT1 | 12,56 | 2,457 | ,861 | ,839 |
| SSHT2 | 12,49 | 2,730 | ,746 | ,882 |
| SSHT3 | 12,58 | 2,631 | ,701 | ,899 |
| SSHT4 | 12,58 | 2,464 | ,806 | ,860 |
| Hình ảnh ngân hàng (HANH), Cronbach’s Alpha = 0,862 | ||||
| HANH1 | 13,97 | 11,755 | ,687 | ,832 |
| HANH2 | 13,89 | 11,417 | ,754 | ,815 |
| HANH3 | 14,07 | 11,080 | ,788 | ,806 |
| HANH4 | 14,20 | 13,848 | ,348 | ,913 |
| HANH5 | 14,09 | 10,719 | ,881 | ,781 |
| Ý định sử dụng Internet Banking (YDIB), Cronbach’s Alpha = 0,772 | ||||
| YDIB1 | 16,53 | 4,023 | ,573 | ,722 |
| YDIB2 | 16,62 | 3,977 | ,581 | ,719 |
| YDIB3 | 16,54 | 4,065 | ,569 | ,724 |
| YDIB4 | 16,54 | 3,872 | ,679 | ,690 |
| YDIB5 | 16,83 | 3,526 | ,426 | ,802 |
Nguồn: Tính toán của nhóm tác giả
Kết quả kiểm định KMO và Bartlett trong phân tích nhân tố cho thấy, hệ số KMO = 0,877 (> 0,5 và < 1) và P-value trong kiểm định Bartlett có giá trị < 0,01 (Bảng 2). Như vậy, có thể kết luận rằng, phân tích EFA rất thích hợp. Cùng với đó, tại các mức giá trị Eigenvalues > 1 và với phương pháp rút trích Principal Component và phép quay Varimax, phân tích nhân tố đã rút trích được 6 nhân tố từ các biến quan sát, với phương sai trích là 77,665% (> 50%) đạt yêu cầu.
Bảng 2: Kết quả kiểm định KMO và Bartlett
| Các tham số | Kết quả |
|---|---|
| Chỉ số KMO | 0,877 |
| Hệ số Eigenvalues | 1,239 |
| Giá trị Sig kiểm định Bartlett | 0,000 |
| Tổng phương sai trích | 77,665% |
| Số nhân tố rút trích | 6 nhân tố |
Nguồn: Tính toán của nhóm tác giả
Bảng 3: Kết quả phân tích EFA
| Biến quan sát | Nhân tố | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| SHI1 |
|
|
| ,684 |
|
|
| SHI2 |
|
|
| ,876 |
|
|
| SHI3 |
|
|
| ,702 |
|
|
| SHI4 |
|
|
| ,859 |
|
|
| TDSD1 |
|
|
|
|
| ,838 |
| TDSD2 |
|
|
|
|
| ,846 |
| TDSD3 |
|
|
|
|
| ,541 |
| TDSD5 |
|
|
|
|
| ,730 |
| AHXH1 |
|
| ,805 |
|
|
|
| AHXH2 |
|
| ,834 |
|
|
|
| AHXH3 |
|
| ,718 |
|
|
|
| AHXH4 |
|
| ,770 |
|
|
|
| STC1 |
|
|
|
| ,706 |
|
| STC3 |
|
|
|
| ,767 |
|
| STC4 |
|
|
|
| ,812 |
|
| STC5 |
|
|
|
| ,849 |
|
| SSHT1 |
| ,852 |
|
|
|
|
| SSHT2 |
| ,772 |
|
|
|
|
| SSHT3 |
| ,725 |
|
|
|
|
| SSHT4 |
| ,883 |
|
|
|
|
| HANH1 | ,816 |
|
|
|
|
|
| HANH2 | ,904 |
|
|
|
|
|
| HANH3 | ,889 |
|
|
|
|
|
| HANH5 | ,938 |
|
|
|
|
|
Nguồn: Tính toán của nhóm tác giả
Bảng 4: Kết quả hệ số R²
| Mô hình | Hệ số R | Hệ số R2 | Hệ số R² hiệu chỉnh | Độ lệch chuẩn ước lượng | Durbin-Watson |
|---|---|---|---|---|---|
| 1 | ,848a | ,719 | ,711 | ,25769 | 1,562 |
Nguồn: Tính toán của nhóm tác giả
Bảng 5: Kết quả phân tích hồi quy
| Mô hình | Hệ số hồi quy chưa chuẩn hóa | Hệ số hồi quy chuẩn hóa | t | Sig. | Thống kê đa cộng tuyến | ||
| B | Sai số chuẩn | Beta | Tolerance | VIF | |||
| Hằng số | -,079 | ,177 |
| -,445 | ,657 |
|
|
| STC | ,229 | ,040 | ,255 | 5,711 | ,000 | ,607 | 1,649 |
| SHI | ,157 | ,042 | ,176 | 3,724 | ,000 | ,545 | 1,835 |
| TDSD | ,098 | ,040 | ,119 | 2,450 | ,015 | ,510 | 1,960 |
| AHXH | ,186 | ,042 | ,212 | 4,488 | ,000 | ,545 | 1,836 |
| SSHT | ,275 | ,040 | ,301 | 6,808 | ,000 | ,620 | 1,613 |
| HANH | ,080 | ,018 | ,155 | 4,364 | ,000 | ,967 | 1,034 |
Nguồn: Tính toán của nhóm tác giả
Kết quả phân tích hồi quy cho thấy, hệ số R2 hiệu chỉnh = 0,711, nghĩa là 6 biến độc lập giải thích được 71,1% biến thiên của biến phụ thuộc (Bảng 4). Phân tích ANOVA cho kết quả Sig. = 0,000 < 0,05, cho thấy mô hình phù hợp với tổng thể. Kết quả phân tích Bảng 5 cho thấy, các hệ số Sig. của các biến độc lập đều < 0,05, nên 6 biến độc lập đều có ý nghĩa trong mô hình hồi quy và không có cơ sở để bác bỏ các giả thuyết đặt ra. Bên cạnh đó, kiểm định Durbin-Watson = 1,562 nằm trong khoảng từ 1 đến 3, cho thấy không có sự tương quan giữa các phần dư. Phần dư chuẩn hóa có trung bình bằng 0 và độ lệch chuẩn bằng 0.999 (gần bằng 1). Như vậy, có thể kết luận rằng, giả định về phân phối chuẩn của phần dư không bị vi phạm. Dữ liệu Bảng 5 cho thấy các hệ số phóng đại phương sai VIF < 2, do đó không có hiện tượng đa cộng tuyến xảy ra và mô hình hồi quy tuyến tính bội đã xây dựng phù hợp với dữ liệu quan sát.
Phương trình hồi quy chuẩn hóa như sau:
YDIB = 0,176*Sự hữu ích + 0,119*Cảm nhận dễ sử dụng + 0,212*Ảnh hưởng xã hội + 0,255*Cảm nhận sự tin cậy + 0,301*Sự sẵn sàng hỗ trợ + 0,155*Hình ảnh ngân hàng
Như vậy, có 6 nhân tố tác động đến Ý định sử dụng Internet Banking, trong đó nhân tố Sự sẵn sàng hỗ trợ ảnh hưởng mạnh nhất.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu phân tích các nhân tố và mức độ ảnh hưởng của từng nhân tố đó đến Ý định sử dụng dịch vụ Internet Banking của người dân khu vực phường Cao Lãnh, tỉnh Đồng Tháp. Kết quả cho thấy, có 6 nhân tố ảnh hưởng, gồm: Sự hữu ích, Cảm nhận dễ sử dụng, Ảnh hưởng xã hội, Cảm nhận sự tin cậy, Sự sẵn sàng hỗ trợ, Hình ảnh ngân hàng. Trong đó, Sẵn sàng hỗ trợ và Cảm nhận sự tin cậy có mức độ ảnh hưởng cao nhất. Toàn bộ mô hình cho thấy Ý định dùng Internet Banking được giải thích khoảng 71,1% bởi các nhân tố trên.
Hàm ý quản trị
Từ các kết quả nghiên cứu, một số hàm ý quản trị được đề xuất nhằm thúc đẩy ý định sử dụng dịch vụ Internet Banking của người dân.
Thứ nhất, đối với yếu tố sẵn sàng hỗ trợ và tính dễ sử dụng
Ngân hàng cần đặt ra những chuẩn mực đối với nhân viên dịch vụ khách hàng, thống nhất phong cách phục vụ của tất cả nhân viên tại các chi nhánh, phòng giao dịch trên toàn hệ thống nhằm tạo tính chuyên nghiệp, đặc trưng của ngân hàng. Chính sách ưu đãi dành cho khách hàng thân thiết là điều không thể thiếu để giữ chân khách hàng. Ngoài ra, ngân hàng có thể thành lập nhóm chăm sóc khách hàng nhằm phục vụ khách hàng chu đáo, nhanh chóng, để có những điều chỉnh cho phù hợp, kịp thời.
Thứ hai, về yếu tố ảnh hưởng xã hội
Có thể thực hiện chương trình cộng điểm tích lũy cho mỗi khách hàng khi giới thiệu được khách hàng khác đăng ký sử dụng dịch vụ Internet Banking và có giao dịch thanh toán phát sinh. Chương trình này sẽ giúp ngân hàng gia tăng lượng khách hàng sử dụng tính năng thanh toán của dịch vụ Internet Banking, qua đó góp phần gia tăng ý định sử dụng dịch vụ Internet Banking. Với phương châm khách hàng thân quen chính là nơi sẽ cung cấp nguồn khách hàng tiềm năng của ngân hàng, cần có những chương trình chăm sóc khách hàng thường xuyên, để khách hàng cảm nhận được tầm quan trọng của họ, cũng như khách hàng cảm thấy được sự quan tâm mà ngân hàng đã dành cho họ.
Thứ ba, về yếu tố cảm nhận sự tin cậy
Rủi ro cảm nhận có tác động ngược chiều đến sự chấp nhận dịch vụ Internet Banking, nên việc đầu tư công nghệ hiện đại, đảm bảo an toàn, bảo mật là một trong những ưu tiên hàng đầu trong quá trình gia tăng ý định sử dụng dịch vụ Internet Banking. Ngân hàng cần chú ý đầu tư vào các công nghệ bảo mật và an toàn dữ liệu, cần tranh thủ sự hỗ trợ kỹ thuật của các đối tác chiến lược để học hỏi kinh nghiệm, cũng như mời các chuyên gia nước ngoài tư vấn về đầu tư và sử dụng công nghệ bảo mật, công nghệ thanh toán an toàn.
Để khắc phục các rủi ro liên quan đến an ninh mạng, ngân hàng nên thực hiện các bước quản lý nhằm giảm thiểu cảm nhận về nguy cơ của khách hàng. Các nhà quản trị ngân hàng nên tập trung xem xét công tác phòng chống xâm nhập, gian lận và đánh cắp thông tin nhận dạng. Ngân hàng có thể sử dụng mã hóa, tường lửa, phát hiện xâm nhập và các thiết bị an ninh khác có liên quan đến việc bảo vệ an ninh của hệ thống (Polasik và Wisniewski, 2009).
Thứ tư, về yếu tố cảm nhận sự hữu ích
Ngân hàng cần hoàn thiện các sản phẩm, dịch vụ truyền thống quen thuộc, sẵn có để có thể duy trì lượng khách hàng hiện tại, thu hút khách hàng mới và khách hàng tiềm năng, từ đó tiến tới giới thiệu, quảng bá dịch vụ Internet Banking. Ngân hàng có thể cung cấp cho khách hàng nhiều tiện ích hơn qua kênh trực tuyến để gia tăng mức độ giao dịch của khách hàng bằng cách liên kết với các công ty bán lẻ trực tuyến hoặc các công ty phi tài chính khác.
Thứ năm, về yếu tố hình ảnh ngân hàng
Hoàn thiện website của ngân hàng để website thực sự trở thành kênh thông tin quan trọng và phương tiện marketing hiệu quả cho thương hiệu cũng như các sản phẩm của ngân hàng. Ngoài ra, có thể sử dụng các phương thức quảng cáo khác như: quảng cáo thông qua các phương tiện truyền thông, cũng là một kênh quảng bá sản phẩm đến công chúng rất hữu hiệu. Đồng thời, ngân hàng cũng cần lắng nghe những ý kiến và những vấn đề mà khách hàng còn lo ngại, gặp khó khăn trong việc sử dụng dịch vụ này nhằm có những hướng hoàn thiện và phát triển phù hợp.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The Theory of Planned Behavior. Organizational Behavior and Human Decision Processes, 50, 179-211.
2. Davis, F. D. (1986). A Technology Acceptance Model for Empirically Testing New End User Information Systems: Theory and Results. Doctoral Dissertation, MIT Sloan School.
3. Davis, F.D. (1989). Perceived Usefulness, Perceived Ease of Use, and User Acceptance of Information Technology. MIS Quarterly, 13, 319-340.
4. Davis, F.D., Bagozzi, R.P. & Warshaw, P.R. (1989). User Acceptance of Computer Technology: A Comparison of Two Theoretical Models. Management Science, 35, 982-1003.
5. Fishbein, M., & Ajzen, I. (1975). Belief, Attitude, Intention and Behavior: An Introduction to Theory and Research (p. 290). Reading, MA: Addison-Wesley.
6. Furst, K., Lang, W. W., & Nolle, D. E. (2000). Internet banking: Developments and prospects (Economic and Policy Analysis Working Paper No. 2000-9). Office of the Comptroller of the Currency.
7. Nguyễn Đăng Dờn (2011). Giáo trình Nghiệp vụ ngân hàng thương mại. Nxb Đại học Quốc gia TP. Hồ Chí Minh.
8. Polasik, M., & Wisniewski, T. P. (2009). Empirical analysis of internet banking adoption in Poland. International Journal of Bank Marketing, 27(1), 32-52.
| Ngày nhận bài: 17/7/2026; Ngày hoàn thiện biên tập: 22/8/2026; Ngày duyệt đăng: 7/9/2026 |
Tin liên quan

Các tin khác

Tăng trưởng dựa vào hạ tầng: Lý luận, thực tiễn và hàm ý chính sách cho Việt Nam

Sự tham gia của cộng đồng và phát triển du lịch tái sinh tại Việt Nam: Kết quả phân tích trắc lượng thư mục

Ảnh hưởng của giá trị thương hiệu, niềm tin thương hiệu đến ý định sử dụng dịch vụ khám chữa bệnh tại Bệnh viện Đại học Phenikaa

Tác động của chất lượng dịch vụ đến lòng trung thành của khách hàng tại Công ty TNHH Xây dựng và Sản xuất kết cấu thép Hợp Phát: Vai trò trung gian của sự hài lòng

Tác động của hóa đơn điện tử đến công tác kế toán và quản lý thuế tại Việt Nam

Lựa chọn ngành đào tạo đại học trong mối quan hệ với kỳ vọng thị trường lao động và chuyển đổi số: Nghiên cứu tại tỉnh Nghệ An

Khung khái niệm đa chiều về phát triển thanh toán điện tử của ngân hàng thương mại

Mô hình các yếu tố ảnh hưởng đến ý định chấp nhận xe điện và sử dụng các dịch vụ số trong hệ sinh thái xe điện của người tiêu dùng tại Hà Nội

Năng lực kế toán quản trị số trong ngành khách sạn Việt Nam: Vai trò đối với quá trình ra quyết định quản trị


