


Các nhân tố ảnh hưởng đến ý định sử dụng phần mềm kế toán của chủ hộ kinh doanh tại phường Cao Lãnh, tỉnh Đồng Tháp
Nguyễn Đăng Khoa
Học viên Cao học, Trường Đại học Đồng Tháp; Email: [email protected]
TS. Lê Văn Tuấn (Tác giả liên hệ)
Trường Đại học Đồng Tháp; Email: [email protected]
Tóm tắt
Nghiên cứu nhằm xác định và đo lường mức độ ảnh hưởng của các nhân tố đến ý định sử dụng phần mềm kế toán của chủ hộ kinh doanh thương mại tại phường Cao Lãnh, tỉnh Đồng Tháp sau khi thuế khoán chấm dứt từ năm 2026. Kết quả cho thấy, 4 nhân tố ảnh hưởng cùng chiều và có ý nghĩa thống kê, theo thứ tự giảm dần: Ảnh hưởng xã hội, Kỳ vọng hiệu quả, Giá trị về giá và Kỳ vọng nỗ lực; trong khi đó, Điều kiện thuận lợi không có ý nghĩa thống kê. Trên cơ sở đó, nghiên cứu đề xuất một số giải pháp cho cơ quan thuế, chính quyền phường và nhà cung cấp phần mềm.
Từ khóa: Ý định sử dụng, phần mềm kế toán, hộ kinh doanh, phường Cao Lãnh
Abstract
This study aims to identify and measure the effects of factors influencing the intention to use accounting software among owners of commercial household businesses in Cao Lanh Ward, Dong Thap Province, following the abolition of the presumptive tax regime in 2026. The results indicate that four factors have positive and statistically significant effects, ranked in descending order of influence: Social Influence, Performance Expectancy, Price Value, and Effort Expectancy. In contrast, Facilitating Conditions have no statistically significant effect. Based on these findings, the study proposes several solutions for tax authorities, ward-level authorities, and software providers.
Keywords: Usage intention, accounting software, household businesses, Cao Lanh Ward
GIỚI THIỆU
Nghị quyết số 198/2025/QH15 chấm dứt hình thức thuế khoán đối với hộ kinh doanh chậm nhất từ ngày 1/1/2026 (Quốc hội, 2025). Khi số thuế phụ thuộc vào doanh thu tự kê khai, yêu cầu ghi sổ theo Thông tư số 88/2021/TT-BTC (Bộ Tài chính, 2021) gắn trực tiếp với nghĩa vụ thuế của hộ. Hộ kinh doanh vì vậy ở trong tình huống nửa bắt buộc: ghi sổ là bắt buộc, còn dùng phần mềm để ghi sổ vẫn do chủ hộ lựa chọn. Tại phường Cao Lãnh, tỉnh Đồng Tháp, nơi thương mại, dịch vụ là ngành kinh tế chủ lực, đến tháng 5/2026 có 11.791 hộ kinh doanh đang hoạt động (UBND phường Cao Lãnh, 2026). Chưa có số liệu chính thức về tỷ lệ hộ dùng phần mềm kế toán, và qua quan sát thực tế, phần lớn hộ vẫn ghi chép thủ công.
Ý định sử dụng phần mềm kế toán đã được nghiên cứu theo TAM, UTAUT và UTAUT2 tại Indonesia (Indahwati và Nurlinda, 2021; Wardani và Effendy, 2023; Dewi và Ariyanto, 2025), Jordan (Lutfi, 2022) và Việt Nam (Le và Cao, 2020; Nguyễn Thị Kiều Oanh và cộng sự, 2024; Nguyễn Trần Phương Giang và cộng sự, 2025). Tuy nhiên, các nghiên cứu này khảo sát doanh nghiệp, phần lớn là người đã tiếp xúc với hệ thống; chưa nghiên cứu nào lấy chủ hộ kinh doanh, người vừa bỏ tiền mua vừa trực tiếp sử dụng, làm đối tượng.
Xuất phát từ thực tiễn trên, nghiên cứu này được thực hiện nhằm xác định và đo lường mức độ ảnh hưởng của các nhân tố đến ý định sử dụng phần mềm kế toán của chủ hộ kinh doanh thương mại tại phường Cao Lãnh, tỉnh Đồng Tháp qua đó cung cấp cơ sở cho cơ quan thuế, chính quyền phường và nhà cung cấp phần mềm trong việc hỗ trợ hộ kinh doanh chuyển đổi cách ghi sổ.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Ý định sử dụng phần mềm kế toán là mức độ sẵn lòng và khả năng mà chủ hộ chưa dùng phần mềm tự đánh giá sẽ bắt đầu dùng phần mềm cho việc buôn bán của mình trong thời gian tới. UTAUT gồm bốn nhân tố: kỳ vọng hiệu quả, kỳ vọng nỗ lực, ảnh hưởng xã hội và điều kiện thuận lợi, tương ứng với tính hữu ích, tính dễ sử dụng của TAM và chuẩn chủ quan, nhận thức kiểm soát hành vi của TPB (Ajzen, 1991; Venkatesh và cộng sự, 2003). UTAUT2 mở rộng mô hình cho người tiêu dùng cá nhân, bổ sung động lực hưởng thụ, giá trị về giá, thói quen và cho điều kiện thuận lợi tác động đến ý định (Venkatesh và cộng sự, 2012). Chủ hộ tự quyết định, tự trả tiền và không có bộ phận công nghệ hỗ trợ nên gần với vị trí người tiêu dùng trong UTAUT2. Động lực hưởng thụ và thói quen không được đưa vào mô hình vì phần mềm kế toán là công cụ ghi chép, tuân thủ và người trả lời chưa từng sử dụng.
Kỳ vọng hiệu quả là mức độ chủ hộ tin rằng phần mềm giúp quản lý cửa hàng tốt hơn, như biết rõ lời lỗ hay ghi thu chi nhanh hơn sổ tay. Nhân tố này tác động cùng chiều ở cả tám nghiên cứu lược khảo có xem xét, mạnh nhất trong nghiên cứu của Lutfi (2022) với β = 0,491. Kỳ vọng nỗ lực là mức độ chủ hộ cho rằng học và dùng phần mềm không khó; tác động của nhân tố này rõ nhất khi người dùng chưa có kinh nghiệm (Venkatesh và cộng sự, 2003).
Ảnh hưởng xã hội là mức độ chủ hộ nhận thấy những người quan trọng với mình, gồm gia đình, bạn hàng, người làm dịch vụ kế toán, thuế và cơ quan quản lý, cho rằng mình nên dùng phần mềm. Nhân tố này phát huy rõ khi có yếu tố bắt buộc từ bên có thẩm quyền (Venkatesh và cộng sự, 2003). Kết quả trước đây chưa thống nhất: không có ý nghĩa thống kê trong các nghiên cứu tại Indonesia và Jordan (Lutfi, 2022; Ranatarisza và cộng sự, 2022; Wardani & Effendy, 2023) nhưng có tác động cùng chiều trong hai nghiên cứu tại Việt Nam (Nguyễn Thị Kiều Oanh và cộng sự, 2024; Nguyễn Trần Phương Giang và cộng sự, 2025).
Điều kiện thuận lợi là mức độ chủ hộ tin rằng mình có thiết bị, hiểu biết, khả năng kết nối với công cụ bán hàng và người hỗ trợ khi dùng phần mềm. Lutfi (2022), Wardani và Effendy (2023), Dewi và Ariyanto (2025) ghi nhận tác động cùng chiều, trong khi Indahwati và Nurlinda (2021) không tìm thấy ý nghĩa thống kê.
Giá trị về giá là sự đánh đổi giữa lợi ích của phần mềm và chi phí bằng tiền phải bỏ ra (Venkatesh và cộng sự, 2012). Dưới cơ chế khoán, chủ hộ gần như không phát sinh chi phí ghi sổ; từ năm 2026, họ phải chọn giữa ghi tay, thuê người, thuê dịch vụ hoặc mua phần mềm. Wardani và Effendy (2023) không tìm thấy tác động của nhân tố này, còn Nguyễn Trần Phương Giang và cộng sự (2025) ghi nhận chi phí sử dụng tác động ngược chiều đến ý định áp dụng.
Mô hình nghiên cứu và giả thuyết
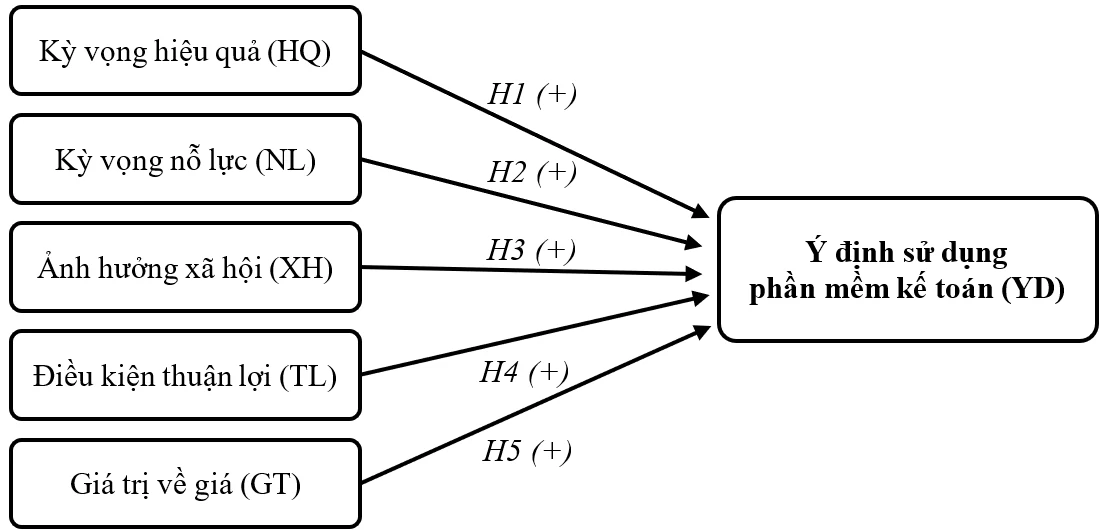
Trên cơ sở kế thừa UTAUT2 (Venkatesh và cộng sự, 2012) và kết quả tổng quan mười nghiên cứu trong và ngoài nước, nghiên cứu đề xuất mô hình gồm năm nhân tố độc lập và một biến phụ thuộc (Hình 1).
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết được đưa ra như sau:
H1: Kỳ vọng hiệu quả có ảnh hưởng cùng chiều đến Ý định sử dụng phần mềm kế toán của chủ hộ kinh doanh.
H2: Kỳ vọng nỗ lực có ảnh hưởng cùng chiều đến Ý định sử dụng phần mềm kế toán của chủ hộ kinh doanh.
H3: Ảnh hưởng xã hội có ảnh hưởng cùng chiều đến Ý định sử dụng phần mềm kế toán của chủ hộ kinh doanh.
H4: Điều kiện thuận lợi có ảnh hưởng cùng chiều đến Ý định sử dụng phần mềm kế toán của chủ hộ kinh doanh.
H5: Giá trị về giá có ảnh hưởng cùng chiều đến Ý định sử dụng phần mềm kế toán của chủ hộ kinh doanh.
Phương pháp nghiên cứu
Nghiên cứu kết hợp phương pháp định tính và định lượng. Ở giai đoạn định tính, nhóm tác giả phỏng vấn sâu 5 chuyên gia có từ 3 năm kinh nghiệm làm việc trực tiếp với hộ kinh doanh, gồm: 2 cán bộ quản lý thuế, 2 giám đốc kinh doanh khu vực của MobiFone Đồng Tháp và 1 chuyên gia giải pháp của Công ty Cổ phần MISA, để điều chỉnh câu chữ cho gần với cách nói của người buôn bán và tách các câu hỏi kép. Thang đo chính thức gồm 24 biến quan sát: 20 biến thuộc 5 nhân tố độc lập và 4 biến đo ý định sử dụng, sử dụng thang Likert 5 mức độ từ 1 “Hoàn toàn không đồng ý” đến 5 “Hoàn toàn đồng ý”.
Khảo sát chính thức được thực hiện bằng phiếu giấy, phát trực tiếp từ ngày 15/8 đến ngày 05/9/2026, theo phương pháp chọn mẫu phi xác suất thuận tiện kết hợp có chủ đích. Tác giả tiếp cận chủ hộ qua mạng lưới khách hàng sử dụng hóa đơn điện tử, chữ ký số trên địa bàn và chỉ giữ người thỏa đồng thời ba tiêu chí: là chủ hộ, hộ mua bán hàng hóa và chưa từng dùng phần mềm kế toán. Trong 268 phiếu phát ra, 240 phiếu hợp lệ được sử dụng (tỷ lệ 89,55%), đáp ứng cỡ mẫu tối thiểu 120 quan sát theo Hair và cộng sự (2019) và 90 quan sát theo Tabachnick và Fidell (2019). Dữ liệu được xử lý bằng phần mềm SPSS 27.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kiểm định thang đo
Sáu thang đo đều đạt độ tin cậy sau khi loại 2 biến TL4, GT4 do không đảm bảo điều kiện; còn lại các hệ số Cronbach’s Alpha dao động từ 0,792 đến 0,864, đều vượt ngưỡng 0,6; tương quan biến - tổng thấp nhất là 0,625 (TL3), > 0,3 (Bảng 1).
Bảng 1: Kết quả kiểm định Cronbach’s Alpha
| Thang đo | Ký hiệu | Số biến | Cronbach’s Alpha | Tương quan biến - tổng nhỏ nhất |
|---|---|---|---|---|
| Kỳ vọng hiệu quả | HQ | 4 | 0,861 | 0,667 |
| Kỳ vọng nỗ lực | NL | 4 | 0,841 | 0,634 |
| Ảnh hưởng xã hội | XH | 4 | 0,864 | 0,669 |
| Điều kiện thuận lợi | TL | 3 | 0,792 | 0,625 |
| Giá trị về giá | GT | 3 | 0,819 | 0,660 |
| Ý định sử dụng | YD | 4 | 0,831 | 0,634 |
Nguồn: Kết quả xử lý số liệu trên SPSS 27
Phân tích nhân tố khám phá (EFA)
Kết quả phân tích nhân tố khám phá (EFA) lần thứ nhất với 19 biến độc lập rút trích đúng 5 nhân tố, nhưng GT4 tải lên cả Giá trị về giá (0,455) và Kỳ vọng hiệu quả (0,440), đều dưới 0,5, nên bị loại: khi so với việc thuê người ghi sổ, chủ hộ hiểu “tốn ít chi phí hơn” vừa là nhận định về giá vừa là một lợi ích.
Phân tích EFA lần 2 với 18 biến sử dụng phép trích Principal Axis Factoring kết hợp phép xoay Varimax, cho hệ số KMO bằng 0,853 và kiểm định Bartlett có Chi bình phương bằng 1.964,141 với Sig. = 0,000. Năm nhân tố có Eigenvalue từ 1,428 trở lên, tổng phương sai trích đạt 60,223% (> 50%); hệ số tải từ 0,666 (NL3) đến 0,820 (XH3) và mỗi biến chỉ tải lên một nhân tố, bảo đảm giá trị hội tụ và giá trị phân biệt (Bảng 2).
Bảng 2: Ma trận nhân tố xoay của các biến độc lập
| Biến quan sát | Nhân tố | ||||
|---|---|---|---|---|---|
|
| 1 | 2 | 3 | 4 | 5 |
| HQ1 | 0,781 |
|
|
|
|
| HQ3 | 0,759 |
|
|
|
|
| HQ4 | 0,739 |
|
|
|
|
| HQ2 | 0,694 |
|
|
|
|
| XH3 |
| 0,820 |
|
|
|
| XH4 |
| 0,745 |
|
|
|
| XH1 |
| 0,720 |
|
|
|
| XH2 |
| 0,678 |
|
|
|
| NL2 |
|
| 0,737 |
|
|
| NL4 |
|
| 0,731 |
|
|
| NL1 |
|
| 0,691 |
|
|
| NL3 |
|
| 0,666 |
|
|
| GT2 |
|
|
| 0,760 |
|
| GT1 |
|
|
| 0,759 |
|
| GT3 |
|
|
| 0,710 |
|
| TL1 |
|
|
|
| 0,757 |
| TL2 |
|
|
|
| 0,713 |
| TL3 |
|
|
|
| 0,691 |
| Tên nhân tố | HQ | XH | NL | GT | TL |
Nguồn: Kết quả xử lý số liệu trên SPSS 27
Đối với biến phụ thuộc, kết quả phân tích EFA cho thấy, hệ số KMO = 0,812, kiểm định Bartlett có Sig. = 0,000; 1 nhân tố duy nhất được rút trích với Eigenvalue bằng 2,657, tổng phương sai trích đạt 55,339% và 4 biến có hệ số tải từ 0,710 đến 0,789. Kiểm định Harman cho thấy, một nhân tố chung chỉ giải thích 34,228% tổng phương sai, nên sai lệch do phương pháp chung không đáng kể.
Phân tích hồi quy
Kết quả phân tích tương quan Pearson cho thấy ý định sử dụng tương quan thuận với cả năm biến độc lập (r từ 0,328 đến 0,563; Sig. < 0,01). Mô hình hồi quy có R² hiệu chỉnh bằng 0,539, nghĩa là các nhân tố giải thích được 53,9% sự biến thiên của ý định sử dụng; kiểm định F = 56,905 với Sig. = 0,000 khẳng định mô hình phù hợp với dữ liệu.
Kết quả phân tích hồi quy (Bảng 3) cho thấy, có 4 nhân tố ảnh hưởng cùng chiều và có ý nghĩa thống kê đến ý định sử dụng, nên H1, H2, H3 và H5 được chấp nhận; tuy nhiên nhân tố Điều kiện thuận lợi có Sig. = 0,122 (> 0,05) nên H4 bị bác bỏ. Phương trình hồi quy chuẩn hóa được xác định như sau:
YD = 0,297XH + 0,275HQ + 0,240GT + 0,187NL
Bảng 3: Kết quả hồi quy tuyến tính đa biến
| Biến | B | Sai số chuẩn | Beta | t | Sig. | VIF |
|---|---|---|---|---|---|---|
| Hằng số | 0,040 | 0,237 |
| 0,167 | 0,868 |
|
| XH | 0,269 | 0,046 | 0,297 | 5,881 | 0,000 | 1,322 |
| HQ | 0,264 | 0,048 | 0,275 | 5,511 | 0,000 | 1,292 |
| GT | 0,222 | 0,045 | 0,240 | 4,993 | 0,000 | 1,197 |
| NL | 0,176 | 0,048 | 0,187 | 3,647 | 0,000 | 1,362 |
| TL | 0,072 | 0,047 | 0,075 | 1,551 | 0,122 | 1,197 |
Nguồn: Kết quả xử lý số liệu trên SPSS 27
Ngoài ra, các giả định của mô hình hồi quy đều được đáp ứng. Hệ số VIF từ 1,197 đến 1,362 (< 2) nên không xảy ra đa cộng tuyến; hệ số Durbin-Watson bằng 2,079 nên các phần dư độc lập; biểu đồ Histogram, P-P Plot và Scatterplot cho thấy phần dư có phân phối xấp xỉ chuẩn và phương sai không đổi.
Thảo luận
Ảnh hưởng xã hội có tác động mạnh nhất (β = 0,297), tương đồng với nghiên cứu trong nước của Nguyễn Thị Kiều Oanh và cộng sự (2024), Nguyễn Trần Phương Giang và cộng sự (2025), nhưng khác với các nghiên cứu tại Indonesia và Jordan (Lutfi, 2022; Ranatarisza và cộng sự, 2022; Wardani và Effendy, 2023). Khác biệt có thể đến từ bối cảnh chính sách: khảo sát diễn ra trong năm đầu tiên không còn thuế khoán, khi chủ hộ phải đáp ứng kỳ vọng của bên có thẩm quyền (Venkatesh và cộng sự, 2003).
Kỳ vọng hiệu quả (β = 0,275) có tác động gần ngang Ảnh hưởng xã hội, nhất quán với cả 8 nghiên cứu lược khảo và vẫn đúng với người chưa từng dùng phần mềm.
Giá trị về giá (β = 0,240) có ý nghĩa thống kê, phù hợp với Venkatesh và cộng sự (2012), Nguyễn Trần Phương Giang và cộng sự (2025), khác với Wardani và Effendy (2023). Với chủ hộ, chi phí ghi sổ là khoản chi mới phát sinh sau khi bỏ thuế khoán, nên việc phần mềm có đáng đồng tiền hay không trở thành một phần của quyết định.
Kỳ vọng nỗ lực (β = 0,187) có tác động thấp nhất, nhỏ hơn mức 0,335 trong nghiên cứu của Lutfi (2022) trên kế toán viên.
Điều kiện thuận lợi không có ý nghĩa thống kê, giống kết quả của Indahwati và Nurlinda (2021). Theo UTAUT gốc, nhân tố này tác động chủ yếu đến hành vi chứ không đến ý định (Venkatesh và cộng sự, 2003).
KẾT LUẬN VÀ ĐỀ XUẤT MỘT SỐ GIẢI PHÁP
Kết quả nghiên cứu cho thấy, có 4 nhân tố ảnh hưởng tới Ý định sử dụng phần mềm kế toán của chủ hộ kinh doanh thương mại tại phường Cao Lãnh, tỉnh Đồng Tháp, theo thứ tự giảm dần: Ảnh hưởng xã hội, Kỳ vọng hiệu quả, Giá trị về giá và Kỳ vọng nỗ lực. Điều này cho thấy, trong giai đoạn chuyển từ thuế khoán sang kê khai, sự khuyến khích của cơ quan quản lý đã được chủ hộ ghi nhận, nhưng sự lan tỏa trong cộng đồng hộ kinh doanh và nguồn hỗ trợ khi sử dụng còn yếu. Trên cơ sở đó, nghiên cứu đề xuất một số giải pháp sau:
Thứ nhất, chuyển sự khuyến khích của cơ quan quản lý thành sự lan tỏa trong cộng đồng hộ kinh doanh. Cơ quan thuế phối hợp với UBND phường Cao Lãnh lồng ghép nội dung ghi sổ bằng phần mềm vào các buổi hướng dẫn kê khai, tổ chức tại khu vực tập trung nhiều hộ kinh doanh và mời chủ hộ cùng ngành hàng đã dùng phần mềm chia sẻ kinh nghiệm.
Thứ hai, chứng minh lợi ích bằng số liệu của chính cửa hàng. Khi tư vấn, nhà cung cấp phần mềm nên minh họa bằng dữ liệu bán hàng thực tế do chủ hộ cung cấp để chủ hộ xem báo cáo doanh thu, chi phí, lời lỗ và số liệu phục vụ kê khai, thay vì giới thiệu tính năng chung.
Thứ ba, xây dựng chính sách giá theo quy mô hộ. Nhà cung cấp nên có gói cơ bản chi phí thấp cho nhu cầu ghi thu chi và lập sổ theo quy định, cho phép thanh toán theo tháng, đồng thời công khai tổng chi phí một năm đặt cạnh chi phí thuê người ghi sổ hoặc thuê dịch vụ kế toán, là mốc so sánh mà chủ hộ thực sự sử dụng.
Thứ tư, giảm công sức nhập liệu và lấp khoảng trống hỗ trợ. Nhà cung cấp cần rút ngắn quy trình nhập liệu, cung cấp danh mục hàng hóa mẫu theo ngành hàng, kết nối với hóa đơn điện tử và dữ liệu chuyển khoản ngân hàng, kèm kênh hỗ trợ qua điện thoại có thời gian phản hồi phù hợp. UBND Phường có thể huy động lực lượng hỗ trợ chuyển đổi số tại cộng đồng hướng dẫn theo nhóm nhỏ ngay trên điện thoại của chủ hộ.
Nghiên cứu còn một số hạn chế. Mẫu được chọn phi xác suất qua mạng lưới khách hàng của một doanh nghiệp cung cấp giải pháp số, nên người trả lời có thể tiếp xúc với thông tin chuyển đổi số nhiều hơn mặt bằng chung; nghiên cứu chỉ đo ý định tại một thời điểm. Các nghiên cứu tiếp theo có thể chọn mẫu xác suất từ danh sách hộ do cơ quan thuế quản lý, bổ sung các nhân tố niềm tin, rủi ro bảo mật dữ liệu và khảo sát lại sau 12 tháng để đo mức chuyển hóa từ ý định sang hành vi.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211.
2. Bộ Tài chính (2021). Thông tư số 88/2021/TT-BTC ngày 11/10/2021 hướng dẫn chế độ kế toán cho hộ kinh doanh, cá nhân kinh doanh.
3. Dewi, A. A. S. A. S., and Ariyanto, D. (2025). An evaluation of accounting software implementation through the UTAUT and DeLone & McLean models. Research Journal of Finance and Accounting, 16(9), 1-13. https://doi.org/10.7176/RJFA/16-9-01
4. Hair, J. F., Black, W. C., Babin, B. J., and Anderson, R. E. (2019). Multivariate data analysis (8th ed.). Cengage Learning.
5. Indahwati, R., and Nurlinda (2021). The intention of accounting software's adoption for village-owned enterprises financial reporting in Indonesia. In Proceedings of the 2nd Economics and Business International Conference (386-391). https://doi.org/10.5220/0009205703860391
6. Le, O., and Cao, Q. (2020). Examining the technology acceptance model using cloud-based accounting software of Vietnamese enterprises. Management Science Letters, 10(12), 2781-2788. https://doi.org/10.5267/j.msl.2020.4.032
7. Lutfi, A. (2022). Factors influencing the continuance intention to use accounting information system in Jordanian SMEs from the perspectives of UTAUT: Top management support and self-efficacy as predictor factors. Economies, 10(4), 75. https://doi.org/10.3390/economies10040075
8. Nguyễn Thị Kiều Oanh, Phan Thị Bích Ngọc và Hồ Văn Cường (2024). Factors affecting the intention to adopt cloud accounting software in small and medium enterprises in Ho Chi Minh City. Tạp chí Nghiên cứu Tài chính - Marketing, số 83.
9. Nguyễn Trần Phương Giang, Đào Văn Hào, Lê Thị Phương Thảo và Cao Ngọc Anh Thư (2025). Các yếu tố ảnh hưởng đến ý định áp dụng phần mềm kế toán của SMEs tại TP. Hồ Chí Minh. Tạp chí Tài chính Doanh nghiệp, số tháng 10/2025.
10. Quốc hội (2025). Nghị quyết số 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
11. Ranatarisza, M. M., Rahayu, S. M., Hanum, L., and Ari, D. P. S. (2022). The intention to use accounting software on SMEs for becoming bankable company. International Journal of Organizational Behavior and Policy, 1(1), 15-26.
12. Tabachnick, B. G., and Fidell, L. S. (2019). Using multivariate statistics (7th ed.). Pearson.
13. UBND phường Cao Lãnh (2026). Phường Cao Lãnh tổ chức Hội nghị đánh giá tình hình kinh tế - xã hội tháng 5, phương hướng, nhiệm vụ tháng 6 năm 2026.
14. Venkatesh, V., Morris, M. G., Davis, G. B., and Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478.
15. Venkatesh, V., Thong, J. Y. L., and Xu, X. (2012). Consumer acceptance and use of information technology: Extending the unified theory of acceptance and use of technology. MIS Quarterly, 36(1), 157-178.
16. Wardani, N. G. A. P., and Effendy, L. (2023). Analisis faktor-faktor yang memengaruhi minat UMKM di Kota Mataram dalam menggunakan software akuntansi. Jurnal Risma, 3(4), 17-39.
| Ngày nhận bài: 1/10/2026; Ngày hoàn thiện biên tập: 8/11/2026; Ngày duyệt đăng: 16/11/2026 |
Tin liên quan


Các tin khác

Tăng trưởng dựa vào hạ tầng: Lý luận, thực tiễn và hàm ý chính sách cho Việt Nam

Sự tham gia của cộng đồng và phát triển du lịch tái sinh tại Việt Nam: Kết quả phân tích trắc lượng thư mục

Tác động của chất lượng dịch vụ đến lòng trung thành của khách hàng tại Công ty TNHH Xây dựng và Sản xuất kết cấu thép Hợp Phát: Vai trò trung gian của sự hài lòng

Tác động của hóa đơn điện tử đến công tác kế toán và quản lý thuế tại Việt Nam

Lựa chọn ngành đào tạo đại học trong mối quan hệ với kỳ vọng thị trường lao động và chuyển đổi số: Nghiên cứu tại tỉnh Nghệ An

Khung khái niệm đa chiều về phát triển thanh toán điện tử của ngân hàng thương mại

Mô hình các yếu tố ảnh hưởng đến ý định chấp nhận xe điện và sử dụng các dịch vụ số trong hệ sinh thái xe điện của người tiêu dùng tại Hà Nội

Năng lực kế toán quản trị số trong ngành khách sạn Việt Nam: Vai trò đối với quá trình ra quyết định quản trị

Phụ thuộc AI và mức độ thực hiện tư duy phản biện của sinh viên Kế toán - Kiểm toán


