


Các nhân tố tác động đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán trong bối cảnh chuyển đổi số: Nghiên cứu tại Trường Đại học Bình Dương
Nguyễn Thị Minh, Ngô Thị Thanh Thảo, Trần Thị Kiều Thắm, Nguyễn Khắc Thành, Vũ Thanh Thanh
Sinh viên Trường Đại học Bình Dương
ThS. Nguyễn Thị Trang (Tác giả liên hệ)
Giảng viên Trường Đại học Bình Dương
Email: [email protected]
Tóm tắt
Nghiên cứu này nhằm xác định các yếu tố ảnh hưởng đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán tại Trường Đại học Bình Dương trong bối cảnh chuyển đổi số. Trên cơ sở Lý thuyết hành vi dự định và các lý thuyết liên quan đến đạo đức nghề nghiệp, giáo dục đạo đức và giá trị cá nhân, nghiên cứu đề xuất mô hình gồm 6 nhân tố: kiến thức về chuẩn mực đạo đức nghề nghiệp, thái độ đối với đạo đức nghề nghiệp, ảnh hưởng của chuẩn mực chủ quan, chương trình đào tạo đạo đức nghề nghiệp, năng lực số và nhận thức rủi ro đạo đức số, và giá trị cá nhân. Dữ liệu được thu thập từ 220 sinh viên ngành Kế toán và xử lý bằng phần mềm SPSS thông qua kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá EFA và hồi quy tuyến tính bội. Kết quả cho thấy cả 6 nhân tố đều có tác động cùng chiều và có ý nghĩa thống kê đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp. Trong đó, thái độ đối với đạo đức nghề nghiệp có ảnh hưởng mạnh nhất, tiếp theo là kiến thức về chuẩn mực đạo đức nghề nghiệp và giá trị cá nhân. Kết quả nghiên cứu góp phần đề xuất hàm ý nhằm nâng cao chất lượng giáo dục đạo đức nghề nghiệp và phát triển năng lực số có trách nhiệm cho sinh viên kế toán.
Từ khóa: Đạo đức nghề nghiệp kế toán, ý định tuân thủ, sinh viên kế toán, chuyển đổi số, năng lực số, Trường Đại học Bình Dương
Abstract
The study aims to identify the factors influencing accounting students’ intention to comply with professional ethical standards at Binh Duong University in the context of digital transformation. Based on the Theory of Planned Behavior and related theories on professional ethics, ethics education, and personal values, the study proposes a model comprising six factors: knowledge of professional ethical standards, attitude toward professional ethics, subjective norms, ethics education curriculum, digital competence and awareness of digital ethical risks, and personal values. Data were collected from 220 accounting students and analyzed using SPSS software through Cronbach’s Alpha reliability testing, Exploratory Factor Analysis (EFA), and multiple linear regression. The findings indicate that all six factors have a positive and statistically significant impact on the intention to comply with professional ethical standards. Among them, attitude toward professional ethics has the strongest influence, followed by knowledge of professional ethical standards and personal values. The findings contribute to proposing implications for enhancing the quality of ethics education and developing responsible digital competence among accounting students.
Keywords: Accounting professional ethics, compliance intention, accounting students, digital transformation, digital competence, Binh Duong University
ĐẶT VẤN ĐỀ
Thực tiễn các vụ việc như Luckin Coffee, Wirecard, FLC Faros cho thấy vi phạm đạo đức kế toán, kiểm toán có thể gây tổn hại nghiêm trọng đến nhà đầu tư, doanh nghiệp và niềm tin thị trường. Các nghiên cứu của Okougbo và cộng sự (2021) và Binh và cộng sự (2026) cũng khẳng định vai trò của giáo dục đạo đức, thái độ và chuẩn mực xã hội đối với ý định đạo đức của sinh viên kế toán. Tuy nhiên, các nghiên cứu trong nước vẫn chưa phân tích đầy đủ bối cảnh chuyển đổi số, đặc biệt là năng lực số, nhận thức rủi ro đạo đức số và việc sử dụng AI trong học tập kế toán. Vì vậy, nghiên cứu này được thực hiện nhằm xác định các yếu tố ảnh hưởng đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán trong bối cảnh chuyển đổi số: Nghiên cứu tại Trường Đại học Bình Dương
TỔNG QUAN NGHIÊN CỨU VÀ CƠ SỞ LÝ THUYẾT
Tổng quan nghiên cứu
Đạo đức nghề nghiệp kế toán là nền tảng bảo đảm tính trung thực, khách quan và đáng tin cậy của thông tin kế toán. Tại Việt Nam, Thông tư số 70/2015/TT-BTC ban hành Chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán xác lập các nguyên tắc đạo đức cơ bản gồm chính trực, khách quan, năng lực chuyên môn và thận trọng, bảo mật và tư cách nghề nghiệp. Trong bối cảnh chuyển đổi số, các nguyên tắc này càng trở nên quan trọng khi hoạt động kế toán gắn chặt với phần mềm chuyên ngành, dữ liệu số, trí tuệ nhân tạo và các nền tảng công nghệ. Các nghiên cứu quốc tế cho thấy giáo dục đạo đức có vai trò quan trọng trong đào tạo kế toán. Armstrong, Ketz và Owsen (2003) cho rằng giáo dục đạo đức kế toán cần hướng đến phát triển động cơ và hành vi đạo đức của người học. Dellaportas (2006) chứng minh rằng học phần riêng về đạo đức kế toán có thể cải thiện năng lực lý luận đạo đức của sinh viên, trong khi Okougbo, Okike và Alao (2021) cho thấy chương trình can thiệp đạo đức có tác động tích cực đến nhận thức đạo đức của sinh viên kế toán.
Bên cạnh đó, Ajzen (1991) với Lý thuyết hành vi dự định cho rằng ý định hành vi chịu ảnh hưởng bởi thái độ, chuẩn mực chủ quan và nhận thức kiểm soát hành vi. Cách tiếp cận này phù hợp với sinh viên vì họ chưa phải là người hành nghề chính thức, nên đo lường ý định tuân thủ phù hợp hơn so với hành vi tuân thủ thực tế. Alleyne và cộng sự (2014) cũng khẳng định các yếu tố thuộc mô hình này có khả năng giải thích ý định đạo đức của sinh viên kế toán. Trong môi trường số, đạo đức nghề nghiệp kế toán không chỉ gắn với trung thực, khách quan và bảo mật, mà còn liên quan đến trách nhiệm khi sử dụng dữ liệu, phần mềm, trí tuệ nhân tạo và các hệ thống tự động hóa. IFAC (Liên đoàn Kế toán Quốc tế) nhấn mạnh kế toán viên cần duy trì xét đoán nghề nghiệp, tư duy phản biện và trách nhiệm đạo đức khi sử dụng công nghệ. Tại Việt Nam, Nguyễn Ngọc Giàu (2021) và Lê Thị Tâm, Nguyễn Thị Quỳnh Nga (2023) cho thấy nhận thức đạo đức, giá trị cá nhân, chuẩn mực nghề nghiệp và môi trường học tập có ảnh hưởng đến hành vi đạo đức của sinh viên kế toán. Tuy nhiên, các vấn đề đạo đức trong môi trường số như sử dụng AI, gian lận học thuật số, bảo mật dữ liệu và trách nhiệm khi xử lý dữ liệu kế toán chưa được tích hợp đầy đủ vào mô hình nghiên cứu. Đây là khoảng trống để nghiên cứu hiện tại bổ sung bằng chứng thực nghiệm tại Trường Đại học Bình Dương.
Cơ sở lý thuyết
Đạo đức nghề nghiệp kế toán được hiểu là hệ thống các nguyên tắc, giá trị và chuẩn mực định hướng hành vi của người làm kế toán trong quá trình thực hiện hoạt động nghề nghiệp. Theo Ủy ban Chuẩn mực Đạo đức Quốc tế cho Kế toán viên - IESBA (2024), đạo đức nghề nghiệp kế toán được xây dựng trên năm nguyên tắc nền tảng gồm chính trực, khách quan, năng lực chuyên môn và thận trọng, bảo mật và hành vi nghề nghiệp. Tại Việt Nam, Bộ Tài chính (2015) cũng xác lập các nguyên tắc tương tự trong Chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán. Các nguyên tắc này là cơ sở giúp sinh viên nhận diện hành vi phù hợp hoặc không phù hợp với yêu cầu nghề nghiệp.
Nghiên cứu sử dụng Lý thuyết hành vi dự định của Ajzen (1991) làm nền tảng chính. Theo Ajzen (1991), ý định hành vi chịu ảnh hưởng bởi thái độ đối với hành vi, chuẩn mực chủ quan và nhận thức kiểm soát hành vi. Cách tiếp cận này phù hợp với sinh viên ngành Kế toán vì họ chưa tham gia đầy đủ vào môi trường nghề nghiệp thực tế, nhưng đang trong giai đoạn hình thành nhận thức, thái độ, giá trị cá nhân và định hướng hành vi nghề nghiệp.
Bên cạnh đó, lý thuyết giáo dục đạo đức cho rằng nhận thức và hành vi đạo đức của người học có thể được hình thành thông qua chương trình đào tạo, phương pháp giảng dạy, tình huống đạo đức và môi trường giáo dục. Các nghiên cứu của Armstrong và cộng sự (2003), Dellaportas (2006), Okougbo và cộng sự (2021) đều cho thấy giáo dục đạo đức kế toán có tác động tích cực đến nhận thức và xu hướng hành vi đạo đức của sinh viên. Ngoài ra, giá trị cá nhân như trung thực, trách nhiệm, liêm chính và công bằng cũng có vai trò định hướng hành vi đạo đức. Trong bối cảnh chuyển đổi số, IFAC (2021) nhấn mạnh kế toán viên cần duy trì xét đoán nghề nghiệp, tư duy phản biện và trách nhiệm đạo đức khi sử dụng công nghệ. Vì vậy, nghiên cứu xem xét các yếu tố: kiến thức chuẩn mực đạo đức, thái độ, chuẩn mực chủ quan, chương trình đào tạo, giá trị cá nhân, năng lực số và nhận thức rủi ro đạo đức số.
MÔ HÌNH VÀ GIẢ THUYẾT NGHIÊN CỨU ĐỀ XUẤT
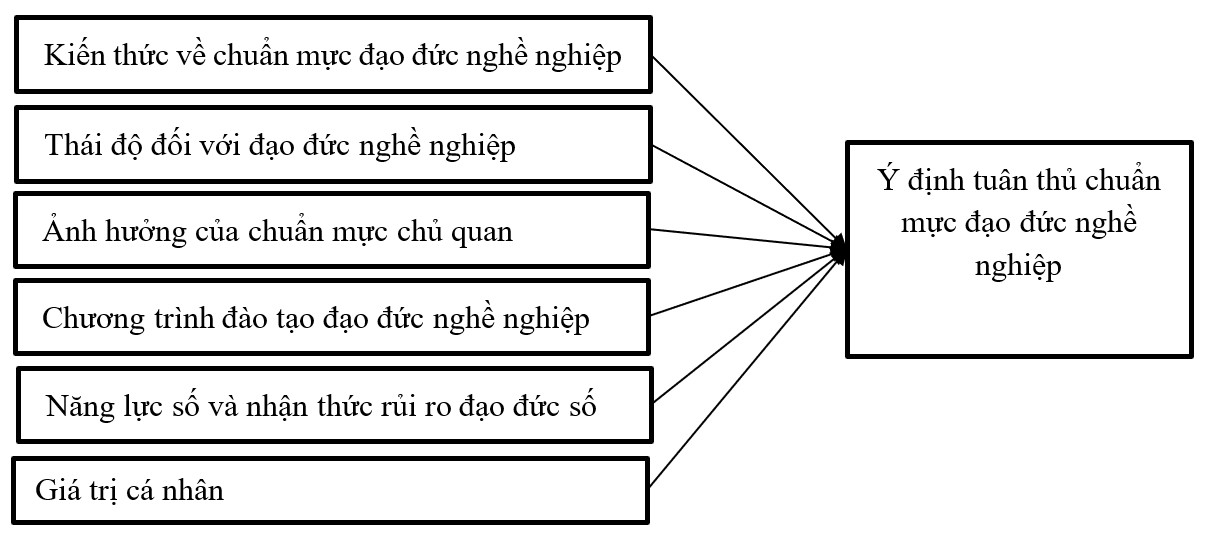
Trên cơ sở tổng quan nghiên cứu và các lý thuyết nền, nghiên cứu đề xuất mô hình nhằm phân tích các yếu tố ảnh hưởng đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán trong bối cảnh chuyển đổi số.
Hình 1. Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Kiến thức về chuẩn mực đạo đức nghề nghiệp phản ánh mức độ hiểu biết của sinh viên đối với các nguyên tắc đạo đức cơ bản trong nghề kế toán như chính trực, khách quan, năng lực chuyên môn và thận trọng, bảo mật và tư cách nghề nghiệp. Theo Bộ Tài chính (2015) và IESBA (2024), các nguyên tắc này là nền tảng định hướng hành vi nghề nghiệp của kế toán viên, kiểm toán viên. Khi sinh viên hiểu rõ nội dung và ý nghĩa của chuẩn mực đạo đức nghề nghiệp, họ có khả năng nhận diện tốt hơn các hành vi phù hợp hoặc không phù hợp trong học tập, thực tập và công việc kế toán sau này. Vì vậy, nghiên cứu đề xuất giả thuyết:
H1: Kiến thức về chuẩn mực đạo đức nghề nghiệp có tác động cùng chiều đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán.
Thái độ đối với đạo đức nghề nghiệp thể hiện sự đánh giá tích cực hoặc tiêu cực của sinh viên đối với việc tuân thủ các chuẩn mực đạo đức trong nghề kế toán. Theo Ajzen (1991), thái độ đối với hành vi là một trong những yếu tố quan trọng ảnh hưởng đến ý định hành vi. Khi sinh viên cho rằng đạo đức nghề nghiệp là cần thiết, góp phần nâng cao uy tín cá nhân, bảo đảm tính trung thực của thông tin kế toán và bảo vệ lợi ích công chúng, họ sẽ có xu hướng hình thành ý định tuân thủ cao hơn. Các nghiên cứu của Alleyne và cộng sự (2014) và Binh và cộng sự (2026) cũng cho thấy thái độ là yếu tố có khả năng giải thích ý định đạo đức của sinh viên kế toán. Vì vậy, nghiên cứu đề xuất giả thuyết:
H2: Thái độ đối với đạo đức nghề nghiệp có tác động cùng chiều đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán.
Chuẩn mực chủ quan phản ánh nhận thức của cá nhân về sự kỳ vọng hoặc áp lực xã hội từ những người có ảnh hưởng đối với hành vi của họ. Theo Ajzen (1991), nếu cá nhân nhận thấy những người quan trọng xung quanh ủng hộ một hành vi nào đó, họ sẽ có xu hướng hình thành ý định thực hiện hành vi đó. Đối với sinh viên ngành Kế toán, giảng viên, bạn bè, gia đình, môi trường học tập và cộng đồng nghề nghiệp có thể ảnh hưởng đến nhận thức và thái độ của sinh viên đối với việc tuân thủ chuẩn mực đạo đức. Khi sinh viên cảm nhận rằng việc trung thực, khách quan, bảo mật và có trách nhiệm là điều được nhà trường, giảng viên và xã hội mong đợi, ý định tuân thủ chuẩn mực đạo đức nghề nghiệp sẽ được củng cố. Vì vậy, nghiên cứu đề xuất giả thuyết:
H3: Ảnh hưởng của chuẩn mực chủ quan có tác động cùng chiều đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán.
Chương trình đào tạo đạo đức nghề nghiệp phản ánh mức độ lồng ghép nội dung đạo đức trong các học phần, phương pháp giảng dạy, tình huống thực tiễn và hoạt động định hướng nghề nghiệp cho sinh viên. Lý thuyết giáo dục đạo đức cho rằng nhận thức, phán đoán và hành vi đạo đức của người học có thể được hình thành thông qua quá trình đào tạo có hệ thống. Armstrong và cộng sự (2003), Dellaportas (2006), Okougbo và cộng sự (2021) đều cho thấy giáo dục đạo đức kế toán có tác động tích cực đến nhận thức và xu hướng hành vi đạo đức của sinh viên. Do đó, nghiên cứu đề xuất giả thuyết:
H4: Chương trình đào tạo đạo đức nghề nghiệp có tác động cùng chiều đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán.
Trong bối cảnh chuyển đổi số, sinh viên kế toán ngày càng thường xuyên sử dụng phần mềm kế toán, dữ liệu số, trí tuệ nhân tạo và các nền tảng học tập trực tuyến. Điều này làm phát sinh các rủi ro đạo đức mới như sao chép dữ liệu, sử dụng AI thiếu minh bạch, vi phạm bảo mật thông tin, phụ thuộc vào phần mềm và thiếu thận trọng khi xử lý dữ liệu. IFAC (2021) nhấn mạnh rằng kế toán viên cần duy trì tư duy phản biện, xét đoán nghề nghiệp và trách nhiệm đạo đức ngay cả khi sử dụng công nghệ. IESBA (2024) cũng cập nhật các quy định liên quan đến công nghệ trong Bộ quy tắc đạo đức quốc tế dành cho kế toán viên chuyên nghiệp. Vì vậy, nghiên cứu đề xuất giả thuyết:
H5: Năng lực số và nhận thức rủi ro đạo đức số có tác động cùng chiều đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán.
Giá trị cá nhân phản ánh hệ thống niềm tin và nguyên tắc định hướng cách cá nhân đánh giá, lựa chọn và thực hiện hành vi. Trong lĩnh vực kế toán, các giá trị như trung thực, trách nhiệm, liêm chính và công bằng có vai trò quan trọng trong việc hình thành hành vi đạo đức. Sinh viên có giá trị cá nhân tích cực thường có xu hướng đề cao sự trung thực, tôn trọng chuẩn mực nghề nghiệp và sẵn sàng chịu trách nhiệm đối với hành vi của mình. Nghiên cứu của Lê Thị Tâm và Nguyễn Thị Quỳnh Nga (2023) cho thấy giá trị cá nhân là một trong những yếu tố ảnh hưởng đến hành vi đạo đức nghề nghiệp của sinh viên kế toán. Binh và cộng sự (2026) cũng cho thấy các yếu tố liên quan đến nghĩa vụ đạo đức và định hướng hành vi có ảnh hưởng đến ý định đạo đức của sinh viên kế toán, kiểm toán. Do đó, nghiên cứu đề xuất giả thuyết:
H6: Giá trị cá nhân có tác động cùng chiều đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán.
Từ các lập luận trên, mô hình nghiên cứu đề xuất cho rằng ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán chịu tác động đồng thời bởi 6 nhóm yếu tố: kiến thức về chuẩn mực đạo đức nghề nghiệp, thái độ đối với đạo đức nghề nghiệp, ảnh hưởng của chuẩn mực chủ quan, chương trình đào tạo đạo đức nghề nghiệp, năng lực số và nhận thức rủi ro đạo đức số, và giá trị cá nhân.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng nhằm kiểm định các yếu tố ảnh hưởng đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán trong bối cảnh chuyển đổi số. Dữ liệu được thu thập thông qua bảng hỏi khảo sát sinh viên ngành Kế toán tại Trường Đại học Bình Dương, với 220 phiếu hợp lệ được đưa vào phân tích. Các biến quan sát được đo lường bằng thang đo Likert 5 mức độ, từ 1 = hoàn toàn không đồng ý đến 5 = hoàn toàn đồng ý. Mô hình nghiên cứu gồm 6 biến độc lập: kiến thức về chuẩn mực đạo đức nghề nghiệp, thái độ đối với đạo đức nghề nghiệp, ảnh hưởng của chuẩn mực chủ quan, chương trình đào tạo đạo đức nghề nghiệp, năng lực số và nhận thức rủi ro đạo đức số, giá trị cá nhân; biến phụ thuộc là ý định tuân thủ chuẩn mực đạo đức nghề nghiệp. Dữ liệu được xử lý bằng SPSS thông qua Cronbach’s Alpha, EFA và hồi quy tuyến tính bội.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kiểm định độ tin cậy thang đo
Nghiên cứu tiến hành kiểm định độ tin cậy của các thang đo thông qua hệ số Cronbach’s Alpha. Kết quả cho thấy tất cả các thang đo đều đạt độ tin cậy tốt, với hệ số Cronbach’s Alpha dao động từ 0,834 đến 0,910 đối với các biến độc lập và đạt 0,856 đối với biến phụ thuộc.
Bảng 1: Tổng hợp kết quả kiểm định độ tin cậy thang đo
| Nhân tố | Ký hiệu | Số biến quan sát | Cronbach’s Alpha | Kết luận |
| Thái độ đối với đạo đức nghề nghiệp | TD | 5 | 0,866 | Đạt |
| Giá trị cá nhân | GT | 5 | 0,834 | Đạt |
| Ảnh hưởng của chuẩn mực chủ quan | CQ | 5 | 0,892 | Đạt |
| Năng lực số và nhận thức rủi ro đạo đức số | NS | 5 | 0,910 | Đạt |
| Kiến thức về chuẩn mực đạo đức nghề nghiệp | KT | 5 | 0,865 | Đạt |
| Chương trình đào tạo đạo đức nghề nghiệp | CT | 5 | 0,882 | Đạt |
| Ý định tuân thủ chuẩn mực đạo đức nghề nghiệp | YD | 4 | 0,856 | Đạt |
Nguồn: Nhóm tác giả phân tích
Phân tích nhân tố khám phá EFA
Kết quả phân tích nhân tố khám phá đối với nhóm biến độc lập cho thấy chỉ số KMO = 0,789, chứng tỏ dữ liệu phù hợp để phân tích nhân tố. Kiểm định Bartlett có giá trị Chi-Square xấp xỉ 3933,763 với mức ý nghĩa Sig. = 0,000, cho thấy các biến quan sát có tương quan với nhau trong tổng thể. Kết quả EFA trích được 6 nhân tố có Eigenvalue lớn hơn 1, với tổng phương sai trích đạt 68,065%.
Bảng 2: Hệ số KMO và kiểm định Bartlett
| Kaiser-Meyer-Olkin Measure of Sampling Adequacy. | ,789 | |
| Bartlett's Test of Sphericity | Approx. Chi-Square | 3933,763 |
| df | 435 | |
| Sig. | ,000 | |
Nguồn: Nhóm tác giả phân tích
Bảng 3. Kết quả phân tích EFA của biến độc lập
|
| Component | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| NS5 | ,917 |
|
|
|
|
|
| NS2 | ,868 |
|
|
|
|
|
| NS3 | ,841 |
|
|
|
|
|
| NS4 | ,836 |
|
|
|
|
|
| NS1 | ,803 |
|
|
|
|
|
| CQ5 |
| ,859 |
|
|
|
|
| CQ3 |
| ,835 |
|
|
|
|
| CQ2 |
| ,818 |
|
|
|
|
| CQ4 |
| ,817 |
|
|
|
|
| CQ1 |
| ,807 |
|
|
|
|
| CT2 |
|
| ,851 |
|
|
|
| CT5 |
|
| ,838 |
|
|
|
| CT4 |
|
| ,822 |
|
|
|
| CT1 |
|
| ,811 |
|
|
|
| CT3 |
|
| ,789 |
|
|
|
| TD5 |
|
|
| ,893 |
|
|
| TD4 |
|
|
| ,834 |
|
|
| TD2 |
|
|
| ,784 |
|
|
| TD3 |
|
|
| ,767 |
|
|
| TD1 |
|
|
| ,713 |
|
|
| KT5 |
|
|
|
| ,901 |
|
| KT4 |
|
|
|
| ,852 |
|
| KT3 |
|
|
|
| ,811 |
|
| KT2 |
|
|
|
| ,644 |
|
| KT1 |
|
|
|
| ,627 |
|
| GT5 |
|
|
|
|
| ,853 |
| GT4 |
|
|
|
|
| ,805 |
| GT3 |
|
|
|
|
| ,728 |
| GT2 |
|
|
|
|
| ,692 |
| GT1 |
|
|
|
|
| ,680 |
Nguồn: Nhóm tác giả phân tích
Đối với biến phụ thuộc là ý định tuân thủ chuẩn mực đạo đức nghề nghiệp, kết quả EFA cho thấy KMO = 0,821 và kiểm định Bartlett có ý nghĩa thống kê với Sig. = 0,000. Kết quả trích được một nhân tố duy nhất với Eigenvalue bằng 2,798 và tổng phương sai trích đạt 69,945%. Các hệ số tải nhân tố của 4 biến quan sát YD1, YD2, YD3 và YD4 dao động từ 0,826 đến 0,854, cho thấy các biến quan sát đại diện tốt cho khái niệm ý định tuân thủ chuẩn mực đạo đức nghề nghiệp.
Bảng 4. Kết quả phân tích EFA của biến phụ thuộc
| KMO and Bartlett's Test | ||
| Kaiser-Meyer-Olkin Measure of Sampling Adequacy. | ,821 | |
| Bartlett's Test of Sphericity | Approx. Chi-Square | 375,936 |
| df | 6 | |
| Sig. | ,000 | |
| Component Matrixa | |
|
| Component |
| 1 | |
| YD2 | ,854 |
| YD3 | ,835 |
| YD1 | ,830 |
| YD4 | ,826 |
Nguồn: Nhóm tác giả phân tích
Phân tích hồi quy bội
Sau khi kiểm định độ tin cậy và giá trị thang đo, nghiên cứu sử dụng hồi quy tuyến tính bội để kiểm định mức độ ảnh hưởng của các nhân tố đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán.
Bảng 5. Kết quả hồi quy tuyến tính bội
| Model Summaryb |
| |||||||||||||||
| Model | R | R Square | Adjusted R Square | Std. Error of the Estimate | Durbin-Watson | |||||||||||
| 1 | ,842a | ,708 | ,700 | ,34260 | 1,889 | |||||||||||
| ANOVAa |
| |||||||||||||||
| Model | Sum of Squares | df | Mean Square | F | Sig. |
| ||||||||||
| 1 | Regression | 60,708 | 6 | 10,118 | 86,202 | ,000b |
| |||||||||
| Residual | 25,001 | 213 | ,117 |
|
|
| ||||||||||
| Total | 85,709 | 219 |
|
|
|
| ||||||||||
| Coefficientsa | ||||||||||||||||
| Model | Unstandardized Coefficients | Standardized Coefficients | t | Sig. | ||||||||||||
| B | Std. Error | Beta | ||||||||||||||
| 1 | (Constant) | -,057 | ,198 |
| -,291 | ,772 | ||||||||||
| TD | ,247 | ,035 | ,288 | 7,074 | ,000 | |||||||||||
| GT | ,172 | ,037 | ,206 | 4,613 | ,000 | |||||||||||
| CQ | ,167 | ,039 | ,190 | 4,301 | ,000 | |||||||||||
| NS | ,128 | ,042 | ,132 | 3,057 | ,003 | |||||||||||
| KT | ,204 | ,037 | ,260 | 5,455 | ,000 | |||||||||||
| CT | ,162 | ,035 | ,193 | 4,643 | ,000 | |||||||||||
Nguồn: Nhóm tác giả phân tích
Kết quả cho thấy cả sáu nhân tố đều có tác động cùng chiều và có ý nghĩa thống kê đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu nhằm xác định các yếu tố ảnh hưởng đến ý định tuân thủ chuẩn mực đạo đức nghề nghiệp của sinh viên ngành Kế toán tại Trường Đại học Bình Dương trong bối cảnh chuyển đổi số. Dữ liệu khảo sát từ 220 sinh viên cho thấy các thang đo đạt độ tin cậy, mô hình nghiên cứu phù hợp và có ý nghĩa thống kê. Kết quả hồi quy cho thấy 6 nhân tố đều tác động cùng chiều đến ý định tuân thủ, trong đó thái độ đối với đạo đức nghề nghiệp có ảnh hưởng mạnh nhất, tiếp theo là kiến thức chuẩn mực đạo đức và giá trị cá nhân.
Hàm ý quản trị
Từ kết quả nghiên cứu, một số hàm ý được đề xuất như sau:
Thứ nhất, Trường Đại học Bình Dương và khoa chuyên môn cần tăng cường hình thành thái độ tích cực của sinh viên đối với đạo đức nghề nghiệp. Hoạt động giảng dạy không chỉ nên dừng ở việc truyền đạt quy định, mà cần giúp sinh viên nhận thức rằng đạo đức nghề nghiệp là yếu tố bảo vệ uy tín cá nhân, chất lượng thông tin kế toán và niềm tin xã hội đối với nghề kế toán. Nhà trường có thể tổ chức tọa đàm, chuyên đề và hội thảo nghề nghiệp với sự tham gia của kế toán trưởng, kiểm toán viên, chuyên gia thuế và doanh nghiệp.
Thứ hai, chương trình đào tạo cần nâng cao kiến thức về chuẩn mực đạo đức nghề nghiệp kế toán. Các nguyên tắc như chính trực, khách quan, năng lực chuyên môn và thận trọng, bảo mật và tư cách nghề nghiệp nên được lồng ghép trong các học phần chuyên ngành như kế toán tài chính, kế toán quản trị, kiểm toán, thuế và hệ thống thông tin kế toán. Việc sử dụng tình huống thực tiễn sẽ giúp sinh viên nhận diện tốt hơn các hành vi vi phạm đạo đức nghề nghiệp.
Thứ ba, nhà trường cần chú trọng bồi dưỡng giá trị cá nhân và phẩm chất liêm chính cho sinh viên thông qua hoạt động cố vấn học tập, sinh hoạt lớp, hoạt động đoàn hội, cuộc thi học thuật và các tình huống mô phỏng ra quyết định đạo đức. Đồng thời, cần xây dựng môi trường học thuật đề cao trung thực, trách nhiệm và chống gian lận.
Thứ tư, chương trình đào tạo đạo đức nghề nghiệp cần được hoàn thiện theo hướng thực tiễn hơn, có thể thông qua học phần riêng hoặc lồng ghép có hệ thống trong toàn bộ chương trình đào tạo ngành Kế toán.
Thứ năm, trong bối cảnh chuyển đổi số, đào tạo kỹ năng công nghệ cần gắn với trách nhiệm đạo đức. Sinh viên cần được hướng dẫn sử dụng AI, phần mềm kế toán và dữ liệu số một cách minh bạch, có trách nhiệm, đồng thời nâng cao ý thức bảo mật và kiểm chứng thông tin.
HẠN CHẾ VÀ HƯỚNG NGHIÊN CỨU TIẾP THEO
Nghiên cứu vẫn còn một số hạn chế. Thứ nhất, mẫu khảo sát chỉ gồm 220 sinh viên tại Trường Đại học Bình Dương nên khả năng khái quát hóa kết quả còn hạn chế. Thứ hai, dữ liệu được thu thập bằng bảng hỏi tự báo cáo, do đó có thể chịu ảnh hưởng của thiên lệch xã hội trong các câu hỏi về đạo đức nghề nghiệp. Thứ ba, nghiên cứu mới xem xét ý định tuân thủ, chưa đo lường hành vi thực tế. Các nghiên cứu tiếp theo có thể mở rộng mẫu, so sánh giữa các nhóm sinh viên và kết hợp phương pháp định tính hoặc SEM/PLS-SEM.
Tài liệu tham khảo
1. Ajzen, I. (1991). The theory of planned behavior. Organizational behavior and human decision processes, 50(2), 179-211. Doi: https://doi.org/10.1016/0749-5978(91)90020-T
2. Alleyne, P., Weekes-Marshall, D., Estwick, S., & Chaderton, R. (2014). Factors influencing ethical intentions among future accounting professionals in the Caribbean. Journal of Academic Ethics, 12(2), 129-144. Doi: https://doi.org/10.1007/s10805-014-9203-5
3. Armstrong, M. B., Ketz, J. E., & Owsen, D. (2003). Ethics education in accounting: Moving toward ethical motivation and ethical behavior. Journal of Accounting education, 21(1), 1-16. Doi: https://doi.org/10.1016/S0748-5751(02)00017-9
4. Binh, V. T. T., My, T. T., Rickards, R. C., & Nguyen, N. H. (2026). Predicting unethical intentions among accounting students in Vietnam: an exploratory study applying the extended theory of planned behavior. Humanities and Social Sciences Communications. Doi: https://doi.org/10.1057/s41599-026-06944-3
5. Bộ Tài chính (2015). Thông tư số 70/2015/TT-BTC ban hành Chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán.
6. Dellaportas, S (2006). Making a difference with a discrete course on accounting ethics. Journal of business ethics, 65(4), 391-404. Doi: https://doi.org/10.1007/s10551-006-0020-7
7. Giàu, N. N. (2021). Nâng cao nhận thức đạo đức nghề nghiệp của sinh viên ngành kế toán trong thời đại cách mạng công nghiệp 4.0: Nghiên cứu điển hình tại trường đại học Thủ Dầu Một. Tạp chí Kinh tế & Quản trị kinh doanh, 18, 17-26.
8. IESBA (2024). Handbook of the International Code of Ethics for Professional Accountants.
9. IFAC (2014). International Education Standard 4: Professional Values, Ethics, and Attitudes.
10. IFAC (2021). Ethics, Technology, and the Professional Accountant in the Digital Age.
11. Lê Thị Tâm & Nguyễn Thị Quỳnh Nga (2023). Nhân tố ảnh hưởng đến hành vi đạo đức nghề nghiệp của sinh viên kế toán – nghiên cứu tại Trường Đại học Thủy Lợi. Tạp chí Kế toán và Kiểm toán.
12. Okougbo, P. O., Okike, E. N., & Alao, A. (2021). Accounting ethics education and the ethical awareness of undergraduates: an experimental study. Accounting Education, 30(3), 258-276. Doi: https://doi.org/10.1080/09639284.2021.1888135
13. Reuters. (2020). German payments firm Wirecard and its missing billions.
14. U.S. Securities and Exchange Commission. (2020). Luckin Coffee Agrees to Pay $180 Million Penalty to Settle Accounting Fraud Charges.
15. Vietnam News (2024). Deloitte auditors suspended for failure to fulfill responsibilities in SCB scandal.
16. VietnamPlus (2024). Xét xử vụ FLC: “Hành trình” nâng khống vốn góp lên hơn 2.000 lần.
| Ngày nhận bài: 18/4/2026; Ngày hoàn thiện biên tập: 2/6/2026; Ngày duyệt đăng: 8/6/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của đánh giá trực tuyến đến quyết định mua hàng của người tiêu dùng trên các sàn thương mại điện tử tại Việt Nam

Năng lực hạ tầng logistics nông nghiệp tại TP. Huế: Thực trạng và cơ hội trong bối cảnh mới

Chuyển đổi số và việc làm phi chính thức ở Việt Nam giai đoạn 2020-2024

Vai trò của IMF và World Bank đối với các quốc gia đang phát triển: Bài học từ quốc tế và hàm ý cho Việt Nam

Tác động của hoạt động bảo vệ quyền sở hữu trí tuệ và truyền thông số đến tăng trưởng kinh tế tại các quốc gia ASEAN+ 3 giai đoạn 2014-2024

Vai trò trung gian của quản trị đồng tâm trong thúc đẩy hiệu quả chuyển đổi số tại các doanh nghiệp nhỏ và vừa ở Việt Nam dưới sự điều tiết của khả năng học tập tổ chức

Các yếu tố ảnh hưởng tới sự phát triển dịch vụ logistics tại TP. Hồ Chí Minh đến năm 2030, tầm nhìn đến năm 2045

Công bố thông tin quản trị doanh nghiệp, giá trị và hiệu quả hoạt động: Bằng chứng từ các doanh nghiệp niêm yết Việt Nam

Nâng cao động lực làm việc cho người lao động tại Công ty TNHH Sản xuất Thương mại Phúc Hảo, TP. Hồ Chí Minh


