


Ảnh hưởng của biến động nguồn chất thải rắn sinh hoạt đến hiệu quả tài chính và cơ chế MGQ trong dự án điện rác theo hình thức PPP tại Việt Nam
TS. Phạm Văn Vượng
Viện Khoa học Công nghệ Xây dựng
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của biến động chất thải rắn sinh hoạt đến hiệu quả tài chính của các dự án điện rác theo hình thức hợp tác công - tư (WtE-PPP) tại Việt Nam. Trên cơ sở mô hình dự báo chất thải rắn sinh hoạt dài hạn, rủi ro nguồn rác được định lượng như một biến ngẫu nhiên thông qua mô phỏng Monte Carlo. Kết quả cho thấy, biến động chất thải rắn sinh hoạt ảnh hưởng trực tiếp đến sản lượng điện, doanh thu và dòng tiền, qua đó chi phối các chỉ tiêu tỷ suất hoàn vốn nội bộ và tỷ lệ khả năng trả nợ. Nghiên cứu đề xuất phương pháp xác định khối lượng rác tối thiểu được đảm bảo (MGQ) dựa trên hệ số biến thiên và tích hợp MGQ vào mô hình tài chính như cơ chế bảo đảm doanh thu. Đóng góp chính là chuyển đổi rủi ro nguồn rác từ yếu tố kỹ thuật sang biến tài chính có thể định lượng, cung cấp cơ sở khoa học cho thiết kế MGQ và nâng cao tính khả thi tài chính của dự án WtE‐PPP.
Từ khóa: Điện rác (WtE), hợp tác công - tư (PPP), chất thải rắn sinh hoạt, MGQ, rủi ro tài chính
Abstract
This study analyzes the impact of municipal solid waste variability on the financial performance of waste-to-energy public-private partnership (WtE-PPP) projects in Viet Nam. Based on a long-term municipal solid waste forecasting model, feedstock risk is quantified as a stochastic variable using Monte Carlo simulation. The results indicate that fluctuations in waste supply directly affect electricity output, revenue, and cash flows, thereby influencing key financial indicators, such as the internal rate of return and the debt service coverage ratio. The study proposes a method for determining the minimum guaranteed quantity (MGQ) based on the coefficient of variation and integrates MGQ into the financial model as a revenue guarantee mechanism. The main contribution lies in transforming feedstock risk from a technical factor into a quantifiable financial variable, providing a scientific basis for MGQ design and enhancing the financial feasibility of WtE-PPP projects.
Keywords: Waste-to-energy, public-private partnership (PPP), municipal solid waste, MGQ, financial risk
GIỚI THIỆU
Bối cảnh nghiên cứu
Quá trình đô thị hóa và tăng trưởng kinh tế làm khối lượng chất thải rắn sinh hoạt (CTRSH) tại Việt Nam gia tăng nhanh cả về quy mô và tốc độ (Kaza và cộng sự, 2018), gây áp lực lên hệ thống thu gom, xử lý chất thải, đồng thời đặt ra các thách thức về môi trường, quỹ đất chôn lấp và phát thải khí nhà kính (UNEP, 2015).
Các dự án đốt rác phát điện (Waste-to-Energy ‐ WtE) có vốn đầu tư lớn, thời gian hoàn vốn dài và rủi ro cao (World Bank, 2017). Do đó, mô hình đối tác công ‐ tư (PPP) được áp dụng để huy động nguồn lực tư nhân và chia sẻ rủi ro giữa nhà nước và nhà đầu tư.
WtE phụ thuộc vào CTRSH - một đầu vào biến động theo các yếu tố kinh tế ‐ xã hội, làm gia tăng rủi ro tài chính dài hạn (Beigl và cộng sự, 2008). Điều này làm gia tăng thách thức trong việc đảm bảo tính khả thi tài chính dài hạn của dự án, đặc biệt trong vòng đời PPP 20‐30 năm.
Tổng quan các nghiên cứu trước và khoảng trống nghiên cứu
Các nghiên cứu trước đây của tác giả đã xây dựng khung tích hợp kinh tế - kỹ thuật - pháp lý và chỉ ra rủi ro thiếu rác là yếu tố chi phối tính khả thi tài chính, đồng thời đề xuất cơ chế xác định khối lượng rác tối thiểu được đảm bảo (MGQ) nhằm phân bổ rủi ro (Phạm Văn Vượng, 2025).
Các nghiên cứu tiếp theo đã phát triển mô hình mô phỏng kỹ thuật ‐ năng lượng ‐ tài chính, cho phép lượng hóa tác động của các biến như khối lượng rác, nhiệt trị và hiệu suất đến các chỉ tiêu tỷ suất hoàn vốn nội bộ (IRR) và tỷ lệ khả năng trả nợ (DSCR) (Phạm Văn Vượng, 2026a), đồng thời làm rõ mối liên hệ giữa lựa chọn công nghệ và hiệu quả tài chính (Phạm Văn Vượng, 2026b), cũng như hệ thống hóa khung pháp lý PPP trong lĩnh vực WtE (Phạm Văn Vượng, 2026c).
Tuy nhiên, vẫn tồn tại khoảng trống nghiên cứu quan trọng: (i) chưa có mô hình định lượng rủi ro nguồn CTRSH theo phương pháp xác suất, phản ánh đầy đủ tính bất định dài hạn (Beigl và cộng sự, 2008; Kumar và cộng sự, 2020); (ii) MGQ chưa được thiết kế trên cơ sở định lượng và chưa tích hợp trực tiếp vào mô hình tài chính như một biến số kinh tế có thể tối ưu hóa. Điều này hạn chế khả năng đánh giá rủi ro và giảm khả năng tín dụng của các dự án WtE‐PPP (Yescombe, 2018).
Vấn đề nghiên cứu
Trong các dự án WtE, CTRSH không chỉ là thông số kỹ thuật, mà còn là biến số kinh tế quyết định hiệu quả tài chính. Biến động nguồn rác có thể gây thiếu hụt đầu vào, dẫn đến giảm công suất vận hành, sản lượng điện và doanh thu (Beigl và cộng sự, 2008).
Chuỗi tác động có thể khái quát: CTRSH → sản lượng điện → doanh thu → dòng tiền → IRR/DSCR. Trong điều kiện chi phí cố định cao của các dự án PPP, sự suy giảm dòng tiền làm gia tăng rủi ro tài chính và ảnh hưởng đến khả năng trả nợ (Yescombe, 2018). Do đó, rủi ro nguồn rác cần được xem xét như một rủi ro tài chính cốt lõi, thay vì chỉ là yếu tố kỹ thuật.
Trên cơ sở khoảng trống nghiên cứu đã xác định, nghiên cứu này xây dựng khung phân tích tích hợp nhằm chuyển đổi biến động CTRSH từ góc độ kỹ thuật sang biến số tài chính có thể định lượng trong mô hình PPP. Các mục tiêu cụ thể gồm: (i) Xây dựng mô hình dự báo CTRSH dài hạn theo các yếu tố kinh tế ‐ xã hội; (ii) Định lượng rủi ro thiếu hụt nguồn rác bằng mô phỏng xác suất (Monte Carlo); (iii) Đề xuất phương pháp xác định MGQ trên cơ sở kết hợp yếu tố kỹ thuật, rủi ro và tài chính; (iv) Tích hợp dự báo CTRSH và MGQ vào mô hình tài chính PPP để đánh giá tác động đến IRR, DSCR và khả năng huy động vốn.
CƠ SỞ KINH TẾ CỦA NGUỒN RÁC TRONG DỰ ÁN WtE‐PPP
Chất thải rắn sinh hoạt như một yếu tố đầu vào sản xuất trong dự án WtE
Trong các dự án WtE, CTRSH không chỉ là đối tượng xử lý, mà còn là nguyên liệu đầu vào trực tiếp của quá trình sản xuất năng lượng (Kaza và cộng sự, 2018). Thông qua quá trình đốt, CTRSH được chuyển hóa thành nhiệt năng và điện năng. Từ góc độ kinh tế, quan hệ sản xuất có thể biểu diễn:
CTRSH (tấn/ngày) → năng lượng (kWh) → doanh thu (đồng)
Mặc dù suất phát điện phụ thuộc vào thành phần và nhiệt trị rác, khối lượng CTRSH vẫn là yếu tố quyết định sản lượng điện và chi phối trực tiếp doanh thu (Beigl và cộng sự, 2008). Khác với nhiên liệu thị trường, CTRSH không phải đầu vào có thể kiểm soát hoàn toàn, tạo ra một cấu trúc “phi thị trường” với mức độ rủi ro cao (Yescombe, 2018).
Chuỗi giá trị kinh tế của chất thải rắn sinh hoạt trong mô hình WtE‐PPP
Trong dự án WtE, CTRSH tham gia vào một chuỗi giá trị kinh tế khép kín, từ phát sinh chất thải đến dòng tiền của dự án (Kaza và cộng sự, 2018):
CTRSH → thu gom → vận chuyển → xử lý (đốt) → phát điện → bán điện → tạo doanh thu → dòng tiền
Trong chuỗi này, CTRSH là nền tảng hình thành hai nguồn thu chính: (i) doanh thu bán điện và (ii) phí xử lý rác (World Bank, 2017). Khi giá điện tương đối ổn định, biến động khối lượng CTRSH trở thành yếu tố chính chi phối doanh thu. Do đó, CTRSH không chỉ mang ý nghĩa môi trường mà còn là một tài sản kinh tế tạo dòng tiền.
Mối quan hệ giữa nguồn rác và các chỉ tiêu tài chính của dự án
Trong mô hình tài chính PPP, các chỉ tiêu IRR, DSCR và NPV phụ thuộc trực tiếp vào dòng tiền, mà dòng tiền lại phụ thuộc vào doanh thu từ CTRSH. Mối quan hệ có thể khái quát:
CTRSH → sản lượng điện → doanh thu → dòng tiền → IRR/DSCR/NPV
Khi CTRSH ổn định, dự án duy trì công suất và các chỉ tiêu tài chính ở mức an toàn. Ngược lại, khi CTRSH suy giảm, doanh thu và dòng tiền giảm, làm IRR suy giảm và DSCR có thể dưới ngưỡng an toàn. Do đặc điểm chi phí cố định cao, các dự án WtE đặc biệt nhạy cảm với biến động nguồn rác (World Bank, 2017).
CTRSH như một biến ngẫu nhiên trong mô hình tài chính
Nguồn CTRSH mang tính bất định do chịu ảnh hưởng của các yếu tố kinh tế ‐ xã hội như dân số, đô thị hóa và hành vi tiêu dùng (Kaza và cộng sự, 2018). Vì vậy, CTRSH cần được mô hình hóa như một biến ngẫu nhiên với các đặc trưng thống kê (kỳ vọng, độ lệch chuẩn, phân bố xác suất) (Kumar và cộng sự, 2020). Cách tiếp cận này cho phép lượng hóa rủi ro nguồn rác, áp dụng mô phỏng Monte Carlo (Mun, 2006) và đánh giá phân bố của các chỉ tiêu tài chính thay vì chỉ dựa trên giá trị trung bình, qua đó tạo cơ sở thiết kế các cơ chế phân bổ rủi ro như MGQ.
Từ góc độ kinh tế, CTRSH có thể được xem là một dạng “nhiên liệu không kiểm soát”, không có giá thị trường rõ ràng nhưng quyết định trực tiếp đến doanh thu (Yescombe, 2018). Do đó, việc mô hình hóa CTRSH như một biến ngẫu nhiên là điều kiện tiên quyết để đánh giá chính xác hiệu quả tài chính và thiết kế cơ chế hợp đồng trong các dự án WtE‐PPP.
MÔ HÌNH DỰ BÁO CHẤT THẢI RẮN SINH HOẠT PHỤC VỤ PHÂN TÍCH TÀI CHÍNH
Dữ liệu và đặc trưng chuỗi thời gian chất thải rắn sinh hoạt
Dự báo CTRSH là bước nền tảng trong phân tích tài chính các dự án WtE‐PPP, do đây là biến đầu vào trực tiếp quyết định sản lượng điện và doanh thu (Kaza và cộng sự, 2018). Dữ liệu sử dụng cần đảm bảo tính đại diện theo không gian và thời gian, bao gồm khối lượng phát sinh, đặc tính rác (thành phần, độ ẩm, nhiệt trị) và tỷ lệ thu gom, xử lý.
Chuỗi CTRSH thường thể hiện xu hướng tăng dài hạn do đô thị hóa, tính mùa vụ và biến động ngẫu nhiên do các yếu tố kinh tế ‐ xã hội. Do đó, CTRSH cần được mô hình hóa như một chuỗi thời gian có cấu trúc thay vì một giá trị trung bình cố định (Box và cộng sự, 2015; Beigl và cộng sự, 2008).
Các biến kinh tế ‐ xã hội ảnh hưởng đến chất thải rắn sinh hoạt
Khối lượng CTRSH chịu tác động của các yếu tố như dân số, thu nhập, đô thị hóa và chính sách quản lý chất thải. Các mối quan hệ này thường mang tính phi tuyến và có độ trễ, do đó cần được mô hình hóa thông qua các phương pháp định lượng như hồi quy hoặc học máy để phản ánh chính xác (Beigl và cộng sự, 2008; Kumar và cộng sự, 2020).
Phương pháp dự báo chất thải rắn sinh hoạt
Để đảm bảo độ tin cậy của dự báo trong dài hạn (20‐30 năm), nghiên cứu áp dụng kết hợp nhiều phương pháp dự báo khác nhau, bao gồm:
(i) Mô hình chuỗi thời gian (ARIMA/SARIMA)
Các mô hình ARIMA và SARIMA được sử dụng để khai thác cấu trúc nội tại của chuỗi CTRSH, bao gồm xu hướng và yếu tố mùa vụ. Đây là phương pháp phù hợp khi dữ liệu lịch sử đầy đủ và có tính ổn định tương đối (Box và cộng sự, 2015).
(ii) Mô hình hồi quy (Regression models)
Mô hình hồi quy đa biến được sử dụng để mô tả mối quan hệ giữa CTRSH và các biến kinh tế ‐ xã hội như: dân số, GDP và đô thị hóa. Phương pháp này cho phép đưa các yếu tố ngoại sinh vào mô hình dự báo (Beigl và cộng sự, 2008).
(iii) Phương pháp học máy (Machine Learning)
Các thuật toán như Random Forest hoặc Gradient Boosting có thể được sử dụng như công cụ bổ trợ nhằm cải thiện độ chính xác dự báo, đặc biệt trong trường hợp dữ liệu lớn và có tính phi tuyến cao (Kumar và cộng sự, 2020).
Việc lựa chọn và kết hợp các phương pháp dự báo trong nghiên cứu này phù hợp với các nghiên cứu trước đây về mô hình hóa CTRSH, trong đó các phương pháp lai (hybrid approaches) được chứng minh có hiệu quả trong việc nắm bắt đồng thời đặc trưng chuỗi thời gian và các yếu tố kinh tế ‐ xã hội (Kumar và cộng sự, 2020).
Mô hình dự báo kết hợp
Nghiên cứu sử dụng mô hình dự báo kết hợp nhằm khắc phục hạn chế của từng phương pháp riêng lẻ, trong đó mô hình ARIMA/SARIMA được sử dụng để nắm bắt xu hướng và mùa vụ, trong khi mô hình hồi quy và học máy phản ánh tác động của các yếu tố kinh tế ‐ xã hội. Kết quả dự báo được tổng hợp từ các mô hình thành phần, giúp nâng cao độ chính xác và độ tin cậy khi sử dụng làm đầu vào cho mô hình tài chính (Kumar và cộng sự, 2020).
Xây dựng các kịch bản dự báo dài hạn (20‐30 năm)
Do vòng đời của các dự án PPP thường kéo dài từ 20 đến 30 năm, việc xây dựng các kịch bản dự báo CTRSH là cần thiết để phản ánh các mức độ bất định khác nhau (World Bank, 2017). Nghiên cứu đề xuất 3 kịch bản chính:
- Kịch bản thấp (Low scenario): giả định tăng trưởng CTRSH chậm, do tăng cường tái chế và giảm phát sinh rác;
- Kịch bản trung bình (Base scenario): phản ánh xu hướng phát triển kinh tế ‐ xã hội hiện tại;
- Kịch bản cao (High scenario): giả định tăng trưởng nhanh của dân số và tiêu dùng.
Các kịch bản này cho phép đánh giá độ nhạy của mô hình tài chính đối với biến động nguồn rác, đồng thời tạo cơ sở cho phân tích rủi ro trong các phần tiếp theo.
Chuyển đổi chất thải rắn sinh hoạt thành biến đầu vào tài chính
Mục tiêu cuối cùng của mô hình dự báo CTRSH không phải là dự báo riêng lẻ, mà là chuyển đổi kết quả dự báo thành biến đầu vào của mô hình tài chính PPP. Quá trình chuyển đổi này bao gồm: (i) Chuyển đổi khối lượng CTRSH (tấn/ngày) thành sản lượng điện (kWh) thông qua suất phát điện; (ii) Tính toán doanh thu từ sản lượng điện và phí xử lý; (iii) Tích hợp vào mô hình dòng tiền theo từng năm.
Đặc biệt, trong bối cảnh CTRSH được mô hình hóa như một biến ngẫu nhiên, kết quả dự báo không chỉ là một giá trị đơn lẻ, mà còn là một phân bố xác suất. Điều này cho phép: tích hợp trực tiếp vào mô phỏng Monte Carlo; đánh giá phân bố của doanh thu và dòng tiền; làm cơ sở cho việc thiết kế MGQ trong phần tiếp theo (Mun, 2006).
MÔ HÌNH ĐỊNH LƯỢNG RỦI RO NGUỒN RÁC
Nhận diện rủi ro nguồn cung chất thải rắn sinh hoạt trong dự án WtE‐PPP
Trong các dự án điện rác theo hình thức PPP, rủi ro nguồn cung CTRSH là một trong những rủi ro đầu vào có tính quyết định, ảnh hưởng trực tiếp đến khả năng vận hành và hiệu quả tài chính của dự án (World Bank, 2017). Khác với các loại nhiên liệu truyền thống có thể được đảm bảo thông qua hợp đồng cung cấp dài hạn, nguồn CTRSH phụ thuộc vào nhiều yếu tố ngoại sinh và khó kiểm soát (Beigl và cộng sự, 2008).
Các biến động chính của nguồn rác bao gồm: Biến động phát sinh rác do thay đổi dân số, mức sống và hành vi tiêu dùng (Kaza và cộng sự, 2018); Chính sách môi trường như: phân loại tại nguồn, tăng cường tái chế hoặc giảm phát sinh rác (UNEP, 2015); Hiệu quả hệ thống thu gom và vận chuyển, đặc biệt tại các đô thị đang phát triển (World Bank, 2018); Cạnh tranh công nghệ xử lý, như tái chế hoặc ủ sinh học, làm giảm lượng rác đưa vào nhà máy WtE; Biến động mùa vụ, đặc biệt trong các giai đoạn lễ, Tết hoặc chu kỳ tiêu dùng (Beigl và cộng sự, 2008).
Đặc trưng thống kê của biến động chất thải rắn sinh hoạt
Để lượng hóa rủi ro nguồn rác, cần mô hình hóa CTRSH như một biến ngẫu nhiên với các đặc trưng thống kê cơ bản, bao gồm: Giá trị kỳ vọng (Mean); Độ lệch chuẩn (Standard deviation); Hệ số biến thiên (Coefficient of Variation ‐ CV).
Cách tiếp cận này phù hợp với các nghiên cứu về mô hình hóa CTRSH, trong đó biến động rác được phân tích thông qua các đặc trưng thống kê và phân bố xác suất (Beigl và cộng sự, 2008; Kumar và cộng sự, 2020).
Hệ số CV đặc biệt quan trọng trong phân tích rủi ro, vì nó cho phép so sánh mức độ bất định giữa các đô thị hoặc các kịch bản khác nhau. Một giá trị CV cao cho thấy nguồn rác biến động lớn, dẫn đến rủi ro thiếu rác cao hơn.
Ngoài ra, phân bố xác suất của CTRSH (normal, log-normal hoặc các dạng phân bố khác) cần được xác định thông qua dữ liệu thực tế, nhằm làm cơ sở cho các mô hình mô phỏng trong phần tiếp theo (Kumar và cộng sự, 2020).
Mô hình mô phỏng Monte Carlo cho rủi ro nguồn rác
Để đánh giá tác động của biến động CTRSH đến hiệu quả tài chính, nghiên cứu áp dụng phương pháp mô phỏng Monte Carlo, cho phép mô hình hóa các biến ngẫu nhiên và phân tích kết quả dưới dạng phân bố xác suất (Mun, 2006).
(i) Thiết lập biến ngẫu nhiên
Biến chính: khối lượng CTRSH theo năm hoặc theo tháng;
Phân bố: xác định từ dữ liệu lịch sử hoặc giả định phù hợp (ví dụ: phân bố chuẩn hoặc log-normal);
Tham số: mean, standard deviation, CV.
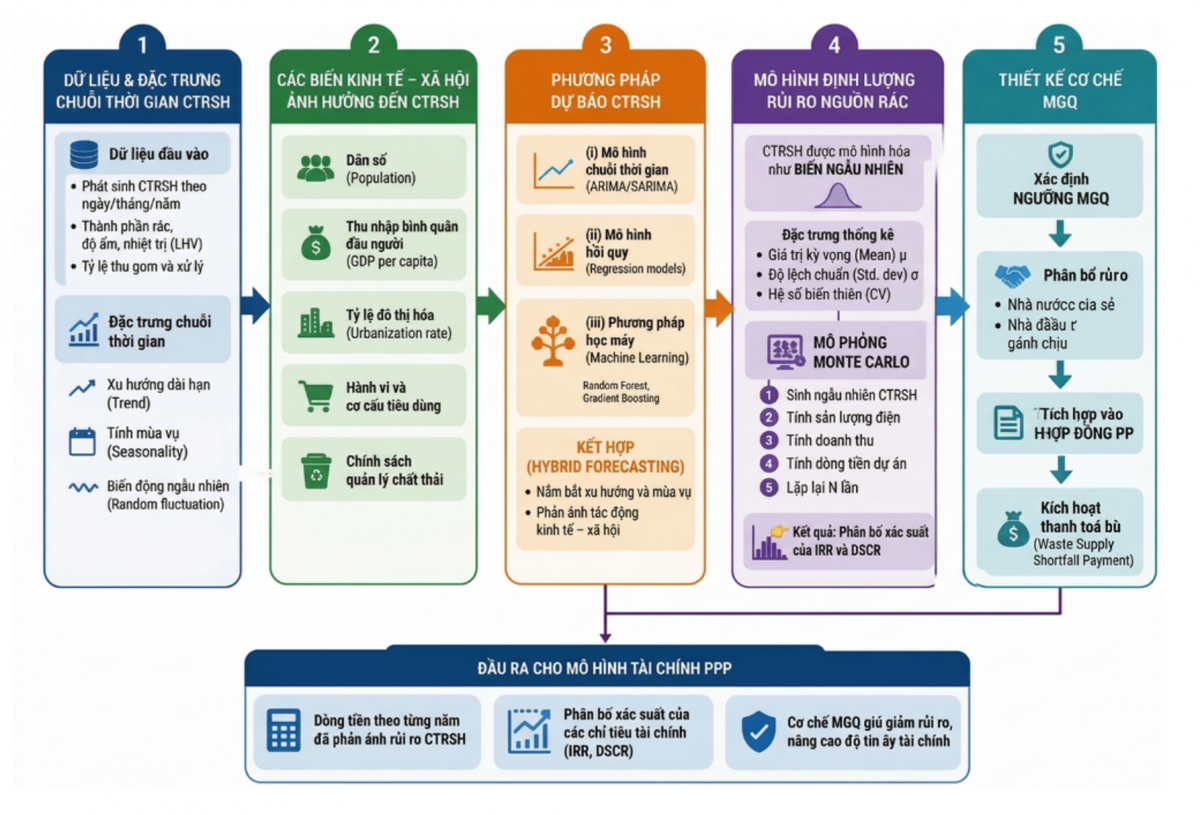
(ii) Quy trình mô phỏng gồm các bước:
Bước 1: Sinh ngẫu nhiên chuỗi CTRSH theo phân bố xác định;
Bước 2: Tính toán sản lượng điện tương ứng;
Bước 3: Xác định doanh thu từ điện và phí xử lý;
Bước 4: Tính toán dòng tiền dự án;
Bước 5: Lặp lại nhiều lần (hàng nghìn kịch bản) để xây dựng phân bố kết quả.
Hình 1: Quy trình mô phỏng dự báo chất thải rắn sinh hoạt và định lượng rủi ro phục vụ thiết kế cơ chế MGQ
 |
Nguồn: Tác giả tổng hợp
(iii) Ưu điểm của phương pháp: Phản ánh được tính bất định của nguồn rác; Cho phép đánh giá rủi ro dưới dạng xác suất; Phù hợp với phân tích tài chính trong môi trường rủi ro cao (Mun, 2006).
Phân bố xác suất của các chỉ tiêu tài chính (IRR, DSCR)
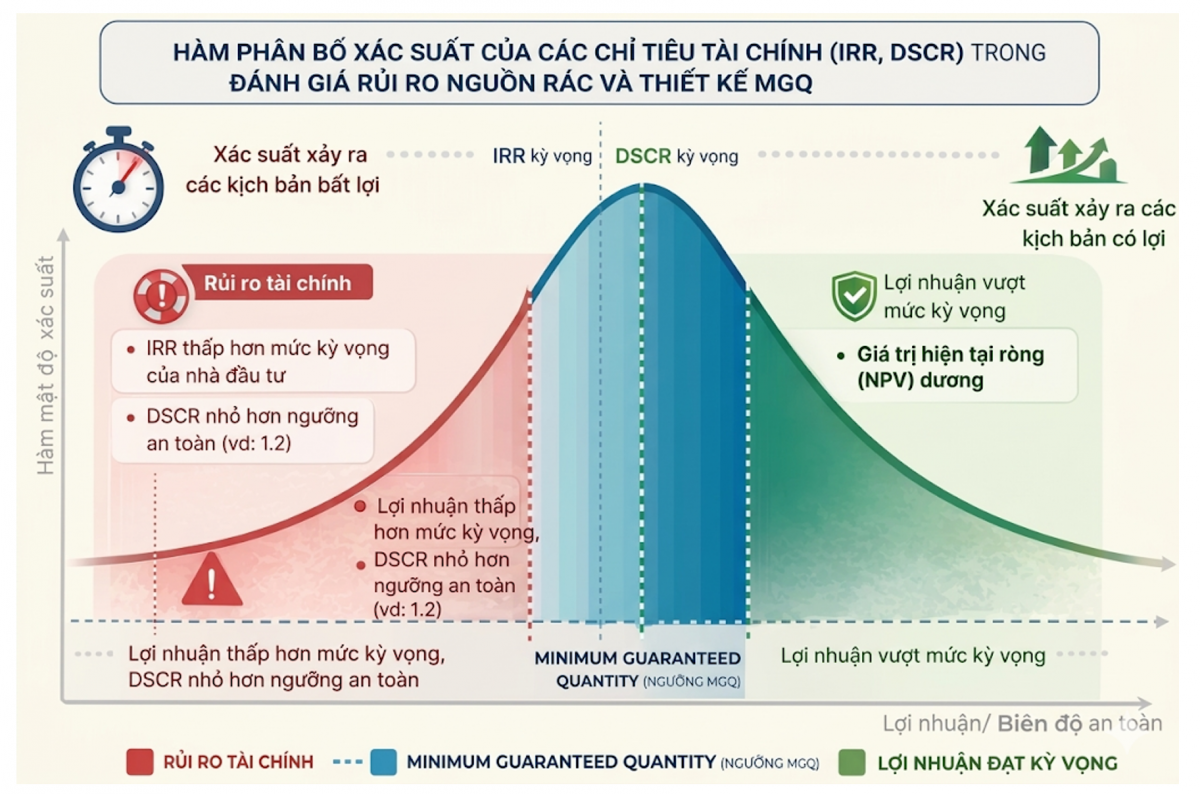
Kết quả của mô hình Monte Carlo không chỉ là một giá trị đơn lẻ, mà là một phân bố xác suất của các chỉ tiêu tài chính quan trọng, bao gồm: IRR và DSCR. Thông qua phân bố này, có thể xác định: (i) Giá trị kỳ vọng của IRR và DSCR; (ii) Khoảng biến động; và (iii) Xác suất xảy ra các kịch bản bất lợi, như: IRR thấp hơn mức kỳ vọng của nhà đầu tư; DSCR nhỏ hơn ngưỡng an toàn.
Cách tiếp cận này cho phép chuyển từ đánh giá “tĩnh” (single-value analysis) sang đánh giá “xác suất” (probabilistic analysis), phản ánh đúng bản chất rủi ro của dự án PPP.
Hình 2: Mối tương quan giữa các chỉ tiêu tài chính trong đánh giá rủi ro nguồn rác và thiết kế MGQ
 |
Nguồn: Tác giả tổng hợp
Hình 2 cho thấy MGQ hoạt động như một cơ chế ‘sàn doanh thu’, làm giảm xác suất xảy ra các kịch bản tài chính bất lợi (IRR thấp, DSCR dưới ngưỡng), đồng thời dịch chuyển phân bố xác suất của các chỉ tiêu tài chính theo hướng thuận lợi, qua đó nâng cao tính khả thi và khả năng huy động vốn của dự án WtE‐PPP.
Chuỗi tác động tài chính của rủi ro nguồn rác
Rủi ro thiếu hụt CTRSH tác động đến dự án thông qua một chuỗi liên kết kinh tế ‐ tài chính:
Thiếu CTRSH → giảm công suất vận hành → giảm sản lượng điện → giảm doanh thu → giảm dòng tiền → suy giảm IRR và DSCR.
Trong đó, đặc điểm quan trọng của dự án WtE là chi phí cố định cao, do đó khi doanh thu giảm, dự án không thể giảm chi phí tương ứng, dẫn đến tác động khuếch đại lên dòng tiền và các chỉ tiêu tài chính. Chuỗi tác động này cho thấy rủi ro nguồn rác không chỉ là rủi ro vận hành mà là một rủi ro tài chính cốt lõi, cần được xử lý thông qua các công cụ hợp đồng và cơ chế chia sẻ rủi ro.
MGQ ‐ CÔNG CỤ PHÂN BỔ RỦI RO TÀI CHÍNH TRONG DỰ ÁN WtE‐PPP
Khái niệm MGQ trong cấu trúc PPP
Trong các dự án WtE-PPP, MGQ được hiểu là mức khối lượng CTRSH tối thiểu mà nhà nước cam kết cung cấp hoặc thanh toán tương đương cho nhà đầu tư trong suốt thời gian hợp đồng. Về bản chất, MGQ không đơn thuần là một thông số kỹ thuật, mà là một điều khoản hợp đồng tài chính nhằm: bảo đảm nguồn đầu vào tối thiểu cho nhà máy; giảm thiểu rủi ro doanh thu; và tạo cơ sở cho việc huy động vốn.
MGQ thường được thể hiện trong hợp đồng PPP dưới 2 hình thức: (i) Cam kết vật lý: đảm bảo cung cấp đủ khối lượng rác; (ii) Cam kết tài chính: thanh toán phần thiếu hụt nếu khối lượng thực tế thấp hơn MGQ. Cách tiếp cận này tương tự các cơ chế “nhận hay trả” (take-or-pay) trong các dự án năng lượng, trong đó rủi ro đầu vào được chuyển hóa thành nghĩa vụ tài chính của phía nhà nước.
Vai trò tài chính của MGQ trong dự án WtE
Từ góc độ tài chính, MGQ đóng vai trò như một cơ chế thiết lập ngưỡng doanh thu tối thiểu (revenue floor), có tác động trực tiếp đến cấu trúc dòng tiền và khả năng huy động vốn của dự án.
(i) Thiết lập “revenue floor”
MGQ đảm bảo rằng doanh thu của dự án không giảm xuống dưới một mức tối thiểu, ngay cả khi nguồn rác thực tế biến động. Điều này đặc biệt quan trọng trong bối cảnh CTRSH là biến ngẫu nhiên.
(ii) Ổn định dòng tiền (cash flow stabilization)
Thông qua cơ chế MGQ, độ biến động của dòng tiền được giảm đáng kể: giảm độ lệch chuẩn của doanh thu; hạn chế các kịch bản dòng tiền âm; cải thiện tính dự báo của dòng tiền dài hạn.
(iii) Tăng khả năng huy động vốn (bankability)
Các tổ chức tín dụng thường yêu cầu dự án phải đảm bảo: DSCR ≥ 1,2‐1,3; dòng tiền ổn định; rủi ro đầu vào được kiểm soát. MGQ giúp đáp ứng các yêu cầu này bằng cách: giảm xác suất DSCR < ngưỡng; tăng độ tin cậy của dòng tiền; giảm chi phí vốn.
(iv) Công cụ phân bổ rủi ro
MGQ là cơ chế chuyển giao một phần rủi ro nguồn rác từ nhà đầu tư sang Nhà nước ‐ bên có khả năng kiểm soát hệ thống thu gom và chính sách chất thải tốt hơn. Do đó, MGQ là công cụ thực hiện nguyên tắc cốt lõi của PPP, đó là rủi ro được phân bổ cho bên có khả năng kiểm soát tốt nhất.
Phương pháp xác định MGQ trên cơ sở định lượng
Việc xác định MGQ cần dựa trên sự tích hợp 3 nhóm yếu tố: kỹ thuật, rủi ro và tài chính.
(i) Yếu tố kỹ thuật, gồm: công suất thiết kế của nhà máy (tấn/ngày); ngưỡng vận hành tối thiểu; yêu cầu ổn định nhiệt và hiệu suất đốt.
(ii) Yếu tố rủi ro, gồm: giá trị trung bình của CTRSH (Q_tb); độ lệch chuẩn; hệ số biến thiên (CV); phân bố xác suất của nguồn rác.
(iii) Yếu tố tài chính, gồm: yêu cầu DSCR của bên cho vay; IRR mục tiêu của nhà đầu tư; mức chấp nhận rủi ro của nhà nước.
Nguyên tắc cốt lõi: MGQ phải được xác định sao cho: giảm xác suất DSCR < ngưỡng; tối thiểu hóa nghĩa vụ tài chính của nhà nước; tối ưu hóa phân bổ rủi ro.
Công thức MGQ đề xuất
Trên cơ sở các yếu tố trên, nghiên cứu đề xuất công thức tổng quát:
MGQ = Qtb x (1 – k x CV)
Trong đó:
Qtb: khối lượng CTRSH trung bình dự báo;
CV: hệ số biến thiên của CTRSH:
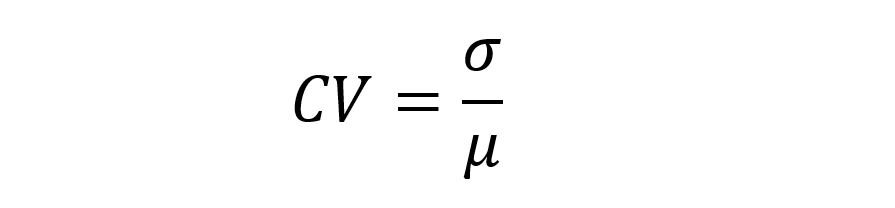 |
Với: µ: giá trị trung bình CTRSH; σ: độ lệch chuẩn; k: hệ số điều chỉnh rủi ro (risk adjustment factor).
Ý nghĩa kinh tế của công thức:
- Khi CV tăng (rủi ro cao) → MGQ giảm → giảm nghĩa vụ Nhà nước;
- Khi k tăng (thận trọng hơn) → MGQ giảm;
- Khi hệ thống ổn định (CV thấp) → MGQ tiến gần Q_tb.
Điểm mới của MGQ được xác định từ phân bố rủi ro, không phải giá trị cố định.
Xác định MGQ theo quy mô đô thị
Dựa trên đặc trưng hệ thống thu gom và mức độ biến động CTRSH, MGQ có thể được phân loại theo quy mô đô thị:
Bảng 1: Khung xác định MGQ theo hệ số biến thiên (CV) của nguồn chất thải rắn sinh hoạt và quy mô đô thị
| STT | Loại đô thị | Đặc điểm hệ thống CTRSH | Mức độ biến động (CV) | MGQ đề xuất |
|---|---|---|---|---|
| 1 | I | Hệ thống ổn định | Thấp (CV ≤ 10%) | 85‐90% (Q_{tb}) |
| 2 | II | Biến động trung bình | Trung bình (10% < CV ≤ 20%) | 75‐85% (Q_{tb}) |
| 3 | III | Hệ thống chưa ổn định | Cao (CV > 20%) | 60‐75% (Q_{tb}) |
Nguồn: Tác giả đánh giá
Bảng 1 trình bày khoảng giá trị khối lượng rác tối thiểu được đảm bảo (MGQ) theo hệ số biến thiên (CV) của nguồn CTRSH. Các khoảng được xác định theo nguyên tắc không chồng lấn, nhằm hỗ trợ tra cứu và áp dụng trực tiếp trong phân tích tài chính và thiết kế hợp đồng PPP.
Phân tích kịch bản MGQ và tác động tài chính
Dựa trên mô hình Monte Carlo, nghiên cứu xây dựng 3 kịch bản MGQ:
(i) Không có MGQ
- Rủi ro hoàn toàn thuộc nhà đầu tư;
- IRR và DSCR biến động lớn;
- Khó huy động vốn.
(ii) MGQ trung bình
- Giảm đáng kể biến động dòng tiền;
- DSCR cải thiện;
- Cân bằng lợi ích 2 bên.
(iii) MGQ cao
- Doanh thu gần như ổn định;
- Rủi ro chuyển sang Nhà nước;
- Tăng nghĩa vụ ngân sách.
Kết quả chính:
- MGQ làm dịch chuyển phân bố IRR sang phía tích cực;
- Giảm xác suất DSCR < 1,2;
- Cải thiện đáng kể “bankability”.
TÍCH HỢP VÀO MÔ HÌNH TÀI CHÍNH PPP DƯỚI ĐIỀU KIỆN BẤT ĐỊNH
Cấu trúc mô hình tài chính dự án WtE‐PPP
Mô hình tài chính của dự án điện rác theo hình thức PPP được xây dựng nhằm đánh giá hiệu quả đầu tư và khả năng trả nợ trong suốt vòng đời dự án. Về bản chất, mô hình này được cấu thành từ ba thành phần chính: doanh thu, chi phí và dòng tiền.
(i) Doanh thu
Doanh thu của dự án WtE bao gồm:
Doanh thu bán điện:
Revenue electricity = Qwaste x EF x Tariff
Doanh thu từ phí xử lý (tipping fee):
Revenue treatment = Qwaste x Fee
Trong đó, Qwaste là biến đầu vào quyết định, đã được xác định là biến ngẫu nhiên trong các phần trước.
(ii) Chi phí
Chi phí dự án bao gồm: chi phí đầu tư ban đầu (CAPEX); chi phí vận hành và bảo trì (O&M); chi phí tài chính (lãi vay, phí bảo lãnh).
Đặc điểm quan trọng của dự án WtE là tỷ trọng chi phí cố định cao, dẫn đến mức độ nhạy cảm lớn đối với biến động doanh thu.
(iii) Dòng tiền (Cash Flow)
CFt = Revenue t - Costt
Từ dòng tiền, các chỉ tiêu tài chính chính được xác định gồm: IRR; DSCR và NPV.
Tích hợp kết quả dự báo CTRSH vào mô hình tài chính
Kết quả dự báo CTRSH được tích hợp trực tiếp vào mô hình tài chính thông qua chuỗi chuyển đổi:
CTRSH → sản lượng điện → doanh thu → dòng tiền
Điểm quan trọng là: CTRSH không còn là một giá trị cố định, mà là một chuỗi giá trị theo thời gian; Mỗi kịch bản CTRSH tương ứng với một kịch bản tài chính khác nhau.
Việc tích hợp này cho phép: Phản ánh tác động của xu hướng phát sinh rác đến hiệu quả tài chính dài hạn; Đánh giá độ nhạy của IRR và DSCR đối với biến động nguồn rác.
Tích hợp MGQ như một cơ chế “revenue floor”
MGQ được tích hợp vào mô hình tài chính như một cơ chế đảm bảo doanh thu tối thiểu, thông qua điều chỉnh khối lượng rác hiệu dụng:
Q effective = max (Q actual, MGQ)
Từ đó:
Revenue = Q effective x EF x Tariff
Cơ chế này tạo ra một ngưỡng doanh thu tối thiểu, giúp: giảm thiểu tác động tiêu cực của kịch bản thiếu rác; ổn định dòng tiền; cải thiện khả năng đáp ứng nghĩa vụ tài chính. Về bản chất, MGQ hoạt động như một công cụ bảo hiểm doanh thu, chuyển một phần rủi ro từ nhà đầu tư sang nhà nước.
Mô hình tài chính xác suất (Monte Carlo integration)
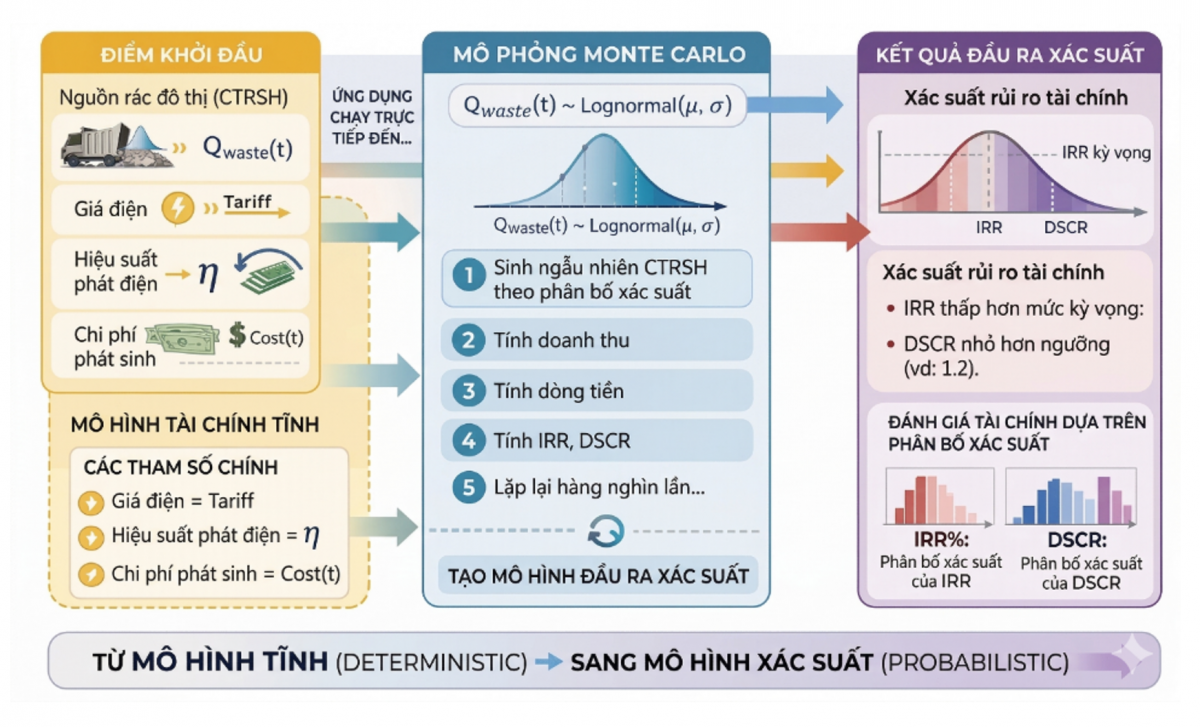
Để phản ánh đầy đủ tính bất định của nguồn rác, mô hình tài chính được mở rộng từ dạng xác định (deterministic) sang dạng xác suất (probabilistic) thông qua mô phỏng Monte Carlo.
(i) Thiết lập mô hình
Biến ngẫu nhiên chính: Qwaste (CTRSH);
Các tham số khác có thể xem là xác định hoặc bán ngẫu nhiên (giá điện, hiệu suất, chi phí).
(ii) Quy trình mô phỏng
- Sinh ngẫu nhiên chuỗi CTRSH theo phân bố xác suất;
- Tính toán doanh thu (có và không có MGQ);
- Xác định dòng tiền theo từng năm;
- Tính IRR, DSCR;
- Lặp lại nhiều lần để tạo phân bố kết quả.
(iii) Kết quả đầu ra
- Phân bố xác suất của IRR và DSCR;
- Xác suất xảy ra các kịch bản rủi ro:
+ IRR < mức kỳ vọng;
+ DSCR < ngưỡng an toàn.
Điểm đổi mới cốt lõi từ mô hình tài chính tĩnh (single-value) → sang mô hình tài chính xác suất (distribution-based).
Hình 3: Mô hình tài chính xác suất (Monte Carlo integration) cho dự án WtE‐PPP
 |
Nguồn: Tác giả tổng hợp
Hình 3 minh họa quy trình chuyển đổi từ mô hình tài chính xác định (deterministic) sang mô hình tài chính xác suất (probabilistic) thông qua mô phỏng Monte Carlo, trong đó CTRSH được mô hình hóa như một biến ngẫu nhiên và được tích hợp vào chuỗi tính toán doanh thu, dòng tiền và các chỉ tiêu tài chính (IRR, DSCR).
So sánh kịch bản tài chính: có và không có MGQ
Để đánh giá vai trò của MGQ, mô hình tiến hành so sánh 2 kịch bản:
(i) Kịch bản không có MGQ
- Doanh thu phụ thuộc hoàn toàn vào CTRSH;
- IRR biến động mạnh;
- Xác suất DSCR < 1,2 cao;
- Rủi ro tập trung vào nhà đầu tư.
(ii) Kịch bản có MGQ
- Doanh thu được bảo đảm ở mức tối thiểu;
- Phân bố IRR dịch chuyển về phía giá trị cao hơn;
- DSCR ổn định hơn;
- Rủi ro được chia sẻ với nhà nước.
(iii) Đánh giá tổng hợp
Bảng 2: Bảng đánh giá tổng hợp các chỉ tiêu tài chính
| STT | Chỉ tiêu | Không MGQ | Có MGQ |
|---|---|---|---|
| 1 | Biến động doanh thu | Cao | Thấp |
| 2 | IRR | Phân tán lớn | Ổn định hơn |
| 3 | DSCR | Dễ vi phạm | Cải thiện rõ |
| 4 | Khả năng vay vốn | Thấp | Cao |
| 5 | Phân bổ rủi ro | Nhà đầu tư | Chia sẻ |
Nguồn: Đánh giá của tác giả
HÀM Ý CHÍNH SÁCH TÀI CHÍNH ĐỐI VỚI DỰ ÁN WtE‐PPP
MGQ như một công cụ bảo đảm tài chính trong hợp đồng PPP
Kết quả nghiên cứu cho thấy MGQ cần được xem như một cơ chế bảo đảm doanh thu trong cấu trúc tài chính dự án PPP, thay vì chỉ là một tham số kỹ thuật. Việc tích hợp MGQ vào báo cáo nghiên cứu khả thi, hồ sơ mời thầu và hợp đồng PPP cần dựa trên mô hình định lượng rủi ro nguồn rác, gắn trực tiếp với dòng tiền và các chỉ tiêu tài chính như DSCR, đồng thời quy định rõ cơ chế thanh toán khi thiếu hụt khối lượng rác. Cách tiếp cận này cho phép chuyển MGQ thành một công cụ tài chính có thể định lượng và kiểm soát.
Phân bổ rủi ro nguồn rác và nghĩa vụ tài chính của nhà nước
Rủi ro nguồn cung CTRSH mang tính hệ thống và chịu ảnh hưởng lớn từ các chính sách công, do đó, việc phân bổ toàn bộ rủi ro này cho nhà đầu tư sẽ làm gia tăng chi phí vốn và giảm khả năng triển khai dự án.
Việc áp dụng MGQ đồng nghĩa với việc nhà nước chia sẻ một phần rủi ro thông qua: Cam kết cung cấp hoặc thanh toán tương đương khối lượng rác tối thiểu; Chấp nhận nghĩa vụ tài chính trong các kịch bản thiếu hụt nguồn rác.
Do đó, MGQ cần được xem xét như một nghĩa vụ tài chính tiềm tàng (contingent liability) của nhà nước và cần được lượng hóa trong quá trình lập và thẩm định dự án; tích hợp vào kế hoạch tài chính ‐ ngân sách trung hạn; Kiểm soát thông qua các giới hạn rủi ro ngân sách.
Chuẩn hóa dự báo chất thải rắn sinh hoạt như một đầu vào tài chính
Kết quả nghiên cứu chỉ ra rằng, sai lệch trong dự báo CTRSH có thể dẫn đến sai lệch đáng kể trong đánh giá hiệu quả tài chính của dự án.
Do đó, cần: Chuẩn hóa phương pháp dự báo CTRSH trong quá trình lập dự án PPP; Áp dụng các mô hình định lượng và phân tích xác suất; Coi CTRSH là một biến đầu vào tài chính trong mô hình dòng tiền.
Việc chuẩn hóa này góp phần nâng cao độ tin cậy của các phân tích tài chính, đồng thời giảm rủi ro trong quá trình thẩm định và ra quyết định đầu tư.
Tác động của MGQ đến khả năng huy động vốn và chi phí tài chính
MGQ có tác động trực tiếp đến khả năng huy động vốn của dự án thông qua việc cải thiện cấu trúc dòng tiền và giảm rủi ro tài chính. Cụ thể, MGQ giúp ổn định doanh thu, từ đó nâng cao hệ số DSCR; giảm biến động dòng tiền, làm giảm rủi ro tín dụng; góp phần giảm chi phí vốn vay và tăng khả năng tiếp cận nguồn vốn dài hạn.
Từ góc độ chính sách tài chính, MGQ có thể được xem là một công cụ quan trọng nhằm nâng cao tính “bankability” của dự án; thu hút đầu tư tư nhân vào lĩnh vực xử lý chất thải và năng lượng; giảm chi phí tài chính tổng thể của dự án.
KẾT LUẬN
Nghiên cứu đã làm rõ vai trò của CTRSH trong các dự án điện rác theo hình thức PPP, không chỉ là đầu vào kỹ thuật, mà còn là biến tài chính cốt lõi quyết định hiệu quả đầu tư. Biến động nguồn rác dẫn đến rủi ro thiếu hụt đầu vào, qua đó ảnh hưởng trực tiếp đến sản lượng điện, doanh thu, dòng tiền và các chỉ tiêu tài chính như IRR và DSCR.
Trên cơ sở đó, nghiên cứu đã xây dựng một khung phân tích tích hợp gồm: (i) mô hình dự báo CTRSH dài hạn; (ii) mô hình định lượng rủi ro nguồn rác theo phương pháp xác suất; và (iii) mô hình tài chính PPP có tích hợp cơ chế MGQ. Cách tiếp cận này cho phép chuyển đổi rủi ro nguồn rác từ một yếu tố kỹ thuật sang một biến tài chính có thể đo lường và phân tích định lượng.
Đóng góp cốt lõi của nghiên cứu là đề xuất phương pháp xác định MGQ trên cơ sở hệ số biến thiên của nguồn rác và tích hợp MGQ như một cơ chế “revenue floor” trong mô hình tài chính. Kết quả cho thấy, MGQ giúp ổn định dòng tiền, giảm xác suất xảy ra các kịch bản tài chính bất lợi và nâng cao khả năng huy động vốn của dự án.
Về thực tiễn, nghiên cứu cung cấp cơ sở khoa học cho việc thiết kế mô hình tài chính và cấu trúc hợp đồng PPP trong lĩnh vực điện rác, đồng thời hỗ trợ cơ quan quản lý và nhà đầu tư trong đánh giá rủi ro và phân bổ nghĩa vụ tài chính.
Tài liệu tham khảo:
1. Beigl, P., Lebersorger, S., & Salhofer, S. (2008). Modelling municipal solid waste generation: A review. Waste Management, 28(1), 200‐214. https://doi.org/10.1016/j.wasman.2006.12.011
2. Box, G. E. P., Jenkins, G. M., Reinsel, G. C., & Ljung, G. M. (2015). Time series analysis: Forecasting and control (5th ed.). Wiley.
3. Kaza, S., Yao, L., Bhada-Tata, P., & Van Woerden, F. (2018). What a waste 2.0: A global snapshot of solid waste management to 2050. World Bank.
4. Kumar, A., Samadder, S. R., & Sharma, A. (2020). A hybrid approach for municipal solid waste forecasting using machine learning techniques. Environmental Science and Pollution Research, 27, 20750‐20763. https://doi.org/10.1007/s11356-020-08445-5
5. Mun, J. (2006). Modeling risk: Applying Monte Carlo risk simulation, strategic real options, stochastic forecasting, and portfolio optimization. Wiley.
6. Phạm Văn Vượng (2025). Đề xuất mô hình tích hợp kinh tế ‐ kỹ thuật ‐ pháp lý cho phát triển dự án điện rác theo mô hình PPP tại Việt Nam. Chuyên trang Nghiên cứu Kinh tế - Tài chính, tháng 12/2025, 1205.
7. Phạm Văn Vượng (2026a). Đánh giá kỹ thuật và đề xuất mô hình mô phỏng hỗ trợ ra quyết định đầu tư xây dựng nhà máy WtE theo PPP đạt chuẩn BAT ‐ IED tại Việt Nam. Chuyên trang Nghiên cứu Kinh tế - Tài chính, tháng 1/2026, 104.
8. Phạm Văn Vượng (2026b). Đánh giá mức độ tương thích kinh tế ‐ tài chính của quy chuẩn, tiêu chuẩn đối với dự án WtE tại Việt Nam. Chuyên trang Nghiên cứu Kinh tế - Tài chính, tháng 2/2026, 203.
9. Phạm Văn Vượng (2026c). Đánh giá tác động của khung pháp lý liên ngành và đề xuất mô hình tích hợp nhằm nâng cao tính khả thi tài chính của dự án điện rác theo hình thức PPP tại Việt Nam. Chuyên trang Nghiên cứu Kinh tế - Tài chính, tháng 3/2026, 304.
10. United Nations Environment Program (UNEP) (2015). Global waste management outlook.
11. World Bank (2017). Public-private partnerships reference guide (Version 3.0). World Bank Group.
12. World Bank (2018). What a waste 2.0: A global snapshot of solid waste management to 2050. World Bank Group.
13. Yescombe, E. R. (2018). Public-private partnerships in infrastructure: Principles of policy and finance (2nd ed.). Butterworth-Heinemann.
| Ngày nhận bài: 29/03/2026; Ngày hoàn thiện biên tập: 12/04/2026; Ngày duyệt đăng: 25/4/2026 |
Tin liên quan



Các tin khác

Quản trị chi phí đào tạo và hiệu quả sử dụng nguồn lực: Nghiên cứu trường hợp Trường Đại học Sao Đỏ

Công nghệ thông tin y tế và minh bạch viện phí: Khoảng cách giữa nhân viên và người bệnh

Chuyển hóa FDI thành động lực phát triển kinh tế: Vai trò của năng lực hấp thụ công nghệ

Các yếu tố trải nghiệm du lịch đô thị liên quan đến lựa chọn dịch vụ lưu trú cao cấp tại Hà Nội

Các nhân tố tác động đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam - Chi nhánh Biên Hòa

Tác động của nội dung tiếp thị do AI tạo ra trên mạng xã hội đến ý định mua thực phẩm thương hiệu Bibigo của Gen Z tại TP. Hồ Chí Minh

Hoàn thiện công tác khai thác và sử dụng đất tại Tổng Công ty Đường sắt Việt Nam

Vai trò của chính quyền cấp tỉnh đối với đổi mới sáng tạo của các doanh nghiệp nhỏ và vừa: Nghiên cứu trường hợp tỉnh Nghệ An

Giải thích ý định sử dụng túi cá nhân thân thiện môi trường khi mua hàng của Gen Z tại thị trường Nha Trang


