


Các yếu tố ảnh hưởng đến chuyển đổi số của các ngân hàng thương mại cổ phần tại TP. Hồ Chí Minh: Vai trò trung gian của năng lực số nhân viên
Nguyễn Thị Diễm
Ngân hàng Thương mại Cổ phần Công Thương
Email: [email protected]
Tóm tắt
Nghiên cứu xác định và đo lường các yếu tố ảnh hưởng đến chuyển đổi số của ngân hàng thương mại cổ phần tại TP. Hồ Chí Minh. Nghiên cứu sử dụng phương pháp nghiên cứu định tính kết hợp với nghiên cứu định lượng. Mô hình nghiên cứu bao gồm 5 biến độc lập: Lãnh đạo số, Đào tạo và phát triển số, Văn hóa tổ chức số, Hỗ trợ công nghệ số, Niềm tin số của nhân viên ảnh hưởng đến hoạt động chuyển đổi số của ngân hàng thương mại cổ phần thông qua vai trò trung gian của Năng lực số của nhân viên. Kết quả cho thấy các giả thuyết nghiên cứu đều được ủng hộ. Trên cơ sở đó, nghiên cứu đề xuất 6 hàm ý quản trị cho lãnh đạo các ngân hàng thương mại cổ phần TP. Hồ Chí Minh
Từ khóa: Văn hóa tổ chức số, lãnh đạo số, niềm tin số, năng lực số
Abstract
This study identifies and measures the factors influencing digital transformation in joint-stock commercial banks in Ho Chi Minh City. It adopts a mixed-methods approach, combining qualitative and quantitative research. The research model includes five independent variables: digital leadership, digital training and development, digital organizational culture, digital technology support, and employees’ digital trust. These factors influence banks’ digital transformation through the mediating role of employees’ digital competence. The results support all research hypotheses. Based on these findings, the study proposes six managerial implications for the leaders of joint-stock commercial banks in Ho Chi Minh City.
Keywords: Digital organizational culture, digital leadership, digital trust, digital competence
ĐẶT VẤN ĐỀ
Chuyển đổi số (CĐS) đang trở thành yêu cầu chiến lược đối với các ngân hàng thương mại trong bối cảnh công nghệ tài chính phát triển nhanh, hành vi khách hàng thay đổi và áp lực cạnh tranh ngày càng gia tăng. Tuy nhiên, CĐS không chỉ phụ thuộc vào đầu tư công nghệ, mà còn đòi hỏi tổ chức phát triển nguồn nhân lực có khả năng tiếp nhận, sử dụng và khai thác hiệu quả các công nghệ mới. Vial (2019) cho rằng, CĐS là quá trình tổ chức sử dụng công nghệ số để tạo ra những thay đổi đáng kể về phương thức tạo giá trị, đồng thời yêu cầu điều chỉnh cấu trúc, năng lực và cách thức tổ chức vận hành. Trong đó, năng lực số của nhân viên trở thành một nguồn lực quan trọng giúp chuyển hóa đầu tư công nghệ thành thay đổi thực chất trong hoạt động ngân hàng.
Từ góc độ nguồn nhân lực, năng lực số không hình thành một cách tự phát, mà chịu ảnh hưởng của nhiều điều kiện thuộc cá nhân và tổ chức. Van Laar và cộng sự (2017) nhấn mạnh rằng, kỹ năng số trong môi trường làm việc gắn với khả năng sử dụng công nghệ kết hợp với các năng lực nhận thức, giao tiếp và thích ứng.
Vì vậy, nghiên cứu này xem xét tác động của lãnh đạo số, đào tạo và phát triển số, văn hóa tổ chức số, hỗ trợ công nghệ số và niềm tin số đến CĐS tại các ngân hàng thương mại cổ phần tại TP. Hồ Chí Minh, trong đó, năng lực số của nhân viên đóng vai trò trung gian.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Nghiên cứu được xây dựng trên 3 nền tảng lý thuyết:
Lý thuyết nhận thức xã hội (Social Cognitive Theory - SCT) của Bandura (1986) cho rằng, hành vi và năng lực cá nhân được hình thành thông qua sự tương tác qua lại giữa yếu tố cá nhân, hành vi và môi trường. Trong nghiên cứu này, SCT giải thích việc năng lực số của nhân viên được phát triển từ các điều kiện môi trường như lãnh đạo số, đào tạo và phát triển số, văn hóa tổ chức số và hỗ trợ công nghệ số, đồng thời chịu ảnh hưởng của tự hiệu quả số - niềm tin của nhân viên vào khả năng làm chủ công nghệ. Vì vậy, SCT là nền tảng phù hợp để giải thích các yếu tố tiền đề tác động đến năng lực số nhân viên
Lý thuyết vốn nhân lực (Human Capital Theory - HCT) của Becker (1964) nhấn mạnh rằng, kiến thức, kỹ năng và năng lực của người lao động là một dạng vốn có thể được tích lũy thông qua giáo dục, đào tạo và kinh nghiệm, qua đó nâng cao khả năng tạo giá trị cho tổ chức. Trong bối cảnh ngân hàng số, năng lực số nhân viên có thể được xem là một dạng vốn nhân lực đặc thù, thể hiện khả năng sử dụng, thích ứng và khai thác công nghệ số trong công việc. HCT vì vậy giải thích cơ chế mà các hoạt động đầu tư vào con người, đặc biệt đào tạo và phát triển số, hình thành năng lực số và hỗ trợ quá trình CĐS của ngân hàng.
Lý thuyết năng lực động (Dynamic Capabilities Theory - DCT) nhấn mạnh khả năng của tổ chức trong việc tích hợp, xây dựng và tái cấu hình các nguồn lực và năng lực để đáp ứng môi trường kinh doanh thay đổi nhanh chóng (Teece và cộng sự, 1997). Trong nghiên cứu này, CĐS không chỉ là việc ngân hàng áp dụng công nghệ mới, mà còn phụ thuộc vào khả năng tái cấu hình nguồn lực, đặc biệt là nguồn nhân lực. Năng lực số của nhân viên giúp ngân hàng tiếp nhận, khai thác và thích ứng với công nghệ mới, qua đó hỗ trợ thay đổi quy trình và phương thức hoạt động. DCT, do đó, giải thích hợp lý quan hệ năng lực số nhân viên đến CĐS.
Giả thuyết nghiên cứu và mô hình nghiên cứu
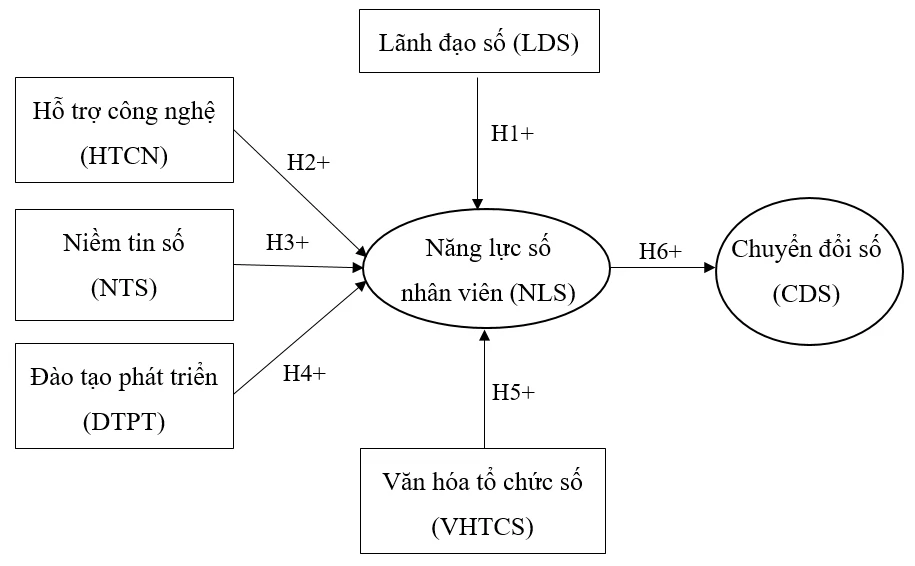
Căn cứ vào 3 lý thuyết trên và các nghiên cứu của Zervas và Triantari (2025), Örücü và Hasırcı (2024), Irawati và cộng sự (2024), Annisa và cộng sự (2024), nghiên cứu đề xuất mô hình nghiên cứu như Hình và các giả thuyết nghiên cứu như sau:
H1: Lãnh đạo số ảnh hưởng tích cực (+) đến Năng lực số nhân viên.
H2: Hỗ trợ công nghệ ảnh hưởng tích cực (+) đến Năng lực số nhân viên.
H3: Niềm tin số của nhân viên ảnh hưởng tích cực (+) đến Năng lực số nhân viên.
H4: Đào tạo phát triển ảnh hưởng tích cực (+) đến Năng lực số nhân viên.
H5: Văn hóa tổ chức số ảnh hưởng tích cực (+) đến Năng lực số nhân viên.
H6: Năng lực số nhân viên ảnh hưởng tích cực đến chuyển đổi số của Ngân hàng thương mại cổ phần.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của tác giả
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp định tính và định lượng. Tác giả phỏng vấn 5 chuyên gia đại diện một số ngân hàng thương mại cổ phần, như: Techcombank, Nam Á Bank, Vietcombank, Vietinbank, Eximbank, MB Bank, BIDV và 2 giảng viên đại học để xác định mô hình nghiên cứu và thang đo. Sau đó, tiến hành thảo luận nhóm với 9 nhân viên ngân hàng để hiệu chỉnh thang đo. Kế tiếp, tác giả thực hiện khảo sát nhân viên thu về 355 phiếu hợp lệ. Thời gian khảo sát từ tháng 3-5/2026. Dữ liệu thu thập được xử lý lý bằng phần mềm SMARTPLS 4.
KẾT QUẢ NGHIÊN CỨU
Đánh giá hệ số tải ngoài và hệ số đường dẫn
Kết quả phân tích mô hình đo lường cho thấy, tất cả các biến quan sát đều có hệ số tải ngoài (Outer Loading) dao động từ 0,792-0,9, cao hơn ngưỡng khuyến nghị 0,70 của Hair và cộng sự (2022).
Căn cứ vào kết quả nghiên cứu, các hệ số đường dẫn thể hiện các mối quan hệ có giá trị từ 0,094-0,734. Như vậy, các mối quan hệ thể hiện sự ảnh hưởng trong mô hình nghiên cứu đều tồn tại (Hair và cộng sự, 2022).
Tính hội tụ
Kết quả Bảng 1 cho thấy, tất cả các biến đều có CR > 0,84 và AVE > 0,66, vượt xa ngưỡng đề xuất (Hair và cộng sự (2022). Vì vậy, mô hình đạt giá trị hội tụ rất tốt.
Bảng 1: Kết quả kiểm định độ tin cậy và độ hội tụ
|
| Cronbach's Alpha | Composite reliability (rho_a) | Composite reliability (rho_c) | Average variance extracted (AVE) |
|---|---|---|---|---|
| CDS | 0,861 | 0,862 | 0,915 | 0,782 |
| DTPT | 0,845 | 0,852 | 0,896 | 0,682 |
| HTCN | 0,877 | 0,88 | 0,915 | 0,73 |
| LDS | 0,883 | 0,885 | 0,915 | 0,682 |
| NLS | 0,781 | 0,79 | 0,872 | 0,695 |
| NTS | 0,877 | 0,88 | 0,91 | 0,67 |
| VHTCS | 0,861 | 0,864 | 0,915 | 0,782 |
Nguồn: Trích từ SMART.PLS
Đánh giá VIF
Kết quả nghiên cứu không cho thấy hiện tượng đa cộng tuyến nghiêm trọng. Các đường tác động đều được giữ lại và hệ số ước lượng ổn định với các giá trị VIF từ 1,585-2,688 < 2,7. Theo Hair và cộng sự (2022), VIF < 5 được xem là đạt yêu cầu và VIF < 2,7 là rất tốt.
Giá trị phân biệt theo Fornell-Larcker
Theo Fornell và Larcker (1981), căn bậc hai của AVE phải lớn hơn tương quan giữa biến đó với các biến còn lại. Căn cứ vào kết quả ở Bảng 2, toàn bộ các cấu trúc đều đạt giá trị phân biệt theo tiêu chuẩn Fornell-Larcker.
Bảng 2: Kết quả kiểm định tính phân biệt Fornell-Larcker criterion
|
| CDS | DTPT | HTCN | LDS | NLS | NTS | VHTCS |
|---|---|---|---|---|---|---|---|
| CDS | 0,884 |
|
|
|
|
|
|
| DTPT | 0,518 | 0,826 |
|
|
|
|
|
| HTCN | 0,521 | 0,375 | 0,854 |
|
|
|
|
| LDS | 0,602 | 0,399 | 0,481 | 0,826 |
|
|
|
| NLS | 0,734 | 0,57 | 0,576 | 0,689 | 0,833 |
|
|
| NTS | 0,488 | 0,356 | 0,498 | 0,443 | 0,534 | 0,819 |
|
| VHTCS | 0,461 | 0,344 | 0,482 | 0,469 | 0,507 | 0,384 | 0,884 |
Nguồn: Trích từ SMART.PLS
Giá trị phân biệt theo HTMT
Kết quả HTMT ở Bảng 3 cho thấy, dù HTMT giữa CDS-NLS = 0,877 là khá cao nhưng toàn bộ giá trị HTMT đều nhỏ hơn 0,90 nên mô hình đạt giá trị phân biệt theo tiêu chuẩn HTMT (Hair và cộng sự, 2022)
Bảng 3: Kết quả kiểm định tính phân biệt HTMT
|
| CDS | DTPT | HTCN | LDS | NLS | NTS | VHTCS |
|---|---|---|---|---|---|---|---|
| CDS |
|
|
|
|
|
|
|
| DTPT | 0,602 |
|
|
|
|
|
|
| HTCN | 0,593 | 0,425 |
|
|
|
|
|
| LDS | 0,687 | 0,454 | 0,541 |
|
|
|
|
| NLS | 0,877 | 0,696 | 0,693 | 0,826 |
|
|
|
| NTS | 0,559 | 0,41 | 0,562 | 0,498 | 0,646 |
|
|
| VHTCS | 0,533 | 0,393 | 0,554 | 0,535 | 0,617 | 0,44 |
|
Nguồn: Trích từ SMART.PLS
Đánh giá R²
Kết quả Bảng 4 cho thấy, các biến LDS, DTPT, HTCN, NTS, VHTCS giải thích được 64% sự biến thiên của NLS. NLS giải thích được 53,7% sự biến thiên của CDS của ngân hàng thương mại cổ phần. Đây là mức giải thích tương đối cao đối với các nghiên cứu trong lĩnh vực CĐS.
Bảng 4: Kết quả R-square
|
| R-square | R-square adjusted | Đánh giá |
|---|---|---|---|
| CDS | 0,538 | 0,537 | Khá cao |
| NLS | 0,645 | 0,64 | Cao |
Nguồn: Trích từ SMART.PLS
Kiểm định giả thuyết nghiên cứu
Kết quả Bootstrap kiểm định giả thuyết cho thấy, hệ số đường dẫn chuẩn hóa của các mối quan hệ đều ≥ 0,094, giá trị t-value từ 2,528-18,616 lớn hơn 1,96 ở mức ý nghĩa (p-value) đều < 0,05 nên các giả thuyết H1-H6 đều được chấp nhận (Hair và cộng sự, 2022)
Bảng 5: Kiểm định giả thuyết nghiên cứu
| Original sample (O) | Sample mean (M) | Standard deviation (STDEV) | T statistics (|O/STDEV|) | P values | |
|---|---|---|---|---|---|
| DTPT -> NLS | 0,266 | 0,265 | 0,036 | 7,345 | 0 |
| HTCN -> NLS | 0,17 | 0,171 | 0,039 | 4,355 | 0 |
| LDS -> NLS | 0,393 | 0,393 | 0,037 | 10,624 | 0 |
| NLS -> CDS | 0,734 | 0,736 | 0,039 | 18,616 | 0 |
| NTS -> NLS | 0,145 | 0,145 | 0,038 | 3,862 | 0 |
| VHTCS -> NLS | 0,094 | 0,094 | 0,037 | 2,528 | 0,012 |
Nguồn: Trích từ SMART.PLS
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu đã chứng minh 5 yếu tố ảnh hưởng đến CĐS của các ngân hàng thương mại cổ phần tại TP. Hồ Chí Minh thông qua vai trò trung gian của Năng lực số của nhân viên (NLS). Đồng thời, các giả thuyết nghiên cứu đều được ủng hộ.
Hàm ý quản trị
Trên cơ sở kết quả nghiên cứu, tác giả đề xuất một số hàm ý như sau:
Thứ nhất, nâng cao Năng lực lãnh đạo số (LDS). Ngân hàng cần phát triển đội ngũ quản lý có tư duy và năng lực lãnh đạo trong môi trường số, thông qua các chương trình bồi dưỡng về công nghệ, quản trị dữ liệu và quản trị thay đổi. Lãnh đạo cần chủ động sử dụng công nghệ trong điều hành, truyền đạt rõ định hướng CĐS, khuyến khích nhân viên thử nghiệm các phương thức làm việc mới và tạo điều kiện để công nghệ được ứng dụng một cách thực chất vào hoạt động nghiệp vụ.
Thứ hai, tăng cường Đào tạo và phát triển số (DTPT). Ngân hàng nên xây dựng chương trình đào tạo số theo từng vị trí việc làm và mức độ năng lực của nhân viên, thay vì triển khai đồng loạt. Nội dung cần tập trung vào kỹ năng sử dụng nền tảng số, khai thác dữ liệu, AI, an toàn thông tin và xử lý nghiệp vụ trên môi trường số. Đồng thời, kết hợp e-learning, đào tạo tại nơi làm việc và học tập theo tình huống để nâng cao khả năng vận dụng kiến thức số vào thực tiễn.
Thứ ba, xây dựng Văn hóa tổ chức số (VHTCS). Ngân hàng cần hình thành môi trường làm việc khuyến khích đổi mới, học hỏi, chia sẻ tri thức và sẵn sàng thích ứng với công nghệ mới. Văn hóa số không nên chỉ thể hiện qua khẩu hiệu, mà cần được tích hợp vào quy trình làm việc, cơ chế đánh giá và việc ghi nhận các sáng kiến.
Thứ tư, hoàn thiện cơ chế Hỗ trợ công nghệ số (HTCN). Bên cạnh việc đầu tư vào hạ tầng và các nền tảng số, ngân hàng cần bảo đảm nhân viên nhận được hỗ trợ kỹ thuật kịp thời trong quá trình sử dụng công nghệ. Các hệ thống cần có tính ổn định, dễ sử dụng, tích hợp tốt và phù hợp với quy trình nghiệp vụ.
Thứ năm, củng cố Niềm tin số (NTS). Ngân hàng cần giúp nhân viên hình thành niềm tin rằng họ có khả năng học hỏi, sử dụng và thích ứng với công nghệ số. Đặc biệt, cần tạo môi trường cho phép nhân viên thử nghiệm và học hỏi từ sai sót một cách hợp lý, qua đó giảm tâm lý e ngại công nghệ và tăng sự chủ động khi tiếp cận các hệ thống số mới.
Thứ sáu, phát triển Năng lực số của nhân viên (NLS) như một cơ chế trung tâm của CĐS. Ngân hàng không nên đánh giá CĐS chủ yếu bằng số lượng hệ thống hoặc mức đầu tư công nghệ, mà cần chú trọng khả năng của nhân viên khai thác công nghệ để tạo ra giá trị. Cần xây dựng khung năng lực số theo nhóm vị trí, đánh giá định kỳ khoảng cách năng lực và gắn kết quả với đào tạo, bố trí công việc và phát triển nghề nghiệp. Qua đó, các nguồn lực về lãnh đạo, đào tạo, văn hóa và công nghệ được chuyển hóa thành kết quả CĐS thực chất.
Tài liệu tham khảo:
1. Annisa, S., Siahaan, E., & Lumbanraja, P. (2024). Impact of digital transformation on banking employee performance with self-efficacy as a mediator. Problems and Perspectives in Management, 22(4), 523-531.
2. Bandura, A. (1986). Social foundations of thought and action: A social cognitive theory. Prentice-Hall.
3. Becker, G. S. (1964). Human capital: A theoretical and empirical analysis, with special reference to education. University of Chicago Press.
4. Fornell, C., & Larcker, D. F. (1981). Evaluating structural equation models with unobservable variables and measurement error. Journal of Marketing Research, 18(1), 39-50.
5. Hair, J. F., Hult, G. T. M., Ringle, C. M., & Sarstedt, M. (2022). A primer on partial least squares structural equation modeling (PLS-SEM) (3rd ed.). SAGE Publications.
6. Irawati, Y., Hendriani, S., & Setiawan, D. (2024). The influence of leadership and training on digital competence mediated by motivation in employees of the Representative Office of Bank Indonesia Riau Province. Riau International Conference on Economics, Business and Accounting, 1(1), 354-367
7. Örücü, E., & Hasırcı, I. (2024). Dijital liderlik ve kapsayıcı liderliğin çalışanların dijital yetenekleri üzerindeki etkisi: Bankacılık sektörü üzerine bir araştırma. Afyon Kocatepe Üniversitesi İktisadi ve İdari Bilimler Fakültesi Dergisi, 26(1), 136-151.
8. Teece, D. J., Pisano, G., & Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic Management Journal, 18(7), 509-533.
9. van Laar, E., van Deursen, A. J. A. M., van Dijk, J. A. G. M., & de Haan, J. (2017). The relation between 21st-century skills and digital skills: A systematic literature review. Computers in Human Behavior, 72, 577-588.
10. Vial, G. (2019). Understanding digital transformation: A review and a research agenda. The Journal of Strategic Information Systems, 28(2), 118-144.
11. Zervas, I., & Triantari, S. (2025). Digital HRM practices and perceived digital competence: An analysis of organizational culture’s role. Digital, 5(3), Article 34.
| Ngày nhận bài: 28/8/2026; Ngày hoàn thiện biên tập: 22/9/2026; Ngày duyệt đăng: 5/10/2026 |
Tin liên quan


Các tin khác

Các yếu tố ảnh hưởng đến sự hài lòng của khách hàng về chất lượng dịch vụ tại Nhà hàng Miwaku Premium Landmark 81

Lao động xuyên biên giới tại Đồng Tháp: Thực trạng và những vấn đề đặt ra

Các nhân tố ảnh hưởng đến quyết định đầu tư của nhà đầu tư cá nhân trên thị trường chứng khoán tại TP. Hồ Chí Minh

Hiểu biết số và hiệu suất công việc của nhân viên marketing: Tổng quan lý thuyết và mô hình nghiên cứu đề xuất

Tác động của nhận thức về trách nhiệm xã hội doanh nghiệp đến kết quả thực hiện nhiệm vụ của nhân viên tại các ngân hàng thương mại cổ phần Việt Nam

Tác động của tiền gửi không kỳ hạn đến khả năng sinh lời của ngân hàng thương mại Việt Nam: Vai trò điều tiết của tăng trưởng tín dụng và rủi ro tín dụng

Các yếu tố ảnh hưởng đến thu hút đầu tư trực tiếp nước ngoài chất lượng cao tại một số quốc gia Đông Nam Á

Nghiên cứu mối quan hệ giữa việc chấp thuận nền tảng bất động sản trực tuyến và ý định mua nhà tại Hà Nội

Các yếu tố ảnh hưởng đến kết nối giữa nhà khoa học và thị trường khoa học và công nghệ tại Việt Nam


