


Mô hình nghiên cứu về ảnh hưởng của chia sẻ tri thức và trách nhiệm xã hội đến hiệu quả kinh doanh thông qua năng lực đổi mới tại các doanh nghiệp thủy sản
Lưu Đức Thượng
Khoa Kinh tế, Đại học Bình Dương
Email: [email protected]
Huỳnh Thanh Tú
Đại học Kinh tế - Luật, Đại học Quốc gia, TP. Hồ Chí Minh
Tóm tắt
Nghiên cứu này phân tích quan hệ giữa chia sẻ tri thức, trách nhiệm xã hội doanh nghiệp và hiệu quả kinh doanh, đồng thời kiểm tra vai trò trung gian của năng lực đổi mới ở doanh nghiệp thủy sản Việt Nam. Dựa trên lý thuyết nguồn lực, quản lý tri thức và các bên liên quan, nghiên cứu xây dựng mô hình khái niệm để giải thích cơ chế tác động. Thiết kế nghiên cứu theo hướng kết hợp: Định tính để rà soát và hiệu chỉnh nội dung thang đo; Định lượng sơ bộ để đánh giá mức độ phù hợp của thang đo trước khi triển khai khảo sát chính thức. Kết quả gợi ý rằng chia sẻ tri thức và trách nhiệm xã hội thúc đẩy năng lực đổi mới, qua đó cải thiện hiệu quả kinh doanh.
Từ khóa: Chia sẻ tri thức, trách nhiệm xã hội doanh nghiệp, năng lực đổi mới, hiệu quả kinh doanh
Summary
This study analyzes the relationships among knowledge sharing, corporate social responsibility, and business performance, while examining the mediating role of innovation capability in Vietnamese seafood enterprises. Drawing on resource-based theory, knowledge management theory, and stakeholder theory, the research develops a conceptual model to explain the underlying mechanisms. The research design employs a mixed-methods approach, involving qualitative analysis to review and refine measurement scale items, followed by preliminary quantitative analysis to assess the suitability of the scale prior to the main survey. The findings suggest that knowledge sharing and corporate social responsibility enhance innovation capability, which in turn improves business performance.
Keywords: Knowledge sharing, corporate social responsibility, innovation capability, business performance
GIỚI THIỆU
Hiệu quả kinh doanh là chỉ dấu quan trọng phản ánh năng lực vận hành và khả năng cạnh tranh của doanh nghiệp trong môi trường kinh doanh ngày càng biến động. Trong bối cảnh cạnh tranh gia tăng, lợi thế của doanh nghiệp không còn chủ yếu dựa trên tài sản hữu hình mà ngày càng phụ thuộc vào các nguồn lực vô hình như tri thức, trách nhiệm xã hội và năng lực đổi mới. Tuy nhiên, nhiều nghiên cứu trước đây thường xem xét các yếu tố này một cách tách rời rạc, khiến cơ chế tác động tổng hợp đến hiệu quả kinh doanh chưa được làm rõ đầy đủ.
Chia sẻ tri thức giúp doanh nghiệp lan tỏa hiểu biết nội bộ, nâng cao khả năng học hỏi và cải thiện chất lượng ra quyết định, trong khi trách nhiệm xã hội doanh nghiệp góp phần củng cố uy tín và tăng cường mối quan hệ với các bên liên quan. Năng lực đổi mới giữ vai trò chuyển hóa các nguồn lực vô hình này thành giá trị kinh tế thông qua cải tiến sản phẩm, quy trình và phương thức quản lý. Mặc dù vai trò của đổi mới đã được thừa nhận, bằng chứng thực nghiệm về chức năng trung gian của năng lực đổi mới trong mối quan hệ giữa chia sẻ tri thức, trách nhiệm xã hội và hiệu quả kinh doanh vẫn còn hạn chế, đặc biệt trong bối cảnh các ngành sản xuất truyền thống.
Đối với các doanh nghiệp thủy sản Việt Nam, áp lực cạnh tranh quốc tế, yêu cầu tiêu chuẩn ngày càng cao và biến động thị trường đặt ra nhu cầu cấp thiết trong việc khai thác hiệu quả các nguồn lực vô hình. Trên cơ sở đó, nghiên cứu này phân tích mối quan hệ giữa chia sẻ tri thức, trách nhiệm xã hội doanh nghiệp và hiệu quả kinh doanh, đồng thời xem xét vai trò trung gian của năng lực đổi mới. Nghiên cứu hướng đến việc bổ sung bằng chứng học thuật và gợi mở hàm ý quản trị phù hợp cho doanh nghiệp ngành thủy sản trong bối cảnh hiện nay...
CƠ SỞ LÝ THUYẾT VÀ PHÁT TRIỂN GIẢ THUYẾT
Theo Lý thuyết nguồn lực doanh nghiệp (Resource-Based View - RBV), hiệu quả kinh doanh của doanh nghiệp không chỉ phụ thuộc vào điều kiện thị trường hay quy mô vốn, mà chủ yếu được hình thành từ khả năng doanh nghiệp sở hữu, khai thác và phối hợp các nguồn lực có giá trị, khan hiếm, khó bắt chước và khó thay thế (Wernerfelt, 1984; Barney, 1991). Trong bối cảnh cạnh tranh ngày càng gia tăng, các nguồn lực hữu hình như vốn, máy móc hay công nghệ có xu hướng nhanh chóng bị sao chép, làm suy giảm lợi thế cạnh tranh. Ngược lại, các nguồn lực vô hình - bao gồm tri thức tổ chức, trách nhiệm xã hội doanh nghiệp và năng lực đổi mới - mang tính đặc thù cao, gắn liền với con người, văn hóa và lịch sử phát triển của doanh nghiệp, do đó đóng vai trò nền tảng trong việc tạo ra lợi thế cạnh tranh bền vững và nâng cao hiệu quả kinh doanh (Grant, 1996; Teece, Pisano & Shuen, 1997).
Từ góc độ quản lý tri thức, chia sẻ tri thức được xem là một cơ chế trung tâm giúp tri thức cá nhân được lan tỏa, kết nối và tích lũy thành vốn tri thức của tổ chức. Theo Nonaka và Takeuchi (1995), thông qua các quá trình xã hội hóa, ngoại hóa, kết hợp và nội hóa, tri thức được chuyển hóa liên tục giữa dạng tri thức ngầm và tri thức hiện, góp phần nâng cao năng lực học hỏi của doanh nghiệp. Van den Hooff và De Ridder (2004) cho rằng, chia sẻ tri thức không chỉ bao gồm việc cung cấp thông tin mà còn là sự trao đổi kinh nghiệm, quan điểm và hiểu biết chuyên môn giữa các cá nhân và bộ phận. Khi hoạt động chia sẻ tri thức diễn ra hiệu quả, doanh nghiệp có điều kiện giảm thiểu sai sót trong vận hành, nâng cao chất lượng ra quyết định và cải thiện hiệu suất làm việc. Dưới góc nhìn RBV, chia sẻ tri thức được xem là cơ chế kích hoạt giá trị của nguồn lực tri thức, qua đó tác động trực tiếp đến hiệu quả kinh doanh thông qua cải thiện năng suất, chất lượng sản phẩm và dịch vụ (Grant, 1996; Wang & Noe, 2010).
Song song đó, Lý thuyết các bên liên quan (Stakeholder Theory) nhấn mạnh rằng doanh nghiệp tồn tại và phát triển bền vững khi đáp ứng được kỳ vọng của các nhóm liên quan như người lao động, khách hàng, đối tác và cộng đồng xã hội (Freeman, 1984). Trách nhiệm xã hội doanh nghiệp phản ánh mức độ doanh nghiệp thực hiện các nghĩa vụ kinh tế, pháp lý, đạo đức và đóng góp cho xã hội trong quá trình hoạt động (Carroll, 1991). Việc thực hiện trách nhiệm xã hội một cách nhất quán không chỉ giúp doanh nghiệp duy trì tính chính danh và sự ủng hộ của các bên liên quan mà còn góp phần xây dựng hình ảnh tích cực, gia tăng niềm tin và củng cố mối quan hệ lâu dài với khách hàng và người lao động. Theo Porter và Kramer (2006), trách nhiệm xã hội, nếu được tích hợp vào chiến lược kinh doanh, có thể trở thành nguồn lực chiến lược giúp doanh nghiệp nâng cao hiệu quả hoạt động và khả năng cạnh tranh trong dài hạn.
Trong mối quan hệ giữa các nguồn lực vô hình và hiệu quả kinh doanh, năng lực đổi mới giữ vai trò then chốt trong việc chuyển hóa tri thức và trách nhiệm xã hội thành giá trị kinh tế cụ thể. Theo cách tiếp cận năng lực động, năng lực đổi mới phản ánh khả năng doanh nghiệp tích hợp, tái cấu trúc và tái cấu hình các nguồn lực nhằm thích ứng với sự thay đổi nhanh chóng của môi trường kinh doanh (Teece và cộng sự, 1997). Lawson và Samson (2001) cho rằng đổi mới không chỉ giới hạn ở sản phẩm mới mà còn bao gồm cải tiến quy trình, phương thức quản lý và mô hình kinh doanh. Thông qua đổi mới, doanh nghiệp có thể nâng cao hiệu quả hoạt động, giảm chi phí, cải thiện chất lượng và đáp ứng tốt hơn nhu cầu của thị trường. Do đó, tác động của chia sẻ tri thức và trách nhiệm xã hội đến hiệu quả kinh doanh được kỳ vọng không chỉ diễn ra trực tiếp, mà còn gián tiếp thông qua năng lực đổi mới với vai trò là cơ chế trung gian chuyển hóa nguồn lực vô hình thành kết quả kinh doanh (Zahra & George, 2002).
Ngoài ra, mức độ ứng dụng công nghệ được xem là yếu tố bối cảnh quan trọng ảnh hưởng đến hiệu quả của quá trình đổi mới. Công nghệ thông tin và công nghệ số hỗ trợ doanh nghiệp trong việc thu thập, xử lý và chia sẻ thông tin, qua đó nâng cao tốc độ và chất lượng của các hoạt động đổi mới (Bharadwaj, 2000). Khi mức độ ứng dụng công nghệ cao, doanh nghiệp có khả năng khai thác tốt hơn các ý tưởng đổi mới, rút ngắn chu kỳ đổi mới và chuyển hóa nhanh hơn các sáng kiến thành kết quả kinh doanh cụ thể. Ngược lại, hạn chế về công nghệ có thể làm suy yếu mối quan hệ giữa năng lực đổi mới và hiệu quả kinh doanh, ngay cả khi doanh nghiệp sở hữu nguồn tri thức và ý tưởng đổi mới tiềm năng.
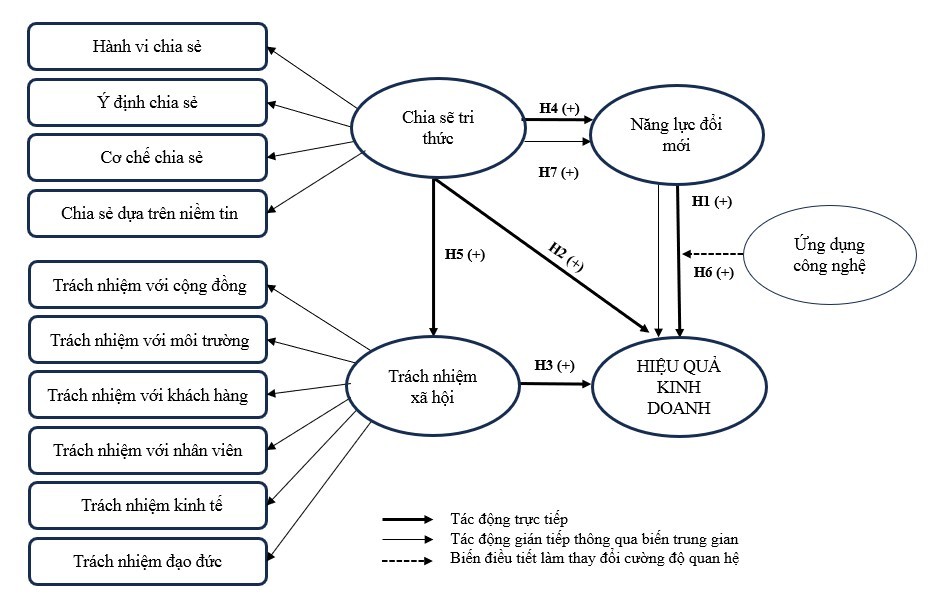
Từ các lập luận lý thuyết trên, nghiên cứu đề xuất các giả thuyết sau:
H1: Năng lực đổi mới tác động thuận chiều đến hiệu quả kinh doanh của doanh nghiệp.
H2: Chia sẻ tri thức tác động thuận chiều đến hiệu quả kinh doanh của doanh nghiệp.
H3: Trách nhiệm xã hội doanh nghiệp tác động thuận chiều đến hiệu quả kinh doanh của doanh nghiệp.
H4: Chia sẻ tri thức tác động thuận chiều đến năng lực đổi mới của doanh nghiệp.
H5: Chia sẻ tri thức tác động thuận chiều đến trách nhiệm xã hội doanh nghiệp.
H6: Ứng dụng công nghệ điều tiết mối quan hệ giữa năng lực đổi mới và hiệu quả kinh doanh, theo đó mức độ ứng dụng công nghệ cao làm gia tăng tác động tích cực của năng lực đổi mới đến hiệu quả kinh doanh.
H7: Năng lực đổi mới giữ vai trò trung gian trong mối quan hệ giữa chia sẻ tri thức và hiệu quả kinh doanh.
Từ hệ thống giả thuyết trên, nghiên cứu xây dựng mô hình nghiên cứu đề xuất nhằm phản ánh đồng thời các mối quan hệ trực tiếp giữa các nguồn lực vô hình và hiệu quả kinh doanh, vai trò trung gian của năng lực đổi mới, cũng như vai trò điều tiết của ứng dụng công nghệ. Mô hình nghiên cứu này được sử dụng làm cơ sở cho việc thiết kế nghiên cứu và kiểm định giả thuyết trong phần phương pháp nghiên cứu tiếp theo.
Hình 1: Mô hình nghiên cứu đề xuất
 |
| Nguồn: Nhóm tác giả đề xuất |
KẾT QUẢ NGHIÊN CỨU
Trên cơ sở tổng quan tài liệu trong và ngoài nước kết hợp với phỏng vấn chuyên gia, nghiên cứu đã tiến hành rà soát và hiệu chỉnh nội dung thang đo cho 4 khái niệm chính gồm: chia sẻ tri thức, trách nhiệm xã hội doanh nghiệp, năng lực đổi mới và hiệu quả kinh doanh. Quá trình này tập trung điều chỉnh câu chữ, cách diễn đạt và ngữ cảnh đo lường nhằm bảo đảm thang đo phản ánh đúng đặc điểm hoạt động và điều kiện thực tiễn của các doanh nghiệp thủy sản tại Việt Nam, đồng thời nâng cao giá trị nội dung và khả năng ứng dụng của thang đo trong nghiên cứu thực nghiệm.
Kết quả khảo sát định lượng sơ bộ cho thấy đa số các biến quan sát được người trả lời đánh giá là rõ ràng, dễ hiểu và phù hợp với thực tiễn hoạt động của doanh nghiệp. Các mục hỏi thể hiện khả năng đo lường tương đối tốt đối với các khái niệm nghiên cứu, qua đó cho thấy thang đo ban đầu có mức độ chấp nhận được về mặt nội dung. Tuy nhiên, phân tích sơ bộ cũng chỉ ra rằng một số biến quan sát cần tiếp tục tinh chỉnh nhằm hạn chế trùng lặp ý nghĩa và tăng tính phân biệt giữa các cấu phần, đặc biệt trong nhóm thang đo trách nhiệm xã hội doanh nghiệp và năng lực đổi mới - hai khái niệm có nội hàm rộng và dễ chồng lấn trong bối cảnh doanh nghiệp đang đẩy mạnh chuyển đổi mô hình quản trị và sản xuất.
Xét trên tổng thể, kết quả nghiên cứu sơ bộ ủng hộ hướng lập luận của mô hình nghiên cứu đề xuất. Cụ thể, chia sẻ tri thức và trách nhiệm xã hội doanh nghiệp có xu hướng đóng vai trò tích cực trong việc thúc đẩy năng lực đổi mới của doanh nghiệp, qua đó góp phần cải thiện hiệu quả kinh doanh. Đồng thời, mức độ ứng dụng công nghệ được kỳ vọng làm gia tăng tác động của năng lực đổi mới lên kết quả hoạt động, phản ánh vai trò hỗ trợ và khuếch đại của công nghệ trong quá trình chuyển hóa các nguồn lực vô hình thành giá trị kinh tế.
Những kết quả này cung cấp cơ sở khoa học và thực tiễn để nghiên cứu tiếp tục triển khai khảo sát chính thức với cỡ mẫu lớn hơn, đồng thời tiến hành kiểm định đầy đủ các giả thuyết và mối quan hệ trong mô hình nghiên cứu bằng các phương pháp phân tích định lượng phù hợp. Qua đó, nghiên cứu kỳ vọng đóng góp thêm bằng chứng thực nghiệm về vai trò của chia sẻ tri thức, trách nhiệm xã hội và năng lực đổi mới đối với hiệu quả kinh doanh của doanh nghiệp thủy sản trong bối cảnh cạnh tranh và chuyển đổi hiện nay.
KẾT LUẬN
Nghiên cứu này làm rõ mối quan hệ giữa chia sẻ tri thức, trách nhiệm xã hội doanh nghiệp và hiệu quả kinh doanh, đồng thời nhấn mạnh vai trò trung gian của năng lực đổi mới trong việc chuyển hóa các nguồn lực vô hình thành kết quả hoạt động của doanh nghiệp. Trên cơ sở đó, nghiên cứu đề xuất một mô hình khái niệm tích hợp nhằm giải thích cơ chế tác động đồng thời của tri thức và trách nhiệm xã hội đến hiệu quả kinh doanh thông qua đổi mới.
Về mặt học thuật, mô hình nghiên cứu góp phần mở rộng các tiếp cận nghiên cứu về quản trị dựa trên tri thức và đổi mới bằng cách kết nối các yếu tố thường được xem xét riêng lẻ trong một khung phân tích thống nhất. Về mặt thực tiễn, kết quả nghiên cứu gợi ý các doanh nghiệp thủy sản cần chú trọng thúc đẩy chia sẻ tri thức, gắn kết trách nhiệm xã hội với chiến lược đổi mới và tăng cường ứng dụng công nghệ nhằm nâng cao hiệu quả kinh doanh. Các nghiên cứu tiếp theo có thể tiếp tục kiểm định và mở rộng mô hình này với dữ liệu quy mô lớn hơn hoặc trong các bối cảnh ngành khác.
Tài liệu tham khảo
1. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.
2. Bharadwaj, A. S. (2000). A resource-based perspective on information technology capability and firm performance. MIS Quarterly, 24(1), 169-196.
3. Carroll, A. B. (1991). The pyramid of corporate social responsibility. Business Horizons, 34(4), 39-48.
4. Freeman, R. E. (1984). Strategic management: A stakeholder approach. Pitman.
5. Grant, R. M. (1996). Toward a knowledge-based theory of the firm. Strategic Management Journal, 17(S2), 109-122.
6. Lawson, B., & Samson, D. (2001). Developing innovation capability in organisations. International Journal of Innovation Management, 5(3), 377-400.
7. Nonaka, I., & Takeuchi, H. (1995). The knowledge-creating company. Oxford University Press.
8. Porter, M. E., & Kramer, M. R. (2006). Strategy and society. Harvard Business Review, 84(12), 78-92.
9. Teece, D. J., Pisano, G., & Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic Management Journal, 18(7), 509-533.
10. Van den Hooff, B., & De Ridder, J. A. (2004). Knowledge sharing in context. Journal of Knowledge Management, 8(6), 117-130.
11. Wang, S., & Noe, R. A. (2010). Knowledge sharing. Human Resource Management Review, 20(2), 115-131.
12. Wernerfelt, B. (1984). A resource-based view of the firm. Strategic Management Journal, 5(2), 171-180.
13. Zahra, S. A., & George, G. (2002). Absorptive capacity. Academy of Management Review, 27(2), 185-203.
| Ngày nhận bài: 05/11/2025; Ngày hoàn thiện biên tập: 15/12/2025; Ngày duyệt đăng: 16/12/2025 |
Tin liên quan


Các tin khác

Mô hình nghiên cứu tác động của trí tuệ nhân tạo tạo sinh đến hành vi đổi mới sáng tạo của sinh viên thông qua sáng tạo tri thức

Các yếu tố ảnh hưởng đến trải nghiệm dịch vụ tiệc của khách hàng trong kinh doanh nhà hàng: Nghiên cứu trường hợp tại TP. Hà Nội

Giải pháp nâng cao chất lượng dịch vụ ngân hàng điện tử đối với khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Sài Gòn Tài Lộc - Chi nhánh Cần Thơ

Trí tuệ nhân tạo trong tuyển dụng và những tác động đến thị trường lao động Việt Nam

Quản lý nhà nước đối với chi phí giao dịch trên thị trường carbon tại Việt Nam: Tiếp cận từ kinh tế học thể chế

Hoàn thiện thể chế và chính sách tài chính phát triển khu công nghệ số tập trung ở Việt Nam: Từ ưu đãi đầu vào đến hiệu quả hệ sinh thái

Phát triển du lịch xanh hướng đến bền vững: Nghiên cứu điển hình tại Gia Lai

Quảng cáo livestream và doanh số ngoại phiên: Bằng chứng bước đầu từ Công ty TNHH IGA Việt Nam

Đề xuất mô hình nghiên cứu tác động của công bằng tổ chức và nhận thức về văn hóa đổi mới đến kết quả công việc của lãnh đạo cấp trung: Vai trò trung gian của cam kết tình cảm


