


Khung hoàn thiện hệ thống cảnh báo rủi ro tài chính trong môi trường tài chính số: Nghiên cứu tại Petrovietnam
TS. Phạm Thị Hồng Hạnh
Trường Đại học Mỏ - Địa chất,
Bùi Thị Thu Hương
Chi nhánh Phát điện Dầu khí - Petrovietnam
Tóm tắt
Môi trường tài chính số đặt ra yêu cầu nâng cao vai trò của hệ thống cảnh báo rủi ro tài chính trong quản trị doanh nghiệp. Thông qua phương pháp phân tích, tổng hợp tài liệu kết hợp với nghiên cứu trường hợp tại Petrovietnam, mức độ đáp ứng của hệ thống cảnh báo được đánh giá trong bối cảnh tài chính số. Kết quả cho thấy, Petrovietnam đã xây dựng được nền tảng quản trị rủi ro tương đối đầy đủ, song hệ thống cảnh báo cần tiếp tục được hoàn thiện nhằm đáp ứng yêu cầu mới của quản trị tài chính. Trên cơ sở đó, khung hoàn thiện hệ thống cảnh báo rủi ro tài chính được đề xuất với 4 nội dung: hoàn thiện nền tảng dữ liệu, nâng cao năng lực xử lý và phân tích thông tin, phát triển chức năng cảnh báo theo hướng chủ động và tăng cường vai trò hỗ trợ quyết định quản trị. Khung đề xuất góp phần làm rõ sự chuyển đổi vai trò của hệ thống cảnh báo từ công cụ kiểm soát sang công cụ hỗ trợ quyết định quản trị; đồng thời, bổ sung cách tiếp cận hoàn thiện hệ thống cảnh báo rủi ro tài chính trong môi trường tài chính số theo định hướng nâng cao giá trị quản trị tài chính.
Từ khóa: Môi trường tài chính số, hệ thống cảnh báo rủi ro tài chính, quản trị tài chính, hỗ trợ quyết định quản trị, Petrovietnam
Abstract
The digital financial environment necessitates an enhanced role for financial risk warning systems in corporate governance. Drawing on document analysis and synthesis combined with a case study of Petrovietnam, this study assesses the extent to which its warning system meets the requirements of the digital financial environment. The findings indicate that Petrovietnam has established a relatively comprehensive risk management framework; however, its warning system requires further improvement to meet emerging financial management requirements. Accordingly, the study proposes a framework for improving the financial risk warning system, comprising four components: strengthening the data infrastructure, enhancing information processing and analytical capabilities, developing proactive warning functions, and reinforcing the system's role in supporting management decision-making. The proposed framework clarifies the shift in the role of warning systems from control tools to management decision-support tools. It also contributes an approach to improving financial risk warning systems in the digital financial environment, with a focus on enhancing the value of financial management.
Keywords: Digital financial environment, financial risk warning system, financial management, management decision support, Petrovietnam
ĐẶT VẤN ĐỀ
Sự hình thành của môi trường tài chính số đang tạo ra những yêu cầu mới đối với quản trị tài chính doanh nghiệp. Dữ liệu tài chính ngày càng được tích hợp, xử lý và khai thác theo thời gian gần thực, làm thay đổi vai trò của hệ thống cảnh báo rủi ro tài chính từ công cụ kiểm soát sang công cụ phân tích thông tin và hỗ trợ quyết định quản trị.
Tại Petrovietnam, việc triển khai hệ thống hoạch định nguồn lực doanh nghiệp (ERP), hệ thống quản trị rủi ro và các nền tảng quản trị số đã tạo nền tảng quan trọng cho việc tích hợp dữ liệu, chuẩn hóa quy trình và nâng cao năng lực quản trị tài chính (Petrovietnam, 2023a, 2023b, 2024). Tuy nhiên, trong bối cảnh tài chính số, việc khai thác dữ liệu và thông tin để nâng cao chất lượng cảnh báo và hỗ trợ quyết định quản trị vẫn cần tiếp tục được hoàn thiện nhằm phát huy hiệu quả của hệ thống quản trị hiện có.
Nghiên cứu đề xuất khung hoàn thiện hệ thống cảnh báo rủi ro tài chính trong môi trường tài chính số theo 4 nội dung: hoàn thiện nền tảng dữ liệu, nâng cao năng lực xử lý và phân tích thông tin, phát triển chức năng cảnh báo theo hướng chủ động và tăng cường vai trò hỗ trợ quyết định quản trị.
CƠ SỞ LÝ LUẬN
Môi trường tài chính số và sự thay đổi trong quản trị tài chính
Trong mô hình quản trị tài chính truyền thống, thông tin thường được xử lý theo kỳ, tổng hợp sau khi nghiệp vụ đã phát sinh và chủ yếu phục vụ đánh giá kết quả, kiểm tra tuân thủ hoặc lập kế hoạch cho kỳ tiếp theo. Khi doanh nghiệp bước vào môi trường tài chính số, logic vận hành này thay đổi đáng kể do dữ liệu tài chính được hình thành, kết nối và khai thác liên tục trong quá trình thực hiện nghiệp vụ.
Sự phát triển của các nền tảng quản trị số đã làm thay đổi yêu cầu đối với thông tin tài chính. Theo đó, thông tin không chỉ cần bảo đảm tính chính xác và đầy đủ, mà còn phải được cập nhật kịp thời, có khả năng tích hợp từ nhiều nguồn và hỗ trợ phân tích theo thời gian gần thực. Theo IFAC (2019), chức năng tài chính đang dịch chuyển từ vai trò ghi nhận và báo cáo sang vai trò tạo lập giá trị thông qua việc cung cấp thông tin phục vụ hoạch định chiến lược, quản trị rủi ro và hỗ trợ quyết định. Deloitte (2024) cũng cho rằng, bộ phận tài chính tương lai cần vượt ra khỏi chức năng xử lý giao dịch và báo cáo hồi cứu để trở thành trung tâm phân tích, dự báo và tạo lập giá trị cho doanh nghiệp.
Sự thay đổi này làm dịch chuyển trọng tâm của quản trị tài chính từ ghi nhận và tổng hợp dữ liệu sang khai thác giá trị của dữ liệu phục vụ quản trị. Giá trị của dữ liệu không còn nằm ở khối lượng thông tin được thu thập mà ở khả năng chuyển hóa dữ liệu thành thông tin và tri thức phục vụ điều hành. Đây cũng là yêu cầu đặt ra đối với hệ thống cảnh báo rủi ro tài chính trong môi trường tài chính số, khi chức năng của hệ thống không chỉ dừng lại ở việc theo dõi các chỉ tiêu tài chính, mà cần hướng tới xử lý thông tin và hỗ trợ quyết định quản trị.
Sự phát triển của hệ thống cảnh báo rủi ro tài chính
Hệ thống cảnh báo rủi ro tài chính được xem là một công cụ hỗ trợ nhận diện sớm các dấu hiệu có thể ảnh hưởng đến an toàn tài chính và hiệu quả hoạt động của doanh nghiệp trong quản trị tài chính. Theo cách tiếp cận truyền thống, hệ thống cảnh báo chủ yếu dựa trên việc theo dõi các chỉ tiêu tài chính và so sánh với các ngưỡng kiểm soát đã được thiết lập nhằm phát hiện những biến động bất thường để phục vụ hoạt động kiểm tra và kiểm soát.
Cùng với sự phát triển của quản trị tài chính và công nghệ số, chức năng của hệ thống cảnh báo ngày càng được mở rộng, từ theo dõi các chỉ tiêu tài chính sang khai thác, phân tích và kết nối thông tin từ nhiều nguồn dữ liệu khác nhau. Theo IFAC (2023), chất lượng của hệ thống quản trị hiện đại không chỉ phụ thuộc vào khả năng thu thập dữ liệu, mà còn ở việc xây dựng môi trường kiểm soát tích hợp, bảo đảm dữ liệu có tính kết nối, kịp thời và hỗ trợ hiệu quả cho quản trị rủi ro cũng như quá trình ra quyết định. Quan điểm này cũng được Deloitte (2023) nhấn mạnh khi cho rằng, hệ thống kiểm soát và quản trị cần được thiết kế theo hướng tích hợp dữ liệu, thông tin và quy trình nhằm nâng cao chất lượng thông tin phục vụ điều hành và quản trị.
Trong môi trường tài chính số, yêu cầu đối với hệ thống cảnh báo tiếp tục được mở rộng. Hệ thống không chỉ cung cấp tín hiệu về rủi ro mà còn cần hỗ trợ phân tích nguyên nhân, đánh giá xu hướng và cung cấp căn cứ phục vụ lựa chọn phương án quản trị. Sự phát triển này phản ánh quá trình chuyển đổi của hệ thống cảnh báo, từ công cụ giám sát các chỉ tiêu tài chính sang công cụ xử lý thông tin và hỗ trợ quyết định quản trị, tạo tiền đề cho việc xây dựng khung chuyển đổi hệ thống cảnh báo rủi ro tài chính trong môi trường tài chính số.
KHUNG CHUYỂN ĐỔI HỆ THỐNG CẢNH BÁO RỦI RO TÀI CHÍNH TRONG MÔI TRƯỜNG TÀI CHÍNH SỐ
Quan điểm hoàn thiện hệ thống cảnh báo rủi ro tài chính
Hệ thống cảnh báo rủi ro tài chính trong môi trường tài chính số cần được tiếp cận như một bộ phận của hệ thống quản trị tài chính, có chức năng kết nối dữ liệu, xử lý thông tin và hỗ trợ quyết định quản trị. Quan điểm này phù hợp với xu hướng chuyển đổi của chức năng tài chính hiện đại, trong đó vai trò của hệ thống tài chính không còn giới hạn ở việc ghi nhận và báo cáo mà hướng tới cung cấp thông tin phục vụ quản trị, quản trị rủi ro và tạo lập giá trị cho doanh nghiệp (International Federation of Accountants [IFAC], 2019).
Theo cách tiếp cận đó, việc hoàn thiện hệ thống cảnh báo không chỉ cần tập trung vào việc bổ sung các chỉ tiêu giám sát hoặc ứng dụng các công nghệ mới, mà cần được xem xét dưới góc độ chuyển đổi chức năng. Giá trị của hệ thống cảnh báo không được quyết định bởi khả năng thu thập dữ liệu, mà bởi năng lực chuyển hóa dữ liệu thành thông tin phục vụ phân tích, cảnh báo và hỗ trợ ra quyết định. Deloitte (2024) cũng cho rằng, chức năng tài chính trong doanh nghiệp đang chuyển từ xử lý giao dịch và báo cáo sang phân tích, dự báo và hỗ trợ điều hành trên cơ sở khai thác dữ liệu tích hợp.
Theo quan điểm này, việc chuyển đổi hệ thống cảnh báo rủi ro tài chính cần được thực hiện đồng thời trên các phương diện dữ liệu, xử lý thông tin, chức năng cảnh báo và vai trò hỗ trợ quyết định quản trị nhằm đáp ứng yêu cầu quản trị tài chính trong môi trường số.
Khung chuyển đổi hệ thống cảnh báo rủi ro tài chính
Sự phát triển của môi trường tài chính số và yêu cầu nâng cao chất lượng quản trị đã làm thay đổi cách tiếp cận đối với hệ thống cảnh báo rủi ro tài chính. Các nghiên cứu gần đây đều cho rằng, hệ thống quản trị tài chính cần được phát triển theo hướng tích hợp dữ liệu, tăng cường năng lực phân tích và hỗ trợ ra quyết định, thay vì chỉ thực hiện chức năng kiểm soát và báo cáo (IFAC, 2019; Deloitte, 2024). Đây là cơ sở hình thành khung chuyển đổi hệ thống cảnh báo rủi ro tài chính trong môi trường tài chính số.
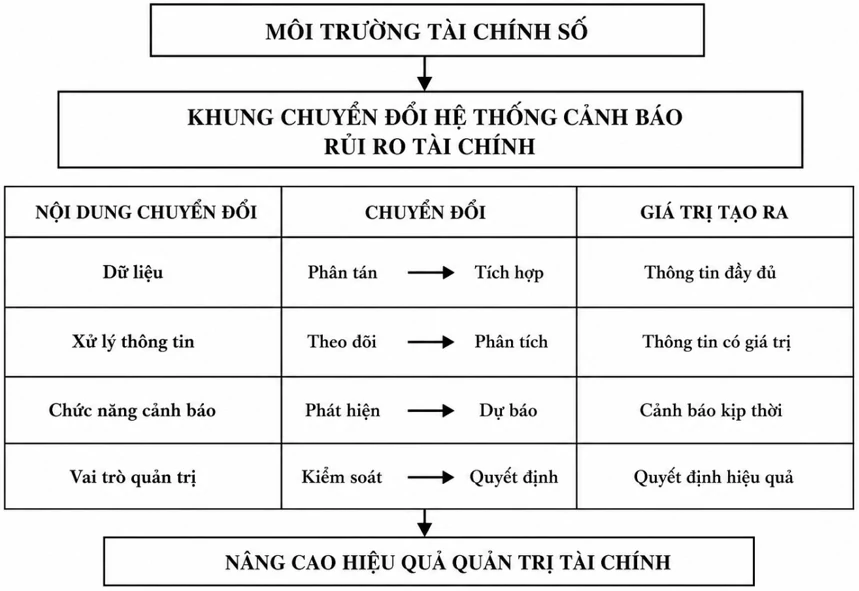
Khung chuyển đổi được xây dựng trên quan điểm xem hệ thống cảnh báo là một bộ phận của hệ thống quản trị tài chính, trong đó sự chuyển đổi không chỉ diễn ra ở công nghệ mà còn ở dữ liệu, phương thức xử lý thông tin, chức năng cảnh báo và vai trò hỗ trợ quyết định quản trị. Bốn nội dung này có mối quan hệ kế thừa và bổ trợ lẫn nhau, tạo thành chuỗi chuyển đổi từ dữ liệu đầu vào đến quyết định quản trị tài chính (Hình).
Hình: Khung chuyển đổi hệ thống cảnh báo rủi ro tài chính
 |
Nguồn: Tác giả tổng hợp và đề xuất
Khung chuyển đổi thể hiện sự thay đổi của hệ thống cảnh báo rủi ro tài chính trên 4 phương diện, từ dữ liệu phân tán sang dữ liệu tích hợp; từ theo dõi chỉ tiêu sang xử lý và phân tích thông tin; từ phát hiện rủi ro sang dự báo và khuyến nghị; từ hỗ trợ kiểm soát sang hỗ trợ quyết định quản trị. Khung chuyển đổi không hướng tới thay thế hệ thống cảnh báo hiện có, mà định hướng mở rộng chức năng của hệ thống theo hướng nâng cao chất lượng xử lý thông tin và hỗ trợ quyết định quản trị tài chính.
Nội dung chuyển đổi của hệ thống cảnh báo rủi ro tài chính
Chuyển đổi dữ liệu tài chính
Dữ liệu là nền tảng của hệ thống cảnh báo rủi ro tài chính. Trong mô hình quản trị truyền thống, dữ liệu tài chính thường được lưu trữ phân tán theo từng phân hệ hoặc từng đơn vị, chủ yếu phục vụ ghi nhận và lập báo cáo. Cách tổ chức này làm hạn chế khả năng liên thông, đối chiếu và khai thác thông tin phục vụ quản trị tổng thể.
Trong môi trường tài chính số, dữ liệu tài chính được chuyển đổi theo hướng tích hợp, chuẩn hóa và kết nối trên cùng một nền tảng quản trị. IFAC (2019) cho thấy, dữ liệu tài chính chỉ thực sự tạo ra giá trị khi được kết nối và khai thác như một nguồn lực phục vụ quản trị, thay vì chỉ đáp ứng yêu cầu ghi nhận và báo cáo. Sự chuyển đổi này giúp hình thành nguồn dữ liệu thống nhất, giảm trùng lặp thông tin, tăng tính kịp thời và nâng cao khả năng chia sẻ dữ liệu giữa các bộ phận trong doanh nghiệp.
Việc chuyển đổi từ dữ liệu phân tán sang dữ liệu tích hợp không chỉ thay đổi phương thức quản lý dữ liệu, mà còn tạo nền tảng cho việc xử lý, phân tích và khai thác thông tin phục vụ hệ thống cảnh báo rủi ro tài chính. Chất lượng của hệ thống cảnh báo vì vậy phụ thuộc trước hết vào chất lượng và mức độ tích hợp của dữ liệu tài chính.
Chuyển đổi phương thức xử lý thông tin
Việc tích hợp dữ liệu chỉ tạo ra giá trị khi dữ liệu được xử lý và khai thác hiệu quả phục vụ quản trị tài chính. Trong mô hình truyền thống, thông tin chủ yếu được tổng hợp từ các báo cáo định kỳ và sử dụng để theo dõi mức độ hoàn thành các chỉ tiêu tài chính hoặc kiểm tra sự biến động của từng chỉ tiêu riêng lẻ. Cách tiếp cận này phản ánh kết quả đã phát sinh nhưng chưa hỗ trợ đầy đủ cho việc phân tích nguyên nhân và dự báo xu hướng.
Xử lý thông tin trong môi trường tài chính số, trọng tâm được chuyển từ theo dõi số liệu sang phân tích mối quan hệ giữa các chỉ tiêu tài chính, đánh giá tác động của các yếu tố ảnh hưởng và nhận diện sớm những dấu hiệu bất thường. Thông tin tài chính được chuyển từ chức năng phản ánh kết quả sang chức năng giải thích nguyên nhân, nhận diện xu hướng và cung cấp căn cứ cho quyết định quản trị. Sau chuyển đổi, trọng tâm của hệ thống không còn là xử lý số liệu mà là tạo lập thông tin có giá trị phục vụ cảnh báo và quyết định quản trị. Đây cũng là bước chuyển quan trọng từ dữ liệu tài chính sang tri thức quản trị.
Chuyển đổi chức năng cảnh báo
Mục tiêu của hệ thống cảnh báo rủi ro tài chính là giúp nhà quản trị nhận biết sớm các yếu tố có thể ảnh hưởng đến an toàn tài chính của doanh nghiệp. Trong mô hình quản trị truyền thống, chức năng này chủ yếu dừng ở việc phát hiện các chỉ tiêu vượt ngưỡng hoặc các dấu hiệu bất thường sau khi biến động đã xảy ra. Do đó, thông tin cảnh báo chủ yếu phục vụ kiểm tra và xử lý các vấn đề hiện hữu.
Cùng với sự thay đổi trong phương thức xử lý thông tin, chức năng của hệ thống cảnh báo được mở rộng theo hướng chủ động hơn. Theo khuôn khổ quản trị rủi ro doanh nghiệp của COSO (2017), hệ thống quản trị rủi ro cần hỗ trợ tổ chức nhận diện các sự kiện có thể ảnh hưởng đến mục tiêu, đánh giá tác động và lựa chọn phản ứng phù hợp. Theo đó, các tín hiệu cảnh báo không chỉ phản ánh rủi ro hiện tại mà còn hỗ trợ nhận diện xu hướng, đánh giá mức độ ảnh hưởng và dự báo khả năng phát sinh rủi ro trong thời gian tới, tạo cơ sở để nhà quản trị xem xét và lựa chọn các phương án điều hành phù hợp. Giá trị của hệ thống cảnh báo không chỉ nằm ở việc phát hiện vấn đề mà còn ở khả năng chuyển các tín hiệu rủi ro thành thông tin có ý nghĩa đối với quản trị tài chính. Nhờ đó, chức năng cảnh báo được mở rộng từ phát hiện rủi ro sang dự báo và hỗ trợ lựa chọn phương án quản trị phù hợp.
Chuyển đổi vai trò hỗ trợ quyết định quản trị
Quyết định quản trị tài chính luôn gắn với việc lựa chọn phương án sử dụng nguồn lực, cân đối tài chính và ứng phó với những rủi ro phát sinh trong quá trình hoạt động của doanh nghiệp. Chất lượng của các quyết định này phụ thuộc rất lớn vào khả năng cung cấp thông tin đầy đủ, kịp thời và có giá trị phân tích của hệ thống quản trị tài chính.
Trong môi trường tài chính số, chức năng tài chính hiện đại cần chuyển từ vai trò cung cấp thông tin sang đồng hành cùng nhà quản trị trong quá trình tạo lập giá trị và ra quyết định (IFAC, 2019). Trên cơ sở đó, hệ thống cảnh báo không chỉ thực hiện chức năng kiểm tra và giám sát mà còn hỗ trợ đánh giá các phương án điều hành tài chính, phân bổ nguồn lực và lựa chọn quyết định phù hợp với mục tiêu tài chính của doanh nghiệp. Ngoài ra, Deloitte (2024) cũng cho rằng, bộ phận tài chính cần phát huy vai trò đối tác chiến lược thông qua việc cung cấp các phân tích và khuyến nghị phục vụ hoạt động điều hành.
Nhờ sự chuyển đổi này, hệ thống cảnh báo trở thành một công cụ hỗ trợ quyết định thay vì chỉ là công cụ kiểm soát. Giá trị của hệ thống được thể hiện ở khả năng nâng cao chất lượng thông tin đầu vào cho quyết định quản trị, góp phần tăng tính chủ động trong quản trị rủi ro và nâng cao hiệu quả quản trị tài chính.
ĐÁNH GIÁ HỆ THỐNG CẢNH BÁO RỦI RO TÀI CHÍNH TẠI PETROVIETNAM TRONG MÔI TRƯỜNG TÀI CHÍNH SỐ
Mức độ đáp ứng về dữ liệu tài chính
Petrovietnam đã xây dựng nền tảng dữ liệu phục vụ quản trị rủi ro thông qua việc ban hành quy chế và quy trình quản trị rủi ro áp dụng thống nhất trong toàn Tập đoàn. Hệ thống này đã xác lập các nội dung cơ bản như hồ sơ rủi ro, chủ sở hữu rủi ro, chỉ số rủi ro chính (KRIs), ngưỡng cảnh báo và cơ chế theo dõi, báo cáo định kỳ, tạo cơ sở chuẩn hóa dữ liệu phục vụ công tác quản trị rủi ro (Petrovietnam, 2023a, 2023b).
Song song với đó, Petrovietnam đã đẩy mạnh chuyển đổi số trong lĩnh vực quản trị doanh nghiệp thông qua việc triển khai hệ thống ERP. Năm 2024, Công ty mẹ - Petrovietnam đã chính thức vận hành giai đoạn 1 của hệ thống ERP với các phân hệ trọng yếu như tài chính - kế toán, kế toán quản trị, ngân quỹ và dòng tiền, quản lý danh mục đầu tư, hợp nhất báo cáo tài chính và báo cáo quản trị, góp phần hình thành nền tảng dữ liệu tích hợp phục vụ công tác điều hành và quản trị tài chính (Petrovietnam, 2024).
Điều này cho thấy Petrovietnam đã có nền tảng dữ liệu tương đối đầy đủ phục vụ hệ thống cảnh báo rủi ro tài chính. Tuy nhiên, trong bối cảnh tài chính số, dữ liệu không chỉ cần được chuẩn hóa mà còn cần được liên thông và khai thác theo thời gian gần thực nhằm phục vụ hoạt động phân tích, cảnh báo và hỗ trợ quyết định quản trị. Mức độ tích hợp giữa dữ liệu kế toán, tài chính, đầu tư và dữ liệu rủi ro vẫn còn dư địa để tiếp tục phát triển, tạo nền tảng cho việc nâng cao hiệu quả của hệ thống cảnh báo rủi ro tài chính.
Mức độ đáp ứng về xử lý thông tin
Hệ thống quản trị rủi ro của Petrovietnam đã thiết lập quy trình xử lý thông tin tương đối đầy đủ, bao gồm các bước nhận diện, phân tích, đánh giá, cập nhật hồ sơ rủi ro, xây dựng phương án ứng phó và giám sát việc thực hiện. Thông tin rủi ro được tổng hợp thông qua hệ thống chỉ số rủi ro chính, bản đồ nhiệt rủi ro và các báo cáo định kỳ, tạo cơ sở cho việc theo dõi diễn biến rủi ro và đánh giá mức độ ảnh hưởng đối với hoạt động sản xuất kinh doanh (Petrovietnam, 2023b). Bên cạnh đó, định hướng chuyển đổi số của Petrovietnam cũng xác định việc xây dựng các nền tảng phân tích dữ liệu và báo cáo quản trị là một trong những giải pháp nâng cao chất lượng điều hành và quản trị doanh nghiệp (Petrovietnam, 2022).
Như vậy, hệ thống hiện nay đã đáp ứng tốt yêu cầu tổng hợp và cung cấp thông tin phục vụ hoạt động kiểm soát rủi ro. Tuy nhiên, giá trị của thông tin đối với quản trị tài chính vẫn chỉ dừng ở việc phản ánh trạng thái và mức độ rủi ro. Trong bối cảnh tài chính số, thông tin cần được khai thác sâu hơn theo hướng phân tích nguyên nhân, nhận diện xu hướng biến động và lượng hóa tác động tài chính, qua đó tạo cơ sở cho các quyết định quản trị mang tính chủ động hơn.
Mức độ đáp ứng về chức năng cảnh báo
Hệ thống quản trị rủi ro của Petrovietnam đã hình thành cơ chế cảnh báo tương đối đầy đủ thông qua việc thiết lập các chỉ số rủi ro chính, ngưỡng cảnh báo, phân vùng rủi ro và cơ chế theo dõi định kỳ. Các tín hiệu cảnh báo được sử dụng để nhận diện những biến động có thể ảnh hưởng đến mục tiêu quản trị, đồng thời làm căn cứ cho việc xây dựng và triển khai các biện pháp ứng phó đối với từng nhóm rủi ro (Petrovietnam, 2023a; Petrovietnam, 2023b). Cách tiếp cận này góp phần nâng cao tính chủ động trong công tác kiểm soát rủi ro và hỗ trợ quá trình giám sát hoạt động của Tập đoàn.
Tuy nhiên, trong bối cảnh tài chính số, giá trị của hệ thống cảnh báo không chỉ được đo bằng khả năng phát hiện các rủi ro hiện hữu, mà còn ở khả năng nhận diện sớm xu hướng biến động, qua đó tạo thêm thời gian để nhà quản trị phân tích và lựa chọn giải pháp điều hành phù hợp. Các tài liệu công bố của Petrovietnam hiện chủ yếu phản ánh chức năng cảnh báo dựa trên ngưỡng kiểm soát và trạng thái rủi ro theo từng kỳ đánh giá, trong khi việc khai thác dữ liệu để hình thành các cảnh báo dự báo, cảnh báo theo xu hướng hoặc cảnh báo gắn với những biến động của các chỉ tiêu tài chính chưa được thể hiện rõ. Đây là nội dung có thể tiếp tục được phát triển nhằm nâng cao tính chủ động của hệ thống cảnh báo trong môi trường tài chính số.
Mức độ đáp ứng về hỗ trợ quyết định quản trị
Hệ thống quản trị rủi ro của Petrovietnam đã gắn kết hoạt động cảnh báo với quá trình xây dựng và triển khai các biện pháp ứng phó thông qua việc xác định rõ đơn vị chịu trách nhiệm, tiến độ thực hiện, trạng thái xử lý và kết quả theo dõi đối với từng rủi ro. Các báo cáo quản trị rủi ro được cập nhật định kỳ đã góp phần cung cấp thông tin phục vụ công tác điều hành, kiểm soát và giám sát việc thực hiện các giải pháp quản trị rủi ro trong toàn Tập đoàn (Petrovietnam, 2023a; Petrovietnam, 2023b).
Từ góc độ quản trị tài chính, đây là nền tảng quan trọng giúp nhà quản trị tiếp cận thông tin một cách hệ thống khi xem xét các vấn đề tài chính phát sinh. Trong bối cảnh tài chính số, yêu cầu đặt ra không chỉ là biết rủi ro đang ở đâu mà còn phải đánh giá được rủi ro sẽ tác động như thế nào đến các mục tiêu tài chính và phương án điều hành của doanh nghiệp. Vì vậy, hệ thống cảnh báo có thể tiếp tục được phát triển theo hướng lượng hóa tác động tài chính của rủi ro, tăng cường phân tích thông tin phục vụ lựa chọn phương án xử lý và hỗ trợ nhà quản trị đưa ra quyết định trên cơ sở dữ liệu và bằng chứng phân tích. Việc mở rộng vai trò của hệ thống cảnh báo theo hướng hỗ trợ quyết định không làm thay đổi chức năng kiểm soát rủi ro hiện có, mà bổ sung thêm giá trị quản trị cho hệ thống, tạo cơ sở để nâng cao chất lượng quyết định tài chính trong môi trường số.
ĐỊNH HƯỚNG HOÀN THIỆN HỆ THỐNG CẢNH BÁO RỦI RO TÀI CHÍNH TRONG MÔI TRƯỜNG TÀI CHÍNH SỐ
Hoàn thiện nền tảng dữ liệu phục vụ cảnh báo rủi ro tài chính
Nền tảng dữ liệu phục vụ cảnh báo rủi ro tài chính cần được hoàn thiện theo hướng tích hợp dữ liệu kế toán, tài chính, đầu tư, công nợ, ngân quỹ và dữ liệu rủi ro trên một nền tảng thống nhất. Đồng thời, tiếp tục chuẩn hóa cấu trúc dữ liệu, thống nhất mã hóa các đối tượng quản lý và tăng cường khả năng chia sẻ dữ liệu giữa các hệ thống nhằm bảo đảm tính nhất quán và liên thông của thông tin.
Bên cạnh đó, các chỉ số cảnh báo cần được kết nối trực tiếp với nguồn dữ liệu phát sinh, tăng mức độ tự động hóa trong thu thập, cập nhật và xử lý dữ liệu, hạn chế việc tổng hợp thủ công. Đây là điều kiện để thông tin cảnh báo được cập nhật kịp thời, nâng cao độ tin cậy của dữ liệu và tạo nền tảng cho việc phân tích, dự báo và hỗ trợ quyết định quản trị tài chính trong môi trường số.
Nâng cao năng lực xử lý và phân tích thông tin tài chính
Nội dung xử lý thông tin cần được mở rộng từ việc tổng hợp và phản ánh số liệu sang phân tích mối quan hệ giữa các chỉ tiêu tài chính với các yếu tố rủi ro, nhận diện xu hướng biến động và lượng hóa mức độ ảnh hưởng đến các mục tiêu tài chính của doanh nghiệp. Thông tin sau xử lý không chỉ phản ánh kết quả đã xảy ra mà cần làm rõ nguyên nhân, dự báo xu hướng và cung cấp các phân tích phục vụ hoạt động quản trị.
Cùng với đó, trọng tâm của xử lý thông tin cần được chuyển từ tổng hợp số liệu sang tạo lập thông tin phục vụ quản trị thông qua phân tích mối quan hệ giữa các chỉ tiêu tài chính và các yếu tố rủi ro, nhận diện xu hướng biến động và lượng hóa mức độ ảnh hưởng đến các mục tiêu tài chính của doanh nghiệp. Đây là cơ sở để hệ thống cảnh báo cung cấp những thông tin có chiều sâu hơn, hỗ trợ nhà quản trị đánh giá tác động của rủi ro và lựa chọn phương án điều hành phù hợp.
Phát triển chức năng cảnh báo theo hướng chủ động
Chức năng cảnh báo cần được phát triển từ cơ chế cảnh báo theo ngưỡng sang kết hợp giữa cảnh báo theo ngưỡng và cảnh báo theo xu hướng biến động của các chỉ tiêu tài chính. Bên cạnh việc theo dõi giá trị của từng chỉ tiêu tại một thời điểm, hệ thống cần theo dõi tốc độ biến động, mức độ thay đổi qua các kỳ và mối liên hệ giữa các chỉ tiêu tài chính để nhận diện sớm những dấu hiệu bất thường có thể ảnh hưởng đến an toàn tài chính của doanh nghiệp.
Đối với các nhóm rủi ro tài chính trọng yếu, cần xây dựng các bộ chỉ báo cảnh báo phù hợp với từng lĩnh vực quản trị. Các bộ chỉ báo cảnh báo cần được thiết kế gắn với đặc điểm của từng nhóm rủi ro tài chính. Ví dụ, đối với rủi ro thanh khoản được theo dõi thông qua dòng tiền thuần, hệ số thanh toán và vòng quay các khoản phải thu; rủi ro công nợ gắn với tuổi nợ, tỷ lệ nợ quá hạn và khả năng thu hồi; rủi ro đầu tư theo tiến độ giải ngân, hiệu quả sử dụng vốn và khả năng hoàn thành dự án; rủi ro chi phí theo mức độ vượt dự toán và biến động của các khoản mục chi phí. Trên cơ sở đó, hệ thống cần phân loại mức độ cảnh báo theo các cấp ưu tiên để nhà quản trị tập trung nguồn lực xử lý các rủi ro có tác động lớn đến mục tiêu tài chính.
Bên cạnh cảnh báo đối với từng chỉ tiêu riêng lẻ, cần bổ sung cơ chế tổng hợp đồng thời nhiều tín hiệu rủi ro nhằm nhận diện sớm các rủi ro tài chính có tính hệ thống. Cách tiếp cận này giúp nâng cao tính chủ động của hệ thống cảnh báo, đồng thời tạo thêm cơ sở thông tin để nhà quản trị lựa chọn thời điểm và ưu tiên triển khai các giải pháp quản trị rủi ro tài chính.
Tăng cường vai trò hỗ trợ quyết định quản trị tài chính
Kết quả của hệ thống cảnh báo cần được tích hợp trực tiếp vào quá trình ra quyết định quản trị tài chính thay vì chỉ sử dụng để theo dõi và kiểm soát rủi ro. Đối với các rủi ro ở mức cảnh báo cao, hệ thống cần cung cấp đồng thời thông tin về nguyên nhân, mức độ ảnh hưởng đến các chỉ tiêu tài chính chủ yếu, đơn vị chịu tác động và thứ tự ưu tiên xử lý, giúp nhà quản trị nhanh chóng xác định các vấn đề cần tập trung giải quyết.
Đồng thời, thông tin cảnh báo cần được sử dụng như một đầu vào của các hoạt động quản trị tài chính như lập kế hoạch tài chính, quản lý dòng tiền, điều hành vốn, quản trị công nợ, kiểm soát chi phí và quản lý đầu tư. Trên cơ sở đó, nhà quản trị có thể đánh giá tác động của rủi ro đến mục tiêu tài chính, lựa chọn biện pháp xử lý phù hợp và phân bổ nguồn lực theo mức độ ưu tiên, góp phần nâng cao chất lượng và tính kịp thời của các quyết định quản trị tài chính.
KẾT LUẬN
Kết quả nghiên cứu cho thấy Petrovietnam đã xây dựng được nền tảng quản trị rủi ro tương đối đầy đủ, đáp ứng tốt yêu cầu quản trị trong giai đoạn hiện nay. Tuy nhiên, trong bối cảnh tài chính số, hệ thống cảnh báo rủi ro tài chính cần tiếp tục được hoàn thiện theo hướng tăng cường tích hợp dữ liệu, nâng cao năng lực xử lý và phân tích thông tin, phát triển chức năng cảnh báo theo hướng chủ động và hỗ trợ hiệu quả hơn cho các quyết định quản trị tài chính.
Trên cơ sở đó, nghiên cứu đã đề xuất khung hoàn thiện hệ thống cảnh báo rủi ro tài chính trong môi trường tài chính số gồm 4 nội dung: hoàn thiện nền tảng dữ liệu, nâng cao năng lực xử lý và phân tích thông tin, phát triển chức năng cảnh báo theo hướng chủ động và tăng cường vai trò hỗ trợ quyết định quản trị.
Đóng góp của nghiên cứu không chỉ là đề xuất một khung hoàn thiện hệ thống cảnh báo, mà còn làm rõ sự chuyển đổi vai trò của hệ thống cảnh báo rủi ro tài chính từ công cụ kiểm soát sang công cụ hỗ trợ quyết định quản trị trong môi trường tài chính số. Đây là cơ sở để mở rộng cách tiếp cận trong hoàn thiện hệ thống cảnh báo rủi ro tài chính tại các doanh nghiệp có quy mô lớn đang triển khai quản trị tài chính theo hướng số hóa.
Tài liệu tham khảo:
1. Committee of Sponsoring Organizations of the Treadway Commission. (2017). Enterprise Risk Management-Integrating with Strategy and Performance. COSO.
2. Deloitte. (2024). Looking into the Future of Finance. Deloitte Insights.
3. International Federation of Accountants. (2019). A Vision for the CFO & Finance Function: From Accounting for the Balance Sheet to Accounting for the Business and Value Creation. IFAC.
4. Sustainability-Reporting-Internal-Control (2023). Building trust in sustainability reporting: The Urgent Need For Integrated Internal Control. IFAC.
5. Petrovietnam. (2022). Sổ tay chuyển đổi số Petrovietnam. Tập đoàn Dầu khí Việt Nam.
6. Petrovietnam. (2023a). Quy chế quản trị rủi ro ban hành kèm theo Quyết định số 1182/QĐ-DKVN ngày 1/3/2023. Tập đoàn Dầu khí Việt Nam.
7. Petrovietnam. (2023b). Quy trình quản trị rủi ro ban hành kèm theo Quyết định số 3776/QĐ-DKVN năm 2023. Tập đoàn Dầu khí Việt Nam.
8. Petrovietnam. (2024). Triển khai chính thức hệ thống ERP tại Công ty mẹ - Petrovietnam. Cổng thông tin điện tử Petrovietnam.
| Ngày nhận bài: 2/10/2026; Ngày hoàn thiện biên tập: 5/10/2026; Ngày duyệt đăng: 11/10/2026 |
Các tin khác

Hoàn thiện thể chế và chính sách tài chính phát triển khu công nghệ số tập trung ở Việt Nam: Từ ưu đãi đầu vào đến hiệu quả hệ sinh thái

Phát triển du lịch xanh hướng đến bền vững: Nghiên cứu điển hình tại Gia Lai

Quảng cáo livestream và doanh số ngoại phiên: Bằng chứng bước đầu từ Công ty TNHH IGA Việt Nam

Đề xuất mô hình nghiên cứu tác động của công bằng tổ chức và nhận thức về văn hóa đổi mới đến kết quả công việc của lãnh đạo cấp trung: Vai trò trung gian của cam kết tình cảm

Tẩy xanh và lợi ích cảm nhận xanh: Động lực kép thúc đẩy ý định lựa chọn bao bì xanh của Gen Z Việt Nam

Các yếu tố ảnh hưởng đến ý định sử dụng dịch vụ mua trước, trả sau của Gen Z tại TP. Hồ Chí Minh

Tác động của quá tải công nghệ đến thích ứng nhiệm vụ của nhân viên logistics tại Đà Nẵng

Tác động của chuyển dịch cơ cấu ngành kinh tế đến việc làm ở tỉnh Sơn La

Tác động của năng lượng tái tạo, cường độ năng lượng và sản xuất nông nghiệp đến phát thải CO₂ tại một số quốc gia châu Á


