


Xây dựng mô hình ra quyết định đa tiêu chí trong đánh giá và lựa chọn cổ phiếu: Ứng dụng tại thị trường chứng khoán Việt Nam
Nguyễn Việt Hùng
Trường Đại học Kinh tế - Đại học Quốc gia Hà Nội
Email: [email protected]
Tóm tắt
Nghiên cứu này nhằm xây dựng và xác định mức độ ưu tiên của các tiêu chí đánh giá và lựa chọn cổ phiếu trên thị trường chứng khoán Việt Nam theo cách tiếp cận ra quyết định đa tiêu chí (MCDM). Nghiên cứu sử dụng phương pháp Delphi để kiểm định mức độ phù hợp của bộ tiêu chí và phương pháp phân tích thứ bậc (AHP) để xác định trọng số ưu tiên, với dữ liệu thu thập từ 15 chuyên gia trong lĩnh vực tài chính, đầu tư và thị trường chứng khoán. Kết quả Delphi cho thấy toàn bộ 9 tiêu chí đều đạt yêu cầu về mức độ hợp thức nội dung. Kết quả AHP cho thấy nhóm hiệu quả tài chính doanh nghiệp có trọng số cao nhất, tiếp theo là nhóm cấu trúc vốn và rủi ro tài chính, trong khi nhóm định giá và tín hiệu thị trường giữ vai trò bổ sung. Nghiên cứu đóng góp một khung đánh giá cổ phiếu có cấu trúc, dễ áp dụng và phù hợp với bối cảnh thị trường chứng khoán Việt Nam.
Từ khóa: Lựa chọn cổ phiếu, Delphi, AHP, MCDM, tiêu chí tài chính, thị trường chứng khoán Việt Nam
Abstract
This study aims to develop and prioritize stock evaluation and selection criteria in the Vietnamese stock market using a Multi-Criteria Decision-Making (MCDM) approach. The research employs the Delphi method to validate the suitability of the proposed criteria set and the Analytic Hierarchy Process (AHP) to determine priority weights. Data were collected from 15 experts in finance, investment, and the stock market. The Delphi results indicate that all nine criteria satisfy content validity requirements. The AHP findings reveal that the corporate financial performance group receives the highest priority weight, followed by the capital structure and financial risk group, while the valuation and market signal group plays a complementary role. The study contributes a structured, practical, and context-specific stock evaluation framework that is suitable for application in the Vietnamese stock market.
Keywords: Stock selection, Delphi, AHP, MCDM, financial criteria, Vietnamese stock market
ĐẶT VẤN ĐỀ
Trong thực tế trên thị trường, quyết định lựa chọn cổ phiếu thường không chỉ dựa vào một vài yếu tố hay tiêu chí đơn lẻ; nhà đầu tư còn phải cân nhắc đến nhiều tiêu chí về hiệu quả tài chính của doanh nghiệp, cấu trúc vốn, khả năng chống chịu rủi ro, mức định giá và quy mô thị trường của cổ phiếu. Vì vậy, trong những năm gần đây, mô hình ra quyết định đa tiêu chí được sử dụng ngày càng rộng rãi trong nghiên cứu lựa chọn cổ phiếu và danh mục đầu tư. Cách tiếp cận này cho phép nhà nghiên cứu tích hợp nhiều tiêu chí có đơn vị đo lường khác nhau, đồng thời xử lý tình huống các tiêu chí có thể xung đột trong đánh giá cổ phiếu (Poklepović & Babić, 2014; Biswas và cộng sự, 2022). Wu và cộng sự (2022) cho rằng trong khuôn khổ ra quyết định đa tiêu chí, nhà đầu tư có thể bổ sung các chỉ tiêu tài chính quan trọng bên cạnh lợi suất và rủi ro, qua đó xây dựng mô hình đánh giá toàn diện hơn. Một số nghiên cứu khác cũng nhấn mạnh rằng lựa chọn cổ phiếu diễn ra trong điều kiện thông tin không chắc chắn, chịu ảnh hưởng của chất lượng dữ liệu, nhận định chủ quan và bối cảnh thị trường, do đó cần các phương pháp có khả năng kết hợp cả dữ liệu định lượng và đánh giá chuyên gia (Sang và cộng sự, 2019; Peng và cộng sự, 2021).
Đối với thị trường chứng khoán Việt Nam, nhu cầu xây dựng một mô hình đánh giá cổ phiếu có cấu trúc càng trở nên cần thiết do mức độ tham gia lớn của nhà đầu tư cá nhân, sự khác biệt về chất lượng công bố thông tin giữa các doanh nghiệp và tính biến động của thị trường mới nổi. Tuy nhiên, các nghiên cứu trong nước về lựa chọn cổ phiếu theo hướng xác định hệ thống tiêu chí và trọng số ưu tiên vẫn còn hạn chế. Xuất phát từ khoảng trống đó, nghiên cứu này sử dụng phương pháp Delphi để xác nhận sự phù hợp của bộ tiêu chí và phương pháp phân tích thứ bậc (AHP) để xác định trọng số tương đối giữa các tiêu chí. Cách tiếp cận này giúp hạn chế tính chủ quan trong lựa chọn tiêu chí, đồng thời tạo cơ sở lượng hóa rõ ràng cho mô hình đánh giá và lựa chọn cổ phiếu phù hợp với bối cảnh và đặc điểm thị trường chứng khoán Việt Nam.
CƠ SỞ LÝ THUYẾT VỀ MÔ HÌNH QUYẾT ĐỊNH ĐA TIÊU CHÍ TRONG ĐÁNH GIÁ VÀ LỰA CHỌN CỔ PHIẾU
Trong nghiên cứu lựa chọn cổ phiếu, MCDM là cách tiếp cận phù hợp vì quyết định đầu tư thường chịu tác động của nhiều tiêu chí thay vì một chỉ tiêu riêng lẻ. Mô hình trung bình phương sai của Markowitz (1952) có giá trị nền tảng khi nhấn mạnh lợi suất kỳ vọng và rủi ro nhưng còn hạn chế do chưa phản ánh đầy đủ hiệu quả tài chính, cấu trúc vốn, quy mô và định giá thị trường. Các nghiên cứu của Vuković và cộng sự (2020), Poklepović và Babić (2014) và Biswas và cộng sự (2022) cho thấy MCDM giúp tích hợp, gán trọng số và xếp hạng cổ phiếu một cách hệ thống hơn.
Nhóm tiêu chí thứ nhất phản ánh hiệu quả tài chính doanh nghiệp, gồm EPS, ROA và ROE. EPS thể hiện phần lợi nhuận kế toán thuộc về mỗi cổ phiếu phổ thông, qua đó phản ánh khả năng tạo lợi ích trực tiếp cho cổ đông. Đây là chỉ tiêu xuất hiện phổ biến trong các nghiên cứu lựa chọn cổ phiếu và thường được xếp cùng nhóm với các tiêu chí lợi nhuận, định giá và hiệu quả sinh lời (Emamat và cộng sự, 2023; Li và cộng sự, 2022). ROA đo lường khả năng tạo lợi nhuận từ tài sản hiện có, nên phù hợp để đánh giá hiệu quả vận hành và sử dụng nguồn lực của doanh nghiệp. ROE phản ánh mức lợi nhuận trên vốn chủ sở hữu, gắn trực tiếp với lợi ích cổ đông, nhưng cần xem xét cùng cấu trúc vốn vì có thể bị ảnh hưởng bởi mức độ sử dụng nợ (Sang và cộng sự, 2019; Vuković và cộng sự, 2020; Baydaş & Elma, 2021; Wu và cộng sự, 2022).
Nhóm tiêu chí thứ hai phản ánh cấu trúc tài chính và khả năng chống chịu rủi ro, gồm DAR, DER và RE. DAR cho biết tỷ trọng tài sản được tài trợ bằng nợ, qua đó phản ánh mức độ phụ thuộc vào vốn vay và áp lực thanh toán. DER thể hiện mức sử dụng nợ so với vốn chủ sở hữu; chỉ tiêu này có thể hỗ trợ mở rộng hoạt động nếu nợ được sử dụng hiệu quả, nhưng cũng làm tăng rủi ro khi dòng tiền suy yếu. RE phản ánh nguồn lợi nhuận giữ lại để tái đầu tư, trả nợ hoặc củng cố năng lực tài chính nội bộ, phù hợp với lý thuyết trật tự ưu tiên tài trợ (Wu và cộng sự, 2022; Myers & Majluf, 1984, theo Ogunmakin và cộng sự, 2025).
Nhóm tiêu chí thứ ba phản ánh định giá thị trường, gồm MCAP, P/B và P/E. MCAP cho thấy quy mô thị trường, thanh khoản và vị thế tương đối của doanh nghiệp niêm yết. P/B phản ánh cách thị trường định giá doanh nghiệp so với giá trị sổ sách, còn P/E cho biết mức giá nhà đầu tư sẵn sàng trả cho một đơn vị lợi nhuận. Tuy nhiên, các chỉ tiêu định giá cần được phân tích cùng khả năng sinh lời, chất lượng tài sản, cấu trúc vốn và triển vọng kinh doanh, vì P/E hoặc P/B thấp không nhất thiết đồng nghĩa với cơ hội đầu tư hấp dẫn (Fama & French, 1993; Lau và cộng sự, 2002; Poklepović & Babić, 2014; Biswas và cộng sự, 2022; Emamat và cộng sự, 2023).
PHƯƠNG PHÁP NGHIÊN CỨU VÀ THU THẬP DỮ LIỆU
Mô hình MCDM đề xuất trong nghiên cứu gồm 3 nhóm tiêu chí và 9 tiêu chí thành phần. Nhóm hiệu quả tài chính doanh nghiệp (HQTC) gồm lợi nhuận trên mỗi cổ phiếu (EPS), tỷ suất sinh lời trên tài sản (ROA) và tỷ suất sinh lời trên vốn chủ sở hữu (ROE). Nhóm cấu trúc vốn và khả năng chống chịu rủi ro tài chính (CTRR) gồm tỷ lệ nợ trên tổng tài sản (DAR), tỷ lệ nợ trên vốn chủ sở hữu (DER) và lợi nhuận giữ lại (RE). Nhóm định giá và tín hiệu thị trường (ĐGTT) gồm vốn hóa thị trường (MCAP), tỷ số giá thị trường trên giá trị sổ sách (P/B) và tỷ số giá thị trường trên lợi nhuận mỗi cổ phiếu (P/E). Bộ tiêu chí này được xây dựng từ tổng quan các nghiên cứu về lựa chọn cổ phiếu, định giá doanh nghiệp và mô hình ra quyết định đa tiêu chí trong tài chính, trong đó các tiêu chí như EPS, ROA, ROE, P/B và P/E được sử dụng phổ biến trong nhiều nghiên cứu trước (Atta Mills và cộng sự, 2020; Vuković và cộng sự, 2020; Biswas và cộng sự, 2022; Sang và cộng sự, 2019; Emamat và cộng sự, 2023; Sohdi, 2024).
Dữ liệu nghiên cứu được thu thập thông qua bảng hỏi chuyên gia. Nhóm chuyên gia được lựa chọn theo phương pháp chủ đích, dựa trên kinh nghiệm trong phân tích tài chính, đầu tư chứng khoán, quản lý danh mục, nghiên cứu tài chính hoặc giảng dạy các học phần liên quan đến tài chính và thị trường chứng khoán. Phương pháp Delphi được sử dụng để kiểm định mức độ phù hợp của 9 tiêu chí trong mô hình đề xuất. Các chuyên gia đánh giá từng tiêu chí theo thang 5 mức, từ rất không cần thiết đến rất cần thiết. Kết quả được xử lý thông qua điểm trung bình, độ lệch chuẩn và tỷ lệ hợp thức nội dung. Điểm trung bình của tiêu chí j được tính như sau:
|
|
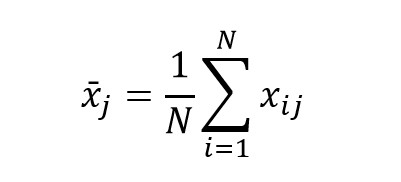
Trong đó, x̄j là điểm trung bình của tiêu chí j; xij là điểm đánh giá của chuyên gia i đối với tiêu chí j; và N là số chuyên gia tham gia khảo sát.
Để đánh giá mức độ hợp thức nội dung, nghiên cứu sử dụng chỉ số CVR theo Lawshe (1975).
|
|
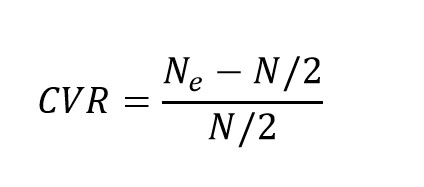
Trong đó, Ne là số chuyên gia đánh giá tiêu chí là cần thiết. Với 15 chuyên gia, tiêu chí được giữ lại khi CVR ≥ 0,49 theo ngưỡng đề xuất của Lawshe (1975).
Sau khi các tiêu chí được xác nhận qua Delphi, nghiên cứu sử dụng AHP để xác định trọng số. AHP phù hợp với mục tiêu nghiên cứu vì cho phép lượng hóa nhận định chuyên gia thông qua so sánh cặp giữa các tiêu chí (Saaty, 1986; Poklepović & Babić, 2014). Các chuyên gia thực hiện so sánh cặp theo thang đo 1-9 của Saaty. Từ ma trận so sánh cặp, nghiên cứu chuẩn hóa ma trận, kiểm tra tính nhất quán, tính trọng số của từng nhóm tiêu chí và từng tiêu chí thành phần.
KẾT QUẢ NGHIÊN CỨU
Kết quả theo phương pháp Delphi
Kết quả tại Bảng 1 cho thấy toàn bộ 9 tiêu chí đều có CVR lớn hơn ngưỡng này, dao động từ 0,73 đến 1,00. Như vậy, không có tiêu chí nào bị loại sau vòng Delphi. Kết quả này cho phép khẳng định rằng bộ tiêu chí ban đầu có mức độ phù hợp cần thiết về mặt nội dung và đủ cơ sở để tiếp tục sử dụng trong bước xác định trọng số bằng AHP. Với 15 chuyên gia tham gia đánh giá Delphi, ngưỡng CVR tối thiểu là 0,49 theo Lawshe (1975).
Bảng 1: Kết quả vòng phỏng vấn Delphi
| Delphi Test | |||
| Tiêu chuẩn | Điểm số | CVR | Status |
| HQTC |
|
|
|
| EPS | 4.53 | 1.00 | Accepted |
| ROA | 4.40 | 0.87 | Accepted |
| ROE | 4.47 | 1.00 | Accepted |
| CTRR |
|
|
|
| DAR | 4.20 | 0.73 | Accepted |
| DER | 4.13 | 0.73 | Accepted |
| RE | 4.07 | 0.73 | Accepted |
| ĐGTT |
|
|
|
| MCAP | 4.60 | 1.00 | Accepted |
| P/B | 4.20 | 0.87 | Accepted |
| P/E | 4.13 | 0.76 | Accepted |
Nguồn: Kết quả phân tích dữ liệu khảo sát chuyên gia bằng phương pháp Delphi
Kết quả theo phương pháp AHP
Bảng 2 cho thấy nhóm hiệu quả tài chính doanh nghiệp có trọng số cao nhất, đạt 0,5723; tiếp theo là cấu trúc vốn và rủi ro tài chính với 0,2919; nhóm định giá và tín hiệu thị trường thấp nhất, đạt 0,1358. Kết quả này phản ánh quan điểm ưu tiên của chuyên gia đối với năng lực sinh lời và hiệu quả hoạt động nội tại khi lựa chọn cổ phiếu. Tuy nhiên, yếu tố rủi ro tài chính vẫn có vai trò đáng kể, cho thấy doanh nghiệp sinh lời tốt nhưng sử dụng nợ cao vẫn cần được đánh giá thận trọng. Nhóm định giá thị trường chủ yếu đóng vai trò kiểm tra bổ sung.
Bảng 2: Kết quả AHP của 3 nhóm tiêu chí đánh giá và lựa chọn cổ phiếu
| AHP các tiêu chí | ||||
|
| HQTC | CTRR | ĐGTT | Trọng số |
| HQTC | 1.0000 | 1.9775 | 4.1794 | 0.5723 |
| CTRR | 0.5057 | 1.0000 | 2.1689 | 0.2919 |
| ĐGTT | 0.2393 | 0.4611 | 1.0000 | 0.1358 |
Nguồn: Kết quả phân tích dữ liệu khảo sát chuyên gia bằng phương pháp AHP
Bảng 3 tổng hợp trọng số tổng thể của 9 tiêu chí. EPS đứng đầu với trọng số 0,3846, cho thấy đây là tiêu chí có mức độ ưu tiên cao nhất trong mô hình. Tiếp theo là DAR với 0,1453, ROE với 0,1105 và DER với 0,1074. Bốn tiêu chí này chiếm tỷ trọng lớn trong toàn bộ mô hình, phản ánh sự kết hợp giữa hai yêu cầu chính: doanh nghiệp phải có khả năng tạo lợi nhuận cho cổ đông và phải duy trì cấu trúc tài chính đủ an toàn. MCAP xếp thứ năm với trọng số 0,0823, cao nhất trong nhóm định giá và tín hiệu thị trường, tiếp theo là ROA, RE, P/B và P/E. Việc P/E có trọng số thấp nhất không có nghĩa chỉ tiêu này không cần thiết, mà cho thấy chuyên gia đánh giá P/E nên được sử dụng thận trọng, do chỉ tiêu này phụ thuộc mạnh vào lợi nhuận kế toán và kỳ vọng thị trường.
Bảng 3: Kết quả trọng số tổng thể của các tiêu chí trong mô hình đề xuất
| AHP Test Result | ||
| Ranking | Criteria | Global Weighted |
| 1 | EPS | 0.3846 |
| 2 | DAR | 0.1453 |
| 3 | ROE | 0.1105 |
| 4 | DER | 0.1074 |
| 5 | MCAP | 0.0823 |
| 6 | ROA | 0.0772 |
| 7 | RE | 0.0392 |
| 8 | P/B | 0.0360 |
| 9 | P/E | 0.0175 |
Nguồn: Kết quả phân tích dữ liệu khảo sát chuyên gia bằng phương pháp AHP
THẢO LUẬN KẾT QUẢ VÀ HÀM Ý CHÍNH SÁCH
Kết quả nghiên cứu cho thấy quan điểm thận trọng của chuyên gia, trong đó nền tảng về hiệu quả tài chính được ưu tiên trước khi xem xét định giá thị trường. Điều này phù hợp với Wu và cộng sự (2022), khi nhấn mạnh vai trò của chỉ tiêu tài chính trong đánh giá giá trị đầu tư dài hạn. Trong nhóm hiệu quả tài chính, EPS có trọng số vượt trội, phản ánh khả năng tạo lợi ích trực tiếp cho cổ đông và phù hợp với các nghiên cứu sử dụng EPS trong lựa chọn cổ phiếu (Emamat và cộng sự, 2023; Li và cộng sự, 2022; Joshi và cộng sự, 2022). ROE và ROA giữ vai trò bổ sung trong đánh giá hiệu quả sử dụng vốn và tài sản (Sang và cộng sự, 2019; Baydaş & Elma, 2021). Đáng chú ý, DAR và DER có trọng số cao, cho thấy chuyên gia đặc biệt quan tâm đến rủi ro đòn bẩy tài chính. RE phản ánh năng lực tự tài trợ, còn MCAP là tín hiệu quan trọng về quy mô, thanh khoản và vị thế thị trường. Ngược lại, P/B và P/E có trọng số thấp hơn, nên phù hợp hơn với vai trò tiêu chí kiểm tra bổ sung thay vì tiêu chí quyết định độc lập (Fama & French, 1993; Lau và cộng sự, 2002; Tan và cộng sự, 2019; Biswas và cộng sự, 2022).
Từ kết quả trên, nghiên cứu gợi mở một số hàm ý chính sách và ứng dụng. Đối với nhà đầu tư, mô hình cho thấy cần ưu tiên đánh giá chất lượng tài chính nội tại trước khi ra quyết định dựa trên mức định giá thị trường. Đối với công ty chứng khoán và tổ chức phân tích, bộ tiêu chí và trọng số có thể được sử dụng để xây dựng bảng điểm cổ phiếu minh bạch hơn, hạn chế tình trạng khuyến nghị dựa trên một vài chỉ tiêu riêng lẻ. Đối với doanh nghiệp niêm yết, kết quả nhấn mạnh tầm quan trọng của việc cải thiện khả năng sinh lời, quản trị nợ và minh bạch thông tin tài chính. Đối với cơ quan quản lý, cần tiếp tục nâng cao chuẩn công bố thông tin, chất lượng dữ liệu tài chính và giáo dục nhà đầu tư, bởi một thị trường có dữ liệu đáng tin cậy sẽ giúp các mô hình đánh giá đa tiêu chí được áp dụng hiệu quả hơn trong thực tiễn.
KẾT LUẬN
Nghiên cứu đã xây dựng và xếp hạng các tiêu chí trong mô hình MCDM đề xuất về đánh giá và lựa chọn cổ phiếu trên thị trường chứng khoán Việt Nam. Kết quả Delphi cho thấy toàn bộ các tiêu chí đều đạt mức phù hợp về nội dung theo đánh giá của chuyên gia. Kết quả AHP tiếp tục chỉ ra rằng nhóm hiệu quả tài chính doanh nghiệp giữ vai trò quan trọng nhất, trong đó EPS là tiêu chí có trọng số cao nhất. Bên cạnh đó, các tiêu chí phản ánh rủi ro tài chính như DAR và DER cũng có mức độ ưu tiên đáng kể, cho thấy việc lựa chọn cổ phiếu cần kết hợp cả khả năng sinh lời và mức độ an toàn tài chính.
Tuy nhiên, nghiên cứu vẫn có một số hạn chế. Thứ nhất, kết quả dựa trên ý kiến của 15 chuyên gia nên có thể chịu ảnh hưởng bởi đặc điểm mẫu khảo sát. Thứ hai, mô hình mới tập trung vào nhóm tiêu chí tài chính và định giá, chưa mở rộng sang các yếu tố vĩ mô, ngành hoặc quản trị doanh nghiệp. Các nghiên cứu tiếp theo có thể mở rộng mẫu chuyên gia, bổ sung dữ liệu thực nghiệm và kiểm định khả năng ứng dụng của mô hình trên các nhóm cổ phiếu cụ thể.
Tài liệu tham khảo:
1. Atta Mills, E. F. E., Baafi, M. A., Amowine, N., & Zeng, K. (2020). A hybrid grey MCDM approach for asset allocation: Evidence from China’s Shanghai Stock Exchange. Journal of Business Economics and Management, 21(2), 446-472. https://doi.org/10.3846/jbem.2020.11967
2. Baydaş, M., & Elma, O. E. (2021). An objective criteria proposal for the comparison of MCDM and weighting methods in financial performance measurement: An application in Borsa Istanbul. Decision Making: Applications in Management and Engineering, 4(2), 257-279.
3. Biswas, S., Bandyopadhyay, G., Pamucar, D., & Joshi, N. (2022). A multi-criteria based stock selection framework in emerging market. Operational Research in Engineering Sciences: Theory and Applications. https://doi.org/10.31181/oresta161122121b
4. Emamat, M. S. M. M., Amiri, M., Mehregan, M. R., & Taghavifard, M. T. (2023). A novel hybrid simplified group BWM and multi-criteria sorting approach for stock portfolio selection. Expert Systems with Applications, 215, 119332.
5. Fama, E. F., & French, K. R. (1993). Common risk factors in the returns on stocks and bonds. Journal of Financial Economics, 33(1), 3-56.
6. Joshi, D. K., Awasthi, N., & Chaube, S. (2022). Probabilistic hesitant fuzzy set based MCDM method with applications in portfolio selection process. Materials Today: Proceedings, 57, 2270-2275.
7. Lau, S. T., Lee, C. T., & McInish, T. H. (2002). Stock returns and beta, firm size, E/P, CF/P, book-to-market, and sales growth: Evidence from Singapore and Malaysia. Journal of Multinational Financial Management, 12(3), 207-222.
8. Lawshe, C. H. (1975). A quantitative approach to content validity. Personnel Psychology, 28(4), 563-575.
9. Li, Z., Xu, W., & Li, A. (2022). Research on multi factor stock selection model based on LightGBM and Bayesian Optimization. Procedia Computer Science, 214, 1234-1240.
10. Markowitz, H. (1952). Portfolio selection. The Journal of Finance, 7(1), 77-91.
11. Ogunmakin, A. A., Olawale, L. S., & Bamidele, A. G. (2025). Retained earnings and firm performance.
12. Peng, H., Xiao, Z., Wang, J., & Li, J. (2021). Stock selection multicriteria decision-making method based on elimination and choice translating reality I with Z-numbers. International Journal of Intelligent Systems. https://doi.org/10.1002/int.22556
13. Poklepović, T., & Babić, Z. (2014). Stock selection using a hybrid MCDM approach. Croatian Operational Research Review, 5(2), 273-290.
14. Saaty, T. L. (1986). Axiomatic foundation of the analytic hierarchy process. Management Science, 32(7), 841-855.
15. Sang, X., Zhou, Y., & Yu, X. (2019). An uncertain possibility-probability information fusion method under interval type-2 fuzzy environment and its application in stock selection. Information Sciences, 504, 546-560. https://doi.org/10.1016/j.ins.2019.07.032
16. Sohdi, L. R. (2024). The influence of growth rate, profitability, liquidity, and company valuation on stock price. Jurnal Riset Akuntansi dan Bisnis Airlangga, 9(1), 1-23.
17. Vuković, M., Pivac, S., & Babić, Z. (2020). Comparative analysis of stock selection using a hybrid MCDM approach and modern portfolio theory. Croatian Review of Economic, Business and Social Statistics, 6(2), 58-68.
18. Wu, Q., Liu, X., Qin, J., Zhou, L., Mardani, A., & Deveci, M. (2022). An integrated generalized TODIM model for portfolio selection based on financial performance of firms. Knowledge-Based Systems, 249, 108794. https://doi.org/10.1016/j.knosys.2022.108794
| Ngày nhận bài: 10/4/2026; Ngày hoàn thiện biên tập: 4/6/2026; Ngày duyệt đăng: 16/6/2026 |
Tin liên quan



Các tin khác

Nghiên cứu mối liên hệ giữa tiếp nhận công nghệ nước ngoài và năng suất lao động của các doanh nghiệp Việt Nam

Tinh hoa tư tưởng Lão Tử trong Đạo Đức Kinh đối với công tác tổ chức cán bộ trong kỷ nguyên mới

SPS/TBT, truy xuất nguồn gốc và thích ứng trong xuất khẩu sầu riêng Việt Nam sang Trung Quốc

Hoàn thiện hệ thống kế toán trách nhiệm tích hợp công nghệ số BIM-ERP và chỉ số bền vững ESG trong các doanh nghiệp xây dựng Việt Nam

Thực thi chính sách an sinh xã hội ở Việt Nam: Thực trạng và giải pháp

Cảnh quan ngôn ngữ và giá trị thương hiệu điểm đến: Nghiên cứu trường hợp đường Hải Thượng Lãn Ông tại TP. Hồ Chí Minh

Tác động của chuyển đổi số đến sự ổn định của các ngân hàng thương mại Việt Nam

Tài chính bao trùm và tiếp cận công nghệ số của các nhóm yếu thế ở Việt Nam: Thực trạng và hàm ý chính sách

Hoạch định chiến lược cho doanh nghiệp tư vấn thiết kế xây dựng quy mô nhỏ và vừa tại Việt Nam: Đề xuất khung phân tích tích hợp


