Vai trò của kế toán trong thực hiện các mục tiêu phát triển bền vững
Hà Thị Thanh Hoa
Trường Đại học Kinh tế và Quản trị kinh doanh, ĐH Thái Nguyên
Email: [email protected]
Tóm tắt
Các Mục tiêu Phát triển Bền vững (SDGs) do Liên hợp quốc đưa ra năm 2015 đã trở thành định hướng quan trọng đối với các quốc gia, doanh nghiệp và tổ chức trên toàn cầu trong việc thúc đẩy phát triển kinh tế, bảo vệ môi trường và nâng cao phúc lợi xã hội. Trong quá trình thực hiện SDGs, kế toán không chỉ đảm nhận chức năng ghi nhận và cung cấp thông tin tài chính mà còn đóng vai trò quan trọng trong đo lường, báo cáo và giám sát các hoạt động phát triển bền vững. Bài viết phân tích vai trò của kế toán trong việc thực hiện SDGs thông qua cung cấp thông tin, hỗ trợ quản trị doanh nghiệp, nâng cao tính minh bạch và trách nhiệm giải trình, đồng thời đề xuất một số giải pháp nhằm phát huy vai trò của kế toán trong bối cảnh phát triển bền vững và chuyển đổi số.
Từ khóa: Kế toán, phát triển bền vững, SDGs, báo cáo bền vững, ESG
Abstract
The Sustainable Development Goals (SDGs), introduced by the United Nations in 2015, have become an important framework for countries, businesses, and organizations worldwide in promoting economic development, environmental protection, and social well-being. In implementing the SDGs, accounting not only records and provides financial information but also plays a crucial role in measuring, reporting, and monitoring sustainable development activities. This article analyzes the role of accounting in achieving the SDGs through information provision, support for corporate governance, and enhanced transparency and accountability, and proposes several solutions to strengthen accounting's role in the context of sustainable development and digital transformation.
Keywords: Accounting, sustainable development, SDGs, sustainability reporting, ESG
ĐẶT VẤN ĐỀ
Năm 2015, Liên hợp quốc thông qua Chương trình Nghị sự 2030 với 17 Mục tiêu Phát triển Bền vững (SDGs), hướng tới giải quyết các thách thức toàn cầu về kinh tế, xã hội và môi trường (United Nations, 2015). Những mục tiêu này không chỉ là trách nhiệm của các Chính phủ, mà còn đòi hỏi sự tham gia tích cực của khu vực doanh nghiệp và các tổ chức nghề nghiệp. Trong bối cảnh đó, kế toán ngày càng được nhìn nhận là một công cụ quan trọng giúp đo lường, quản lý và báo cáo các kết quả phát triển bền vững. Liên đoàn Kế toán quốc tế (IFAC, 2015) khẳng định, nghề kế toán có vai trò thiết yếu trong việc xây dựng các tổ chức, thị trường tài chính và nền kinh tế bền vững, đồng thời góp phần hiện thực hóa các SDGs thông qua việc cung cấp thông tin đáng tin cậy cho các bên liên quan.
CƠ SỞ LÝ LUẬN
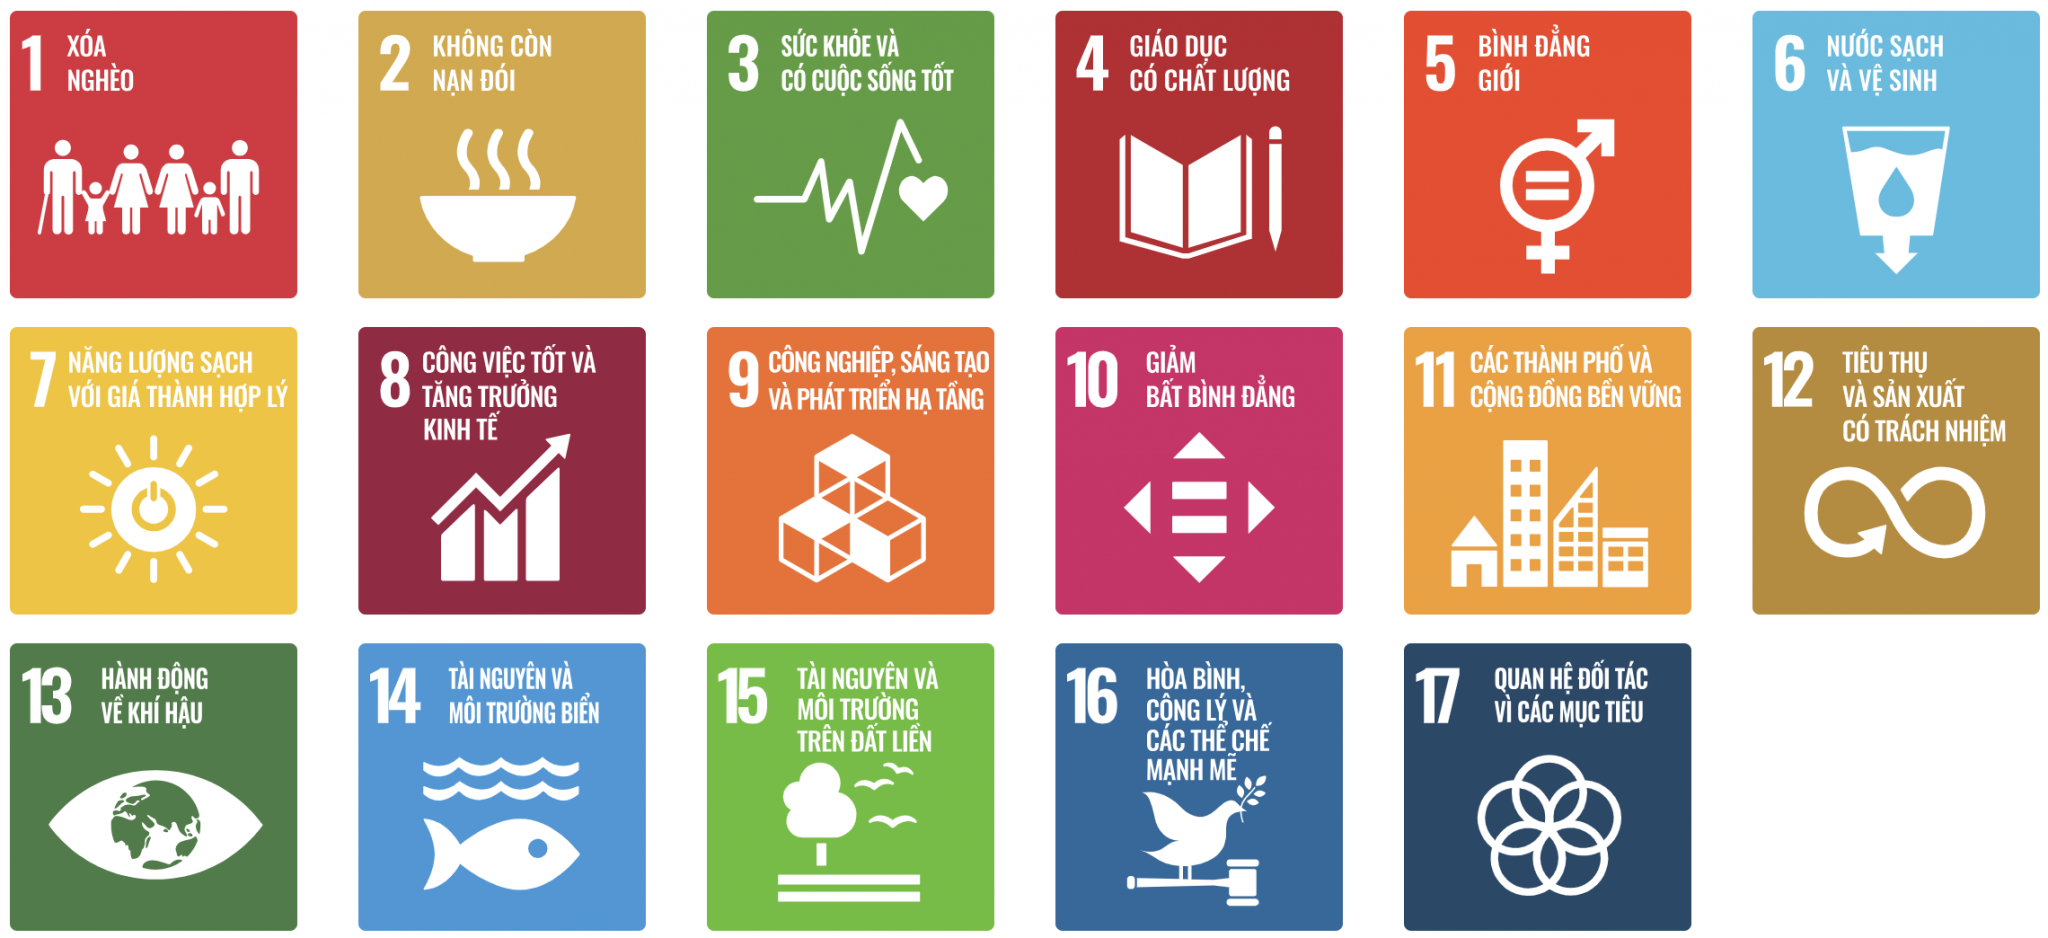
Phát triển bền vững được hiểu là quá trình phát triển đáp ứng nhu cầu của thế hệ hiện tại mà không làm tổn hại đến khả năng đáp ứng nhu cầu của các thế hệ tương lai (United Nations, 1987). Năm 2015, Liên hợp quốc đã thông qua Chương trình Nghị sự 2030 với 17 Mục tiêu Phát triển Bền vững (SDGs), bao quát các lĩnh vực kinh tế, xã hội và môi trường nhằm hướng tới sự phát triển toàn diện và bền vững trên phạm vi toàn cầu (United Nations, 2015) (Hình).
Hình: Các mục tiêu phát triển bền vững (SDGs)
 |
Nguồn: United Nations in Vietnam, 2026
Kế toán không còn giới hạn ở chức năng ghi nhận và cung cấp thông tin tài chính truyền thống mà ngày càng mở rộng sang việc đo lường, đánh giá và báo cáo các tác động kinh tế, xã hội và môi trường của doanh nghiệp. Theo IFAC (2015), nghề kế toán có vai trò quan trọng trong việc hỗ trợ các tổ chức đưa ra quyết định hiệu quả, quản lý nguồn lực bền vững và nâng cao trách nhiệm giải trình đối với các bên liên quan. Thông qua hệ thống thông tin kế toán, doanh nghiệp có thể theo dõi việc sử dụng tài nguyên, đánh giá hiệu quả hoạt động và kiểm soát các tác động môi trường, xã hội phát sinh trong quá trình sản xuất kinh doanh.
Bên cạnh đó, xu hướng phát triển của báo cáo bền vững và báo cáo Môi trường - Xã hội - Quản trị (Environmental, Social and Governance - ESG) đã mở rộng phạm vi hoạt động của kế toán trong doanh nghiệp. Các thông tin liên quan đến phát thải khí nhà kính, sử dụng năng lượng, trách nhiệm xã hội, quản trị doanh nghiệp và các yếu tố phát triển bền vững ngày càng trở thành nội dung quan trọng trong hệ thống báo cáo doanh nghiệp. Điều này đòi hỏi kế toán phải tham gia sâu hơn vào quá trình thu thập, xử lý, đo lường và công bố thông tin phi tài chính nhằm đáp ứng yêu cầu của nhà đầu tư, cơ quan quản lý và xã hội.
THỰC TRẠNG
Kết quả đạt được
Trong những năm gần đây, cùng với xu hướng phát triển bền vững trên thế giới, nhận thức của doanh nghiệp Việt Nam về vai trò của kế toán trong thực hiện SDGs đã có nhiều chuyển biến tích cực. Nhiều doanh nghiệp, đặc biệt là các doanh nghiệp niêm yết, doanh nghiệp có vốn đầu tư nước ngoài và các tập đoàn lớn đã quan tâm hơn đến việc công bố thông tin liên quan đến ESG. Điều này tạo điều kiện để kế toán mở rộng phạm vi hoạt động từ ghi nhận thông tin tài chính sang thu thập, xử lý và báo cáo các thông tin phi tài chính phục vụ phát triển bền vững.
Một số doanh nghiệp đã chủ động xây dựng báo cáo phát triển bền vững theo hướng dẫn của Global Reporting Initiative (GRI) hoặc tích hợp các nội dung ESG vào báo cáo thường niên. Thông qua hệ thống kế toán, các doanh nghiệp đã từng bước theo dõi và công bố thông tin về sử dụng năng lượng, phát thải khí nhà kính, quản lý chất thải, trách nhiệm đối với người lao động và các hoạt động hỗ trợ cộng đồng. Những thông tin này góp phần nâng cao tính minh bạch, tăng cường trách nhiệm giải trình và đáp ứng yêu cầu ngày càng cao của nhà đầu tư cũng như các bên liên quan.
Bên cạnh đó, quá trình chuyển đổi số đang tạo điều kiện thuận lợi cho việc nâng cao chất lượng thông tin kế toán phục vụ phát triển bền vững. Việc ứng dụng các hệ thống ERP, phần mềm kế toán hiện đại, dữ liệu lớn (Big Data), trí tuệ nhân tạo (AI) giúp doanh nghiệp thu thập và xử lý thông tin nhanh chóng, chính xác hơn. Nhờ đó, doanh nghiệp có thể theo dõi tốt hơn các chỉ tiêu liên quan đến ESG, từ đó hỗ trợ việc đánh giá mức độ thực hiện SDGs.
Ngoài ra, các cơ quan quản lý nhà nước cũng đang từng bước hoàn thiện khung pháp lý liên quan đến công bố thông tin phát triển bền vững. Việc Việt Nam cam kết thực hiện SDGs của Liên hợp quốc và mục tiêu phát thải ròng bằng 0 vào năm 2050 đã tạo động lực để doanh nghiệp tăng cường minh bạch hóa thông tin ESG, qua đó nâng cao vai trò của kế toán trong quản trị và báo cáo phát triển bền vững.
Hạn chế và thách thức
Mặc dù đã đạt được những kết quả tích cực, vai trò của kế toán trong thực hiện SDGs tại Việt Nam vẫn còn nhiều hạn chế. Trước hết, nhận thức của nhiều doanh nghiệp về phát triển bền vững vẫn chưa đầy đủ. Không ít doanh nghiệp vẫn xem kế toán chủ yếu là công cụ phục vụ lập báo cáo tài chính và tuân thủ nghĩa vụ pháp lý, trong khi chưa thực sự coi kế toán là công cụ hỗ trợ quản trị phát triển bền vững.
Một khó khăn lớn khác là hệ thống chuẩn mực và hướng dẫn về kế toán phát triển bền vững tại Việt Nam còn chưa hoàn thiện. Hiện nay, các quy định về ghi nhận, đo lường và công bố thông tin ESG chưa được chuẩn hóa một cách thống nhất, dẫn đến sự khác biệt đáng kể giữa các doanh nghiệp trong việc lập và trình bày báo cáo phát triển bền vững. Điều này ảnh hưởng đến khả năng so sánh và đánh giá hiệu quả thực hiện SDGs giữa các doanh nghiệp.
Bên cạnh đó, việc đo lường các yếu tố môi trường và xã hội vẫn là thách thức đối với nhiều doanh nghiệp. Không giống như các chỉ tiêu tài chính truyền thống, nhiều chỉ tiêu liên quan đến phát triển bền vững khó lượng hóa và thiếu phương pháp đo lường thống nhất. Do đó, chất lượng thông tin công bố còn chưa đồng đều và đôi khi chưa phản ánh đầy đủ tác động thực tế của doanh nghiệp đối với môi trường và xã hội.
Nguồn nhân lực kế toán cũng là một hạn chế đáng chú ý. Phần lớn kế toán viên được đào tạo chủ yếu về kế toán tài chính và kế toán quản trị truyền thống, trong khi kiến thức về kế toán môi trường, kế toán xã hội, báo cáo bền vững và ESG còn tương đối mới. Điều này ảnh hưởng đến khả năng thu thập, phân tích và báo cáo các thông tin phục vụ phát triển bền vững. Ngoài ra, chi phí triển khai hệ thống báo cáo bền vững, đầu tư công nghệ và đào tạo nhân lực vẫn là rào cản đối với nhiều doanh nghiệp, đặc biệt là các doanh nghiệp nhỏ và vừa. Trong khi đó, áp lực cạnh tranh và yêu cầu về hiệu quả kinh doanh ngắn hạn đôi khi khiến doanh nghiệp chưa ưu tiên đầu tư cho các hoạt động phát triển bền vững và hệ thống thông tin kế toán liên quan.
Những hạn chế trên cho thấy việc phát huy vai trò của kế toán trong thực hiện SDGs tại Việt Nam vẫn cần sự hỗ trợ mạnh mẽ từ Nhà nước, các tổ chức nghề nghiệp, cơ sở đào tạo và cộng đồng doanh nghiệp nhằm đáp ứng yêu cầu phát triển bền vững trong giai đoạn tới.
MỘT SỐ GIẢI PHÁP ĐỀ XUẤT
Trong bối cảnh phát triển bền vững đã trở thành xu hướng tất yếu trên phạm vi toàn cầu, việc nâng cao vai trò của kế toán không chỉ góp phần cải thiện chất lượng thông tin doanh nghiệp mà còn hỗ trợ hiệu quả quá trình thực hiện SDGs. Để phát huy tốt hơn vai trò của kế toán trong giai đoạn hiện nay, cần triển khai đồng bộ nhiều giải pháp từ hoàn thiện thể chế, nâng cao chất lượng nguồn nhân lực đến đẩy mạnh ứng dụng công nghệ số trong công tác kế toán.
Thứ nhất, hoàn thiện hệ thống pháp lý và chuẩn mực kế toán liên quan đến phát triển bền vững
Nhà nước cần tiếp tục nghiên cứu, hoàn thiện và ban hành các quy định về kế toán môi trường, kế toán xã hội, báo cáo phát triển bền vững và công bố thông tin ESG theo hướng tiệm cận với thông lệ quốc tế. Đồng thời, cần xây dựng các hướng dẫn cụ thể về ghi nhận, đo lường và công bố các chỉ tiêu liên quan đến ESG nhằm tạo sự thống nhất trong quá trình thực hiện. Việc hoàn thiện khung pháp lý không chỉ giúp nâng cao chất lượng thông tin báo cáo mà còn tạo cơ sở để doanh nghiệp đánh giá và quản lý hiệu quả các hoạt động phát triển bền vững.
Thứ hai, nâng cao nhận thức của doanh nghiệp về vai trò của kế toán trong phát triển bền vững
Nhiều doanh nghiệp hiện nay vẫn xem kế toán chủ yếu là công cụ phục vụ ghi nhận và báo cáo tài chính, trong khi chưa nhận thức đầy đủ vai trò của kế toán trong quản trị và thực hiện SDGs. Do đó, cần tăng cường tuyên truyền, phổ biến các lợi ích của kế toán bền vững, báo cáo ESG và báo cáo phát triển bền vững đối với hoạt động quản trị doanh nghiệp. Khi nhận thức được nâng cao, doanh nghiệp sẽ chủ động đầu tư nguồn lực và xây dựng hệ thống thông tin kế toán phù hợp với yêu cầu phát triển bền vững.
Thứ ba, phát triển nguồn nhân lực kế toán đáp ứng yêu cầu phát triển bền vững
Trong bối cảnh các vấn đề môi trường, xã hội và quản trị ngày càng được quan tâm, đội ngũ kế toán cần được trang bị kiến thức liên ngành về phát triển bền vững, ESG, kế toán môi trường và báo cáo bền vững. Các cơ sở đào tạo cần cập nhật chương trình giảng dạy theo hướng tích hợp các nội dung liên quan đến phát triển bền vững vào chương trình đào tạo kế toán. Đồng thời, các tổ chức nghề nghiệp cần tăng cường hoạt động đào tạo, bồi dưỡng và cấp chứng chỉ chuyên môn nhằm nâng cao năng lực của đội ngũ kế toán trong việc thu thập, xử lý và báo cáo thông tin phục vụ thực hiện SDGs.
Thứ tư, đẩy mạnh ứng dụng công nghệ số trong công tác kế toán và báo cáo phát triển bền vững
Sự phát triển của công nghệ số đang tạo ra những cơ hội lớn cho việc nâng cao chất lượng thông tin kế toán. Các doanh nghiệp cần tăng cường ứng dụng hệ thống ERP, Big Data, AI, điện toán đám mây và các nền tảng quản trị số nhằm nâng cao hiệu quả thu thập, xử lý và phân tích dữ liệu liên quan đến các chỉ tiêu phát triển bền vững. Việc ứng dụng công nghệ không chỉ giúp giảm chi phí, nâng cao độ chính xác của thông tin mà còn hỗ trợ doanh nghiệp theo dõi và đánh giá hiệu quả thực hiện SDGs theo thời gian thực.
Thứ năm, tăng cường thực hiện báo cáo bền vững và báo cáo ESG trong doanh nghiệp
Các doanh nghiệp cần chủ động xây dựng hệ thống thu thập dữ liệu và lập báo cáo phát triển bền vững theo các chuẩn mực và hướng dẫn quốc tế như GRI, IFRS hoặc các khung báo cáo ESG được chấp nhận rộng rãi. Việc công bố thông tin đầy đủ và minh bạch không chỉ giúp doanh nghiệp nâng cao uy tín mà còn đáp ứng yêu cầu ngày càng cao của nhà đầu tư, khách hàng và các bên liên quan. Đồng thời, đây cũng là cơ sở quan trọng để đánh giá mức độ đóng góp của doanh nghiệp đối với việc thực hiện SDGs.
Thứ sáu, tăng cường vai trò của các tổ chức nghề nghiệp và cơ quan quản lý trong thúc đẩy kế toán phát triển bền vững
Các tổ chức nghề nghiệp như IFAC, ACCA, CPA Australia và các hội nghề nghiệp trong nước cần tiếp tục hỗ trợ doanh nghiệp và người làm kế toán thông qua việc ban hành hướng dẫn chuyên môn, tổ chức các chương trình đào tạo và chia sẻ kinh nghiệm quốc tế về kế toán bền vững. Đồng thời, cơ quan quản lý nhà nước cần có các chính sách khuyến khích doanh nghiệp thực hiện báo cáo bền vững, tăng cường kiểm tra, giám sát việc công bố thông tin ESG nhằm nâng cao chất lượng và độ tin cậy của các báo cáo liên quan.
Nhìn chung, việc phát huy vai trò của kế toán trong thực hiện SDGs là yêu cầu tất yếu trong bối cảnh kinh tế toàn cầu đang chuyển dịch theo hướng tăng trưởng xanh và phát triển bền vững. Các giải pháp nêu trên cần được thực hiện đồng bộ nhằm nâng cao chất lượng thông tin kế toán, tăng cường trách nhiệm giải trình của doanh nghiệp và góp phần hiện thực hóa các mục tiêu phát triển bền vững của Việt Nam đến năm 2030 và những năm tiếp theo.
Tài liệu tham khảo:
1. IFAC (2015). The Accountancy Profession and the Sustainable Development Goals.
2. United Nations (1987). Report of the World Commission on Environment and Development: Our Common Future.
3. United Nations (2015). Transforming Our World. The 2030 Agenda for Sustainable Development.
4. United Nations in Vietnam (2026). Các Mục tiêu Phát triển Bền vững tại Việt Nam. https://vietnam.un.org/vi/sdgs.
| Ngày nhận bài: 8/4/2026; Ngày hoàn thiện biên tập: 15/6/2026; Ngày duyệt đăng: 18/6/2026 |
Tin liên quan


Các tin khác

Tác động bất đối xứng của dòng tiền từ hoạt động kinh doanh đến hiệu quả tài chính: Bằng chứng từ thị trường chứng khoán Việt Nam

Tác động của quản trị nguồn nhân lực xanh đến hành vi xanh tự nguyện của nhân viên tại các doanh nghiệp Việt Nam

Thực trạng kết quả công việc của người lao động tại các ngân hàng thương mại cổ phần Việt Nam

Chiến lược bảo đảm nguồn cung năng lượng của Chính quyền Trump 2.0: Ba trụ cột, tác động và hàm ý đối với Việt Nam

Các nhân tố ảnh hưởng đến lòng trung thành của khách du lịch nội địa: Nghiên cứu tại Khu du lịch sinh thái Làng Yến, tỉnh Đồng Tháp

Marketing dịch vụ khám và chữa bệnh tại Bệnh viện E

Phát triển nông nghiệp xanh tại Trung Quốc và hàm ý chính sách cho Việt Nam

Tác động của nền tảng công nghệ số và áp lực thể chế đến quyết định mua vật liệu xây dựng xanh của các chủ đầu tư bất động sản tại TP. Hồ Chí Minh

Phát triển nhà ở xã hội theo mô hình đối tác công - tư tại Việt Nam: Thực trạng và định hướng đến năm 2030