


Ứng dụng Thẻ điểm cân bằng bền vững và phương pháp AHP đánh giá hiệu quả hoạt động toàn diện của các ngân hàng thương mại niêm yết trên sàn HOSE
Nguyễn Tri Nhã Mai
Công ty TNHH Trung tâm nha khoa Tân Định; Email: [email protected]
Đàng Quang Vắng
Trường Đại học Luật TP. Hồ Chí Minh; Email: [email protected]
Tóm tắt
Nghiên cứu ứng dụng mô hình Thẻ điểm cân bằng bền vững kết hợp Phương pháp phân tích thứ bậc nhằm đánh giá hiệu quả hoạt động của 20 ngân hàng thương mại niêm yết trên Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) giai đoạn 2020-2025. Mô hình sử dụng 12 chỉ số đo lường thuộc 5 khía cạnh: Tài chính, Khách hàng, Quy trình nội bộ và rủi ro, Học tập và phát triển, Bền vững và ESG. Trọng số được xác định thông qua tham vấn chuyên gia và phương pháp AHP, kết hợp chuẩn hóa dữ liệu Min-Max. Kết quả thực nghiệm chỉ ra sự phân hóa rõ nét về năng lực quản trị: nhóm ngân hàng thương mại cổ phần năng động (MBB, TCB, TPB, VIB) dẫn đầu nhờ tối ưu hóa quy trình vận hành, đẩy mạnh số hóa và nâng cao chất lượng dòng tiền. Nghiên cứu khẳng định giá trị của việc sử dụng dòng tiền thuần từ hoạt động kinh doanh để kiểm chứng lợi nhuận dồn tích, giúp phát hiện các rủi ro tiềm ẩn mà những thước đo truyền thống thường bỏ qua.
Từ khóa: Thẻ điểm cân bằng bền vững, AHP, tham vấn chuyên gia, chuẩn hóa Min-Max, chất lượng dòng tiền
Abstract
This study applies the Sustainable Balanced Scorecard (SBSC) combined with the Analytic Hierarchy Process (AHP) to evaluate the operational performance of 20 commercial banks listed on the Ho Chi Minh Stock Exchange (HOSE) during 2020-2025. The model incorporates 12 performance indicators across five dimensions: financial performance; customers; internal processes and risk; learning and growth; and sustainability and environmental, social, and governance (ESG) factors. Indicator weights are determined through expert consultation and the AHP method, combined with Min-Max data normalization. The empirical results reveal clear differences in managerial capabilities, with dynamic joint-stock commercial banks (MBB, TCB, TPB, and VIB) leading through operational process optimization, accelerated digitalization, and improved cash flow quality. The study demonstrates the value of using net cash flow from operating activities to verify accrual-based earnings, thereby identifying potential risks that traditional performance measures may overlook.
Keywords: Sustainable Balanced Scorecard, Analytic Hierarchy Process (AHP), expert consultation, Min-Max normalization, cash flow quality
GIỚI THIỆU
Trong bối cảnh kinh tế toàn cầu nhiều biến động, yêu cầu phát triển bền vững và thực hiện các tiêu chuẩn về môi trường, xã hội và quản trị (ESG) ngày càng trở nên quan trọng đối với hoạt động ngân hàng. Tuy nhiên, việc đánh giá hiệu quả hoạt động của các ngân hàng thương mại (NHTM) tại Việt Nam vẫn chủ yếu dựa trên các chỉ tiêu tài chính truyền thống như tỷ suất lợi nhuận trên tài sản (ROA), tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) và biên thu nhập lãi thuần (NIM). Những chỉ tiêu này chưa phản ánh đầy đủ chất lượng dòng tiền, năng lực quản trị rủi ro, chuyển đổi số và khả năng phát triển bền vững của ngân hàng.
Đặc biệt, sự chênh lệch giữa lợi nhuận kế toán và dòng tiền thực tế có thể làm sai lệch việc đánh giá hiệu quả tài chính, trong khi các yếu tố phi tài chính ngày càng tác động mạnh đến năng lực cạnh tranh và sự ổn định dài hạn. Điều này đặt ra yêu cầu xây dựng một phương pháp đánh giá toàn diện, kết hợp các chỉ tiêu tài chính và phi tài chính.
Trên cơ sở đó, nghiên cứu ứng dụng mô hình Thẻ điểm cân bằng bền vững (SBSC), kết hợp Phương pháp phân tích thứ bậc (AHP) và kỹ thuật chuẩn hóa Min-Max để đánh giá hiệu quả hoạt động của 20 NHTM niêm yết trên HOSE giai đoạn 2020-2025. Kết quả nghiên cứu góp phần hoàn thiện phương pháp đánh giá hiệu quả hoạt động ngân hàng, đồng thời cung cấp cơ sở khoa học cho quản trị, giám sát và ra quyết định đầu tư.
CƠ SỞ LÝ THUYẾT
Tiến trình phát triển từ Thẻ điểm cân bằng đến Thẻ điểm cân bằng bền vững
Mô hình Thẻ điểm cân bằng (BSC) do Kaplan và Norton (1992, 1996) khởi xướng đã tạo ra bước ngoặt trong quản trị chiến lược nhờ việc kết nối các mục tiêu tài chính với 3 khía cạnh phi tài chính gồm: khách hàng, quy trình nội bộ, học tập và phát triển. Trong lĩnh vực tài chính - ngân hàng, các nghiên cứu của Babić và cộng sự (1999), Hunjak và Jakovčević (2001) chứng minh rằng, việc áp dụng các mô hình đa tiêu chí dựa trên Thẻ điểm cân bằng giúp đánh giá chính xác hơn năng lực cạnh tranh và độ an toàn hệ thống so với các phương pháp phân tích tỷ số truyền thống.
Trước áp lực gia tăng về rủi ro khí hậu, trách nhiệm xã hội và yêu cầu tuân thủ quản trị doanh nghiệp, Figge và cộng sự (2002) đã mở rộng mô hình truyền thống thành SBSC, cho rằng việc tích hợp các mục tiêu môi trường và xã hội vào hệ thống quản trị không chỉ giúp doanh nghiệp giảm thiểu rủi ro pháp lý mà còn nâng cao năng lực cạnh tranh dài hạn.
Đánh giá hiệu quả ngân hàng qua Phương pháp ra quyết định đa tiêu chí và Phương pháp phân tích thứ bậc
Việc đo lường hiệu quả hoạt động của NHTM là một bài toán ra quyết định đa tiêu chí phức tạp do tính chất đa chiều của các mục tiêu hoạt động. Babić và cộng sự (1999), Hunjak và Jakovčević (2001) là những người tiên phong ứng dụng kết hợp BSC và AHP do Saaty (1980) đề xuất để xếp hạng các NHTM. AHP cho phép chuyển đổi các đánh giá định tính của chuyên gia thành các trọng số định lượng thông qua việc so sánh cặp, bảo đảm tính nhất quán logic trong quá trình ra quyết định.
Trong giai đoạn gần đây, các nghiên cứu của Stankevičienė và Menčaitė (2012) khẳng định rằng, mô hình tích hợp BSC/SBSC với AHP mang lại độ chính xác cao hơn hẳn so với các chỉ số tài chính đơn lẻ. AHP giải quyết triệt để bài toán thiên vị khi gán trọng số bằng cách sử dụng Tỷ số nhất quán (CR) nhằm kiểm soát mức độ bất hợp lý trong các đánh giá cảm tính của chuyên gia.
Sự lệch pha giữa lợi nhuận dồn tích và dòng tiền thuần từ hoạt động kinh doanh
Lý thuyết quản trị lợi nhuận và chất lượng dồn tích do Dechow và cộng sự (1995) cùng Healy và Wahlen (1999) phát triển, đã chỉ ra hiện tượng lệch pha giữa lợi nhuận kế toán dồn tích và dòng tiền thuần thực tế thu được từ hoạt động kinh doanh. Trong kinh doanh ngân hàng, lợi nhuận ghi nhận trên báo cáo kết quả kinh doanh có thể bị bóp méo bởi chính sách trích lập dự phòng rủi ro tín dụng thiếu chủ động hoặc việc ghi nhận các khoản thu nhập dự thu nhưng chưa thể thu hồi tiền mặt.
Các công trình của Buallay (2019) và Weber (2014) về tác động của ESG đến hiệu quả ngân hàng chỉ ra rằng, các ngân hàng có hệ thống quản trị rủi ro vững chắc và thực hành ESG tốt thường có chất lượng lợi nhuận cao hơn hẳn, thể hiện qua sự tương thích chặt chẽ giữa lợi nhuận kế toán và dòng tiền thuần từ hoạt động kinh doanh (CFO). Việc đưa chỉ số CFO vào khía cạnh tài chính của khung SBSC giúp loại bỏ ảnh hưởng của các thủ thuật dồn tích, cung cấp góc nhìn chính xác về sức khỏe tài chính và năng lực thanh khoản thực sự của ngân hàng.
Khoảng trống nghiên cứu
Mặc dù các nghiên cứu quốc tế đã chứng minh giá trị vượt trội của SBSC và AHP, nhưng việc ứng dụng khung lý thuyết này tại các thị trường mới nổi như Việt Nam vẫn còn rất hạn chế. Phần lớn các công trình trong nước chỉ tập trung phân tích các tỷ số tài chính truyền thống (ROA, ROE, NIM) hoặc đánh giá ESG một cách định tính, chưa xây dựng được một chỉ số tổng hợp định lượng kết hợp đầy đủ 5 khía cạnh SBSC, kết hợp với CFO và quy trình tham vấn chuyên gia đa ngành. Nghiên cứu này lấp đầy khoảng trống đó bằng cách xây dựng chỉ số SBSC Index cho 20 NHTM niêm yết trên sàn HOSE giai đoạn 2020-2025, dựa trên bộ dữ liệu báo cáo tài chính hợp nhất kiểm toán và quy trình tham vấn chuyên gia chuẩn mực AHP.
PHƯƠNG PHÁP NGHIÊN CỨU
Hệ thống chỉ số SBSC và dữ liệu đầu vào
Nghiên cứu thiết lập hệ thống 12 chỉ số đo lường hiệu suất (KPI) trải rộng trên 5 khía cạnh cốt lõi của SBSC; toàn bộ dữ liệu đầu vào được trích xuất minh bạch từ báo cáo tài chính hợp nhất kiểm toán của 20 NHTM trên HOSE giai đoạn 2020-2025 (120 quan sát).
Khía cạnh Tài chính (w1 = 0,25) bao gồm: Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE, tác động tích cực +), Biên thu nhập lãi thuần đại diện (NIM_Proxy, tác động tích cực +), và Tỷ lệ dòng tiền thuần từ hoạt động kinh doanh trên tổng tài sản (CFO_TA, tác động tích cực +). Chỉ số CFO_TA trích xuất từ Báo cáo lưu chuyển tiền tệ giữ vai trò kiểm chứng chất lượng lợi nhuận dồn tích.
Khía cạnh Khách hàng (w2 = 0,20) đo lường sự phát triển quy mô thông qua Tỷ lệ tăng trưởng dư nợ cho vay (Loan_Growth, tác động tích cực +) và Tỷ trọng thu nhập dịch vụ trong tổng thu nhập hoạt động (Service_Income_Share, tác động tích cực +).
Khía cạnh Quy trình nội bộ và rủi ro (w3 = 0,20) phản ánh hiệu quả vận hành và đệm phòng thủ rủi ro qua Tỷ lệ chi phí trên thu nhập (CIR, tác động tiêu cực -), Tỷ lệ nợ xấu (NPL_Ratio, tác động tiêu cực -) và Tỷ lệ bao phủ nợ xấu (NPL_Coverage, tác động tích cực +).
Khía cạnh Học tập và phát triển (w4 = 0,15) ghi nhận mức độ đầu tư cho nguồn nhân lực và hạ tầng công nghệ qua Chi phí bình quân trên mỗi nhân sự (Avg_Cost_Per_Employee, tác động tích cực +) và Tỷ lệ chi phí đầu tư cho công nghệ thông tin trên chi phí hoạt động (IT expense/OPEX, tác động tích cực +).
Khía cạnh Bền vững và ESG (w5 = 0,20) đánh giá trách nhiệm cộng đồng và nghĩa vụ quốc gia qua Tỷ trọng cho vay cá nhân và cộng đồng (Community_Personal_Lending, tác động tích cực +) cùng Tỷ lệ đóng góp ngân sách nhà nước trên lợi nhuận sau thuế (Tax/PAT, tác động tích cực +).
Quy trình tham vấn chuyên gia và xác định trọng số bằng phương pháp AHP
Nhằm đảm bảo tính khách quan và phản ánh đúng thực tiễn quản trị ngân hàng tại Việt Nam, nghiên cứu áp dụng quy trình tham vấn chuyên gia đa ngành để xác định trọng số cho 5 khía cạnh SBSC theo phương pháp AHP của Saaty (1980, 2008).
Hội đồng chuyên gia gồm 15 đại diện có từ 10 năm kinh nghiệm làm việc trở lên trong các lĩnh vực liên quan, bao gồm 5 nhà quản trị cấp cao thuộc Ban điều hành các NHTM, 5 chuyên gia phân tích tài chính cao cấp đến từ các quỹ đầu tư và 5 nhà nghiên cứu chuyên sâu về ngân hàng và ESG. Các chuyên gia đã thực hiện đánh giá độc lập thông qua phiếu khảo sát dựa trên thang điểm so sánh cặp 1-9.
Kết quả đánh giá từ 15 chuyên gia được tổng hợp bằng phương pháp trung bình nhân, thu được ma trận so sánh cặp tổng hợp A = [aij]5x5:
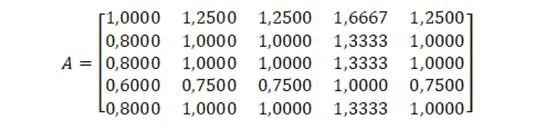 |
Giải phương trình đại số tuyến tính A . W = ʎmax . W, nghiên cứu xác định được giá trị riêng lớn nhất ʎmax = 5,0000, Véc-tơ riêng chuẩn hóa thu được tương ứng với bộ trọng số chính thức của 5 khía cạnh: w1 (Tài chính) = 0,25, w2 (Khách hàng) = 0,20, w3 (Quy trình nội bộ và rủi ro) = 0,20, w4 (Học tập và phát triển) = 0,15, và w5 (Bền vững và ESG) = 0,20.
Chỉ số nhất quán CI và Tỷ số nhất quán CR được tính toán như sau:
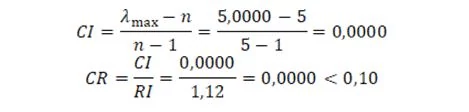 |
Trong đó, RI (Random Index): Chỉ số nhất quán ngẫu nhiên chuẩn do Saaty (1980, 2008) cung cấp qua bảng tra cứu thực nghiệm, trong trường n = 5 thì giá trị RI =1,12.
Với tỷ số nhất quán CR = 0,0000, ma trận so sánh cặp đạt độ nhất quán logic tuyệt đối, khẳng định kết quả tham vấn chuyên gia hoàn toàn vững chắc và đáng tin cậy để đưa vào mô hình tổng hợp.
Quy trình chuẩn hóa Min-Max và tính chỉ số SBSC Index
Để triệt tiêu ảnh hưởng của khác biệt về đơn vị tính và quy mô giữa các chỉ số, kỹ thuật chuẩn hóa Min-Max được triển khai trên toàn bộ 120 quan sát nhằm chuyển đổi dữ liệu thực tế về khoảng [0,1].
Điểm chuẩn hóa Sit, j của chỉ số j thuộc ngân hàng i trong năm t được xác định theo công thức đối với chỉ số tác động tích cực (+):
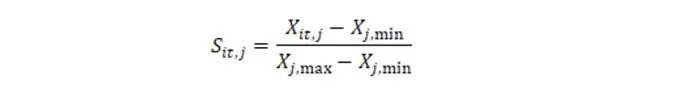 |
Đối với chỉ số tác động tiêu cực (-):
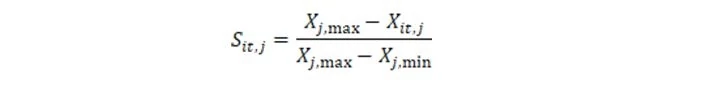 |
Trong đó: Xj, min và Xj, max đại diện cho giá trị nhỏ nhất và lớn nhất của chỉ số j quan sát trên toàn bộ mẫu trong giai đoạn 2020-2025. Điểm đại diện từng khía cạnh Dk, it bằng trung bình cộng các điểm chuẩn hóa KPI thuộc khía cạnh đó. Chỉ số tổng hợp SBSCit được xác định theo công thức:
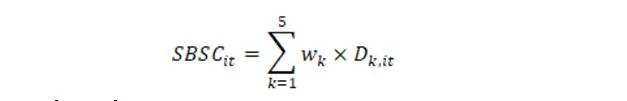 |
KẾT QUẢ NGHIÊN CỨU
Sự phân hóa năng lực quản trị giữa các nhóm ngân hàng thương mại
Bảng: Tổng hợp điểm SBSC Index trung bình giai đoạn 2020-2025
| Xếp hạng | Mã NH | Tài chính (w1 = 0,25) | Khách hàng (w2 = 0,20) | Quy trình nội bộ (w3 = 0,20) | Học tập và phát triển (w4 = 0,15) | Bền vững và ESG (w5 = 0,20) | SBSC Index |
|---|---|---|---|---|---|---|---|
| 1 | MBB | 0,5058 | 0,5578 | 0,6847 | 0,4361 | 0,3165 | 0,5037 |
| 2 | TCB | 0,4427 | 0,6575 | 0,6960 | 0,6086 | 0,1415 | 0,5010 |
| 3 | TPB | 0,4296 | 0,5967 | 0,6217 | 0,2752 | 0,4562 | 0,4836 |
| 4 | VIB | 0,5092 | 0,5629 | 0,5044 | 0,2402 | 0,5135 | 0,4795 |
| 5 | HDB | 0,5446 | 0,5068 | 0,5624 | 0,1698 | 0,3876 | 0,4530 |
| 6 | VCB | 0,3961 | 0,4196 | 0,8340 | 0,4621 | 0,1529 | 0,4496 |
| 7 | STB | 0,3270 | 0,5284 | 0,4690 | 0,4110 | 0,5126 | 0,4454 |
| 8 | ACB | 0,4731 | 0,4550 | 0,6674 | 0,4342 | 0,1530 | 0,4385 |
| 9 | LPB | 0,4368 | 0,5363 | 0,5857 | 0,2066 | 0,3105 | 0,4267 |
| 10 | VPB | 0,5002 | 0,5282 | 0,4613 | 0,1583 | 0,3912 | 0,4249 |
| 11 | CTG | 0,3526 | 0,3948 | 0,7086 | 0,4880 | 0,1590 | 0,4138 |
| 12 | BID | 0,3213 | 0,3973 | 0,6730 | 0,4818 | 0,2215 | 0,4110 |
| 13 | MSB | 0,3790 | 0,5721 | 0,5141 | 0,2684 | 0,2686 | 0,4060 |
| 14 | SHB | 0,3624 | 0,3399 | 0,5817 | 0,5925 | 0,2054 | 0,4049 |
| 15 | SSB | 0,3281 | 0,4577 | 0,5653 | 0,2712 | 0,3651 | 0,4003 |
| 16 | KLB | 0,3119 | 0,4822 | 0,4081 | 0,4316 | 0,3799 | 0,3967 |
| 17 | NAB | 0,4168 | 0,3866 | 0,5271 | 0,3233 | 0,2196 | 0,3794 |
| 18 | OCB | 0,3668 | 0,4642 | 0,5393 | 0,1726 | 0,1899 | 0,3563 |
| 19 | EIB | 0,2262 | 0,3398 | 0,4427 | 0,5465 | 0,2777 | 0,3505 |
| 20 | VAB | 0,2120 | 0,2799 | 0,5777 | 0,1533 | 0,1436 | 0,2762 |
Nguồn: Kết quả nghiên cứu của nhóm tác giả
Bảng phản ánh bức tranh phân hóa sâu sắc về năng lực quản trị và chiến lược phát triển trong hệ thống ngân hàng niêm yết trên HOSE giai đoạn 2020-2025.
Nhóm dẫn đầu (Top 1-5: MBB, TCB, TPB, VIB, HDB) chứng minh tính hiệu quả của mô hình quản trị hiện đại, trong đó Ngân hàng Quân đội (MBB) đứng vị trí thứ nhất với SBSC Index đạt 0,5037; MBB thể hiện sự đồng đều xuất sắc trên các mặt Quy trình nội bộ (0,6847), Khách hàng (0,5578) và Tài chính (0,5058). Techcombank (TCB) xếp vị trí thứ hai với SBSC Index đạt 0,5010, nổi bật với điểm số dẫn đầu toàn hệ thống ở khía cạnh Khách hàng (0,6575) và Học tập và phát triển (0,6086); khẳng định thành công của TCB trong việc tiên phong đầu tư nguồn lực cho chuyển đổi số và phát triển nhân sự chất lượng cao. TPBank (0,4836) và VIB (0,4795) giữ vững vị thế nhóm đầu nhờ phát triển mạnh hệ sinh thái ngân hàng số bán lẻ kết hợp với việc duy trì chỉ số Bền vững và ESG vượt trội (0,4562 và 0,5135).
Nhóm duy trì cân bằng (Top 6-12: VCB, STB, ACB, LPB, VPB, CTG, BID) đại diện cho các NHTM quy mô lớn hoặc nhóm gốc nhà nước, khối NHTM nhà nước (VCB, CTG, BID) đạt điểm số tối ưu ở khía cạnh Quy trình nội bộ và rủi ro, tiêu biểu là Vietcombank (VCB) đạt điểm số cao nhất toàn mẫu (0,8340) nhờ kỷ luật quản trị tín dụng và đệm dự phòng nợ xấu dày dặn. Tuy vậy, tổng điểm SBSC Index của nhóm này chịu rào cản từ khía cạnh Bền vững và ESG do tỷ trọng dư nợ cá nhân/cộng đồng chưa đạt mức tối ưu so với các ngân hàng cổ phần tư nhân, ACB (0,4385) tiếp tục khẳng định vị thế ngân hàng có mức độ rủi ro thấp với điểm Quy trình nội bộ đạt 0,6674.
Nhóm cần cải thiện năng lực cạnh tranh (Top 13-20: MSB, SHB, SSB, KLB, NAB, OCB, EIB, VAB) chịu áp lực suy giảm ở khía cạnh Tài chính và Học tập và phát triển. VietBank (VAB) xếp cuối bảng với chỉ số SBSC Index chỉ đạt 0,2762, xuất phát từ việc các điểm số đại diện cho Tài chính (0,2120), Khách hàng (0,2799) và ESG (0,1436) đều nằm ở mức đáy của mẫu nghiên cứu. Sự tụt hậu này phản ánh thách thức lớn của các ngân hàng quy mô nhỏ trong việc thu hút nguồn vốn giá rẻ và đáp ứng chi phí đầu tư công nghệ ngày càng cao.
Mối tương quan giữa lợi nhuận dồn tích, dòng tiền thuần và đệm dự phòng rủi ro
Việc bổ sung chỉ số CFO_TA vào khía cạnh Tài chính mang lại giá trị thực tiễn quan trọng trong việc phân tích chất lượng báo cáo tài chính. Trong giai đoạn nghiên cứu, một số ngân hàng báo cáo ROE ở mức rất cao, tuy nhiên chỉ số dòng tiền thuần từ hoạt động kinh doanh trên tổng tài sản (CFO_TA) lại ghi nhận mức thấp hoặc biến động âm. Sự chênh lệch này xuất phát từ việc lợi nhuận kế toán dồn tích chứa đựng tỷ trọng lớn lãi dự thu chưa thực thu hoặc việc trì hoãn trích lập chi phí dự phòng rủi ro.
Ngược lại, các ngân hàng sở hữu điểm số Quy trình nội bộ và Rủi ro cao nhờ duy trì Tỷ lệ bao phủ nợ xấu (NPL_Coverage) lớn như VCB, MBB, ACB luôn tạo ra dòng tiền thuần CFO thực tế rất dồi dào. Đệm dự phòng vững chắc giúp các ngân hàng này không bị chủ động áp lực tài chính khi nợ xấu phát sinh, đảm bảo sự tương thích chặt chẽ giữa lợi nhuận ghi nhận và tiền mặt thực tế. Mô hình SBSC Index nhờ đó đã loại bỏ hiệu quả các sai lệch dồn tích, phản ánh đúng sức mạnh tài chính nội tại của ngân hàng.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu đã phát triển thành công khung SBSC tích hợp quy trình tham vấn chuyên gia AHP và kỹ thuật chuẩn hóa Min-Max để đánh giá hiệu quả hoạt động của 20 NHTM niêm yết trên HOSE giai đoạn 2020-2025. Kết quả khẳng định SBSC Index là công cụ đo lường toàn diện, phản ánh chính xác năng lực tạo lập giá trị dài hạn của ngân hàng. Việc kết hợp các yếu tố chất lượng dòng tiền CFO và ESG chứng minh rằng các ngân hàng có chiến lược số hóa mạnh mẽ và quản trị rủi ro nghiêm ngặt (MBB, TCB, TPB) là những đơn vị đạt hiệu quả hoạt động cao nhất.
Hàm ý quản trị
Từ kết quả nghiên cứu, một số hàm ý quản trị được đề xuất như sau:
Thứ nhất, đối với các NHTM, cần chuyển từ chú trọng lợi nhuận ngắn hạn sang quản trị hiệu quả toàn diện; đa dạng hóa nguồn thu, tối ưu chi phí vận hành, tăng cường đầu tư công nghệ, phát triển nguồn nhân lực và tích hợp tiêu chuẩn ESG vào chiến lược kinh doanh nhằm nâng cao năng lực cạnh tranh và phát triển bền vững.
Thứ hai, đối với cơ quan quản lý nhà nước, cần xem xét ứng dụng mô hình SBSC kết hợp AHP trong giám sát, đánh giá và cảnh báo sớm rủi ro ngân hàng; đồng thời hoàn thiện quy định công bố thông tin ESG, nâng cao tính minh bạch và an toàn của hệ thống tài chính.
Thứ ba, đối với nhà đầu tư, cần sử dụng chỉ số SBSC kết hợp đánh giá chất lượng dòng tiền, năng lực chuyển đổi số và quản trị rủi ro ESG để nhận diện hiệu quả hoạt động thực chất của ngân hàng, làm cơ sở cho quyết định đầu tư phù hợp.
Tài liệu tham khảo:
1. Babić, Z., Belak, J., & Tomić-Plazibat, N. (1999). Rating of Croatian banks by using PROMETHEE and AHP methods. Proceedings of the 5th International Symposium on Operational Research, 201-208.
2. Buallay, A. (2019). Is ESG reporting adding value to the operational, financial and market performance? An empirical evidence from European banking sector. European Business Review, 31(3), 269-287. https://doi.org/10.1108/MEQ-12-2017-0149.
3. Dechow, P. M., Sloan, R. G., & Sweeney, A. P. (1995). Detecting earnings management. The Accounting Review, 70(2), 193-225.
4. Figge, F., Hahn, T., Schaltegger, S., & Wagner, M. (2002). The Sustainability Balanced Scorecard–Linking sustainability management to business strategy. Business Strategy and the Environment, 11(5), 269-284. https://doi.org/10.1002/bse.339
5. Healy, P. M., & Wahlen, J. M. (1999). A review of the earnings management literature and its implications for standard setting. Accounting Horizons, 13(4), 365-383. https://doi.org/10.2308/acch.1999.13.4.365.
6. Hunjak, T., & Jakovčević, K. (2001). AHP based model for bank performance evaluation and rating. Proceedings of the 6th ISAHP, Berne, Switzerland, 149-158.
7. Kaplan, R. S., & Norton, D. P. (1992). The Balanced Scorecard–Measures that drive performance. Harvard Business Review, 70(1), 71-79.
8. Kaplan, R. S., & Norton, D. P. (1996). Translating strategy into action: The Balanced Scorecard. Harvard Business School Press.
9. Saaty, T. L. (1980). The Analytic Hierarchy Process: Planning, Priority Setting, Resource Allocation. McGraw-Hill.
10. Saaty, T. L. (2008). Decision making with the Analytic Hierarchy Process. International Journal of Services Sciences, 1(1), 83-98. https://doi.org/10.1504/IJSSCI.2008.017590
11. Stankevičienė, J., & Menčaitė, E. (2012). The evaluation of bank performance using a multicriteria decision making model: Evidence from Lithuania. Technological and Economic Development of Economy, 18(1), 189-205. doi:10.3846/20294913.2012.668373
12. Weber, O. (2014). Environmental, social and governance reporting in China. Business Strategy and the Environment, 23(5), 303-317. https://doi.org/10.1002/bse.1785
| Ngày nhận bài: 20/8/2026; Ngày hoàn thiện biên tập: 15/10/2026; Ngày duyệt đăng: 23/10/2026. |
Tin liên quan



Các tin khác

Giải pháp nâng cao hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại Việt Nam hiện nay

Tác động ngưỡng quy mô đến mối quan hệ giữa đòn bẩy tài chính và hiệu quả hoạt động: Bằng chứng từ các ngân hàng niêm yết tại Việt Nam

Tác động bất đối xứng của dòng tiền từ hoạt động kinh doanh đến hiệu quả tài chính: Bằng chứng từ thị trường chứng khoán Việt Nam

Thực trạng kết quả công việc của người lao động tại các ngân hàng thương mại cổ phần Việt Nam

Phát triển thị trường chứng khoán trong chiến lược phát triển bền vững ở Việt Nam

Xu hướng ngân hàng dịch vụ: Thách thức và giải pháp cho các ngân hàng thương mại Việt Nam

Chuyển dịch cơ chế phòng ngừa rủi ro của quỹ tín dụng nhân dân và vai trò của ngân hàng hợp tác xã

Tín dụng bất động sản Việt Nam: Thực trạng và những vẫn đề đặt ra

Phân tích FINBERT về sự lan truyền tâm lý chung và tâm lý thị trường cụ thể đến thị trường chứng khoán cận biên Việt Nam


