


Phân tích FINBERT về sự lan truyền tâm lý chung và tâm lý thị trường cụ thể đến thị trường chứng khoán cận biên Việt Nam
Hà Ngọc Long
Khoa Hệ thống Thông tin Kinh tế, Trường Đại học Kinh tế, Đại học Huế;
Email (Tác giả chính): [email protected]
Đỗ Sông Hương
Khoa Kế toán và Tài chính, Trường Đại học Kinh tế, Đại học Huế;
Email (Tác giả liên hệ): [email protected]
Tóm tắt
Nghiên cứu phân tích ảnh hưởng của tin tức toàn cầu đến tâm lý thị trường chứng khoán Việt Nam thông qua 36.035 tiêu đề Reuters giai đoạn 2016-2025, được phân thành 2 nhóm: tin tức tài chính chuyên biệt và tin tức địa chính trị chung. Sử dụng mô hình FinBERT để đo lường tâm lý và các mô hình định lượng để kiểm định, nghiên cứu cho thấy tâm lý địa chính trị chung có mức độ liên hệ với VN-Index lớn hơn tâm lý từ tin tức tài chính chuyên biệt. Kết quả này vẫn được duy trì khi kiểm soát các yếu tố như DJIA, VIX và tỷ giá hối đoái. Phát hiện gợi mở hàm ý đối với quản trị rủi ro và đa dạng hóa danh mục đầu tư trên thị trường chứng khoán Việt Nam.
Từ khóa: Phân tích tâm lý, lan truyền biến động, rủi ro địa chính trị, FinBERT
Abstract
This study examines the influence of global news on Vietnamese stock market sentiment using 36,035 Reuters headlines collected from 2016 to 2025 and classified into two categories: market-specific financial news and general geopolitical news. Using FinBERT for sentiment analysis and quantitative models for empirical testing, the findings indicate that general geopolitical sentiment is more strongly associated with the VN-Index than sentiment derived from market-specific financial news. This result remains robust after controlling for factors such as the Dow Jones Industrial Average (DJIA), the CBOE Volatility Index (VIX), and the exchange rate. These findings provide implications for risk management and portfolio diversification in the Vietnamese stock market.
Keywords: Sentiment analysis, volatility spillover, geopolitical risk, FinBERT
ĐẶT VẤN ĐỀ
Các phân tích trước đây cho rằng các thị trường chứng khoán quốc tế phụ thuộc lẫn nhau, trong đó phần lớn các biến động của thị trường trong nước được giải thích bởi sự truyền dẫn của các hiệu ứng lan truyền quốc tế (Youssef et al., 2021). Trong mạng lưới chặt chẽ này, tâm lý tin tức đóng vai trò như một phương tiện di chuyển nhanh chóng cho các cú sốc toàn cầu (Kraaijeveld & De Smedt, 2020). Tuy nhiên, khi xem xét kỹ hơn các nền kinh tế cận biên, một nghịch lý đã lộ diện. Các thị trường cận biên có nhiều nhà đầu tư cá nhân, thanh khoản thấp hơn và khả năng kết nối thể chế hạn chế, nhưng lại phản ứng dữ dội trước các cú sốc tin tức toàn cầu, hấp thụ sự lan truyền biến động từ thị trường phát triển với cường độ đặc biệt mạnh trong các cuộc khủng hoảng tài chính (Sangsawai, 2022; Youssef et al., 2021).
Hầu hết các nghiên cứu trước đây xây dựng các thước đo tâm lý toàn cầu bằng cách gộp chung tất cả các bài báo, điều này tạo ra một điểm mù khổng lồ. Để khắc phục khoảng trống này, chúng tôi áp dụng một phương pháp phân tách dữ liệu nghiêm ngặt. Sử dụng một tập dữ liệu chất lượng cao gồm 36.035 tiêu đề của Reuters từ năm 2016 đến năm 2025, sau đó chia tin tức toàn cầu thành hai nhóm. Đó là tin tức tài chính cụ thể của thị trường và tin tức địa chính trị chung. Trong giai đoạn 2016–2025, Việt Nam trở thành điểm đến FDI hàng đầu và là mắt xích then chốt trong chuỗi cung ứng toàn cầu. Do đó, tạo ra các tiền đề để kiểm định các tác động khác biệt của tâm lý tài chính so với tâm lý địa chính trị.
TỔNG QUAN TÀI LIỆU VÀ PHÁT TRIỂN GIẢ THUYẾT
Tâm lý trong tài chính và sự lan truyền biến động ở các thị trường cận biên
Các nghiên cứu tâm lý truyền thống về dự báo giá tài sản và khối lượng giao dịch đã được thiết lập vững chắc trong kinh tế học tài chính hiện đại. Các phương pháp luận ban đầu phụ thuộc nhiều vào từ điển đa dụng. Tuy nhiên, Loughran & McDonald (2011) đã tạo ra một bước tiến quan trọng. Tác giả chứng minh rằng những từ mang ý nghĩa tiêu cực trong ngôn ngữ hàng ngày (ví dụ: “thuế”, “trách nhiệm pháp lý”) có thể có ý nghĩa vô hại trong ngành tài chính. Sự ra đời của các mô hình Ngôn ngữ lớn (LLMs) đã thay đổi căn bản việc khai phá văn bản tài chính. Các mô hình như BERT đã phân tích văn bản theo hai chiều, nắm bắt sắc thái, được tinh chỉnh trên các kho ngữ liệu tài chính, bao gồm các báo cáo doanh nghiệp.
Tuy nhiên, việc áp dụng khuôn khổ xử lý này cho các thị trường cận biên như Việt Nam cho thấy những giới hạn. Các nghiên cứu tài chính hành vi cho thấy các nhà đầu tư cá nhân rất dễ bị cuốn vào hiệu ứng bầy đàn. Do đó, cơ chế lan truyền ở các thị trường cận biên khó có khả năng là một sự tính toán hợp lý các dòng tiền chiết khấu dựa trên lợi nhuận. Thay vào đó, có nhiều khả năng là một sự lây lan cảm xúc, nơi chứng sợ sự mơ hồ khiến các nhà đầu tư trở nên e ngại rủi ro và hành động theo số đông.
Đặc điểm thị trường chứng khoán cận biên
Việt Nam mang đến một bối cảnh thực nghiệm lý tưởng để kiểm chứng các kênh lan truyền tâm lý xuyên biên giới. Thị trường chứng khoán cận biên Việt Nam có tốc độ tăng trưởng quy mô, thanh khoản ấn tượng nhất. Tuy nhiên, cơ chế vận hành vi mô của thị trường Việt Nam có sự khác biệt căn bản so với các thị trường phát triển. Cụ thể, thị trường chứng khoán Việt Nam chịu sự chi phối áp đảo của các nhà đầu tư cá nhân trong nước, chiếm tới xấp xỉ 85% tổng giá trị và khối lượng giao dịch toàn thị trường (Liang et al., 2020; Nguyen et al., 2021). Nhóm nhà đầu tư này thường thiếu hụt các công cụ phân tích định lượng chuyên sâu, chịu sự bất cân xứng thông tin lớn và có xu hướng hành vi bộc lộ rõ các thiên kiến tâm lý như tâm lý bầy đàn, hội chứng sợ bỏ lỡ (FOMO) hoặc hoảng loạn khi xuất hiện các biến cố bất định.
Câu đố địa chính trị và Tài chính : phân tách kho ngữ liệu
Để thấu hiểu cơ chế truyền dẫn cụ thể của thông tin, nghiên cứu đã giải quyết một lỗ hổng phương pháp luận then chốt trong các tài liệu trước đây. Phần lớn các nghiên cứu thực nghiệm truyền thống xây dựng thước đo tâm lý bằng cách gộp chung toàn bộ tin tức vào một chuỗi thời gian tổng hợp duy nhất. Giả định này không còn phù hợp trên thị trường cận biên. Các thị trường cận biên với sự thống trị của nhà đầu tư cá nhân nhanh chóng phản ứng bằng làn sóng bán tháo hoảng loạn có tính hệ thống (Nowzohour & Stracca, 2020; Youssef et al., 2021), tạo ra sự sụt giảm nghiêm trọng đối với chỉ số chứng khoán mà không phụ thuộc vào sức khỏe nội tại của các doanh nghiệp niêm yết.
Phát triển giả thuyết
Dựa trên sự tổng hợp của lý thuyết, nghiên cứu tập trung vào Câu đố Địa chính trị và Tài chính và đề xuất 3 giả thuyết:
H1: Cả tâm lý tài chính cụ thể của thị trường và tâm lý địa chính trị chung đều có hiệu ứng lan truyền tích cực và có ý nghĩa thống kê đối với lợi nhuận vốn cổ phần của thị trường cận biên.
H2: Tâm lý địa chính trị chung tạo ra cường độ ảnh hưởng lan truyền mạnh hơn đối với lợi nhuận thị trường cận biên so với tâm lý tài chính thị trường cụ thể thuần túy.
H3: Sự thống trị của kênh truyền dẫn tâm lý chung vẫn vững chắc về mặt thống kê ngay cả sau khi đã kiểm soát các véc-tơ truyền dẫn kinh tế cơ bản (như DJIA, VIX, USD/VND).
DỮ LIỆU VÀ PHƯƠNG PHÁP LUẬN
Thu thập, phân loại dữ liệu và đo lường tâm lý tin tức
Tập dữ liệu gồm 36.035 tiêu đề tin tức quốc tế được thu thập, có nguồn gốc từ Reuters thông qua cơ sở dữ liệu GDELT BigQuery. Khung thời gian 2016-2025 đã bao trùm sự ổn định của những năm 2010 và sự leo thang căng thẳng thương mại Mỹ-Trung, cũng như cú sốc hệ thống của đại dịch COVID-19 và các giai đoạn xung đột địa chính trị.
Một sự đổi mới phương pháp luận trọng tâm của nghiên cứu này là sự phân tách có hệ thống của kho ngữ liệu tin tức tổng hợp. Tác giả đã chia dữ liệu thành 2 kênh truyền dẫn khác biệt: tin tức tài chính cụ thể của thị trường và tin tức địa chính trị chung. Các tiêu đề được phân loại là “Thị trường” (Market) nếu chúng chứa các biệt ngữ tài chính, mã chứng khoán cụ thể hoặc các hành động của công ty. Các tiêu đề thiếu các dấu hiệu tài chính cụ thể này được phân loại là “Chung” (General). Mà chủ yếu bao trùm kinh tế vĩ mô, địa chính trị cấp quốc gia, đại dịch và quan hệ quốc tế. Quá trình phân loại này tạo ra hai kho ngữ liệu Thị trường gồm 15.823 tiêu đề (chiếm 43,9%) và kho ngữ liệu chung/địa chính trị gồm 20.212 tiêu đề (chiếm 56,1%).
Nghiên cứu định lượng hóa giá trị cảm xúc của mỗi tiêu đề bằng cách sử dụng phương pháp FinBERT. FinBERT là một mô hình ngôn ngữ tiên tiến dựa trên kiến trúc BERT. FinBERT được đào tạo trước trên một kho ngữ liệu lớn về văn bản tài chính. Đối với mỗi tiêu đề, FinBERT tạo ra 3 điểm xác suất riêng biệt: Tích cực (Ppos), Tiêu cực (Pneg) và Trung lập (Pneu). Theo thông lệ chuẩn trong tài liệu NLP tài chính, chúng tôi xây dựng một điểm tâm lý tổng hợp xác định (Si). Đối với mỗi tiêu đề i, trừ xác suất tiêu cực khỏi xác suất tích cực: Si = Ppos,i - Pneg,i. Điều này mang lại một biến tâm lý liên tục nằm trong khoảng từ -1 đến 1. Điểm được tính trung bình hàng tuần cho cả kho ngữ liệu thị trường (SMkt,t) và kho ngữ liệu chung (SGen,t). Tâm lý tin tức cuối tuần được tính toán gộp vào phiên giao dịch của ngày thứ sáu tiếp theo. Lựa chọn thiết kế này nhất quán với giả thuyết về độ trễ hấp thụ thông tin ở các thị trường cận biên.
Đặc tả kinh tế lượng và xây dựng biến số
Để kiểm định các hiệu ứng lan truyền của 2 kênh tâm lý, nghiên cứu sử dụng chuỗi mô hình hồi quy bình phương bé nhất thông thường (OLS) kết hợp với kỹ thuật ước lượng sai số chuẩn vững đối với hiện tượng tự tương quan và phương sai sai số thay đổi. Biến phụ thuộc là tỷ suất sinh lợi logarit hàng tuần của chỉ số VN-Index (R_VN,t), được tính toán theo công thức:
R_VN,t = ln(VNIndex_t / VNIndex_{t-1}).
Để cô lập hiệu ứng lan truyền tâm lý thông tin thuần túy, mô hình đưa vào các biến kiểm soát kinh tế cơ bản:
(1) DJIA Return (R_DJIA,t-1): Tỷ suất sinh lợi hàng tuần có độ trễ 1 kỳ của chỉ số trung bình công nghiệp Dow Jones nhằm kiểm soát biến động từ thị trường phát triển;
(2) VIX Return (R_VIX,t-1): Mức thay đổi có độ trễ 1 kỳ của Chỉ số Biến động CBOE Volatility Index nhằm kiểm soát mức độ sợ hãi và bất ổn tài chính toàn cầu;
(3) USD/VND Return (R_USD/VND,t-1): Mức thay đổi có độ trễ 1 kỳ của tỷ giá hối đoái Đô la Mỹ/Việt Nam Đồng nhằm kiểm soát rủi ro tiền tệ và áp lực rút vốn ngoại.
Kiểm định ADF xác nhận tất cả chuỗi thời gian đều dừng ở mức gốc I(0) với mức ý nghĩa (p<0,01). Các mô hình sử dụng sai số chuẩn HAC Newey–West với độ trễ tối đa 5 kỳ để xử lý tự tương quan và phương sai sai số thay đổi. VIF của các biến dao động từ 1,00 đến 1,88, thấp hơn ngưỡng 5, cho thấy đa cộng tuyến không đáng kể, dù DJIA và VIX có tương quan nghịch (r=-0,68).
Mô hình hồi quy cơ sở được thiết lập dưới dạng phương trình toán học như sau:
R_VN,t = α β_1 * S_Mkt,t β_2 * S_Gen,t γ_1 * R_DJIA,t-1 γ_2 * R_VIX,t-1 γ_3 * R_USD/VND,t-1 ε_t
KẾT QUẢ VÀ THẢO LUẬN
Sự lan truyền tâm lý cơ sở
Bảng 1 chú giải các biến và trình bày kết quả của chuỗi hồi quy OLS. Với sự xem xét các hiệu ứng lan truyền của tâm lý thị trường cụ thể và tâm lý toàn cầu chung lên chỉ số VN-Index. Tâm lý tài chính cụ thể của thị trường (Mô hình 2) thể hiện mối quan hệ đồng biến có ý nghĩa thống kê với tỷ suất sinh lợi của VN-Index. Điều này xác nhận rằng tin tức trực tiếp từ Phố Wall thực sự thâm nhập vào thị trường cận biên. Tuy nhiên, tâm lý địa chính trị chung (Mô hình 3) gây ra sự ảnh hưởng mạnh mẽ hơn. Về khía cạnh kinh tế thực tiễn, điều này chỉ ra rằng sự suy giảm nghiêm trọng của địa chính trị toàn cầu gây ra sự sụt giảm nhanh chóng của VN-Index. Sự sụt giảm này có thể dễ dàng làm lu mờ các chu kỳ lợi nhuận thông thường.
Bảng 1: Kết quả hồi quy về sự lan truyền tâm lý đến tỷ suất sinh lợi
| Biến số | Mô hình 1 (Cơ sở) | Mô hình 2 (Thị trường) | Mô hình 3 (Chung) | Mô hình 4 (TT Kiểm soát) | Mô hình 5 (Chung Kiểm soát) |
|---|---|---|---|---|---|
| Tâm lý thị trường (S_Mkt,t) | - | 0,0157** | - | 0,0145** | - |
| Tâm lý chung (S_Gen,t) | - | - | 0,0260*** | - | 0,0241*** |
| Tỷ suất sinh lợi DJIA (R_DJIA,t-1) | 0,1224** | - | - | 0,0883 | 0,0896 |
| Mức thay đổi VIX (R_VIX,t-1) | - | - | - | -0,0061 | -0,0052 |
| Mức thay đổi USD/VND (R_USD,t-1) | - | - | - | 0,0674 | 0,0844 |
| Hệ số xác định (R²) | 0,0138 | 0,0132 | 0,0178 | 0,0264 | 0,0303 |
| Số lượng quan sát (N) | 500 | 500 | 500 | 500 | 500 |
| Sai số chuẩn vững HAC (q=5) | Có | Có | Có | Có | Có |
Ghi chú: *** p<0,01, ** p<0,05, * p<0,1. Sai số chuẩn HAC được sử dụng. n=500 quan sát hàng tuần
Nguồn: Tính toán của nhóm tác giả
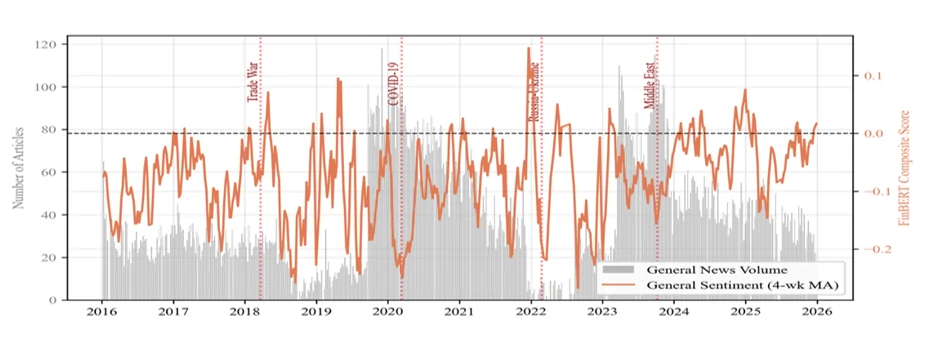
Phát hiện này khẳng định giả thuyết 1 và 2. Đồng thời, phản ánh chính thức “Câu đố Địa chính trị và Tài chính” tại các thị trường cận biên. Khi nhìn theo chuỗi thời gian cho thấy, cả hai kho ngữ liệu đều cùng di chuyển trong các giai đoạn kinh tế ổn định. Tuy nhiên, trong các cú sốc mang tính hệ thống - rõ rệt nhất là sự bùng phát đại dịch COVID-19 đầu năm 2020 và các đợt leo thang địa chính trị năm 2022 - chỉ số tâm lý địa chính trị chung giảm sâu hơn nhiều so với chỉ số của thị trường cụ thể.
Hình 1: Hệ số lan truyền OLS đối với tỷ suất sinh lợi VN-Index
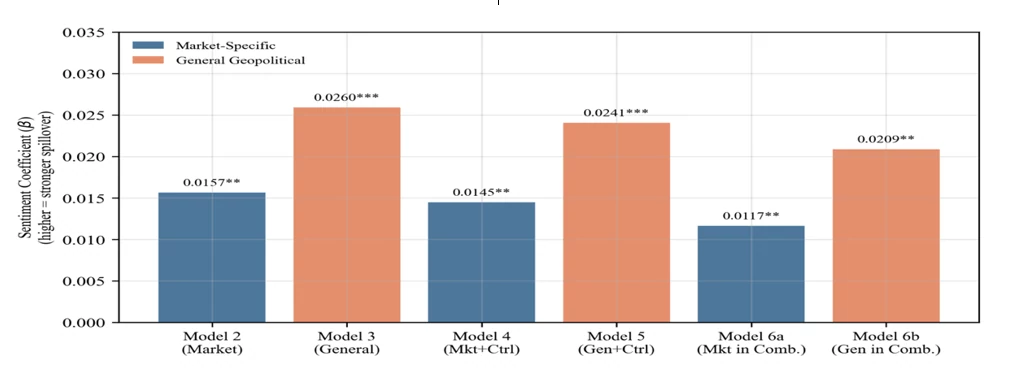 |
Thông số: Hệ số ước lượng β và khoảng tin cậy 95% tương ứng cho từng mô hình: Mô hình 2 (S_Mkt): β=0,0157, SE=0,0065, 95% CI [0,0030; 0,0284], p=0,016; Mô hình 3 (S_Gen): β=0,0260, SE=0,0093, 95% CI [0,0078; 0,0442], p=0,005; Mô hình 4 (S_Mkt có kiểm soát): β=0,0145, SE=0,0068, 95% CI [0,0012; 0,0278], p=0,033; Mô hình 5 (S_Gen có kiểm soát): β=0,0241, SE=0,0089, 95% CI [0,0067; 0,0415], p=0,007; Mô hình 1 (DJIA): β=0,1224, SE=0,0552, 95% CI [0,0142; 0,2306], p=0,027. Đồ thị cho thấy khoảng tin cậy của cả 2 kênh đều nằm hoàn toàn trên trục 0, hệ số của S_Gen vượt trội gần gấp 1,7 lần so với S_Mkt.
Nguồn: Tính toán của nhóm tác giả.
Hình 1 đã trực quan hóa các hệ số lan truyền OLS trên tất cả mô hình. Biểu đồ cột làm cho “Câu đố Địa chính trị và Tài chính” trở nên rõ ràng: hệ số tâm lý chung liên tục vượt qua hệ số của thị trường cụ thể về độ lớn. Đáng chú ý, độ lớn tương đối của kênh thông tin chung vẫn ổn định ngay cả sau khi đưa vào các biến kiểm soát DJIA, VIX và tỷ giá hối đoái trong Mô hình 4 và 5, xác nhận rằng sự thống trị của tâm lý địa chính trị không phải là một giả tượng của hiện tượng sai lệch do bỏ sót biến.
Kiểm định tính bền vững và các biến kiểm soát mở rộng
Để giải quyết Giả thuyết 3, nghiên cứu này đánh giá Mô hình 4 và 5. Các mô hình này đưa vào các biến kiểm soát có độ trễ về áp lực từ DJIA, VIX và tỷ giá hối đoái. Nếu tâm lý chỉ đơn thuần là một biến đại diện cho các dữ liệu kinh tế cơ bản, việc bao gồm các thước đo tài chính cứng này sẽ đẩy các hệ số tâm lý (β ) về mức 0. Trong mô hình 4, kênh tâm lý thị trường cụ thể vẫn tồn tại sau khi áp dụng các biến kiểm soát. Đáng chú ý hơn, kênh tâm lý chung trong Mô hình 5 vẫn duy trì sự vững chắc ở mức độ cao hơn, xác nhận giả thuyết 3. Ngoài ra, các kiểm định F chỉ ra rằng việc bao gồm biến tâm lý giúp cải thiện mức độ phù hợp tổng thể của mô hình.
Cơ chế khủng hoảng
Để hiểu các cơ chế thúc đẩy tác động vượt trội của tâm lý chung, cần phải phân tích sự phân phối của dữ liệu tin tức. Hình 2 minh họa mối quan hệ giữa khối lượng tin tức khủng hoảng toàn cầu và sự sụp đổ của tâm lý. Dữ liệu tuần giai đoạn 2016-2025 cho thấy tin tức vĩ mô tăng đột biến trong các cú sốc COVID-19 và Nga–Ukraine, lần lượt đạt 155 và 142 tin/tuần, trong khi (S_Gen) giảm xuống -0,72 và -0,68. Ngược lại, tin tức tài chính duy trì tương đối ổn định ở mức 20-35 tin/tuần. Điều này cho thấy các cú sốc tin tức vĩ mô gắn với biến động tâm lý cực đoan, có thể khuếch đại phản ứng của thị trường cận biên.
Hình 2: Sự tăng vọt khối lượng tin tức khủng hoảng so với sự sụp đổ tâm lý chung
 |
Nguồn: Tính toán của nhóm tác giả.
Thảo luận
Các kết quả cho thấy sự lan truyền tâm lý toàn cầu vào thị trường cận biên không đồng nhất, mà khác biệt theo loại tin tức. Tâm lý vĩ mô chung có thể lấn át tâm lý tài chính chuyên biệt khi bất định gia tăng, thúc đẩy hành vi chạy theo đám đông (Nowzohour & Stracca, 2020).
Tại Việt Nam, nơi nhà đầu tư cá nhân chiếm khoảng 85% khối lượng giao dịch (Liang et al., 2020), các cú sốc như COVID-19 có thể khuếch đại tâm lý né tránh rủi ro và xu hướng tìm kiếm tài sản an toàn (Kraaijeveld & De Smedt, 2020).
Nghiên cứu đóng góp 3 điểm chính:
(i). Cung cấp bằng chứng về vai trò chi phối của tâm lý vĩ mô chung so với tâm lý tài chính chuyên biệt;
(ii). Cho thấy việc phân tách kho ngữ liệu tin tức giúp nhận diện các kênh truyền dẫn khác nhau mà chỉ số tổng hợp có thể che khuất;
(iii). Bổ sung bằng chứng từ thị trường cận biên Việt Nam, làm rõ vai trò của động lực hành vi trong truyền dẫn tâm lý toàn cầu.
HÀM Ý CHÍNH SÁCH
Từ các kết quả thực nghiệm trên thị trường chứng khoán Việt Nam giai đoạn 2016–2025, nghiên cứu đề xuất một số hàm ý chính sách và chiến lược thực tiễn.
Thứ nhất, đối với cơ quan quản lý, tỷ trọng nhà đầu tư cá nhân chiếm 85%, thị trường chứng khoán Việt Nam có mức độ nhạy cảm cao trước các cú sốc thông tin và diễn biến toàn cầu (narrative shocks). Vì vậy, cần chuyển từ quản trị rủi ro dựa trên can thiệp hành chính bị động sang giám sát chủ động theo thời gian thực.
Thứ hai, đối với nhà đầu tư và nhà quản lý danh mục, việc chỉ dựa vào các chỉ báo truyền thống như DJIA, VIX và kết quả kinh doanh doanh nghiệp chưa đủ để quản trị rủi ro trên thị trường cận biên. Các biến cố địa chính trị có tính chất cực đoan (fat-tail events) có thể kích hoạt những đợt suy giảm thị trường nhanh và nghiêm trọng. Do đó, cần tích hợp các chỉ số tâm lý địa chính trị toàn cầu vào mô hình Giá trị chịu rủi ro (VaR) và quy trình kiểm tra sức chịu tải (stress testing), qua đó nâng cao khả năng phòng vệ danh mục trước các cú sốc bất định toàn cầu.
Tài liệu tham khảo:
1. Algaba, A., Ardia, D., Bluteau, K., Borms, S., & Boudt, K. (2020). Econometrics meets sentiment: An overview of methodology and applications. Journal of Economic Surveys, 34(3), 512–547. https://doi.org/10.1111/joes.12370.
2. Caldara, D., & Iacoviello, M. (2022). Measuring geopolitical risk. International Finance Discussion Papers, 1–81. https://doi.org/10.17016/ifdp.2018.1222r1.
3. Dai, P.-F., Xiong, X., Buber, A., Zhao, T. L. D. H., & Zhang, Z. (2021). Preventing crash in stock market: The role of economic policy uncertainty during COVID-19. Financial Innovation, 7(1), 31. https://doi.org/10.1186/s40854-021-00248-y.
4. Huang, A. H., Wang, H., & Yang, Y. (2023). FinBERT: A large language model for extracting information from financial text. Contemporary Accounting Research, 40(2), 806–841. https://doi.org/10.1111/1911-3846.12832.
5. Kraaijeveld, O., & De Smedt, J. (2020). The predictive power of public Twitter sentiment for forecasting cryptocurrency prices. Journal of International Financial Markets, Institutions and Money, 65, 101188. https://doi.org/10.1016/j.intfin.2020.101188.
6. Liang, C., Wei, Y., & Zhang, Y. (2020). Which sentiment index is more informative to forecast stock market volatility? Evidence from China. International Review of Financial Analysis, 71, 101552. https://doi.org/10.1016/j.irfa.2020.101552.
7. Loughran, T., & McDonald, B. (2011). When is a liability not a liability? Textual analysis, dictionaries, and 10‐Ks. The Journal of Finance, 66(1), 35–65. https://doi.org/10.1111/j.1540-6261.2010.01625.x.
8. Naeem, M. A., Yousaf, I., Karim, S., Yarovaya, L., & Ali, S. (2023). COVID-induced sentiment and the intraday volatility spillovers between energy and other ETFs. Energy Economics, 122, 106677. https://doi.org/10.1016/j.eneco.2023.106677.
9. Raza, S. A., Shah, N., Guesmi, K., & Msolli, B. (2024). The importance of climate policy uncertainty in forecasting the green, clean and sustainable financial markets' volatility. International Review of Financial Analysis, 91, 102984. https://doi.org/10.1016/j.irfa.2023.102984.
10. Sangsawai, N. (2022). Analyzing impact of economic indicators on Vietnam stock market with machine learning approaches. Chulalongkorn University Theses and Dissertations. https://doi.org/10.58837/chula.the.2022.194.
11. Youssef, M., Mokni, K., & Ajmi, A. N. (2021). Dynamic connectedness between stock markets in the presence of the COVID-19 pandemic: Does economic policy uncertainty matter? Financial Innovation, 7(1), 13. https://doi.org/10.1186/s40854-021-00227-3.
| Ngày nhận bài: 19/8/2026; Ngày hoàn thiện biên tập: 10/10/2026; Ngày duyệt đăng: 16/10/2026 |

Các tin khác

Xu hướng ngân hàng dịch vụ: Thách thức và giải pháp cho các ngân hàng thương mại Việt Nam

Chuyển dịch cơ chế phòng ngừa rủi ro của quỹ tín dụng nhân dân và vai trò của ngân hàng hợp tác xã

Tín dụng bất động sản Việt Nam: Thực trạng và những vẫn đề đặt ra

Các nhân tố ảnh hưởng đến quyết định đầu tư của nhà đầu tư cá nhân trên thị trường chứng khoán tại TP. Hồ Chí Minh

Tác động của tiền gửi không kỳ hạn đến khả năng sinh lời của ngân hàng thương mại Việt Nam: Vai trò điều tiết của tăng trưởng tín dụng và rủi ro tín dụng

Nâng cao dịch vụ sau bán hàng trong logistics Việt Nam: Tiếp cận từ hiệu quả tài chính và trung thành khách hàng

Các yếu tố ảnh hưởng đến chuyển đổi số của các ngân hàng thương mại cổ phần tại TP. Hồ Chí Minh: Vai trò trung gian của năng lực số nhân viên

Vai trò của hệ sinh thái ngân hàng trong thúc đẩy tiếp cận dịch vụ tài chính số

Hoàn thiện chính sách phát triển các sản phẩm tài chính xanh tại Trung tâm Tài chính Quốc tế Việt Nam


