


Mối liên kết rủi ro lan truyền biến động và tương quan động giữa giá cà phê Robusta, Arabica và VN-index: Bằng chứng từ mô hình M-garch
Cao Đức Vương, Võ Hoài Đăng Duy
Công ty Cổ phần đầu tư hàng hóa Sài Gòn, TP. Hồ Chí Minh
Trần Thị Ngọc Bích
Trường Đại học Kinh tế - Luật, TP. Hồ Chí Minh; Email:[email protected]
Tóm tắt
Nghiên cứu phân tích mối liên kết biến động và tương quan động giữa giá cà phê Robusta, Arabica và VN-Index trong giai đoạn 11/01/2008-31/12/2025, sử dụng 932 quan sát lợi suất logarit theo tuần. Các mô hình GARCH(1,1), CCC-GARCH và DCC-GARCH được áp dụng để đánh giá biến động có điều kiện và cấu trúc tương quan giữa ba thị trường. Kết quả cho thấy, biến động của Robusta có tính dai dẳng cao, trong khi VN-Index nhạy cảm hơn với các cú sốc mới. Robusta và Arabica có tương quan dương đáng kể, còn tương quan giữa giá cà phê và VN-Index nhìn chung ở mức thấp. Đáng chú ý, tương quan Robusta–VN-Index gia tăng trong các giai đoạn bất ổn, cho thấy lợi ích đa dạng hóa có xu hướng suy giảm khi xuất hiện cú sốc chung. DCC-GARCH có độ phù hợp tốt hơn CCC-GARCH, khẳng định tính cần thiết của việc xem xét tương quan biến thiên theo thời gian. Kết quả cung cấp hàm ý cho quản trị rủi ro và đa dạng hóa danh mục giữa thị trường hàng hóa và chứng khoán.
Từ khóa: Cà phê Robusta, Arabica, VN-Index, tương quan động, lan truyền biến động, DCC-GARCH
Abstract
This study analyzes volatility linkages and dynamic correlations among Robusta coffee, Arabica coffee, and the VN-Index over the period from January 11, 2008, to December 31, 2025, using 932 weekly logarithmic return observations. The GARCH(1,1), CCC-GARCH, and DCC-GARCH models are employed to assess conditional volatility and the correlation structure among the three markets. The results show that Robusta exhibits high volatility persistence, whereas the VN-Index is more sensitive to recent shocks. Robusta and Arabica have a significant positive correlation, while the correlation between coffee prices and the VN-Index is generally low. Notably, the Robusta-VN-Index correlation increases during periods of market instability, indicating that diversification benefits tend to diminish when common shocks occur. The DCC-GARCH model provides a better fit than the CCC-GARCH model, confirming the importance of accounting for time-varying correlations. The findings provide implications for risk management and portfolio diversification across commodity and stock markets.
Keywords: Robusta coffee, Arabica coffee, VN-Index, dynamic correlation, volatility spillover, DCC-GARCH
GIỚI THIỆU
Quá trình tài chính hóa hàng hóa trong những thập niên gần đây đã làm gia tăng mức độ liên kết giữa thị trường hàng hóa và thị trường tài chính. Sự tham gia ngày càng lớn của các nhà đầu tư tài chính vào thị trường hàng hóa không chỉ ảnh hưởng đến quá trình hình thành giá mà còn có thể làm thay đổi cấu trúc tương quan giữa lợi suất hàng hóa và tài sản tài chính. Các nghiên cứu trước cho thấy mối liên kết giữa hàng hóa và thị trường chứng khoán có xu hướng biến động theo thời gian và có thể gia tăng trong những giai đoạn thị trường bất ổn, qua đó ảnh hưởng đến hiệu quả đa dạng hóa danh mục và quản trị rủi ro (Tang và Xiong, 2012; Creti và cộng sự, 2013; Silvennoinen và Thorp, 2013).
Trong nhóm hàng hóa nông sản, cà phê là một trường hợp đáng quan tâm do giá chịu tác động đồng thời của các yếu tố cung – cầu, điều kiện thời tiết, chi phí sản xuất, thương mại quốc tế và diễn biến trên thị trường tài chính. 2 dòng cà phê chủ yếu là Robusta và Arabica có những đặc điểm thị trường khác nhau nhưng cùng được giao dịch rộng rãi trên thị trường quốc tế. Vì vậy, việc xem xét đồng thời biến động của Robusta, Arabica và thị trường chứng khoán có thể cung cấp thêm bằng chứng về mức độ lan truyền rủi ro và khả năng đa dạng hóa giữa tài sản hàng hóa và tài sản tài chính.
Mặc dù mối liên kết giữa thị trường hàng hóa và thị trường chứng khoán đã được nghiên cứu tương đối rộng, phần lớn tài liệu tập trung vào dầu thô, vàng hoặc các chỉ số hàng hóa tổng hợp. Các nghiên cứu về cà phê chủ yếu xem xét động thái giá, biến động nội tại hoặc mối quan hệ giữa thị trường giao ngay và thị trường kỳ hạn. Do đó, bằng chứng về tương quan động giữa các dòng cà phê và thị trường chứng khoán, đặc biệt tại các nền kinh tế mới nổi có vai trò quan trọng trong chuỗi cung ứng cà phê toàn cầu, vẫn còn hạn chế.
Khoảng trống này đặc biệt đáng chú ý đối với Việt Nam, một nền kinh tế có độ mở thương mại cao và giữ vị trí quan trọng trên thị trường cà phê Robusta thế giới. Trong khi những biến động của giá cà phê quốc tế có thể truyền dẫn tới hoạt động sản xuất, xuất khẩu và kỳ vọng của nhà đầu tư trong nước, bằng chứng thực nghiệm về mối liên kết giữa thị trường cà phê quốc tế và thị trường chứng khoán Việt Nam vẫn chưa tương xứng với vai trò của ngành cà phê trong nền kinh tế. Các nghiên cứu hiện có về liên kết thị trường tài chính Việt Nam chủ yếu tập trung vào những loại tài sản hoặc kênh truyền dẫn khác (Vo và Ellis, 2018), trong khi việc xem xét đồng thời Robusta, Arabica và VN-Index trong một khung MGARCH còn ít được khai thác.
Từ khoảng trống trên, nghiên cứu phân tích mối liên kết biến động và tương quan giữa giá cà phê Robusta, Arabica và VN-Index bằng các mô hình GARCH đa biến. Nghiên cứu tập trung vào 3 mục tiêu: (i) Đánh giá và so sánh đặc điểm biến động của Robusta, Arabica và VN-Index; (ii) Xác định mức độ và sự thay đổi theo thời gian của tương quan giữa ba thị trường thông qua CCC-GARCH và DCC-GARCH; và (iii) So sánh mức độ phù hợp của hai mô hình nhằm xác định liệu cấu trúc tương quan động có phản ánh tốt hơn mối liên kết giữa thị trường cà phê quốc tế và thị trường chứng khoán Việt Nam. Qua đó, nghiên cứu bổ sung bằng chứng thực nghiệm về liên kết giữa hàng hóa nông sản và thị trường chứng khoán tại một nền kinh tế mới nổi, đồng thời cung cấp hàm ý cho đa dạng hóa danh mục và quản trị rủi ro trước sự thay đổi của điều kiện thị trường.
TỔNG QUAN NGHIÊN CỨU
Các nghiên cứu quốc tế chỉ ra rằng mối liên kết giữa hàng hóa và chứng khoán không bất biến. Tang và Xiong (2012) nhấn mạnh vai trò của quá trình tài chính hóa hàng hóa. Creti và cộng sự (2013), Mensi và cộng sự (2013) và Basher và Sadorsky (2016) cho thấy tương quan và lan truyền biến động giữa hàng hóa và chứng khoán tăng mạnh trong các giai đoạn bất ổn. Với nhóm hàng hóa nông sản mềm cho thấy tồn tại spillover đáng kể giữa các thị trường hàng hóa mềm, còn trên thị trường cà phê ghi nhận cơ chế truyền dẫn biến động rõ rệt trong thị trường cà phê Việt Nam. Đối với Việt Nam, Vo và Ellis (2018) và Vo và Phan (2019) cho thấy thị trường chứng khoán ngày càng nhạy cảm với cú sốc bên ngoài và yếu tố hành vi, hàm ý rằng tác động từ một hàng hóa xuất khẩu chủ lực như cà phê không phải là một vấn đề có thể xem nhẹ, mà là một khía cạnh quan trọng trong việc lý giải sự lan truyền rủi ro giữa thị trường hàng hóa và thị trường chứng khoán
Từ những lập luận trên, nghiên cứu phát triển 3 giả thuyết nghiên cứu:
H1: Tương quan có điều kiện giữa giá cà phê và VN-Index không cố định mà biến động theo thời gian.
H2: Do Việt Nam giữ vai trò trung tâm trong chuỗi giá trị cà phê Robusta toàn cầu, mối liên kết giữa giá Robusta và VN-Index mạnh hơn mối liên kết giữa giá Arabica và VN-Index.
H3: Mô hình DCC-GARCH phù hợp hơn mô hình CCC-GARCH trong việc mô tả mối quan hệ giữa thị trường cà phê và thị trường chứng khoán Việt Nam, do cho phép tương quan có điều kiện thay đổi theo thời gian và phản ánh tốt hơn các trạng thái thị trường khác nhau.
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu nghiên cứu gồm giá cà phê Robusta, giá cà phê Arabica và chỉ số VN-Index, lấy từ Refinitiv trong giai đoạn 11/01/2008–31/12/2025. Giá hằng ngày được đồng bộ hóa thành dữ liệu tuần bằng giá đóng cửa cuối tuần giao dịch, lợi suất được tính theo công thức it = ln (Pit/Pi,t - 1). Việc dùng dữ liệu tuần giúp giảm nhiễu ngắn hạn và hạn chế vấn đề giao dịch không đồng bộ giữa các thị trường, đồng thời vẫn đủ nhạy để quan sát cụm biến động và sự thay đổi của tương quan theo thời gian (Cont, 2001; Tsay, 2010). Trước khi ước lượng mô hình, nghiên cứu tiến hành kiểm định phân phối, ADF, PP và ARCH-LM. Ở bước một, mỗi chuỗi được ước lượng bằng GARCH(1,1): hit = ωi + α₁ε2 i,t - 1 + βihi,t - 1, trong đó α₁ phản ánh phản ứng với cú sốc mới và βi phản ánh độ dai dẳng của biến động (Engle, 1982; Bollerslev, 1986). Ở bước hai, nghiên cứu dùng CCC-GARCH để đo tương quan có điều kiện không đổi (Bollerslev, 1990). Ở bước ba, nghiên cứu dùng DCC-GARCH với Ht = DtRtDt và Qt = (1 -a - b)Q + azt - 1Z't - 1 + bQt - 1 , cho phép tương quan điều kiện thay đổi theo thời gian (Engle, 2002; Bauwens và cộng sự, 2006; Silvennoinen và Teräsvirta, 2009). Mô hình được so sánh bằng log-likelihood, AIC và BIC.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả cho thấy, cả 3 chuỗi lợi suất đều có mức sinh lợi trung bình dương nhưng tương đối nhỏ. Trong đó, Arabica có mức biến động lớn nhất với độ lệch chuẩn đạt 0,0450, tiếp theo là Robusta (0,0376) và VN-Index (0,0335). Tất cả các chuỗi đều có hệ số kurtosis lớn hơn 3, riêng VN-Index đạt 6,1032, phản ánh đặc điểm phân phối nhọn với đuôi dày và xác suất xuất hiện các biến động cực đoan cao hơn so với phân phối chuẩn. Kiểm định Skewness–Kurtosis bác bỏ giả thuyết phân phối chuẩn đối với cả ba chuỗi, trong khi kiểm định Augmented Dickey–Fuller (ADF) và Phillips–Perron (PP) đều xác nhận tính dừng của dữ liệu. Bên cạnh đó, kiểm định ARCH-LM cho thấy sự tồn tại của hiện tượng phương sai thay đổi có điều kiện, đặc biệt rõ nét đối với chuỗi lợi suất Robusta và VN-Index.
Bảng 1: Kiểm định tiền ước lượng và GARCH(1,1) đơn biến
| Chuỗi lợi suất | ADF | ARCH-LM (trễ 2) | α | β | α + β |
|---|---|---|---|---|---|
| Robusta | -18,120*** | 10,30*** | 0,0343*** | 0,9577*** | 0,9920 |
| Arabica | -18,184*** | 5,19*** | 0,1022*** | 0,6563*** | 0,7585 |
| VN-Index | -16,595*** | 32,46*** | 0,1918*** | 0,7165*** | 0,9083 |
Ghi chú: *** , ** , * lần lượt tương ứng mức ý nghĩa 1%, 5% và 10%.
Nguồn: Tổng hợp của nhóm tác giả
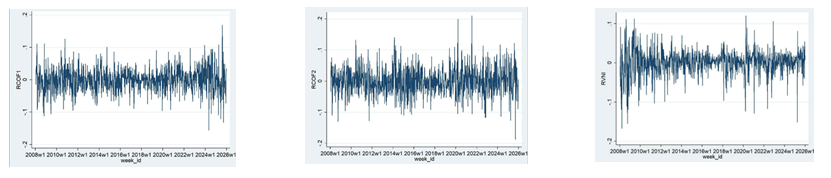
Kết quả ước lượng mô hình GARCH(1,1) (Bảng 1) cho thấy, mức độ dai dẳng của biến động khác biệt đáng kể giữa các thị trường. Thị trường Robusta có mức độ dai dẳng cao nhất với α + β = 0,9920, hàm ý rằng các cú sốc biến động được hấp thụ chậm và tiếp tục ảnh hưởng đến động thái giá trong nhiều giai đoạn tiếp theo. VN-Index cũng ghi nhận mức độ dai dẳng tương đối cao (α + β = 0,9083), hệ số ARCH lớn (α = 0,1918) cho thấy thị trường chứng khoán Việt Nam phản ứng nhạy hơn trước các thông tin mới. Ngược lại, Arabica có hệ số α + β = 0,7585, phản ánh tốc độ hội tụ của biến động về trạng thái cân bằng dài hạn nhanh hơn. Về mặt kinh tế, mức độ dai dẳng cao của Robusta phù hợp với vai trò chi phối của Việt Nam trong chuỗi giá trị cà phê Robusta toàn cầu, nơi các cú sốc giá có khả năng tác động kéo dài đến kỳ vọng xuất khẩu và dòng tiền của doanh nghiệp. Trong khi đó, phản ứng mạnh của VN-Index trước các thông tin mới phản ánh đặc trưng của một thị trường chứng khoán mới nổi, nơi giá tài sản có xu hướng điều chỉnh nhanh khi xuất hiện các cú sốc thông tin. Lợi suất cà phê Robusta(RCOF1), Arabica(RCOF2),VN Index được thể hiện tại Hình 1.
Hình 1: Đồ thị lợi suất cà phê Robusta(RCOF1), Arabica(RCOF2),VN Index
 |
Nguồn : Tác giả tổng hợp từ phần mền Stata 14
Bảng 2 cho thấy cấu trúc phụ thuộc giữa ba thị trường có sự khác biệt rõ rệt. Trước hết, Robusta và Arabica duy trì mối tương quan dương mạnh và ổn định dưới cả hai mô hình CCC-GARCH và DCC-GARCH, phản ánh sự chi phối của các cú sốc chung trên thị trường cà phê quốc tế. Ngược lại, mối liên kết giữa thị trường cà phê và VN-Index yếu hơn đáng kể. Tuy nhiên, tương quan giữa Robusta và VN-Index vẫn duy trì ý nghĩa thống kê trong cả hai mô hình, trong khi tương quan giữa Arabica và VN-Index không còn có ý nghĩa thống kê dưới mô hình DCC-GARCH. Kết quả này cho thấy thị trường chứng khoán Việt Nam có mức độ gắn kết chặt chẽ hơn với Robusta, qua đó ủng hộ giả thuyết H2. Các tham số ước lượng của mô hình DCC-GARCH tiếp tục xác nhận đặc điểm tương quan động giữa các thị trường. Cụ thể, hệ số α = 0,0125 phản ánh mức độ điều chỉnh ngắn hạn của tương quan trước các cú sốc mới tương đối thấp, trong khi hệ số b = 0,9568 và tổng α + b = 0,9694 cho thấy tương quan có tính dai dẳng cao và chỉ điều chỉnh dần về trạng thái cân bằng sau các giai đoạn biến động mạnh. Phát hiện này cung cấp bằng chứng thực nghiệm ủng hộ giả thuyết H1 và nhất quán với các nghiên cứu của Tang và Xiong (2012), Creti và cộng sự (2013), Mensi và cộng sự (2013) và Silvennoinen và Thorp (2013), cho rằng mức độ đồng biến động giữa thị trường hàng hóa và thị trường tài chính có xu hướng gia tăng trong các giai đoạn bất ổn kinh tế và tài chính.
Động thái của hệ số tương quan có điều kiện cũng phản ánh rõ đặc điểm này. Tương quan giữa Robusta và VN-Index tăng đáng kể sau cuộc khủng hoảng tài chính toàn cầu, trong giai đoạn đại dịch COVID-19 và tiếp tục duy trì ở mức khoảng 0,25 – 0,28 vào cuối kỳ nghiên cứu. Trong khi đó, tương quan giữa Arabica và VN-Index chủ yếu dao động quanh mức không và chỉ tăng tạm thời trong các giai đoạn căng thẳng của thị trường. Đồng thời, tương quan giữa Robusta và Arabica duy trì ổn định trong khoảng 0,50 – 0,65 trong phần lớn thời gian nghiên cứu.
Xét về mức độ phù hợp của mô hình, DCC-GARCH đạt giá trị log-likelihood cao hơn và AIC thấp hơn so với CCC-GARCH, cho thấy khả năng mô tả cấu trúc tương quan thay đổi theo thời gian vượt trội hơn. Mặc dù tiêu chí BIC ưu tiên CCC-GARCH do tính đơn giản của mô hình, các kết quả tổng thể cho thấy DCC-GARCH phù hợp hơn để phản ánh bản chất động của mối liên kết giữa thị trường cà phê quốc tế và thị trường chứng khoán Việt Nam, qua đó cung cấp cơ sở thực nghiệm ủng hộ giả thuyết H3.
Bảng 2: Kết quả MGARCH rút gọn và lựa chọn mô hình
| Chỉ tiêu | CCC-GARCH | DCC-GARCH |
|---|---|---|
| Corr(Robusta, Arabica) | 0,5797*** | 0,5636*** |
| Corr(Robusta, VN-Index) | 0,1088*** | 0,1224** |
| Corr(Arabica, VN-Index) | 0,0713** | 0,0460 |
| Tham số α của DCC | — | 0,0125* |
| Tham số b của DCC | — | 0,9568*** |
| α + b | — | 0,9694 |
| Log-likelihood | 5481,743 | 5485,052 |
| AIC | -10927,49 | -10930,10 |
| BIC | -10840,45 | -10833,40 |
Ghi chú: *** , ** , * lần lượt tương ứng mức ý nghĩa 1%, 5% và 10%.
Nguồn: Tổng hợp của nhóm tác giả
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Kết quả nghiên cứu cho thấy, mối liên kết giữa thị trường cà phê quốc tế và thị trường chứng khoán Việt Nam mang tính động và không đồng nhất giữa các chủng loại cà phê. Mối tương quan mạnh và ổn định giữa Robusta và Arabica phản ánh ảnh hưởng của các cú sốc chung trên thị trường cà phê quốc tế, trong khi Robusta thể hiện mức độ liên kết với VN-Index cao hơn Arabica. Điều này phù hợp với vai trò của Việt Nam là quốc gia sản xuất và xuất khẩu Robusta hàng đầu thế giới, khiến các biến động của thị trường Robusta có khả năng truyền dẫn mạnh hơn đến kỳ vọng của nhà đầu tư và hoạt động của các doanh nghiệp niêm yết. Bên cạnh đó, kết quả DCC-GARCH cho thấy mức độ đồng biến động giữa các thị trường gia tăng trong các giai đoạn bất ổn, hàm ý rằng lợi ích đa dạng hóa danh mục có xu hướng suy giảm khi các cú sốc toàn cầu xảy ra. Những phát hiện này phù hợp với giả thuyết về sự gia tăng liên kết giữa thị trường hàng hóa và thị trường tài chính trong điều kiện căng thẳng của thị trường.
Hàm ý chính sách
Các kết quả nghiên cứu mang lại một số hàm ý quan trọng đối với nhà đầu tư, doanh nghiệp và cơ quan quản lý. Đối với nhà đầu tư, việc theo dõi sự thay đổi của tương quan động giữa thị trường cà phê và thị trường chứng khoán giúp nâng cao hiệu quả quản trị danh mục và xây dựng chiến lược phòng ngừa rủi ro phù hợp trong từng trạng thái thị trường. Đối với các doanh nghiệp xuất khẩu cà phê, đặc biệt là doanh nghiệp kinh doanh Robusta, việc giám sát biến động giá quốc tế và áp dụng các công cụ quản trị rủi ro như hợp đồng kỳ hạn hoặc hợp đồng tương lai sẽ góp phần giảm thiểu tác động bất lợi của các cú sốc giá. Về phía cơ quan quản lý, kết quả nghiên cứu cho thấy các cú sốc trên thị trường hàng hóa quốc tế có thể lan truyền sang thị trường tài chính trong nước thông qua các kênh thương mại, kỳ vọng và tâm lý nhà đầu tư. Do đó, việc tăng cường hệ thống giám sát rủi ro liên thị trường, nâng cao chất lượng công bố thông tin và phát triển các công cụ phòng ngừa rủi ro sẽ góp phần nâng cao khả năng chống chịu của thị trường tài chính Việt Nam trước các biến động toàn cầu.
Tài liệu tham khảo:
1. Basher, S. A., & Sadorsky, P. (2016). Hedging emerging market stock prices with oil, gold, VIX, and bonds: A comparison between DCC, ADCC and GO-GARCH. Energy Economics, 54, 235–247. https://doi.org/10.1016/j.eneco.2015.11.022
2. Bauwens, L., Laurent, S., & Rombouts, J. V. K. (2006). Multivariate GARCH models: A survey. Journal of Applied Econometrics, 21(1), 79–109. https://doi.org/10.1002/jae.842
3. Bollerslev, T. (1986). Generalized autoregressive conditional heteroskedasticity. Journal of Econometrics, 31(3), 307–327. https://doi.org/10.1016/0304-4076(86)90063-1
4. Bollerslev, T. (1990). Modelling the coherence in short-run nominal exchange rates: A multivariate generalized ARCH model. The Review of Economics and Statistics, 72(3), 498–505. https://doi.org/10.2307/2109358
5. Cont, R. (2001). Empirical properties of asset returns: Stylized facts and statistical issues. Quantitative Finance, 1(2), 223–236. https://doi.org/10.1080/713665670
6. Creti, A., Joëts, M., & Mignon, V. (2013). On the links between stock and commodity markets’ volatility. Energy Economics, 37, 16–28. https://doi.org/10.1016/j.eneco.2013.01.005
7. Engle, R. F. (1982). Autoregressive conditional heteroskedasticity with estimates of the variance of United Kingdom inflation. Econometrica, 50(4), 987–1007. https://doi.org/10.2307/1912773
8. Engle, R. F. (2002). Dynamic conditional correlation: A simple class of multivariate generalized autoregressive conditional heteroskedasticity models. Journal of Business & Economic Statistics, 20(3), 339–350. https://doi.org/10.1198/073500102288618487
9. Mensi, W., Beljid, M., Boubaker, A., & Managi, S. (2013). Correlations and volatility spillovers across commodity and stock markets: Linking energies, food, and gold. Economic Modelling, 32, 15–22. https://doi.org/10.1016/j.econmod.2013.01.023
10. Silvennoinen, A., & Teräsvirta, T. (2009). Multivariate GARCH models. In T. G. Andersen, R. A. Davis, J.-P. Kreiss, & T. Mikosch (Eds.), Handbook of financial time series (pp. 201–229). Springer. https://doi.org/10.1007/978-3-540-71297-8_9
11. Silvennoinen, A., & Thorp, S. (2013). Financialization, crisis and commodity correlation dynamics. Journal of International Financial Markets, Institutions and Money, 24, 42–65. https://doi.org/10.1016/j.intfin.2012.11.007
12. Tang, K., & Xiong, W. (2012). Index investment and the financialization of commodities. Financial Analysts Journal, 68(6), 54–74. https://doi.org/10.2469/faj.v68.n6.5
13. Tsay, R. S. (2010). Analysis of financial time series (3rd ed.). Wiley.
14. Vo, X. V., & Ellis, C. (2018). International financial integration: Stock return linkages and volatility transmission between Vietnam and advanced countries. Emerging Markets Review, 36, 19–27. https://doi.org/10.1016/j.ememar.2018.03.007
15. Vo, X. V., & Phan, D. B. A. (2019). Herd behavior and idiosyncratic volatility in a frontier market. Pacific-Basin Finance Journal, 53, 321–330. https://doi.org/10.1016/j.pacfin.2018.10.005
| Ngày nhận bài: 29/6/2026; Ngày hoàn thiện biên tập: 5/8/2026; Ngày duyệt đăng: 20/8/2026 |
Tin liên quan

Các tin khác

Vai trò của hệ thống thông tin kế toán trong hỗ trợ lập báo cáo tích hợp: Cơ sở lý luận và hàm ý cho doanh nghiệp Việt Nam

Tổng quan nghiên cứu về tác động của nguyên tắc thận trọng trong kế toán đến hành vi quản trị lợi nhuận

Các nhân tố ảnh hưởng đến chuyển đổi số tại các trang trại chăn nuôi heo gia công với Công ty TNHH Japfa Comfeed Việt Nam

Đổi mới kế toán, kiểm toán Việt Nam trong kỷ nguyên số và hội nhập quốc tế: Thực trạng, thách thức và định hướng

Ứng dụng AI-GIS-CAD trong ước tính giá trị công trình để bồi thường, giải phóng mặt bằng

Quy mô doanh nghiệp và quản trị lợi nhuận: Vai trò điều tiết của đại dịch COVID-19

Các nhân tố ảnh hưởng đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên Trường Đại học Kiên Giang

Đầu tư công hiện đại ở Việt Nam: Từ đổi mới nhận thức đến hoàn thiện thể chế quản lý

Nâng cao năng lực số cho công chức trong các cơ quan nhà nước cấp tỉnh tại Đồng Tháp


