


Tác động của hoạt động đầu tư đến hiệu quả hoạt động của doanh nghiệp niêm yết tại Việt Nam
PGS, TS. Nhữ Trọng Bách
Email: [email protected]
TS. Lê Thị Nhung
Học viện Chính sách và Phát triển
Tóm tắt
Nghiên cứu này phân tích tác động của hoạt động đầu tư đến hiệu quả hoạt động của các doanh nghiệp phi tài chính niêm yết tại Việt Nam giai đoạn 2017- 2024. Dựa trên lý thuyết tối đa hóa giá trị và lý thuyết tín hiệu, nghiên cứu giả định rằng đầu tư dài hạn, khi được phân bổ hiệu quả, sẽ cải thiện cả hiệu quả kế toán và định giá thị trường. Nghiên cứu cung cấp bằng chứng thực nghiệm từ một thị trường mới nổi, hàm ý rằng kỷ luật phân bổ vốn và chiến lược đầu tư hợp lý đóng vai trò quan trọng trong việc nâng cao hiệu quả hoạt động và giá trị doanh nghiệp.
Từ khóa: Doanh nghiệp niêm yết, hiệu quả hoạt động doanh nghiệp, hoạt động đầu tư
Summary
This study examines the impact of investment activities on the performance of non-financial listed firms in Viet Nam during the period 2017–2024. Drawing on value maximization theory and signaling theory, the study hypothesizes that long-term investments, when allocated efficiently, enhance both accounting performance and market valuation. The study provides empirical evidence from an emerging market context, suggesting that disciplined capital allocation and well-structured investment strategies play a critical role in improving firm performance and enhancing corporate value.
Keywords: Listed firms, corporate performance, investment activities
GIỚI THIỆU
Quyết định đầu tư là một trong những quyết định tài chính cốt lõi của doanh nghiệp, giữ vai trò trung tâm trong quá trình tạo lập và gia tăng giá trị doanh nghiệp. Theo lý thuyết tài chính doanh nghiệp, phân bổ vốn hiệu quả cho các dự án có giá trị hiện tại ròng dương (NPV) giúp tối đa hóa giá trị doanh nghiệp và cải thiện hiệu quả hoạt động (Biddle và cộng sự, 2009). Đồng thời, dưới góc độ lý thuyết tín hiệu, hoạt động đầu tư còn được xem là tín hiệu về kỳ vọng tăng trưởng và chất lượng dự án, từ đó ảnh hưởng đến định giá thị trường của doanh nghiệp (Handriani và Robiyanto, 2018).
Mặc dù mối quan hệ giữa đầu tư và hiệu quả hoạt động đã được nghiên cứu rộng rãi tại các nền kinh tế phát triển, bằng chứng thực nghiệm tại các thị trường mới nổi vẫn còn chưa nhất quán, đặc biệt trong bối cảnh tồn tại bất cân xứng thông tin, hạn chế tiếp cận vốn và cơ chế quản trị doanh nghiệp chưa hoàn thiện. Việt Nam, với đặc trưng là thị trường vốn đang phát triển nhanh nhưng còn nhiều ràng buộc thể chế, cung cấp một bối cảnh phù hợp để kiểm định vai trò của hoạt động đầu tư đối với hiệu quả hoạt động doanh nghiệp.
Trên cơ sở đó, nghiên cứu này phân tích tác động của đầu tư tài sản dài hạn đến hiệu quả hoạt động của các doanh nghiệp phi tài chính niêm yết tại Việt Nam giai đoạn 2017-2024. Hiệu quả hoạt động được đo lường cả dưới góc độ kế toán (ROA - lợi nhuận sau thuế trên tổng tài sản) và thị trường (Tobin’s Q - tỷ lệ giá trị thị trường trên giá trị thay thế tài sản) nhằm phản ánh toàn diện kết quả hoạt động doanh nghiệp (Lindenberg và Ross, 1981).
Nghiên cứu đóng góp vào tài liệu hiện có theo 3 hướng chính. Thứ nhất, cung cấp bằng chứng thực nghiệm cập nhật từ một thị trường mới nổi về mối liên hệ giữa cường độ đầu tư và hiệu quả hoạt động. Thứ hai, kết hợp đồng thời thước đo hiệu quả kế toán và thị trường nhằm đánh giá tác động của đầu tư trên cả 2 phương diện nội tại và kỳ vọng thị trường. Thứ ba, sử dụng mô hình dữ liệu bảng với hiệu ứng cố định 2 chiều nhằm kiểm soát dị biệt không quan sát được theo doanh nghiệp và theo thời gian, qua đó tăng cường độ tin cậy nội tại của kết quả.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Mối quan hệ giữa hoạt động đầu tư và hiệu quả hoạt động doanh nghiệp được đặt nền tảng trên các lý thuyết trọng yếu của tài chính doanh nghiệp, đặc biệt là lý thuyết tối đa hóa giá trị doanh nghiệp và lý thuyết tín hiệu. Theo quan điểm tối đa hóa giá trị, quyết định đầu tư hiệu quả phản ánh khả năng phân bổ nguồn lực tối ưu nhằm gia tăng giá trị hiện tại ròng (NPV) của dự án, qua đó cải thiện hiệu quả hoạt động và giá trị doanh nghiệp (Moradi và cộng sự, 2022). Hiệu quả đầu tư cao hàm ý việc sử dụng tài sản hiệu quả hơn, góp phần nâng cao khả năng sinh lợi và năng lực tạo dòng tiền trong dài hạn.
Dưới góc độ lý thuyết tín hiệu, quyết định đầu tư được xem như một tín hiệu thị trường về kỳ vọng của nhà quản trị đối với triển vọng tăng trưởng tương lai. Mức đầu tư hợp lý và hiệu quả phát đi tín hiệu tích cực về chất lượng dự án và năng lực điều hành, từ đó cải thiện định giá thị trường và hiệu quả hoạt động (Handriani và Robiyanto, 2018). Bên cạnh đó, các nghiên cứu thực nghiệm cho thấy hiệu quả đầu tư và linh hoạt tài chính có thể đóng vai trò cơ chế trung gian, giúp khuếch đại tác động của nguồn lực tài chính đến kết quả hoạt động cuối cùng (Wu và cộng sự, 2023).
Ngoài ra, rủi ro đầu tư, khi được quản trị phù hợp, có thể tạo ra lợi thế cạnh tranh và cải thiện hiệu quả hoạt động thông qua việc khai thác các cơ hội sinh lợi cao hơn (Khan và Manurung, 2023). Điều này hàm ý rằng mức độ chấp nhận rủi ro chiến lược trong đầu tư không nhất thiết làm suy giảm hiệu quả, mà có thể thúc đẩy tạo giá trị nếu đi kèm cơ chế quản trị phù hợp.
Tổng hợp các lập luận lý thuyết và bằng chứng thực nghiệm cho thấy hoạt động đầu tư, đặc biệt là đầu tư tài sản dài hạn, có khả năng cải thiện hiệu quả hoạt động cả về khía cạnh kế toán và thị trường. Do đó, nghiên cứu đề xuất các giả thuyết sau:
H1: Đầu tư (INV) tác động dương đến hiệu quả hoạt động đo bằng ROA.
H2: Đầu tư (INV) tác động dương đến hiệu quả hoạt động đo bằng Tobin’s Q.
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu và mẫu nghiên cứu
Nghiên cứu sử dụng dữ liệu bảng của các doanh nghiệp phi tài chính niêm yết trên Sở Giao dịch chứng khoán Thành phố Hồ Chí Minh (HOSE) và Sở Giao dịch chứng khoán Hà Nội (HNX) giai đoạn 2017- 2024. Các doanh nghiệp tài chính bị loại trừ do khác biệt về cấu trúc tài sản, đòn bẩy và khuôn khổ giám sát. Dữ liệu được thu thập từ báo cáo tài chính đã kiểm toán, báo cáo thường niên và dữ liệu thị trường để tính Tobin’s Q. Các quan sát thiếu dữ liệu ở biến chính bị loại bỏ; ngoại lai được xử lý nhằm hạn chế ảnh hưởng của giá trị cực đoan.
Đo lường biến
Biến phụ thuộc (PERF) - Hiệu quả hoạt động được đo lường bằng 2 thước đo bổ sung: (i) ROA- lợi nhuận sau thuế trên tổng tài sản, phản ánh hiệu quả kế toán; và (ii) Tobin’s Q- tỷ lệ giá trị thị trường trên giá trị thay thế tài sản, phản ánh hiệu quả thị trường (Lindenberg và Ross, 1981).
Biến độc lập (INV) - Hoạt động đầu tư được đo bằng chi đầu tư tài sản cố định và tài sản dài hạn khác chia cho tổng tài sản, phản ánh cường độ đầu tư dài hạn của doanh nghiệp, phù hợp với các nghiên cứu về hiệu quả đầu tư (Biddle và cộng sự, 2009).
Biến kiểm soát: Mô hình bao gồm các biến kiểm soát thường được sử dụng trong nghiên cứu hiệu quả hoạt động, gồm quy mô doanh nghiệp (SIZE, logarit tự nhiên của tổng tài sản), đòn bẩy tài chính (LEV), tăng trưởng doanh thu (GROWTH). Việc đưa các biến này vào mô hình giúp hạn chế sai lệch do biến bị bỏ sót và kiểm soát đặc điểm tài chính của doanh nghiệp.
Mô hình nghiên cứu và phương pháp ước lượng
Để kiểm định giả thuyết, nghiên cứu ước lượng mô hình hồi quy bảng với hiệu ứng cố định hai chiều (doanh nghiệp và năm) nhằm kiểm soát các đặc điểm bất biến theo thời gian và các cú sốc vĩ mô theo năm (Wooldridge, 2002). Sai số chuẩn được điều chỉnh theo cụm ở cấp doanh nghiệp để xử lý hiện tượng phương sai thay đổi và tự tương quan chuỗi trong dữ liệu bảng (Arellano, 1987).
Mô hình tổng quát được xác định như sau:
|
|
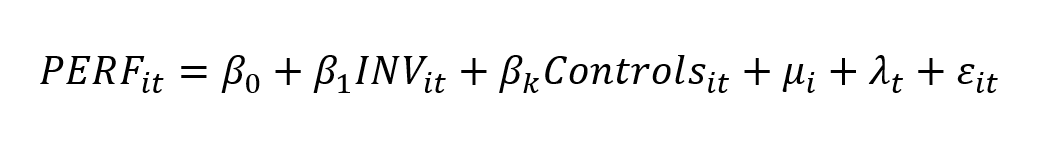
trong đó PERFit lần lượt là ROA hoặc Tobin’s Q; µi và λt đại diện cho hiệu ứng cố định doanh nghiệp và năm.
Cách tiếp cận này giúp tăng cường độ tin cậy nội tại của ước lượng khi đánh giá tác động của hoạt động đầu tư đến hiệu quả hoạt động doanh nghiệp trong bối cảnh các doanh nghiệp niêm yết tại Việt Nam.
KẾT QUẢ VÀ THẢO LUẬN KẾT QUẢ
Thống kê mô tả và tương quan
Thống kê mô tả tại Bảng 1 cho thấy hiệu quả hoạt động của các doanh nghiệp niêm yết phi tài chính giai đoạn 2017- 2024 có mức phân tán đáng kể: ROA trung bình 0,064 và Tobin’s Q trung bình 0,655, phản ánh sự khác biệt về năng lực sinh lợi và mức định giá thị trường giữa các doanh nghiệp. Hoạt động đầu tư (INV) có giá trị trung bình 0,249 với độ biến thiên tương đối lớn, hàm ý cường độ đầu tư dài hạn khác biệt đáng kể giữa các doanh nghiệp
Bảng 1: Thống kê mô tả
| Biến | Số quan sát | Giá trị trung bình | Sai số chuẩn | Giá trị nhỏ nhất | Giá trị lớn nhất |
|---|---|---|---|---|---|
| ROA | 2.848 | 0,064 | 0,063 | -0,094 | 0,217 |
| TOQ | 2.846 | 0,655 | 0,405 | 0,028 | 2,122 |
| INV | 2.848 | 0,249 | 0,246 | 0,001 | 0,918 |
| SIZE | 2.848 | 28,073 | 1,371 | 25,578 | 31,800 |
| LEV | 2.848 | 0,482 | 0,213 | 0,036 | 0,910 |
| GROWTH | 2.847 | 0,098 | 0,443 | -1,279 | 1,908 |
Nguồn: Tác giả tính toán và tổng hợp, 2025
Ma trận tương quan Pearson (Bảng 2) ghi nhận INV tương quan dương với ROA và Tobin’s Q, cung cấp bằng chứng mô tả ban đầu về mối quan hệ đồng biến giữa đầu tư và hiệu quả hoạt động.
Bảng 2: Ma trận tương quan Pearson
| Biến | ROA | TOQ | INV | SIZE | LEV | GROWTH |
|---|---|---|---|---|---|---|
| ROA | 1,0 |
|
|
|
|
|
| TOQ | 0,220*** | 1,0 |
|
|
|
|
| INV | 0,274*** | 0,204*** | 1,0 |
|
|
|
| SIZE | 0,204*** | 0,237*** | 0,274** | 1,0 |
|
|
| LEV | -0,217*** | -0,211** | 0,261** | 0,329*** | 1,0 |
|
| GROWTH | 0,242*** | 0,224*** | 0,311*** | -0,317** | -0,238** | 1,0 |
Nguồn: Tác giả tính toán và tổng hợp, 2025
Kiểm định đa cộng tuyến (Bảng 3) cho thấy VIF của các biến đều thấp (VIF trung bình 1,09), qua đó loại trừ lo ngại đa cộng tuyến trong mô hình hồi quy.
Bảng 3: Hệ số nhân tử phóng đại phương sai (VIF)
| Biến | VIF |
|---|---|
| INV | 1,12 |
| SIZE | 1,10 |
| LEV | 1,08 |
| GROWTH | 1,07 |
| Trung bình VIF | 1,09 |
Nguồn: Tác giả tính toán và tổng hợp, 2025
Kết quả hồi quy và kiểm định giả thuyết
Kết quả hồi quy hiệu ứng cố định 2 chiều cho thấy đầu tư (INV) tác động dương và có ý nghĩa thống kê đến cả ROA và Tobin’s Q (hệ số lần lượt 0,192 và 0,171; mức ý nghĩa 1%), sau khi kiểm soát đặc điểm doanh nghiệp và cú sốc theo năm. Như vậy, giả thuyết H1 và giả thuyết H2 đều được ủng hộ. Phát hiện này phù hợp với lập luận rằng đầu tư dài hạn, khi được thực hiện hiệu quả, góp phần nâng cao hiệu quả sử dụng tài sản và năng lực tạo lợi nhuận, đồng thời củng cố kỳ vọng tăng trưởng và định giá thị trường theo cơ chế tín hiệu (Handriani và Robiyanto, 2018; Moradi và cộng sự, 2022).
Đối với các biến kiểm soát, quy mô doanh nghiệp (SIZE) có tác động dương có ý nghĩa đối với cả ROA và Tobin’s Q, hàm ý lợi thế kinh tế theo quy mô và khả năng tiếp cận nguồn lực của doanh nghiệp lớn. Ngược lại, đòn bẩy tài chính (LEV) tác động âm đến hiệu quả hoạt động, phản ánh chi phí kiệt quệ tài chính và ràng buộc nghĩa vụ nợ có thể làm suy giảm hiệu quả. Tăng trưởng doanh thu (GROWTH) có tác động dương, gợi ý rằng triển vọng mở rộng thị trường và tăng doanh thu gắn với cải thiện hiệu quả hoạt động.
Bảng 4: Mô hình tác động của đầu tư tới hiệu quả hoạt động
|
| ROA | TOQ |
|---|---|---|
| INV | 0,192*** | 0,171*** |
| (0,063) | (0,055) | |
| SIZE | 0,124** | 0,111** |
| (0,055) | (0,047) | |
| LEV | -0,217* | -0,184** |
| (0,097) | (0,091) | |
| GROWTH | 0,162*** | 0,158** |
| (0,050) | (0,076) | |
| Số quan sát | 2.840 | 2.840 |
| R2 | 0,381 | 0,335 |
| Firm FE | Có | Có |
| Year FE | Có | Có |
Nguồn: Tác giả tính toán và tổng hợp, 2025
Thảo luận kết quả và hàm ý
Kết quả thực nghiệm củng cố quan điểm rằng đầu tư không chỉ tạo tác động trực tiếp lên hiệu quả kế toán mà còn được thị trường định giá thông qua Tobin’s Q, nhất quán với kênh tín hiệu về triển vọng tăng trưởng (Handriani và Robiyanto, 2018). Đồng thời, tác động dương của đầu tư phù hợp với lập luận về phân bổ vốn hiệu quả và tạo giá trị doanh nghiệp (Moradi và cộng sự, 2022). Trong bối cảnh Việt Nam, nơi mức độ bất cân xứng thông tin và hạn chế tiếp cận vốn có thể hiện hữu, bằng chứng này hàm ý rằng các doanh nghiệp duy trì cường độ đầu tư dài hạn hợp lý và kỷ luật phân bổ vốn có khả năng nâng cao hiệu quả hoạt động và cải thiện định giá thị trường.
KẾT LUẬN
Nghiên cứu này xem xét tác động của hoạt động đầu tư đến hiệu quả hoạt động của các doanh nghiệp phi tài chính niêm yết tại Việt Nam giai đoạn 2017- 2024. Sử dụng mô hình hồi quy bảng với hiệu ứng cố định 2 chiều, kết quả thực nghiệm cho thấy đầu tư tài sản dài hạn có tác động dương và có ý nghĩa thống kê đến cả hiệu quả kế toán (ROA) và hiệu quả thị trường (Tobin’s Q). Phát hiện này ủng hộ các giả thuyết nghiên cứu và củng cố lập luận lý thuyết rằng phân bổ vốn hiệu quả góp phần nâng cao năng lực sinh lợi và giá trị doanh nghiệp.
Kết quả nghiên cứu đóng góp vào dòng nghiên cứu về hiệu quả đầu tư tại các thị trường mới nổi bằng cách cung cấp bằng chứng thực nghiệm từ Việt Nam - một nền kinh tế có đặc trưng về bất cân xứng thông tin và hạn chế tiếp cận vốn. Về mặt thực tiễn, kết quả hàm ý rằng doanh nghiệp cần duy trì kỷ luật phân bổ vốn và chiến lược đầu tư dài hạn hợp lý nhằm tối ưu hóa hiệu quả hoạt động và cải thiện định giá thị trường.
Bên cạnh đó, nghiên cứu vẫn tồn tại một số hạn chế như khả năng nội sinh tiềm ẩn trong quyết định đầu tư và việc đo lường đầu tư chủ yếu tập trung vào tài sản hữu hình. Các nghiên cứu tương lai có thể mở rộng bằng cách sử dụng phương pháp xử lý nội sinh nâng cao hoặc xem xét vai trò của đầu tư vào tài sản vô hình và đổi mới sáng tạo trong việc nâng cao hiệu quả hoạt động doanh nghiệp.
Tài liệu tham khảo:
1. Arellano, M. (1987). Practitioners’ corner: Computing Robust Standard Errors for Within-groups Estimators. 49(4), 431-434.
2. Biddle, G. C., Hilary, G., & Verdi, R. S. (2009). How does financial reporting quality relate to investment efficiency? 48(2-3), 112-131.
3. Handriani, E., & Robiyanto, R. (2018). Institutional ownership, independent board, board size, and firm performance: Evidence from Indonesia. 64(3), 118. https://doi.org/DOI:10.22201/fca.24488410e.2018.1849.
4. Khan, M. A., & Manurung, A. H. (2023). The Impact of Corporate Social Responsibility on Financial Performance Mediated by Corporate Strategy, Corporate Reputation, Stakeholder Engagement & Political Connection. 3(7), 279-292. https://doi.org/DOI:10.47760/cognizance.2023.v03i07.020
5. Lindenberg, E. B., & Ross, S. A. (1981). Tobin’s Q Ratio and Industrial Organization. 54(1), 1-32.
6. Moradi, M., Yazdifar, H., Eskandar, H., & Namazi, N. R. (2022). Institutional Ownership and Investment Efficiency: Evidence from Iran. 15(7), 290. https://doi.org/10.3390/jrfm15070290
7. Wooldridge, J. M. (2002). Econometric analysis of cross section and panel data.
8. Wu, W, Alkaraan, F., & Le, C. (2023). The moderating effects of corporate governance and investment efficiency on the nexus between financial flexibility and firm performance. 23(6), 2573–2598. https://doi.org/10.1108/JFRA-05-2023-0234.
| Ngày nhận bài: 23/1/2026; Ngày hoàn thiện biên tập: 2/3/2026; Ngày duyệt đăng: 6/3/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của hành vi mua sắm tìm kiếm đến sự gắn kết của khách hàng trong xu hướng bán lẻ hợp kênh tại TP. Hồ Chí Minh

Hoàn thiện quản lý nhà nước đối với doanh nghiệp nhỏ và vừa vùng Đông Nam Bộ trong bối cảnh chuyển đổi số: Bằng chứng thực nghiệm và hàm ý chính sách

Tích hợp chuỗi cung ứng và kết quả kinh doanh: Trường hợp các doanh nghiệp xuất khẩu hàng may mặc

Đánh giá tác động giữa đổi mới xanh, hiệu suất doanh nghiệp và lợi thế cạnh tranh: Bằng chứng từ các doanh nghiệp nhỏ và vừa tại TP. Hồ Chí Minh
Giải pháp hoàn thiện chính sách phát triển thị trường xổ số tại tỉnh Lâm Đồng

Quy mô doanh nghiệp và quản trị lợi nhuận: Vai trò điều tiết của đại dịch COVID-19

Vai trò của quản trị liên văn hóa trong nâng cao hiệu quả hoạt động của doanh nghiệp FDI

Kết quả đổi mới sáng tạo sản phẩm trong các doanh nghiệp công nghệ ở Việt Nam

Nghiên cứu mối quan hệ giữa việc chấp thuận nền tảng bất động sản trực tuyến và ý định mua nhà tại Hà Nội


