


Đánh giá tác động giữa đổi mới xanh, hiệu suất doanh nghiệp và lợi thế cạnh tranh: Bằng chứng từ các doanh nghiệp nhỏ và vừa tại TP. Hồ Chí Minh
Nguyễn Phước Thiện
Trường Đại học Kinh tế - Tài chính Thành phố Hồ Chí Minh; Email: [email protected]
Lê Trọng Hoàng
Công ty TNHH Thiết kế & Quản lý Xây dựng ECO; Email: [email protected]
Nguyễn Thị Khánh Huyền
MAKGIL VIET NAM COMPANY LIMITED; Email: [email protected]
Huỳnh Hạnh Phúc
Trường Đại học Công nghệ Thành phố Hồ Chí Minh; Email: [email protected]
Tóm tắt
Trong bối cảnh áp lực chuyển đổi xanh gia tăng, đổi mới xanh được xem là con đường giúp doanh nghiệp vừa đáp ứng yêu cầu môi trường, vừa cải thiện vị thế thị trường. Dựa trên quan điểm dựa trên nguồn lực và giả thuyết Porter, nghiên cứu xem xét tác động của đổi mới xanh đến hiệu suất doanh nghiệp và lợi thế cạnh tranh, cùng vai trò trung gian của hiệu suất doanh nghiệp. Kết quả nghiên cứu ủng hộ cả 4 giả thuyết, trong đó, đổi mới xanh ảnh hưởng cùng chiều đến hiệu suất doanh nghiệp và lợi thế cạnh tranh, còn hiệu suất doanh nghiệp ảnh hưởng mạnh đến lợi thế cạnh tranh. Kết quả cũng gợi ý hiệu suất doanh nghiệp đóng vai trò trung gian một phần, qua đó đổi mới xanh vừa trực tiếp vừa gián tiếp góp phần hình thành lợi thế cạnh tranh. Doanh nghiệp cần chuyển hóa đổi mới xanh thành kết quả hoạt động cụ thể để xây dựng lợi thế cạnh tranh bền vững.
Từ khóa: Đổi mới xanh, hiệu suất doanh nghiệp, lợi thế cạnh tranh
Abstract
Amid growing pressures for the green transition, green innovation is regarded as a pathway for firms to meet environmental requirements while strengthening their market position. Drawing on the resource-based view and the Porter hypothesis, this study examines the effects of green innovation on firm performance and competitive advantage, as well as the mediating role of firm performance. The results support all four hypotheses, indicating that green innovation positively affects both firm performance and competitive advantage, while firm performance has a strong positive effect on competitive advantage. The findings also suggest that firm performance plays a partial mediating role, through which green innovation contributes to competitive advantage both directly and indirectly. Firms should translate green innovation into tangible operational outcomes to build sustainable competitive advantage.
Keywords: Green innovation, firm performance, competitive advantage
GIỚI THIỆU
Câu hỏi “làm xanh có mang lại lợi ích kinh doanh hay không” đã được tranh luận trong nhiều thập kỷ. Quan điểm truyền thống coi chi tiêu cho môi trường là gánh nặng, trong khi Porter và van der Linde (1995) lập luận rằng, sức ép môi trường, nếu được đáp ứng bằng đổi mới, giúp doanh nghiệp sử dụng nguồn lực hiệu quả hơn và vượt lên đối thủ. Lập luận này đặt đổi mới xanh, tức việc phát triển và áp dụng sản phẩm, quy trình và công nghệ ít gây hại cho môi trường, vào trung tâm chiến lược doanh nghiệp. Các nghiên cứu sau đó ghi nhận đổi mới xanh gắn với hình ảnh tốt hơn, chi phí thấp hơn và khả năng sinh lời cao hơn (Chen và cộng sự, 2006; Ghisetti và Rennings, 2014).
Dù vậy, phần lớn nghiên cứu xem quan hệ giữa đổi mới xanh và lợi thế cạnh tranh là trực tiếp, ít chú ý đến cơ chế truyền dẫn. Một sáng kiến xanh có thể nâng uy tín ngay, nhưng cũng có thể chỉ tạo ra lợi thế khi đã chuyển thành cải thiện đo lường được về chi phí, chất lượng hay phát thải. Phân biệt 2 con đường này đặc biệt có ý nghĩa với doanh nghiệp nhỏ và vừa (DNNVV), vốn có nguồn vốn mỏng và cần biết khoản đầu tư xanh sinh lợi qua kênh nào. Nếu lợi thế chủ yếu đến từ danh tiếng, doanh nghiệp nên ưu tiên truyền thông và chứng nhận; nếu lợi thế chủ yếu đến từ cải thiện vận hành, nguồn lực nên dồn vào quy trình và đo lường kết quả. Tại Việt Nam, bằng chứng định lượng về cơ chế này ở khu vực DNNVV còn ít.
Nghiên cứu có 3 mục tiêu: (1) đánh giá tác động của đổi mới xanh đến hiệu suất doanh nghiệp; (2) đánh giá tác động của đổi mới xanh và hiệu suất doanh nghiệp đến lợi thế cạnh tranh; (3) kiểm định vai trò trung gian của hiệu suất doanh nghiệp. Việc tách phần ảnh hưởng trực tiếp và gián tiếp giúp kiểm định cụ thể lập luận rằng nguồn lực phải được triển khai mới tạo ra giá trị, đồng thời cho nhà quản trị biết kênh nào mang lại nhiều lợi thế hơn.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Đổi mới xanh. Chen và cộng sự (2006) xem đổi mới xanh là đổi mới sản phẩm hoặc quy trình liên quan đến tiết kiệm năng lượng, ngăn ngừa ô nhiễm, tái chế chất thải hoặc quản lý môi trường. Nghiên cứu này dùng cách hiểu rộng hơn, bao gồm: phát triển sản phẩm mới ít gây hại cho môi trường, thay thế sản phẩm lỗi thời, cải tiến quy trình, phối hợp giữa các bộ phận, trao đổi tri thức với tổ chức bên ngoài và gắn kết với khách hàng.
Hiệu suất doanh nghiệp: phản ánh mức độ doanh nghiệp đạt được mục tiêu nhờ khai thác nguồn lực. Theo Elkington (1997), kết quả của doanh nghiệp cần được nhìn nhận trên cả phương diện kinh tế, xã hội và môi trường. Vì vậy, hiệu suất được đo qua 4 khía cạnh: môi trường (phát thải, chất thải, vật liệu độc hại); kinh tế (chi phí, lợi nhuận, thị phần); xã hội (hình ảnh công ty, sự hài lòng, sức khỏe và an toàn của người lao động); và hoạt động (thời gian, chất lượng, khả năng thâm nhập thị trường quốc tế) (Li và cộng sự, 2006).
Lợi thế cạnh tranh: Porter (1985) chỉ ra 2 nguồn gốc cơ bản của lợi thế cạnh tranh là chi phí thấp và khác biệt hóa; Barney (1991) bổ sung rằng, lợi thế chỉ bền vững khi dựa trên nguồn lực có giá trị, hiếm, khó bắt chước và khó thay thế. Ở đây, lợi thế cạnh tranh được đo theo cả lợi thế chi phí (chi phí bảo hiểm, chi phí tuân thủ, chi phí do chuẩn hóa thủ tục) và lợi thế danh tiếng (hình ảnh thương hiệu, uy tín với cộng đồng).
Nền tảng lý thuyết
Quan điểm dựa trên nguồn lực (RBV) giải thích sự khác biệt về kết quả giữa các doanh nghiệp bằng sự khác biệt về nguồn lực và năng lực (Wernerfelt, 1984; Barney, 1991). Năng lực đổi mới xanh được tích lũy dần qua kinh nghiệm, gắn với tri thức ngầm và quy trình riêng của tổ chức nên khó bị sao chép (Hart và Dowell, 2011). Barney và cộng sự (2021) nhấn mạnh, nguồn lực chỉ tạo ra giá trị khi được triển khai thành hoạt động cụ thể. Giả thuyết Porter (Porter và van der Linde, 1995) bổ sung cơ chế kinh tế: ô nhiễm thường là dấu hiệu của sử dụng nguồn lực kém hiệu quả, nên đổi mới để giảm ô nhiễm đồng thời giúp tiết kiệm nguyên liệu, năng lượng và nâng chất lượng. Hai quan điểm này bổ sung cho nhau: RBV giải thích vì sao năng lực đổi mới xanh khó bị sao chép, còn giả thuyết Porter giải thích vì sao năng lực đó tạo ra giá trị kinh tế thay vì chỉ là chi phí. Từ đó, nghiên cứu đề xuất chuỗi lập luận: đổi mới xanh là nguồn lực chiến lược, được chuyển hóa thành kết quả hoạt động, và kết quả vượt trội làm nền tảng cho lợi thế cạnh tranh.
Giả thuyết nghiên cứu
Đổi mới xanh và hiệu suất doanh nghiệp
Dangelico và Pujari (2010) cho thấy, doanh nghiệp đưa yếu tố môi trường vào phát triển sản phẩm có thể hạ chi phí sản xuất và cải thiện kết quả kinh doanh. Ghisetti và Rennings (2014) phát hiện các đổi mới tiết kiệm năng lượng và vật liệu có liên hệ dương với khả năng sinh lời. Sezen và Çankaya (2013) ghi nhận đổi mới sinh thái giúp nâng hiệu suất bền vững của doanh nghiệp sản xuất, còn Hart và Dowell (2011) cho rằng chiến lược ngăn ngừa ô nhiễm vừa giảm phát thải vừa củng cố tính chính danh của doanh nghiệp. Vì vậy đề xuất giả thuyết:
H1: Đổi mới xanh ảnh hưởng cùng chiều đến Hiệu suất doanh nghiệp.
Đổi mới xanh và lợi thế cạnh tranh
Đổi mới xanh có thể tạo lợi thế qua cả 2 nguồn gốc mà Porter (1985) chỉ ra. Về chi phí, doanh nghiệp đổi mới sớm giảm được chi phí xử lý và tuân thủ, ít bị động trước quy chuẩn mới (Zhu và Sarkis, 2004). Về khác biệt hóa, sản phẩm xanh giúp doanh nghiệp nổi bật với nhóm khách hàng quan tâm đến môi trường. Chen và cộng sự (2006) cung cấp bằng chứng từ Đài Loan (Trung Quốc) rằng hiệu quả đổi mới xanh về sản phẩm và quy trình tương quan dương với lợi thế cạnh tranh. Vì vậy đề xuất giả thuyết:
H2: Đổi mới xanh ảnh hưởng cùng chiều đến Lợi thế cạnh tranh.
Hiệu suất doanh nghiệp và lợi thế cạnh tranh
Theo RBV, kết quả hoạt động tốt vừa là biểu hiện vừa là điều kiện để củng cố lợi thế (Wernerfelt, 1984). Doanh nghiệp có chi phí thấp hơn, chất lượng ổn định hơn và phản ứng nhanh hơn sẽ có vị thế thuận lợi hơn so với đối thủ (Porter, 1985). Lợi nhuận tích lũy được cho phép tái đầu tư vào năng lực động (Teece và cộng sự, 1997). Li và cộng sự (2006) cũng xác nhận lợi thế cạnh tranh và hiệu suất tổ chức có liên hệ chặt chẽ. Do đó đề xuất giả thuyết:
H3: Hiệu suất doanh nghiệp ảnh hưởng cùng chiều đến Lợi thế cạnh tranh.
Vai trò trung gian của hiệu suất doanh nghiệp
Nếu H1 và H3 đúng, một phần ảnh hưởng của đổi mới xanh đến lợi thế cạnh tranh sẽ được truyền qua hiệu suất doanh nghiệp, phù hợp với logic nguồn lực - triển khai - kết quả (Barney và cộng sự, 2021). Vì đổi mới xanh còn có thể tác động thẳng đến danh tiếng, vai trò trung gian được kỳ vọng là một phần, do đó đề xuất giả thuyết:
H4: Hiệu suất doanh nghiệp đóng vai trò trung gian trong mối quan hệ giữa Đổi mới xanh và Lợi thế cạnh tranh.
Mô hình nghiên cứu
Trên cơ sở lý thuyết và các giả thuyết nghiên cứu, mô hình nghiên cứu được đề xuất như Hình 1.
Hình 1: Mô hình nghiên cứu
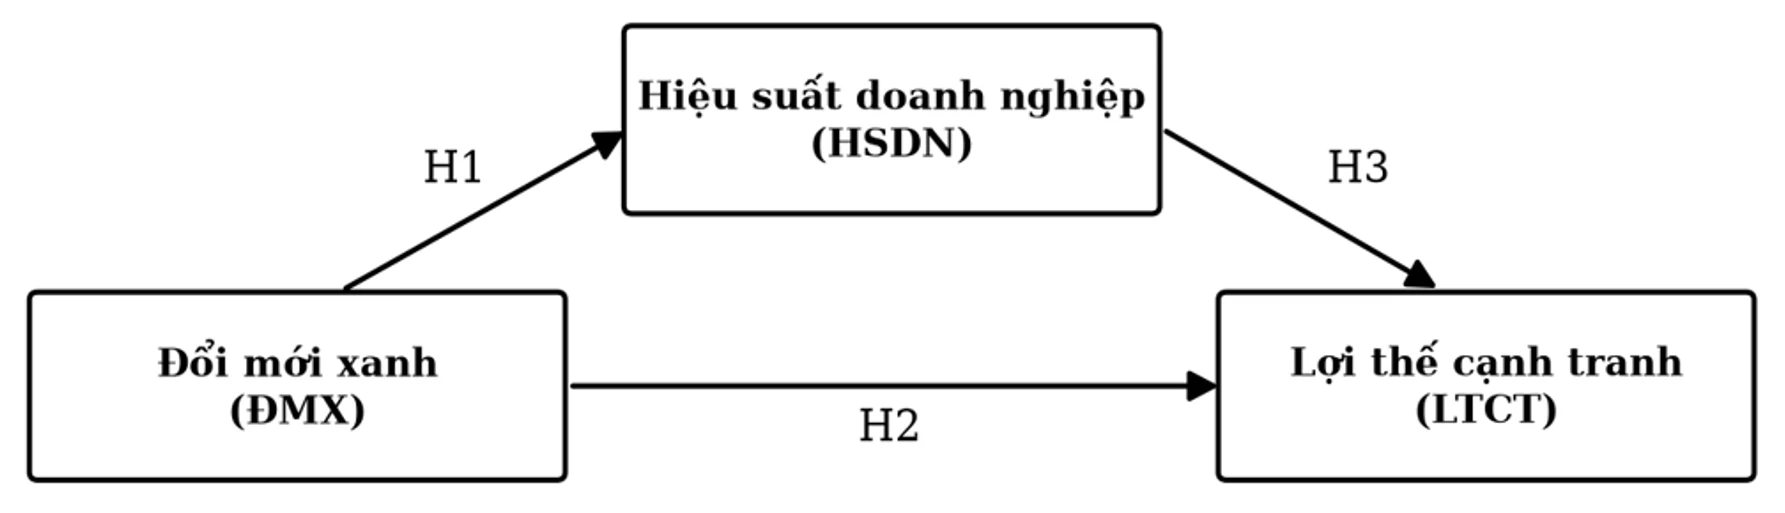 |
Nguồn: Nhóm tác giả đề xuất
Phương pháp nghiên cứu
Các biến quan sát sử dụng thang Likert 7 điểm, từ 1 (Hoàn toàn không đồng ý) đến 7 (Hoàn toàn đồng ý). Đối tượng khảo sát là nhà quản lý, chuyên gia và nhân viên tham gia hoạt động xanh tại các DNNVV thuộc lĩnh vực sản xuất, thương mại, công nghệ và dịch vụ ở TP. Hồ Chí Minh. Mẫu thuận tiện được chọn với điều kiện doanh nghiệp đã triển khai ít nhất một hoạt động xanh và người trả lời có kinh nghiệm liên quan. Dữ liệu được thu trực tuyến và trực tiếp từ tháng 12/2024 đến tháng 2/2025, thu được 157 phiếu hợp lệ, vượt mức tối thiểu theo quy tắc của Hair và cộng sự (2017).
SPSS 26 được sử dụng để thống kê mô tả, kiểm định Cronbach’s Alpha và phân tích nhân tố khám phá (EFA); SmartPLS 4 được dùng để ước lượng mô hình PLS-SEM, phù hợp với mục tiêu dự báo, khái niệm bậc cao và cỡ mẫu vừa phải (Hair và cộng sự, 2017). HSDN được mô hình hóa theo hướng dẫn của Wetzels và cộng sự (2009). Ý nghĩa thống kê được kiểm định bằng Bootstrapping với 5.000 lần lặp.
KẾT QUẢ NGHIÊN CỨU
Đánh giá thang đo
Trong EFA, hệ số KMO của các thang đo nằm trong khoảng 0,771-0,867 và kiểm định Bartlett đều có Sig. = 0,000; mỗi thang đo hội tụ thành một nhân tố với phương sai trích từ 65,030% đến 82,070%. Biến HSHD5 có tương quan biến tổng 0,285 (< 0,3) nên được loại; 22 biến còn lại của hiệu suất doanh nghiệp được giữ cho bước PLS-SEM.
Theo Bảng 1, CR của 3 khái niệm từ 0,904 đến 0,952 và Cronbach’s Alpha từ 0,896 đến 0,949, cao hơn ngưỡng 0,7 (Hair và cộng sự, 2017). AVE của đổi mới xanh (0,656) và lợi thế cạnh tranh (0,821) vượt ngưỡng 0,5; AVE của hiệu suất doanh nghiệp bằng 0,501, sát ngưỡng tối thiểu, điều có thể hiểu được với một khái niệm bậc cao gồm 22 biến thuộc bốn khía cạnh. Các thang đo đạt yêu cầu về độ tin cậy và giá trị hội tụ.
Bảng 1: Độ tin cậy và giá trị hội tụ
| Khái niệm | Cronbach’s Alpha | CR | AVE |
|---|---|---|---|
| Đổi mới xanh (ĐMX) | 0,896 | 0,904 | 0,656 |
| Hiệu suất doanh nghiệp (HSDN) | 0,949 | 0,952 | 0,501 |
| Lợi thế cạnh tranh (LTCT) | 0,945 | 0,946 | 0,821 |
Nguồn: Kết quả phân tích dữ liệu bằng SmartPLS 4.
Đánh giá mô hình cấu trúc và kiểm định giả thuyết
Theo Bảng 2, đổi mới xanh ảnh hưởng dương đến hiệu suất doanh nghiệp (β = 0,409; t = 7,164; p < 0,001), ủng hộ H1. Ảnh hưởng trực tiếp của đổi mới xanh đến lợi thế cạnh tranh cũng dương và có ý nghĩa (β = 0,255; t = 3,179; p < 0,01), ủng hộ H2. Hiệu suất doanh nghiệp ảnh hưởng dương đến lợi thế cạnh tranh (β = 0,706; t = 3,193; p < 0,01), ủng hộ H3; đây là đường dẫn mạnh nhất. Đổi mới xanh giải thích 16,7% biến thiên của hiệu suất doanh nghiệp (R² = 0,167 ) mức giải thích từ yếu đến trung bình nhưng chấp nhận được với mô hình chỉ có một biến dự báo. Mô hình giải thích 71,1% biến thiên của lợi thế cạnh tranh (R² = 0,711)
Bảng 2: Hệ số đường dẫn và kết luận giả thuyết
| Giả thuyết | Mối quan hệ | Hệ số β | Giá trị t | Mức ý nghĩa | Kết luận |
|---|---|---|---|---|---|
| H1 | ĐMX → HSDN | 0,409 | 7,164 | p < 0,001 | Chấp nhận |
| H2 | ĐMX → LTCT | 0,255 | 3,179 | p < 0,01 | Chấp nhận |
| H3 | HSDN → LTCT | 0,706 | 3,193 | p < 0,01 | Chấp nhận |
Ghi chú: R² của HSDN = 0,167; R² của LTCT = 0,711
Nguồn: Kết quả phân tích
Với H4, ảnh hưởng gián tiếp của đổi mới xanh đến lợi thế cạnh tranh qua hiệu suất doanh nghiệp bằng 0,289 (0,409 × 0,706) và có ý nghĩa thống kê (t = 2,314; p < 0,05). Tổng ảnh hưởng là 0,544, trong đó phần gián tiếp chiếm khoảng 53%. Do cả ảnh hưởng gián tiếp và trực tiếp đều có ý nghĩa, hiệu suất doanh nghiệp đóng vai trò trung gian một phần; H4 được ủng hộ (Bảng 3).
Bảng 3: Phân tích vai trò trung gian của hiệu suất doanh nghiệp
| Tác động | Đường dẫn | Hệ số | Ghi chú |
|---|---|---|---|
| Trực tiếp | ĐMX → LTCT | 0,255 | t = 3,179 |
| Gián tiếp | ĐMX → HSDN → LTCT | 0,289 | t = 2,314 |
| Tổng | ĐMX → LTCT | 0,544 | Gián tiếp ≈ 53% |
Nguồn: Tính toán của nhóm tác giả
Thảo luận kết quả
Thứ nhất, ảnh hưởng dương của đổi mới xanh đến hiệu suất doanh nghiệp (H1) củng cố phát hiện của Dangelico và Pujari (2010), Ghisetti và Rennings (2014) và Sezen và Çankaya (2013). Vì hiệu suất bao gồm 4 khía cạnh, lợi ích của đổi mới xanh không giới hạn ở môi trường mà lan sang chi phí, lợi nhuận, người lao động và vận hành, ủng hộ lập luận “có lợi cho cả 2 phía” của Porter và van der Linde (1995). Tuy nhiên, R² của hiệu suất doanh nghiệp ở mức khiêm tốn cho thấy hiệu suất còn chịu tác động của nhiều yếu tố khác ngoài đổi mới xanh. Các yếu tố như: năng lực quản trị, điều kiện thị trường hay khả năng tiếp cận vốn có thể giải thích phần biến thiên còn lại, và cần được đưa vào các mô hình mở rộng.
Thứ hai, ảnh hưởng trực tiếp của đổi mới xanh đến lợi thế cạnh tranh (H2) tương đồng với Chen và cộng sự (2006). Do thang đo lợi thế bao gồm cả tiết giảm chi phí lẫn danh tiếng, đổi mới xanh có thể tác động đến cả 2 nguồn gốc lợi thế mà Porter (1985) mô tả. Song hệ số trực tiếp chỉ ở mức vừa phải (β = 0,255), cho thấy bản thân hình ảnh “xanh” chưa đủ để tạo lợi thế vượt trội. Trong bối cảnh DNNVV, khách hàng có thể chưa sẵn sàng trả thêm cho thuộc tính môi trường, nên phần lợi thế dựa thuần túy vào danh tiếng còn hạn chế.
Thứ ba, hiệu suất doanh nghiệp có ảnh hưởng lớn nhất đến lợi thế cạnh tranh (H3), phù hợp với RBV (Barney, 1991; Wernerfelt, 1984) và với Li và cộng sự (2006): lợi thế bắt nguồn từ việc doanh nghiệp thực sự làm tốt hơn, không chỉ từ việc sở hữu nguồn lực. Việc đo hiệu suất theo 4 khía cạnh có thể giải thích vì sao đường dẫn này mạnh: lợi thế chi phí và danh tiếng được nuôi dưỡng đồng thời bởi kết quả kinh tế, vận hành, xã hội và môi trường.
Thứ tư, vai trò trung gian một phần (H4) cho thấy, đổi mới xanh tạo lợi thế qua 2 kênh: kênh trực tiếp dựa trên khác biệt hóa và danh tiếng, và kênh gián tiếp dựa trên cải thiện kết quả hoạt động. Kênh gián tiếp chiếm hơn một nửa tổng ảnh hưởng, ủng hộ quan điểm nguồn lực chỉ phát huy giá trị khi được triển khai (Barney và cộng sự, 2021). Điều này cũng giải thích vì sao một số doanh nghiệp đầu tư cho đổi mới xanh nhưng chưa thấy lợi thế rõ rệt: khi sáng kiến chưa chuyển thành kết quả vận hành, phần lớn giá trị tiềm năng chưa được hiện thực hóa. Việc lợi nhuận được đánh giá thấp nhất trong mẫu cũng gợi ý lợi ích tài chính của chuyển đổi xanh thường đến chậm hơn lợi ích phi tài chính.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả nghiên cứu cho thấy, đổi mới xanh tác động tích cực đến hiệu suất doanh nghiệp và lợi thế cạnh tranh, trong đó, hiệu suất doanh nghiệp đóng vai trò trung gian một phần. Điều này khẳng định, doanh nghiệp cần chuyển hóa các sáng kiến xanh thành kết quả hoạt động thực chất để tạo dựng lợi thế cạnh tranh bền vững.
Hàm ý quản trị
Từ các kết quả trên, nghiên cứu đề xuất một số hàm ý quản trị nhằm giúp DNNVV khai thác hiệu quả đổi mới xanh để nâng cao hiệu suất và củng cố lợi thế cạnh tranh.
Một là, nhà quản trị DNNVV nên lập kế hoạch đổi mới xanh với mục tiêu và ngân sách rõ ràng, gắn với danh mục sản phẩm, chẳng hạn ưu tiên thay thế sản phẩm lỗi thời bằng phiên bản ít tác động môi trường hơn, thay vì triển khai các sáng kiến rời rạc.
Hai là, đổi mới quy trình, khía cạnh có điểm đánh giá thấp, cần được quan tâm nhiều hơn. Tự động hóa từng công đoạn, đo đếm điện năng theo thời gian thực hay sắp xếp lại luồng sản xuất có thể rút ngắn thời gian và giảm hao hụt, qua đó nâng hiệu suất - kênh truyền dẫn chính của đổi mới xanh.
Ba là, doanh nghiệp nên theo dõi hiệu suất bằng một bộ chỉ số cân bằng, có thể bắt đầu từ vài chỉ tiêu dễ thu thập như điện năng trên một đơn vị sản phẩm, tỷ lệ phế phẩm và số giờ đào tạo an toàn, để xác định sáng kiến nào đang thực sự tạo ra kết quả.
Bốn là, DNNVV có thể mở rộng năng lực đổi mới xanh thông qua hợp tác với trường đại học, viện nghiên cứu và khách hàng lớn; khi truyền thông về thành tích môi trường, doanh nghiệp cần dựa trên số liệu kiểm chứng được để tránh “tẩy xanh” và bảo vệ uy tín.
Hạn chế và hướng nghiên cứu tiếp theo
Thứ nhất, mẫu thuận tiện, chỉ ở Thành phố Hồ Chí Minh và nghiêng về doanh nghiệp sản xuất quy mô vừa; nghiên cứu sau nên dùng mẫu xác suất và mở rộng sang vùng, ngành khác.
Thứ hai, dữ liệu cắt ngang và tự đánh giá có thể chịu sai lệch phương pháp chung và chưa cho phép kết luận nhân quả; dữ liệu bảng hoặc số liệu tài chính thứ cấp sẽ giúp kiểm chứng tốt hơn.
Thứ ba, AVE của hiệu suất doanh nghiệp chỉ vừa đạt ngưỡng; kiểm định riêng từng thành phần sẽ cho biết khía cạnh nào truyền dẫn ảnh hưởng mạnh nhất.
Thứ tư, các nghiên cứu sau có thể bổ sung các yếu tố thúc đẩy đổi mới xanh như cam kết của lãnh đạo hay áp lực của khách hàng, cùng vai trò điều tiết của quy mô và tuổi doanh nghiệp.
Thứ năm, các hệ số xác định cần được khẳng định lại bằng lần ước lượng đầy đủ trên mô hình ba khái niệm, kèm đánh giá giá trị phân biệt bằng HTMT.
Tài liệu tham khảo:
1. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.
2. Barney, J. B., Ketchen, D. J., Jr., & Wright, M. (2021). Resource-based theory and the value creation framework. Journal of Management, 47(7), 1936-1955.
3. Chen, Y. S., Lai, S. B., & Wen, C. T. (2006). The influence of green innovation performance on corporate advantage in Taiwan. Journal of Business Ethics, 67(4), 331-339.
4. Dangelico, R. M., & Pujari, D. (2010). Mainstreaming green product innovation: Why and how companies integrate environmental sustainability. Journal of Business Ethics, 95(3), 471-486.
5. Elkington, J. (1997). Cannibals with forks: The triple bottom line of 21st century business. Capstone.
6. Ghisetti, C., & Rennings, K. (2014). Environmental innovations and profitability: How does it pay to be green? An empirical analysis on the German innovation survey. Journal of Cleaner Production, 75, 106-117.
7. Hair, J. F., Hult, G. T. M., Ringle, C. M., & Sarstedt, M. (2017). A primer on partial least squares structural equation modeling (PLS-SEM) (2nd ed.). Sage.
8. Hart, S. L., & Dowell, G. (2011). A natural-resource-based view of the firm: Fifteen years after. Journal of Management, 37(5), 1464-1479.
9. Li, S., Ragu-Nathan, B., Ragu-Nathan, T. S., & Rao, S. S. (2006). The impact of supply chain management practices on competitive advantage and organizational performance. Omega, 34(2), 107-124.
10. Porter, M. E. (1985). Competitive advantage: Creating and sustaining superior performance. Free Press.
11. Porter, M. E., & van der Linde, C. (1995). Toward a new conception of the environment-competitiveness relationship. Journal of Economic Perspectives, 9(4), 97-118.
12. Sezen, B., & Çankaya, S. Y. (2013). Effects of green manufacturing and eco-innovation on sustainability performance. Procedia – Social and Behavioral Sciences, 99, 154-163.
13. Teece, D. J., Pisano, G., & Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic Management Journal, 18(7), 509-533.
14. Wernerfelt, B. (1984). A resource-based view of the firm. Strategic Management Journal, 5(2), 171-180.
15. Wetzels, M., Odekerken-Schröder, G., & van Oppen, C. (2009). Using PLS path modeling for assessing hierarchical construct models: Guidelines and empirical illustration. MIS Quarterly, 33(1), 177-195.
16. Zhu, Q., & Sarkis, J. (2004). Relationships between operational practices and performance among early adopters of green supply chain management practices in Chinese manufacturing enterprises. Journal of Operations Management, 22(3), 265-289.
| Ngày nhận bài: 15/8/2026; Ngày hoàn thiện biên tập: 23/9/2026; Ngày duyệt đăng: 17/10/2026 |
Tin liên quan




Các tin khác

Đề xuất mô hình mở rộng TPB về ý định chia sẻ tri thức trên nền tảng số của giảng viên đại học

Giải pháp nâng cao hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại Việt Nam hiện nay

Sự thích ứng của người tiêu dùng thương mại điện tử trong bối cảnh toàn cầu hóa: Nghiên cứu tại Thái Nguyên

Các yếu tố tác động đến ý định tẩy chay thương hiệu thời trang nhanh của Gen Z tại TP. Hồ Chí Minh

Tác động ngưỡng quy mô đến mối quan hệ giữa đòn bẩy tài chính và hiệu quả hoạt động: Bằng chứng từ các ngân hàng niêm yết tại Việt Nam

Đề xuất mô hình tác động của dịch vụ logistics đến phát triển du lịch tại TP. Hồ Chí Minh

Đổi mới sáng tạo vùng: Từ lý luận đến thực tiễn phát triển

Giải pháp phát triển du lịch nông nghiệp theo hướng kinh tế tuần hoàn tại Nông trại Tam Nông TP. Hồ Chí Minh

Nhân tố ảnh hưởng đến quyết định sử dụng AI của nhân viên văn phòng tại TP. Hồ Chí Minh


