


Trách nhiệm xã hội doanh nghiệp và hiệu quả hoạt động của các doanh nghiệp nhỏ và vừa tại TP. Hồ Chí Minh
TS. Võ Minh Đức
Khoa Tài chính Thương mại, Trường Đại học Gia Định
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của Trách nhiệm xã hội doanh nghiệp (CSR) đến Hiệu quả hoạt động của các doanh nghiệp nhỏ và vừa tại TP. Hồ Chí Minh; tập trung làm rõ vai trò trung gian của Đổi mới sản phẩm xanh và Cam kết của nhân viên; đồng thời kiểm định vai trò điều tiết của Sự hỗ trợ của tổ chức. Dữ liệu được thu thập từ 182 nhà quản lý tại các doanh nghiệp nhỏ và vừa ở TP. Hồ Chí Minh và phân tích bằng phương pháp PLS-SEM. Kết quả cho thấy CSR tác động trực tiếp và có ý nghĩa đến Hiệu quả hoạt động, đồng thời tác động gián tiếp thông qua Đổi mới sản phẩm xanh và Cam kết của nhân viên. Bên cạnh đó, Sự hỗ trợ của tổ chức điều tiết tích cực mối quan hệ giữa Đổi mới sản phẩm xanh và Hiệu quả hoạt động nhưng không điều tiết có ý nghĩa trong mối quan hệ giữa Cam kết của nhân viên và Hiệu quả hoạt động. Các phát hiện cung cấp hàm ý quản trị thiết thực cho doanh nghiệp nhỏ và vừa tại TP. Hồ Chí Minh trong việc tích hợp CSR vào chiến lược phát triển bền vững, đổi mới và nâng cao hiệu quả hoạt động.
Từ khóa: Trách nhiệm xã hội doanh nghiệp, CSR, đổi mới sản phẩm xanh, cam kết của nhân viên, sự hỗ trợ của tổ chức, hiệu quả hoạt động doanh nghiệp
Summary
This study analyzes the impact of Corporate Social Responsibility (CSR) on the performance of small and medium-sized enterprises in Ho Chi Minh City, with a particular focus on the mediating roles of green product innovation and employee commitment, as well as the moderating role of organizational support. Data were collected from 182 managers of small- and medium-sized enterprises in Ho Chi Minh City and analyzed using PLS-SEM. The results indicate that CSR has a direct and significant effect on firm performance, and also exerts indirect effects through green product innovation and employee commitment. In addition, organizational support positively moderates the relationship between green product innovation and firm performance, but does not significantly moderate the relationship between employee commitment and firm performance. These findings provide practical managerial implications for small and medium-sized enterprises in Ho Chi Minh City in integrating CSR into sustainable development strategies, fostering innovation, and enhancing organizational performance.
Keywords: Corporate social responsibility, CSR, green product innovation, employee commitment, organizational support, firm performance
GIỚI THIỆU
Trong bối cảnh yêu cầu phát triển bền vững ngày càng gia tăng từ thị trường, khách hàng và xã hội, trách nhiệm xã hội doanh nghiệp (CSR) đã trở thành một định hướng chiến lược giúp doanh nghiệp nhỏ và vừa (SMEs) tại TP. Hồ Chí Minh nâng cao năng lực cạnh tranh và hiệu quả hoạt động. CSR không chỉ dừng ở hoạt động thiện nguyện, mà còn thể hiện các cam kết dài hạn về đạo đức kinh doanh, bảo vệ môi trường và phúc lợi người lao động (Carroll, 1991; Wang và cộng sự, 2025). Tuy nhiên, bằng chứng thực nghiệm về cơ chế CSR tác động đến hiệu quả hoạt động của SMEs ở Việt Nam vẫn còn hạn chế, đặc biệt là vai trò của đổi mới sản phẩm xanh, cam kết nhân viên và điều kiện hỗ trợ của tổ chức.
Dựa trên Lý thuyết các bên liên quan và Lý thuyết trao đổi xã hội (Freeman, 2010; Blau, 1964), nghiên cứu này đề xuất rằng, CSR vừa tác động trực tiếp đến hiệu quả hoạt động, vừa gián tiếp thông qua đổi mới sản phẩm xanh và cam kết của nhân viên; đồng thời sự hỗ trợ của tổ chức có thể khuếch đại (điều tiết) các tác động này. Kết quả kỳ vọng cung cấp bằng chứng thực nghiệm và hàm ý quản trị giúp SMEs tại TP. Hồ Chí Minh tích hợp CSR vào chiến lược đổi mới và phát triển bền vững để nâng cao hiệu quả hoạt động.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Trách nhiệm xã hội doanh nghiệp và Hiệu quả hoạt động
CSR là cam kết của doanh nghiệp trong hành xử đạo đức và đóng góp cho phát triển bền vững, đồng thời nâng cao phúc lợi người lao động và cộng đồng (Carroll, 1991). Hiệu quả hoạt động doanh nghiệp phản ánh mức độ đạt mục tiêu chiến lược thông qua cả chỉ số tài chính và phi tài chính (Hernaus và cộng sự, 2012). Các nghiên cứu cho thấy, CSR giúp tăng uy tín, thu hút nguồn lực và cải thiện hiệu quả hoạt động; đồng thời nâng cao gắn kết nhân viên và năng suất lao động (Porter và Kramer, 2006; Wang và cộng sự, 2025). Vì vậy, nghiên cứu đề xuất:
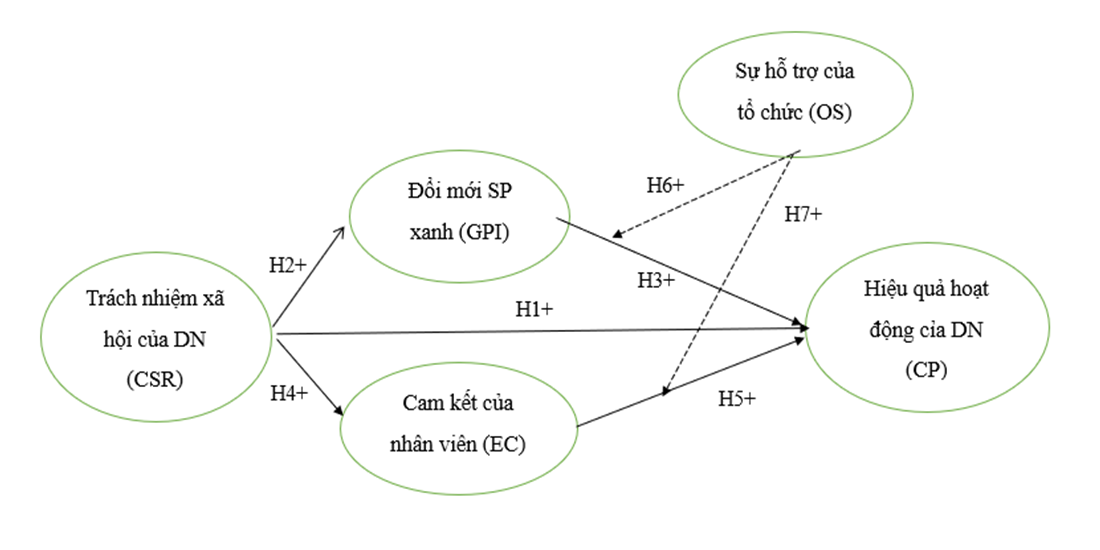
H1: CSR tác động tích cực đến Hiệu quả hoạt động doanh nghiệp.
Trách nhiệm xã hội doanh nghiệp và Đổi mới sản phẩm xanh
Đổi mới sản phẩm xanh là các nỗ lực thiết kế, phát triển và thương mại hóa sản phẩm thân thiện môi trường nhằm giảm tác động sinh thái và gia tăng giá trị cảm nhận của khách hàng (Xie và cộng sự, 2019). Theo Lý thuyết các bên liên quan, CSR vừa là nghĩa vụ đạo đức, vừa là công cụ chiến lược giúp doanh nghiệp đáp ứng áp lực về bền vững từ khách hàng, cộng đồng và cơ quan quản lý, từ đó thúc đẩy đầu tư vào thiết kế xanh, vật liệu tái chế và công nghệ sạch (Chen và cộng sự, 2006; Hosseini và cộng sự, 2022). Vì vậy, nghiên cứu đề xuất:
H2: CSR tác động tích cực đến Đổi mới sản phẩm xanh.
Đổi mới sản phẩm xanh và Hiệu quả hoạt động
Đổi mới sản phẩm xanh giúp doanh nghiệp phát triển các sản phẩm thân thiện môi trường (ví dụ: có khả năng phân hủy sinh học, tiết kiệm năng lượng, vật liệu tái chế), từ đó đáp ứng tiêu chuẩn bền vững và thu hút nhóm khách hàng quan tâm môi trường (Chen, 2008). Nhờ tạo khác biệt về chất lượng, độ an toàn và giá trị đạo đức, đổi mới sản phẩm xanh có thể nâng cao sự hài lòng, lòng trung thành, mở rộng thị phần và tăng doanh thu (Xie và cộng sự, 2019), đồng thời góp phần hình thành lợi thế cạnh tranh và cải thiện hiệu quả dài hạn (Thanh Thuy Ngoc, 2025). Vì vậy, nghiên cứu đề xuất:
H3: Đổi mới sản phẩm xanh tác động tích cực đến Hiệu quả hoạt động doanh nghiệp.
Trách nhiệm xã hội doanh nghiệp và Cam kết của nhân viên
Theo Meyer và Allen (1991), cam kết của nhân viên là một trạng thái tâm lý phản ánh mức độ gắn bó của nhân viên với tổ chức, gồm cam kết tình cảm, duy trì và chuẩn mực. Theo Lý thuyết trao đổi xã hội, khi doanh nghiệp thực hiện CSR nội bộ (phúc lợi, phát triển nghề nghiệp, cân bằng công việc - cuộc sống), nhân viên cảm nhận được sự quan tâm và công bằng, từ đó gia tăng sự trân trọng và gắn kết với tổ chức (Blau, 1964). Các nghiên cứu cũng cho rằng, CSR hoạt động như một “hợp đồng tâm lý” thúc đẩy niềm tự hào, lòng trung thành và hành vi cam kết của nhân viên (Hosseini và cộng sự, 2022). Vì vậy, nghiên cứu đề xuất:
H4: CSR tác động tích cực đến Cam kết của nhân viên.
Cam kết của nhân viên và Hiệu quả hoạt động doanh nghiệp
Các nghiên cứu cho thấy, cam kết của nhân viên giúp nâng cao năng suất, giảm chi phí đào tạo lại và tăng khả năng thích ứng của doanh nghiệp trước biến động thị trường (Rafia và Sudiro, 2020). Nhân viên có cam kết cũng được xem như “đòn bẩy chiến lược” trong môi trường cạnh tranh và định hướng bền vững, thúc đẩy hành vi làm việc tích cực, gia tăng sự hài lòng khách hàng và cải thiện kết quả tài chính lẫn phi tài chính (Abraham, 2024; Park và cộng sự, 2022). Vì vậy, nghiên cứu đề xuất:
H5: Cam kết của nhân viên tác động tích cực đến Hiệu quả hoạt động doanh nghiệp.
Sự hỗ trợ của tổ chức, Đổi mới sản phẩm xanh và Hiệu quả hoạt động doanh nghiệp
Sự hỗ trợ của tổ chức phản ánh mức độ quan tâm, ghi nhận và trợ giúp mà tổ chức dành cho nhân viên, bao gồm cả hỗ trợ vật chất và tâm lý (Eisenberger và cộng sự, 1986). Theo Lý thuyết trao đổi xã hội, khi nhân viên cảm nhận được sự hỗ trợ của tổ chức, họ có xu hướng gia tăng động lực, gắn kết và sẵn sàng thực hiện các hành vi có lợi cho tổ chức (Blau, 1964). Trong bối cảnh đổi mới xanh, sự hỗ trợ của tổ chức giúp khơi gợi động cơ nội tại và chuyển hóa ý tưởng xanh thành sản phẩm có tính thương mại, qua đó có thể khuếch đại tác động của đổi mới sản phẩm xanh lên hiệu quả hoạt động. Vì vậy, nghiên cứu đề xuất:
H6: Sự hỗ trợ của tổ chức điều tiết tích cực mối quan hệ giữa đổi mới sản phẩm xanh và Hiệu quả hoạt động doanh nghiệp.
Sự hỗ trợ của tổ chức, Cam kết của nhân viên và Hiệu quả hoạt động doanh nghiệp
Theo Lý thuyết trao đổi xã hội, khi nhân viên cảm nhận được sự hỗ trợ thực chất từ tổ chức (quan tâm của lãnh đạo, ghi nhận, phản hồi tích cực, cơ hội phát triển và phúc lợi công bằng), họ có xu hướng “đáp lại” bằng việc gia tăng cam kết và nỗ lực đóng góp cho mục tiêu chung (Blau, 1964). Các nghiên cứu cho thấy, sự hỗ trợ của tổ chức không chỉ cải thiện kết quả công việc mà còn giúp chuyển hóa cam kết của nhân viên thành đóng góp thực tiễn, đặc biệt trong bối cảnh làm việc linh hoạt sau đại dịch (Mozammel, 2023). Đồng thời, sự kết hợp giữa CSR nội bộ và phúc lợi nhân viên góp phần tạo môi trường làm việc tích cực, củng cố cam kết và hỗ trợ hiệu quả tổ chức (López‐Concepción và cộng sự, 2022). Vì vậy, nghiên cứu đề xuất:
H7: Sự hỗ trợ của tổ chức điều tiết tích cực mối quan hệ giữa Cam kết của nhân viên và Hiệu quả hoạt động doanh nghiệp.
Mô hình nghiên cứu
Từ các giả thuyết nghiên cứu, nhóm tác giả đề xuất mô hình nghiên cứu như Hình 1.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Đề xuất của nhóm tác giả
Phương pháp nghiên cứu
Trong nghiên cứu này, các thang đo được kế thừa từ những nghiên cứu trước đã được kiểm định nhằm bảo đảm độ tin cậy và khả năng so sánh; một số biến quan sát được điều chỉnh nhẹ để phù hợp với bối cảnh SMEs tại TP. Hồ Chí Minh. Dữ liệu được thu thập qua khảo sát trực tuyến bằng Google Forms với thang Likert 5 mức; đối tượng khảo sát là các nhà quản lý đang làm việc tại SMEs ở TP. Hồ Chí Minh. Cỡ mẫu được xác định theo công thức Cochran (1977): số phiếu phát ra là 384, số thu về là 182 phiếu hợp lệ; khảo sát được tiến hành trong giai đoạn tháng 5-7/2025. Dữ liệu được xử lý bằng SmartPLS 4 theo phương pháp PLS-SEM, đánh giá mô hình đo lường và mô hình cấu trúc thông qua Outer loadings, hệ số đường dẫn, R², Q² và các chỉ số độ tin cậy - giá trị như Cronbach’s Alpha, CR và AVE.
KẾT QUẢ NGHIÊN CỨU
Đánh giá mô hình đo lường bậc thấp
Bảng 1: Đánh giá độ tin cậy và giá trị hội tụ của các thang đo
|
|
| Outer loading | Cronbach's Alpha | CR | AVE |
| CSR - For the community (COM) - Trách nhiệm xã hội đối với cộng đồng | COM1 | 0,817 | 0,8 | 0,87 | 0,626 |
| COM2 | 0,811 | ||||
| COM3 | 0,753 | ||||
| COM4 | 0,781 | ||||
| CSR - For customers (CUS) - Trách nhiệm xã hội đối với khách hàng | CUS1 | 0,821 | 0,802 | 0,87 | 0,627 |
| CUS2 | 0,815 | ||||
| CUS3 | 0,734 | ||||
| CUS4 | 0,795 | ||||
| CSR - For employees (EMP) - Trách nhiệm xã hội đối với người lao động
| EMP1 | 0,842 | 0,824 | 0,884 | 0,655 |
| EMP2 | 0,818 | ||||
| EPM3 | 0,756 | ||||
| EMP4 | 0,819 |
Nguồn: Kết quả phân tích dữ liệu
Các thành phần thang đo CSR gồm CSR đối với cộng đồng (COM), khách hàng (CUS) và người lao động (EMP) đều đạt độ tin cậy và giá trị hội tụ tốt. Cụ thể, Outer loadings của các biến quan sát đều > 0,7; Cronbach’s Alpha dao động 0,800-0,824 và CR đạt 0,870-0,884, đều vượt ngưỡng 0,7 theo Hair và cộng sự (2016), cho thấy tính nhất quán nội bộ cao. Đồng thời, AVE nằm trong khoảng 0,626-0,655 (đều > 0,5), khẳng định các thang đo giải thích tốt phương sai của cấu trúc. Vì vậy, các thang đo COM, CUS và EMP đáp ứng yêu cầu để tiếp tục phân tích bằng PLS-SEM (Bảng 1).
Bảng 2: Tỷ số Heterotrait-Monotrait (HTMT)
| COM | CUS | EMP | |
| COM | |||
| CUS | 0,513 | ||
| EMP | 0,462 | 0,522 |
Nguồn: Kết quả phân tích dữ liệu
Đánh giá mô hình đo lường bậc cao
Kết quả tại Bảng 3 cho thấy, các thang đo của CP, EC, GPI và OS đều đáp ứng các yêu cầu về độ tin cậy và giá trị hội tụ. Cụ thể, hệ số tải ngoài (Outer loadings) của tất cả các biến quan sát đều > 0,7, cho thấy mỗi chỉ báo có khả năng giải thích mạnh đối với biến tiềm ẩn tương ứng. Giá trị Cronbach’s Alpha dao động từ 0,732-0,913 và các giá trị độ tin cậy tổng hợp (CR) nằm trong khoảng 0,826-0,931, đều vượt ngưỡng chấp nhận phổ biến 0,7, qua đó xác nhận mức nhất quán nội bộ cao của các cấu trúc. Ngoài ra, các giá trị phương sai trích trung bình (AVE) đều > 0,5, dao động từ 0,617-0,759, phản ánh giá trị hội tụ đạt yêu cầu. Nói cách khác, các cấu trúc tiềm ẩn nền tảng giải thích được một tỷ lệ đáng kể phương sai của các biến quan sát. Tóm lại, các thang đo CP, EC, GPI và OS thể hiện độ tin cậy và tính giá trị phù hợp, đủ điều kiện để sử dụng trong các bước phân tích tiếp theo của mô hình PLS-SEM.
Bảng 3: Độ tin cậy và giá trị hội tụ của các thang đo
|
| Outer loading | Cronbach's Alpha | CR | AVE |
| CP1 | 0,83 | 0,913 | 0,931 | 0,657 |
| CP2 | 0,771 | |||
| CP3 | 0,851 | |||
| CP4 | 0,858 | |||
| CP5 | 0,791 | |||
| CP6 | 0,771 | |||
| CP7 | 0,798 | |||
| EC1 | 0,803 | 0,866 | 0,903 | 0,651 |
| EC2 | 0,846 | |||
| EC3 | 0,808 | |||
| EC4 | 0,748 | |||
| EC5 | 0,825 | |||
| GPI1 | 0,854 | 0,841 | 0,904 | 0,759 |
| GPI2 | 0,858 | |||
| GPI3 | 0,901 | |||
| OS2 | 0,928 | 0,732 | 0,826 | 0,617 |
| OS3 | 0,709 | |||
| OS4 | 0,699 |
Nguồn: Kết quả phân tích dữ liệu
Bảng 4: Tỷ số Heterotrait-Monotrait (HTMT)
|
| CP | EC | GPI | OS |
| CP |
|
|
|
|
| EC | 0,715 |
| ||
| GPI | 0,718 | 0,535 |
| |
| OS | 0,178 | 0,08 | 0,193 |
|
Nguồn: Kết quả phân tích dữ liệu
Kết quả trình bày trong Bảng 4 cho thấy, tất cả các giá trị HTMT giữa các cặp biến (CP-EC = 0,715; CP-GPI = 0,718; EC-GPI = 0,535; OS-CP = 0,178; OS-EC = 0,080; OS-GPI = 0,193) đều < ngưỡng 0,85 theo khuyến nghị của Henseler và cộng sự (2015). Điều này cho thấy các cấu trúc trong mô hình gồm CP, EC, GPI và OS đạt giá trị phân biệt thỏa đáng, nghĩa là mỗi cấu trúc đại diện cho một chiều cạnh lý thuyết riêng biệt và không bị chồng lấn đáng kể về nội dung đo lường. Vì vậy, các thang đo được sử dụng trong mô hình đáp ứng tiêu chí giá trị phân biệt và phù hợp để tiếp tục thực hiện các phân tích mô hình cấu trúc trong PLS-SEM.
Đánh giá mô hình cấu trúc bậc cao
Bảng 5: Đánh giá mô hình cấu trúc
|
|
|
|
| f-Square | ||||
| R-square | R-square Adjusted | Q² ( = 1-SSE/SSO) | CP | CSR | EC | GPI | OS | |
| CP | 0,625 | 0,614 | 0,399 | 0,117 | 0,198 | 0,027 | 0,007 | |
| EC | 0,327 | 0,324 | 0,199 | |||||
| GPI | 0,656 | 0,654 | 0,494 | 1,907 | ||||
| CSR | — | — | 0,000 | |||||
| OS | — | — | 0,000 | |||||
Nguồn: Kết quả phân tích dữ liệu
Kết quả trong Bảng 5 cho thấy, các giá trị R² của các biến phụ thuộc đều đạt mức chấp nhận, phản ánh khả năng giải thích tốt của mô hình. Cụ thể, GPI có R² = 0,656, CP có R² = 0,625, và EC có R² = 0,327, tức là các biến độc lập giải thích lần lượt 65,6%, 62,5% và 32,7% phương sai của các biến phụ thuộc tương ứng. Tất cả các giá trị Q² của 3 cấu trúc (0,494; 0,399; 0,199) đều > 0, cho thấy mô hình có giá trị dự báo (predictive relevance) tốt, phù hợp với hướng dẫn của Hair và cộng sự (2016). Về kích thước tác động, các chỉ số f² cho thấy CSR có tác động rất mạnh đến GPI (f² = 1,907), tác động trung bình đến EC (f² = 0,486), và tác động nhỏ đến CP (f² = 0,117). Các tác động bổ sung của EC, GPI và OS lên CP có mức nhỏ hơn, với các giá trị f² lần lượt là 0,198; 0,027; 0,007. Nhìn chung, mô hình cấu trúc thể hiện mức độ phù hợp tốt, xác nhận rằng các mối quan hệ giữa CSR, EC, GPI, OS và CP là có ý nghĩa thống kê và phù hợp với các giả thuyết đã đề xuất.
Bảng 6: Kết quả kiểm định giả thuyết
| Giả thuyết | Đường dẫn | Hệ số β | Giá trị P | Kết luận |
| H1 | CSR → CP | 0,388 | 0,000 | Yes |
| H2 | CSR → GPI | 0,810 | 0,000 | Yes |
| H3 | GPI → CP | 0,173 | 0,004 | Yes |
| H4 | CSR → EC | 0,572 | 0,000 | Yes |
| H5 | EC → CP | 0,334 | 0,000 | Yes |
| H6 | OS x GPI → CP | 0,139 | 0,045 | Yes |
| H7 | OS x EC → CP | 0,042 | 0,463 | No |
Nguồn: Kết quả phân tích dữ liệu
Theo Bảng 6, 6/7 mối quan hệ giả thuyết được ủng hộ về mặt thống kê (p < 0,05), cho thấy mô hình đạt mức độ tin cậy và tính hợp lệ cao.
CSR có tác động trực tiếp dương và có ý nghĩa đến Hiệu quả hoạt động doanh nghiệp (CP), với hệ số đường dẫn β = 0,388 (p < 0,001). Kết quả này ủng hộ quan điểm của Porter và Kramer (2006) rằng, CSR là một công cụ chiến lược giúp gia tăng danh tiếng, niềm tin và năng suất. Đồng thời, kết quả cũng phù hợp với lập luận của Wang và cộng sự (2025) khi cho rằng, CSR phản ánh như một nguồn lực tạo ảnh hưởng lên các động lực nội bộ, từ đó nâng cao hiệu quả hoạt động tổng thể.
CSR cũng tác động tích cực và có ý nghĩa đến Đổi mới sản phẩm xanh (GPI) với β = 0,810 (p = 0,000), qua đó ủng hộ giả thuyết H2. Phát hiện này củng cố lập luận của Hosseini (2022) và bằng chứng thực nghiệm từ Chen (2006) và Xie và cộng sự (2019), nhấn mạnh rằng, các hoạt động CSR có vai trò thúc đẩy văn hóa đổi mới và định hướng phát triển bền vững. Bên cạnh đó, GPI tác động tích cực đến Hiệu quả hoạt động (β = 0,173; p = 0,004), ủng hộ H3 và xác nhận rằng, Đổi mới xanh giúp doanh nghiệp tạo khác biệt so với đối thủ, gia tăng sự hài lòng của người tiêu dùng và cải thiện doanh số (Chen, 2008; Thanh Thuy Ngoc, 2025).
Ngoài ra, CSR có ảnh hưởng mạnh đến Cam kết của nhân viên (EC) (β = 0,572; p = 0,000), phù hợp với H4. Kết quả này nhất quán với quan điểm của Hosseini và cộng sự (2022) khi cho rằng, CSR hoạt động như một “hợp đồng tâm lý”, tăng cường niềm tin, sự gắn bó và động lực của nhân viên. Đồng thời, EC tác động tích cực đến hiệu quả hoạt động (β = 0,334; p = 0,000), qua đó ủng hộ H5 và phù hợp với các nghiên cứu của Park và cộng sự (2022) và Abraham (2024), nhấn mạnh rằng, nhân viên gắn kết giúp cải thiện hiệu quả vận hành và hiệu quả chiến lược của tổ chức.
Xét về tác động điều tiết, Sự hỗ trợ của tổ chức (OS) điều tiết có ý nghĩa mối quan hệ giữa GPI và CP (β = 0,139; p = 0,045), do đó giả thuyết H6 được chấp nhận. Như vậy, OS làm tăng “hiệu lực” của việc áp dụng Đổi mới xanh thông qua việc cung cấp cho nhân viên cả hỗ trợ vật chất lẫn hỗ trợ tinh thần.
Tuy nhiên, H7 không được chấp nhận do OS không điều tiết có ý nghĩa mối quan hệ EC-CP (β = 0,042; p = 0,463). Kết quả này trái với dự báo từ Mozammel (2023) về vai trò điều tiết của OS trong mối quan hệ giữa Cam kết nhân viên và kết quả công việc. Một lý do khả dĩ cho sự khác biệt này là trong các doanh nghiệp cà phê Việt Nam, đặc biệt là các doanh nghiệp SME thuộc khu vực nông nghiệp, các cơ chế hỗ trợ của tổ chức có thể chưa đủ mạnh để vượt qua các yếu tố nội sinh (như: giá trị cá nhân, động cơ nội tại) hoặc ảnh hưởng của văn hóa cộng đồng.
Tóm lại, các kết quả này củng cố cấu trúc của mô hình lý thuyết về tác động của CSR lên Hiệu quả hoạt động doanh nghiệp, cả trực tiếp và gián tiếp thông qua GPI và EC. Đồng thời, OS chỉ điều tiết một phần theo hướng chọn lọc, nổi bật ở “kênh đổi mới”. Việc bác bỏ H7 hàm ý rằng OS không phải là “liều thuốc vạn năng” cho mọi bối cảnh lao động và ngành nghề; thay vào đó tồn tại những giới hạn đặc thù theo ngành. Do đó, có thể cần những chiến lược hỗ trợ mang tính mục tiêu hơn, phù hợp với đặc điểm của lực lượng lao động và bối cảnh ngành.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu này cung cấp bằng chứng thực nghiệm cho thấy, CSR giúp nâng cao Hiệu quả hoạt động doanh nghiệp (CP) một cách đáng kể thông qua cả con đường trực tiếp và gián tiếp. Cụ thể, CSR cải thiện hiệu quả hoạt động trực tiếp (β = 0,388) và gián tiếp thông qua 2 biến trung gian chủ đạo là Đổi mới sản phẩm xanh (GPI) và Cam kết của nhân viên (EC). Tác động mạnh của CSR lên GPI (β = 0,810) cho thấy các doanh nghiệp thực hành CSR có xu hướng theo đuổi đổi mới theo hướng bền vững môi trường, từ đó đóng góp tích cực vào hiệu quả hoạt động (GPI → CP, β = 0,173). Tương tự, CSR thúc đẩy sự gắn kết/cam kết của nhân viên (CSR → EC, β = 0,572), và EC tiếp tục ảnh hưởng mạnh đến kết quả hiệu quả hoạt động (EC → CP, β = 0,334).
Bên cạnh đó, vai trò của Sự hỗ trợ của tổ chức (OS) được xác nhận là yếu tố điều tiết có ý nghĩa trong mối quan hệ GPI → CP (β = 0,139; p < 0,05), qua đó khuếch đại lợi ích hiệu quả hoạt động từ đổi mới xanh khi doanh nghiệp có môi trường nội bộ hỗ trợ. Tuy nhiên, OS không điều tiết có ý nghĩa mối quan hệ EC → CP, gợi ý rằng cam kết của nhân viên chủ yếu thúc đẩy hiệu quả hoạt động thông qua động cơ nội tại.
Những phát hiện này xác thực mô hình đề xuất và nhấn mạnh rằng, CSR đóng góp vào hiệu quả hoạt động không chỉ thông qua tạo lập giá trị đối ngoại, mà còn thông qua việc củng cố năng lực đổi mới nội bộ và tăng cường gắn kết của nhân viên.
Hàm ý thực tiễn
Đối với các SMEs tại TP. Hồ Chí Minh, kết quả nghiên cứu nhấn mạnh tầm quan trọng chiến lược của CSR, không chỉ như một yêu cầu tuân thủ hay công cụ nâng cao hình ảnh, mà còn là động lực tạo ra giá trị kinh doanh. Doanh nghiệp triển khai CSR một cách chủ động không chỉ nâng cao vị thế môi trường - xã hội, mà hiệu quả hoạt động còn được cải thiện thông qua đổi mới sản phẩm xanh và gia tăng cam kết của nhân viên.
Để khai thác các lợi ích này, nhà quản trị cần lồng ghép CSR vào hoạch định chiến lược cốt lõi, bảo đảm tính bền vững và trách nhiệm xã hội được tích hợp trong hoạt động phát triển sản phẩm và đổi mới. Đồng thời, doanh nghiệp nên ưu tiên các thực hành CSR nội bộ nhằm hỗ trợ phúc lợi nhân viên, bảo đảm công bằng và tạo cơ hội phát triển nghề nghiệp. Việc xây dựng văn hóa tổ chức với hệ thống hỗ trợ mạnh cũng là yêu cầu thiết yếu, bởi văn hóa này khuếch đại tác động tích cực của đổi mới lên hiệu quả hoạt động, đặc biệt khi lãnh đạo cung cấp cấu trúc, cơ chế khuyến khích và nguồn lực cần thiết để thúc đẩy cả đổi mới lẫn gắn kết nhân viên.
Tài liệu tham khảo:
1. Abraham, K. T. (2024). Responsible leadership and triple bottom line performance: Imperatives for corporate sustainability. Journal of Global Responsibility.
2. Blau, P. M. (1964). Justice in social exchange. Sociological inquiry, 34(2).
3. Carroll, A. B. (1991). The pyramid of corporate social responsibility: Toward the moral management of organizational stakeholders. Business horizons, 34(4), 39-48.
4. Chen, J. C., Silverthorne, C., & Hung, J. Y. (2006). Organization communication, job stress, organizational commitment, and job performance of accounting professionals in Taiwan and America. Leadership & organization Development journal, 27(4), 242-249.
5. Chen, W. R. (2008). Determinants of firms' backward- and forward-looking R&D search behavior. Organization Science, 19(4), 609-622.
6. Cochran, W. G. (1977). Sampling techniques. John Wiley & Sons
7. Eisenberger, R., Huntington, R., Hutchison, S., & Sowa, D. (1986). Perceived organizational support. Journal of Applied Psychology, 71(3), 500.
8. Freeman, R. E. (2010). Strategic management: A stakeholder approach. Cambridge University Press.
9. Hair Jr, J. F., Hult, G. T. M., Ringle, C., & Sarstedt, M. (2016). A primer on partial least squares structural equation modeling (PLS-SEM). Sage Publications.
10. Henseler, J., Ringle, C. M., & Sarstedt, M. (2015). A new criterion for assessing discriminant validity in variance-based structural equation modeling. Journal of the academy of marketing science, 43(1), 115-135.
11. Hernaus, T., Bach, M. P., & Vukšić, V. B. (2012). Influence of a Strategic Approach to BPM on Financial and Non-Financial Performance. Baltic Journal of Management.
12. Hosseini, S. A., Moghaddam, A., Damganian, H., & Shafiei Nikabadi, M. (2022). The effect of perceived corporate social responsibility and sustainable human resources on employee engagement with the moderating role of the employer brand. Employee Responsibilities and Rights Journal, 1-21. https://doi.org/10.1007/s10672-021-09376-0.
13. Meyer, J. P., & Allen, N. J. (1991). A three-component conceptualization of organizational commitment. Human Resource Management Review, 1(1), 61-89.
14. Mozammel, S. (2023). Job performance through job security and organizational support: Testing the mediation of employee engagement. International Journal of Operations and Quantitative Management, 29(1), 1-13.
15. Park, J., Han, S. J., Kim, J., & Kim, W. (2022). Structural relationships among transformational leadership, affective organizational commitment, and job performance: the mediating role of employee engagement. European Journal of Training and Development, 46(9), 920-936.
16. Porter, M. E., & Kramer, M. R. (2006). The link between competitive advantage and corporate social responsibility. Harvard Business Review, 84(12), 78-92.
17. López‐Concepción, A., Gil‐Lacruz, A. I., & Saz‐Gil, I. (2022). Stakeholder engagement, CSR development, and SDGs compliance: A systematic review from 2015 to 2021. Corporate Social Responsibility and Environmental Management, 29(1), 19-31.
18. Rafia, R., & Achmad Sudiro, S. (2020). Transformational leadership's effect on employee performance is mediated by job satisfaction and engagement. International Journal of Business, Economics and Law, 21(5), 119-125.
19. Thanh Thuy Ngoc, T. (2025). Unlocking environmental management accounting and environmental performance: a mediated moderation model through green technology innovation and environmental strategy. Meditari Accountancy Research.
20. Wang, C., Shan, W., Zhang, Q., & Tang, F. (2025). Driving sustainable business success: the interplay of corporate social responsibility, green innovation, and institutional support. Baltic Journal of Management, 20(2), 210-229. https://doi.org/10.1108/BJM-10-2024-0607.
21. Xie, X., Huo, J., & Zou, H. (2019). Green process innovation, green product innovation, and corporate financial performance: A content analysis method. Journal of Business Research, 101, 697-706.
| Ngày nhận bài: 27/12/2025; Ngày hoàn thiện biên tập: 20/1/2026; Ngày duyệt đăng: 3/2/2026 |
Tin liên quan




Các tin khác

Thực trạng và giải pháp phát triển nguồn nhân lực chuyển đổi số trong doanh nghiệp nhà nước

Nghiên cứu nhân tố tác động đến lòng trung thành thương hiệu: Tình huống nghiên cứu trong ngành thực phẩm

Nghiên cứu mối liên hệ giữa tiếp nhận công nghệ nước ngoài và năng suất lao động của các doanh nghiệp Việt Nam

Tinh hoa tư tưởng Lão Tử trong Đạo Đức Kinh đối với công tác tổ chức cán bộ trong kỷ nguyên mới

SPS/TBT, truy xuất nguồn gốc và thích ứng trong xuất khẩu sầu riêng Việt Nam sang Trung Quốc

Hoàn thiện hệ thống kế toán trách nhiệm tích hợp công nghệ số BIM-ERP và chỉ số bền vững ESG trong các doanh nghiệp xây dựng Việt Nam

Thực thi chính sách an sinh xã hội ở Việt Nam: Thực trạng và giải pháp

Cảnh quan ngôn ngữ và giá trị thương hiệu điểm đến: Nghiên cứu trường hợp đường Hải Thượng Lãn Ông tại TP. Hồ Chí Minh

Tác động của chuyển đổi số đến sự ổn định của các ngân hàng thương mại Việt Nam


