


Các yếu tố tác động đến quản trị nguồn nhân lực và hiệu quả kinh doanh tại doanh nghiệp nhỏ và vừa vùng Đông Nam Bộ
NCS. Hoàng Thị Thanh Chung
TS. Phan Thành Tâm (Tác giả liên hệ)
Email: [email protected]
Trường Đại học Lạc Hồng
TS. Nguyễn Văn Khả
Trường Đại học Công Thương TP. Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu đánh giá những yếu tố tác động đến quản trị nguồn nhân lực và hiệu quả kinh doanh tại doanh nghiệp nhỏ và vừa khu vực Đông Nam Bộ. Thiết kế hỗn hợp tuần tự được sử dụng. Giai đoạn định tính phỏng vấn và thảo luận với 35 chuyên gia, nhà quản lý và cán bộ nhân sự tại Đồng Nai và TP. Hồ Chí Minh để Việt hóa, hiệu chỉnh và tinh gọn thang đo. Kết quả cho thấy, phần lớn thang đo đạt độ tin cậy và giá trị hội tụ tốt. Riêng thang đo Quản trị nguồn nhân lực có Cronbach’s Alpha 0,668 nhưng rho_c đạt 0,819 và AVE đạt 0,602, vì vậy có thể giữ lại có điều kiện để kiểm định tiếp ở mẫu chính thức. Điểm đóng góp của nghiên cứu là làm rõ quá trình chuyển từ thang đo kế thừa sang công cụ đo lường thích nghi với doanh nghiệp nhỏ và vừa vùng Đông Nam Bộ.
Từ khóa: Doanh nghiệp nhỏ và vừa, hiệu quả kinh doanh, quản trị nguồn nhân lực, Đông Nam Bộ
Abstract
This study examines the factors affecting human resource management and business performance in small and medium-sized enterprises in the Southeast region of Viet Nam. A sequential mixed-methods design was employed. The qualitative phase involved interviews and discussions with 35 experts, managers, and human resource officers in Dong Nai Province and Ho Chi Minh City to translate, refine, and streamline the measurement scales for the Vietnamese context. The results indicate that most scales demonstrate good reliability and convergent validity. The human resource management scale has a Cronbach’s alpha of 0.668, but its composite reliability (rho_c) is 0.819 and its average variance extracted (AVE) is 0.602. Therefore, it may be retained provisionally for further testing using the main sample. The study’s main contribution is to clarify the process of adapting existing measurement scales into an instrument suited to small and medium-sized enterprises in the Southeast region of Viet Nam.
Keywords: Small and medium-sized enterprises, business performance, human resource management, Southeast region of Viet Nam
GIỚI THIỆU
Doanh nghiệp nhỏ và vừa (DNNVV) giữ vai trò quan trọng trong tạo việc làm, duy trì mạng lưới cung ứng và thúc đẩy sức cạnh tranh của kinh tế địa phương. Tuy nhiên, nhóm doanh nghiệp này thường bị giới hạn về tài chính, nhân sự chuyên trách và mức độ chuẩn hóa quy trình quản trị. Trong bối cảnh cạnh tranh, chuyển đổi số và yêu cầu phát triển bền vững gia tăng, năng lực tổ chức và sử dụng nguồn nhân lực có thể quyết định khả năng chuyển hóa các nguồn lực hữu hạn thành hiệu quả kinh doanh.
Các nghiên cứu về quản trị nguồn nhân lực (QTNNL) thường nhấn mạnh tuyển dụng, đào tạo, đánh giá và đãi ngộ. Song ở DNNVV, hiệu quả của QTNNL còn gắn với văn hóa doanh nghiệp, phong cách lãnh đạo, chính sách hỗ trợ, trách nhiệm xã hội, gắn kết nhân viên và môi trường làm việc. Đồng thời, đổi mới sáng tạo và năng lực số ngày càng trở thành điều kiện để doanh nghiệp nâng cao năng suất và khả năng thích ứng. Việc đo lường đồng thời các cấu phần này vì thế đòi hỏi hệ thống thang đo vừa có cơ sở lý thuyết, vừa phù hợp ngôn ngữ và thực tiễn quản trị của DNNVV Việt Nam.
Nhiều thang đo quốc tế được xây dựng trong bối cảnh doanh nghiệp lớn hoặc môi trường thể chế khác. Khi áp dụng trực tiếp cho DNNVV Việt Nam, một số nghiên cứu có thể quá khái quát, trùng lặp hoặc khó đánh giá nhất quán. Vì vậy, hiệu chỉnh và đánh giá chất lượng thang đo cần được thực hiện trước khi kiểm định mô hình nhân quả.
Nghiên cứu tập trung vào 10 khái niệm: Văn hóa doanh nghiệp, Phong cách lãnh đạo, Chính sách hỗ trợ, Trách nhiệm xã hội, Gắn kết nhân viên, Môi trường làm việc xanh, QTNNL, Đổi mới sáng tạo, Năng lực số và Hiệu quả kinh doanh. Mục tiêu là rà soát giá trị nội dung, tinh gọn biến quan sát, kiểm định sơ bộ độ tin cậy và giá trị hội tụ bằng PLS-SEM, đồng thời nhận diện các thang đo cần tiếp tục theo dõi ở khảo sát chính thức. Điểm đóng góp của nghiên cứu là làm rõ quá trình chuyển từ thang đo kế thừa sang công cụ đo lường thích nghi với DNNVV Đông Nam Bộ.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
QTNNL gồm các thực hành thu hút, phát triển, đánh giá và duy trì người lao động. Thang đo ban đầu kế thừa nội dung tuyển dụng, đào tạo, đánh giá hiệu suất, đãi ngộ và hỗ trợ chiến lược từ Jiang và cộng sự (2012). Với DNNVV, các thực hành cụ thể dễ được người trả lời nhận diện hơn những khái niệm chiến lược trừu tượng.
Văn hóa doanh nghiệp phản ánh giá trị, chuẩn mực và cách thức hợp tác trong tổ chức (Aboramadan và cộng sự, 2020; Aggarwal, 2024). Phong cách lãnh đạo được tiếp cận qua hỗ trợ, trao quyền, khuyến khích sáng tạo và truyền đạt tầm nhìn (Ahmad và cộng sự, 2023; Afzal và cộng sự, 2019). Hai yếu tố này đặc biệt quan trọng trong DNNVV vì quyền ra quyết định thường tập trung và văn hóa nội bộ chịu ảnh hưởng trực tiếp từ chủ doanh nghiệp hoặc nhóm quản lý. Chính sách hỗ trợ phản ánh khả năng tiếp cận hỗ trợ tài chính, đào tạo và nguồn lực. Trách nhiệm xã hội bao gồm trách nhiệm với người lao động, cộng đồng, đạo đức và môi trường (Jamali và cộng sự, 2015; Glavas và Kelley, 2014). Gắn kết nhân viên phản ánh nhiệt huyết, cam kết, tự hào và sẵn sàng đóng góp; Môi trường làm việc xanh nhấn mạnh thực hành xanh, nhận thức môi trường và tiết kiệm tài nguyên (Kim và cộng sự, 2017).
Đổi mới sáng tạo được đo qua đổi mới sản phẩm/dịch vụ, cải tiến quy trình và sự tham gia của nhân viên; năng lực số tập trung vào ứng dụng công nghệ số, số hóa quy trình và phát triển kỹ năng số (Agyapong và cộng sự, 2021; Ahmed và cộng sự, 2025; Akter và cộng sự, 2022; Agarwal, 2022). Hiệu quả kinh doanh được tiếp cận đa chiều, gồm mục tiêu tài chính, kết quả thị trường và hiệu quả hoạt động tổng thể.
Mô hình nghiên cứu
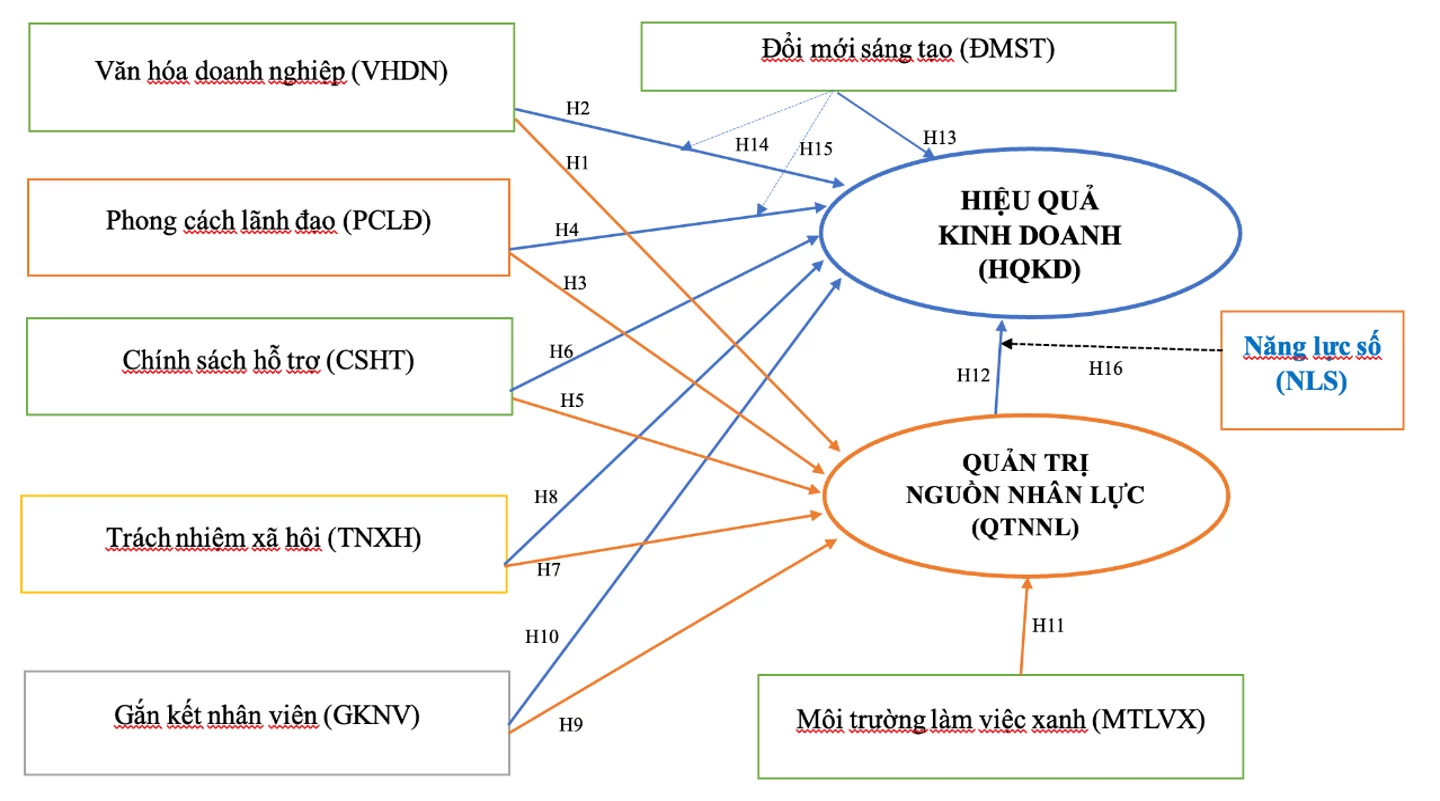
Dựa vào cơ sở lý thuyết nêu trên, nhóm tác giả xây dựng mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
Các giả thuyết được phát triển như sau:
H1: Văn hóa doanh nghiệp tác động tích cực đến Quản trị nguồn nhân lực của DNNVV Đông Nam Bộ.
H2: Văn hóa doanh nghiệp tác động tích cực đến Hiệu quả kinh doanh của DNNVV Đông Nam Bộ.
H3: Phong cách lãnh đạo tác động tích cực đến Quản trị nguồn nhân lực của DNNVV Đông Nam Bộ.
H4: Phong cách lãnh đạo tác động tích cực đến Hiệu quả kinh doanh của DNNVV Đông Nam Bộ.
H5: Chính sách hỗ trợ tác động tích cực đến Quản trị nguồn nhân lực của DNNVV Đông Nam Bộ.
H6: Chính sách hỗ trợ tác động tích cực đến Hiệu quả kinh doanh của DNNVV Đông Nam Bộ.
H7: Trách nhiệm xã hội doanh nghiệp tác động tích cực đến Quản trị nguồn nhân lực của DNNVV Đông Nam Bộ.
H8: Trách nhiệm xã hội doanh nghiệp tác động tích cực đến Hiệu quả kinh doanh của DNNVV Đông Nam Bộ.
H9: Gắn kết nhân viên tác động tích cực đến Quản trị nguồn nhân lực của DNNVV Đông Nam Bộ.
H10: Gắn kết nhân viên tác động tích cực đến Hiệu quả kinh doanh của DNNVV Đông Nam Bộ.
H11: Môi trường làm việc xanh tác động tích cực đến Quản trị nguồn nhân lực của DNNVV Đông Nam Bộ.
H12: Quản trị nguồn nhân lực tác động tích cực đến Hiệu quả kinh doanh của DNNVV Đông Nam Bộ.
H13: Đổi mới sáng tạo tác động tích cực đến Hiệu quả kinh doanh của DNNVV Đông Nam Bộ.
H14: Đổi mới sáng tạo điều tiết tích cực mối quan hệ giữa Văn hóa doanh nghiệp và Hiệu quả kinh doanh; khi mức độ đổi mới sáng tạo cao, tác động tích cực của văn hóa doanh nghiệp đến hiệu quả kinh doanh mạnh hơn.
H15: Đổi mới sáng tạo điều tiết tích cực mối quan hệ giữa Phong cách lãnh đạo và Hiệu quả kinh doanh; khi mức độ đổi mới sáng tạo cao, tác động tích cực của phong cách lãnh đạo đến hiệu quả kinh doanh mạnh hơn.
H16: Năng lực số điều tiết tích cực mối quan hệ giữa Quản trị nguồn nhân lực và Hiệu quả kinh doanh; khi năng lực số cao, tác động tích cực của quản trị nguồn nhân lực đến hiệu quả kinh doanh mạnh hơn.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp hỗn hợp theo trình tự định tính - định lượng. Giai đoạn định tính triển khai từ tháng 8-9/2025 tại Đồng Nai và TP. Hồ Chí Minh với 35 người, gồm: chuyên gia kinh tế và quản trị kinh doanh, nhà quản lý DNNVV, cán bộ nhân sự và quản trị doanh nghiệp. Mẫu được chọn có chủ đích để bảo đảm người tham gia có kinh nghiệm liên quan đến quản trị nguồn nhân lực, lãnh đạo, đổi mới sáng tạo và hoạt động doanh nghiệp.
Sau nghiên cứu định tính, bảng hỏi sử dụng thang Likert 5 mức từ 1 “Hoàn toàn không đồng ý” đến 5 “Hoàn toàn đồng ý”. Khảo sát sơ bộ thực hiện từ tháng 9-12/2025, nhóm tác giả phát đi 300 phiếu và thu về 246 bảng hợp lệ. Mỗi doanh nghiệp có một người cung cấp thông tin đại diện, gồm chủ doanh nghiệp, giám đốc, trưởng/phụ trách nhân sự hoặc quản lý cấp trung. Dữ liệu được phân tích bằng PLS-SEM trên SmartPLS 4.0. Độ tin cậy được đánh giá qua Cronbach’s Alpha, rho_a, rho_c; giá trị hội tụ bằng AVE và tải ngoài (Hair và cộng sự, 2022).
KẾT QUẢ NGHIÊN CỨU
Kết quả độ tin cậy và giá trị hội tụ của các thang đo
Bảng 1: Độ tin cậy và giá trị hội tụ của các thang đo
| Thang đo | Cronbach’s Alpha | rho_a | rho_c | AVE |
|---|---|---|---|---|
| Chính sách hỗ trợ (CSHT) | 0,907 | 0,910 | 0,935 | 0,783 |
| Gắn kết nhân viên (GKNV) | 0,868 | 0,869 | 0,910 | 0,717 |
| Hiệu quả kinh doanh (HQKD) | 0,783 | 0,785 | 0,874 | 0,698 |
| Môi trường làm việc xanh (MTLVX) | 0,793 | 0,794 | 0,879 | 0,708 |
| Năng lực số (NLS) | 0,789 | 0,793 | 0,877 | 0,704 |
| Phong cách lãnh đạo (PCLĐ) | 0,809 | 0,811 | 0,875 | 0,636 |
| Quản trị nguồn nhân lực (QTNNL) | 0,668 | 0,672 | 0,819 | 0,602 |
| Trách nhiệm xã hội (TNXH) | 0,839 | 0,842 | 0,893 | 0,675 |
| Văn hóa doanh nghiệp (VHDN) | 0,801 | 0,815 | 0,871 | 0,631 |
| Đổi mới sáng tạo (ĐMST) | 0,885 | 0,888 | 0,921 | 0,745 |
Nguồn: Tính toán của tác giả
Kết quả (Bảng 1) cho thấy, 9 trong 10 thang đo có Cronbach’s Alpha từ 0,783 đến 0,907. Độ tin cậy tổng hợp rho_c của nhóm này dao động từ 0,871 đến 0,935; AVE đều vượt 0,50, trong khoảng 0,631-0,783. Nhìn chung, các thang đo ngoài QTNNL đạt mức nhất quán nội tại và giá trị hội tụ phù hợp. QTNNL là trường hợp cần diễn giải thận trọng. Cronbach’s Alpha đạt 0,668 và rho_a 0,672, thấp hơn ngưỡng 0,7; trong khi rho_c đạt 0,819 và AVE đạt 0,602. Ba biến QTNNL có tải ngoài lần lượt 0,728; 0,816 và 0,781. Vì vậy, nếu chỉ dựa trên Alpha có thể đánh giá thang đo chưa đạt, nhưng độ tin cậy tổng hợp và giá trị hội tụ vẫn phù hợp.
Kết quả Kiểm định giá trị phân biệt
Bảng 2: Kiểm định giá trị phân biệt (Fornell–Larcker/HTMT)
| Ký hiệu | CSHT | GKNV | HQKD | MTLVX | NLS | PCLĐ | QTNNL | TNXH | VHDN | ĐMST | ĐMST x PCLĐ | NLS x QTNNL |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| CSHT | - | |||||||||||
| GKNV | 0,034 | - | ||||||||||
| HQKD | 0,232 | 0,130 | - | |||||||||
| MTLVX | 0,168 | 0,025 | 0,034 | - | ||||||||
| NLS | 0,037 | 0,015 | 0,074 | 0,023 | - | |||||||
| PCLĐ | 0,165 | 0,038 | 0,535 | 0,058 | 0,120 | - | ||||||
| QTNNL | 0,157 | 0,075 | 0,565 | 0,107 | 0,067 | 0,596 | - | |||||
| TNXH | 0,246 | 0,051 | 0,122 | 0,121 | 0,149 | 0,059 | 0,117 | - | ||||
| VHDN | 0,137 | 0,039 | 0,149 | 0,019 | 0,123 | 0,041 | 0,097 | 0,048 | - | |||
| ĐMST | 0,146 | 0,106 | 0,113 | 0,030 | 0,047 | 0,062 | 0,033 | 0,054 | 0,092 | - | ||
| ĐMST x PCLĐ | 0,062 | 0,013 | 0,206 | 0,143 | 0,056 | 0,120 | 0,205 | 0,108 | 0,008 | 0,080 | - | |
| NLS x QTNNL | 0,113 | 0,103 | 0,069 | 0,080 | 0,053 | 0,025 | 0,073 | 0,116 | 0,071 | 0,061 | 0,059 | - |
| ĐMST x VHDN | 0,019 | 0,048 | 0,190 | 0,039 | 0,040 | 0,024 | 0,135 | 0,157 | 0,182 | 0,163 | 0,124 | 0,016 |
Nguồn: Tính toán của tác giả
Dữ liệu (Bảng 2) cho biết, kiểm định Fornell-Larcker và HTMT không phát hiện chồng lấn khái niệm đáng kể ở giai đoạn sơ bộ. Các khái niệm nghiên cứu trong mô hình đạt yêu cầu về tính phân biệt. Các hệ số tương quan giữa các biến tiềm ẩn đều nằm trong ngưỡng chấp nhận và không xuất hiện hiện tượng chồng lấn khái niệm nghiêm trọng.
Kết quả kiểm định tác động trực tiếp, gián tiếp, vai trò điều tiết của Năng lực số và Đổi mới sáng tạo
Kết quả kiểm định (Bảng 3) cho thấy, các mối quan hệ trong mô hình đều có ý nghĩa thống kê (p < 0,05), khẳng định sự phù hợp của mô hình nghiên cứu. Các hệ số đường dẫn (β) đều mang dấu dương, phản ánh tác động tích cực giữa các biến.
Bảng 3: Kiểm định tác động trực tiếp, gián tiếp, vai trò điều tiết của Năng lực số và Đổi mới sáng tạo
| Mối quan hệ | Β | Độ lệch chuẩn | Giá trị t | Giá trị p |
|---|---|---|---|---|
| CSHT → HQKD | 0,171 | 0,029 | 5,967 | 0,000 |
| CSHT → QTNNL | 0,065 | 0,026 | 2,490 | 0,013 |
| GKNV → HQKD | 0,090 | 0,029 | 3,097 | 0,002 |
| GKNV → QTNNL | 0,058 | 0,028 | 2,068 | 0,039 |
| MTLVX → QTNNL | 0,089 | 0,029 | 3,089 | 0,002 |
| NLS x QTNNL → HQKD | 0,105 | 0,029 | 3,651 | 0,000 |
| PCLĐ → HQKD | 0,434 | 0,031 | 13,962 | 0,000 |
| PCLĐ → QTNNL | 0,532 | 0,033 | 16,236 | 0,000 |
| QTNNL → HQKD | 0,275 | 0,037 | 7,452 | 0,000 |
| TNXH → HQKD | 0,121 | 0,035 | 3,452 | 0,001 |
| TNXH → QTNNL | 0,140 | 0,044 | 3,187 | 0,001 |
| VHDN → HQKD | 0,106 | 0,027 | 3,952 | 0,000 |
| VHDN → QTNNL | 0,065 | 0,025 | 2,588 | 0,010 |
| ĐMST → HQKD | 0,113 | 0,028 | 4,106 | 0,000 |
| ĐMST x PCLĐ → HQKD | 0,084 | 0,029 | 2,950 | 0,003 |
| ĐMST x VHDN → HQKD | 0,092 | 0,027 | 3,423 | 0,001 |
Nguồn: Tính toán của tác giả
Kết quả hệ số xác định
Dữ liệu (Bảng 4) cho thấy, mô hình cấu trúc đạt mức giải thích phù hợp (R² HQKD = 0,387; QTNNL = 0,328), đủ cơ sở cho thảo luận và hàm ý quản trị ở các phần tiếp theo. Hệ số xác định R² của HQKD = 0,387 và QTNNL = 0,328, phản ánh mức độ giải thích của các biến độc lập đối với 2 biến nội sinh trong mô hình. Trước hết, R² của HQKD = 0,387 cho thấy, các biến trong mô hình giải thích được 38,7% sự biến thiên của Hiệu quả kinh doanh tại DNNVV khu vực Đông Nam Bộ. Theo tiêu chuẩn đánh giá trong PLS-SEM, giá trị này đạt mức trung bình, hàm ý rằng HQKD chịu ảnh hưởng đáng kể từ các yếu tố quản trị và tổ chức được đưa vào nghiên cứu như PCLĐ, QTNNL, CSHT, VHDN, TNXH, GKNV và ĐMST. Tương tự, R² của QTNNL = 0,328, cho thấy, các yếu tố như PCLĐ, CSHT, VHDN, TNXH, GKNV và MTLVX giải thích được 32,8% sự biến thiên của biến QTNNL.
Bảng 4: Kết quả hệ số xác định
| Chỉ tiêu | R2 | R2 hiệu chỉnh |
|---|---|---|
| HQKD | 0,387 | 0,378 |
| QTNNL | 0,328 | 0,323 |
Nguồn: Tính toán của tác giả
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Nghiên cứu đã xây dựng và kiểm định sơ bộ hệ thống thang đo QTNNL và HQKD tại DNNVV Đông Nam Bộ theo quy trình hỗn hợp. Giai đoạn định tính với 35 chuyên gia và định lượng sơ bộ với 246 phiếu hợp lệ cho thấy, phần lớn thang đo đạt độ tin cậy và giá trị hội tụ tốt; rho_c dao động từ 0,819 đến 0,935 và AVE từ 0,602 đến 0,783. Điểm cần tiếp tục kiểm tra là thang đo QTNNL có Cronbach’s Alpha 0,668, thấp hơn ngưỡng 0,70 nhưng rho_c và AVE vẫn đạt yêu cầu. Vì vậy, chưa nên loại thang đo chỉ dựa trên Alpha. Ở mẫu chính thức, cần kiểm tra lại tải ngoài, rho_a, rho_c, AVE, HTMT và tính ổn định của biến QTNNL; nếu độ tin cậy nội tại vẫn thấp, có thể cân nhắc bổ sung hoặc tách rõ nội dung đánh giá hiệu suất và đãi ngộ.
Từ kết quả nghiên cứu, tác giả đưa ra một số khuyến nghị: các DNNVV khu vực Đông Nam Bộ cần ưu tiên nâng cao phong cách lãnh đạo, bởi đây là yếu tố có tác động mạnh đến cả QTNNL và hiệu quả kinh doanh. Nhà quản lý cần tăng cường hỗ trợ, trao quyền, khuyến khích sáng tạo và truyền đạt rõ định hướng phát triển cho người lao động. Bên cạnh đó, doanh nghiệp cần hoàn thiện quản trị nguồn nhân lực thông qua tuyển dụng phù hợp, đào tạo thường xuyên, đánh giá kết quả công việc minh bạch và xây dựng chính sách đãi ngộ gắn với hiệu suất, qua đó trực tiếp cải thiện hiệu quả kinh doanh. Các DNNVV cũng cần chủ động khai thác chính sách hỗ trợ, nâng cao trách nhiệm xã hội, củng cố gắn kết nhân viên và xây dựng văn hóa hợp tác trong tổ chức. Mặc dù mức tác động của môi trường làm việc xanh thấp hơn các yếu tố khác, doanh nghiệp vẫn nên duy trì các thực hành tiết kiệm tài nguyên và nâng cao nhận thức môi trường. Đặc biệt, cần thúc đẩy đổi mới sáng tạo và năng lực số, vì 2 yếu tố này không chỉ tác động trực tiếp mà còn góp phần làm gia tăng hiệu quả của lãnh đạo, văn hóa doanh nghiệp và quản trị nguồn nhân lực đối với kết quả kinh doanh.
Tài liệu tham khảo:
1. Aboramadan, M., Albashiti, B., Alharazin, H., and Zaidoune, S. (2020). Organizational culture, innovation, and performance: A study from a non-western context, Journal of Management Development, 39(4), 437–451. https://doi.org/10.1108/JMD-06-2019-0253
2. Afzal, S., Arshad, M., Saleem, S., and Farooq, O. (2019). The impact of perceived supervisor support on employees’ turnover intention and task performance: Mediation of self-efficacy, Journal of Management Development, 38(5), 369–382. https://doi.org/10.1108/JMD-03-2019-0076
3. Agarwal, A. (2022). AI adoption by human resource management: A study of its antecedents and impact on HR system effectiveness, Foresight, 25(1), 67-81. https://doi.org/10.1108/FS-10-2021-0199
4. Aggarwal, S. (2024). Impact of dimensions of organisational culture on employee satisfaction and performance level in select organisations, IIMB Management Review, 36(3), 230-238. https://doi.org/10.1016/j.iimb.2024.07.001
5. Agyapong, A., Mensah, H. K., and Akomea, S. Y. (2021). Innovation-performance relationship: The moderating role of market dynamism, Small Enterprise Research, 28(3), 350-372. https://doi.org/10.1080/13215906.2021.1967775
6. Ahmad, T., Hamid, A. R., Abbas, A., Anwar, A., Ekowati, D., Fenitra, R. M., and Suhariadi, F. (2023). Empowering leadership: Role of organizational culture of self-esteem and emotional intelligence on creativity, Journal of Management Development, 42(3), 201-214. https://doi.org/10.1108/JMD-10-2021-0288
7. Ahmed, A., Ayentimi, D. T., and Sandow, J. N. (2025). Organisational creativity on product innovation performance of SMEs: Exploring mechanisms and boundary conditions, Innovation: Organization & Management, 27(4), 622-642. https://doi.org/10.1080/14479338.2024.2389898
8. Akter, S., Michael, K., Uddin, M. R., McCarthy, G., and Rahman, M. (2022). Transforming business using digital innovations: The application of AI, blockchain, cloud and data analytics, Annals of Operations Research, 308, 7-39. https://doi.org/10.1007/s10479-020-03620-w
9. Glavas, A., and Kelley, K. (2014). The effects of perceived corporate social responsibility on employee attitudes, Business Ethics Quarterly, 24(2), 165-202. https://doi.org/10.5840/beq20143206
10. Hair, J. F., Hult, G. T. M., Ringle, C. M., and Sarstedt, M. (2022). A primer on partial least squares structural equation modeling (PLS-SEM) (3rd ed.). Sage.
11. Jamali, D. R., El Dirani, A. M., and Harwood, I. A. (2015). Exploring human resource management roles in corporate social responsibility: The CSR-HRM co-creation model, Business Ethics: A European Review, 24(2), 125-143. https://doi.org/10.1111/beer.12085
12. Jiang, K., Lepak, D. P., Hu, J., and Baer, J. C. (2012). How does human resource management influence organizational outcomes? A meta-analytic investigation of mediating mechanisms, Academy of Management Journal, 55(6), 1264-1294. https://doi.org/10.5465/amj.2011.0088
13. Kim, A., Kim, Y., Han, K., Jackson, S. E., and Ployhart, R. E. (2017). Multilevel influences on voluntary workplace green behavior: Individual differences, leader behavior, and coworker advocacy, Journal of Management, 43(5), 1335-1358. https://doi.org/10.1177/0149206314547386
| Ngày nhận bài: 23/8/2026; Ngày hoàn thiện biên tập: 4/10/2026; Ngày duyệt đăng: 14/10/2026 |
Tin liên quan


Các tin khác

Các yếu tố ảnh hưởng đến sự hài lòng của khách hàng về chất lượng dịch vụ tại Nhà hàng Miwaku Premium Landmark 81

Lao động xuyên biên giới tại Đồng Tháp: Thực trạng và những vấn đề đặt ra

Các nhân tố ảnh hưởng đến quyết định đầu tư của nhà đầu tư cá nhân trên thị trường chứng khoán tại TP. Hồ Chí Minh

Hiểu biết số và hiệu suất công việc của nhân viên marketing: Tổng quan lý thuyết và mô hình nghiên cứu đề xuất

Tác động của nhận thức về trách nhiệm xã hội doanh nghiệp đến kết quả thực hiện nhiệm vụ của nhân viên tại các ngân hàng thương mại cổ phần Việt Nam

Tác động của tiền gửi không kỳ hạn đến khả năng sinh lời của ngân hàng thương mại Việt Nam: Vai trò điều tiết của tăng trưởng tín dụng và rủi ro tín dụng

Các yếu tố ảnh hưởng đến thu hút đầu tư trực tiếp nước ngoài chất lượng cao tại một số quốc gia Đông Nam Á

Nghiên cứu mối quan hệ giữa việc chấp thuận nền tảng bất động sản trực tuyến và ý định mua nhà tại Hà Nội

Các yếu tố ảnh hưởng đến kết nối giữa nhà khoa học và thị trường khoa học và công nghệ tại Việt Nam


