


Tích hợp chuỗi cung ứng và kết quả kinh doanh: Trường hợp các doanh nghiệp xuất khẩu hàng may mặc
Nguyễn Thị Cẩm Loan
Trường Đại học Tài chính - Marketing
Email: [email protected]
Tóm tắt
Nghiên cứu xem xét tác động của 3 thành phần tích hợp chuỗi cung ứng gồm: Tích hợp bên trong, Tích hợp nhà cung cấp và Tích hợp khách hàng đến Kết quả kinh doanh của các doanh nghiệp xuất khẩu hàng may mặc. Dữ liệu 253 mẫu khảo sát từ các doanh nghiệp này tại vùng Đông Nam Bộ được phân tích bằng PLS-SEM. Kết quả cho thấy, cả 3 thành phần của tích hợp chuỗi cung ứng đều tác động thuận chiều đến kết quả kinh doanh. Đồng thời, Tích hợp nhà cung cấp và Tích hợp khách hàng đóng vai trò trung gian một phần trong mối quan hệ giữa Tích hợp bên trong và Kết quả kinh doanh. Trên cơ sở đó, nghiên cứu đề xuất một số hàm ý quản trị phát triển tích hợp chuỗi cung ứng.
Từ khóa: Kết quả kinh doanh, tích hợp chuỗi cung ứng, tích hợp bên trong, tích hợp nhà cung cấp, tích hợp khách hàng, xuất khẩu may mặc
Abstract
This study examines the effects of three dimensions of supply chain integration: internal integration, supplier integration, and customer integration, on the business performance of garment-exporting enterprises. Data from 253 survey responses collected from these enterprises in the Southeast region of Viet Nam were analyzed using partial least squares structural equation modeling (PLS-SEM). The results show that all three dimensions of supply chain integration positively affect business performance. In addition, supplier integration and customer integration partially mediate the relationship between internal integration and business performance. Based on these findings, the study proposes several managerial implications for enhancing supply chain integration.
Keywords: Business performance, supply chain integration, internal integration, supplier integration, customer integration, garment exports
ĐẶT VẤN ĐỀ
Trong bối cảnh toàn cầu hóa và chuyên môn hóa ngày càng gia tăng, tích hợp chuỗi cung ứng (SCI) được xem là một năng lực quan trọng giúp doanh nghiệp (DN) nâng cao khả năng cạnh tranh. SCI gồm: Tích hợp bên trong giữa các bộ phận chức năng trong DN (II), Tích hợp nhà cung cấp (SI), Tích hợp khách hàng (CI) (Flynn và cộng sự, 2010; Wong và cộng sự, 2025). Trong đó, II đóng vai trò như một năng lực nền tảng giúp DN phối hợp hiệu quả với nhà cung cấp và khách hàng (Wong và cộng sự, 2025; Amoako và cộng sự, 2020).
Nhiều nghiên cứu cho thấy, SCI có thể cải thiện Kết quả kinh doanh (BP) như doanh thu, lợi nhuận và thị phần (Abdallah và cộng sự, 2023; Anwar và cộng sự, 2025). Tuy nhiên, kết quả thực nghiệm vẫn chưa nhất quán. Anwar và cộng sự (2025) ghi nhận tác động tích cực của cả 3 thành phần của SCI với BP, trong khi Flynn và cộng sự (2010) không tìm thấy tác động có ý nghĩa thống kê của CI và SI đến BP.
Đáng chú ý, còn tương đối ít nghiên cứu xem xét vai trò trung gian riêng biệt của SI và CI trong mối quan hệ giữa II và BP. Flynn và cộng sự (2010); Amoako và cộng sự (2020) là những nghiên cứu đáng chú ý theo hướng này. Tuy nhiên, Amoako và cộng sự (2020) xem SI và CI như một cấu trúc bậc cao, có thể che khuất tác động trung gian riêng của từng thành phần. Bên cạnh đó, nhiều nghiên cứu sử dụng mẫu đa ngành, làm hạn chế khả năng phản ánh đặc thù của từng. Do đó, cần tiếp tục kiểm định riêng biệt vai trò của SI và CI trong các bối cảnh ngành cụ thể (Baisa và cộng sự, 2025).
Ngành may mặc xuất khẩu Việt Nam là bối cảnh phù hợp cho mục tiêu này vì đây là một trong những ngành xuất khẩu chủ lực, phụ thuộc mạnh vào thị trường quốc tế và vẫn đối mặt với các hạn chế về biên lợi nhuận và năng lực cạnh tranh (Tổ chức Lao động Quốc tế - ILO và Hiệp hội Dệt may Việt Nam, 2025). Vì vậy, nghiên cứu này xem xét tác động của Tích hợp bên trong, Tích hợp nhà cung cấp và Tích hợp khách hàng đến Hiệu quả kinh doanh tại các DN xuất khẩu hàng may mặc Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Tích hợp bên trong (Internal Integration - II)
II là mức độ DN tổ chức điều chỉnh các chiến lược, quy trình và thực tiễn nội bộ thành một quy trình hợp tác và đồng bộ, nhằm đạt được sự phối hợp thuận lợi giữa các bộ phận, bao gồm cả sự cởi mở chia sẻ thông tin giữa các bộ phận nhằm kết nối các công việc và quy trình, không phân biệt rạch ròi ranh giới phòng ban nhằm thực hiện tốt yêu cầu của khách hàng (Flynn và cộng sự, 2010; Hendijani và Saeidi Saei, 2024; Huo và cộng sự, 2014).
Tích hợp nhà cung cấp (Supplier Integration - SI)
SI phản ánh mức độ hợp tác chiến lược, chia sẻ thông tin giữa DN trung tâm với các nhà cung cấp chính, giúp hai bên hiểu nhau hơn, hiểu nhu cầu, năng lực của nhau; từ đó nhà cung cấp đáp ứng tốt hơn các yêu cầu đang thay đổi của DN trung tâm, hỗ trợ DN trung tâm xây dựng kế hoạch sản xuất hiệu quả và hoàn thành đơn hàng đúng thời hạn (Flynn và cộng sự, 2010; Wong và cộng sự, 2025).
Tích hợp khách hàng (Customer Integration - CI)
CI là việc chia sẻ thông tin và hợp tác chiến lược giữa DN trung tâm với khách hàng chính. Hoạt động này bao gồm trao đổi thường xuyên các thông tin về nhu cầu, dự báo thị trường, xu hướng tiêu dùng, qua đó giúp DN hiểu sâu hơn về kỳ vọng và các cơ hội của thị trường (Flynn và cộng sự, 2010; Zhang và cộng sự, 2022).
Kết quả kinh doanh (Business Performance - BP)
BP trước hết đề cập đến mức độ mà DN đạt được các mục tiêu kinh tế/tài chính, phản ánh kết quả dưới dạng giá trị tiền tệ (Anwar và cộng sự, 2025). Ngoài ra, BP còn xem xét khả năng của DN trong việc xử lý yếu tố bên ngoài như thị trường, vị thế của tổ chức nhằm nâng cao kết quả về tăng trưởng thị phần và lợi nhuận. Do đó, đo lường BP không chỉ dựa vào kết quả tài chính, mà cần được đánh giá cả về mặt thị trường (Amoako-Gyampah và cộng sự, 2020).
Mối quan hệ tác động của SCI đến BP
Khi DN thực hiện tốt II, sự phối hợp và chia sẻ thông tin giữa các bộ phận được cải thiện, giúp giảm xung đột, hạn chế các rào cản chức năng và nâng cao hiệu quả sử dụng nguồn lực. Qua đó, DN có thể giảm chi phí và cải thiện kết quả kinh doanh (Flynn và cộng sự, 2010; Anwar và cộng sự, 2025). Từ đó, giả thuyết được đề xuất:
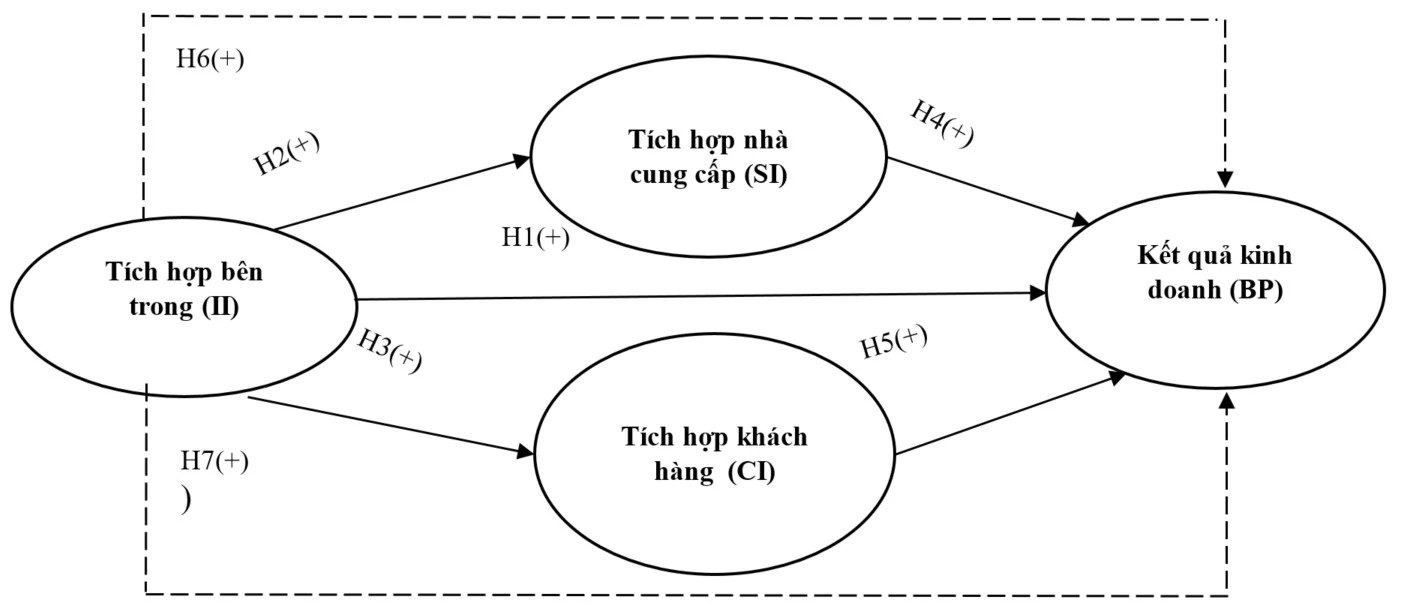
H1: Tích hợp bên trong tác động thuận chiều đến Kết quả kinh doanh.
Sự phối hợp tốt của các bộ phận bên trong DN giúp thu nhận các các thông tin từ bên ngoài hiệu quả, hay nói cách khác DN biết cách xử lý thông tin khi thu nhận được (Amoako và cộng sự, 2020). Do đó, mức độ tích hợp nội bộ cao giúp thúc đẩy cả tích hợp với nhà cung cấp và tích hợp với khách hàng (Anwar và cộng sự, 2025). Vì vậy, các giả thuyết sau được đề xuất:
H2: Tích hợp bên trong tác động thuận chiều đến Tích hợp nhà cung cấp.
H3: Tích hợp bên trong tác động thuận chiều đến Tích hợp khách hàng.
Việc phối hợp chặt chẽ với nhà cung cấp góp phần giúp DN tạo ra quy trình làm việc minh bạch, từ đó hỗ trợ DN có thể tối ưu hóa lượng hàng dữ trữ, rút ngắn thời gian sản xuất, tăng khả năng đáp ứng thị trường, thúc đẩy doanh số, tăng trưởng doanh thu, tăng thị phần (Abdallah và cộng sự, 2023). Do đó, giả thuyết được đề xuất:
H4: Tích hợp nhà cung cấp tác động thuận chiều đến Kết quả kinh doanh.
Khi tính liên kết tích hợp với khách hàng càng cao, khách hàng thoải mái chia sẻ thông tin, DN trung tâm sớm biết nhu cầu tương lai của khách hàng, giúp DN giảm thiểu chi phí phản ứng trước biến động thị trường, nâng cao hiệu quả sử dụng tài nguyên, từ đó cải thiện lợi nhuận (Ruzo-Sanmartin và cộng sự, 2024). Nghiên cứu đề xuất giả thuyết:
H5: Tích hợp khách hàng tác động thuận chiều đến Kết quả kinh doanh.
Như đã trình bày, II có thể thúc đẩy SI và CI, trong khi SI và CI góp phần cải thiện BP. Vì vậy, lợi ích của II đối với kết quả kinh doanh có thể được chuyển hóa một phần thông qua sự tích hợp với nhà cung cấp và khách hàng (Amoako và cộng sự, 2020). Các giả thuyết sau được đề xuất:
H6: Tích hợp nhà cung cấp đóng vai trò trung gian trong mối quan hệ giữa Tích hợp bên trong và Kết quả kinh doanh.
H7: Tích hợp khách hàng đóng vai trò trung gian trong mối quan hệ giữa Tích hợp bên trong và Kết quả kinh doanh.
Từ các giả thuyệt, mô hình nghiên cứu được trình bày như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Đề xuất của tác giả
PHƯƠNG PHÁP NGHIÊN CỨU
Trước tiên, tác giả thực hiện nghiên cứu định tính thông qua thảo luận nhóm tập trung với một nhóm nhà khoa học gồm 6 giảng viên giảng dạy các môn học liên quan đến chuỗi cung ứng nhằm xem xét các khía cạnh của SCI, BP, nội hàm các khái niệm, mối quan hệ giữa được đề xuất trong mô hình lý thuyết. Tiếp đó, phỏng vấn sâu với đại diện một số DN xuất khẩu hàng may mặc ở vùng Đông Nam Bộ - nơi tập trung đông đảo DN dệt may của Việt Nam (thành viên ban giám đốc DN, trưởng phòng xuất nhập khẩu, thu mua ...) để kiểm tra thêm tính phù hợp thực tiễn của từng biến đo.
Thang đo II kế thừa từ Huo và cộng sự (2014), Hendijani và Saeidi Saei (2024) với 6 biến quan sát; SI kế thừa từ Wong và cộng sự (2011; 2025) với 4 biến quan sát và một biến mới từ nghiên cứu định tính là “DN cùng giải quyết vấn đề một cách hợp tác với nhà cung cấp chính”; CI kế thừa từ Flynn và cộng sự (2010), Wong và cộng sự (2011), Zhang và cộng sự (2022) với 6 biến quan sát và một biến mới từ nghiên cứu định tính “DN cùng giải quyết vấn đề một cách hợp tác với khách hàng chính”, BP kế thừa từ Shou và cộng sự (2020), Amoako-Gyampah và cộng sự (2020) với 3 biến quan sát. Tất cả theo thang đo Likert 5 bậc từ 1÷5; các khái niệm nghiên cứu gồm 21 biến quan sát.
Nghiên cứu định lượng sử dụng phương pháp PLS-SEM thông qua phần mềm SmartPLS 4. Đối tượng khảo sát gồm nhà quản trị cấp cao, cấp trung của DN xuất khẩu hàng may mặc, lãnh đạo phòng và nhân viên có kinh nghiệm hơn 5 năm làm việc đảm nhận các công việc liên quan đến thu mua, bán hàng, am hiểu về chuỗi cung ứng của DN.
KẾT QUẢ NGHIÊN CỨU
Đánh giá mô hình đo lường
Theo Bảng 1, tất cả các khái niệm đạt độ tin cậy nhất quán nội tại khi hệ số Crobach alpha (CA) và hệ số tin cậy tổng hợp (CR) đều vượt ngưỡng 0,70. Phần lớn hệ số tải ngoài > 0,70, riêng 3 chỉ báo CI4 (0,608), CI5 (0,570) và SI5 (0,600) nằm trong khoảng 0,40-0,70. Theo Hair và cộng sự (2017), các chỉ báo trong khoảng này chỉ nên xem xét loại bỏ nếu việc loại bỏ giúp CR và AVE đạt các ngưỡng khuyến nghị. Do CR và AVE của CI và SI đã lần đạt khoảng khuyến nghị > 0,70 và > 0,50, đồng thời các chỉ báo phản ánh các khía cạnh quan trọng của cấu trúc nên được giữ lại. Như vậy giá trị hội tụ được thỏa mãn.
Đối với giá trị phân biệt, tất cả giá trị HTMT của các cặp đều đạt ngưỡng lý tưởng (< 0.85), ngoại trừ CI↔SI đạt 0,874. Tuy nhiên, giá trị này vẫn dưới ngưỡng chấp nhận là 0,9 đối với cặp khái niệm khá liên quan (Hair và cộng sự, 2017), vì vậy dữ liệu không vi phạm giá trị phân biệt.
Bảng 1: Độ tin cậy và giá trị hội tụ của các thang đo
|
| CA | CR | Khoảng hệ số tải ngoài | AVE | HTMT của các cặp |
|---|---|---|---|---|---|
| II | 0,884 | 0,912 | 0,776-0,823 | 0,633 | II↔BP: 0,668; II↔CI: 0,628 |
| SI | 0,771 | 0,842 | 0,600-0,830 | 0,510 | SI↔BP: 0,729; SI ↔II: 0,741; |
| CI | 0,886 | 0,911 | 0,570-0,869 | 0,600 | CI↔BP: 0,645; CI↔SI: 0,874 |
| BP | 0,828 | 0,897 | 0,843-0,890 | 0,743 |
|
Nguồn: Kết quả nghiên cứu
Đánh giá mô hình cấu trúc
Kết quả Bảng 2 cho thấy, VIF của tất cả các khái niệm đều < 3,3, vậy mô hình không có hiện đa cộng tuyến.
Kiểm tra mức ý nghĩa và sự liên quan của các mối quan hệ trong mô hình cấu trúc với bootstrapping 10000 mẫu lặp để đảm bảo độ chính xác và ổn định của các ước lượng thống kê. Kết quả là tất cả các giá trị P < 0,05 và khoảng tin cậy không chứa giá trị 0 nên tất cả các giả thuyết đề xuất đều được chấp nhận.
Kết quả đánh giá hệ số tác động f² cho thấy, mức độ ảnh hưởng của các biến độc lập có sự khác biệt đáng kể. Theo Hair và cộng sự (2017), f² = 0,02; 0,15 và 0,35 thể hiện mức độ tác động nhỏ, trung bình và lớn. Kết quả cho thấy II có ảnh hưởng lớn đến SI và CI, cho thấy Tích hợp nội bộ đóng vai trò quan trọng trong việc thúc đẩy tích hợp với nhà cung cấp và khách hàng. Đối với BP, II có quy mô ảnh hưởng nhỏ. Tương tự, SI và CI đều có quy mô ảnh hưởng nhỏ đến BP. Nhìn chung, kết quả cho thấy, II tạo ra ảnh hưởng mạnh nhất đối với các thành phần tích hợp bên ngoài, trong khi ảnh hưởng riêng biệt của II, SI và CI đối với BP ở mức nhỏ.
Bảng 2: Kết quả kiểm tra mối quan hệ giữa các khái niệm
|
| Mối quan hệ | VIF | (β) | SE | t | P-value | Khoảng tin cậy | f² | Kết quả |
|---|---|---|---|---|---|---|---|---|---|
| H1 | II →BP | 1,793 | 0,300 | 0,067 | 3,883 | 0,000 | [0,150 - 0,450] | 0,094 - nhỏ | Chấp nhận |
| H2 | II → SI | 1,000 | 0,647 | 0,041 | 15,884 | 0,000 | [0,565 - 0,723] | 0,721 - lớn | Chấp nhận |
| H3 | II → CI | 1,000 | 0,582 | 0,044 | 13,150 | 0,000 | [0,493 - 0,667] | 0,511- lớn | Chấp nhận |
| H4 | SI → BP | 2,621 | 0,284 | 0,087 | 3,528 | 0,001 | [0,113 - 0,548] | 0,058 - nhỏ | Chấp nhận |
| H5 | CI → BP | 2,302 | 0,193 | 0,067 | 2,884 | 0,004 | [0,067 - 0,327] | 0,030 - nhỏ | Chấp nhận |
| H6 | II→ SI→ BP |
| 0,184 | 0,057 | 3,224 | 0,001 | [0,075- 0,298] |
| Chấp nhận |
| H7 | II→ CI→ BP |
| 0,112 | 0,041 | 2,733 | 0,006 | [0,039 - 0,200] |
| Chấp nhận |
Nguồn: Kết quả nghiên cứu
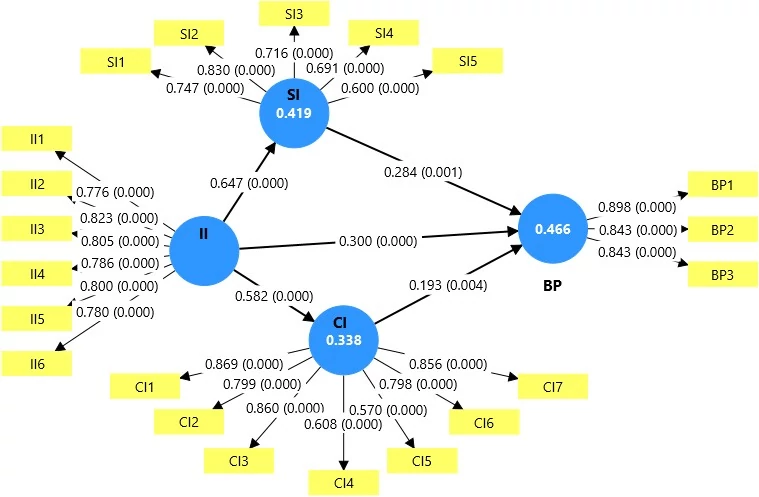
Kết quả Bảng 3, Hình 2 cho thấy, từ các biến phụ thuộc là SI, CI, BP có R² điều chỉnh của các biến phụ thuộc, mô hình giải thích được mức độ biến thiên trung bình của các biến kết quả. Chỉ số Q² dự báo tương ứng đều >0, cho thấy mô hình có năng lực dự báo cho các biến phụ thuộc.
Bảng 3: Mối quan hệ giữa các biến
| Chỉ số/Mối quan hệ | R² | R² điều chỉnh | Q² dự báo |
|---|---|---|---|
| CI | 0,338 | 0,336 | 0,329 |
| SI | 0,419 | 0,417 | 0,409 |
| BP | 0,466 | 0,460 | 0,347 |
Nguồn: Kết quả nghiên cứu
Hình 2: Kết quả mô hình cấu trúc
 |
Nguồn: Kết quả từ phân tích PLS-SEM
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả cho thấy cả 3 thành phần của Tích hợp chuỗi cung ứng - SCI đều tác động tích cực đến Kết quả kinh doanh - BP. Trong đó, Tích hợp bên trong - II tác động trực tiếp đến BP (β = 0,300; p = 0,000), phù hợp với Flynn và cộng sự (2010) và Anwar và cộng sự (2025). Đồng thời, II có tác động mạnh đến Tích hợp nhà cung cấp - SI (β = 0,647; f² = 0,721) và Tích hợp khách hàng - CI (β = 0,582; f² = 0,511), cho thấy tích hợp nội bộ là nền tảng quan trọng để DN tăng cường tích hợp với các đối tác bên ngoài, tương tự Amoako và cộng sự (2020).
Bên cạnh đó, SI (β = 0,284; p = 0,001) và CI (β = 0,193; p = 0,004) đều cải thiện BP. Kết quả này tương đồng với Anwar và cộng sự (2025), nhưng khác với Flynn và cộng sự (2010) Trong nghiên cứu này, tác động của SI đến BP mạnh hơn CI, mặc dù quy mô ảnh hưởng riêng của cả SI và CI đều ở mức nhỏ.
Đáng chú ý, SI và CI đều đóng vai trò trung gian một phần trong mối quan hệ giữa II và BP, với tác động gián tiếp lần lượt là β = 0,184 và β = 0,112. Kết quả này cho thấy, II không chỉ trực tiếp cải thiện BP mà còn tạo điều kiện để DN khai thác hiệu quả hơn mối quan hệ với nhà cung cấp và khách hàng. Việc tách riêng 2 cơ chế II → SI → BP và II → CI → BP giúp làm rõ hơn cách các thành phần của SCI cùng đóng góp vào Kết quả kinh doanh.
Từ đó, nghiên cứu đề xuất các hàm ý quản trị sau:
Trước hết, các DN xuất khẩu hàng may mặc nên ưu tiên tăng cường II, vì đây là thành phần vừa có tác động trực tiếp đến BP, vừa có ảnh hưởng rất mạnh đến SI và CI. DN cần tăng cường chia sẻ và kết nối dữ liệu giữa các chức năng, tích hợp quản lý tồn kho, từng bước áp dụng các hệ thống thông tin dùng chung và kết nối thông tin theo thời gian thực. Bên cạnh giải pháp công nghệ, cần duy trì các cuộc họp liên phòng ban và hình thành các nhóm chức năng chéo trong các hoạt động như lập kế hoạch đơn hàng, sản xuất, thu mua, quản lý tồn kho và phát triển sản phẩm...
Thứ hai, SI cần được chú trọng vì có tác động đến BP mạnh hơn CI và là kênh trung gian quan trọng hơn trong việc chuyển hóa II thành BP. DN nên chuyển từ quan hệ mua bán thuần túy sang phối hợp chặt chẽ với các nhà cung cấp chính thông qua chia sẻ thông tin bằng công nghệ, cập nhật năng lực sản xuất của nhà cung cấp, lập kế hoạch chung để phản ứng nhanh với đơn hàng và cùng giải quyết các vấn đề phát sinh. Việc khuyến khích nhà cung cấp tham gia vào quá trình phát triển sản phẩm cũng giúp DN tận dụng kiến thức về nguyên vật liệu và kỹ thuật của đối tác.
Thứ ba, DN cần tiếp tục phát triển CI thông qua chia sẻ thông tin thường xuyên với khách hàng chính, xây dựng hệ thống đặt hàng nhanh, theo dõi phản hồi, lập kế hoạch nhu cầu chung và trao đổi thông tin thị trường. Khách hàng cũng nên được tham gia vào quá trình phát triển sản phẩm và giải quyết vấn đề khi cần thiết.
Cuối cùng, kết quả trung gian cho thấy DN không nên đầu tư vào II, SI và CI một cách tách biệt. Việc cải thiện hệ thống và sự phối hợp nội bộ cần được kết nối với hoạt động hợp tác cùng nhà cung cấp và khách hàng. Hiệu quả kinh doanh cao không chỉ đến từ việc DN “tích hợp tốt bên trong”, mà còn phụ thuộc vào khả năng sử dụng nền tảng nội bộ đó để phối hợp hiệu quả với các thành viên bên ngoài chuỗi cung ứng.
Tài liệu tham khảo:
1. Abdallah, A. B., Alhyari, S., & Alfar, N. A. (2023). Exploring the impact of supply chain quality management on market performance: the mediating roles of supply chain integration and operational performance. Business Process Management Journal, 29(4), 1159-1183. https://doi.org/10.1108/BPMJ-10-2022-0503
2. Amoako, T., Huai Sheng, Z., Dogbe, C. S. K., & Pomegbe, W. W. K. (2020). Effect of internal integration on SMEs’ performance: the role of external integration and ICT. International Journal of Productivity and Performance Management, 71(2), 643-665. https://doi.org/10.1108/IJPPM-03-2020-0120
3. Amoako-Gyampah, K., Boakye, K. G., Famiyeh, S., & Adaku, E. (2020). Supplier integration, operational capability and firm performance: an investigation in an emerging economy environment. Production Planning and Control, 31(13), 1128-1148. https://doi.org/10.1080/09537287.2019.1700570
4. Anwar, U. A. A., Rahayu, A., Wibowo, L. A., Sultan, M. A., Aspiranti, T., Furqon, C., & Rani, A. M. (2025). Supply chain integration as the implementation of strategic management in improving business performance. Discover Sustainability, 6(1). https://doi.org/10.1007/s43621-025-00867-w
5. Baisa, G. A., Matellini, D. B., Jenkinson, I. D., & Chang, C. H. (2025). Supply chain integration-performance nexus in emerging & developing economies: a systematic review. Cogent Business and Management, 12(1). https://doi.org/10.1080/23311975.2025.2460620
6. Flynn, B. B., Huo, B., & Zhao, X. (2010). The impact of supply chain integration on performance: A contingency and configuration approach. Journal of Operations Management, 28(1), 58-71. https://doi.org/10.1016/j.jom.2009.06.001
7. Hair, J. F., Tomas Hult, G. M., Ringle, C. M., & Sarstedt, M. (2017). A Primer on Partial Least Squares Structural Equation Modeling (PLS-SEM) Second Edition. Sage.
8. Hendijani, R., & Saeidi Saei, R. (2024). Supply chain integration, competitive strategies and firm performance. International Journal of Organizational Analysis, 33(6), 1410-1438. https://doi.org/10.1108/IJOA-06-2023-3788
9. Huo, B., Qi, Y., Wang, Z., & Zhao, X. (2014). The impact of supply chain integration on firm performance: The moderating role of competitive strategy. Supply Chain Management, 19(4), 369-384. https://doi.org/10.1108/SCM-03-2013-0096
10. Ruzo-Sanmartín, E., Abousamra, A. A., Otero-Neira, C., & Svensson, G. (2024). The role of supply chain integration between integrated information technology and financial performance - a disaggregated framework and findings. International Journal of Logistics Management, 35(2), 483-503. https://doi.org/10.1108/IJLM-02-2022-0040
11. Shou, Y., Prester, J., & Li, Y. (2020). The Impact of Intellectual Capital on Supply Chain Collaboration and Business Performance. IEEE Transactions on Engineering Management, 67(1), 92-104. https://doi.org/10.1109/TEM.2018.2870490
12. Tổ chức Lao động Quốc tế, & Hiệp hội Dệt may Việt Nam (2025). Hướng tới chiến lược kỹ năng cho ngành dệt may Việt Nam: Nhu cầu kỹ năng, hành động ưu tiên, và khuyến nghị đối với hệ thống giáo dục - đào tạo. https://doi.org/10.54394/JTFX9275
13. Wong, C. Y., Boon-itt, S., & Wong, C. W. Y. (2011). The contingency effects of environmental uncertainty on the relationship between supply chain integration and operational performance. Journal of Operations Management, 29(6), 604-615. https://doi.org/10.1016/j.jom.2011.01.003
14. Wong, C. Y., Wong, C. W. Y., & Boon-itt, S. (2025). How do individual supply-chain integration dimensions independently and collectively affect operational performance? A study of manufacturing industries in Thailand. Journal of Global Operations and Strategic Sourcing, 18(2), 349-385. https://doi.org/10.1108/JGOSS-09-2023-0086
15. Zhang, M., Zhao, X., Huo, B., & Flynn, B. (2022). The impact of power and relationship commitment on customer integration: a replication and extension. International Journal of Physical Distribution and Logistics Management, 52(3), 238-260. https://doi.org/10.1108/IJPDLM-04-2021-0121
| Ngày nhận bài: 7/9/2026; Ngày hoàn thiện biên tập: 6/10/2026; Ngày duyệt đăng: 23/10/2026 |
Các tin khác

Đề xuất mô hình mở rộng TPB về ý định chia sẻ tri thức trên nền tảng số của giảng viên đại học

Giải pháp nâng cao hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại Việt Nam hiện nay

Sự thích ứng của người tiêu dùng thương mại điện tử trong bối cảnh toàn cầu hóa: Nghiên cứu tại Thái Nguyên

Các yếu tố tác động đến ý định tẩy chay thương hiệu thời trang nhanh của Gen Z tại TP. Hồ Chí Minh

Tác động ngưỡng quy mô đến mối quan hệ giữa đòn bẩy tài chính và hiệu quả hoạt động: Bằng chứng từ các ngân hàng niêm yết tại Việt Nam

Đề xuất mô hình tác động của dịch vụ logistics đến phát triển du lịch tại TP. Hồ Chí Minh

Đổi mới sáng tạo vùng: Từ lý luận đến thực tiễn phát triển

Giải pháp phát triển du lịch nông nghiệp theo hướng kinh tế tuần hoàn tại Nông trại Tam Nông TP. Hồ Chí Minh

Nhân tố ảnh hưởng đến quyết định sử dụng AI của nhân viên văn phòng tại TP. Hồ Chí Minh


